

核心要点
- 截至2026年9月16日,$PYPL 收于52.71美元,几乎回到了收购传闻开始前的交易水平。Advent-Stripe财团约530亿美元的收购要约于8月27-28日告吹,此后该股已几乎收复了全部跌幅。
- 自由现金流利润率在2026年第二季度反弹至20.44%,而第一季度曾触及10.81%的低点,这是迄今为止最清晰的信号,表明PayPal的成本节约计划正开始体现在现金流生成上。
- 在过去十五个月里,买入评级从16个降至4个,而持有评级则从21个升至33个,即使在交易失败后华尔街的平均目标价有所上升,这种结构性侵蚀也早于并持续于并购新闻。
- 在9月9日的高盛会议上,CEO Enrique Lores将第三季度品牌结账业务增长指引下调至1-2%的区间,原因是欧洲关税冲击比管理层六周前建模预测的更大、更持久,这也是为什么其未来十二个月市盈率仍为9.50倍,而三年均值为12.67倍。
PayPal的自由现金流利润率今年几乎翻倍,但买入评级持续下降。免费查看TIKR上的完整利润率及评级趋势 →
PayPal的收购溢价从未真正消失,质疑声也从未离去
当彭博社在8月27日报道Advent International和Stripe放弃了每股60.50美元的收购要约时,$PYPL 在单日交易中下跌了约13%。六周后,该股已基本填补了这一缺口。9月16日收盘价为52.71美元,而6月底(收购传闻甚至尚未达到顶峰时)为43.18美元,交易告吹消息传出前一晚的收盘价为61.47美元。

华尔街自己的数据也讲述着类似的故事。交易告吹后,平均目标价实际上从6月30日的51.57美元上升至9月16日的57.07美元,目标价与股价之比从119.4%压缩至108.3%。这种压缩并非分析师转向看空,而是股价正在赶上分析师认为其应有的水平。如果一笔530亿美元收购案的失败本应剥离投机性溢价,使股价在基本面上显得更便宜,那么价格走势表明,这种溢价比最初13%的跌幅所暗示的要小,且持续时间更短。
尚未恢复的是信心。买入评级在过去一年多的时间里直线下降,从2025年6月的16个降至现在的仅4个,而同期持有评级则从21个升至33个。这种下降早在Stripe和Advent于2026年4月接触PayPal之前就已开始。这是一个更缓慢、结构性的故事,关乎华尔街对PayPal核心业务失去耐心,而收购传奇在很大程度上只是分散了人们对它的注意力。
PayPal的成本削减终于体现在现金流上
更有趣的发展出现在现金流量表上,而非交易新闻中。
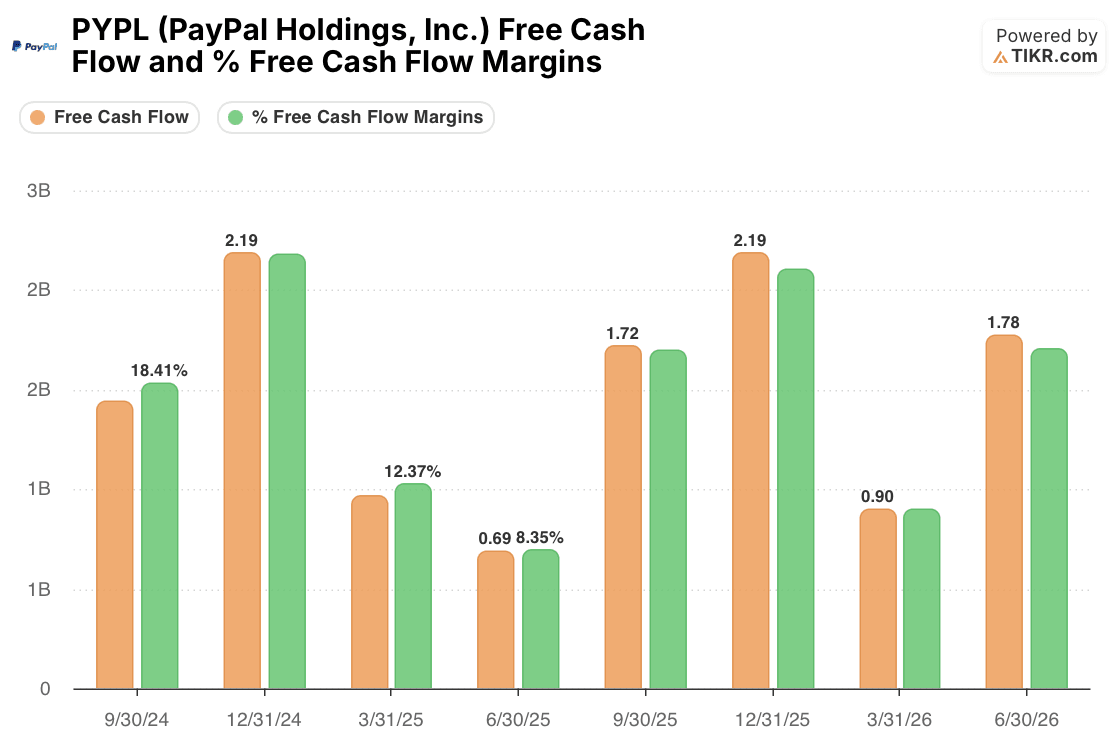
自由现金流在2026年第一季度跌至9亿美元的低点,利润率为10.81%,是过去两年中最弱的表现。到第二季度,它恢复至17.8亿美元,利润率为20.44%,接近PayPal在2025年第四季度实现的25.24%的利润率。
这一反弹与管理层在第二季度电话会议上描述的情况相符:一项超过15亿美元、为期数年的成本节约计划,今年已确定约4亿美元的年度化节约额,并在夏季前削减了组织层级。CFO Jamie Miller明确表示,节约的资金旨在为Venmo、Braintree和金融服务业务的再投资提供自我融资,而非需要新的支出。利润率在一个季度内从10.81%升至20.44%,是该机制正在发挥作用的早期证据,尽管仍低于PayPal在去年12月仍能实现的25%以上的利润率,且管理层自己也表示,节约效果要到第四季度才会变得"更具意义"。
一项成本节约计划在一个季度内将自由现金流利润率从10.81%推高至20.44%。免费在TIKR上追踪PayPal的现金流趋势 →
PYPL的品牌结账业务是现金流无法解决的反复出现的借口
尽管现金流生成有所改善,但华尔街评级持续向持有倾斜的原因,恰恰在于其指引本身。在2026年第二季度财报电话会议上,管理层描述品牌结账业务连续第二个季度稳定在2%的货币中性增长,并据此上调了全年指引。六周后,在高盛会议上,Lores收回了这一说法:欧洲跨境交易量(其中许多与中国相关)受到的关税和最低免税额冲击比建模预测的严重0.5至1个百分点,且持续时间更长。第三季度品牌结账业务增长指引现已下调至1-2%的区间,而非明确的2%。
这并非PayPal第一次提出"结账业务正在企稳"的说法,随后又出现新的不利因素——先是Apple Pay和Google Pay的侵蚀,然后是宏观经济整体疲软,现在是关税——从而重置了目标。金融服务、"先买后付"、Venmo和Braintree确实在以两位数和百分之十几的速度增长,业务多元化远离结账业务也是一个真正的战略转变。
但结账业务仍然是所有这些业务所依赖的品牌网络的基石,而一个已经目睹这种企稳叙事反复上演的市场,有充分的理由等待两到三个干净的季度,才会将评级移回买入。
什么才能真正推动PYPL股票的估值倍数

以9.50倍未来十二个月标准化收益计算,PayPal的交易价格远低于其三年均值12.67倍,更接近其在2026年初触及的7.31倍低点,而非任何类似增长股的估值。这并非交易失败后的异常现象。其估值倍数在2025年大部分时间里已被压缩,仅在今年春季收购传闻最盛时短暂触及11倍,交易告吹后又回落至当前水平附近。
市场从未长时间将$PYPL 作为收购目标来定价,也未将其作为运营扭亏为盈的故事来定价。市场正在为一个成本纪律真实存在但尚未大规模验证的公司定价,而其背后是一个不断需要新借口的结账业务。
下一个真正的考验是10月份的第三季度财报。如果自由现金流利润率继续攀升,接近PayPal去年12月实现的25%,并且如果品牌结账业务保持在1-2%的区间而非再次滑向低端,那么估值倍数重新评级的条件将显著改善。如果结账业务再次令人失望,或者承诺的第四季度节约未能体现在利润率上,那么9.50倍的市盈率看起来将不再像是一个价值机会,而更像是一个华尔街已正确定价为陷入困境的业务。
10月份的第三季度财报将揭示9.50倍市盈率是便宜货还是对结账业务长期令人失望的准确定价。免费在TIKR上关注$PYPL →
你应该投资PayPal Holdings, Inc.吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出$PYPL 股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和收益的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将PayPal Holdings, Inc.与您关注的所有其他股票一起追踪。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


