


核心要点
- Stability AI 前首席执行官 Emad Mostaque 表示,如果每个美国人对应 10 个 AI 智能体,那么全球的 CPU 都将不够用,而且 CPU 的构建才刚刚开始。
- 英特尔(Intel)的服务器 CPU 需求强劲,但无法获得足够的供应来交付更多产品,这为 AMD 留下了机会。
- AMD 仍有约 27% 的销售额来自个人电脑业务,而超大规模云服务商基于 Arm 架构设计的自研芯片也在争夺同样的智能体工作负载。
- AMD 将于周二收盘后公布财报,需要关注的关键数字是其服务器业务增长是否符合管理层对下半年增长超过 80% 的指引。
超威半导体 (AMD) 将于周二收盘后公布第三季度业绩。几天前,英特尔 (INTC) 因个人电脑需求疲软和服务器芯片供应不足导致第四季度展望不佳,股价暴跌了 28%。
Stability AI 前首席执行官 Emad Mostaque 在周六的 Moonshots 播客 节目中讨论了本周的 AI 板块抛售。他表示,市场忽略了一个巨大的因素:
"如果每个美国人对应 10 个智能体,那么全球的 CPU 都将不够用。"
这对 AMD 来说意义重大。
智能体也需要 CPU
Mostaque 认为,GPU 的构建已经全面展开,包括 AMD 自家的 MI450。但智能体需要 CPU 来执行任务,他预计全球将从人均不到一个智能体发展到人均超过一个。在他看来,"CPU 的构建滞后两到三年,现在才刚刚开始。"
AMD 的管理层也看到了同样的需求。在 2025 年 11 月的分析师日上,他们预计 2030 年服务器 CPU 市场规模约为 600 亿美元。在 8 月的财报电话会议上,他们将这一数字上调至约 2200 亿美元。第二季度,其对云客户和企业客户的服务器 CPU 销售额同比均增长了 70% 以上。
分析师预计 AMD 的收入将从 2025 年的 346 亿美元增长两倍多,到 2028 年达到 1250 亿美元:
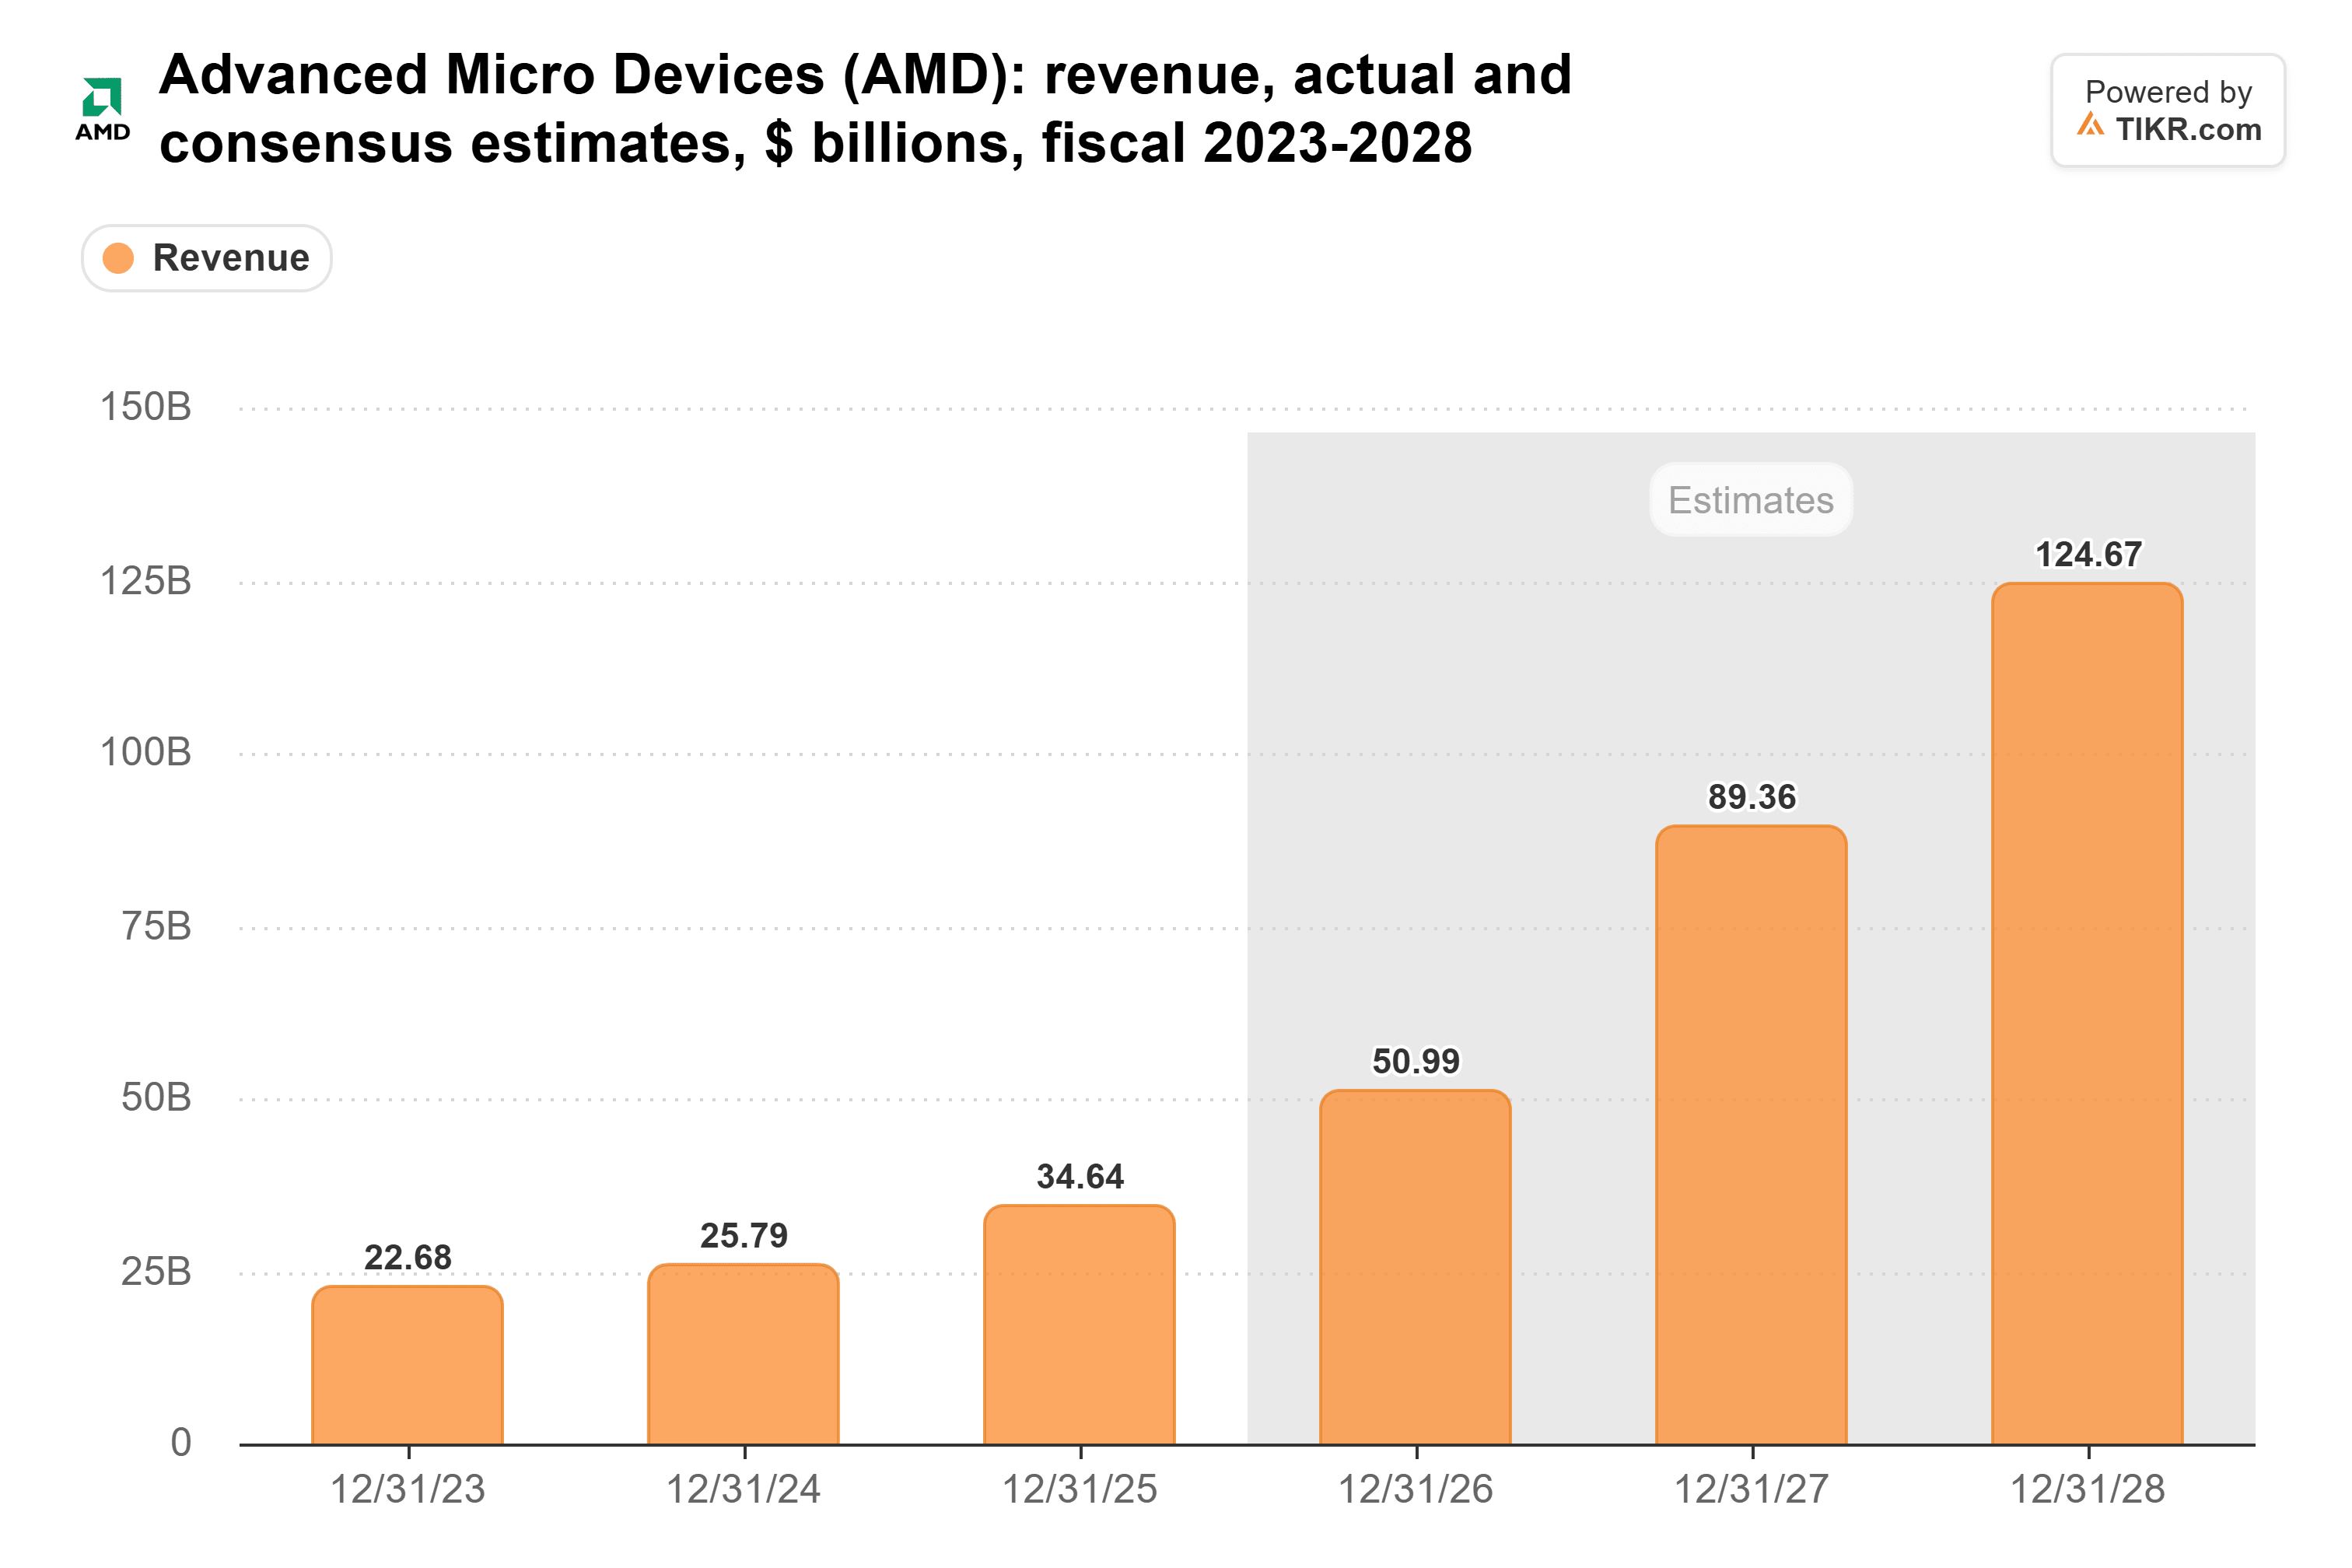
这一增长的很大一部分取决于 AMD 为大型 AI 实验室提供的 Helios GPU 机架。如果 CPU 的构建才刚刚开始,我预计这些预测中的服务器部分将继续上升。
TIKR 追踪了 55 位分析师对 AMD 的看法。有多少人给出"买入"评级?
查看 AMD 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 AMD 的分析师评级
英特尔无法交付足够的服务器芯片
彭博行业研究的资深半导体分析师 Kunjan Sobhani 在英特尔股价下跌当天参加了 彭博行业研究播客 节目。他表示,"唯一的好消息是他们的服务器 CPU 需求继续保持强劲。" 问题在于,晶圆和基板的短缺限制了英特尔的交付能力。
英特尔第三季度的 数据中心和 AI 收入跃升 78% 至 73 亿美元。在此之前两年,其季度总收入一直徘徊在 127 亿至 143 亿美元之间。随后,在过去两个季度分别增长至 161 亿和 165 亿美元:
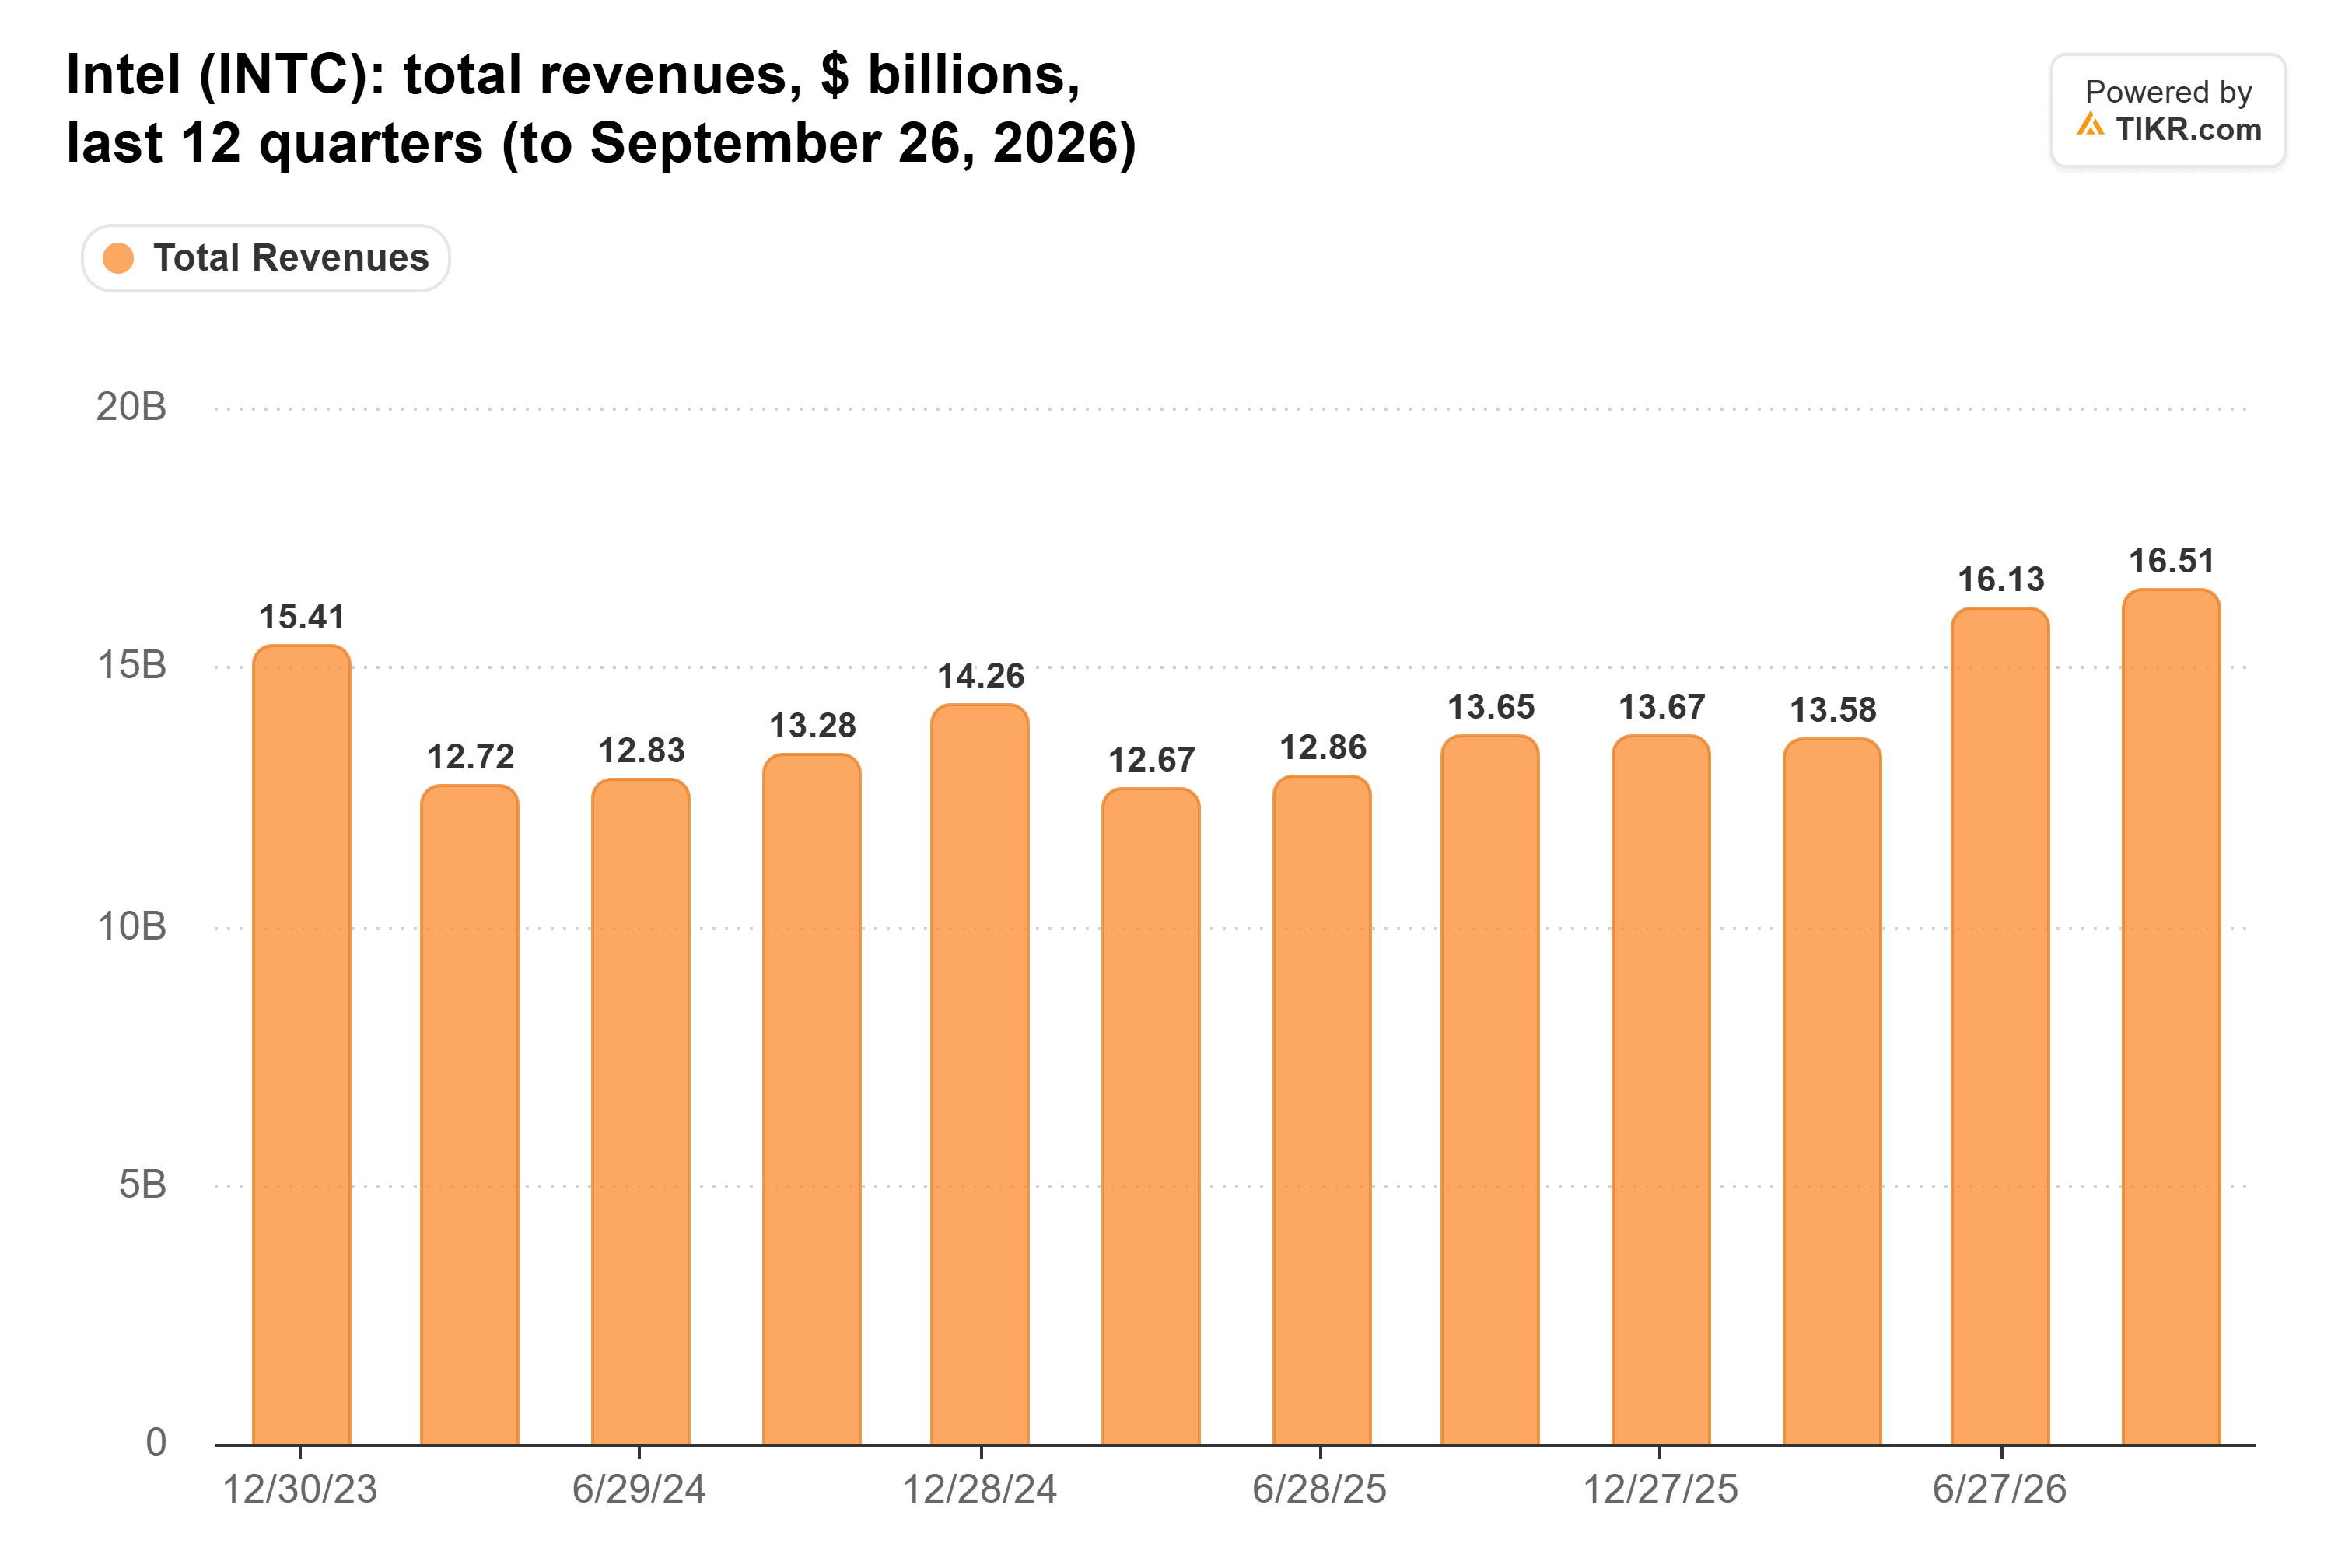
英特尔预计第四季度收入为 150-160 亿美元,低于第三季度的 165 亿美元。同时,预计客户端收入将比第三季度下降超过 20%。
这为 AMD 留下了机会,它是英特尔无法供货的客户在 x86 架构上的另一个主要选择。New Street Research 在 10 月 26 日 上调了英特尔的评级,认为服务器 CPU 供应紧张将持续数年。AMD 的服务器芯片也供应不足(管理层预计其供应将在 2027 年改善)。但在其 2025 年分析师日上,其服务器市场份额已约为 40%,并且目标是超过 50%。
服务器芯片利润更高
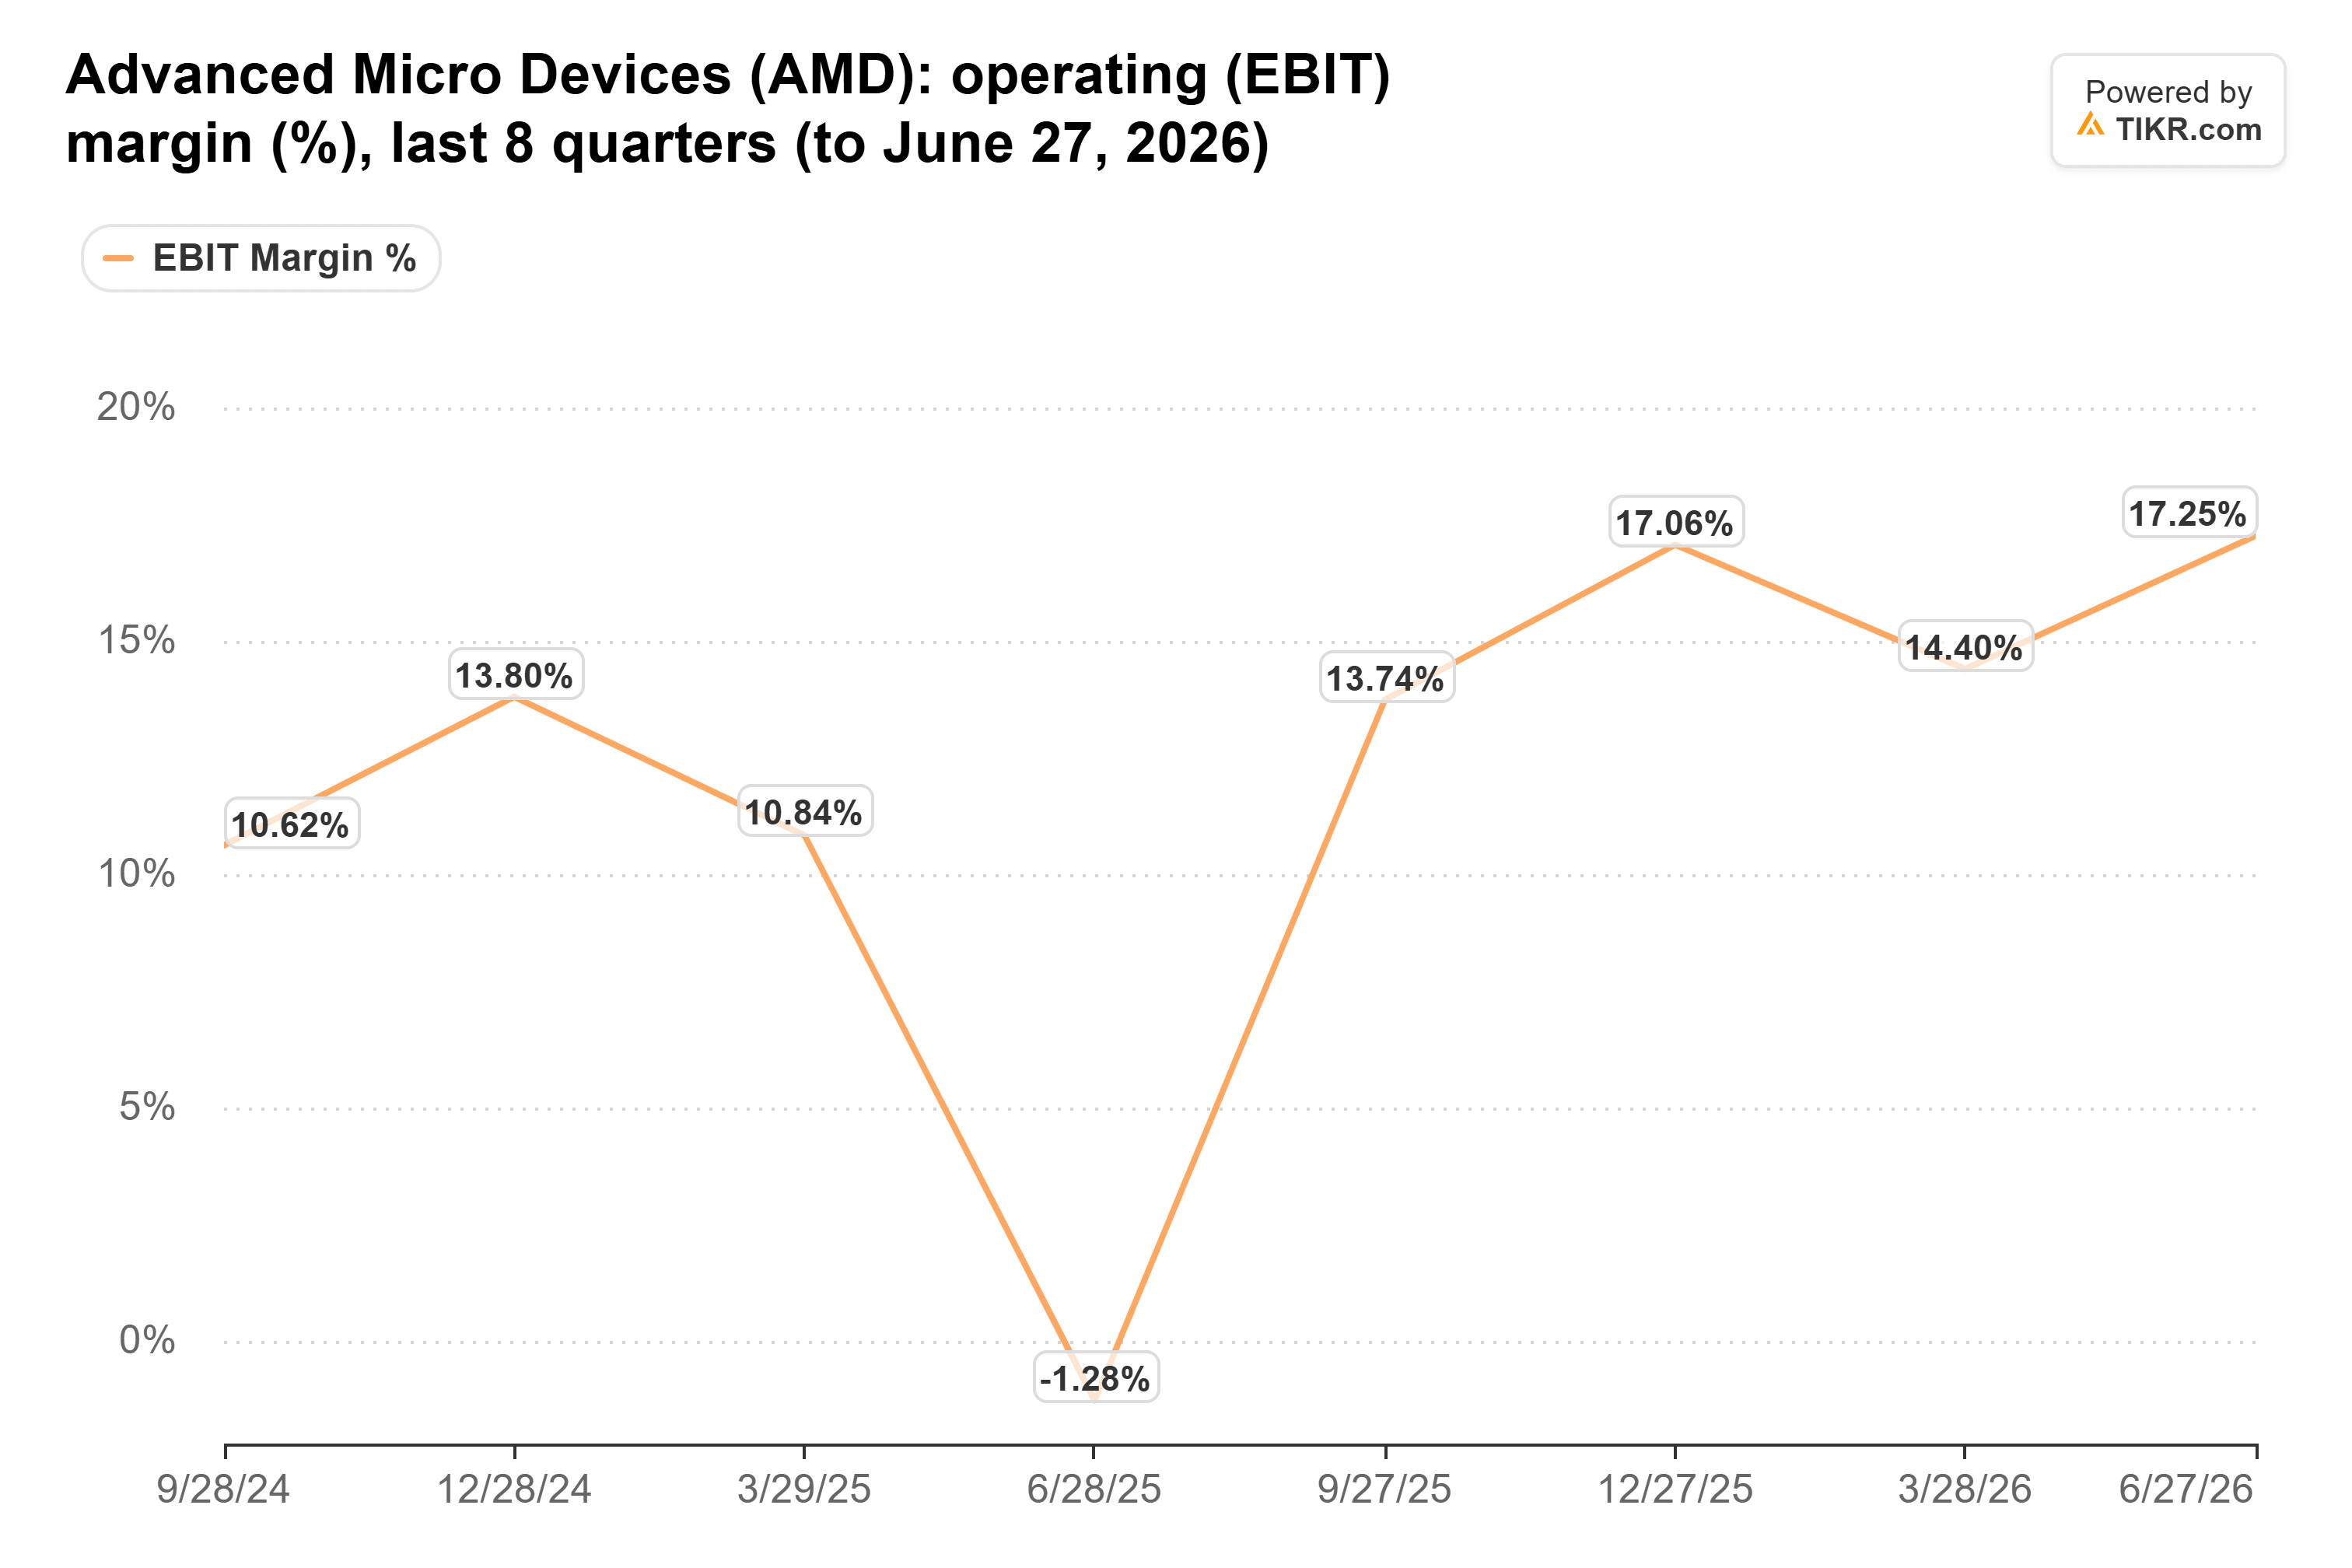
管理层表示,服务器 CPU 的毛利率高于公司平均水平,因此每增加一个服务器芯片都有助于提升整体利润率。AMD 的营业利润率从 2024 年 9 月 28 日当季的 10.6% 上升至 2026 年 6 月 27 日当季的 17.3%。例外情况出现在 2025 年 6 月当季,当时约 8 亿美元的 MI308 相关费用冲击了业绩,导致亏损:
个人电脑仍占 AMD 销售额的四分之一
AMD 的客户端业务在第二季度带来了 31 亿美元的收入,约占销售额的 27%。管理层预计,更高的内存和组件价格将在下半年对个人电脑和游戏需求造成压力。
并非所有智能体都会运行在 AMD 的芯片上。超大规模云服务商基于 Arm Holdings (ARM) 的设计自研服务器 CPU。AMD 表示,其 Venice 芯片的每瓦性能比领先的 Arm 芯片高出 3.3 倍。在同一节目中,另一位小组成员认为,更强大的模型可能需要更少的智能体,这意味着对 CPU 的需求也会减少。
关注周二的服务器数据
AMD 预计第三季度收入约为 130 亿美元,上下浮动 3 亿美元,分析师预期为 130.9 亿美元。我更关心的是服务器收入,看其是否符合管理层对下半年增长超过 80% 的指引。英特尔表示,其服务器收入增长是由平均售价上涨 54% 驱动的。因此,AMD 强劲的出货量增长将表明它正在销售英特尔无法提供的芯片。
在我看来,Mostaque 的观点很有道理。智能体为 CPU 需求提供了长期增长的理由,即使在这轮服务器更新周期之后,而 AMD 是最有能力填补英特尔供应缺口的 CPU 制造商。个人电脑市场的低迷将在本季度造成冲击,但智能体带来的资金并不会流入个人电脑领域。
当然,Mostaque 描述的构建过程需要两到三年时间,所以我们无法仅凭一个季度就知道他是否正确。
那么 AMD 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 AMD 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR 对文中提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


