核心要点
- Alphatec 第三季度营收 2.21 亿美元,未达其自身计划,并下调了 2026 年营收展望至约 8.62 亿美元,股价随后下跌 36%。
- 手术病例数增长约 20%,因此这次因生物制剂业务导致的营收不及预期而引发的抛售似乎反应过度。
- 单病例收入下降约 5%,且 8000 万美元的现金储备为应对再次失误留下的缓冲空间很小。
- Alphatec 还提到胸腰椎手术量有所疲软,这将在 Globus Medical 和 Medtronic 的下一份财报中得到验证。
Alphatec Holdings (ATEC) 这家脊柱公司在周四收盘后公布的第三季度营收未达其自身计划,并下调了全年展望,其股价今日下跌了 36%。
首席执行官 Pat Miles 表示:"第三季度营收未达到我们的预期,主要原因是生物制剂附加销售较低。"
他在电话会议上补充说,"我们观察到胸腰椎手术量增长放缓,我们认为这反映了更广泛的市场趋势。" 如果他的判断正确,那么中下背部手术的放缓趋势也应该在 Globus Medical (GMED) 和 Medtronic (MDT) 的业绩中体现出来。
具体情况
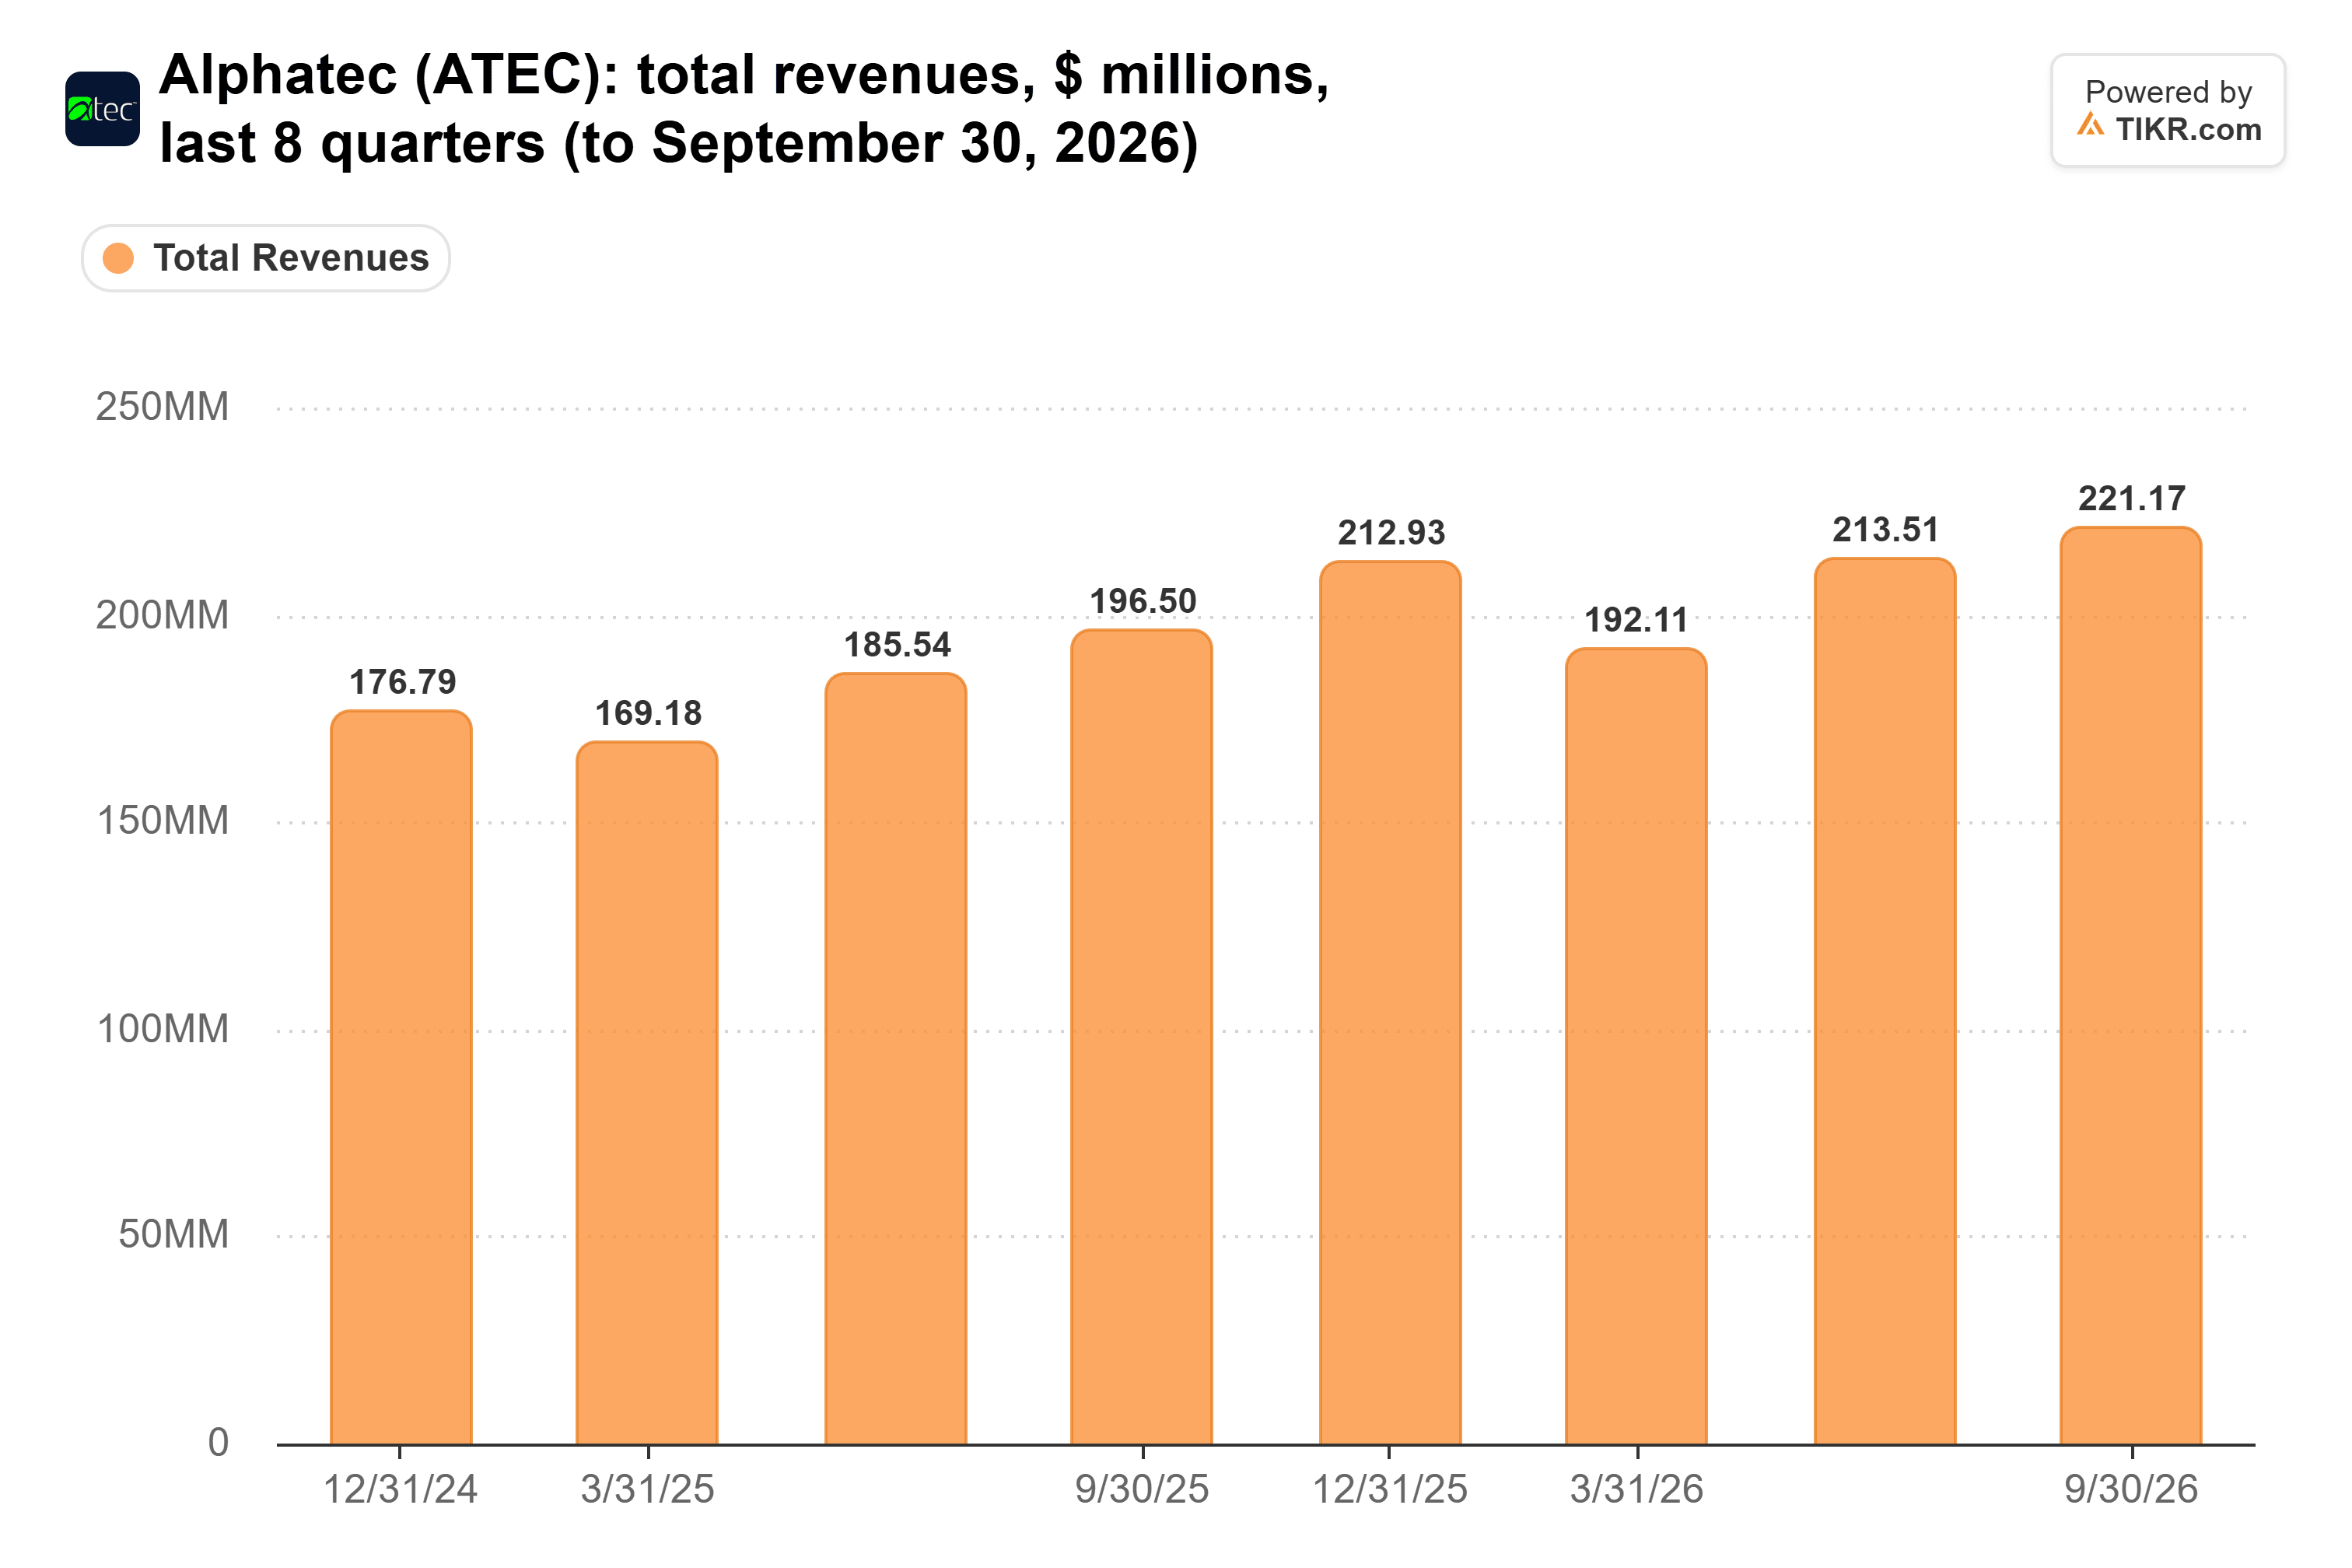
- 营收 2.21 亿美元,同比增长 13%
- 手术病例量增长约 20%
- 2026 年营收展望从 8 月份重申的 8.82 亿美元下调至约 8.62 亿美元
以下是其季度营收情况:
问题在于骨移植材料
生物制剂是外科医生与植入物一起使用的骨移植材料,Alphatec 两者都销售。
本季度硬件收入增加了 2600 万美元,手术收入增加了 2500 万美元,因此生物制剂收入下滑了约 100 万美元,而手术病例量却增长了 20%。单病例收入下降了约 5%。
在我看来,这像是执行层面的问题,不过调整后的 EBITDA 利润率仍扩大了 4 个百分点至 17%。
脊柱领域其他公司即将发布财报
Globus 表示其美国脊柱业务在第二季度增长了 7%,这是其连续第五个季度表现优于市场。如果下周的财报中这一趋势得以保持,那么 Alphatec 的增长放缓看起来更像是其自身的问题。
Medtronic 的颅骨与脊柱技术业务在截至 7 月 31 日的季度中增长了 13%,其中包含额外一周的贡献。Medtronic 也销售 Infuse 骨移植材料,因此其 11 月中旬的财报可能会显示 Alphatec 流失的骨移植材料销售是否流向了竞争对手。
TIKR 追踪了 14 位分析师对 Alphatec Holdings 的评级。有多少人给出"买入"评级?
查看 Alphatec Holdings 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,所有这些信息都集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Alphatec Holdings 的分析师评级
缓冲空间有限
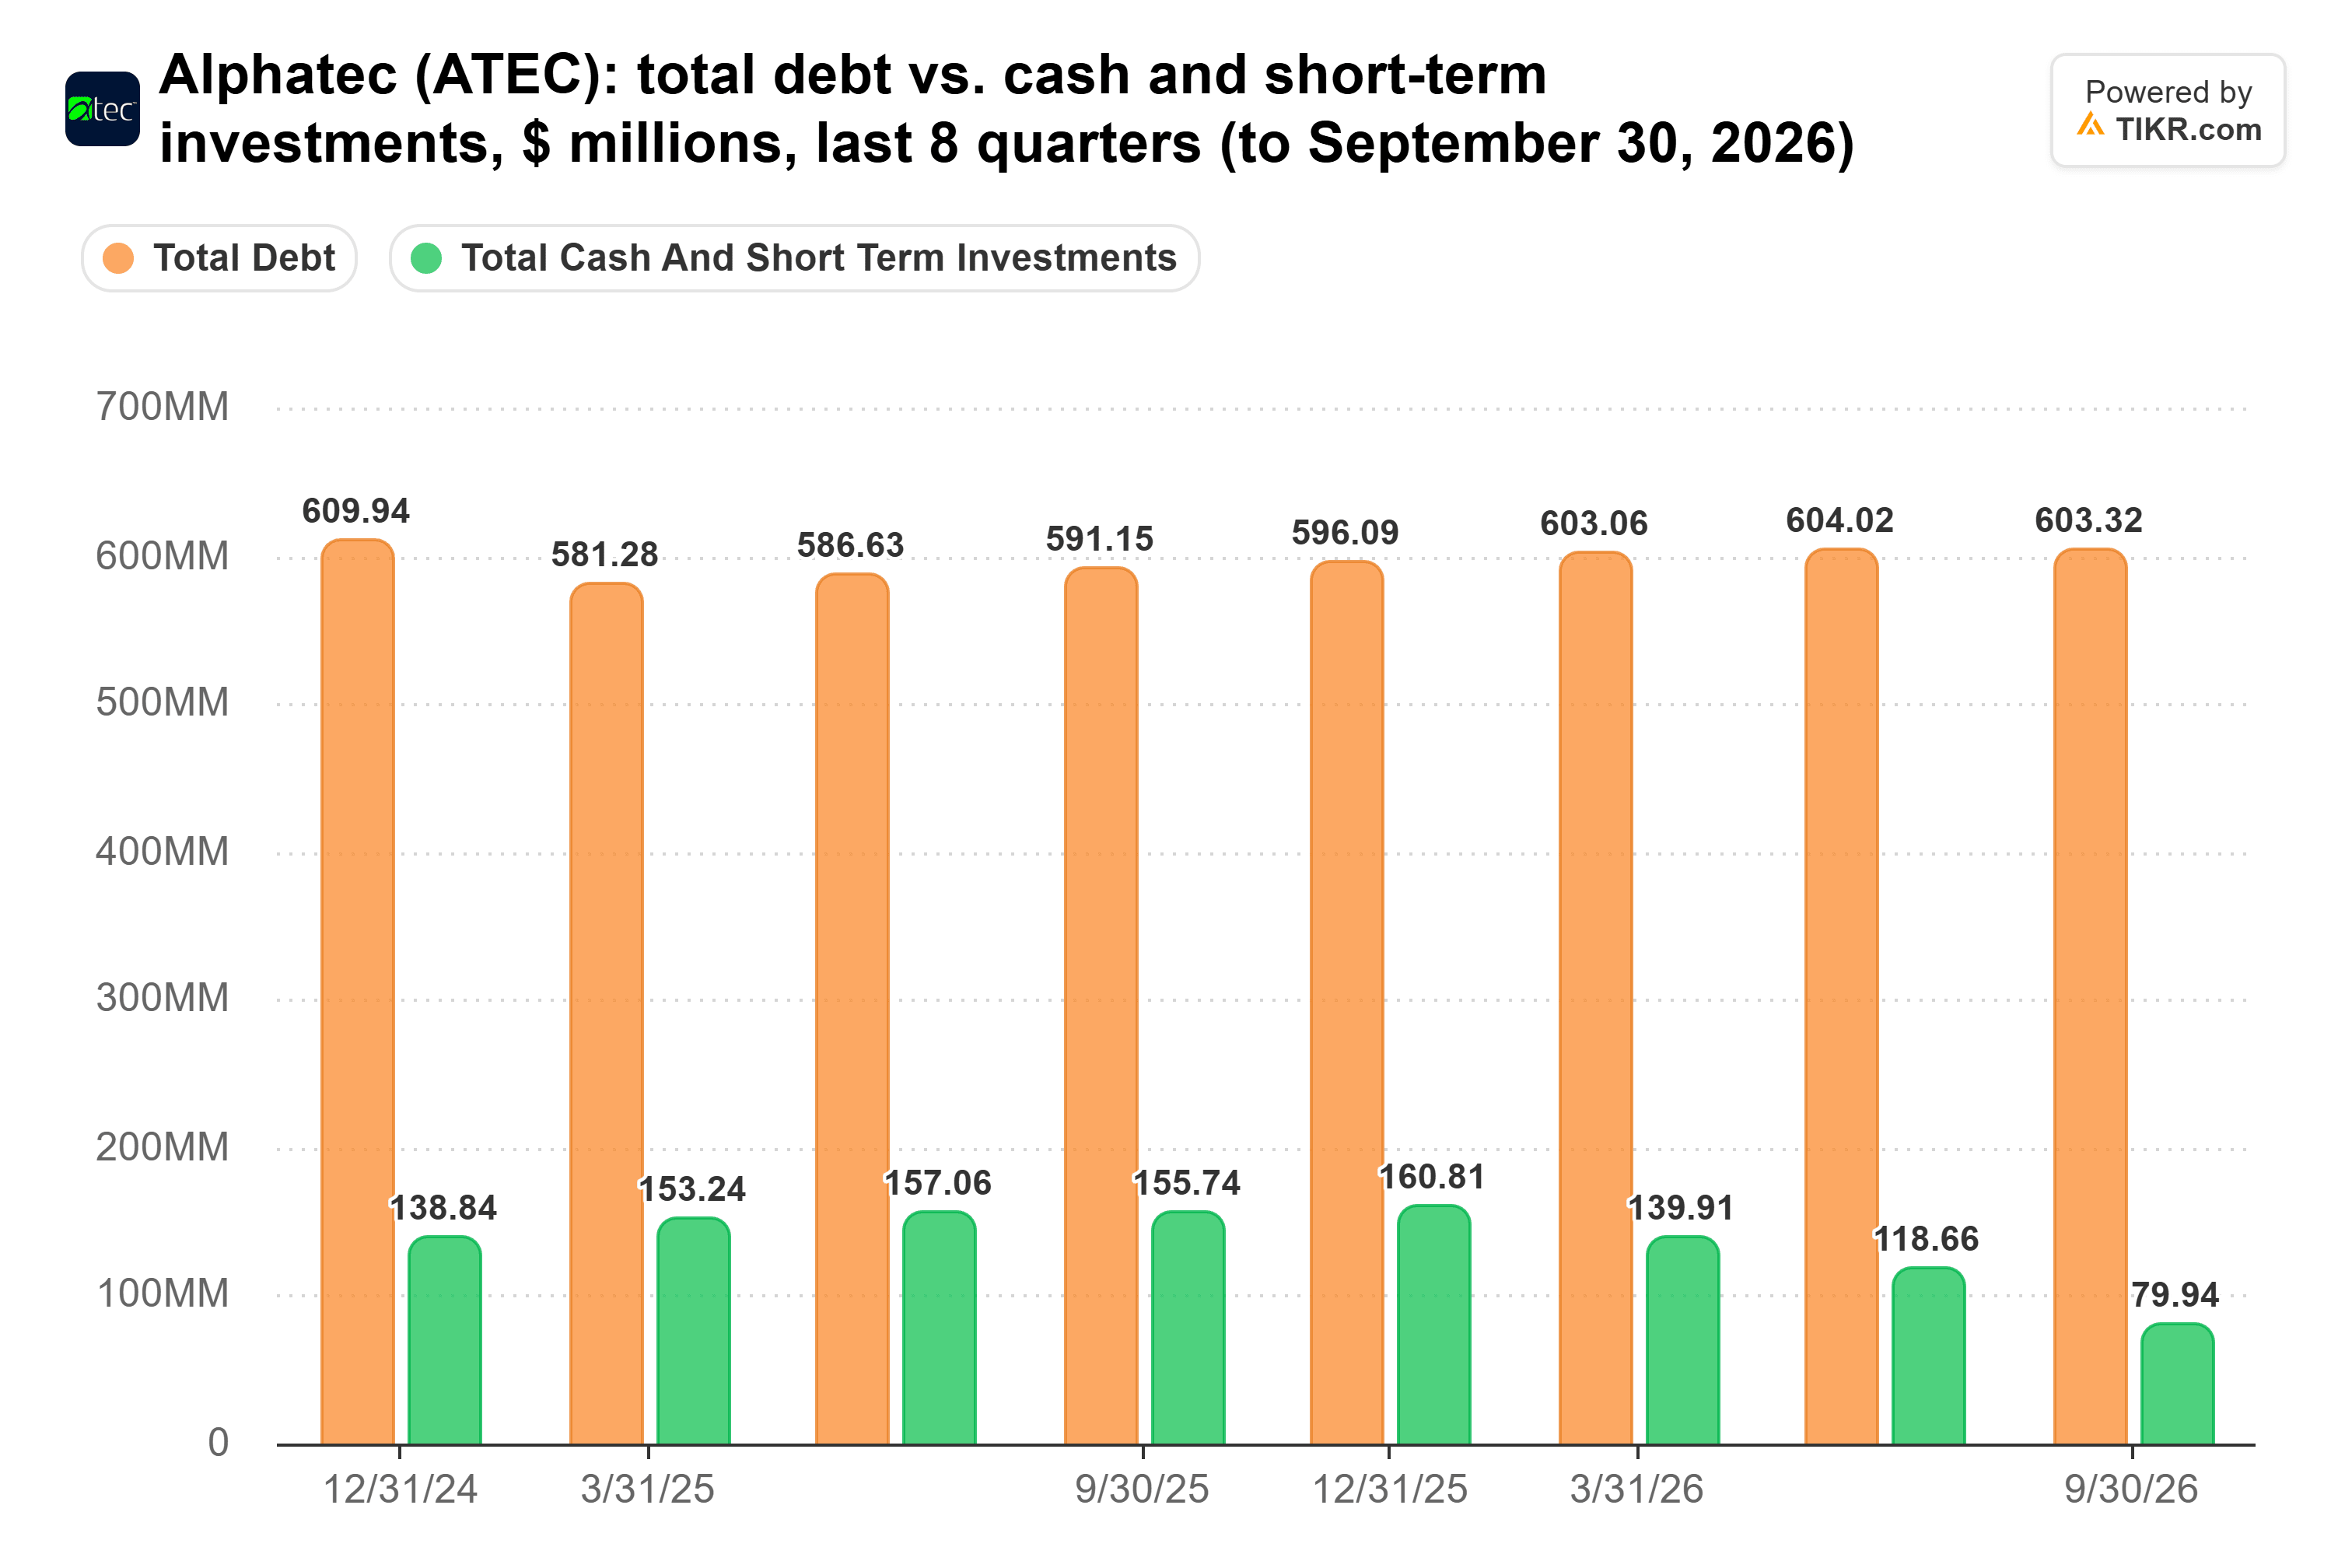
Alphatec 在 9 月底拥有 8000 万美元现金,仅为 2025 年底余额的一半,并且现在预计今年自由现金流约为 1000 万美元,而 1 月份的预期是 2000 万美元。以下是其现金与债务的对比情况:
以下是其远期市销率,今日的下跌使其进一步走低:
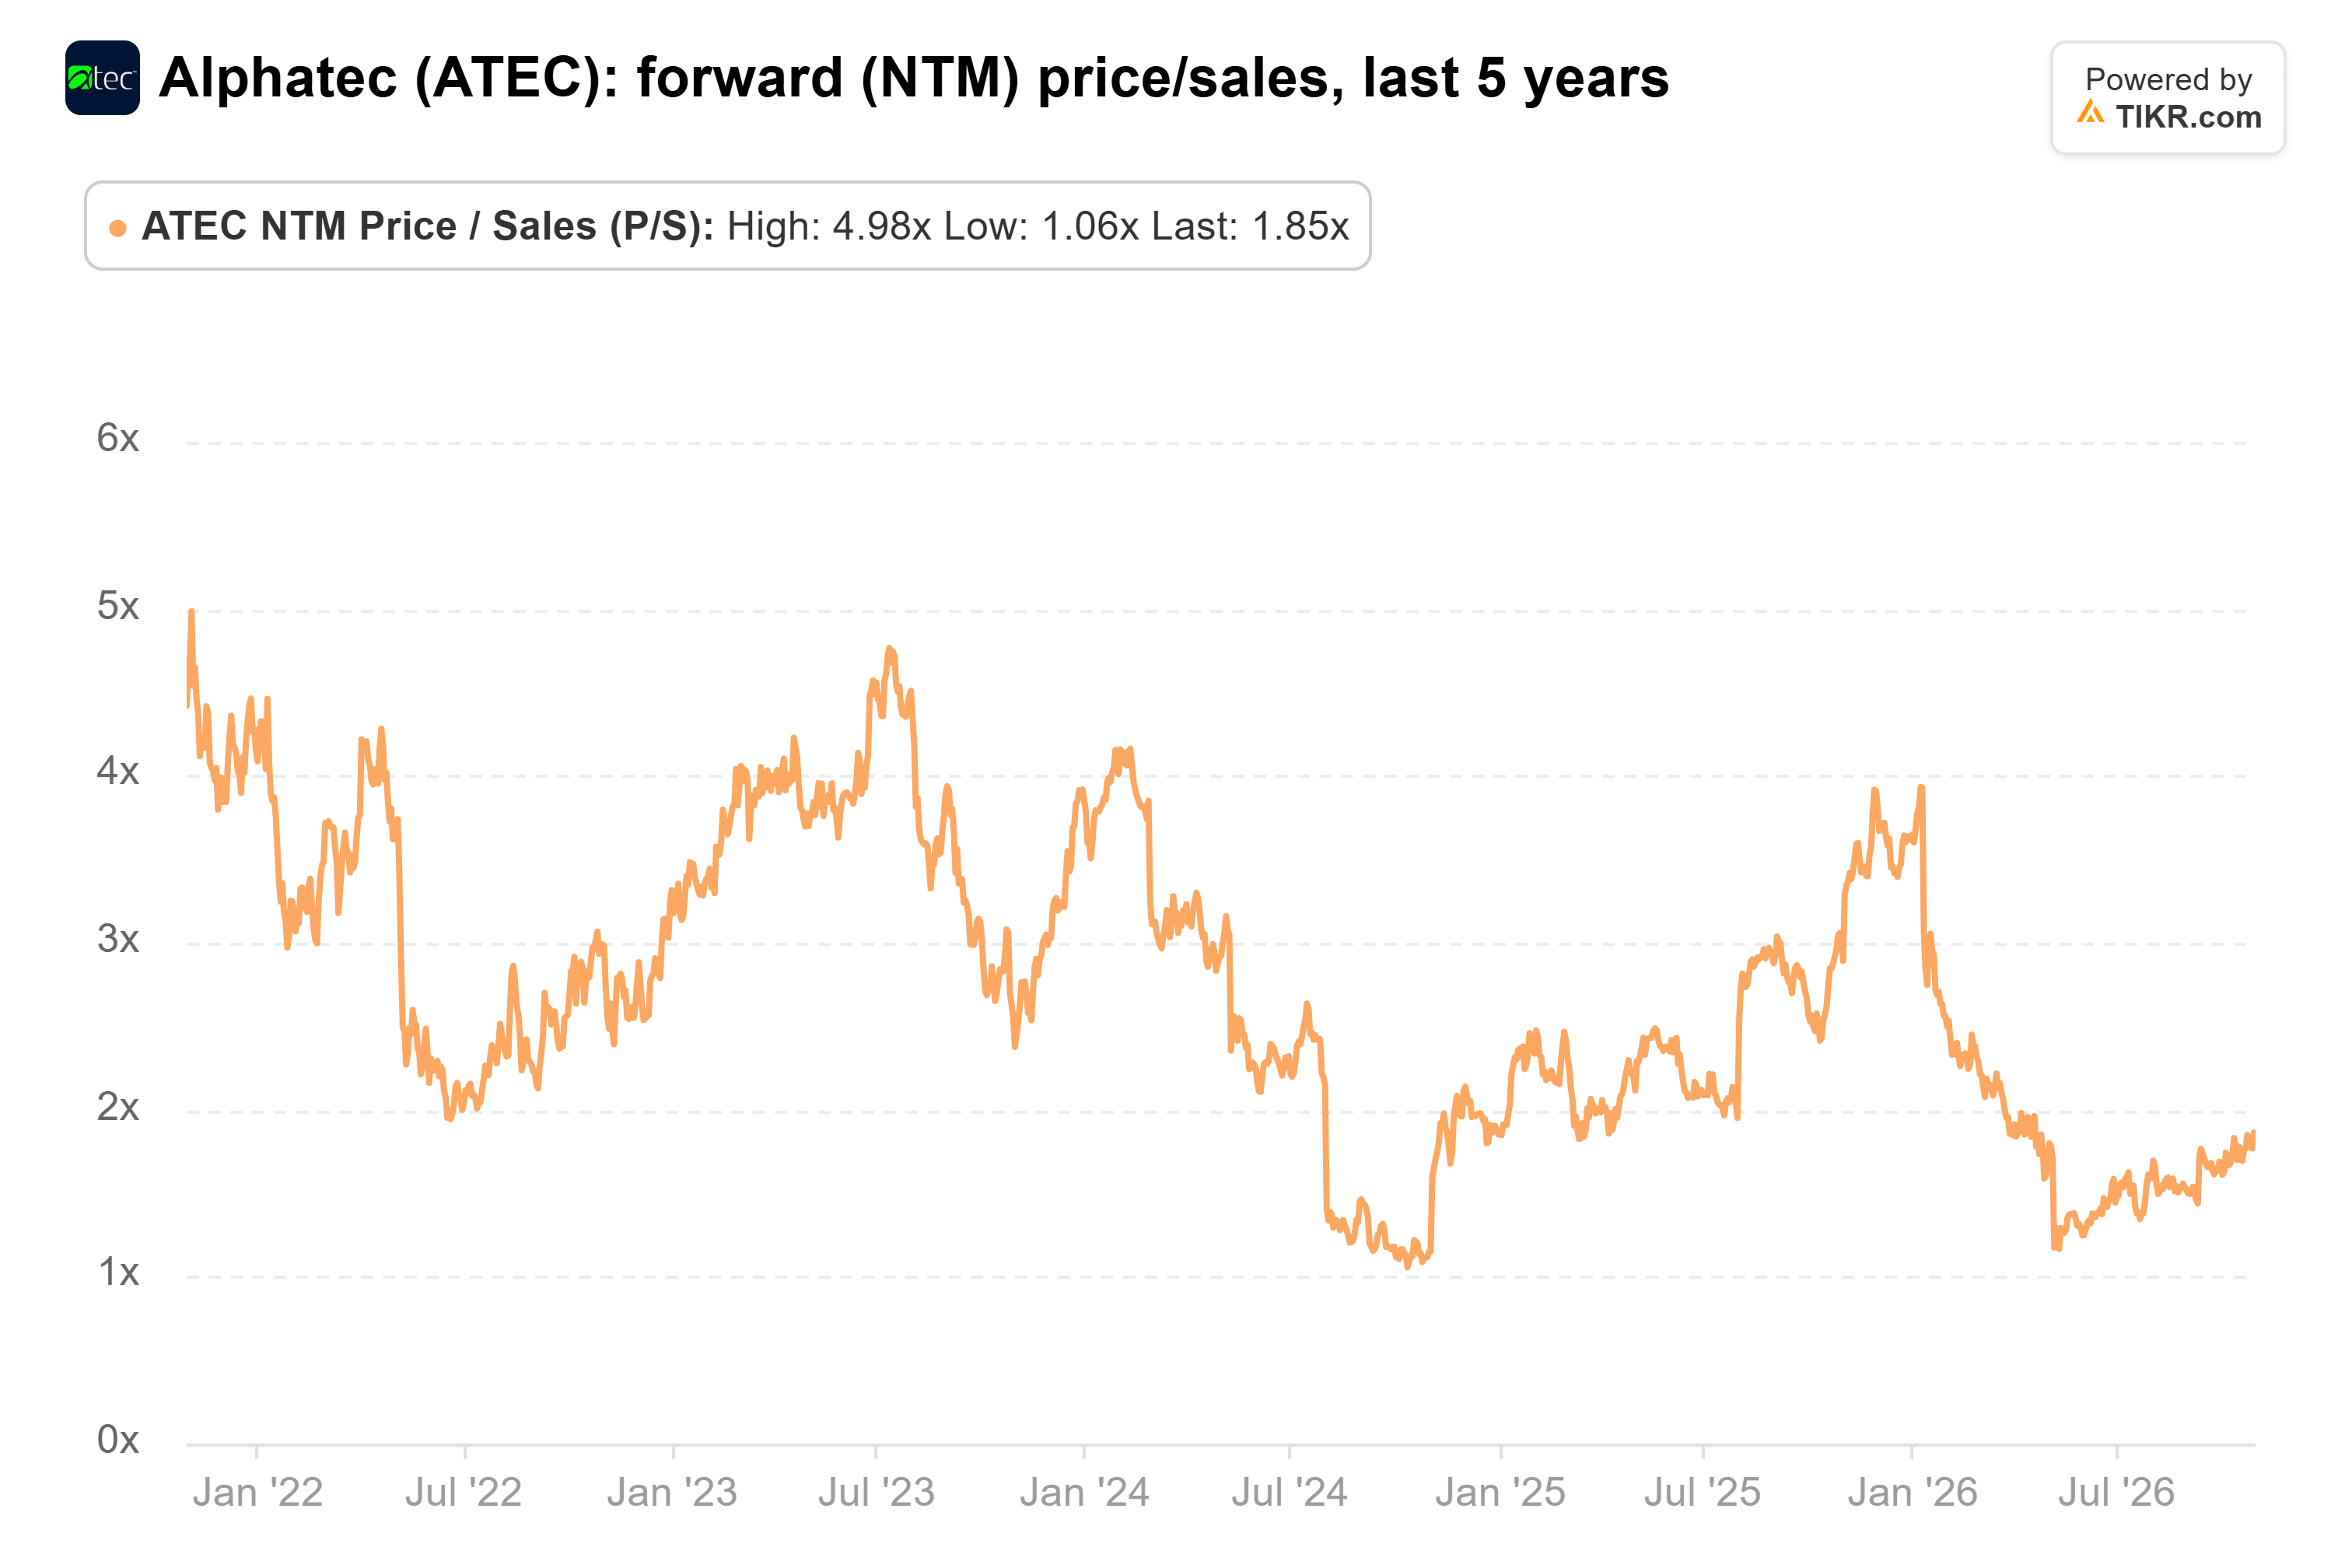
我的看法是:对于一个手术病例量仍增长 20% 且利润率仍在扩大的业务来说,这次下跌似乎反应过度。当然,明年初的第四季度财报将显示生物制剂业务是否已扭转局面。
那么 Alphatec 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Alphatec 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!