


Principais Conclusões
- A margem bruta da TSMC expandiu de 59% no trimestre de junho de 2025 para 68% em junho de 2026, mesmo com a gestão orientando para baixo o próximo trimestre para 66% devido à diluição da aceleração do processo de 2 nanômetros, um pequeno passo atrás perto da escalada do ano.
- Os gastos de capital trimestrais saltaram para US$ 15,59 bilhões no trimestre de junho de 2026, seu nível mais alto nos últimos oito trimestres, cerca de 42% acima do trimestre anterior, enquanto a TSMC elevou seu orçamento de CapEx para 2026 pela terceira vez este ano.
- O múltiplo preço/lucro normalizado dos próximos doze meses (NTM) da TSMC se comprimiu para 22x, próximo à sua média de dois anos e bem abaixo do pico de 30x, após uma venda em 14 de setembro ligada a alertas de segurança da indústria de IA, e não a algo específico da TSMC.
- Os arquivamentos institucionais 13F datados de 30 de junho de 2026 já mostram uma divisão na rua: Coatue e Situational Awareness aumentaram suas posições na TSMC, enquanto Lone Pine, SoftBank e Viking Global reduziram as suas, tudo antes da teleconferência de resultados de julho ou da venda de setembro.
A Margem Bruta da TSMC Acaba de Bater um Recorde, e o Aviso Continua Valendo
Na teleconferência de resultados do 2T26, o CFO Wendell Huang orientou a margem bruta do terceiro trimestre para baixo em 170 pontos-base, para 66%, citando 3 a 4 pontos percentuais de diluição da aceleração íngreme do processo de 2 nanômetros da TSMC. Lido isoladamente, isso soa como uma empresa cedendo margem.
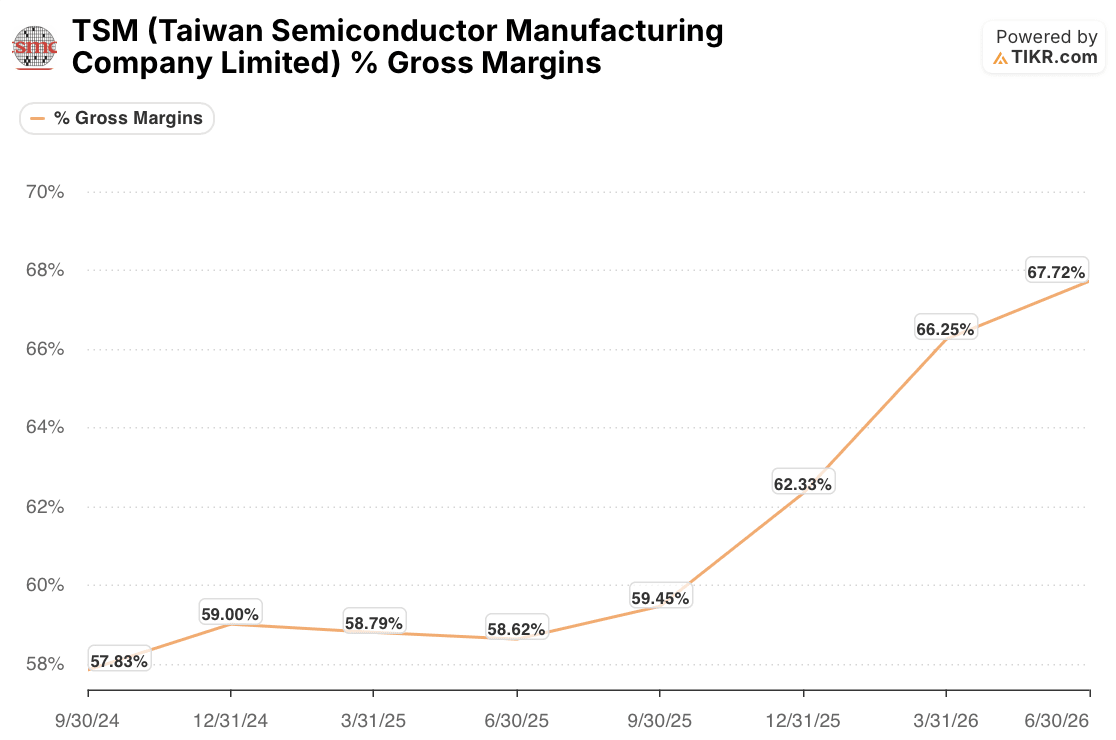
Os dados de margem contam uma história diferente. A margem bruta da TSMC estava em 58,62% ainda no trimestre de junho de 2025. Em março de 2026, havia atingido 66,25%, e em junho de 2026, o mesmo trimestre que Huang descrevia, chegou a 67,72%, o nível mais alto da TSMC nos últimos dois anos e consistente com o valor de 67,7% citado pelo CEO C.C. Wei na teleconferência. O passo orientado para baixo, para 66% no terceiro trimestre, ainda seria a segunda melhor margem da empresa nesse período.
Huang foi explícito sobre por que a diluição não descarrilou a tendência: os esforços de melhoria de custos e uma taxa de utilização da capacidade ligeiramente mais alta compensaram a maior parte do arrasto, e a demanda pelas tecnologias de ponta da TSMC permaneceu forte o suficiente para sustentá-la. O risco de curto prazo sinalizado pela gestão, diluição da aceleração do N2 agora e diluição das fábricas no exterior se ampliando para 3 a 4 pontos percentuais nos anos seguintes, é real. Mas até agora parece um risco para a inclinação de uma tendência de alta, não uma evidência de que a tendência de alta parou.
A TSMC Está Financiando Seu Maior Ano de CapEx Com Seu Próprio Caixa
A TSMC elevou seu orçamento de capital para 2026 três vezes este ano: de US$ 52 bilhões para US$ 56 bilhões em janeiro, para o limite superior dessa faixa em abril, e para US$ 60 bilhões a US$ 64 bilhões em julho.
Wei acrescentou na teleconferência que os próximos três anos de CapEx serão ainda mais significativamente maiores do que os três anteriores, uma frase que ele havia usado no trimestre anterior sobre um número menor. O compromisso atingiu um novo marco físico em junho.
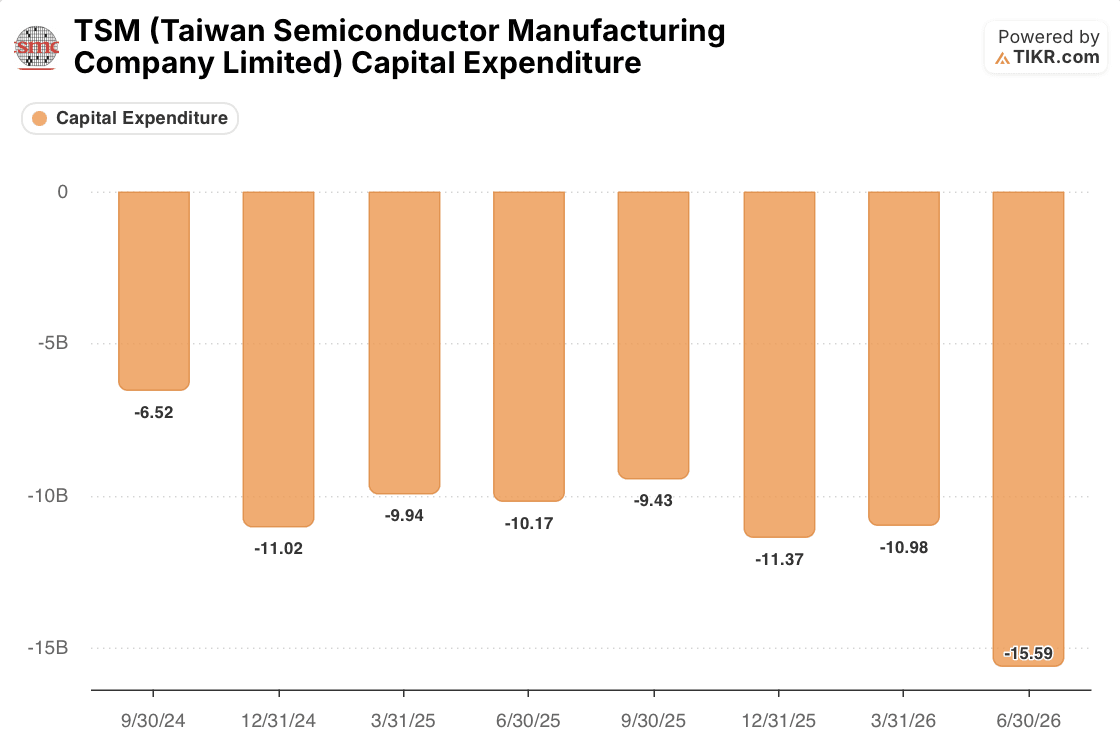
A TSMC gastou US$ 15,59 bilhões em despesas de capital naquele trimestre, seu maior desembolso trimestral nos últimos oito trimestres e cerca de 42% acima dos US$ 10,98 bilhões gastos no trimestre anterior. Parte desse dinheiro está indo para construções que não gerarão receita por anos: a TSMC iniciou as obras em 21 de setembro em um parque de validação de embalagens em Kaohsiung que só começará a operar no quarto trimestre de 2029, e os recém-anunciados US$ 100 bilhões no Arizona elevam o compromisso total da TSMC nos EUA para US$ 265 bilhões, sem um cronograma de construção definido.
Huang disse aos analistas que a TSMC gerou cerca de US$ 24,5 bilhões em fluxo de caixa operacional no mesmo trimestre, o suficiente para cobrir os US$ 15,59 bilhões em CapEx e aproximadamente US$ 4,9 bilhões em dividendos sem novos empréstimos. Isso importa porque significa que os gastos da TSMC são uma aposta em sua própria leitura da demanda, não uma empresa buscando dívida para acompanhar os rivais.
Por Que o Múltiplo da Ação da TSMC Caiu Mesmo Com o Negócio Mais Forte
Nada da expansão de margem ou da expansão financiada por caixa explica o movimento recente no próprio múltiplo da TSMC.

A TSMC está sendo negociada a 22,46x os lucros normalizados futuros na última leitura, próximo à sua média de dois anos de 22,41x e bem abaixo do máximo de 29,65x atingido anteriormente nesse intervalo. O múltiplo caiu acentuadamente em meados de setembro, no mesmo período coberto pelas agências de notícias aqui: em 14 de setembro, Dario Amodei, da Anthropic, publicou um ensaio pedindo que as empresas de IA desacelerem o desenvolvimento de modelos, Sam Altman disse que a OpenAI não buscaria um IPO este ano devido a preocupações de segurança, e as ações de chips em Taipei, Seul e o índice de semiconductores da Filadélfia venderam em simpatia, incluindo a TSMC, junto com uma queda de 13,2% na SoftBank. Nenhuma dessas notícias mencionou os próprios resultados da TSMC.
A receita do 2T, divulgada separadamente em 10 de setembro, subiu 53,3% em relação ao ano anterior para aproximadamente US$ 16,1 bilhões. Os arquivamentos 13F neste lote, todos datados do período de relatório de 30 de junho de 2026 e arquivados antes da teleconferência de julho ou da venda de setembro, já mostram uma reação dividida: a Coatue aumentou sua posição na TSMC em 7,6% para 9,3 milhões de ADRs e a Situational Awareness elevou sua posição para 2,6 milhões de ações, enquanto a Lone Pine reduziu sua posição em 92,7%, a SoftBank cortou 71,5% e a Viking Global reduziu 29%. Essa divergência antecede o choque de sentimento, o que sugere que alguns detentores já questionavam o cronograma de retorno da expansão antes que os alertas de segurança de IA dessem ao mercado mais amplo um motivo para vender.
O Múltiplo, Não a Margem, É Onde o Risco Reside
Os próprios números da TSMC não sustentam a ideia de que o capex de IA está rachando sob seu próprio peso, pelo menos ainda não. As margens são as mais altas nos últimos dois anos, a receita está se capitalizando a mais de 50% ano a ano, e a expansão é autofinanciada em vez de financiada por dívida. O risco de estabilidade financeira sinalizado pelo Banco de Compensações Internacionais no início de setembro, financiamento de IA opaco e pesado em dívida, é real, mas reside com os clientes da TSMC e seus financiadores, não no próprio balanço patrimonial da TSMC.
O risco de curto prazo mais concreto já está na própria orientação da TSMC: uma margem bruta de 66% para o terceiro trimestre, um ponto percentual completo abaixo do realizado em junho, além de uma capacidade de embalagem avançada que C.C. Wei chamou de muito apertada e uma lacuna oferta-demanda que ele chamou de muito grande sem colocar um número nisso.
Se a margem bruta do terceiro trimestre vier dentro ou acima da orientação de 66% quando a TSMC reportar em outubro, e o orçamento de CapEx não precisar de uma quarta elevação neste ciclo, o caso para o múltiplo se reavaliar de volta para sua faixa histórica de 26x a 29x fica mais forte. Se a margem escorregar mais, ou a diluição no exterior sinalizada por Huang para estágios posteriores aparecer mais cedo do que o orientado, os fundos que cortaram posições na TSMC em junho parecerão precoces, e não errados.
Você Deve Investir na Taiwan Semiconductor Manufacturing Company Limited?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação TSM e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de avaliação se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a Taiwan Semiconductor Manufacturing Company Limited ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação TSM Gratuitamente no TIKR →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, as carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


