


Principais Estatísticas da Ação da The Trade Desk
- Preço Atual: $13.92
- Preço-Alvo (Médio): ~$23
- Alvo Médio do Mercado (mean): ~$14
- Retorno Total Potencial: ~65%
- TIR Anualizada: ~12% / ano
Agora ao Vivo: Descubra quanto upside suas ações favoritas podem ter usando o novo Modelo de Valuation da TIKR (É gratuito) >>>
O Que Aconteceu?
A The Trade Desk (TTD) atingiu um ponto na queda em que o preço-alvo médio dos analistas não está mais acima do preço da ação. Em 18 de setembro, a Guggenheim elevou seu alvo para $13 a partir de $12 e manteve uma recomendação Neutra. A ação fechou o dia a $13,92. O que torna esse aumento revelador é seu motivo: a Guggenheim elevou o número devido às recentes demissões da empresa, aumentando sua estimativa de EBITDA para 2027 em cerca de 23% com base em economias anuais esperadas de aproximadamente $150 milhões. A ação mais construtiva dos analistas em semanas foi uma aposta na disciplina de custos, e mesmo isso não conseguiu elevar o alvo acima do preço de mercado.
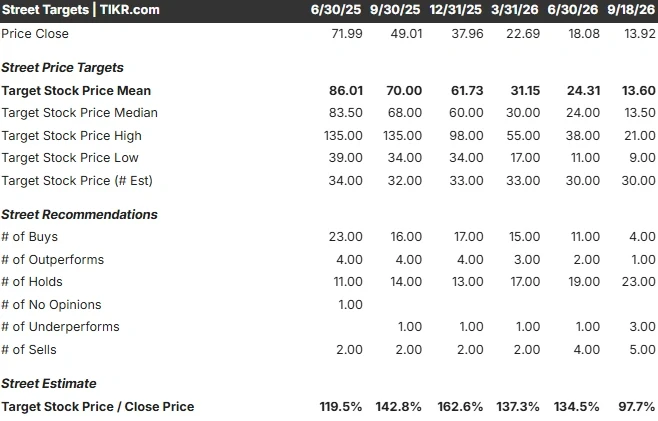
O alvo médio do mercado agora está próximo de $13,60, logo abaixo do preço atual, de acordo com dados da TIKR. Um ano atrás, esse mesmo painel tinha uma média acima de $70. A questão é se uma empresa que ainda gera caixa e ganha participação de mercado merece negociar com a previsão mediana abaixo da água.
Um Ano de Alvos Perseguindo o Preço para Baixo
O colapso nas expectativas tem sido metódico. O histórico de alvos do mercado na TIKR mostra a média caindo de cerca de $86 em meados de 2025 para $70, depois $62, depois $31 em março, e agora para $13,60. Cada corte seguiu o preço para baixo em vez de liderá-lo. Um ano atrás, o painel era fortemente inclinado para Compra; hoje ele possui 4 Compras, 1 Supera o Mercado, 23 Neutras, 3 Abaixo do Mercado e 5 Vendas, com alvos individuais variando de $9 a $21. O mercado não ficou violentamente baixista, mas sim rendeu sua convicção.
A causa foi o resultado do segundo trimestre em 6 de agosto. A receita de $715 milhões cresceu apenas 3% em relação ao ano anterior e ficou abaixo dos aproximadamente $751 milhões esperados; o EPS ajustado de $0,34 ficou abaixo da estimativa de $0,40. Pior foi a previsão: receita do terceiro trimestre de pelo menos $650 milhões, implicando uma queda de cerca de 12% em relação ao ano anterior. Para uma empresa que capitalizou receita a uma taxa de 34% ao longo de sua vida pública, uma previsão de contração é o que quebrou os modelos. O CEO Jeff Green não amenizou, dizendo aos investidores que a empresa "não executou tão bem quanto poderia", e atribuindo grande parte do restante à pressão macro em anunciantes de bens de consumo embalados e automotivos, que juntos representam cerca de 25% dos negócios da plataforma.
Veja estimativas históricas e futuras para a ação da The Trade Desk (É gratuito!) >>>
O Reset pelo Qual os Investidores Estão Realmente Pagando
O que separa este trimestre das quedas anteriores é que a empresa agora está encolhendo para se ajustar. Em 3 de setembro, ela anunciou um corte de aproximadamente 15% do quadro de funcionários (cerca de 575 cargos), com encargos de $39 a $51 milhões impactando o terceiro trimestre. Um dia depois, a S&P Dow Jones Indices confirmou que a TTD sairia do S&P 500 no rebalanceamento de 21 de setembro, caindo dois níveis para o SmallCap 600 pouco mais de um ano após ingressar. A mudança de índice não altera a receita, mas as demissões são o número no qual o caso analítico construtivo agora se apoia.
O novo CFO Nate Olmstead, que ingressou em julho vindo da Penguin Solutions, enquadrou a filosofia de forma clara na chamada: investir "com convicção em áreas onde vemos retornos atrativos" e ser "igualmente disciplinado em todos os outros lugares." Os indicadores que ele herdou são mais saudáveis do que a linha de receita sugere, com a receita sob Planos de Negócios Conjuntos ainda capitalizando a seis vezes a taxa geral da empresa, e TV conectada e áudio ambos crescendo em dois dígitos. A aposta embutida no alvo de $13 é que essa disciplina protege a margem enquanto a equipe de crescimento estabiliza a receita.
A TTD negocia perto de 8,8x o EV/EBITDA futuro, contra a DoubleVerify a cerca de 7,0x e a Magnite a 12,4x, um múltiplo de meio de tabela para o claro líder em escala em compras programáticas independentes. O prêmio que o mercado uma vez pagou pelo claro líder de qualidade da categoria quase desapareceu por completo, e é isso que torna o nível digno de uma análise em vez de uma rejeição reflexiva.

Veja como a The Trade Desk se sai contra seus pares na TIKR (É gratuito!) >>>
Análise do Modelo Avançado da TIKR
- Preço Atual: $13.92
- Preço-Alvo (Médio): ~$23
- Retorno Total Potencial: ~65%
- TIR Anualizada: ~12% / ano

O cenário médio da TIKR, realizado no final de 2030, valoriza a ação perto de $23, um retorno total de cerca de 65% e uma TIR de aproximadamente 12% ao ano a partir do preço atual. Ele não precisa de um retorno ao hipercrescimento. Os dois motores de receita são a continuação da expansão de TV conectada e áudio, onde o áudio já é o canal de crescimento mais rápido, e o flywheel dos Planos de Negócios Conjuntos, onde a receita sob esses compromissos de longo prazo com marcas cresce várias vezes mais rápido do que a empresa como um todo. O motor de margem é a mudança plurianual de cargas de trabalho da nuvem pública para data centers próprios, um fator de pressão de custos em 2026 que a gestão enquadra como alavancagem operacional posterior, agora reforçada pelas demissões. O principal risco é que a fraqueza em bens de consumo embalados e automotivos se prove estrutural em vez de cíclica, o que puxaria todo o caso de crescimento para baixo.
A tensão honesta aqui favorece a ação. O cenário baixo da TIKR ainda chega perto de $19, acima do preço atual de $13,92, o que significa que o mercado atualmente está precificando a ação abaixo até mesmo do resultado pessimista do modelo. O upside é que uma macro estabilizada mais uma disciplina real de custos restaura um crescimento de dígitos médios e uma reavaliação em direção ao cenário médio. O downside é que a queda prevista se estende até 2027 e a compressão de múltiplos que definiu dois anos ainda tem espaço para continuar.
Conclusão
O próximo teste real é o relatório do terceiro trimestre, previsto para 5 de novembro. A gestão previu receita de pelo menos $650 milhões, então o número divulgado contra essa barreira é a primeira leitura: um resultado acima que estreita a queda implícita aponta para pressão cíclica, enquanto um número igual ou abaixo da previsão confirma a rendição do mercado. Observe o EBITDA ajustado tão de perto quanto a receita, porque o terceiro trimestre é o primeiro a mostrar se as demissões protegem a margem enquanto a receita se contrai, e observe a previsão do quarto trimestre com igual atenção. Até lá, a TTD ocupa o raro lugar de negociar acima do alvo médio dos analistas que a cobrem, com um modelo que sugere que os últimos dois anos exageraram.
Você Deve Investir na The Trade Desk?
A única maneira de realmente saber é olhar os números você mesmo. A TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a The Trade Desk e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma watchlist gratuita para acompanhar a The Trade Desk ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a The Trade Desk na TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar da TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, holdings dos principais investidores globais e mais com a TIKR.
Aviso Legal:
Observe que os artigos da TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


