Principais Estatísticas da Ação da Carvana
- Preço Atual: $65.11
- Preço-Alvo (Médio): ~$116
- Preço-Alvo do Mercado: ~$83
- Retorno Total Potencial: ~78%
- TIR Anualizada: ~14% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
Carvana Co. (CVNA) fechou a $65.11 em 18 de setembro, cerca de um terço abaixo da máxima de 52 semanas de $97.38 e de volta próximo à extremidade inferior de sua faixa de negociação, após apresentar o trimestre mais forte de sua história. Parte dessa queda é autoinfligida: após a divulgação dos resultados em 29 de julho, uma previsão de lucro anual mais moderada fez as ações caírem até 15% em uma sessão. Mas o movimento mais recente foi de natureza macroeconômica. Em 16 de setembro, o Federal Reserve elevou sua taxa básica para 3,75%-4,00%, seu primeiro aumento desde 2023, e reacendeu um temor que acompanha o setor de carros usados o ano todo: o de que os tomadores de empréstimos subprime estão ficando inadimplentes em seus financiamentos de veículos em um ritmo recorde.
Portanto, os investidores estão avaliando se esse temor de setembro é específico da Carvana ou do setor em que ela atua. A empresa cresceu suas unidades de varejo em 38% enquanto a indústria de veículos usados encolheu, e fez isso enquanto registrava rentabilidade recorde.
A Venda de Setembro Tem a Ver com Crédito
Divulgada em 29 de julho, a receita do segundo trimestre atingiu $7,376 bilhões, um aumento de 52% em relação ao ano anterior e um recorde trimestral. O EBITDA ajustado atingiu um recorde de $769 milhões, a receita operacional pelo GAAP foi de $680 milhões, e o lucro líquido atingiu um recorde de $513 milhões, um aumento de $205 milhões em relação ao ano anterior, com uma margem de 7,0%. As unidades de varejo cresceram 38% para 197.325, contra uma indústria de veículos usados que contraiu em dígitos baixos a médios, e a receita superou a estimativa do mercado de $6,91 bilhões em 6,8%.
A ação caiu mesmo assim após essa divulgação, porque a previsão de EBITDA ajustado para o ano todo ficou abaixo da expectativa do mercado. Esse foi um tropeço específico da empresa. Em setembro, a pressão veio de fora da empresa. De acordo com a Fitch Ratings, a parcela de tomadores subprime com pelo menos 60 dias de atraso em seus empréstimos automotivos atingiu o nível mais alto já registrado no início deste ano, ficando próximo de 7% antes de uma queda sazonal, as piores leituras em aproximadamente três décadas. Esses dados pesam sobre todo financiador de carros usados, e não são um problema exclusivo dos outros: a Carvana financia uma grande parte dos carros que vende, e uma fatia significativa dessa carteira é de crédito não-prime. Portanto, quando o Fed elevou as taxas em 16 de setembro e sinalizou que outro aumento era possível ainda este ano, a interpretação foi imediata, porque taxas mais altas apertam exatamente esses tomadores.

Veja estimativas históricas e futuras para a ação da Carvana (É gratuito!) >>>
A Taxa Que o Mercado Está Observando, nas Palavras do CFO
Na Conferência Automotiva do J.P. Morgan em agosto, o CFO Mark Jenkins nomeou o benchmark específico que impulsiona o preço dos empréstimos aos clientes da Carvana. "A taxa do Tesouro de 2 anos é uma taxa de referência chave que impacta a taxa direcionada ao cliente em empréstimos automotivos", disse Jenkins, acrescentando que conforme ela se move, "de modo geral, buscamos repassar essa taxa para as taxas de nossos clientes", com variabilidade no tempo e no grau.
Jenkins foi franco ao dizer que as taxas de juros e o combustível custaram caro para a empresa no trimestre, com os preços mais altos do combustível sozinhos adicionando aproximadamente $75 por carro. A Carvana ainda registrou EBITDA recorde com ambos os fatores atuando, o que sugere que eles são cíclicos e não estruturais. Ele foi igualmente claro que o negócio opera com muitas variáveis: preços de tabela, ofertas de troca, taxas de frete, marketing e taxas de juros, tudo flexiona trimestre a trimestre para atingir um equilíbrio desejado entre volume e lucro. Sobre a oferta, Jenkins enquadrou o outro lado da pressão no crédito como algo positivo, já que uma maior oferta de carros usados "tem a oportunidade de tornar os carros usados um pouco mais acessíveis para os clientes".
Um Prêmio Que o Crescimento Precisa Justificar
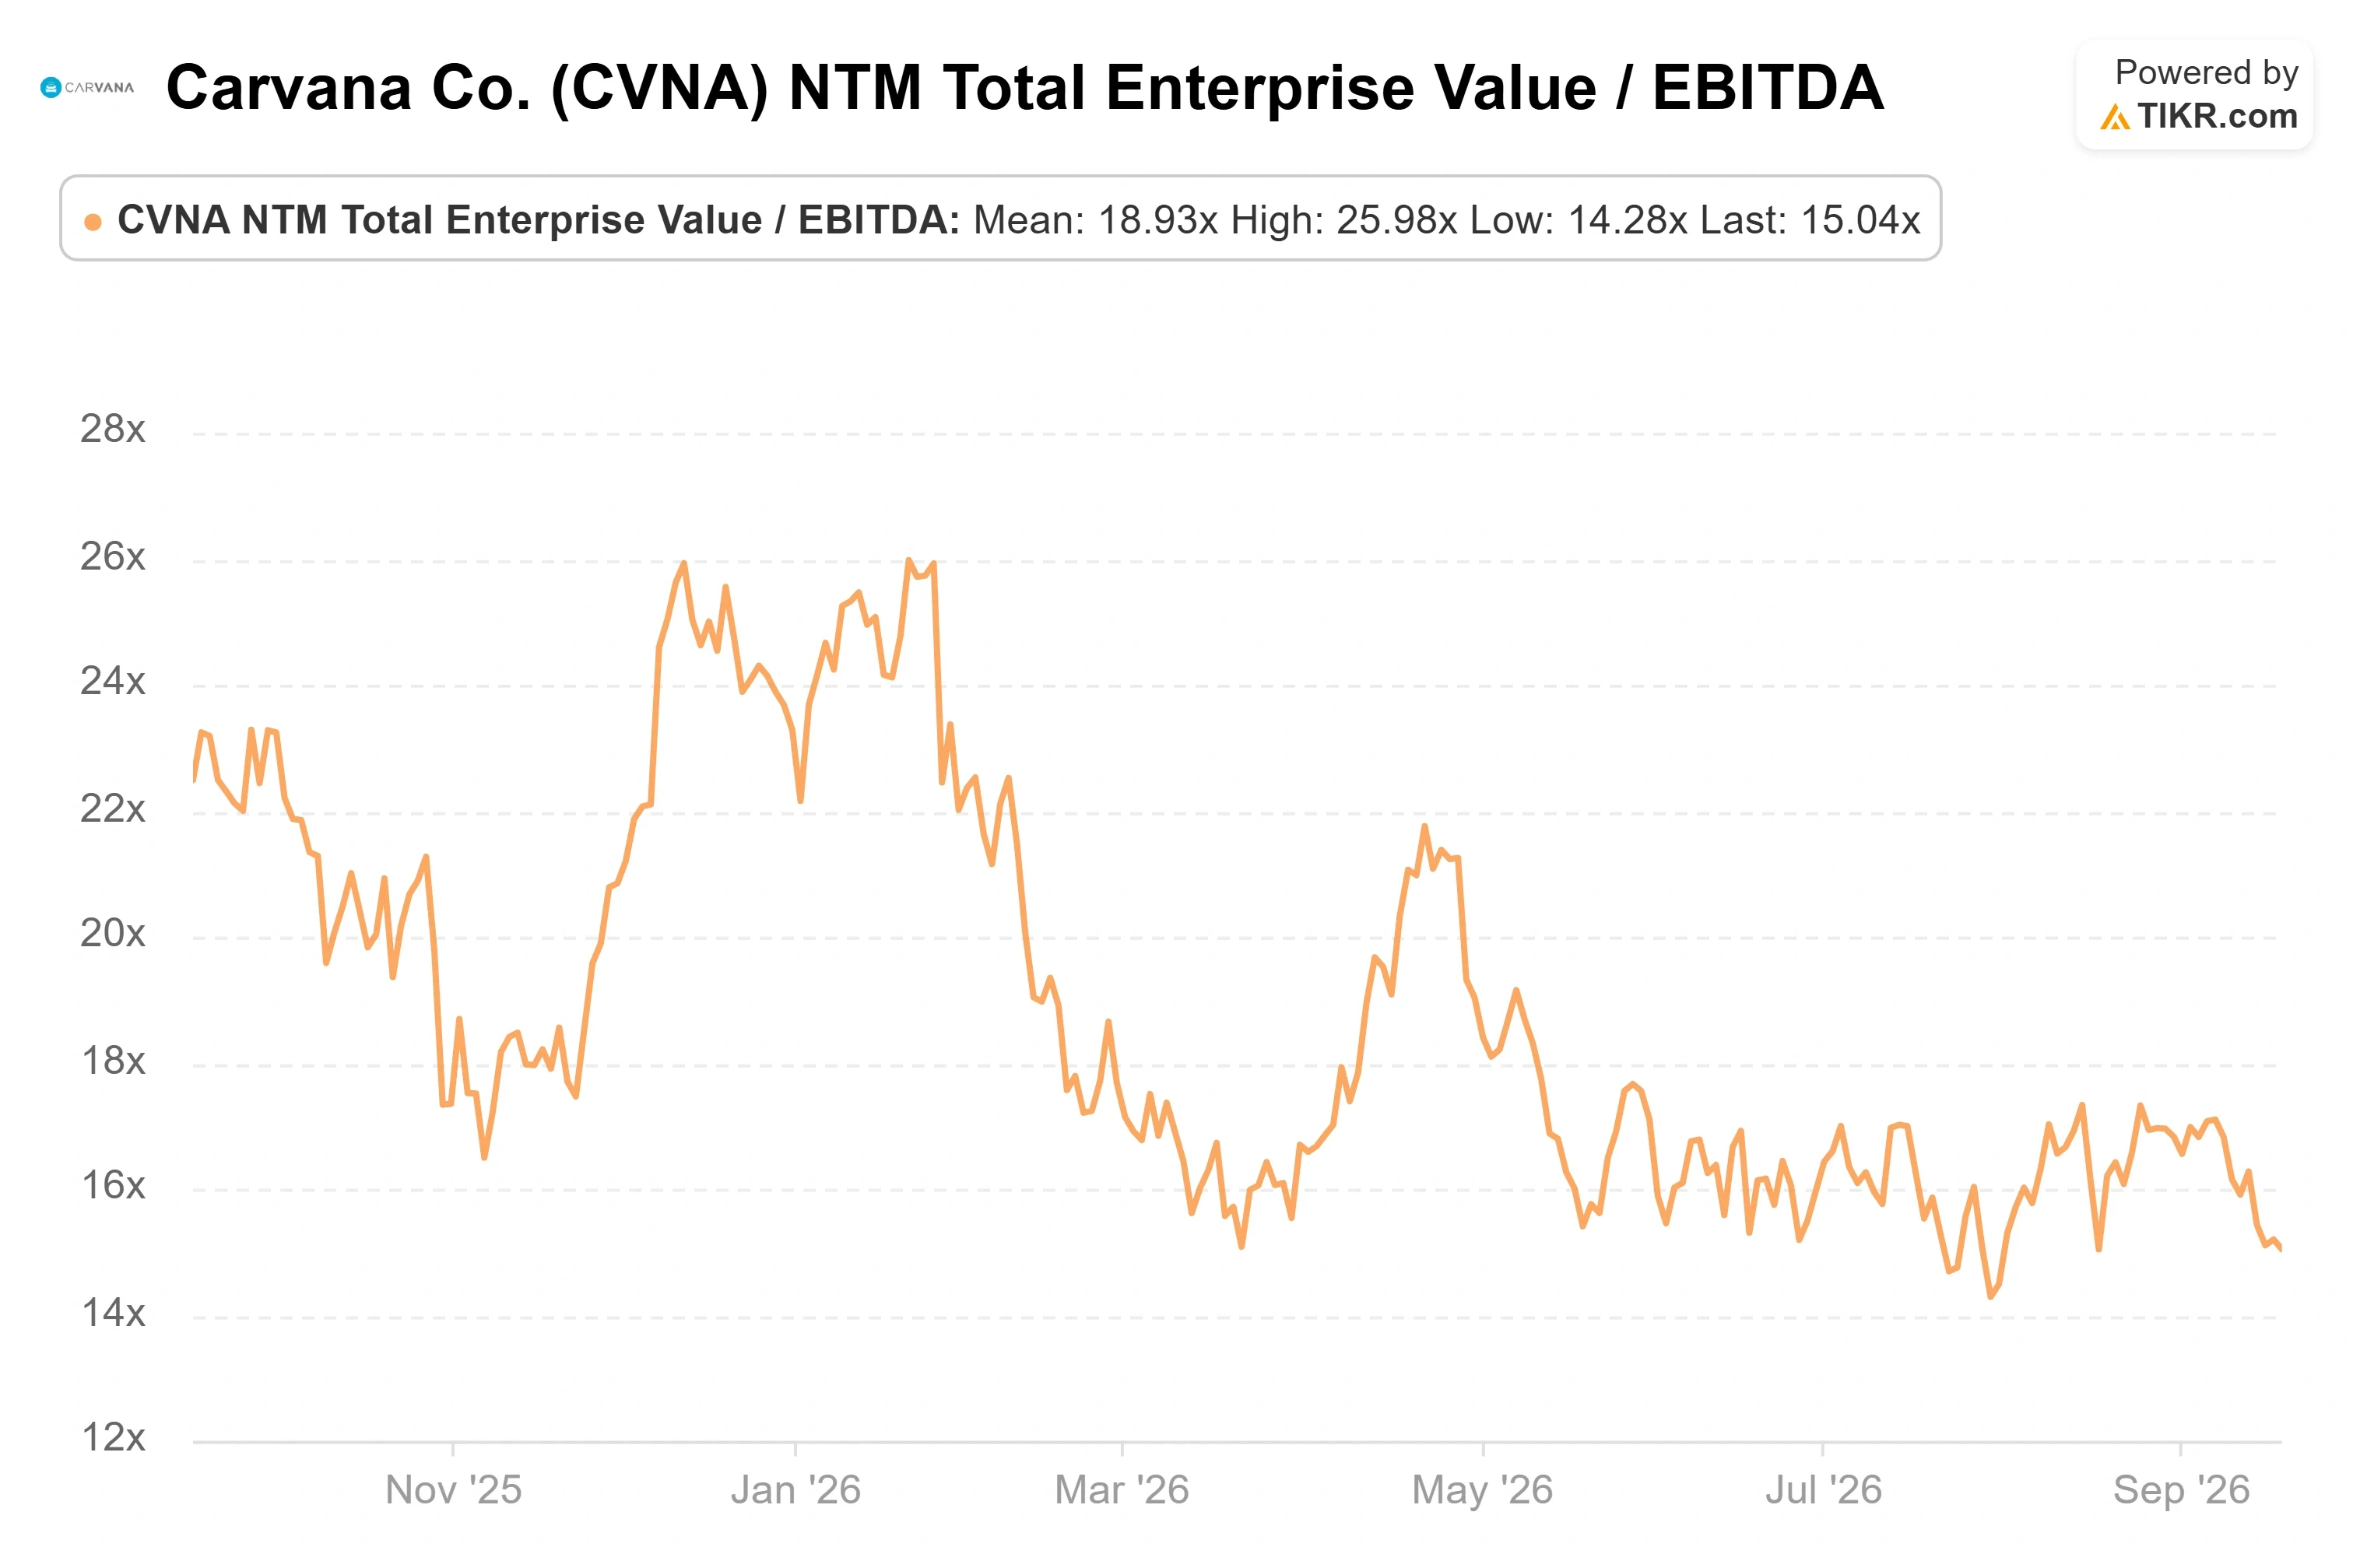
No múltiplo EV/EBITDA dos próximos doze meses, a ação é negociada perto de 15 vezes, acima da Lithia Motors perto de 13,6 vezes, aproximadamente em linha com a Penske perto de 15,3 vezes, e bem abaixo da CarMax, a comparação mais próxima no setor de usados, perto de 27,9 vezes em lucros futuros deprimidos. O prêmio em relação às concessionárias mais baratas é real. O motivo para testá-lo em vez de descartá-lo é o gap de crescimento por trás dele. Essas concessionárias crescem suas unidades de varejo em dígitos baixos quando crescem, e as unidades comparáveis de usados da CarMax têm encolhido. A Carvana cresceu suas unidades em 38% em um setor que contraiu.
Se o ciclo de crédito virar com força suficiente para desacelerar o crescimento de unidades, ou se as margens mais moderadas previstas para o segundo semestre se mostrarem estruturais em vez de uma pressão temporária de combustível e juros, o múltiplo se comprime e a ação revisita a extremidade inferior de sua faixa, perto da mínima de 52 semanas em torno de $55, que tocou pela última vez em março.
Veja como a Carvana se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $65.11
- Preço-Alvo (Médio): ~$116
- Retorno Total Potencial: ~78% em aproximadamente 4,3 anos
- TIR Anualizada: ~14% / ano

O modelo atinge esse alvo enquanto assume que o P/L se contrai, portanto o potencial de alta é conquistado pelos fundamentos. Os dois motores da receita são a capacidade de recondicionamento, a alavanca que Jenkins vinculou ao crescimento de vendas de 55% nas regiões onde a produção mais cresceu, e a crescente penetração online, com o varejo automotivo ainda nos dígitos baixos do comércio eletrônico contra aproximadamente 20% para o varejo em geral. O motor da margem é a alavancagem operacional em uma base de custos fixos subutilizada em tecnologia, estrutura corporativa e instalações. O principal risco é aquele que o mercado já está precificando: um ciclo de crédito severo o suficiente para pressionar a economia do financiamento e desacelerar o crescimento de unidades ao mesmo tempo.
- Potencial de Alta: a capacidade de processamento continua se recuperando e as unidades se capitalizam (compounding) nas faixas altas dos 10% aos 20% enquanto os custos fixos se alavancam, atingindo o alvo do caso médio.
- Potencial de Baixa: o ciclo de crédito afeta a demanda e as margens, e as ações retornam em direção à sua mínima de 52 semanas perto de $55.
Conclusão
A CarMax divulga seu próximo trimestre no final de setembro, e seus comentários sobre crédito e provisões para perdas com empréstimos ou confirmarão a deterioração setorial que os pessimistas esperam ou mostrarão uma estabilização; a Carvana tende a negociar com base nessa interpretação. Em seguida, o próprio relatório do Q3 da Carvana, previsto para 29 de outubro, dá a resposta direta. O consenso já projeta receita crescendo mais de 30% no segundo semestre, portanto observe se a margem de EBITDA ajustado se mantém enquanto as unidades continuam se capitalizando (compounding). Uma margem que se mantém com o crescimento intacto sugere que a venda de setembro precificou um temor do setor em uma empresa que está superando-o. Uma margem que recua enquanto o crescimento esfria sugere que os pessimistas interpretaram o ciclo de crédito corretamente. O Fed acabou de tornar o cenário mais difícil, e a divulgação de outubro mostrará se os números da Carvana se importam com isso.
Você Deve Investir na Carvana?
A única maneira de realmente saber é olhar os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Carvana e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucro nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma watchlist gratuita para acompanhar a Carvana ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Carvana no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e muito mais com o TIKR.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!