Principais Conclusões
- A Pershing Square de Bill Ackman apresentou seu 13F para o terceiro trimestre em 16 de novembro, e as metas médias dos analistas colocam Uber, Netflix, Meta, Brookfield e Amazon de 26% a 43% acima de seu último fechamento.
- A Pershing aumentou sua posição na Netflix no trimestre, manteve sua participação na Uber estável e reduziu as posições em Meta e Brookfield.
- Uber, Netflix e Meta negociam abaixo de seus múltiplos de lucro futuro usuais, e cada uma tem um risco real por trás do desconto.
- A Uber parece ser a melhor compra do grupo, com fluxo de caixa livre recorde a cerca de 17 vezes o lucro futuro.
Bill Ackman não possui muitas ações, então as que ele mantém valem a pena uma olhada. A Pershing Square, que administra cerca de US$ 30,8 bilhões, tinha apenas 16 posições em seu 13F para o trimestre encerrado em 30 de setembro, apresentado em 16 de novembro.
Wall Street também está muito otimista em relação a várias delas. Das ações que representam pelo menos 2% do 13F da Pershing, estas são as cinco onde os analistas veem maior potencial de alta, lideradas pela Uber (UBER) com 43%.
1. Uber: A participação de Ackman não se mexeu
A Pershing possuía 34,27 milhões de ações da Uber em 30 de setembro, o mesmo número de três meses antes. Elas valiam US$ 2,35 bilhões, ou 7,6% de suas ações no 13F. A ação subiu 0,4% desde então, para US$ 68,81. Enquanto isso, o negócio está gerando mais caixa do que nunca. O fluxo de caixa livre atingiu um recorde de US$ 10,4 bilhões nos doze meses até setembro, e os recompra de ações subiram novamente para US$ 750 milhões no terceiro trimestre.
Os analistas ainda reduziram sua meta consensual no último ano, de cerca de US$ 111 para US$ 98:
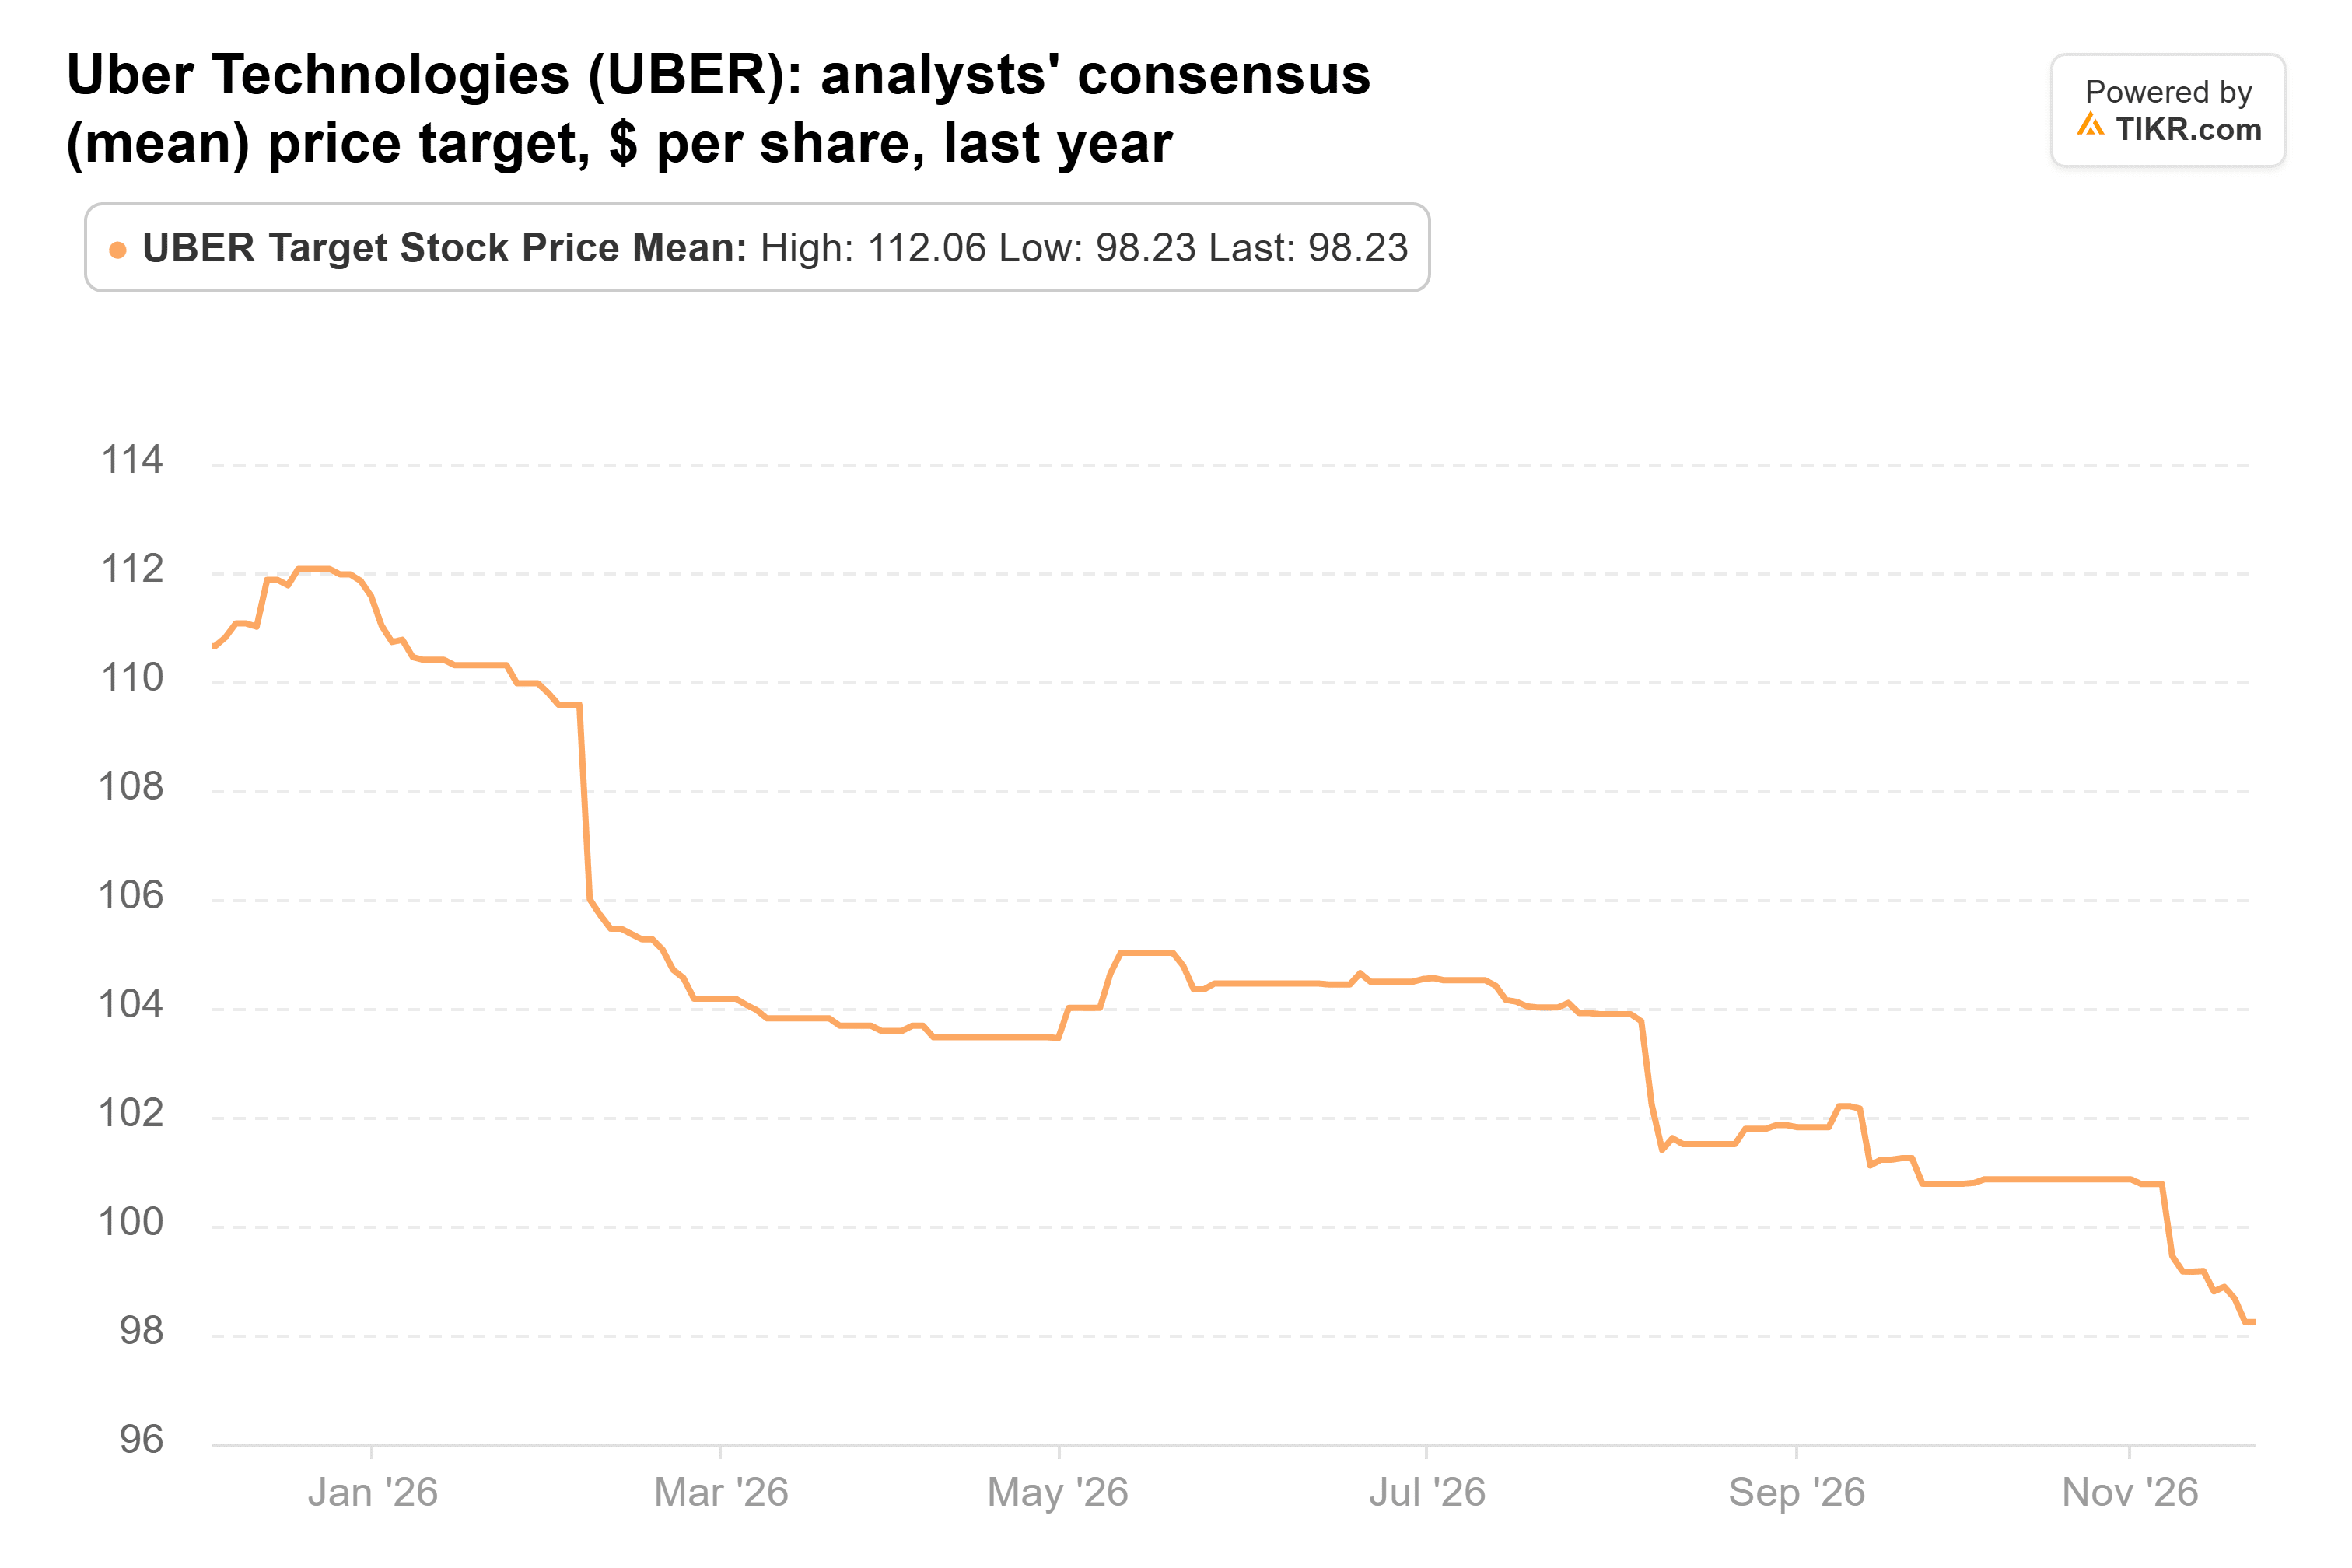
Mesmo assim, essa média de US$ 98 de 49 analistas está 43% acima do último fechamento.
O TIKR acompanha 49 analistas sobre a Uber. Quantos dizem "Comprar"?
Veja a distribuição completa das classificações Compra, Manter e Vender sobre a Uber, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Uber
2. Netflix: Ackman comprou mais
A Pershing manteve sua participação na Uber inalterada, mas aumentou sua posição na Netflix (NFLX). Sua participação cresceu 18% no terceiro trimestre para 15,41 milhões de ações, valendo US$ 1,07 bilhão e 4% de suas ações no 13F. A ação caiu 14% desde 30 de setembro, para US$ 59,68, e está 48% abaixo de sua máxima de 52 semanas.
Ackman não está recuando. Ele chamou a Netflix de "uma ação incrivelmente barata" no Squawk Pod da CNBC este mês, argumentando que as horas de visualização caíram porque "a mix de conteúdo está mudando." A cerca de 17 vezes o lucro futuro, contra uma média de cinco anos próxima de 33x no TIKR, ele tem um ponto.
O problema é o engajamento. A Bloomberg relatou em outubro que os membros estão assistindo menos por pessoa. A Netflix também deu uma previsão de margem operacional de 26,0% para o quarto trimestre, abaixo do que os analistas esperavam. No último ano, os analistas reduziram drasticamente sua meta consensual, de cerca de US$ 135 para US$ 85:
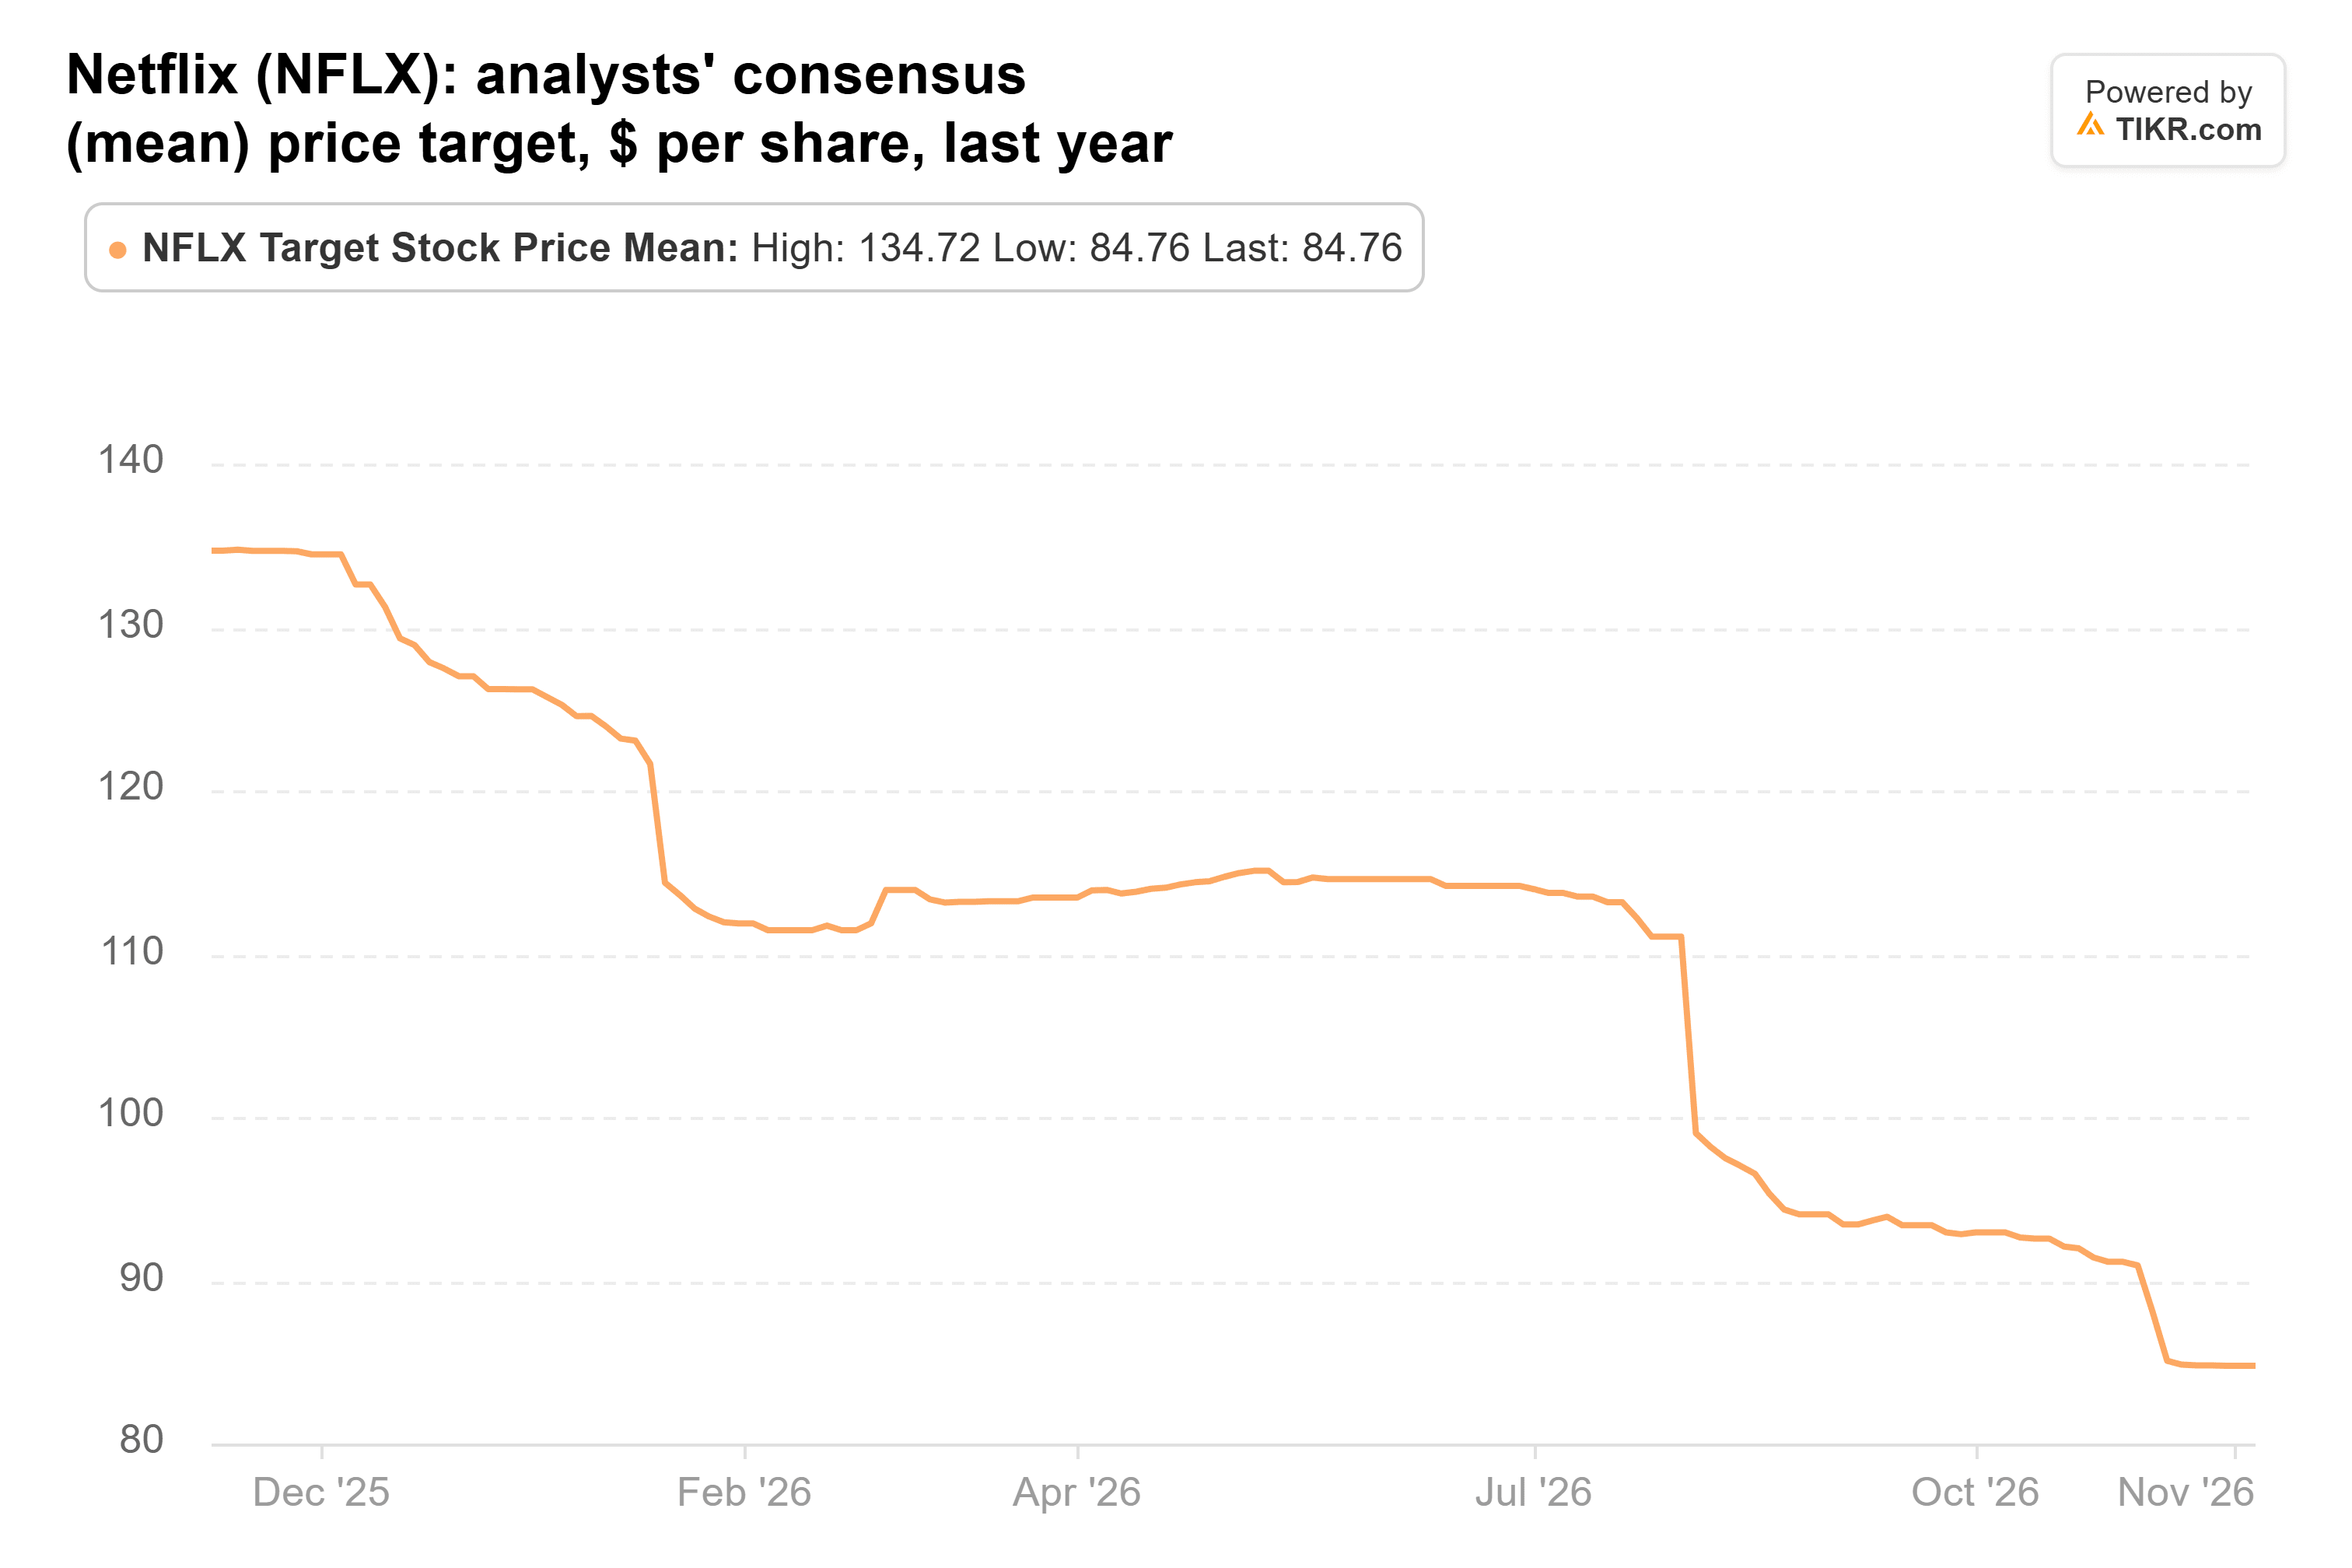
Essa média de US$ 85 de 51 analistas ainda está 42% acima do último fechamento.
3. Meta: um ótimo negócio de anúncios com uma conta gigante
A Pershing reduziu sua participação na Meta Platforms (META) em 11% no terceiro trimestre, para 2,83 milhões de ações valendo US$ 2,05 bilhões, ou 6,7% de suas ações no 13F. A ação caiu 15% desde 30 de setembro, para US$ 618,87.
O negócio de anúncios ainda está crescendo rapidamente. A receita do terceiro trimestre subiu 26% para US$ 64,6 bilhões, enquanto o preço por anúncio subiu 14%. Mas a Meta espera US$ 135 bilhões a US$ 145 bilhões em capex em 2026, e seu fluxo de caixa livre no terceiro trimestre foi negativo em US$ 2,1 bilhões. O consenso agora projeta o fluxo de caixa livre atingindo o fundo em negativo US$ 48,0 bilhões em 2027. Há também uma multa de US$ 25 bilhões que um tribunal do Novo México ordenou em outubro, que a Meta planeja recorrer.
A cerca de 19 vezes o lucro futuro, a Meta negocia um pouco abaixo de sua média de cinco anos de 21x no TIKR. A meta consensual dos analistas terminou o último ano aproximadamente onde começou, perto de US$ 840, mesmo com a ação oscilando:
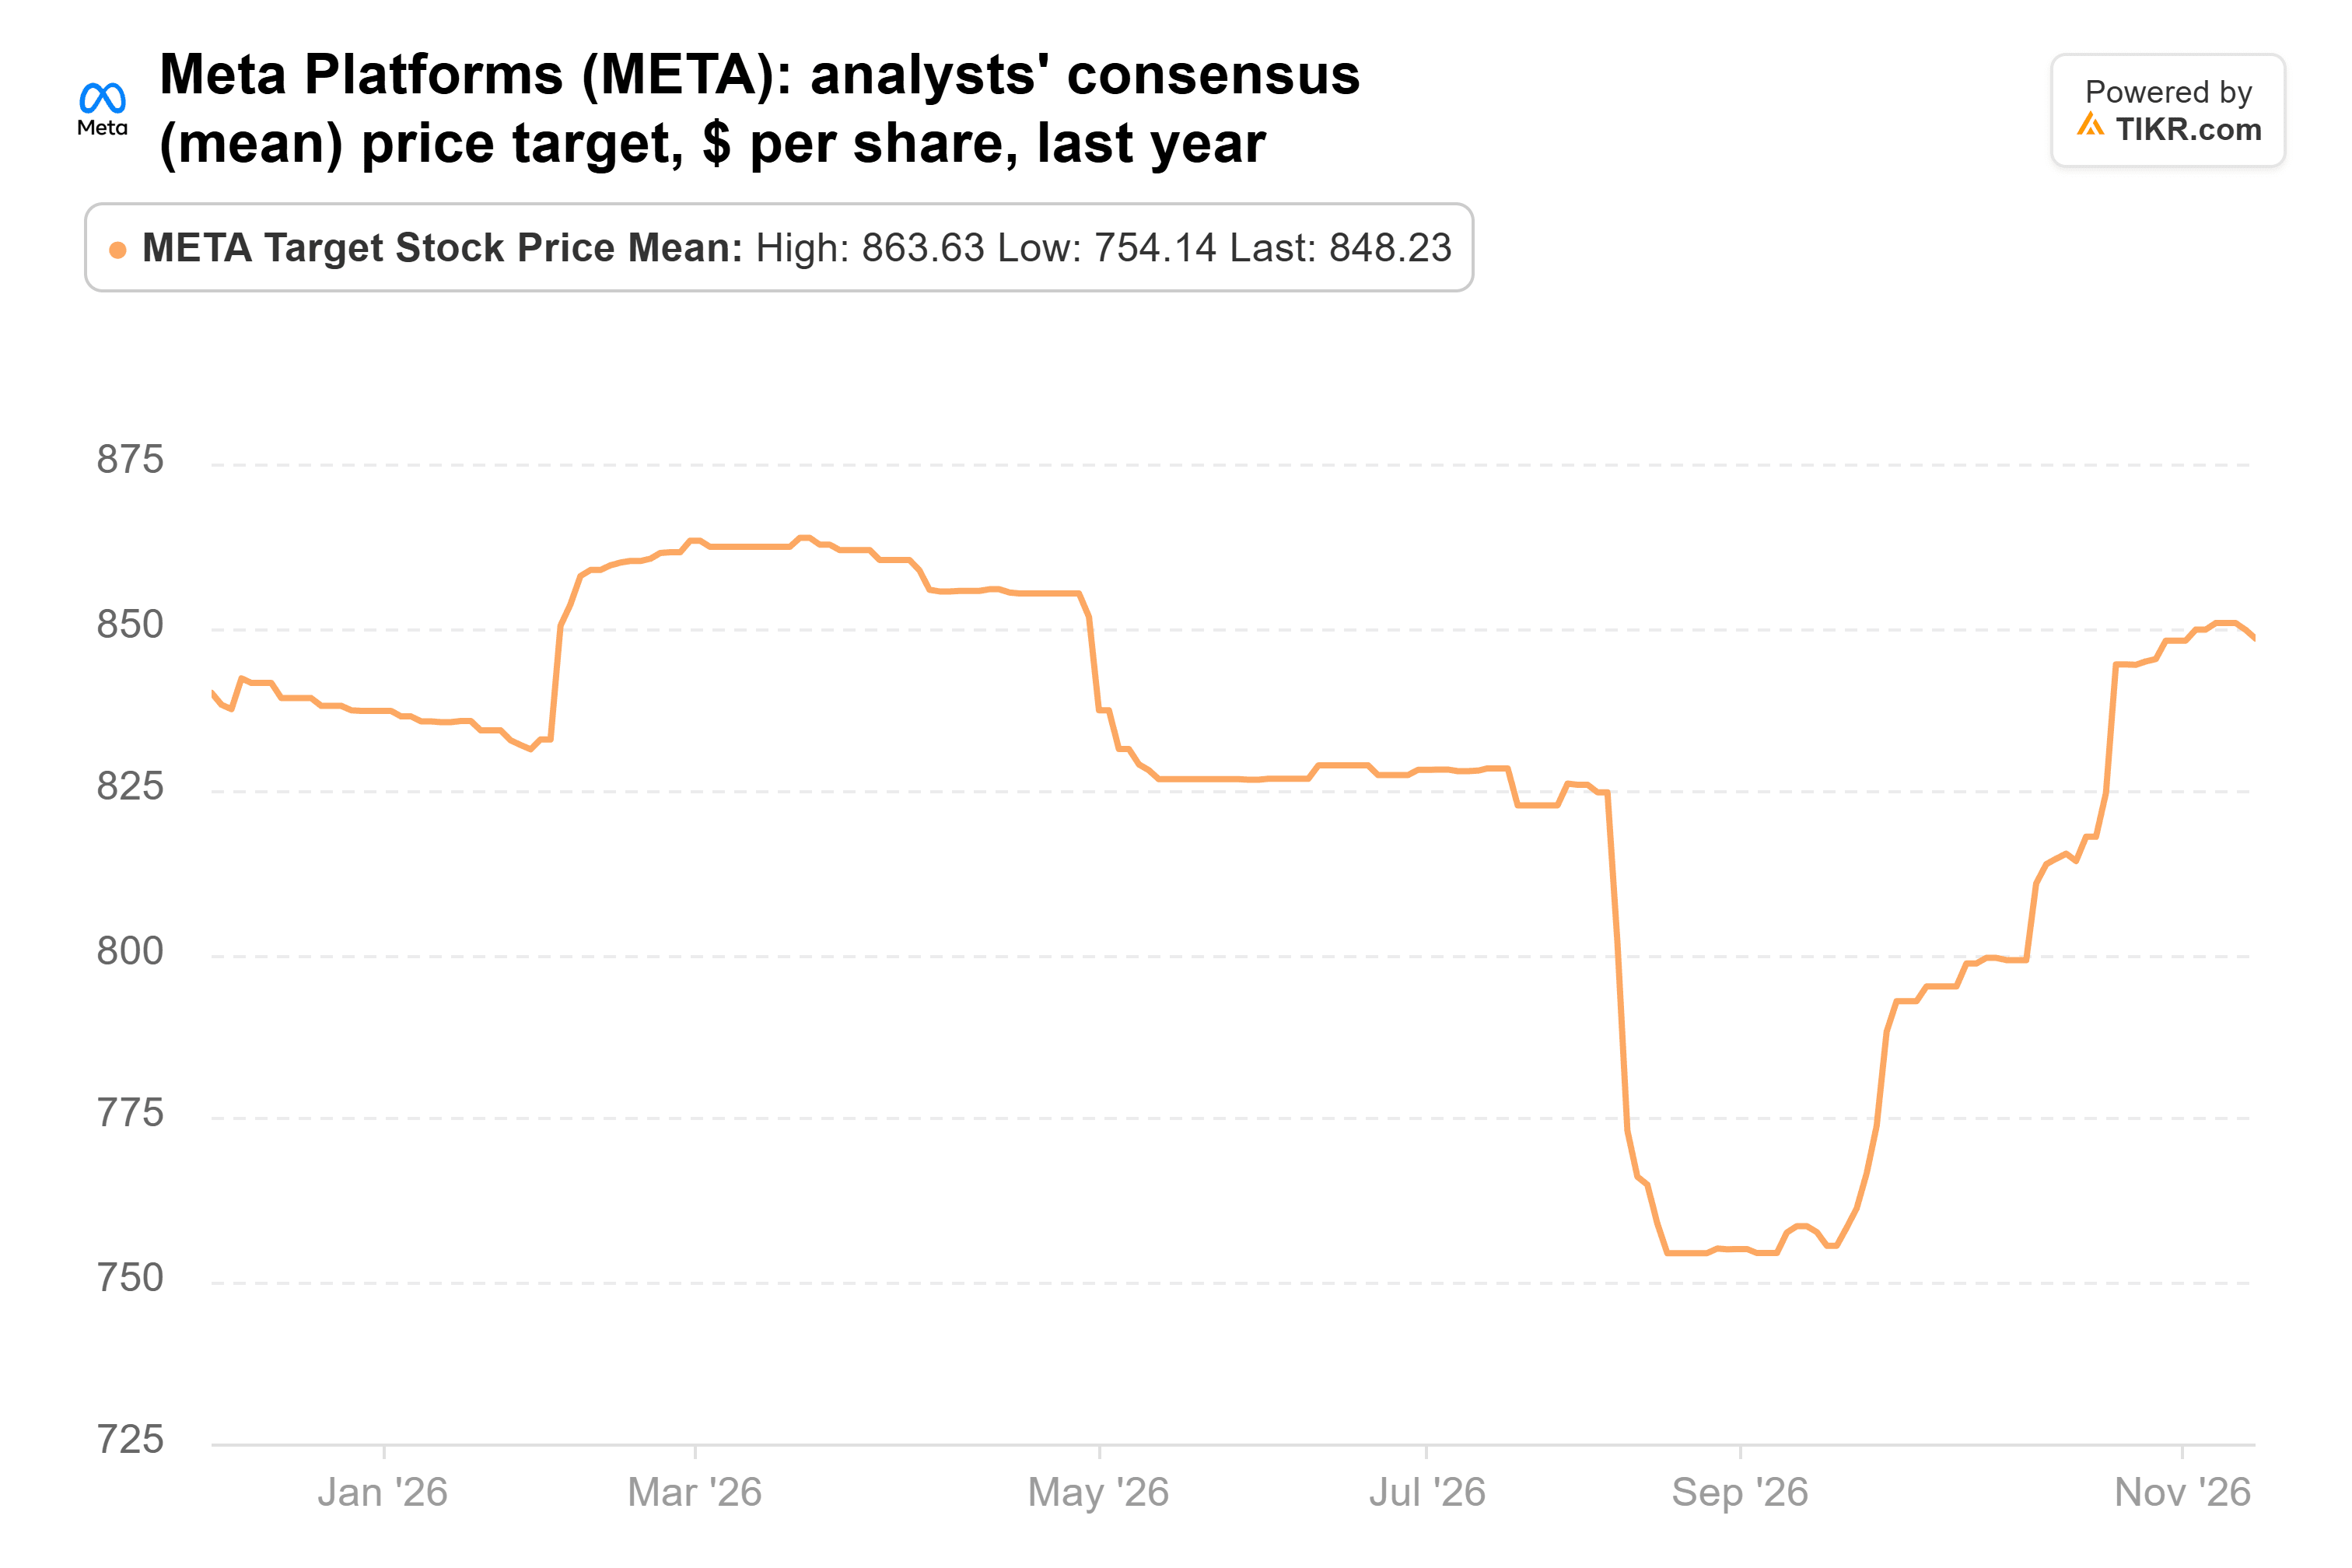
A média de US$ 848 de 62 analistas está 37% acima do último fechamento.
4. Brookfield: alta desde setembro, com espaço para subir
A Pershing também reduziu sua participação na Brookfield (BN) em 11%, para 51,33 milhões de ações valendo US$ 1,87 bilhão, ou 6,1% de suas ações no 13F. Ao contrário das três acima, ela valorizou desde 30 de setembro. Subiu 9% para US$ 39,59, mas ainda está 20% abaixo de sua máxima de 52 semanas.
Os analistas têm muito a gostar no negócio. Os lucros distribuíveis da Brookfield subiram 16% no terceiro trimestre, para US$ 1,72 bilhão de US$ 1,49 bilhão. Seu braço de gestão de ativos captou US$ 25 bilhões no trimestre e US$ 123 bilhões até agora este ano. A Brookfield também fechou um acordo de US$ 25 bilhões com a Bloom Energy.
No último ano, os analistas aumentaram levemente sua meta consensual de cerca de US$ 51, mesmo com a ação recuando de US$ 43:
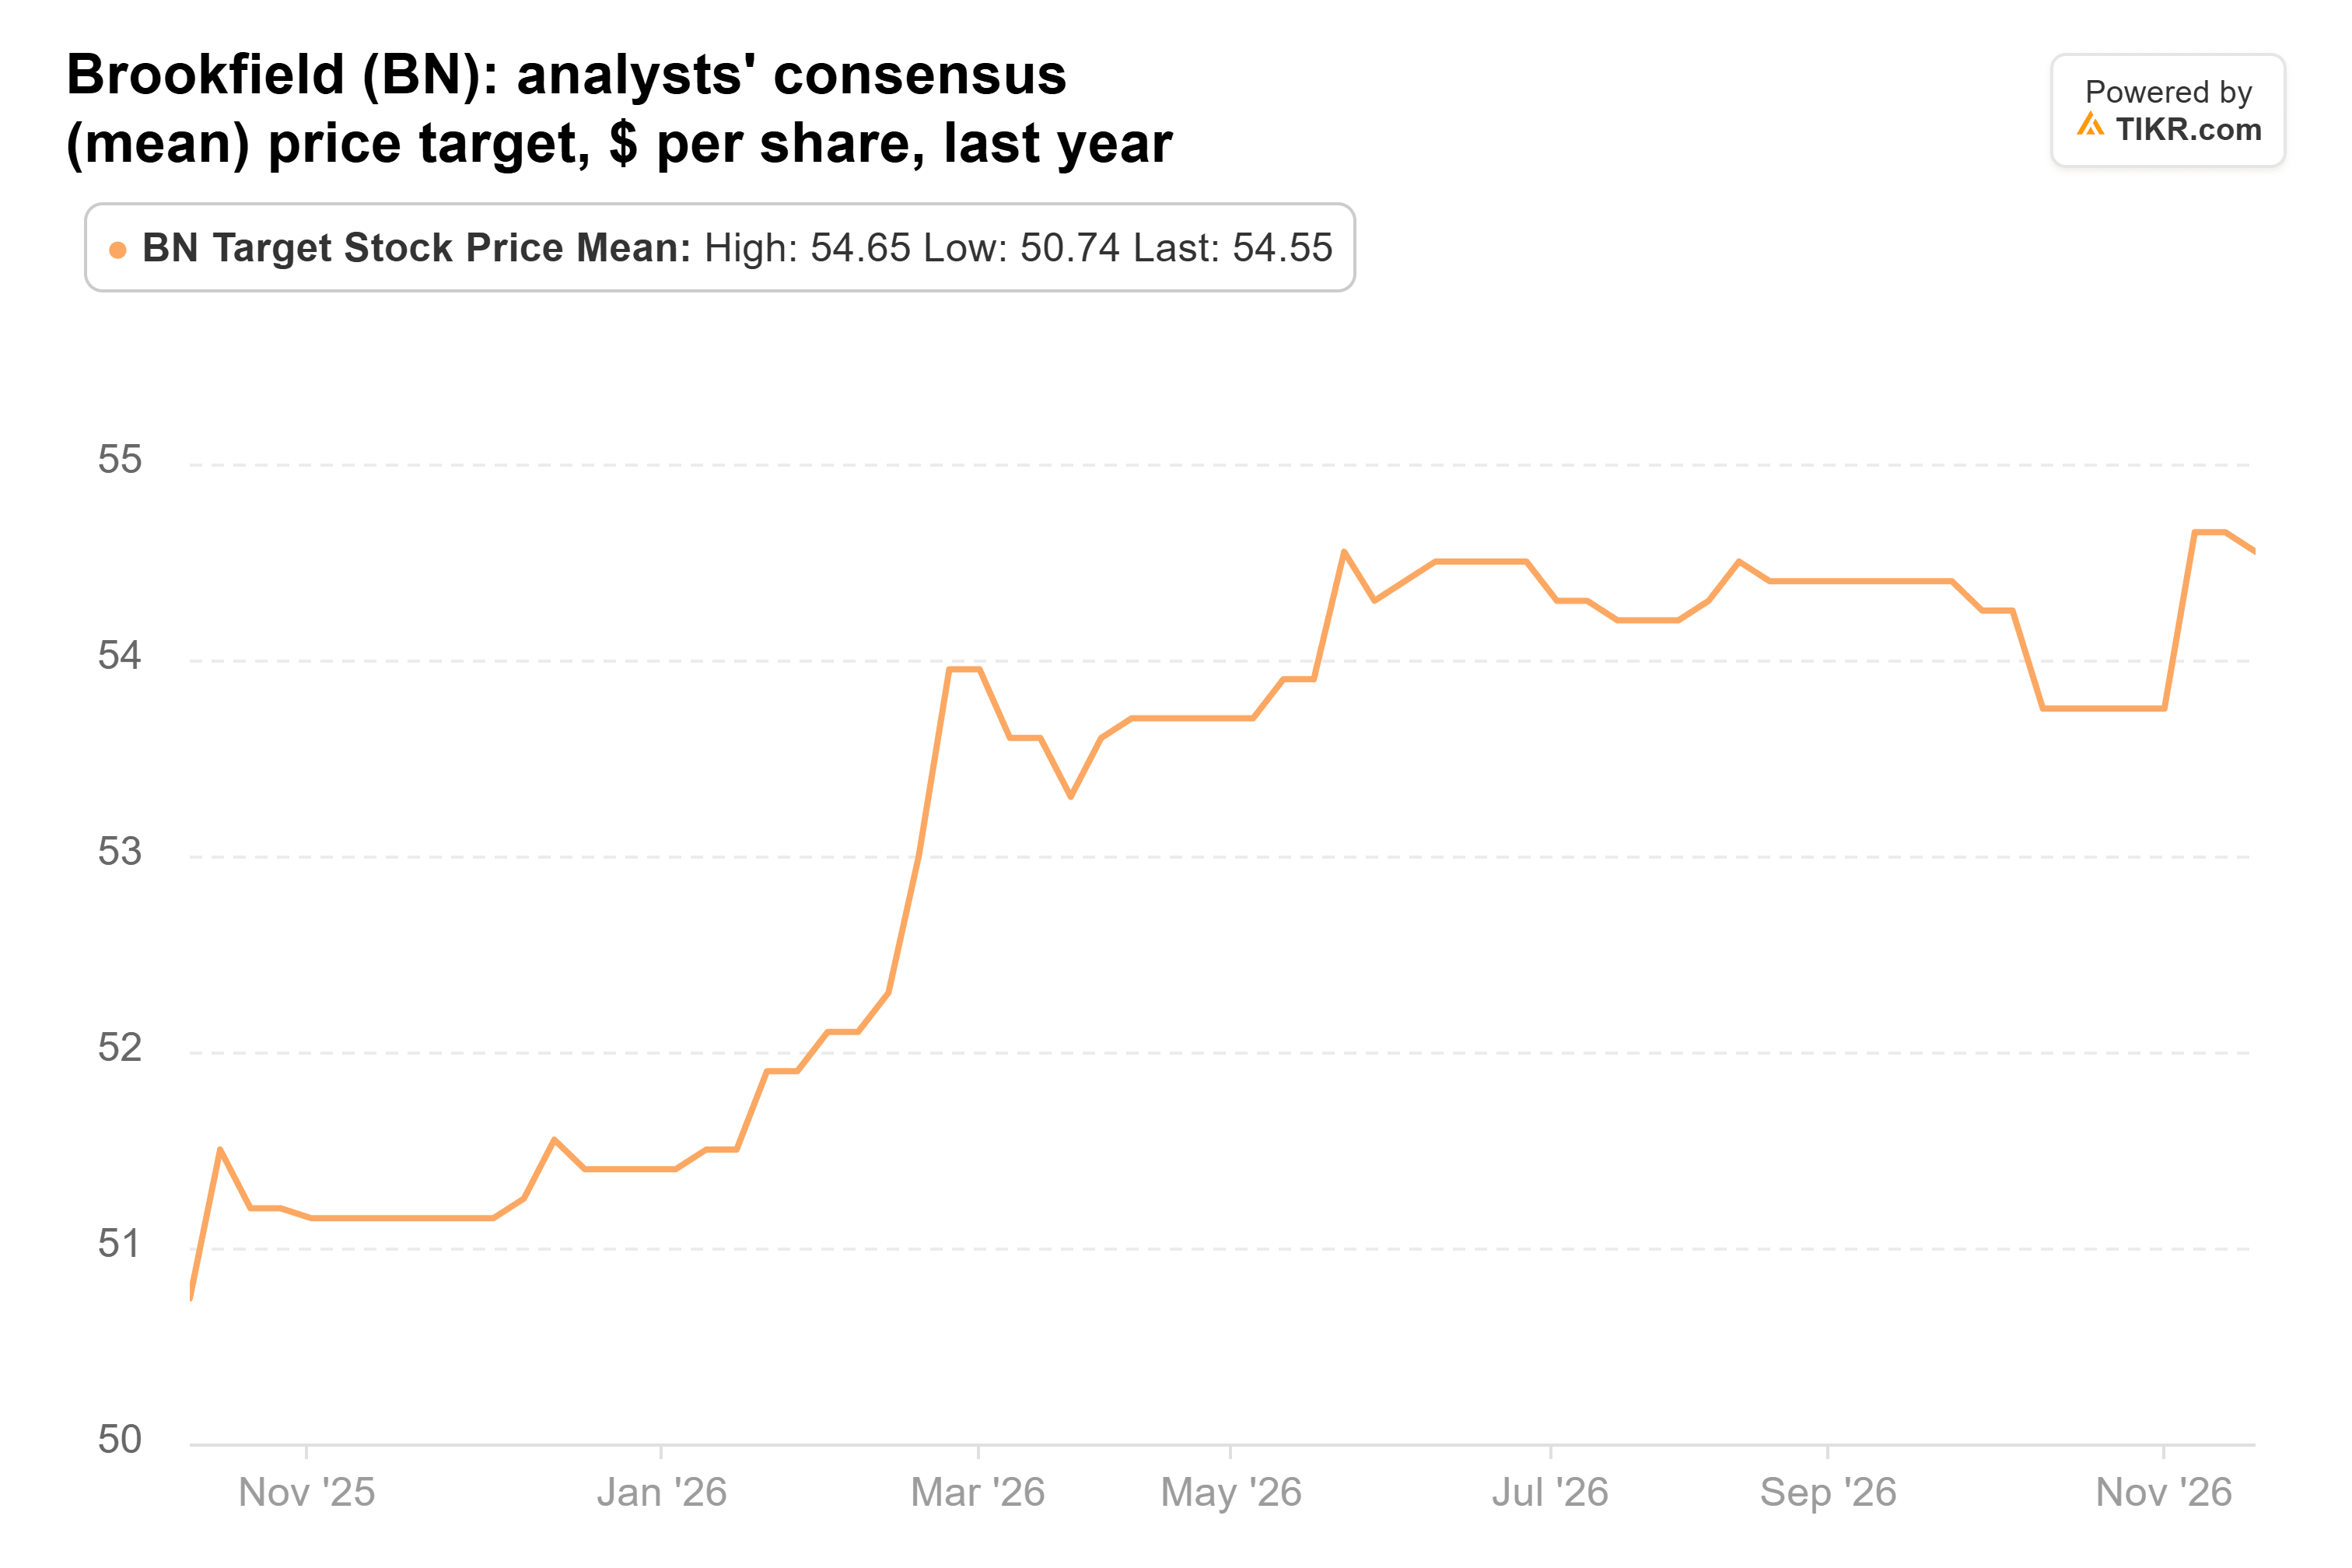
A média de US$ 54 está 36% acima do último fechamento. Mas apenas 11 analistas cobrem a ação, e suas metas variam de US$ 31 a US$ 64, então eles concordam menos sobre esse número do que sobre os outros.
5. Amazon: a construção da IA tem um preço
As participações de Ackman na Amazon e na Uber agora se sobrepõem um pouco: a Amazon oferece entrega gratuita do Uber Eats para membros Prime. A Pershing mal mudou sua posição na Amazon (AMZN) no terceiro trimestre. Ela reduziu a participação em 1%, para 8,51 milhões de ações valendo US$ 2,12 bilhões, ou 6,9% de suas ações no 13F. A ação subiu 4% desde 30 de setembro, para US$ 257,89.
A AWS cresceu 39% no terceiro trimestre, seu ritmo mais rápido em cinco anos. O CEO da AWS, Matt Garman, disse no Sources with Alex Heath que espera que a AWS fique com capacidade insuficiente nos próximos dois anos. Pagar por toda essa capacidade é a parte difícil. A Amazon espera cerca de US$ 220 bilhões em capex este ano, e o consenso projeta fluxo de caixa livre negativo em 2026 e 2027 antes de se recuperar para US$ 37,8 bilhões em 2028.
A ação negocia a cerca de 26 vezes o lucro futuro, bem abaixo de sua média de cinco anos de cerca de 48x no TIKR. Os analistas aumentaram sua meta consensual no último ano de cerca de US$ 293:
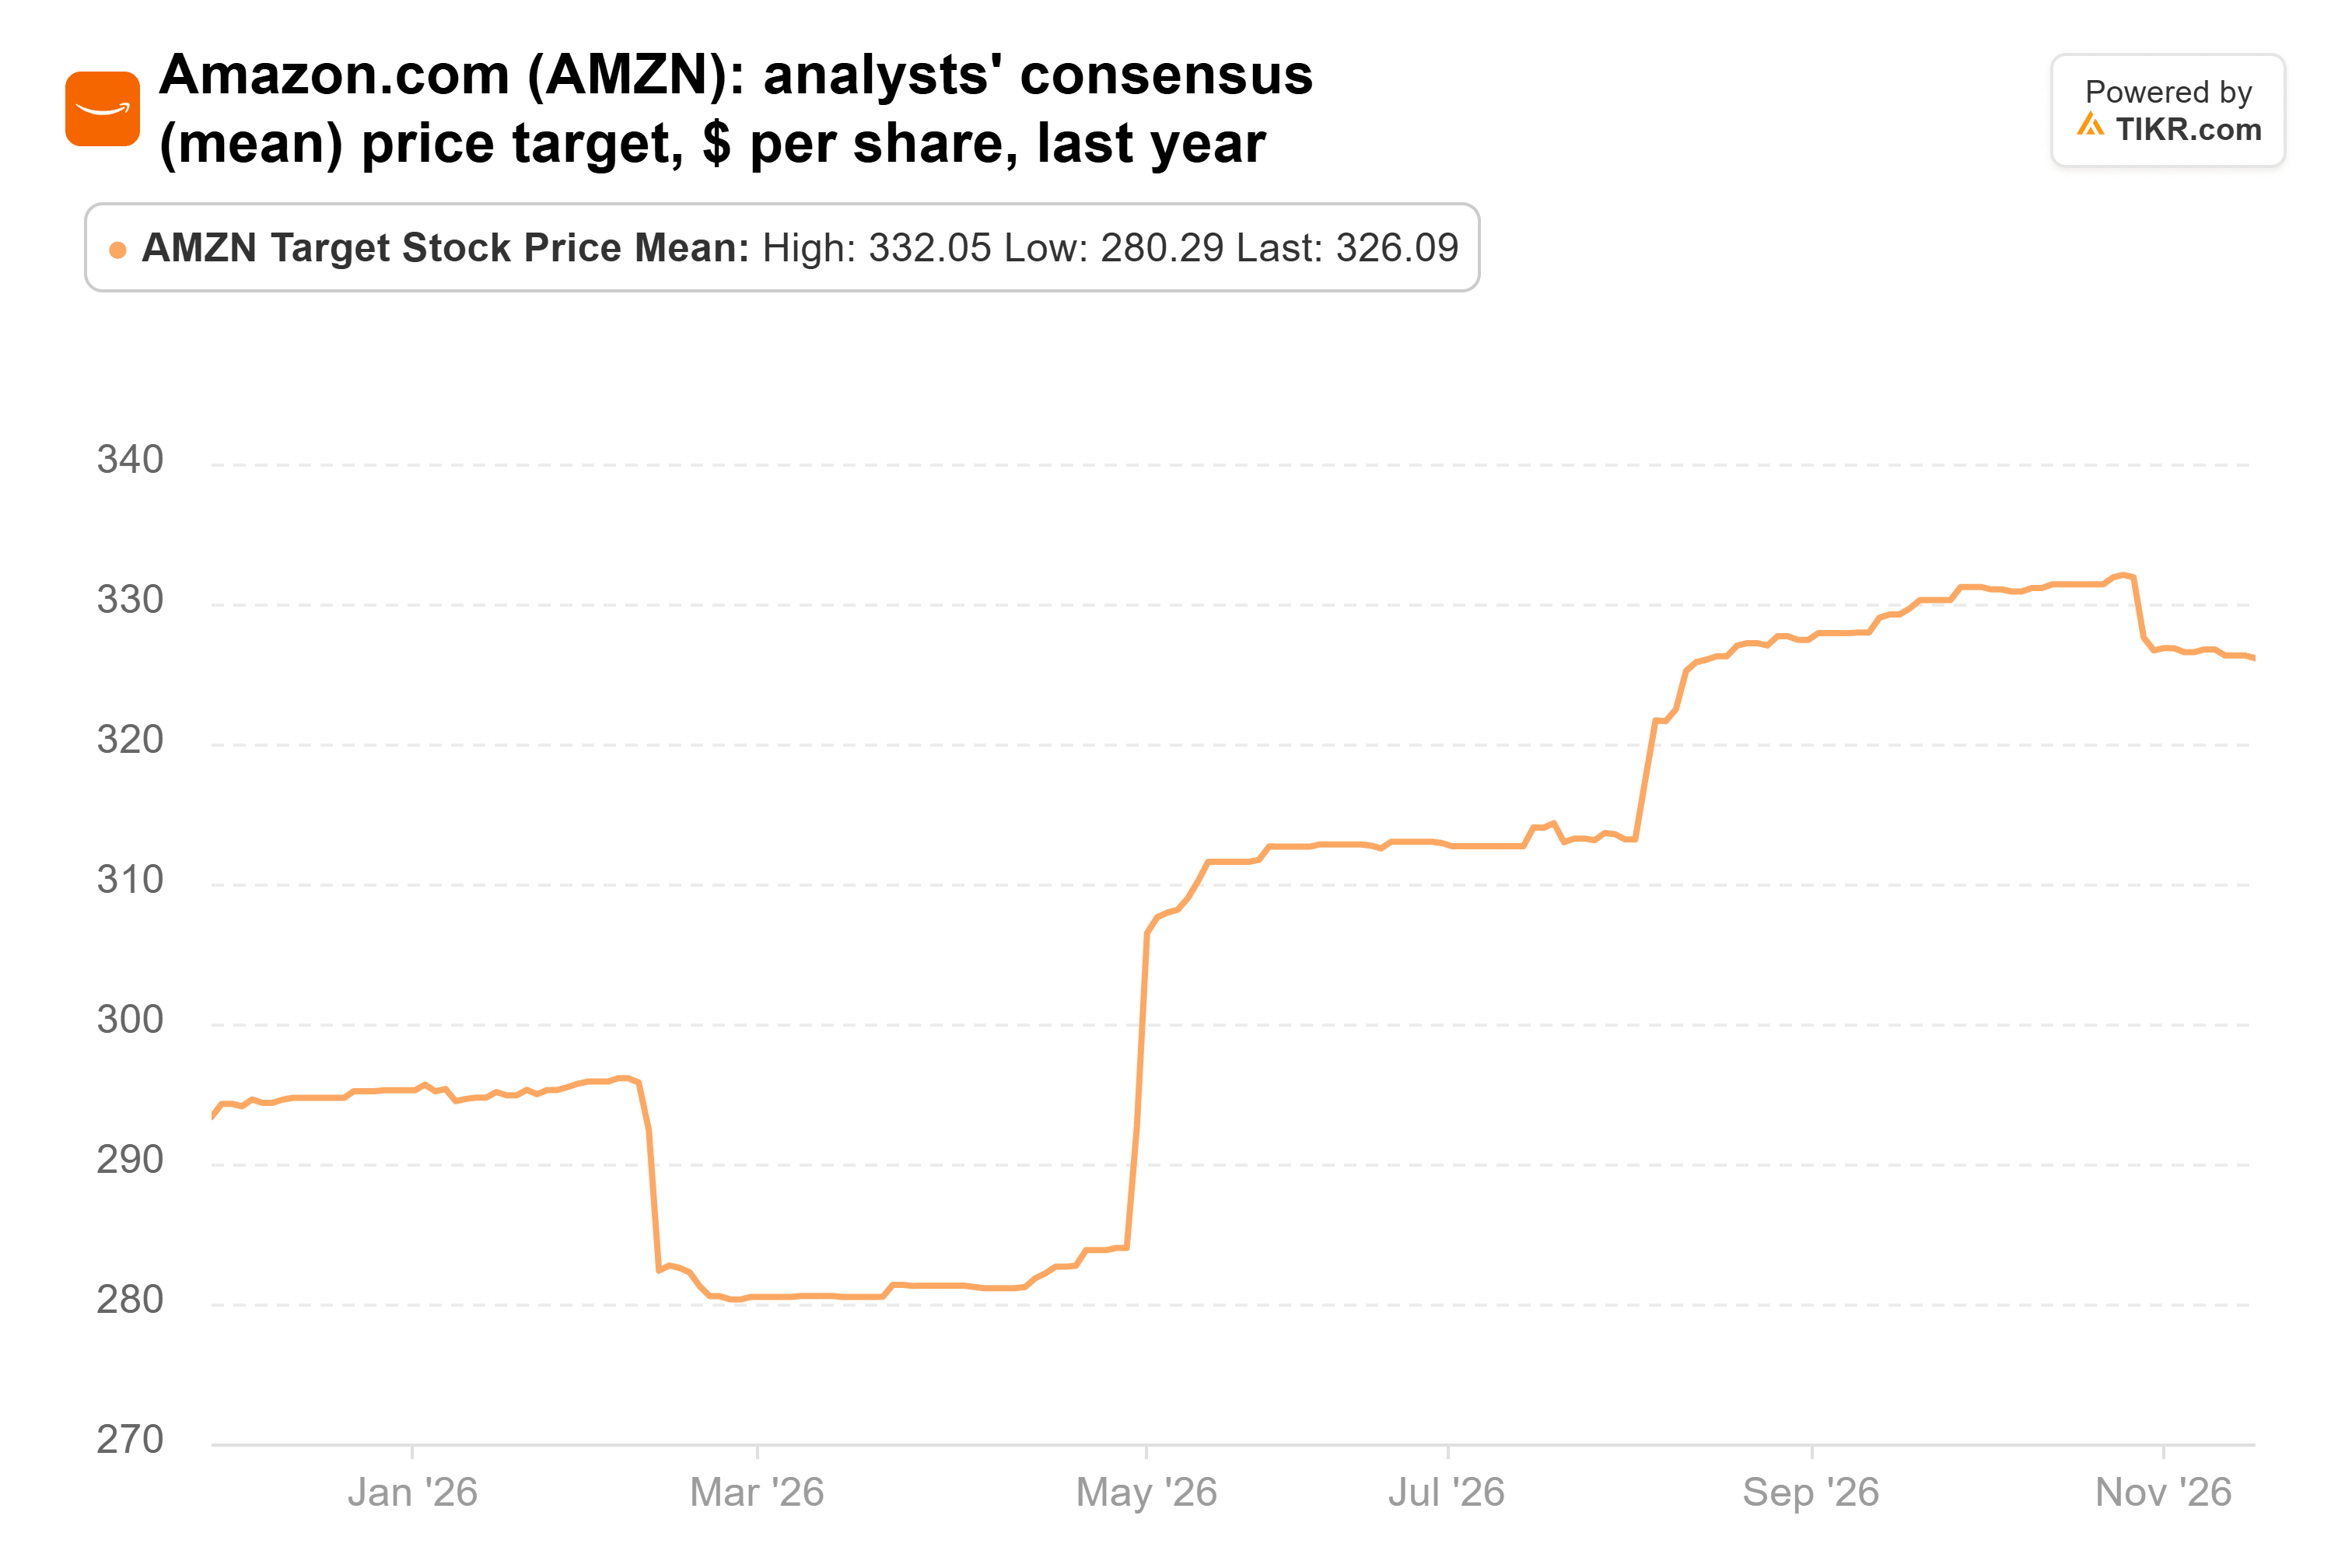
A média de US$ 326 de 62 analistas está 26% acima do último fechamento.
Se eu pudesse comprar apenas uma, seria a Uber
Wall Street vê potencial de alta real em todas essas cinco ações. Mas se eu pudesse comprar apenas uma agora, seria a Uber. Ela negocia a cerca de 17 vezes o lucro futuro, contra uma média de três anos próxima de 25x no TIKR. Esse preço assume que seu fluxo de caixa recorde não vai durar, e eu acho que vai.
O risco são os robôs-táxis. Se as frotas mais fortes venderem corridas por meio de seus próprios aplicativos, a Uber enfrenta muito mais concorrência em suas cidades mais lucrativas. Dois dos executivos por trás de suas parcerias com veículos autônomos também saíram em 16 de novembro, relatou a Bloomberg. A Uber pretende estar ativa em 15 cidades com veículos autônomos até 31 de dezembro, e seu relatório do quarto trimestre no início do próximo ano deve mostrar se ela chegou lá. O próximo 13F da Pershing, devido em meados de fevereiro, mostrará se o fundo ainda mantém sua participação.
Então, quanto vale realmente a ação da Uber?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Uber poderia valer. Comece a partir das estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!