Principais Conclusões
- O último 13F da Berkshire Hathaway mostra que, entre suas posições de 2% ou mais, os analistas veem o maior potencial de alta na Alphabet, Bank of America, Occidental Petroleum e American Express.
- As metas médias dos analistas ficam 43% a 44% acima das duas classes de ações da Alphabet, 26% acima do Bank of America e da Occidental, e 16% acima da American Express.
- A Berkshire manteve todas elas estáveis no terceiro trimestre, exceto o Bank of America, onde reduziu sua participação em 6%.
- Se eu pudesse comprar apenas uma agora, seria a Alphabet. Ela negocia abaixo de seu múltiplo forward de longo prazo, e seu backlog na Cloud está acima de US$ 500 bilhões.
Berkshire Hathaway (BRK.B) apresentou seu 13F para o trimestre encerrado em 30 de setembro no dia 16 de novembro. É o mais próximo que os investidores têm de uma espiada sobre o ombro de Greg Abel em seu primeiro ano como CEO. No final do trimestre, a Berkshire detinha US$ 304,2 bilhões em ações norte-americanas em 30 posições.
Então, onde a Wall Street vê o maior potencial de alta? Entre as posições que valem 2% ou mais da carteira, estas cinco têm as metas médias dos analistas mais altas em comparação com seu último fechamento. A Berkshire manteve quatro das cinco estáveis no trimestre.
1 e 2. A Alphabet está mais barata do que quando a Berkshire comprou
A Berkshire possui Alphabet (GOOGL) em ambas as classes de ações, e o 13F as lista como duas posições. Em 30 de setembro, ela detinha 78,79 milhões de ações Classe A no valor de US$ 27,11 bilhões, 8,9% da carteira. Também detinha 27,19 milhões de ações Classe C (GOOG) no valor de US$ 9,26 bilhões, outros 3,0%. A meta média de US$ 400,37 fica 43% acima do último fechamento da Classe A e 44% acima da Classe C.
A meta média recuou desde seu pico de julho, mas ainda está bem acima de onde estava um ano atrás:
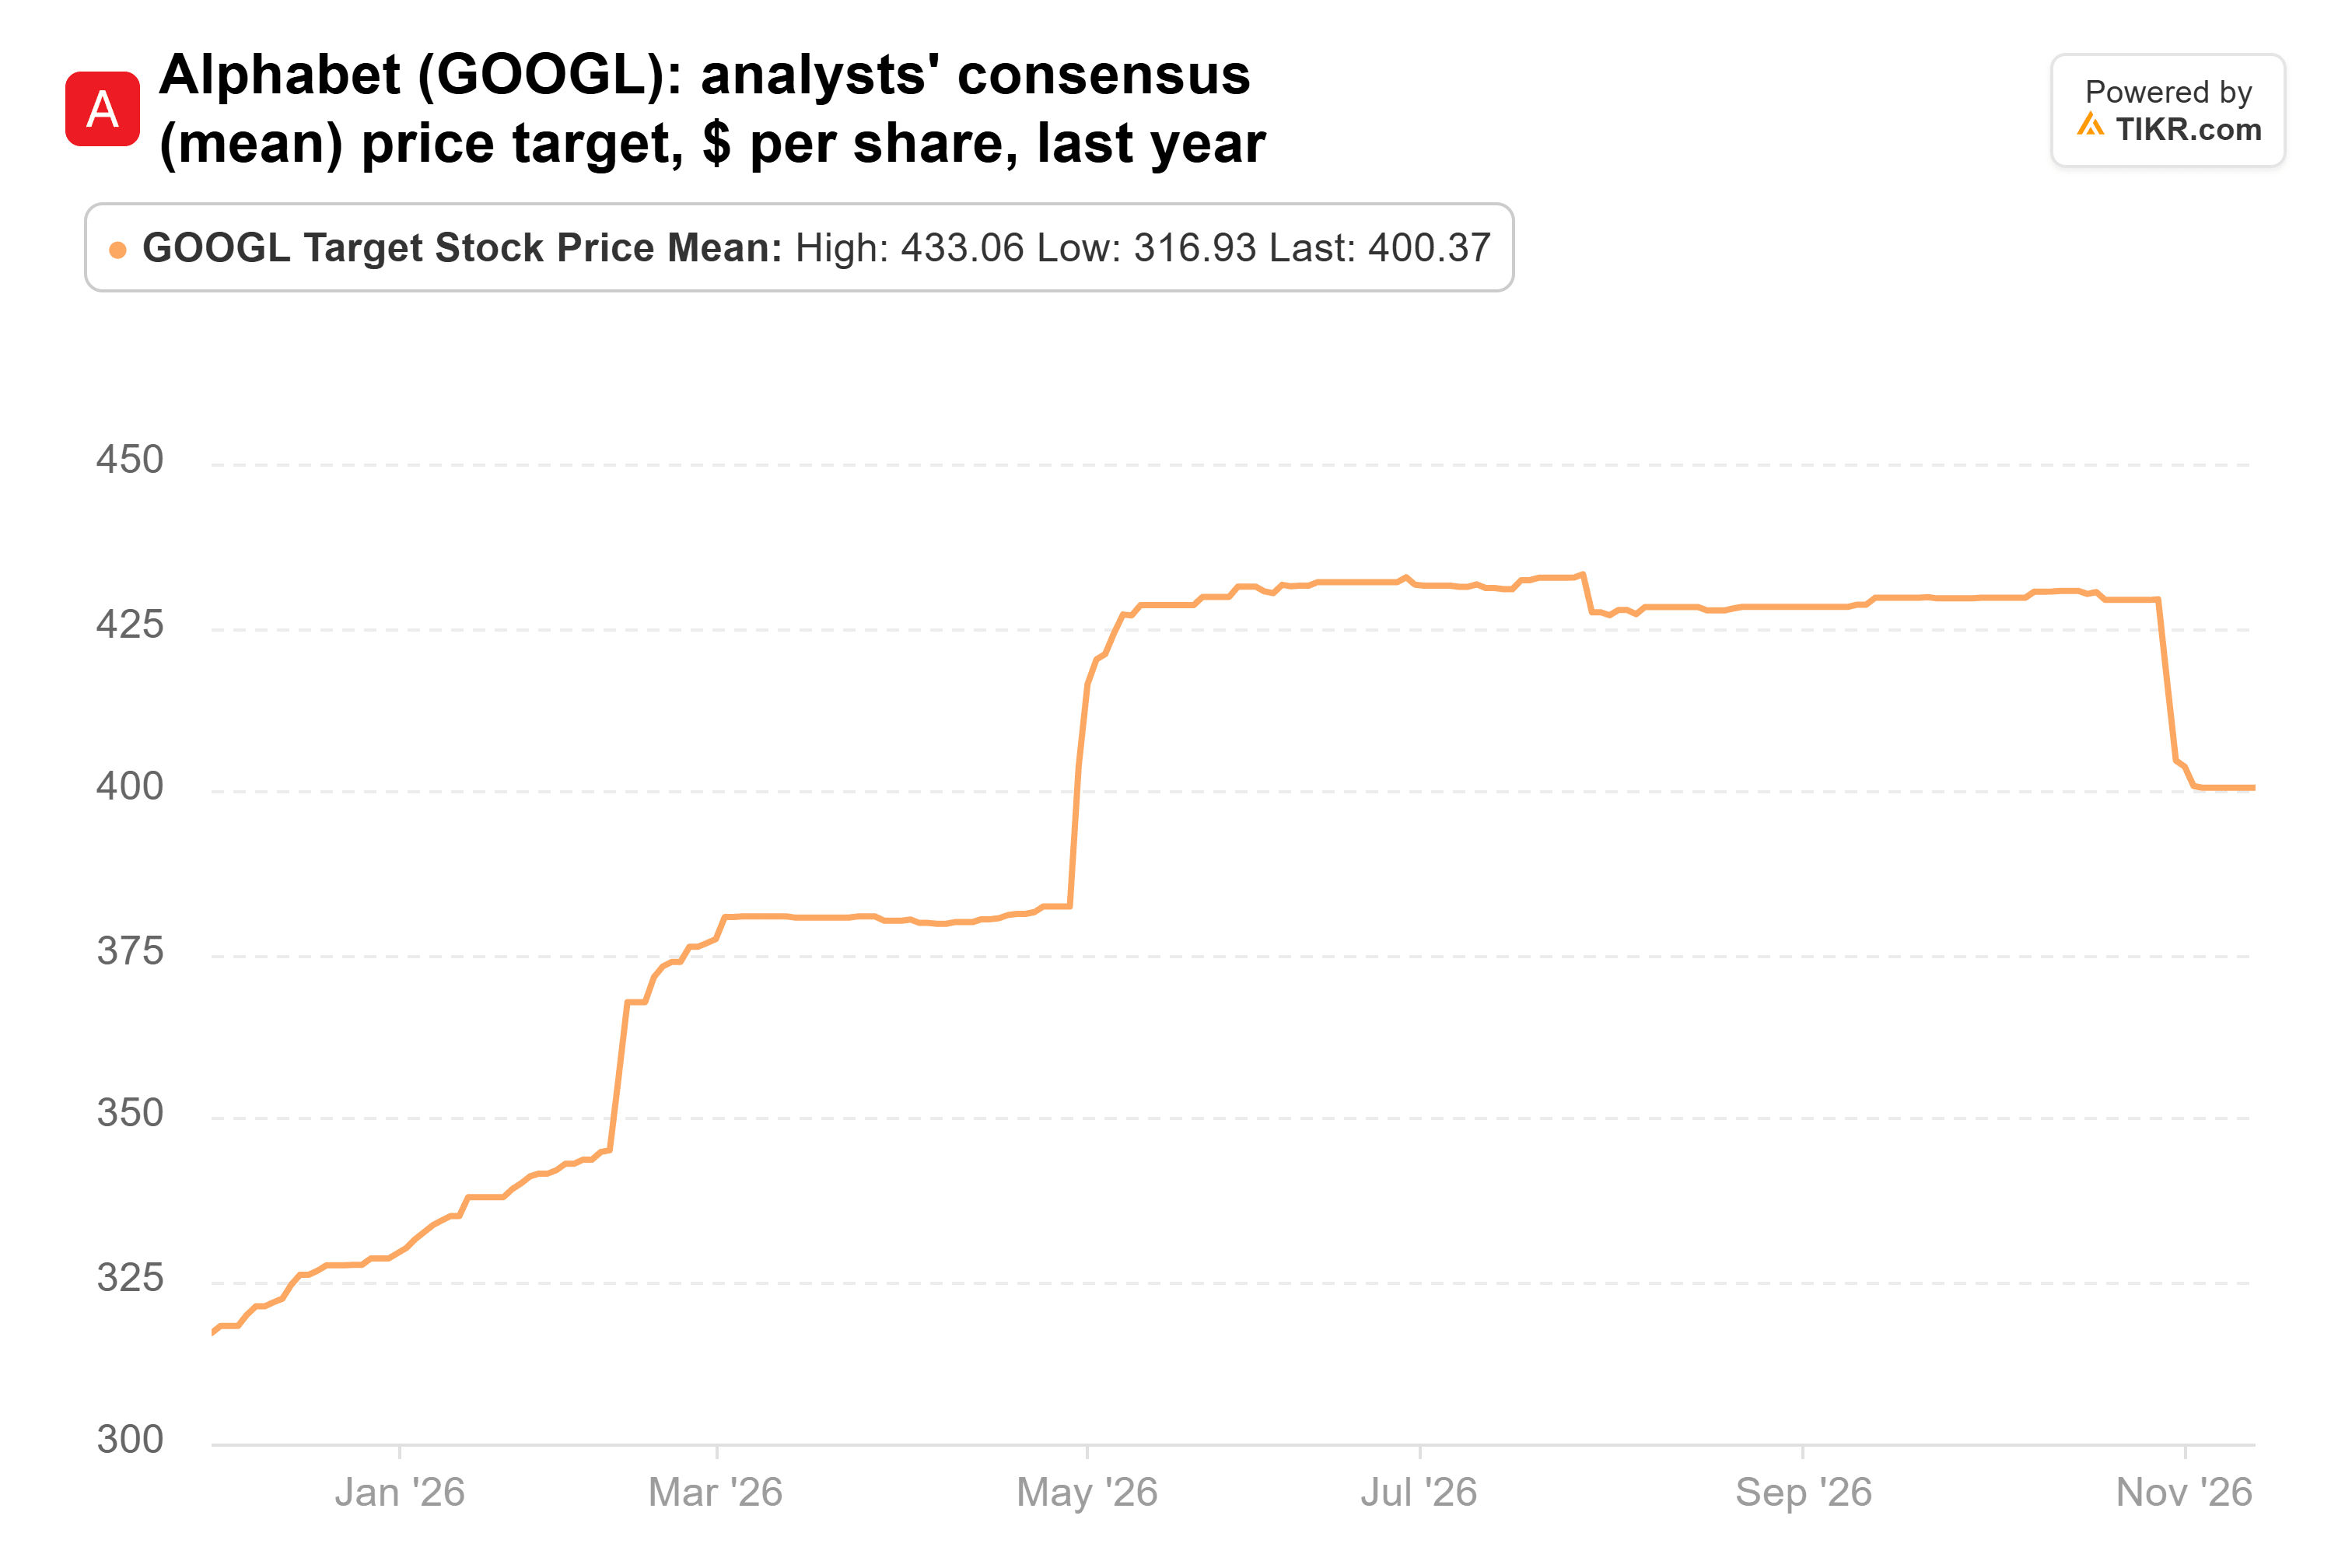
O preço foi na direção oposta. A Alphabet está 31% abaixo de sua máxima de 52 semanas e caiu 19% desde o final do trimestre, o que a deixa mais barata do que o que a Berkshire pagou. A cerca de 20x o lucro forward, ela negocia abaixo de sua média de 23x desde 2014. O problema é a conta da IA: os analistas cortaram suas estimativas de fluxo de caixa livre para todos os anos até 2028.
O TIKR acompanha 4 analistas sobre a Berkshire Hathaway. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender sobre a Berkshire Hathaway, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Berkshire Hathaway
3. O Bank of America tem uma questão de capital para responder
Bank of America (BAC) é a única posição das cinco que a Berkshire reduziu no terceiro trimestre. Ela cortou sua participação em 6%, para 455,86 milhões de ações no valor de US$ 24,81 bilhões, ainda 8,2% da carteira. A ação caiu 9% desde o final do trimestre, e a meta média de US$ 62,48 fica 26% acima de seu último fechamento.
Os depósitos estão fazendo seu trabalho. A receita de juros líquida subiu 8% para US$ 16,4 bilhões no terceiro trimestre. A administração projeta um crescimento de cerca de 8% para 2026 e 8% ou mais para 2027. Mas o retorno sobre o capital tangível comum caiu para 12,6% no trimestre. Sem uma multa de US$ 1,2 bilhão sobre seus controles de combate à lavagem de dinheiro, seria 14,9%, ainda abaixo da meta da administração de 16%-18%.
Os analistas notaram. A meta média atingiu o pico de US$ 69 em setembro e caiu desde então, embora ainda esteja acima de onde estava um ano atrás:
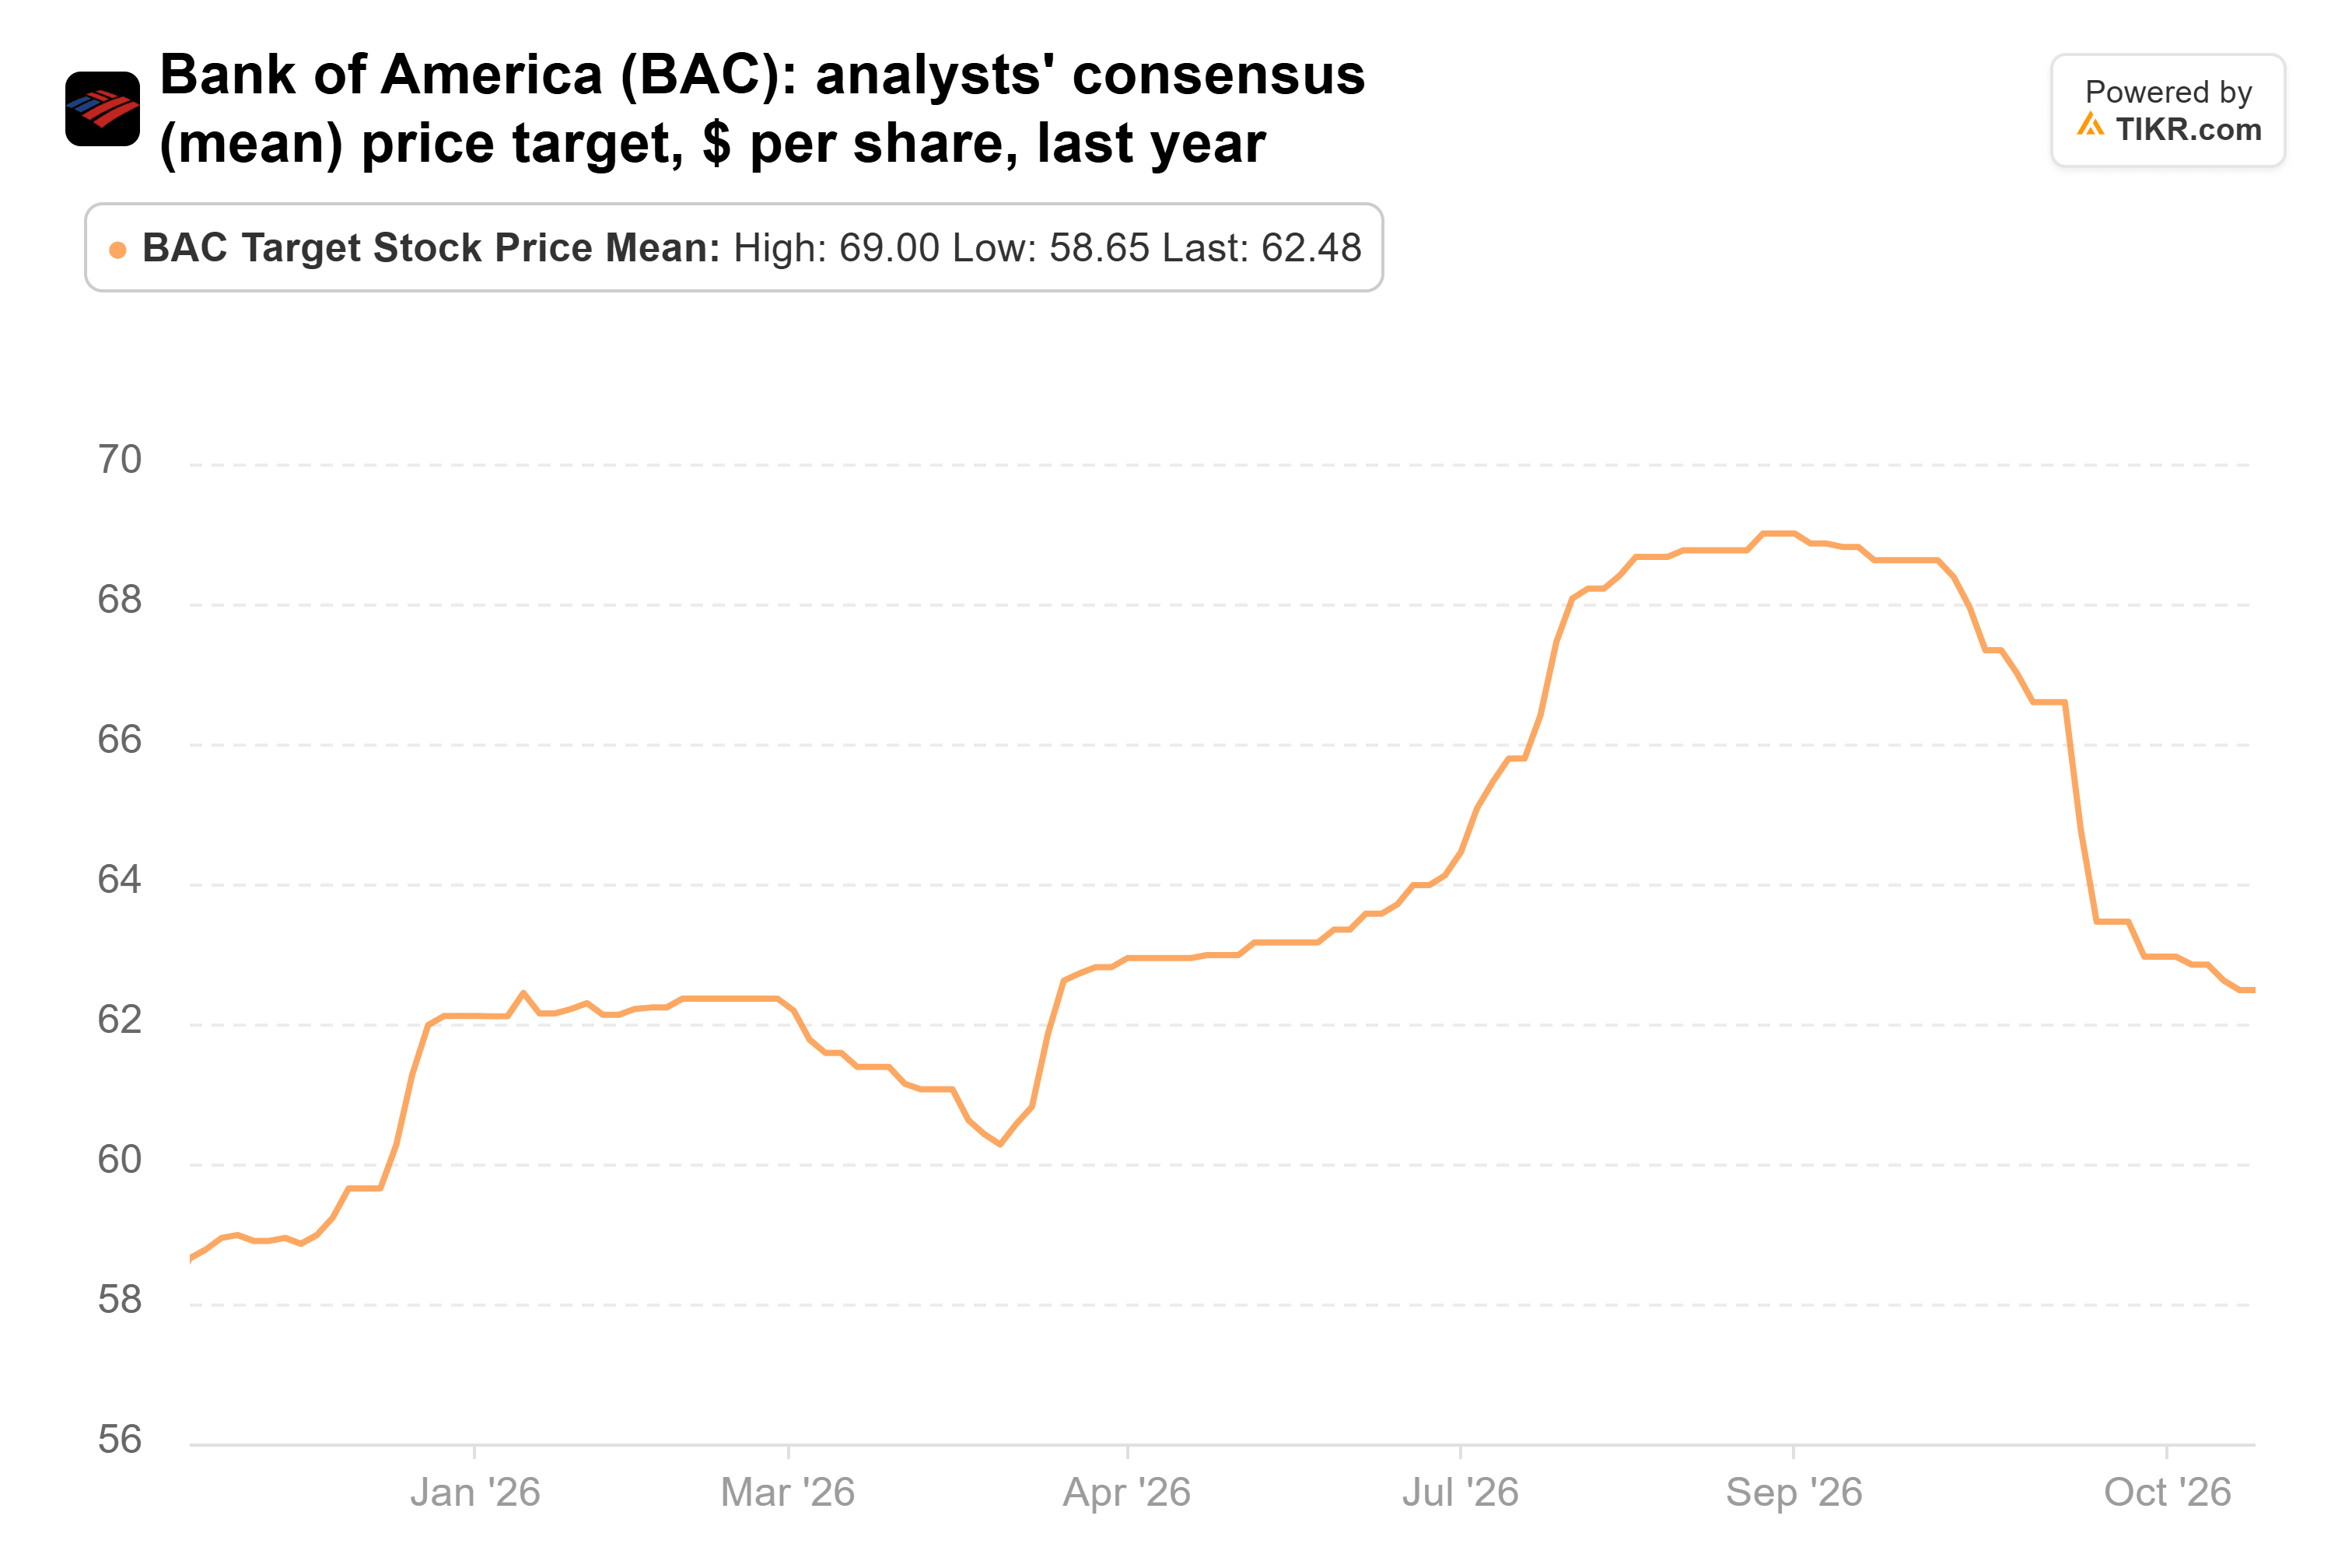
O capital é a outra coisa a observar. O índice CET1 do Bank of America era de 10,9% em 30 de setembro, e sob as regras atuais seu mínimo sobe para 10,5% em 1º de janeiro. Adicione o colchão próprio de 50 pontos-base da administração, e isso dá 11,0%. Isso coloca seu ritmo de cerca de US$ 6 bilhões por trimestre em recompra de ações em risco, a menos que as regras de capital finais esperadas até o final do ano aliviem o requisito. No final de setembro, a ação era negociada a 1,84x o valor contábil tangível, acima de sua média de 10 anos de 1,59x, e a queda desde então fechou parte dessa lacuna.
4. A Occidental acabou de atingir sua meta de dívida
O Bank of America precisa cuidar de seu capital, e a Occidental Petroleum (OXY) acabou de fortalecer seu próprio balanço. As 264,94 milhões de ações da Berkshire valiam US$ 14,66 bilhões em 30 de setembro, 4,8% da carteira e inalteradas no trimestre. A meta média de US$ 71,15 fica 26% acima do último fechamento.
Em 9 de novembro, a Occidental disse que havia reduzido sua dívida principal para US$ 10,0 bilhões, após pagar US$ 10,4 bilhões desde o início do ano. Ela gerou US$ 2,8 bilhões de fluxo de caixa livre antes do capital de giro no terceiro trimestre, com US$ 1,3 bilhão de gastos de capital. O LPA ajustado das operações contínuas foi de US$ 1,91, contra US$ 1,61 na base GAAP, com a diferença sendo principalmente perdas com derivativos.
Os analistas perseguiram a ação em alta, elevando a meta média de cerca de US$ 50 um ano atrás para pouco abaixo de seu máximo:

A ação é negociada a cerca de 9x o lucro forward. O risco é o preço do petróleo: o lucro pré-imposto do petróleo e gás caiu para US$ 2,6 bilhões no terceiro trimestre, ante US$ 2,8 bilhões no segundo, o que a empresa atribuiu aos preços mais baixos do petróleo bruto realizados.
5. A American Express é a maior aposta da Berkshire entre as cinco
O caso da Occidental depende do petróleo, e a American Express (AXP) depende de quanto seus membros cartões gastam. As 151,61 milhões de ações da Berkshire valiam US$ 46,10 bilhões em 30 de setembro. Isso representa 15,2% da carteira e sua segunda maior posição, inalterada no trimestre. A meta média de US$ 364,79 fica 16% acima do último fechamento.
O negócio está correspondendo:
- A receita do terceiro trimestre subiu 9% para um recorde de US$ 20,1 bilhões.
- O volume faturado subiu 8% para US$ 454,0 bilhões.
- O LPA ajustado subiu 13% para US$ 4,68. O LPA GAAP de US$ 5,42 incluiu um ganho único na venda de um ativo.
- A administração elevou sua previsão de LPA GAAP para o ano todo para US$ 18,30-US$ 18,60, embora as despesas também tenham subido 9%, para US$ 14,5 bilhões.
A ação ficou para trás desses resultados este ano e está 19% abaixo de sua máxima de 52 semanas, enquanto a meta média mal se moveu no último ano:
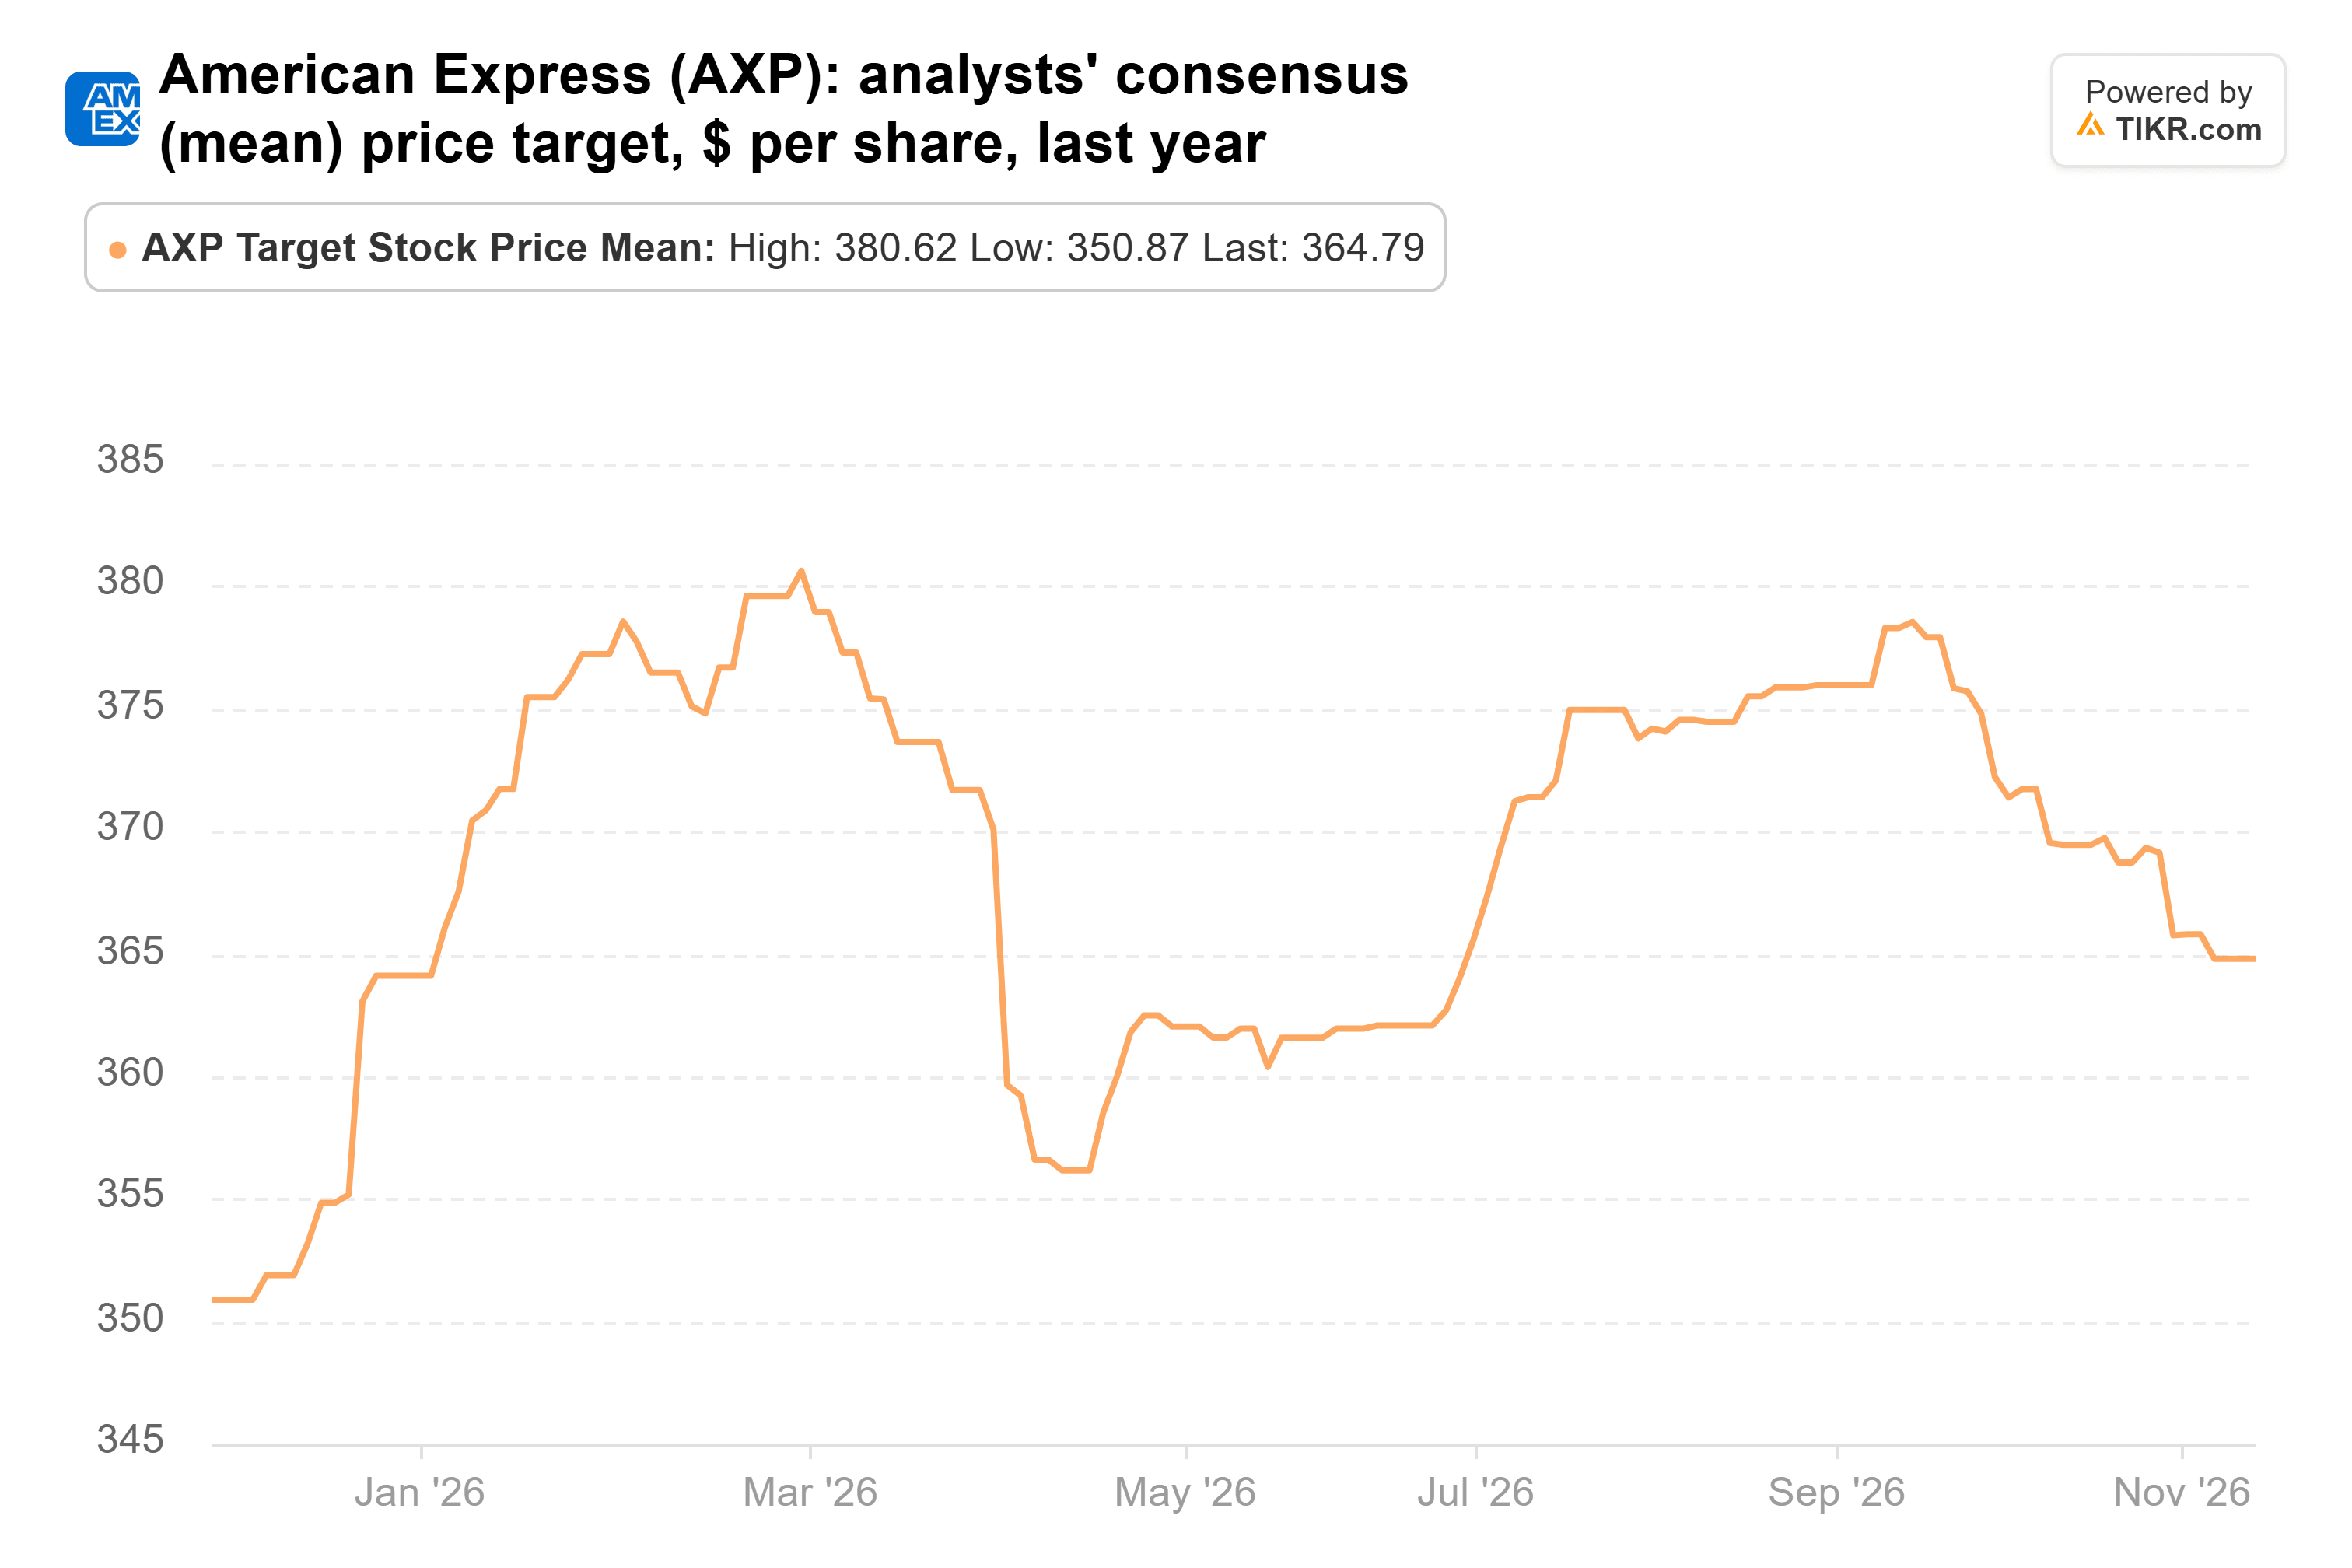
A cerca de 16x o lucro forward, o potencial de alta aqui depende da American Express manter esse ritmo.
A Alphabet recebe meu voto
Se eu pudesse comprar apenas uma agora, seria a Alphabet. O backlog de contratos assinados do Google Cloud atingiu US$ 513,9 bilhões em 30 de junho, ante US$ 155 bilhões no final de setembro de 2025. Muito do gasto com IA segue clientes que ela já tem. E a cerca de 20x o lucro forward, não estou pagando caro por isso.
A Occidental também apresenta um caso forte. É barata, sua meta de dívida ficou para trás, e é a escolha para quem quer depender menos da IA. Mas seus lucros sobem e descem com o preço do petróleo, que nenhuma equipe de gestão controla.
O risco para a Alphabet é a conta. A administração projeta gastos de capital de 2026 em US$ 195 bilhões-US$ 205 bilhões, acima dos US$ 91,4 bilhões em 2025, e espera que 2027 seja significativamente maior. O relatório do quarto trimestre da Alphabet no início de fevereiro é o próximo teste: um backlog ainda crescendo mais rápido que o capex apoiaria o caso. Seus lucros reportados também começarão a oscilar com o preço das ações da Anthropic assim que a Anthropic começar a ser negociada em 19 de novembro. O próximo 13F da Berkshire é devido até meados de fevereiro e mostrará se a Berkshire aumentou sua posição.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Alphabet poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Alphabet gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!