Principais Conclusões
- A SK hynix acabou de atingir uma nova mínima de 52 semanas, caindo 38% em relação ao seu pico de setembro, em uma venda generalizada de hardware de IA que também atingiu a Micron e a Sandisk.
- A maior parte da venda seguiu notícias de outras empresas, incluindo a renúncia do CEO da Nvidia, maior cliente da SK hynix, enquanto a SK hynix apresentou o melhor trimestre de sua história.
- A ação negocia pelo seu múltiplo forward mais baixo desde sua listagem nos EUA em julho, mesmo com contratos com 14 clientes cobrindo mais da metade de sua capacidade para 2027 e 2028.
- Para investidores que conseguem atravessar um ciclo de memória, ela parece uma compra, e os resultados do final de janeiro mostrarão se sua margem operacional de 80% se manteve.
A SK hynix (SKHY) atingiu uma nova mínima de 52 semanas de $117,40 em 17 de novembro, fechando em $122,61, queda de 38% em relação ao seu fechamento máximo de 9 de setembro. A venda generalizada de hardware de IA arrastou para baixo a Micron (MU), a Sandisk (SNDK) e o maior cliente da SK hynix, a Nvidia (NVDA).
As próprias notícias da SK hynix foram majoritariamente boas, com exceção de uma decisão de 14 de novembro que permitiu que uma ação coletiva proposta por conluio de preços de DRAM contra ela, Samsung e Micron prosseguisse; as alegações não foram comprovadas. No dia em que reportou seu melhor trimestre de todos os tempos, Daniel Newman, CEO do Futurum Group, chamou a ação de "ridiculamente barata" na CNBC.
Ela está muito mais barata agora.
O TIKR acompanha 41 analistas da SK hynix. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a SK hynix, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações de Analistas da SK hynix
A maior parte das más notícias foi de terceiros
Os temores com gastos em IA voltaram com as previsões da Lam Research para o trimestre de dezembro em 21 de outubro e aumentaram com os resultados da Intel e da Amazon em 29 de outubro. A vitória dos Democratas nas eleições de meio de mandato aumentou os temores de uma desaceleração na construção de data centers, e os resultados da Qualcomm em 4 de novembro mostraram vendas de chips para celulares caindo 26%, em parte devido ao aumento dos custos de memória. O único alívio veio em 10 de novembro, quando a CoreWeave, cliente da unidade Solidigm da SK hynix, revisou para cima sua previsão para 2026.
A Micron caiu 31% no mesmo período, embora afirme que mais de 75% de sua produção de 2027 está comprometida. A Sandisk caiu 55%, mesmo após a receita de data center saltar 61% em relação ao trimestre anterior para $4,8 bilhões. Os investidores estão vendendo todo o grupo, independentemente do que cada empresa tenha sob contrato.
A Nvidia, queda de 30%, é a mais importante: a TrendForce reportou em janeiro, citando a mídia coreana, que ela deveria dar à SK hynix cerca de dois terços de seus pedidos de HBM4. Horas após a mínima da SK hynix, a Nvidia divulgou seu primeiro relatório desde a renúncia do CEO Jensen Huang em 12 de novembro. A receita do trimestre encerrado em 25 de outubro subiu 103% para $115,8 bilhões, e a empresa projetou $130 bilhões para um quarto trimestre com uma semana extra, contra estimativas de cerca de $125 bilhões.
Isso dificilmente é um cliente recuando.
Um trimestre recorde, e um recompra à altura
Em 28 de outubro, a SK hynix reportou receita preliminar do terceiro trimestre subindo 328% em relação ao ano anterior para ₩104,6 trilhões, e lucro operacional subindo 632% para ₩83,3 trilhões, uma margem de 80%. Ela também delineou cerca de ₩100 trilhões em retornos aos acionistas para 2026 e iniciou uma nova recompra de ₩20 trilhões, metade para pagamento em ações a funcionários, válida até 28 de janeiro.
O CEO Kwak Noh-Jung disse que o negócio está "se transformando em um com estabilidade de lucros e visibilidade de demanda de médio a longo prazo". Ele tem contratos para apontar: acordos de longo prazo com 14 clientes cobrem mais da metade da capacidade da SK hynix para 2027 e 2028.
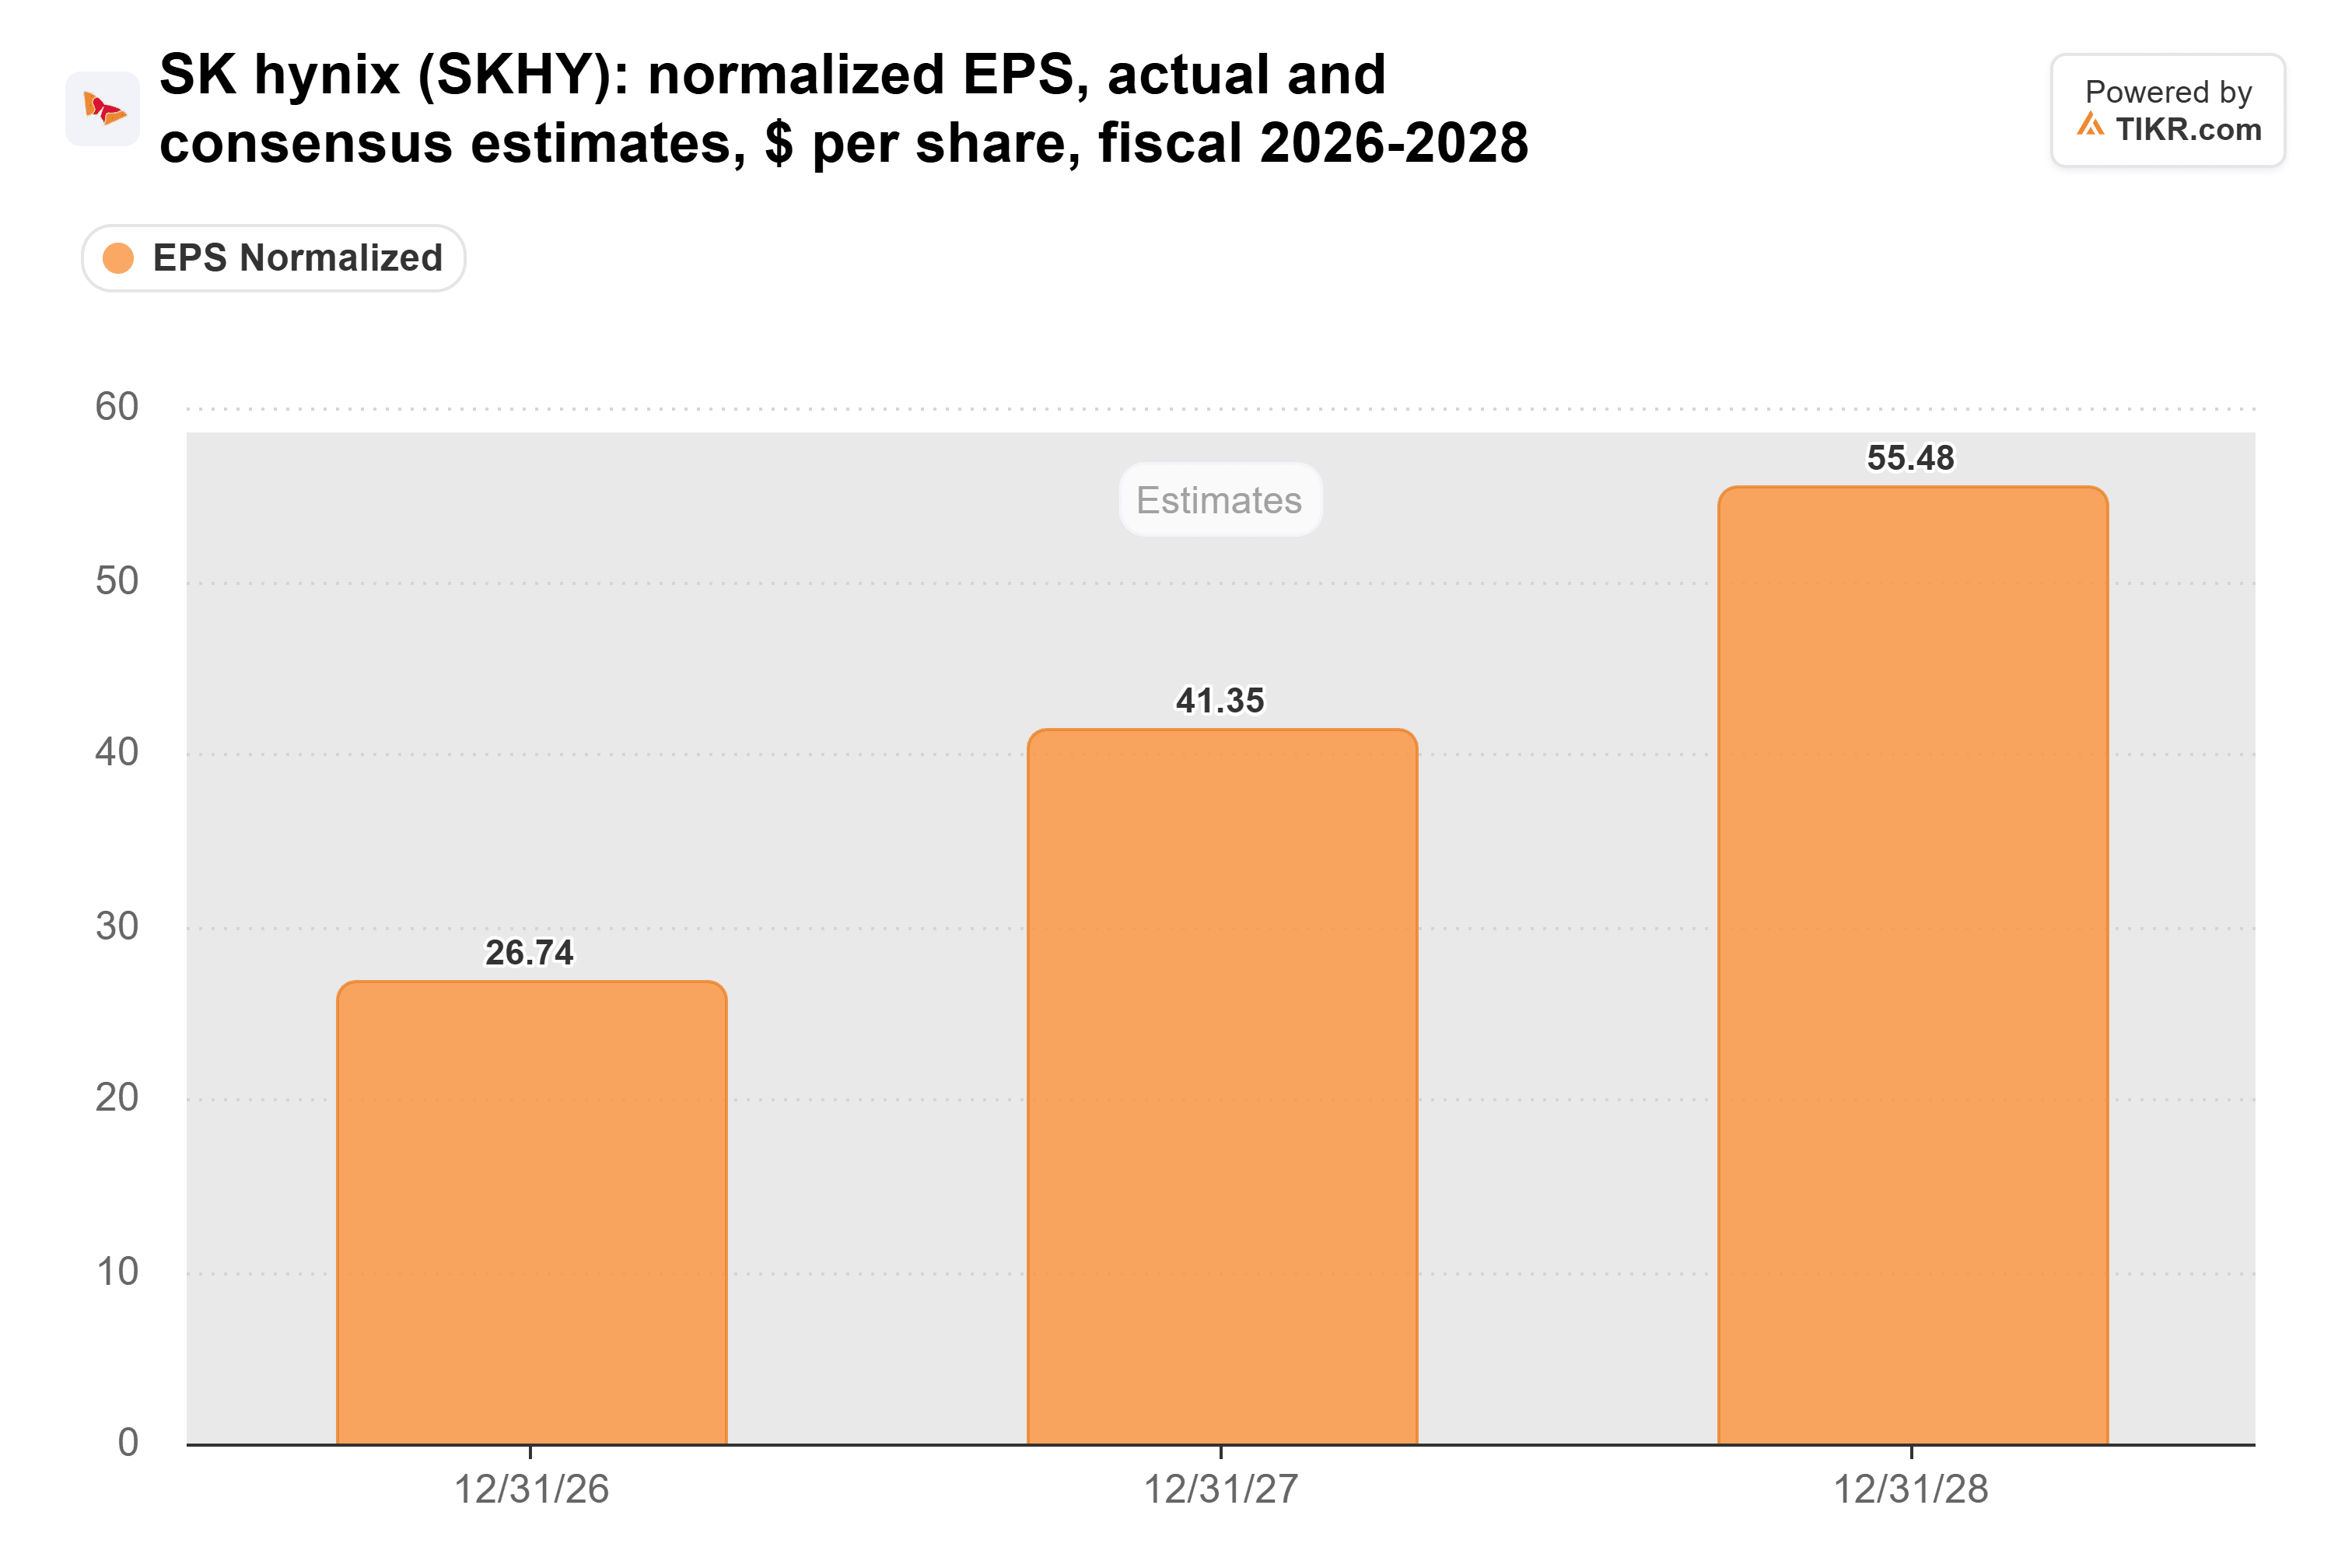
Os analistas esperam que o EPS normalizado por ação americana aproximadamente dobre de 2026 para 2028:
Precificada para uma quebra
A SK hynix negocia a 2,2x o lucro futuro (forward), seu nível mais baixo desde que as ações americanas foram listadas em julho, contra uma média de 3,7x:
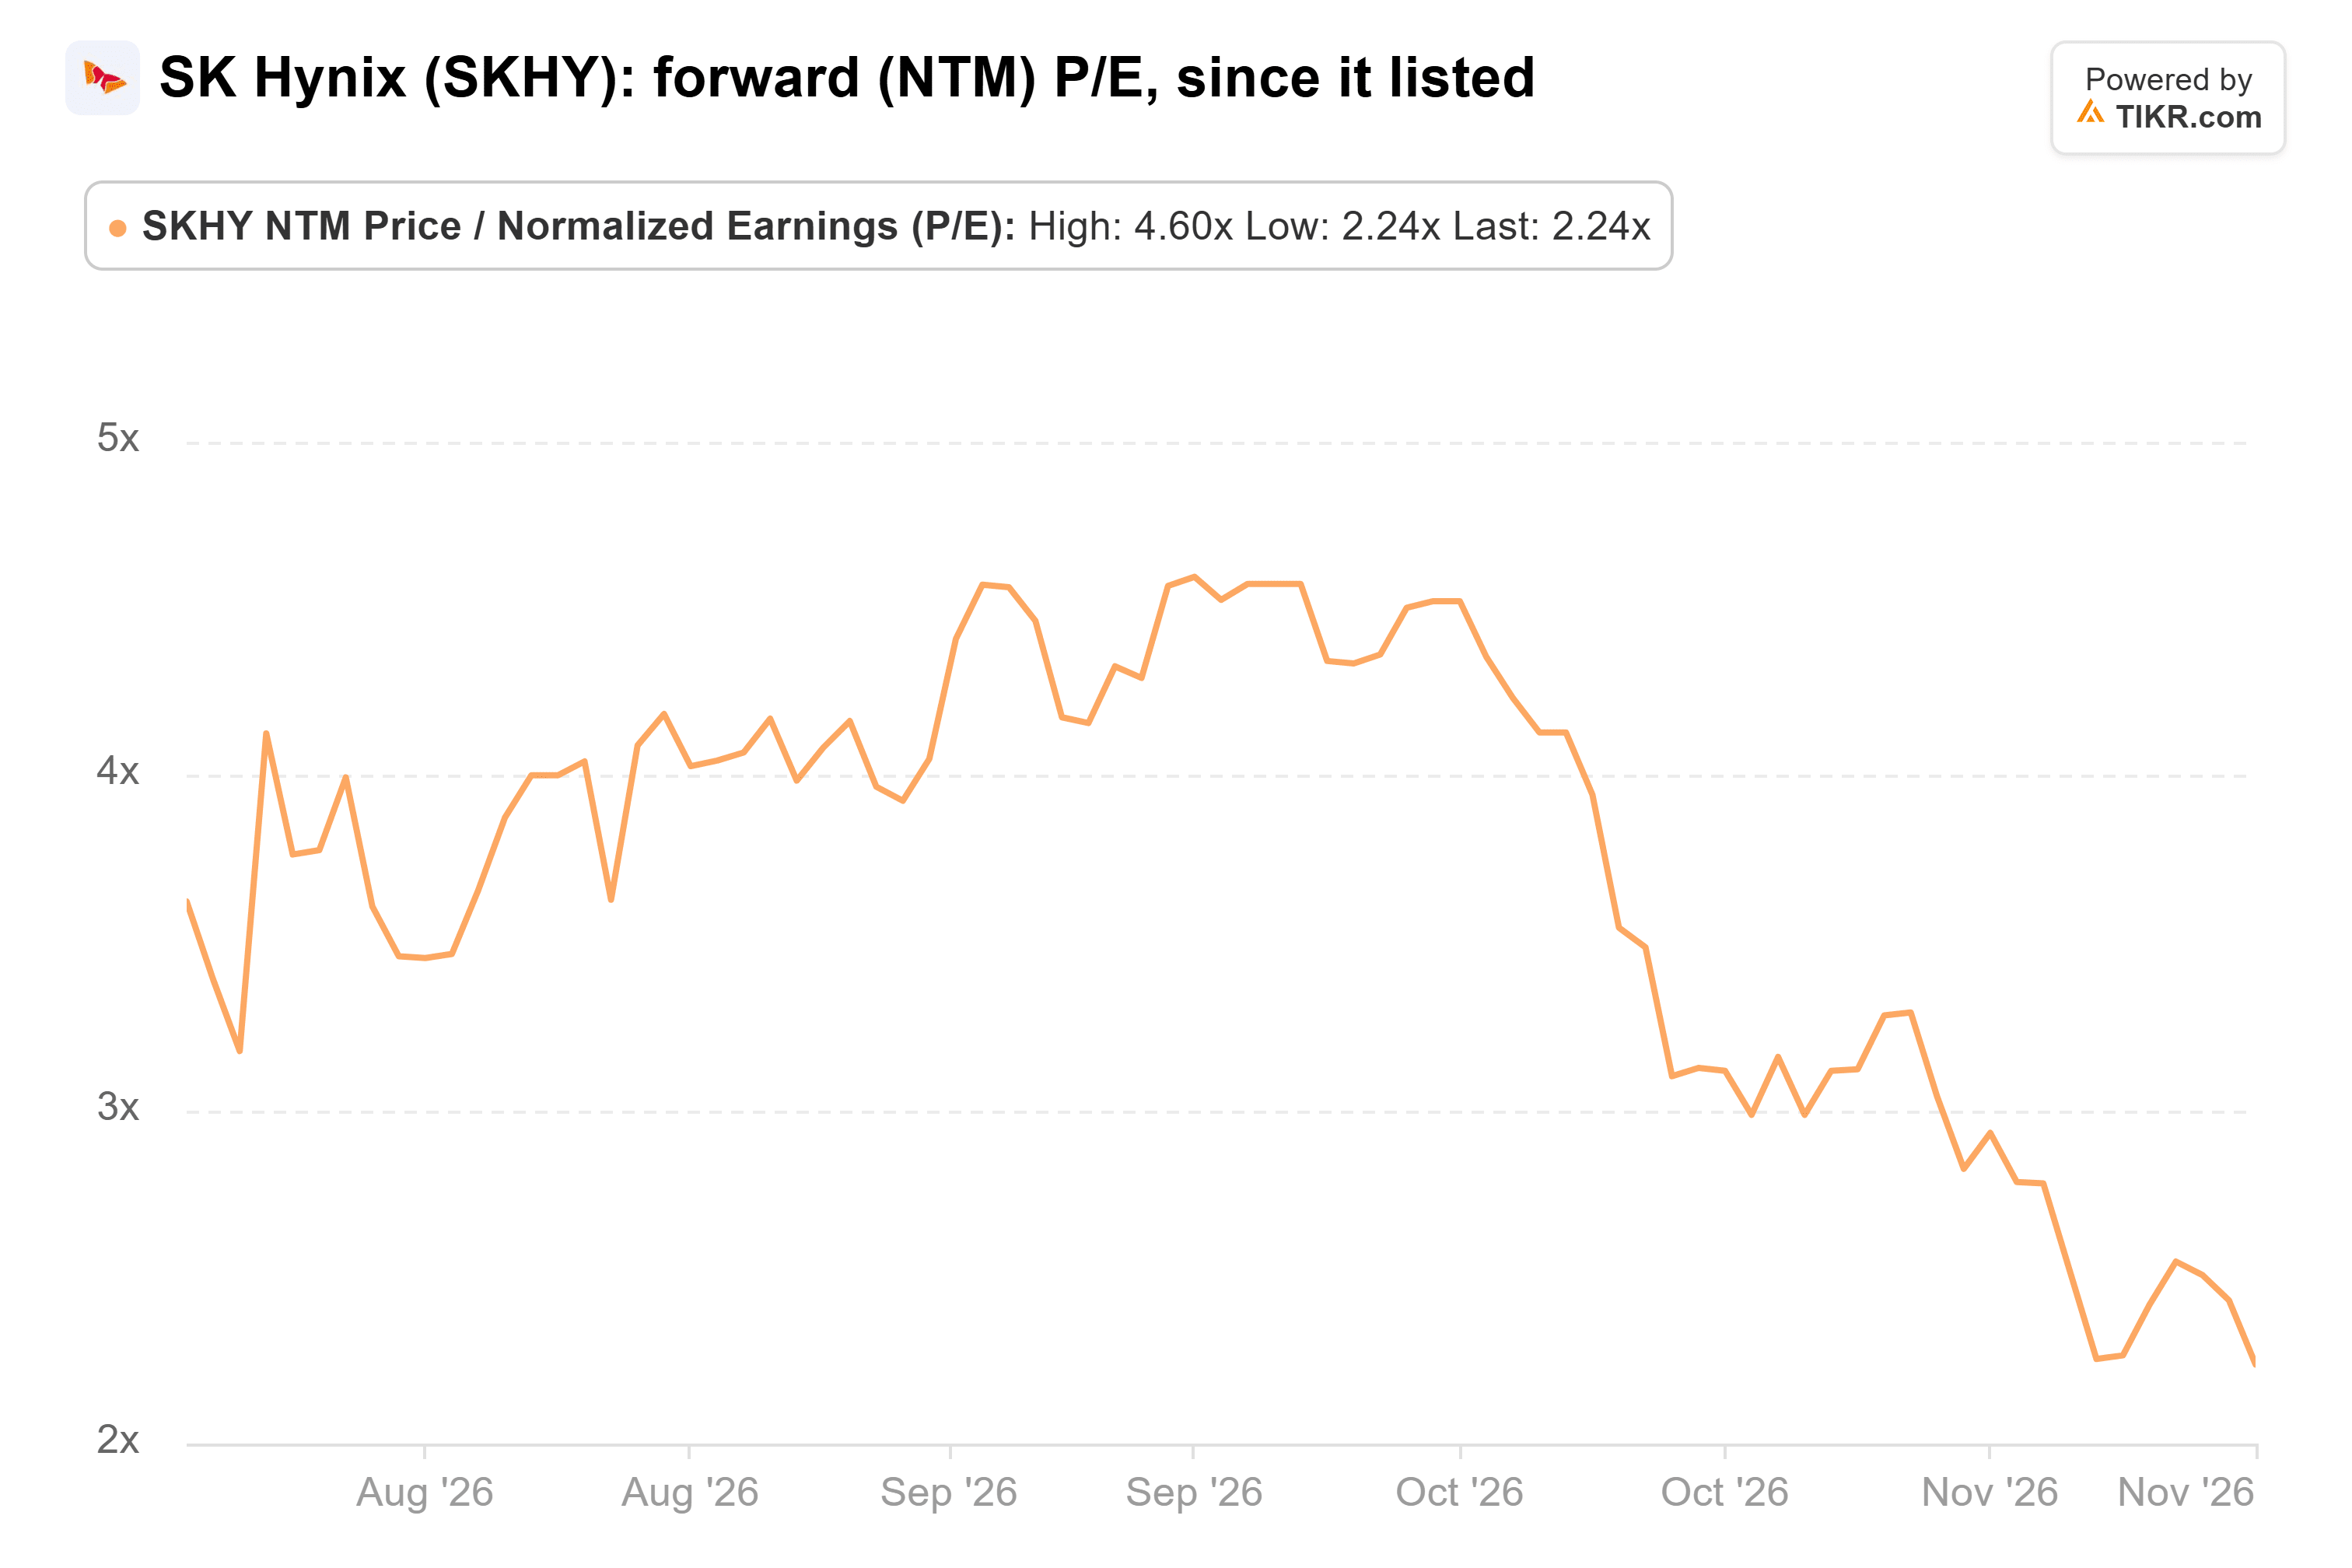
Isso precifica um colapso nos lucros, e os fabricantes de memória já viveram isso. A margem operacional da SK hynix caiu de 28,9% em 2021 para -23,6% em 2023:

O Capex deve subir em 2027 em relação à faixa alta de ₩40 trilhões deste ano, o tipo de expansão que precedeu quebras passadas. A Reuters também reportou que autoridades americanas estão segurando licenças para ferramentas que a SK hynix precisa para expandir sua fábrica em Dalian, China.
Para que 2,2x faça sentido, os lucros teriam que cair bem antes que esses contratos expirem. O preço-alvo médio da Street de $260 é mais que o dobro do último fechamento.
Barata o suficiente para o paciente
Nada nos números da SK hynix parece um negócio caminhando para uma quebra, e seu maior cliente projetou acima das estimativas. Para investidores que conseguem atravessar um ciclo de memória, a ação parece uma compra a 2,2x.
Ações de memória podem permanecer baratas. Os resultados do final de janeiro mostrarão se os embarques de DRAM do quarto trimestre cresceram os projetados 20% e poucos. Uma margem operacional bem abaixo dos 80% do terceiro trimestre seria o primeiro sinal de que o pico chegou.
Então, quanto vale realmente a ação da SK hynix?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a SK hynix poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a SK hynix gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler, e bons investimentos!