Principais Conclusões
- Elon Musk disse que a SpaceX está assumindo "zero vendas para a OpenAI", respondendo ao alerta de Sam Altman sobre fabricantes de chips contando com a demanda da OpenAI.
- Isso coloca o risco de demanda duplicada sobre fornecedores como a AMD, cujo acordo com a OpenAI cobre até 6 gigawatts de GPUs.
- O prejuízo operacional ajustado da OpenAI atingiu US$ 10,9 bilhões no terceiro trimestre, relatou o Wall Street Journal, e o fluxo de caixa livre da Oracle foi negativo em US$ 23,7 bilhões em seu último ano fiscal.
- A SpaceX também depende muito de um grande cliente, supostamente a Anthropic, cujas finanças parecem muito mais saudáveis do que as da OpenAI.
Elon Musk deu uma cutucada na OpenAI no X: SpaceX (SPCX), ele diz, não está contando com a OpenAI como cliente de forma alguma. Advanced Micro Devices (AMD) e Oracle (ORCL) estão, e são elas que ficam na linha se a demanda da OpenAI tiver sido contada duas vezes.
Musk estava respondendo ao CEO da OpenAI, Sam Altman, que colocou assim em um evento da Semafor na segunda-feira:
"Agora há muitas pessoas fabricando chips. E muitas dessas pessoas acham que vão vender a maior parte do volume para nós, Anthropic e outros. E nós temos uma quantidade limitada de demanda e data centers e tudo mais."
A resposta de Musk? "A SpaceX está assumindo zero vendas para a OpenAI. Se a OpenAI não está vendo a demanda subir super rápido, então há algo errado com seus produtos."
Ouch.
A demanda da SpaceX vem de outro lugar
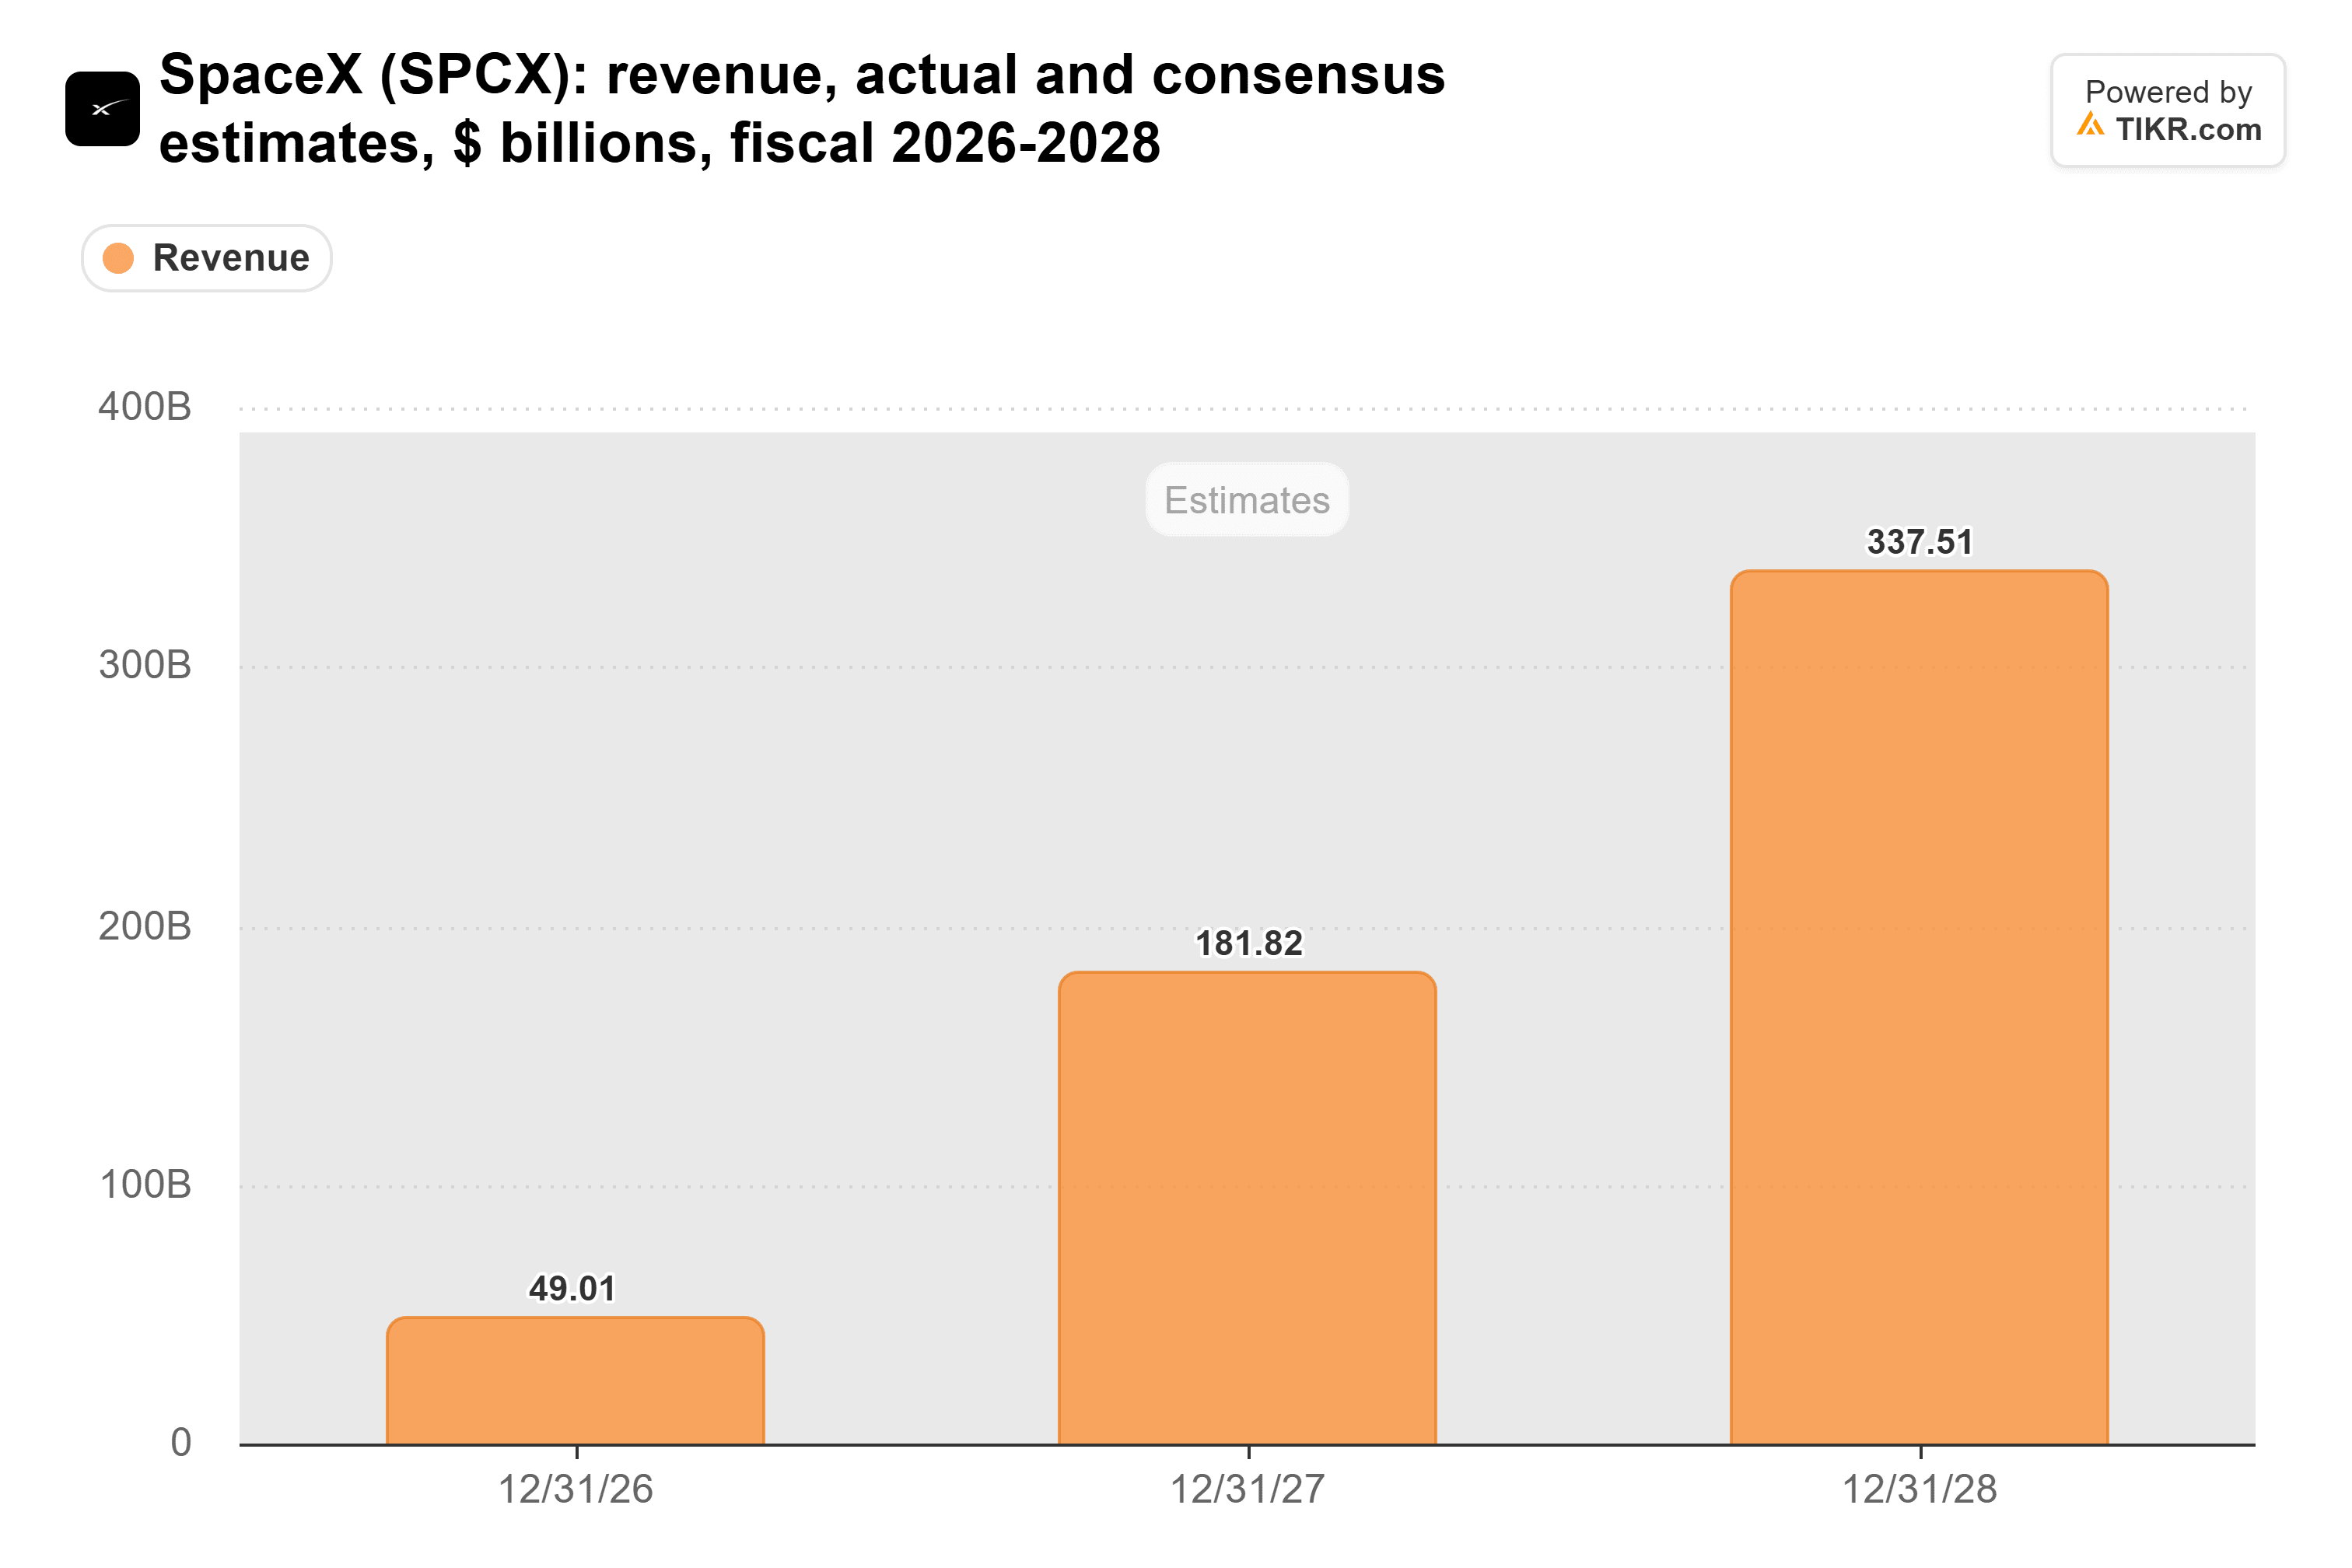
Musk pode dizer isso porque o negócio de computação da SpaceX já está vendendo bastante sem a OpenAI: seu segmento Super Intelligence gerou US$ 7,56 bilhões em receita no terceiro trimestre, ante US$ 2,56 bilhões no segundo. E os analistas esperam que a receita da SpaceX cresça quase 4x deste ano para o próximo:
A escalada da AMD tem o nome da OpenAI nela
A AMD está em uma situação muito diferente. OpenAI e AMD anunciaram uma expansão de até 6 gigawatts de GPUs da AMD.
Os analistas esperam que a receita da AMD quase triplique de 2025 para 2027:
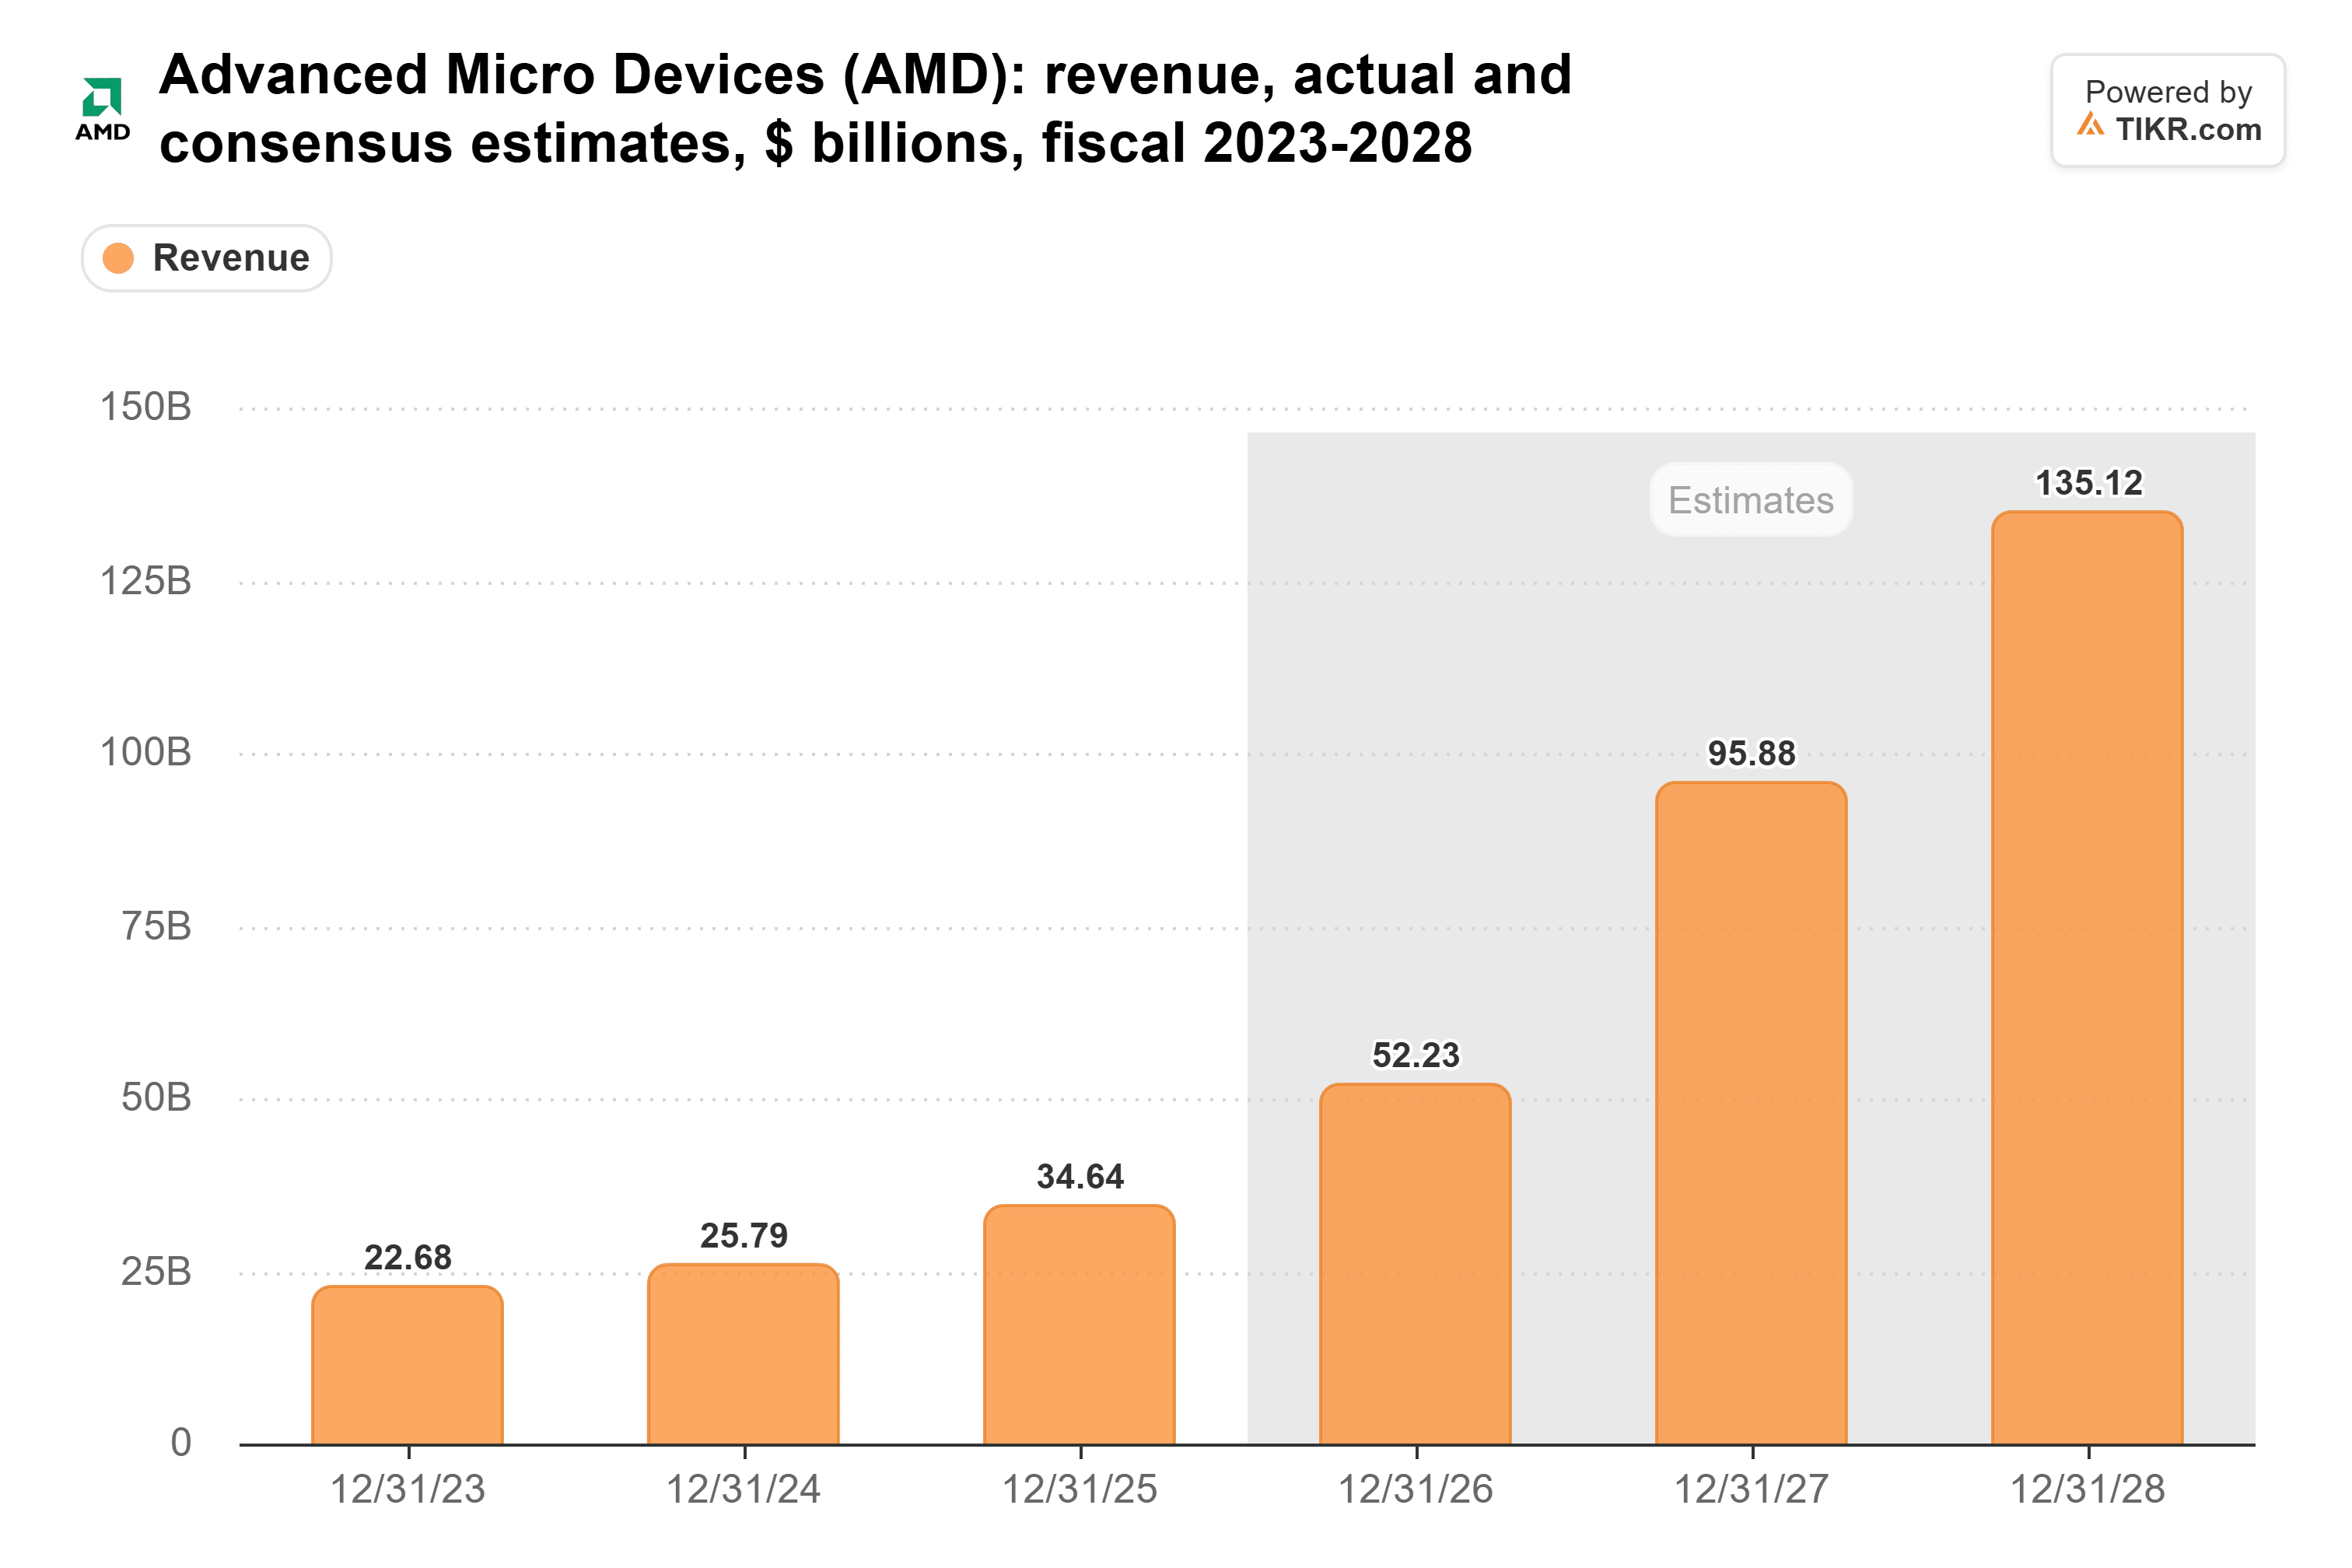
Uma boa parte desse salto de 2027 depende dos gigawatts da OpenAI chegarem, e sendo pagos, conforme o cronograma. É por isso que a AMD é quem mais tem a perder com o consumo de caixa da OpenAI, e por que suas estimativas têm mais espaço para cair se Altman estiver certo.
O TIKR acompanha 40 analistas na SpaceX. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a SpaceX, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a SpaceX
Os prejuízos da OpenAI também são problema da Oracle
Um fornecedor pode conviver com um cliente que perde dinheiro, desde que ele continue captando mais. A receita da OpenAI subiu cerca de 50% do segundo trimestre para US$ 10 bilhões no terceiro, mas seu prejuízo operacional ajustado foi de US$ 10,9 bilhões, relatou o Wall Street Journal. Sua última rodada de financiamento atingiu cerca de US$ 15 bilhões, relatou a CNBC, não muito mais do que o prejuízo de um único trimestre.
A Oracle gastou pesado em capacidade de data center para a OpenAI, que a S&P estimou em julho que representa cerca de metade do backlog da Oracle. Seu fluxo de caixa livre passou de US$ 11,8 bilhões no exercício fiscal de 2024 para negativo US$ 23,7 bilhões no exercício fiscal de 2026, ano encerrado em maio de 2026:
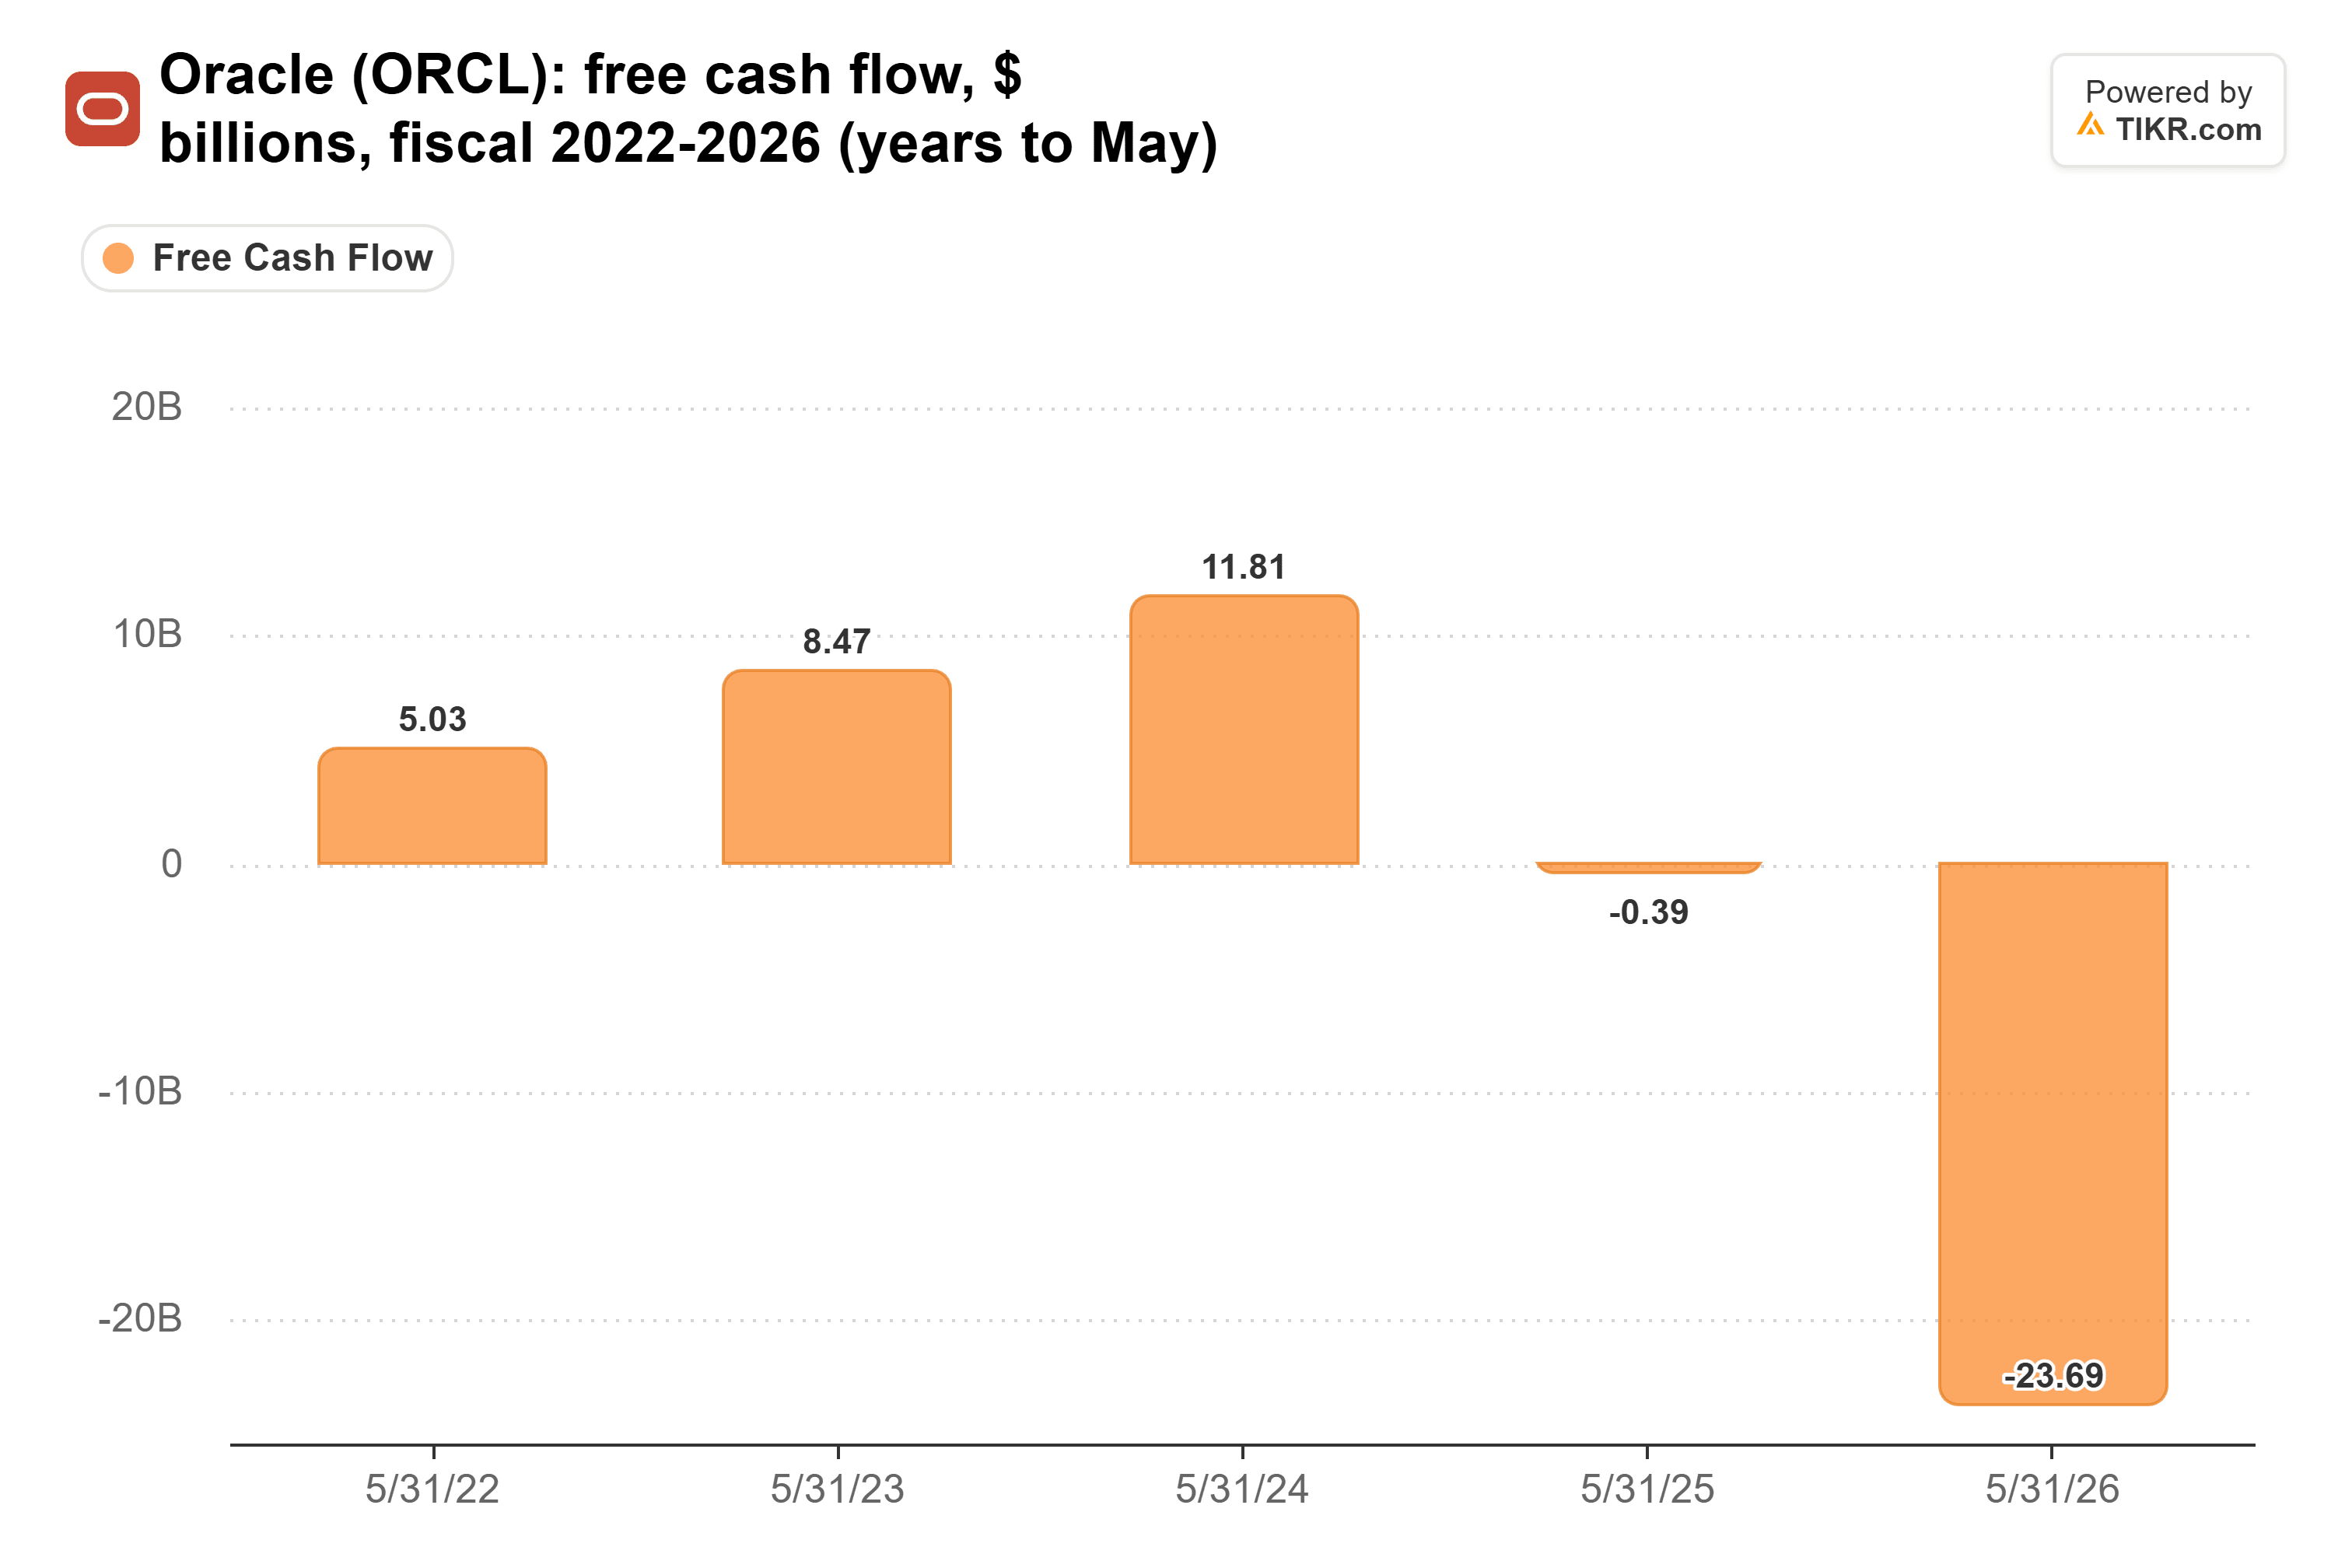
Esse dinheiro já foi gasto, e só valerá a pena se a OpenAI crescer para ocupar a capacidade e continuar pagando por ela.
A SpaceX tem um grande cliente próprio
No entanto, a SpaceX também depende muito de um laboratório de IA. Um cliente forneceu 34,5% da receita da SpaceX no terceiro trimestre, mostra seu 10-Q, e a Bloomberg relatou que o cliente é a Anthropic. O contrato original da SpaceX com a Anthropic era de US$ 1,25 bilhão por mês até maio de 2029, e o prospecto de IPO da Anthropic mostra que desde então concordou em gastar até US$ 120,5 bilhões com a SpaceX até 2029. Mas qualquer uma das partes ainda pode desistir com 90 dias de aviso.
Ainda assim, a Anthropic é o melhor cliente para se dever dinheiro. Seu prospecto de IPO mostra um prejuízo operacional de US$ 567 milhões sobre US$ 17 bilhões de receita no terceiro trimestre, antes de quaisquer ajustes. A liderança da Anthropic em receita apoia a cutucada de Musk sobre os produtos da OpenAI, e sua IPO esta semana deve colocar ainda mais caixa por trás desses pagamentos mensais.
A cutucada de Musk acerta. AMD e Oracle dimensionaram seus planos em torno de um cliente que perde bilhões por trimestre. A SpaceX aluga para um que quase se equilibra. Claro, isso pode mudar rapidamente. Os próximos testes são o relatório do quarto trimestre da AMD no início do próximo ano, para ver se seu consenso de US$ 95,9 bilhões para 2027 se mantém, e os resultados do quarto trimestre da SpaceX, que mostrarão se aquele cliente ainda representa cerca de 34,5% da receita.
Então, quanto vale realmente a ação da SpaceX?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a SpaceX poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!