

Principais Conclusões
- A Bernstein manteve sua classificação Outperform e preço-alvo de $650 na Dell Technologies. Isso representa uma alta de 103% em relação ao fechamento de 16 de novembro, com a ação 46% abaixo de sua máxima de setembro.
- Um rebaixamento da Barclays, a posição do Texas contra novos data centers e a renúncia do CEO da NVIDIA atingiram a ação, enquanto os analistas continuavam a elevar as estimativas de lucro da Dell.
- A Dell negocia a cerca de 11x os lucros futuros, próximo à sua média de 5 anos. $650 equivalem a 18x o que os analistas esperam que ela lucre no ano que termina em janeiro de 2029.
- A Bernstein vê a queda como exagerada. Mas a Dell está emprestando cada vez mais dinheiro para seus próprios clientes, e isso torna 18x um múltiplo difícil de justificar até que o fluxo de caixa acompanhe. O relatório de 24 de novembro é o primeiro teste.
Dell Technologies (DELL) fechou a $320,55 em 16 de novembro, 46% abaixo de sua máxima de fechamento de 17 de setembro, e a Bernstein ainda acredita que ela pode dobrar a partir daqui. Em uma nota baseada no fechamento de 12 de novembro, o analista Mark Newman manteve sua classificação Outperform e seu preço-alvo de $650, 103% acima desse último fechamento.
Três golpes em cinco semanas
Nenhum dos danos veio dos próprios números da Dell. Em 14 de outubro, a Barclays rebaixou a Dell para Equal Weight e cortou seu alvo para $574, de $603.
Depois veio o Texas. O governador Greg Abbott suspendeu as aprovações da rede para novos data centers em agosto e estendeu a suspensão para todas as licenças estaduais em 21 de setembro, e Gina Hinojosa, que venceu a eleição para governadora em 3 de novembro, prometeu uma moratória em todas as aprovações de data centers até que a Legislatura aprove novas proteções. Ela assume o cargo em janeiro.
E em 12 de novembro, NVIDIA (NVDA) anunciou a renúncia de Jensen Huang como CEO, com efeito imediato. Os servidores de IA da Dell são construídos com os chips da NVIDIA, e a Dell caiu 7,2% em 13 de novembro e outros 7,0% em 16 de novembro, conforme a onda de negociações em IA vendia posições.
O TIKR acompanha 29 analistas na Dell Technologies. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Vender na Dell Technologies, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Dell Technologies
A Bernstein não pestanejou
Outras corretoras cortaram em 16 de novembro: a Citi reduziu seu alvo para $550, de $600, e manteve sua classificação de Compra, e a Morgan Stanley cortou seu alvo para $403, de $511, e manteve sua classificação Equal Weight.
O argumento de Newman é que o mercado está precificando o risco errado. A Bernstein estima que os provedores emergentes de nuvem de IA representam cerca de 27% da receita fiscal de 2027 da Dell, mas apenas cerca de 12% de seu lucro operacional, já que a maior parte do lucro ainda vem de servidores tradicionais, armazenamento e clientes corporativos. A demanda confirma isso: a Dell registrou um recorde de $60,9 bilhões em pedidos de servidores de IA em seu trimestre de julho e terminou-o com um backlog de IA de $95 bilhões.
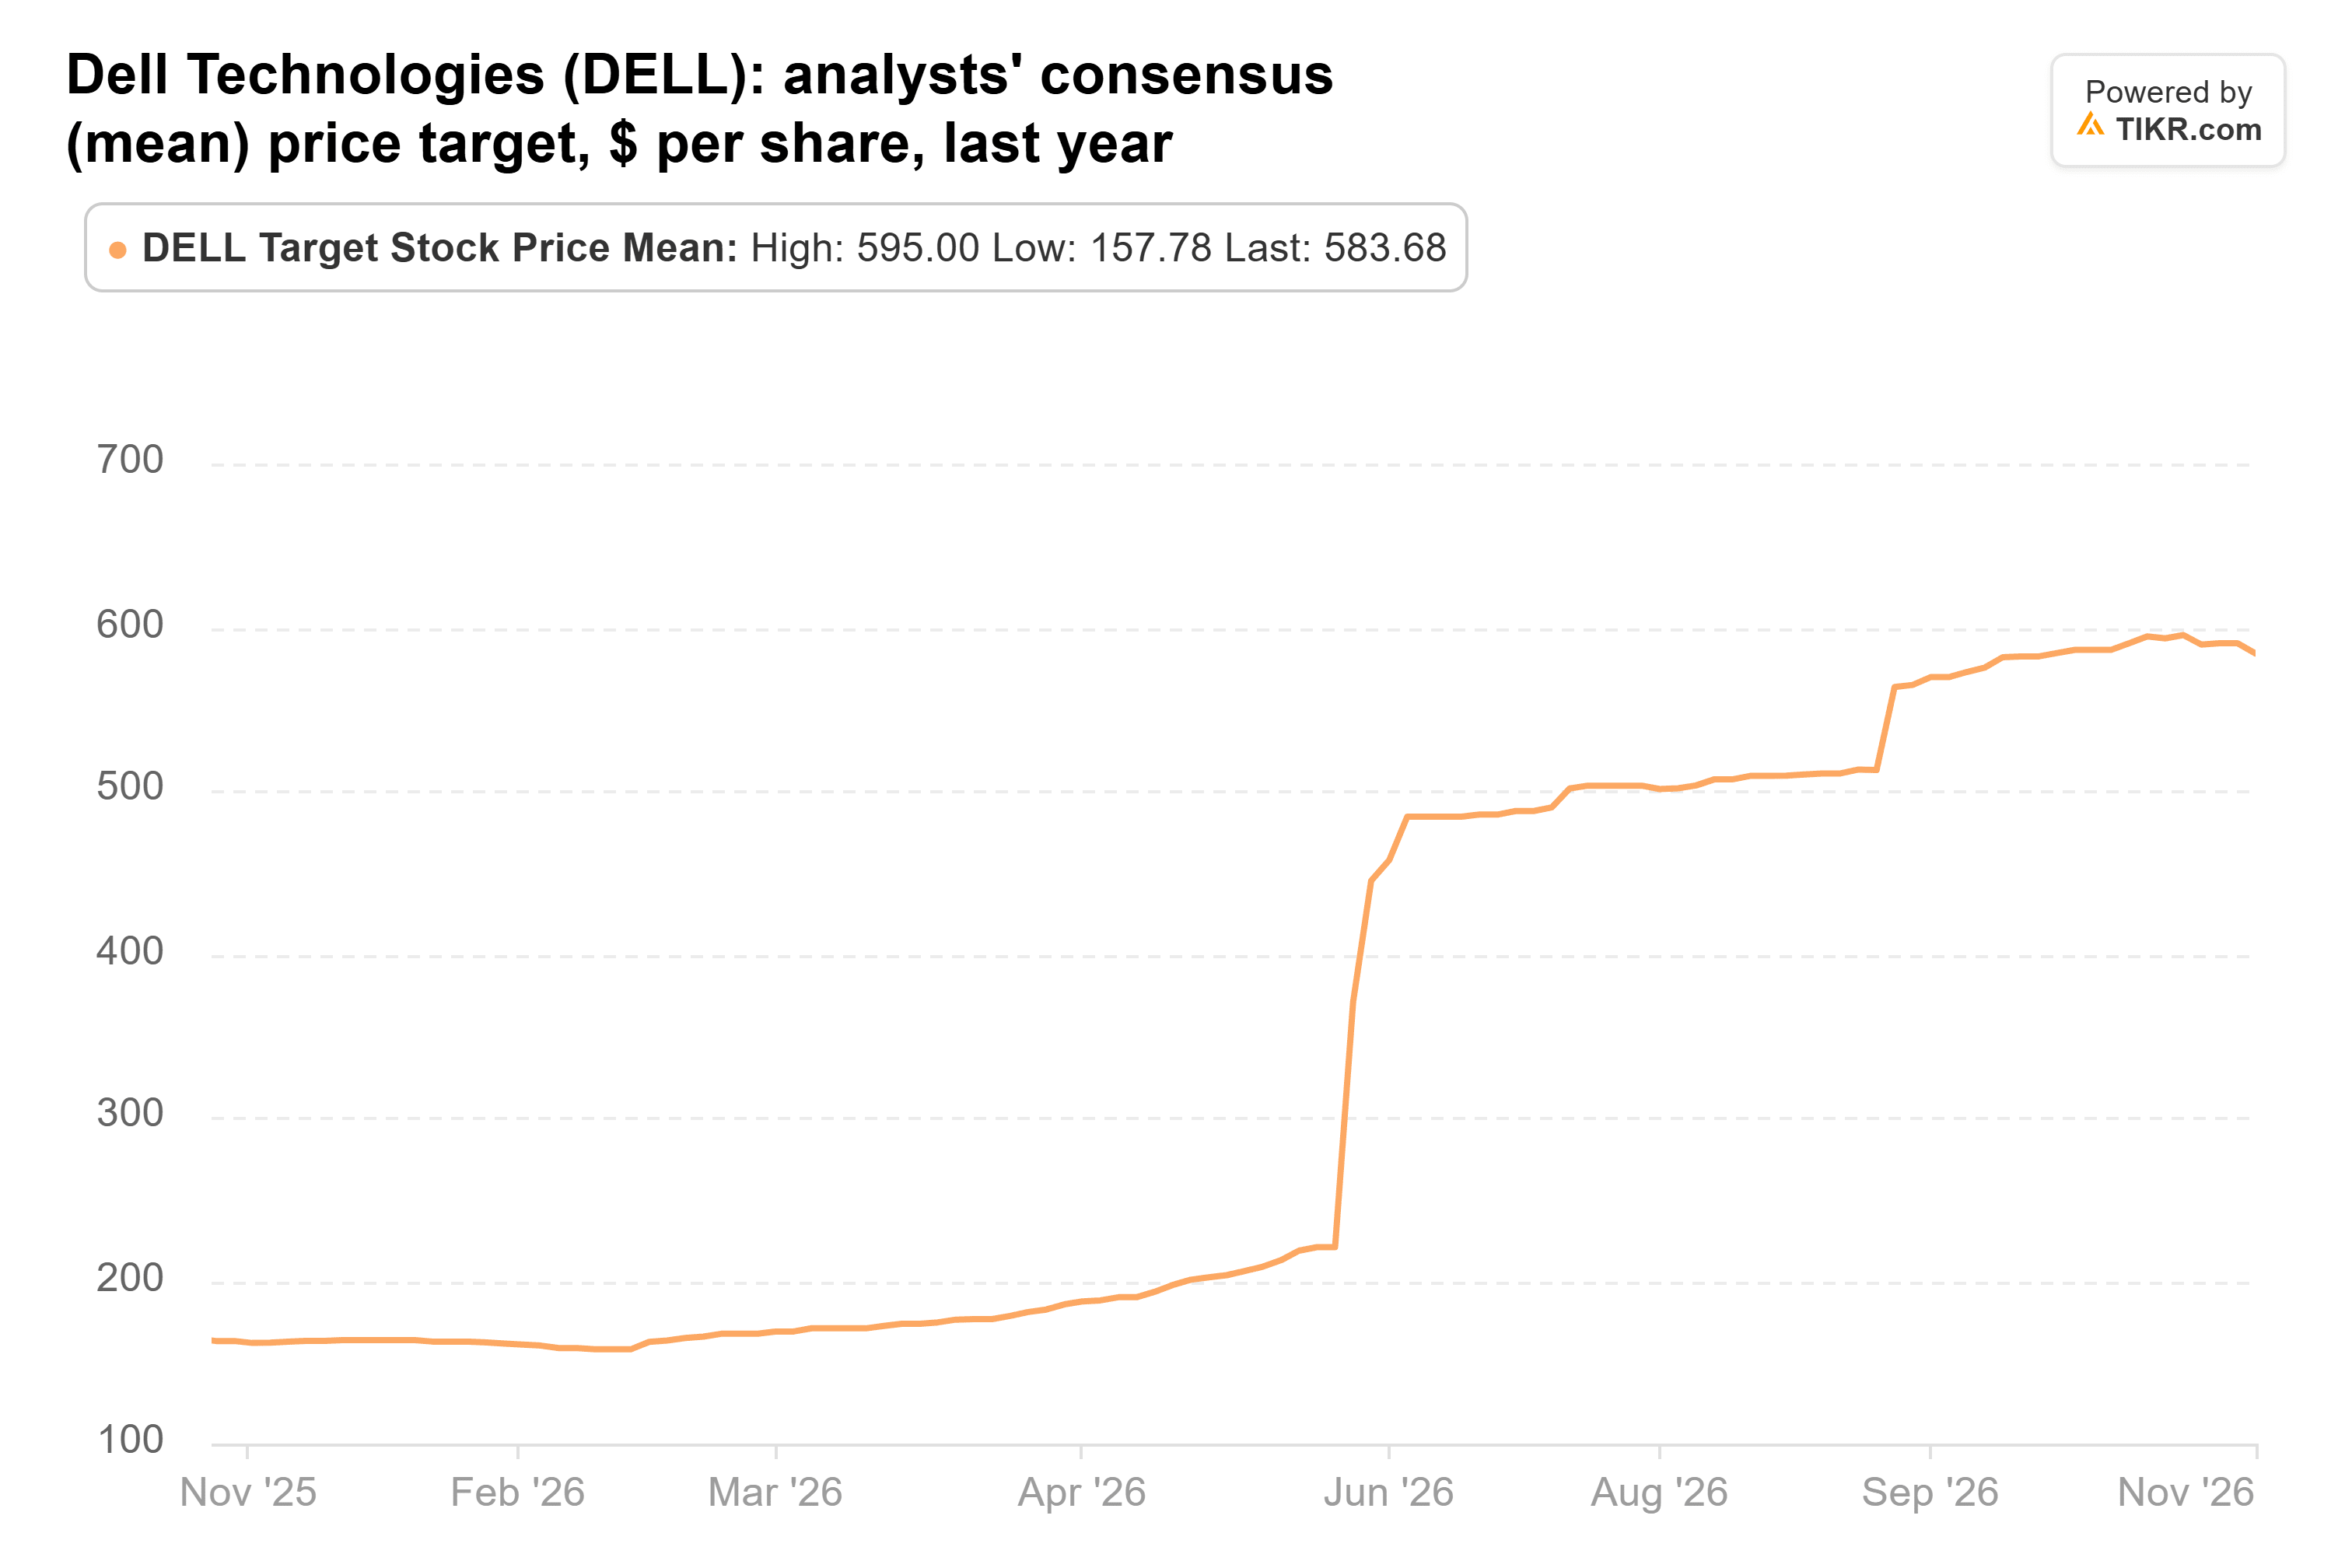
Mesmo com esses cortes, o consenso de preço-alvo é de $584, logo abaixo de seu pico de $595 em 27 de outubro:
Os $650 fazem sentido?
Os analistas continuaram elevando suas estimativas enquanto a ação caía. O consenso do TIKR para o LPA normalizado no ano que termina em janeiro de 2028 é de $30,65, acima dos $21,40 do final de junho. Os $26,01 deste ano estão um pouco acima da própria previsão não-GAAP da Dell de $25,50:
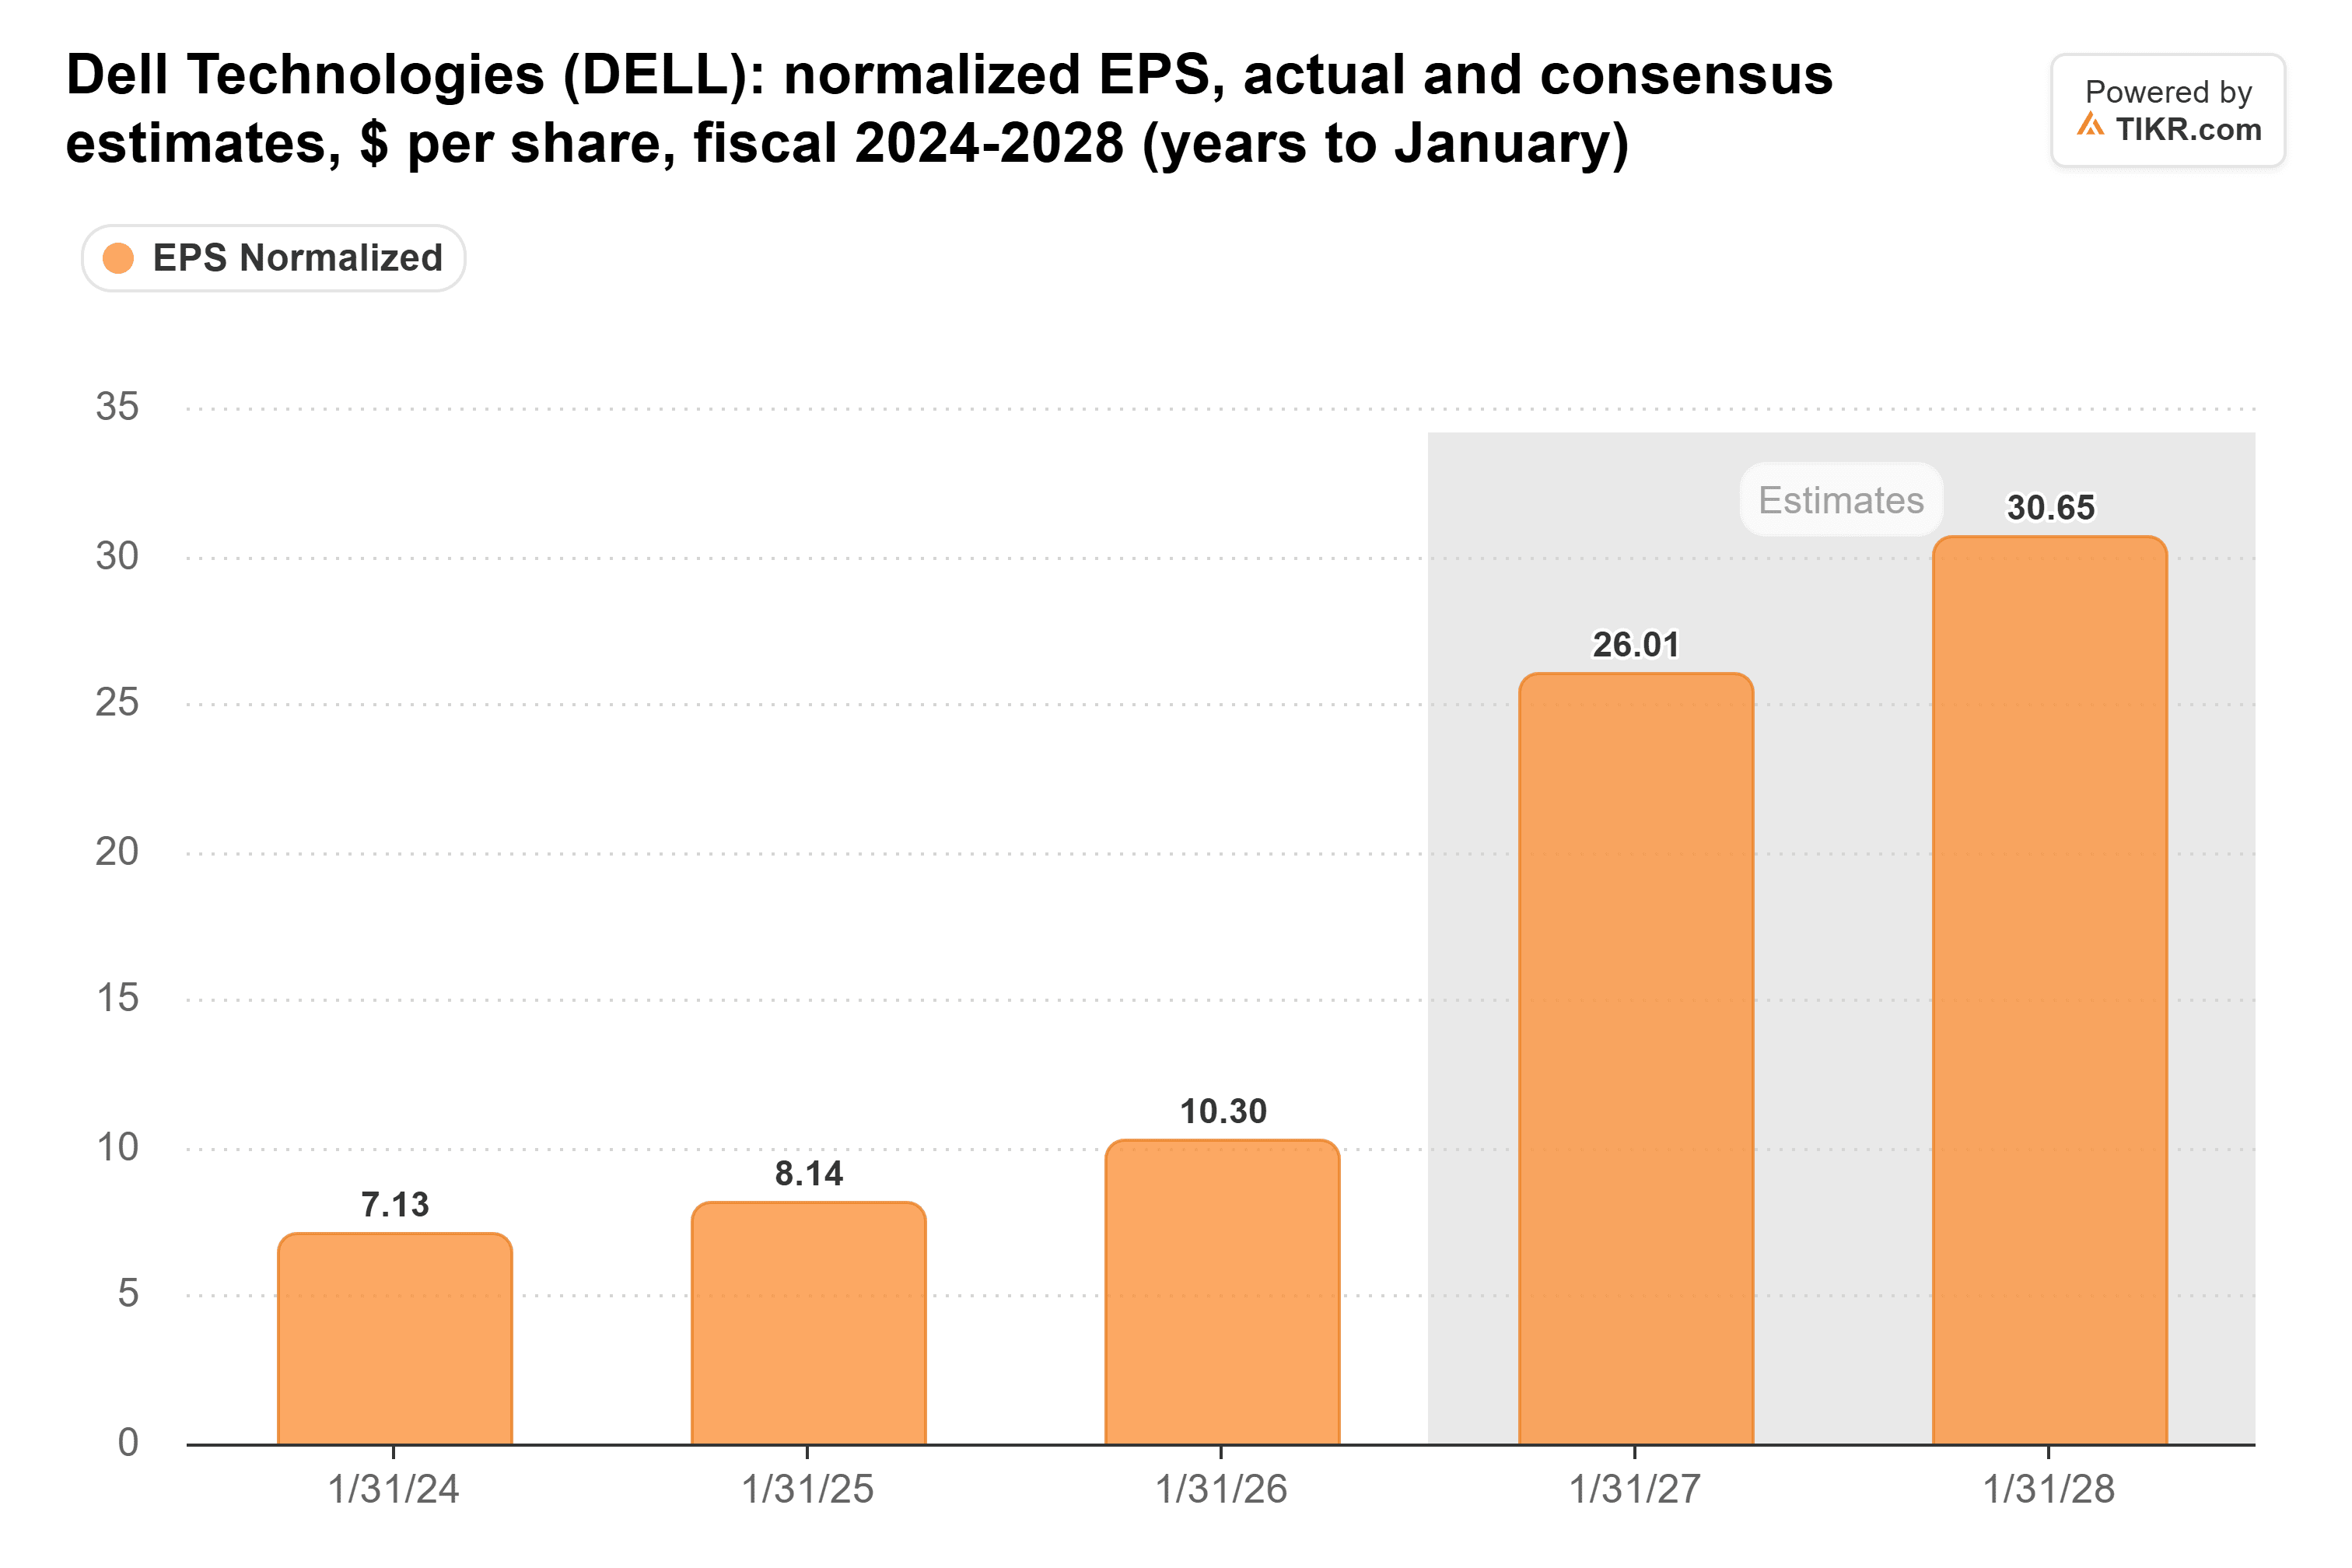
Isso pressionou o P/L futuro da Dell para cerca de 11x. Isso está um pouco abaixo de sua média de 5 anos de 12x e muito abaixo dos 26x que atingiu em agosto:

O resumo público da nota da Bernstein não mostra o múltiplo por trás de $650, então aqui está a matemática do consenso. Os analistas esperam $36,03 no ano que termina em janeiro de 2029, e $650 equivalem a 18x isso. Se o múltiplo permanecer onde está, apenas o crescimento dos lucros eleva a ação cerca de 27%. Além disso, o múltiplo precisa subir cerca de 60%.
O problema é o financiamento da Dell
A Dell está financiando mais do que vende. Suas contas a receber de financiamento subiram para $20,4 bilhões em 31 de julho, de $14,3 bilhões seis meses antes, e ela concedeu $10,3 bilhões em novos financiamentos no primeiro semestre, acima dos $4,0 bilhões de um ano antes. O caixa das operações subiu 18% para $6,3 bilhões nesses seis meses, enquanto o lucro líquido GAAP mais do que triplicou para $7,6 bilhões, de $2,1 bilhões.
A Bernstein está certa de que a queda foi além do que as notícias do negócio justificavam. Mas 18x é um preço para lucros em que o mercado confia, e esse múltiplo é difícil de alcançar enquanto a Dell empresta dinheiro aos clientes para comprar seus racks.
Em 24 de novembro, a Dell precisa mostrar três coisas: receita de servidores de IA igual ou acima de sua previsão de $19 bilhões, um backlog de IA próximo de $95 bilhões e fluxo de caixa livre bem acima dos $986 milhões do segundo trimestre.
Então, quanto vale realmente a ação da Dell?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Dell poderia valer. Comece a partir das estimativas consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



