


Principais Conclusões
- A UBS assumiu a cobertura da Amazon com uma recomendação de Compra e um preço-alvo de $340, 32% acima do preço da ação e abaixo do anterior da empresa, de $352.
- A UBS reduziu suas estimativas de crescimento e margem da AWS para 2027, mas ainda vê a AWS tornando a Amazon uma ação defensiva de IA.
- Com base nas estimativas de lucro dos analistas para 2028, $340 representam cerca de 24x, um pouco abaixo do P/L forward de 25x da Amazon hoje e cerca de metade da média de 48x dos últimos cinco anos.
- O alvo da UBS só precisa que as estimativas de lucro se sustentem, então parece conservador, e o plano de gastos da Amazon para 2027, no início de fevereiro, é o próximo teste.
A Amazon (AMZN) subiu 11% no último ano, e a UBS acredita que ainda tem muito espaço para crescer.
Em 17 de novembro, o analista da UBS Karl Keirstead assumiu a cobertura da Amazon com uma recomendação de Compra e um preço-alvo de $340, 32% acima do fechamento da ação em $257.89 naquele dia. Isso é uma redução em relação ao alvo anterior da empresa, de $352.
A AWS está fazendo o trabalho pesado
O relatório do terceiro trimestre da Amazon, em 29 de outubro, ficou abaixo das estimativas de receita e lucro do Wall Street, mas mostrou as vendas da AWS subindo 39% para $46,0 bilhões, o crescimento mais rápido da unidade de nuvem em quase cinco anos. A AWS gerou $17,8 bilhões dos $28,1 bilhões de lucro operacional da Amazon, e seu backlog atingiu $578 bilhões. O CEO Andy Jassy disse no comunicado que a AWS tem "taxas de crescimento de receita projetadas acima de 40% tanto em 2027 quanto em 2028".
A UBS ajustou seus números da AWS e ainda gosta deles
O argumento da UBS é que a AWS funciona com qualquer modelo de IA e qualquer chip. Em sua visão, isso torna a Amazon uma ação defensiva de IA e uma fornecedora para empresas que estão escalando seus gastos com IA em 2027 e além. A empresa observa que a AWS representou 23% da receita da Amazon no terceiro trimestre, mas 60% do crescimento de receita anual da empresa.
Junto com o alvo mais baixo, Keirstead cortou as estimativas de crescimento da AWS da UBS para 41% (ante 42%) no quarto trimestre e para 43% (ante 48%) em 2027. Ele também reduziu a estimativa de margem operacional da AWS para 2027 para 40% (ante 45%). Isso aproxima muito a UBS da própria perspectiva da Amazon. Uma taxa de crescimento de 43% ainda está acima do "acima de 40%" de Jassy, e uma margem de 40% está logo acima dos 38,7% da AWS no terceiro trimestre.
O TIKR acompanha 62 analistas na Amazon. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender na Amazon, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Amazon
$340 não precisa de múltiplo mais alto
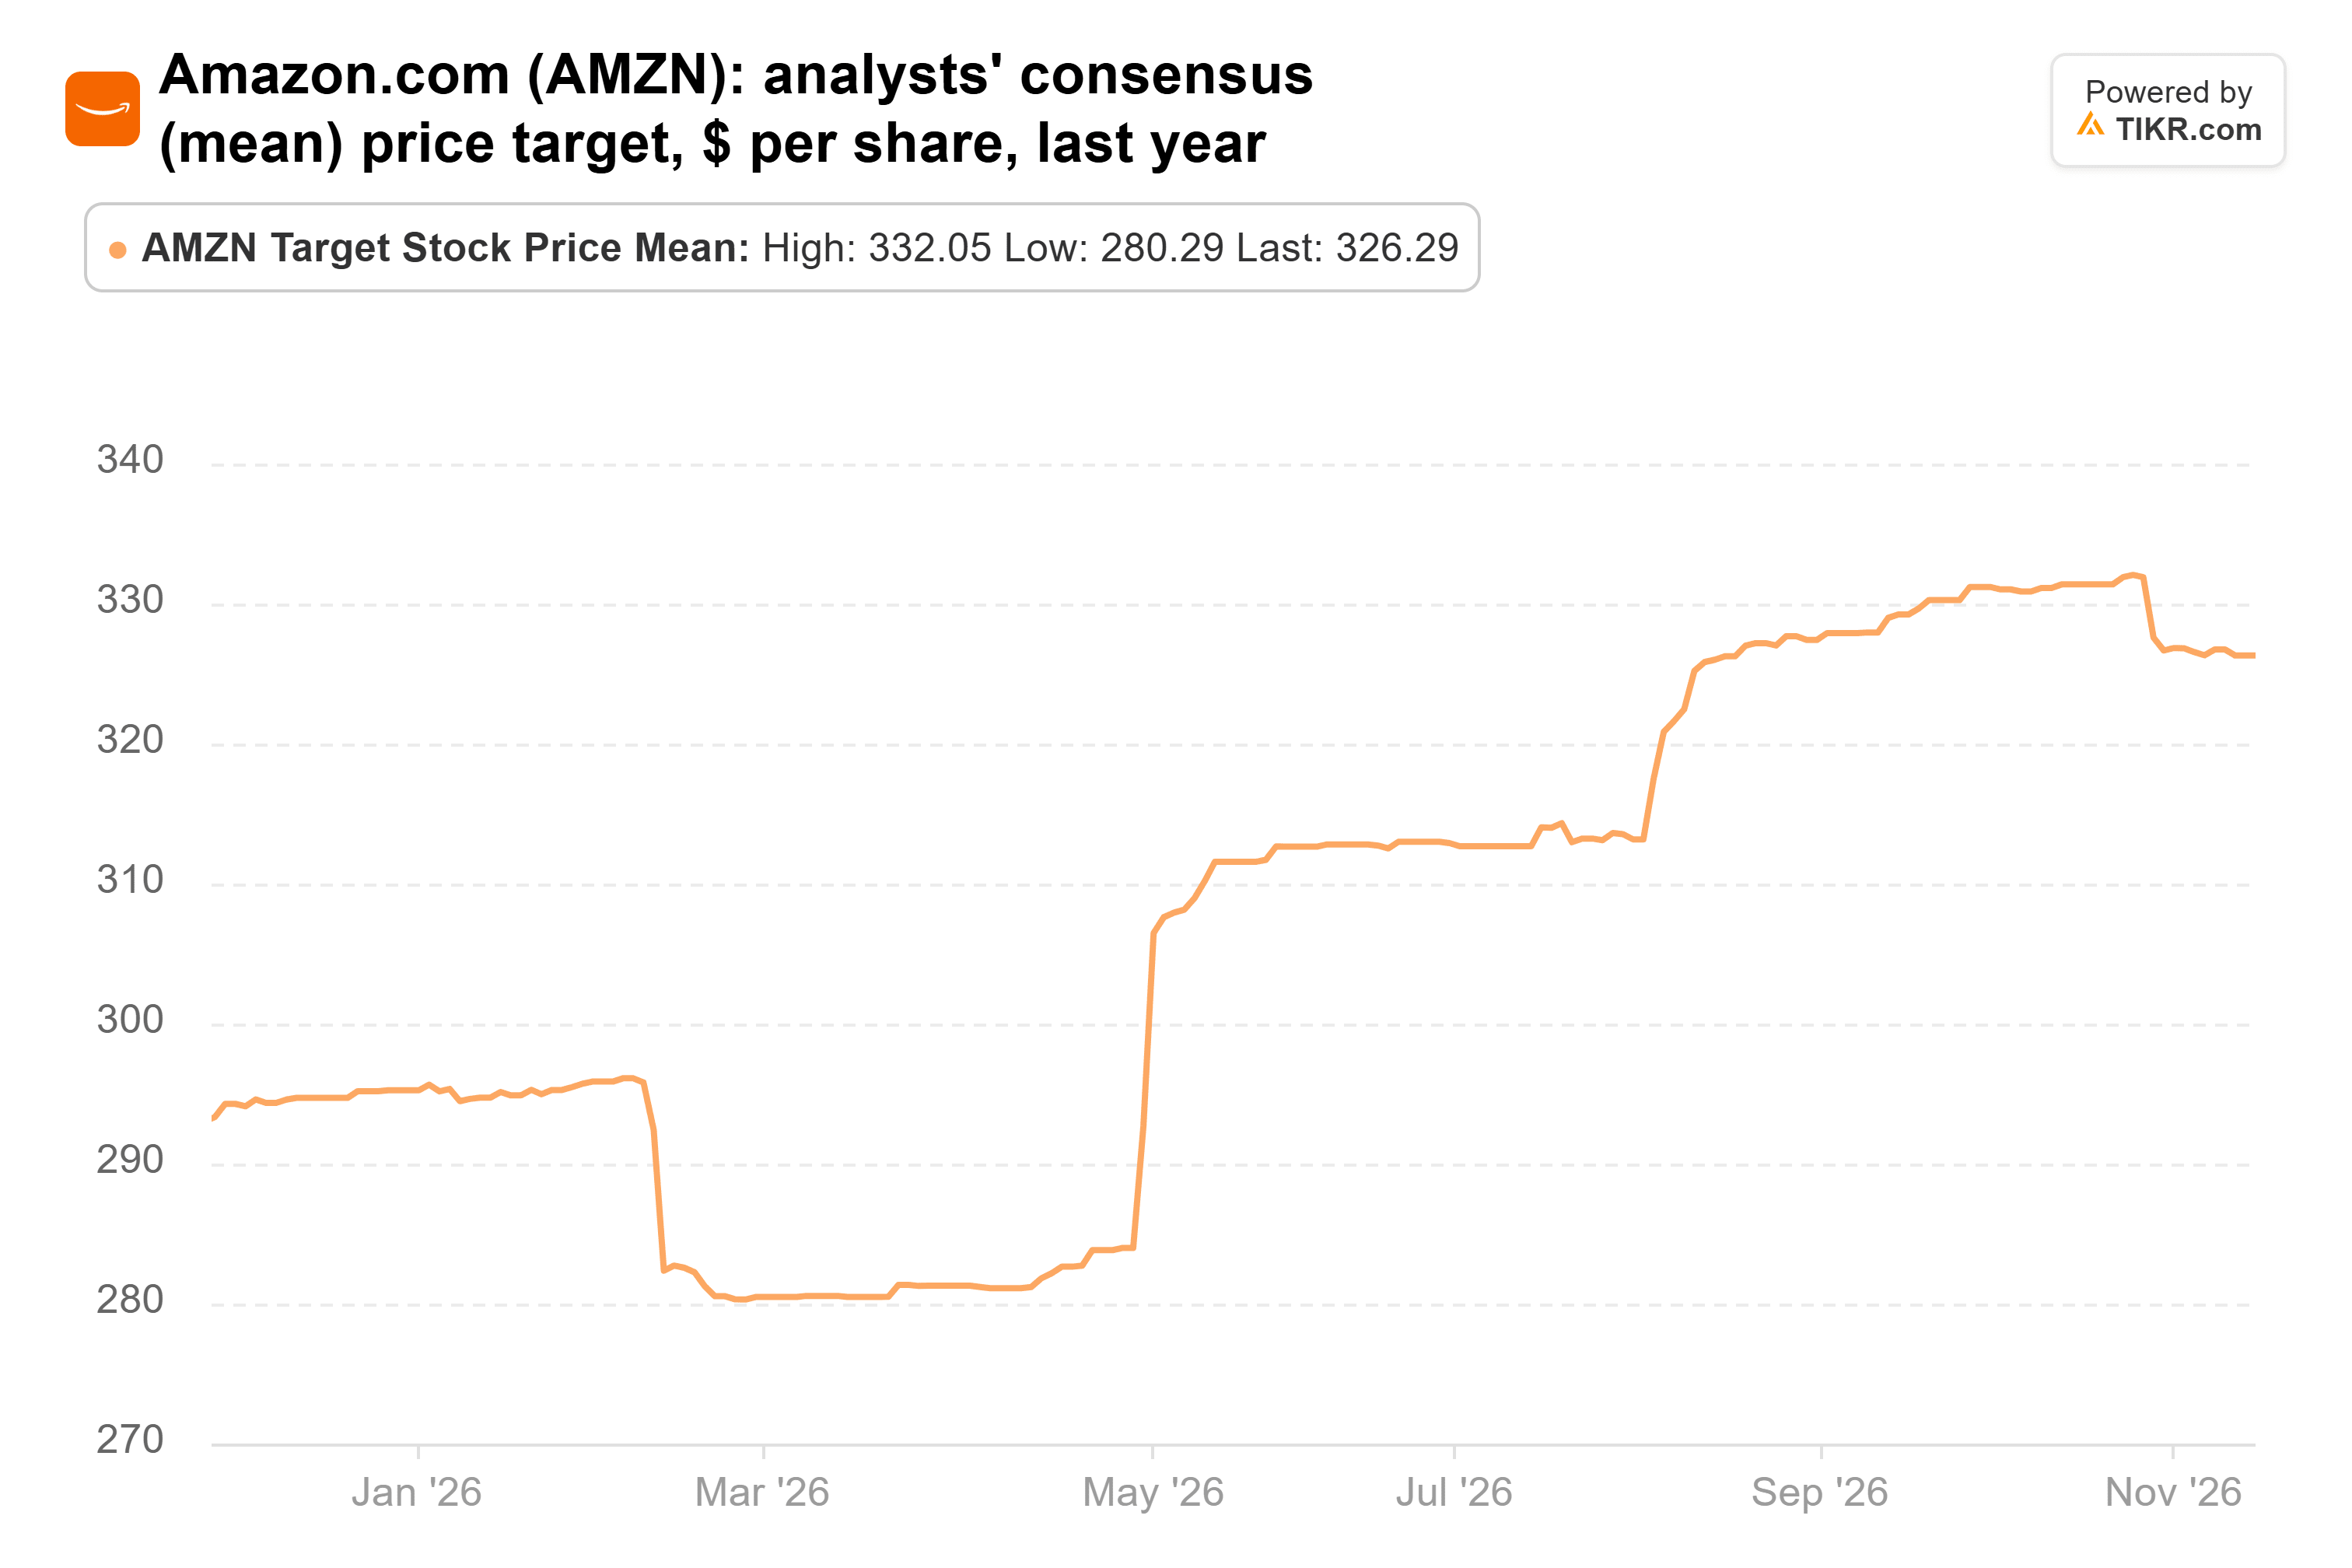
Os 62 analistas que cobrem a Amazon têm um consenso de preço-alvo de $326, 27% acima do preço. Isso é um aumento em relação aos $293 de um ano atrás, mesmo após uma onda de cortes de alvos que seguiu o relatório do terceiro trimestre:
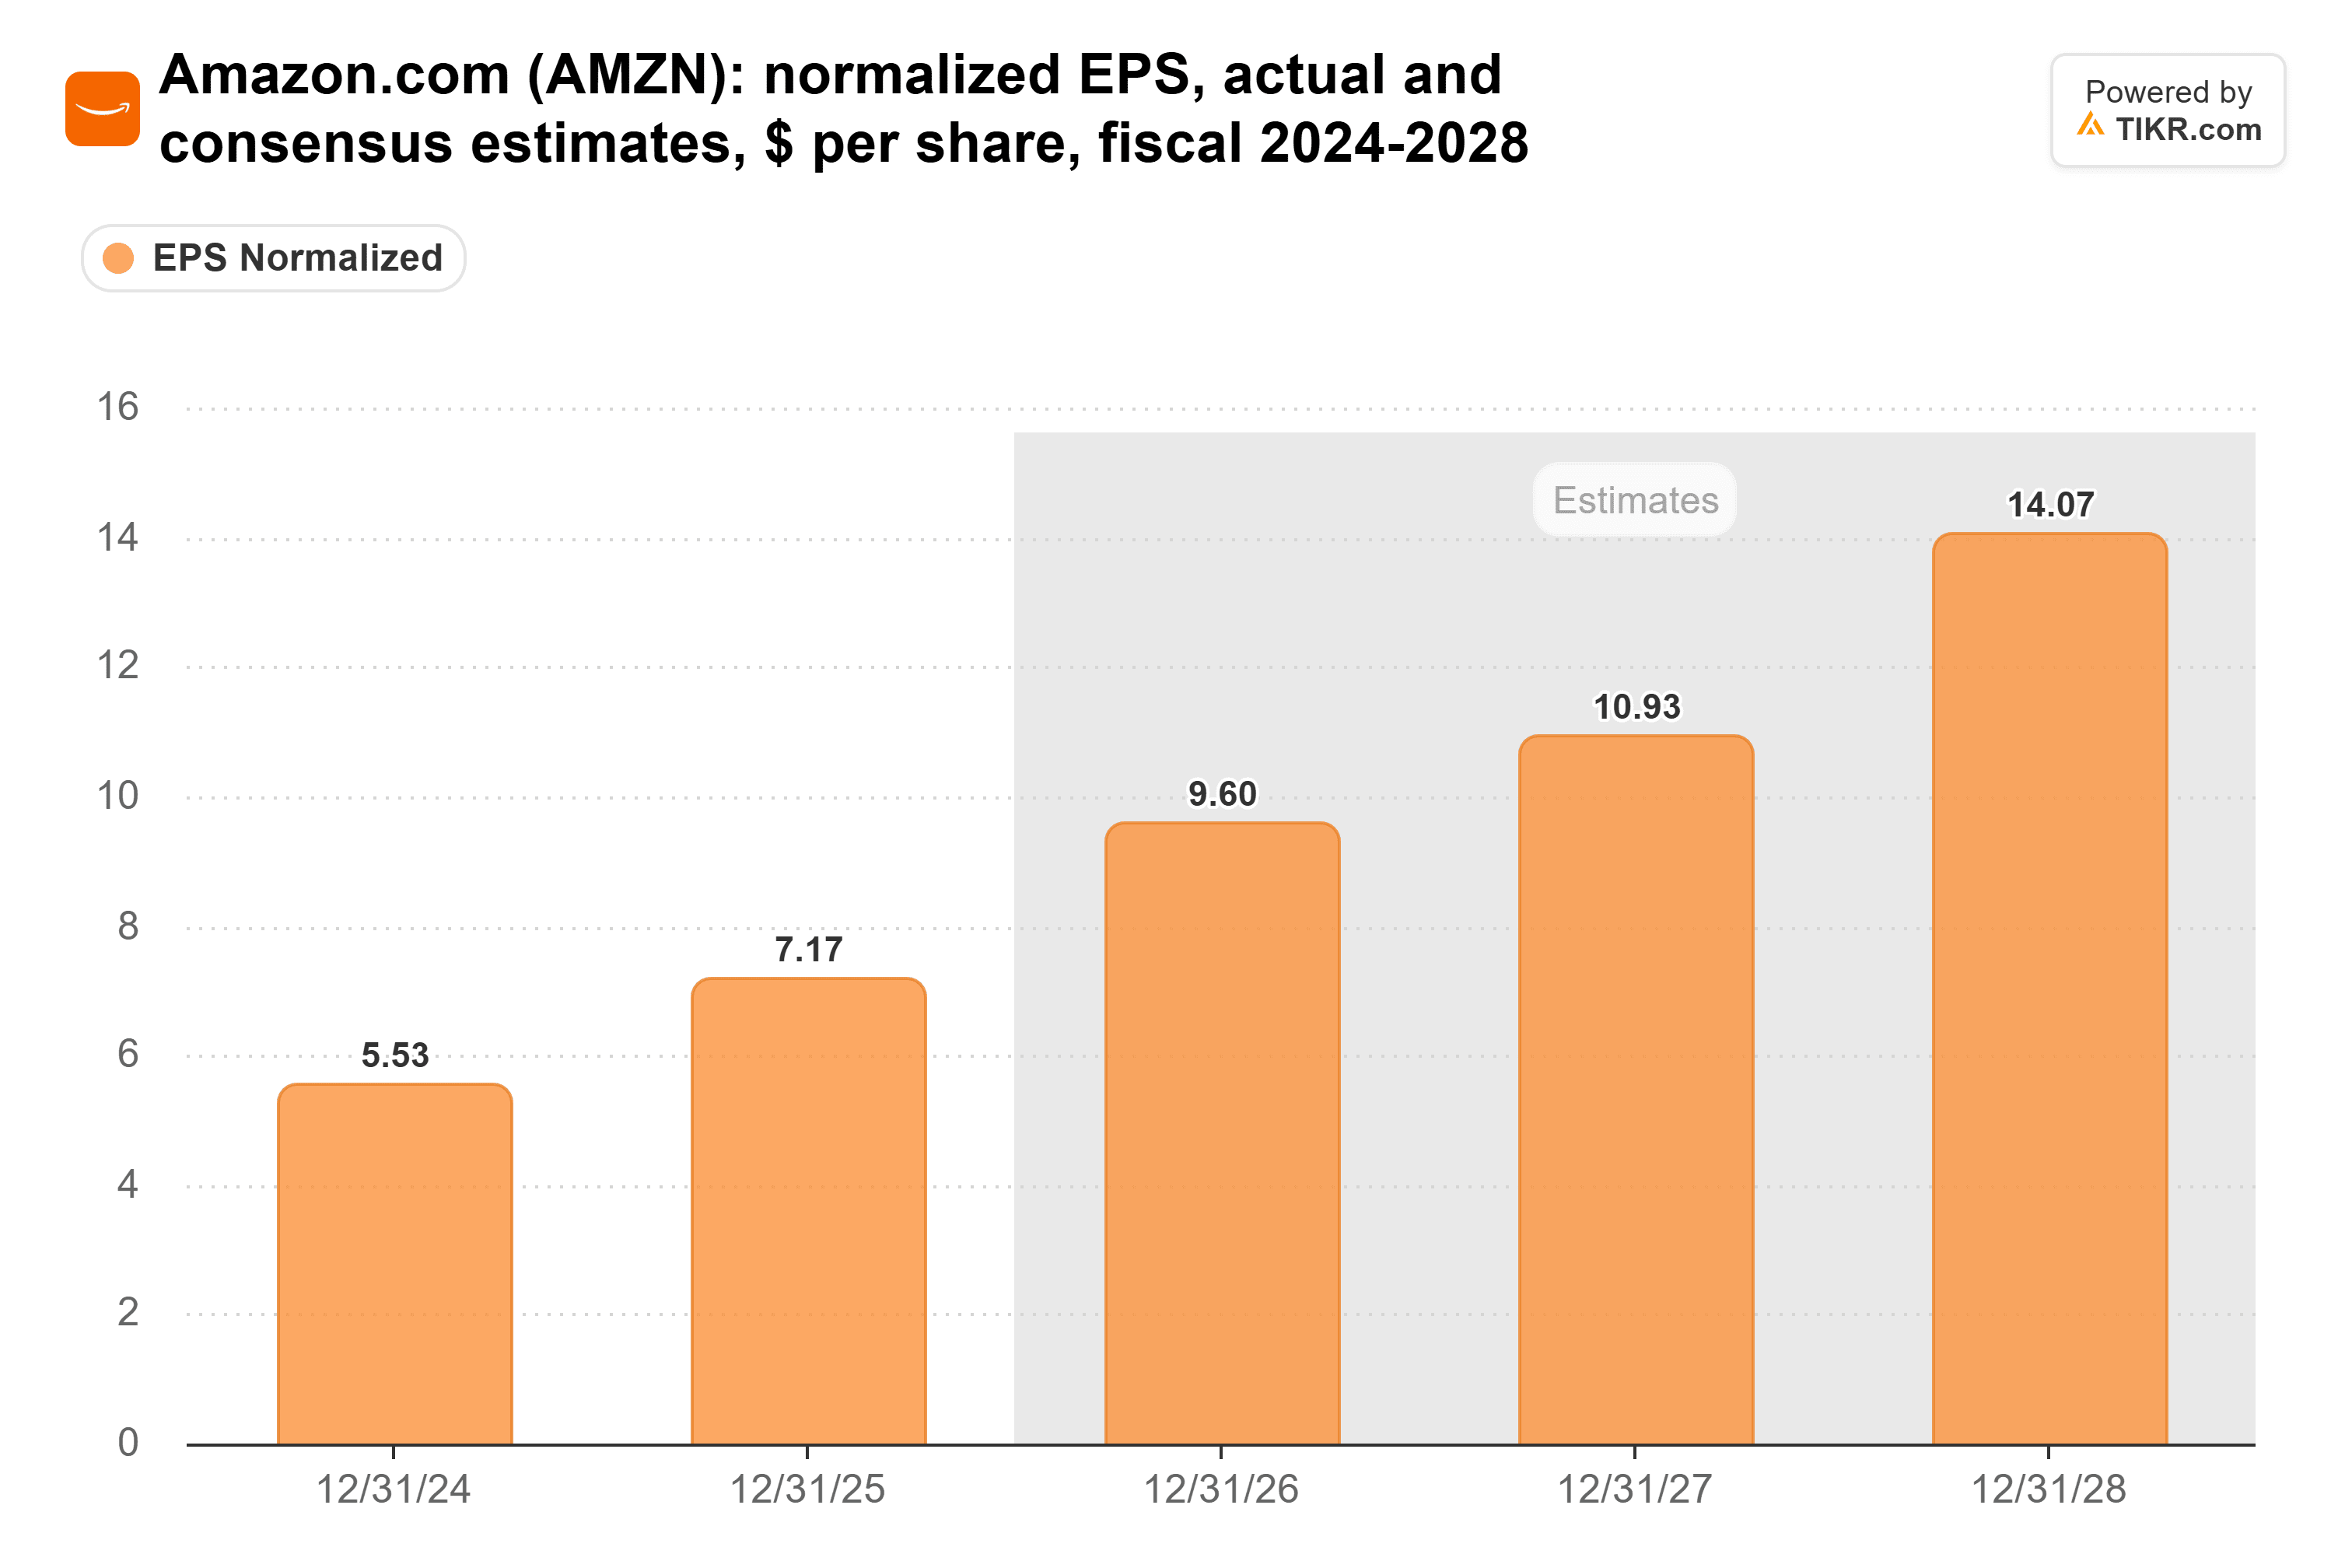
Os analistas esperam que o LPA normalizado quase dobre, de $7,17 em 2025 para $14,07 em 2028, e o número de 2028 é um aumento em relação aos $13,27 de 23 de outubro, a semana anterior ao relatório:
Mesmo assim, a Amazon negocia a 25x os lucros futuros. Isso é cerca de metade de sua média de 48x nos últimos cinco anos, e próximo aos 23x mínimos que atingiu em 30 de outubro, o dia após o relatório:
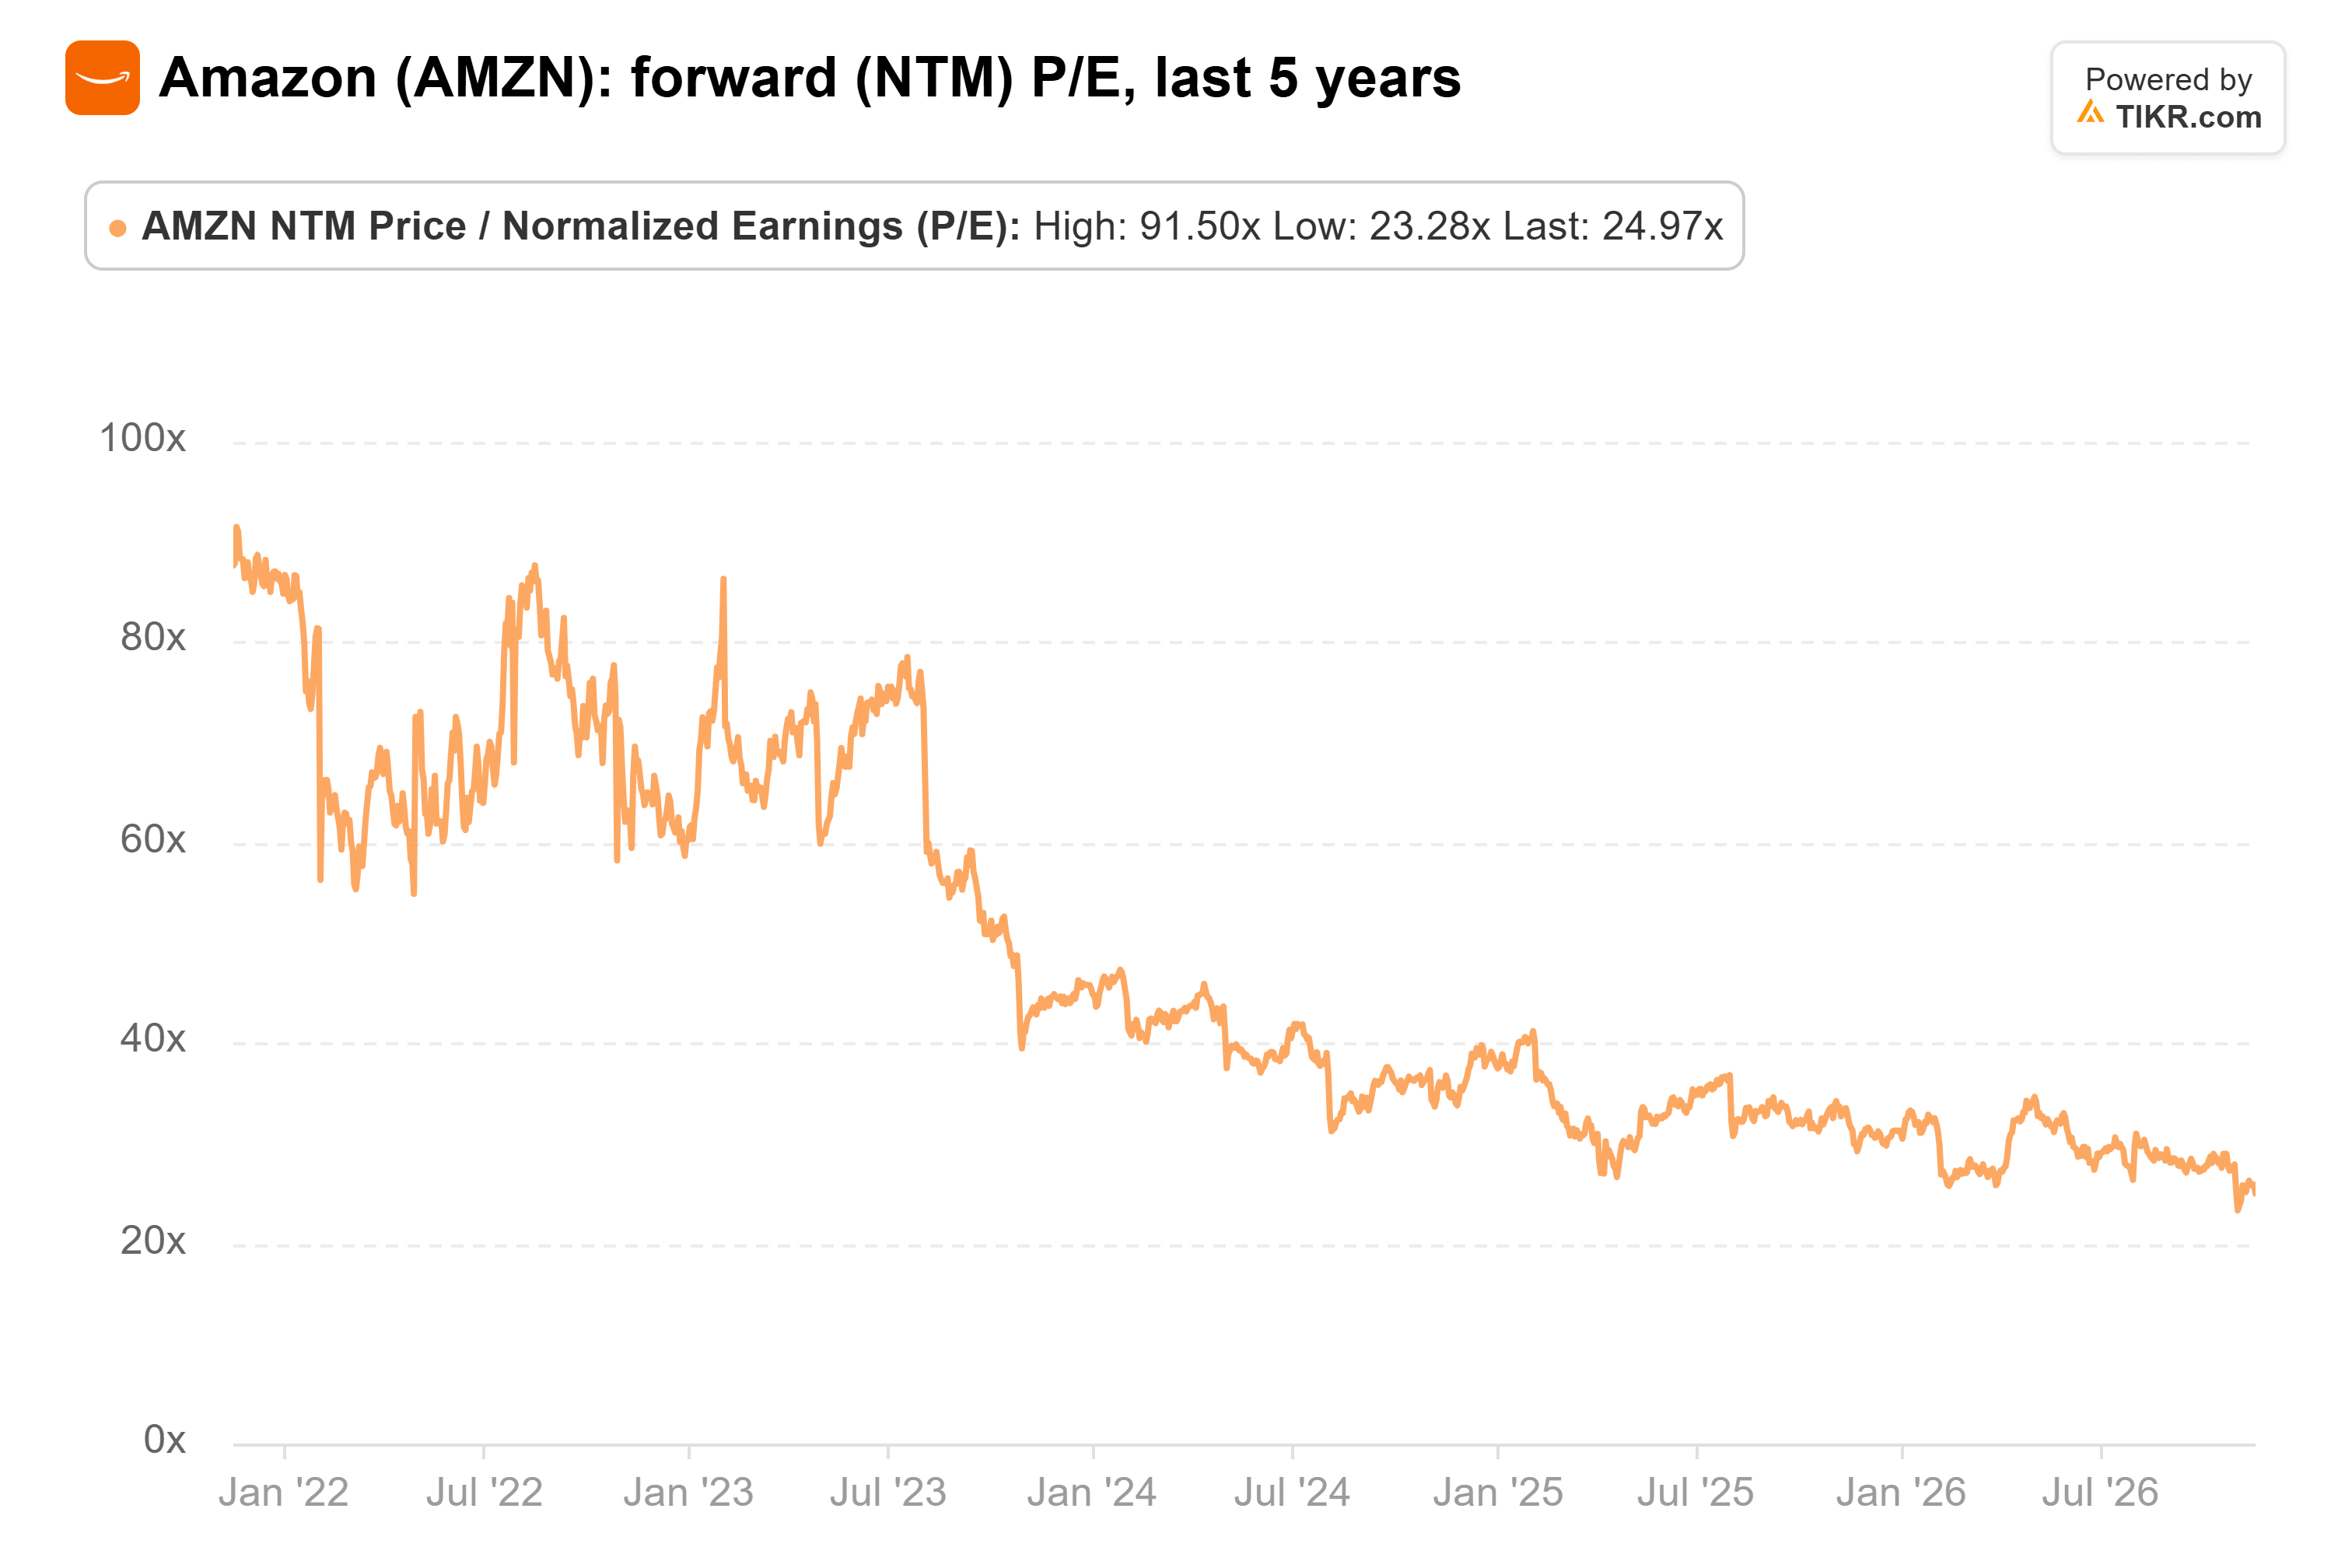
Com base no LPA de 2028, $340 representam cerca de 24x, um pouco abaixo do múltiplo atual. Portanto, todo o potencial de alta de 32% teria que vir do crescimento dos lucros em cerca de 36% em relação ao que os analistas esperam nos próximos doze meses.
O problema é o caixa
Esse múltiplo está baixo por um motivo. O fluxo de caixa livre da Amazon foi uma saída de $42,4 bilhões nos 12 meses até 30 de setembro. Jassy disse na teleconferência que, após cerca de $220 bilhões em capex este ano, a Amazon espera "gastar significativamente mais em 2027".
Ainda assim, os $340 da UBS parecem conservadores. Keirstead cortou seus números da AWS para aproximadamente o que a Amazon já projeta, e seu alvo só precisa que as estimativas de lucro se sustentem.
O relatório do quarto trimestre, esperado para o início de fevereiro, é o próximo teste. Um crescimento da AWS igual ou acima dos 41% da UBS para o trimestre, e um plano de capex para 2027 que cresça mais lentamente do que as vendas da AWS, manteriam os $340 bem ao alcance.
Então, quanto vale realmente a ação da Amazon?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Amazon poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





