

Principais Conclusões
- A ação da Navitas Semiconductor (NVTS) caiu quase 15% entre 29 de outubro e 5 de novembro, antes de se recuperar para aproximadamente $10,28 em 11 de novembro.
- A Nvidia (NVDA) está colaborando com a Navitas em uma placa de fornecimento de energia de 800 volts para 12 volts para a próxima geração de infraestrutura de IA.
- A Navitas reportou receita do terceiro trimestre de $14 milhões, um aumento de 38% em relação ao ano anterior, enquanto a previsão de receita para o quarto trimestre superou as expectativas.
- A administração espera que a receita da infraestrutura de IA triplique em 2027, mas perdas contínuas e uma avaliação premium permanecem como riscos importantes.
O Que Aconteceu?
A ação da Navitas Semiconductor (NVTS) caiu aproximadamente 15% entre 29 de outubro e 5 de novembro de 2026, apesar de reportar resultados trimestrais mais fortes do que o esperado.
A empresa está colaborando com a Nvidia (NVDA) em tecnologia avançada de fornecimento de energia para data centers de IA, dando à Navitas exposição à crescente demanda por infraestrutura de IA mais eficiente.
No entanto, as ações subsequentemente se recuperaram de $7,86 em 5 de novembro para aproximadamente $10,28 em 11 de novembro, destacando uma volatilidade significativa após o anúncio dos resultados.
De acordo com seu relatório de resultados do terceiro trimestre, a Navitas reportou receita de $14 milhões, um aumento de 38% em relação ao ano anterior e superando a estimativa de consenso de $13,17 milhões.
A administração também projetou uma receita para o quarto trimestre de aproximadamente $16 milhões, mais ou menos $500 mil, acima da expectativa dos analistas de $15,12 milhões.
Os resultados marcaram o primeiro crescimento de receita da empresa em relação ao ano anterior desde 2024, refletindo o progresso em sua transição para longe dos mercados móveis e de consumo de baixo desempenho em direção a aplicações de alta potência.
A margem bruta não-GAAP melhorou para 40%, ante 38,7% um ano antes, refletindo contribuições mais fortes dos mercados de alta potência.
Apesar dos resultados encorajadores, os investidores permanecem preocupados se a crescente demanda por IA pode se traduzir em crescimento de receita sustentado e rentabilidade.
A Ação da Navitas Está Subvalorizada ou Supervalorizada?
A oportunidade de investimento de longo prazo da Navitas depende cada vez mais do fornecimento de semicondutores de energia avançados para data centers de IA e infraestrutura elétrica.
Durante a conferência de resultados do terceiro trimestre, o CEO Chris Allexandre disse que seu negócio de infraestrutura de IA estava "pronto para triplicar no ano civil de 2027".
A administração espera que os mercados de infraestrutura de IA, incluindo data centers de IA e infraestrutura de rede e energia, representem mais de 40% da receita total até o final do ano, apoiados por um backlog que se estende até meados de 2027.
A colaboração da Navitas com a Nvidia poderia fortalecer sua posição em sistemas de IA de próxima geração que exigem maior eficiência e densidade de energia.
No entanto, espera-se que as soluções nativas de 800 volts se tornem uma oportunidade de receita mais significativa no final de 2027 e início de 2028.
De acordo com as estimativas de consenso da TIKR de 2 de novembro, os analistas projetavam uma receita de aproximadamente $47,7 milhões em 2026, aumentando para $116 milhões até 2028.
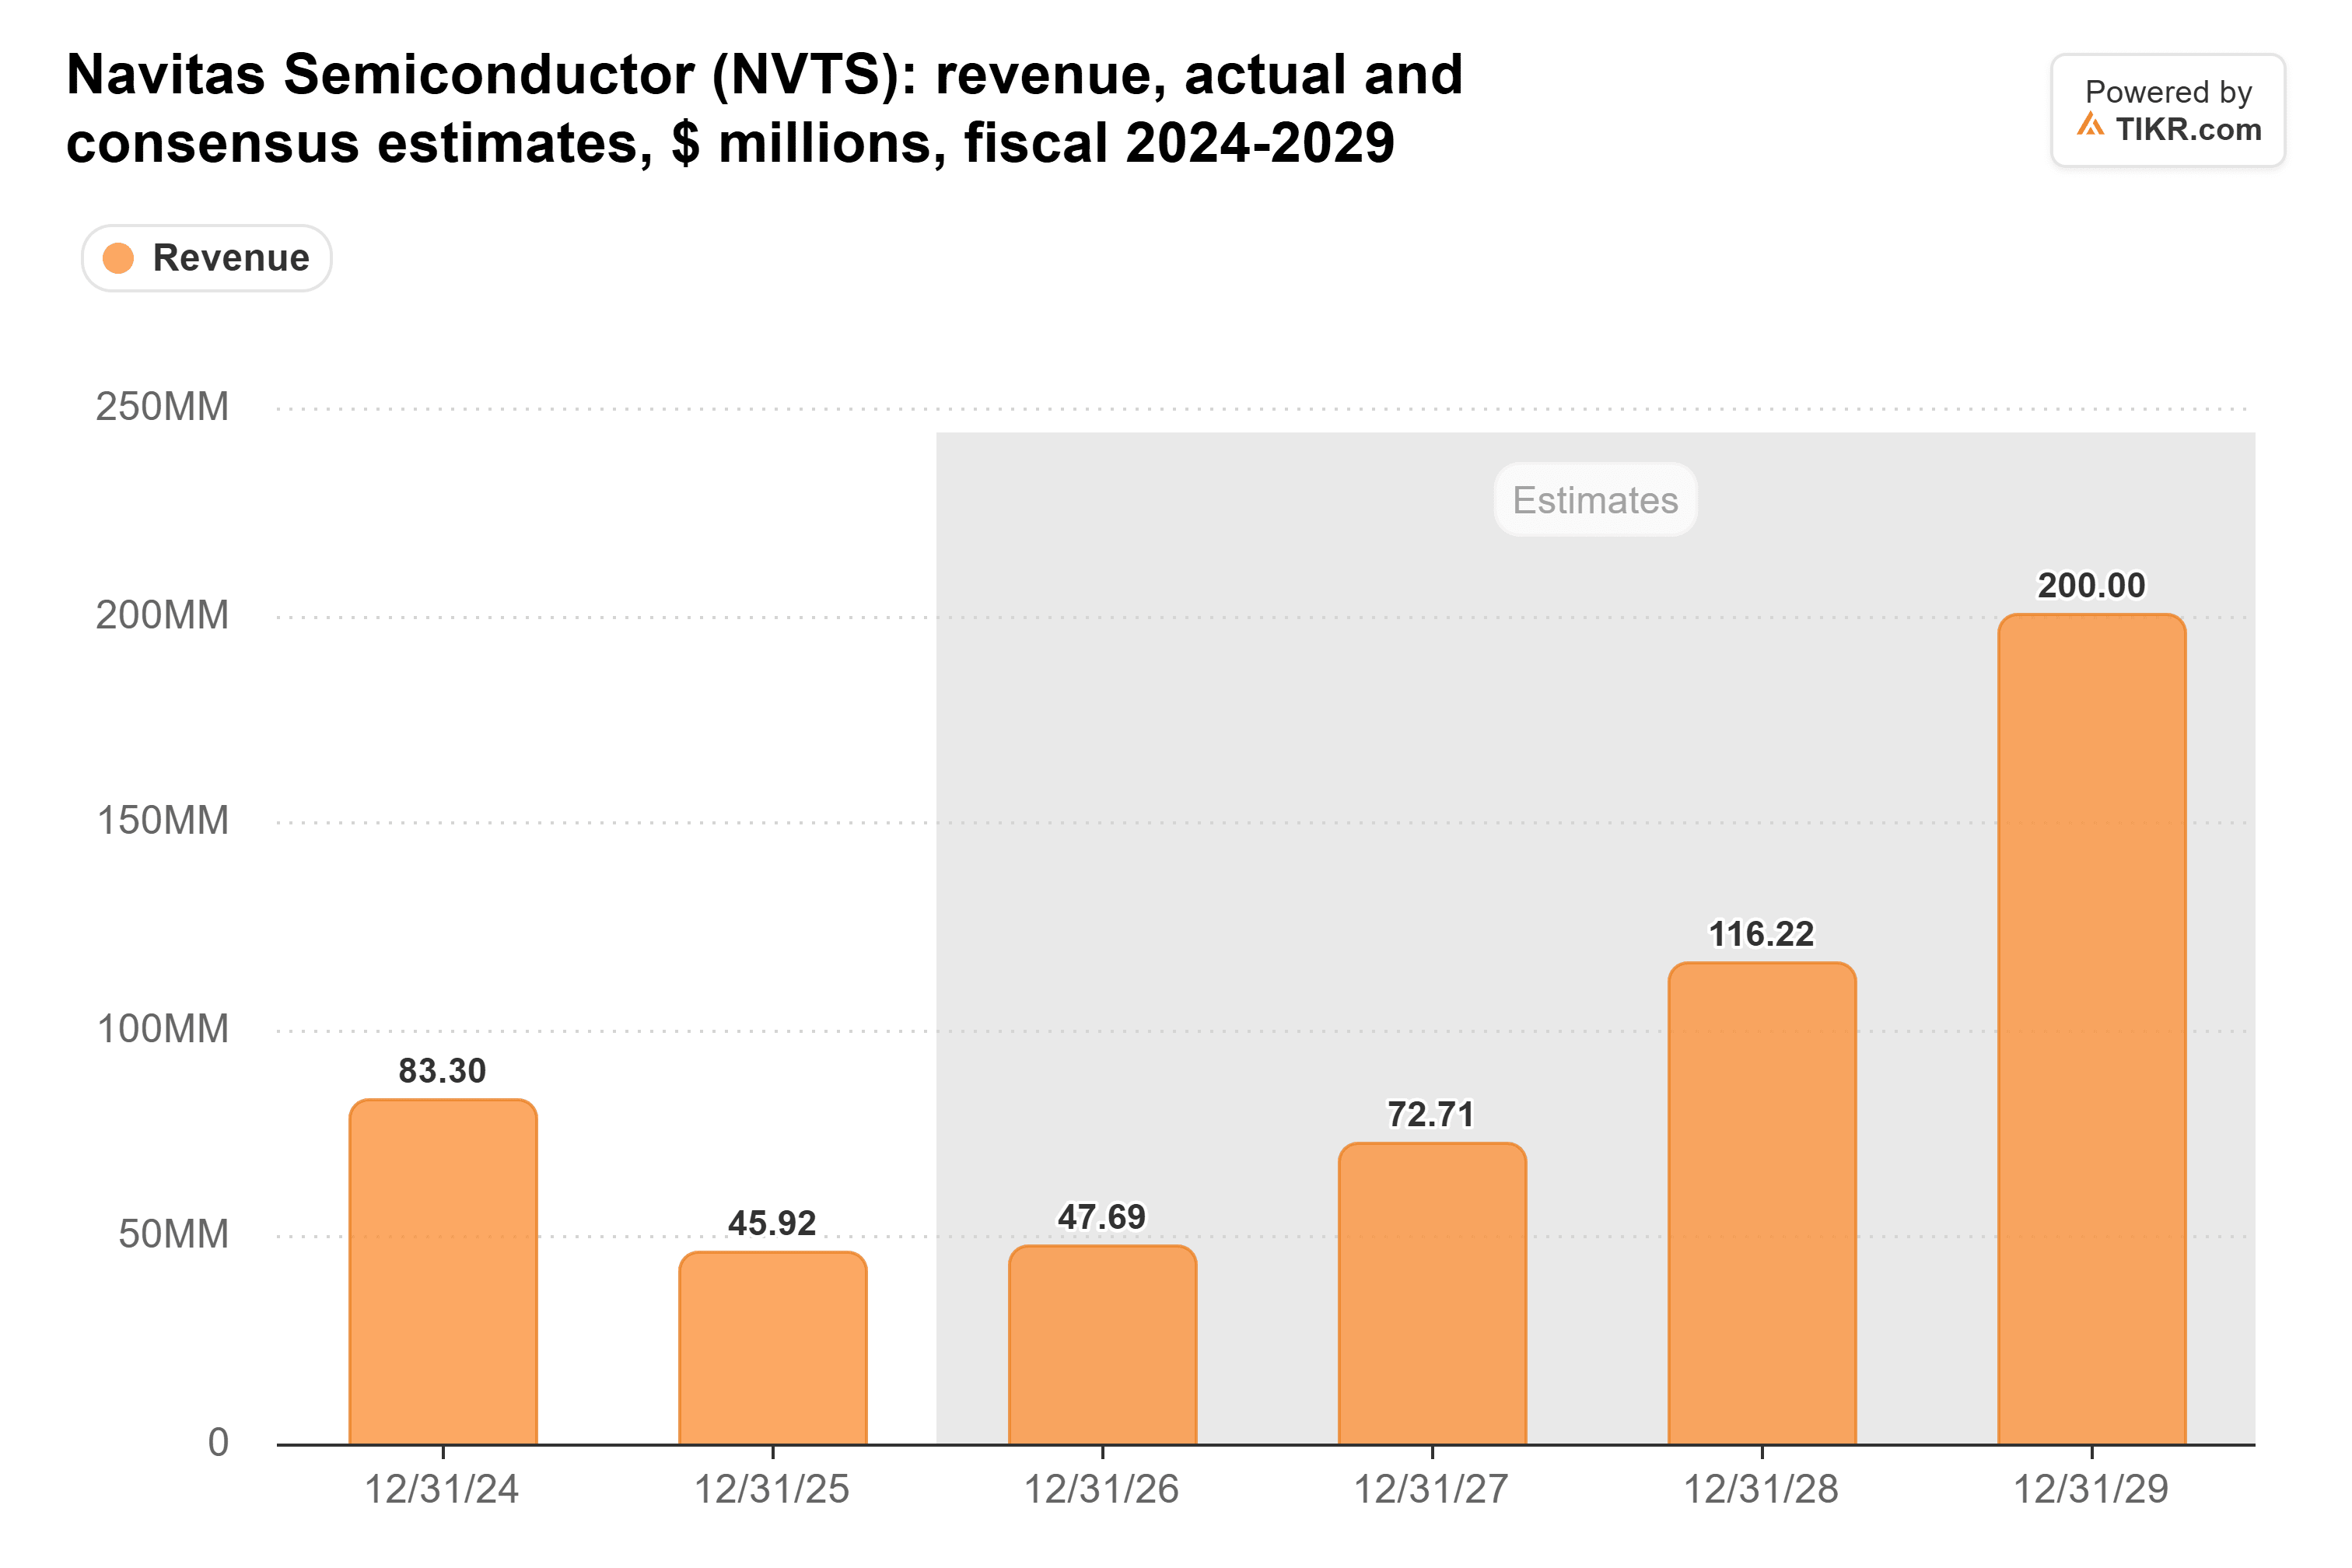
A Navitas subsequentemente projetou aproximadamente $49,1 milhões em receita para o ano inteiro de 2026, superando essas expectativas anteriores.
No entanto, a rentabilidade permanece desafiadora.
As despesas operacionais não-GAAP do quarto trimestre são projetadas em aproximadamente $25 milhões, incluindo a Claros, em comparação com uma receita esperada de apenas $16 milhões.
Esta lacuna de gastos mostra por que o crescimento das vendas sozinho pode não se traduzir imediatamente em rentabilidade.
A avaliação adiciona outra preocupação.
No fechamento de 2 de novembro, a Navitas era negociada a aproximadamente 34 vezes as vendas futuras, acima de sua média de três anos de aproximadamente 31 vezes, de acordo com a TIKR.
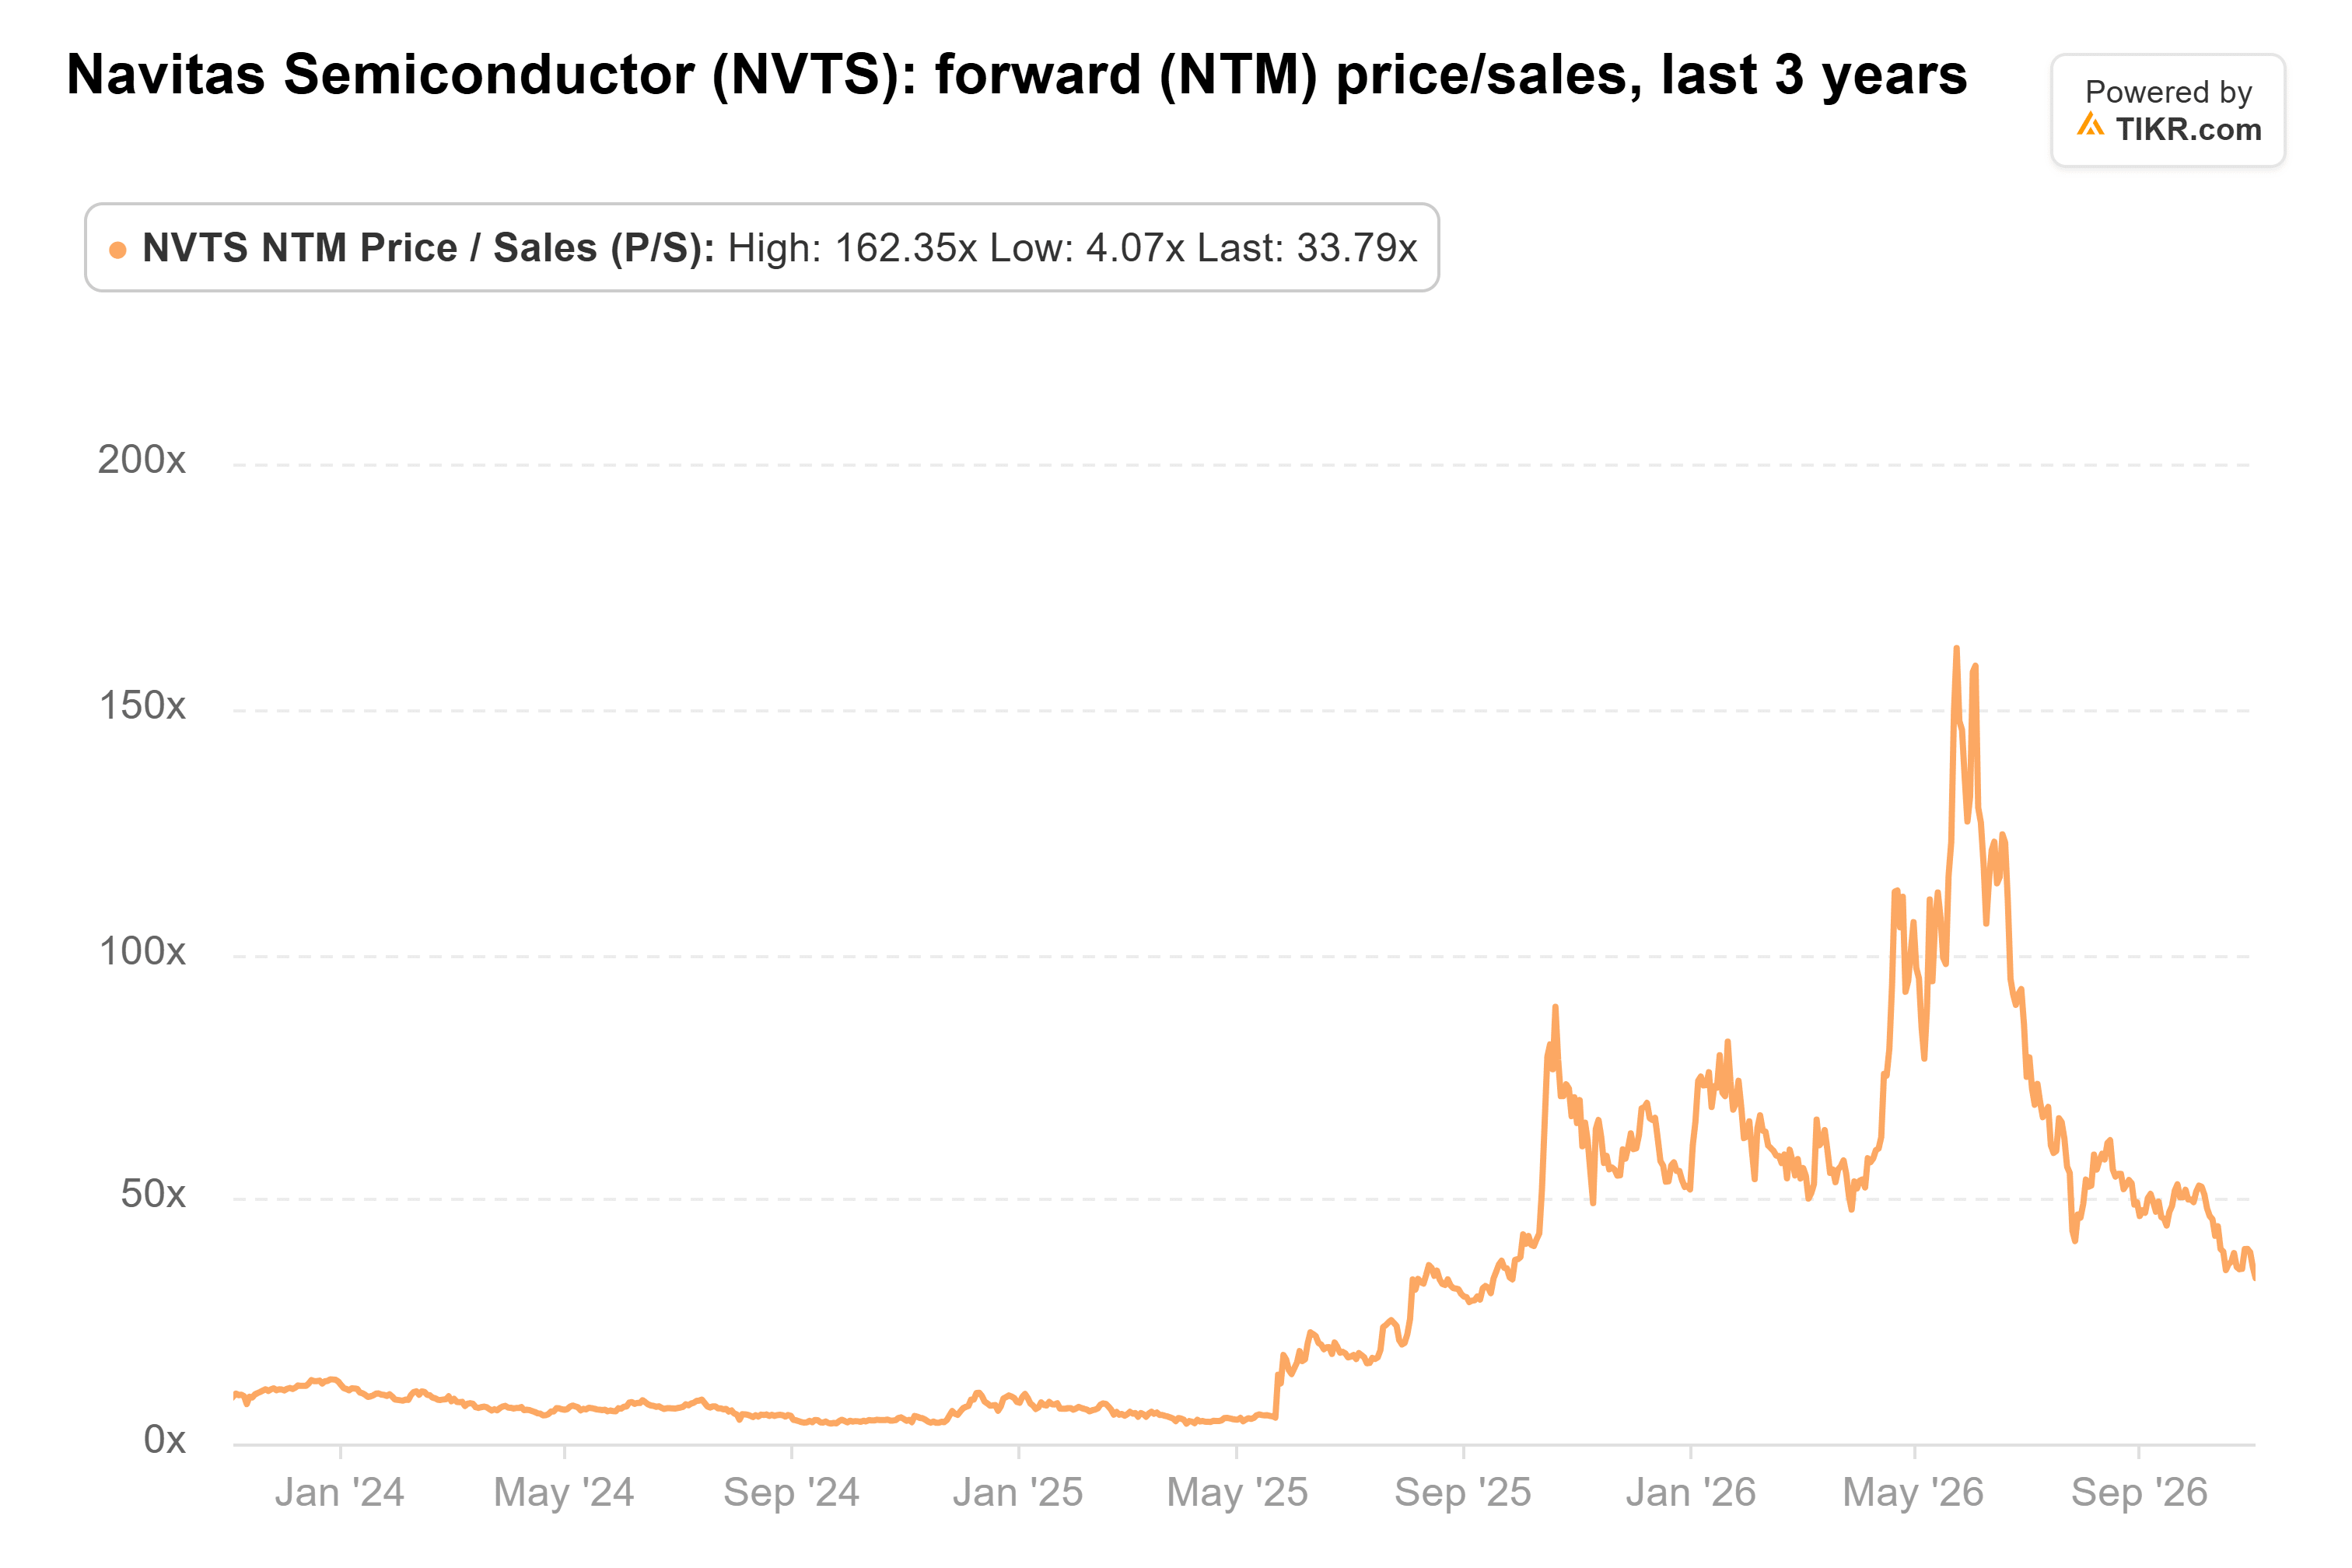
Embora esses múltiplos históricos antecedam a subsequente recuperação do preço da ação, eles ilustram as substanciais expectativas de crescimento já refletidas na avaliação da Navitas antes dos resultados.
A ação parecia cara em relação ao seu múltiplo histórico de vendas, particularmente dadas as perdas contínuas e a incerteza em torno de uma receita significativa de 800 volts.
Nos próximos 12 meses, pedidos acelerados de infraestrutura de IA, margens brutas em melhoria e vendas de semicondutores de maior potência poderiam fortalecer sua perspectiva de crescimento.
No entanto, despesas operacionais, atrasos na implantação e conversão mais lenta do backlog permanecem como riscos importantes.
A Navitas tem uma oportunidade promissora na infraestrutura de IA, mas sua avaliação deixa pouco espaço para decepções. O próximo teste é se seu backlog crescente pode se traduzir em receita mais forte e progresso significativo em direção à rentabilidade.
Então, qual é o valor real da ação da Navitas Semiconductor?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Navitas Semiconductor poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Navitas Semiconductor gratuitamente
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



