Principais Conclusões
- A Micron faturou $37,7 bilhões em seu trimestre até 3 de setembro, mais do que os $30,7 bilhões da Apple em seu trimestre até 26 de setembro, ainda assim o valor de mercado da Micron é aproximadamente um sexto do da Apple.
- Os lucros são reais, e o que parece estar errado é um preço que assume que eles estão prestes a despencar.
- O lucro da Micron veio quase inteiramente de preços mais altos de memória, e seu P/L futuro está próximo de onde era negociado no pico do último ciclo, antes de seu LPA cair 79%.
- A Micron afirma que a maior parte da nova oferta que poderia acabar com a escassez chega no final de 2028 ou depois, e seu relatório de dezembro é o próximo teste.
A Micron Technology (MU) ganhou mais dinheiro no último trimestre do que a Apple (AAPL). (Sim, aquela Apple.)
O lucro líquido da Micron foi de $37,7 bilhões em seu quarto trimestre fiscal, que terminou em 3 de setembro. O da Apple foi de $30,7 bilhões para seu trimestre encerrado em 26 de setembro, um recorde para um trimestre de setembro.
Um investidor no r/stocks do Reddit destacou a comparação na segunda-feira, escrevendo que a Micron "superou a Apple em lucro no último trimestre e vale um sexto". O autor colocou o valor de mercado da Micron em aproximadamente $800 bilhões e o da Apple em aproximadamente $5,1 trilhões, e ofereceu um motivo: "O mercado está tratando o lucro da memória como dinheiro de pico de ciclo e o da Apple como permanente, e isso pode estar certo."
Ambas as cifras de lucro conferem, então tudo se resume a quanto tempo o da Micron durará.
Wall Street vê anos disso
Os analistas não esperam que o lucro da Micron desapareça tão cedo. O consenso deles projeta que o LPA normalizado mais do que dobrará, passando de $75,52 do ano fiscal de 2026 para $176,50 no ano fiscal de 2027, permanecendo acima de $200 até o ano fiscal de 2029:

As próprias previsões da Micron apontam na mesma direção. Ela projetou para o trimestre que termina no início de dezembro uma receita de $61,5 bilhões, com uma margem de erro de $1,5 bilhão, com uma margem bruta de aproximadamente 86%, acima dos $54,2 bilhões do último trimestre. E afirma que mais de 75% de suas entregas para o ano fiscal de 2027 já estão comprometidas.
No entanto, a ação, com queda de mais de 40% desde seu máximo de junho, é negociada a cerca de 4x os lucros futuros. Em outras palavras, se os analistas estiverem certos, a Micron ganharia todo o seu valor de mercado em aproximadamente quatro anos.
O TIKR acompanha 49 analistas da Micron. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Micron, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Micron
A memória já queimou investidores antes
Parte do motivo é a rapidez com que esse lucro apareceu. A Micron lucrou $3,2 bilhões no trimestre até 28 de agosto de 2025, e seu lucro líquido aumentou a cada trimestre desde então:
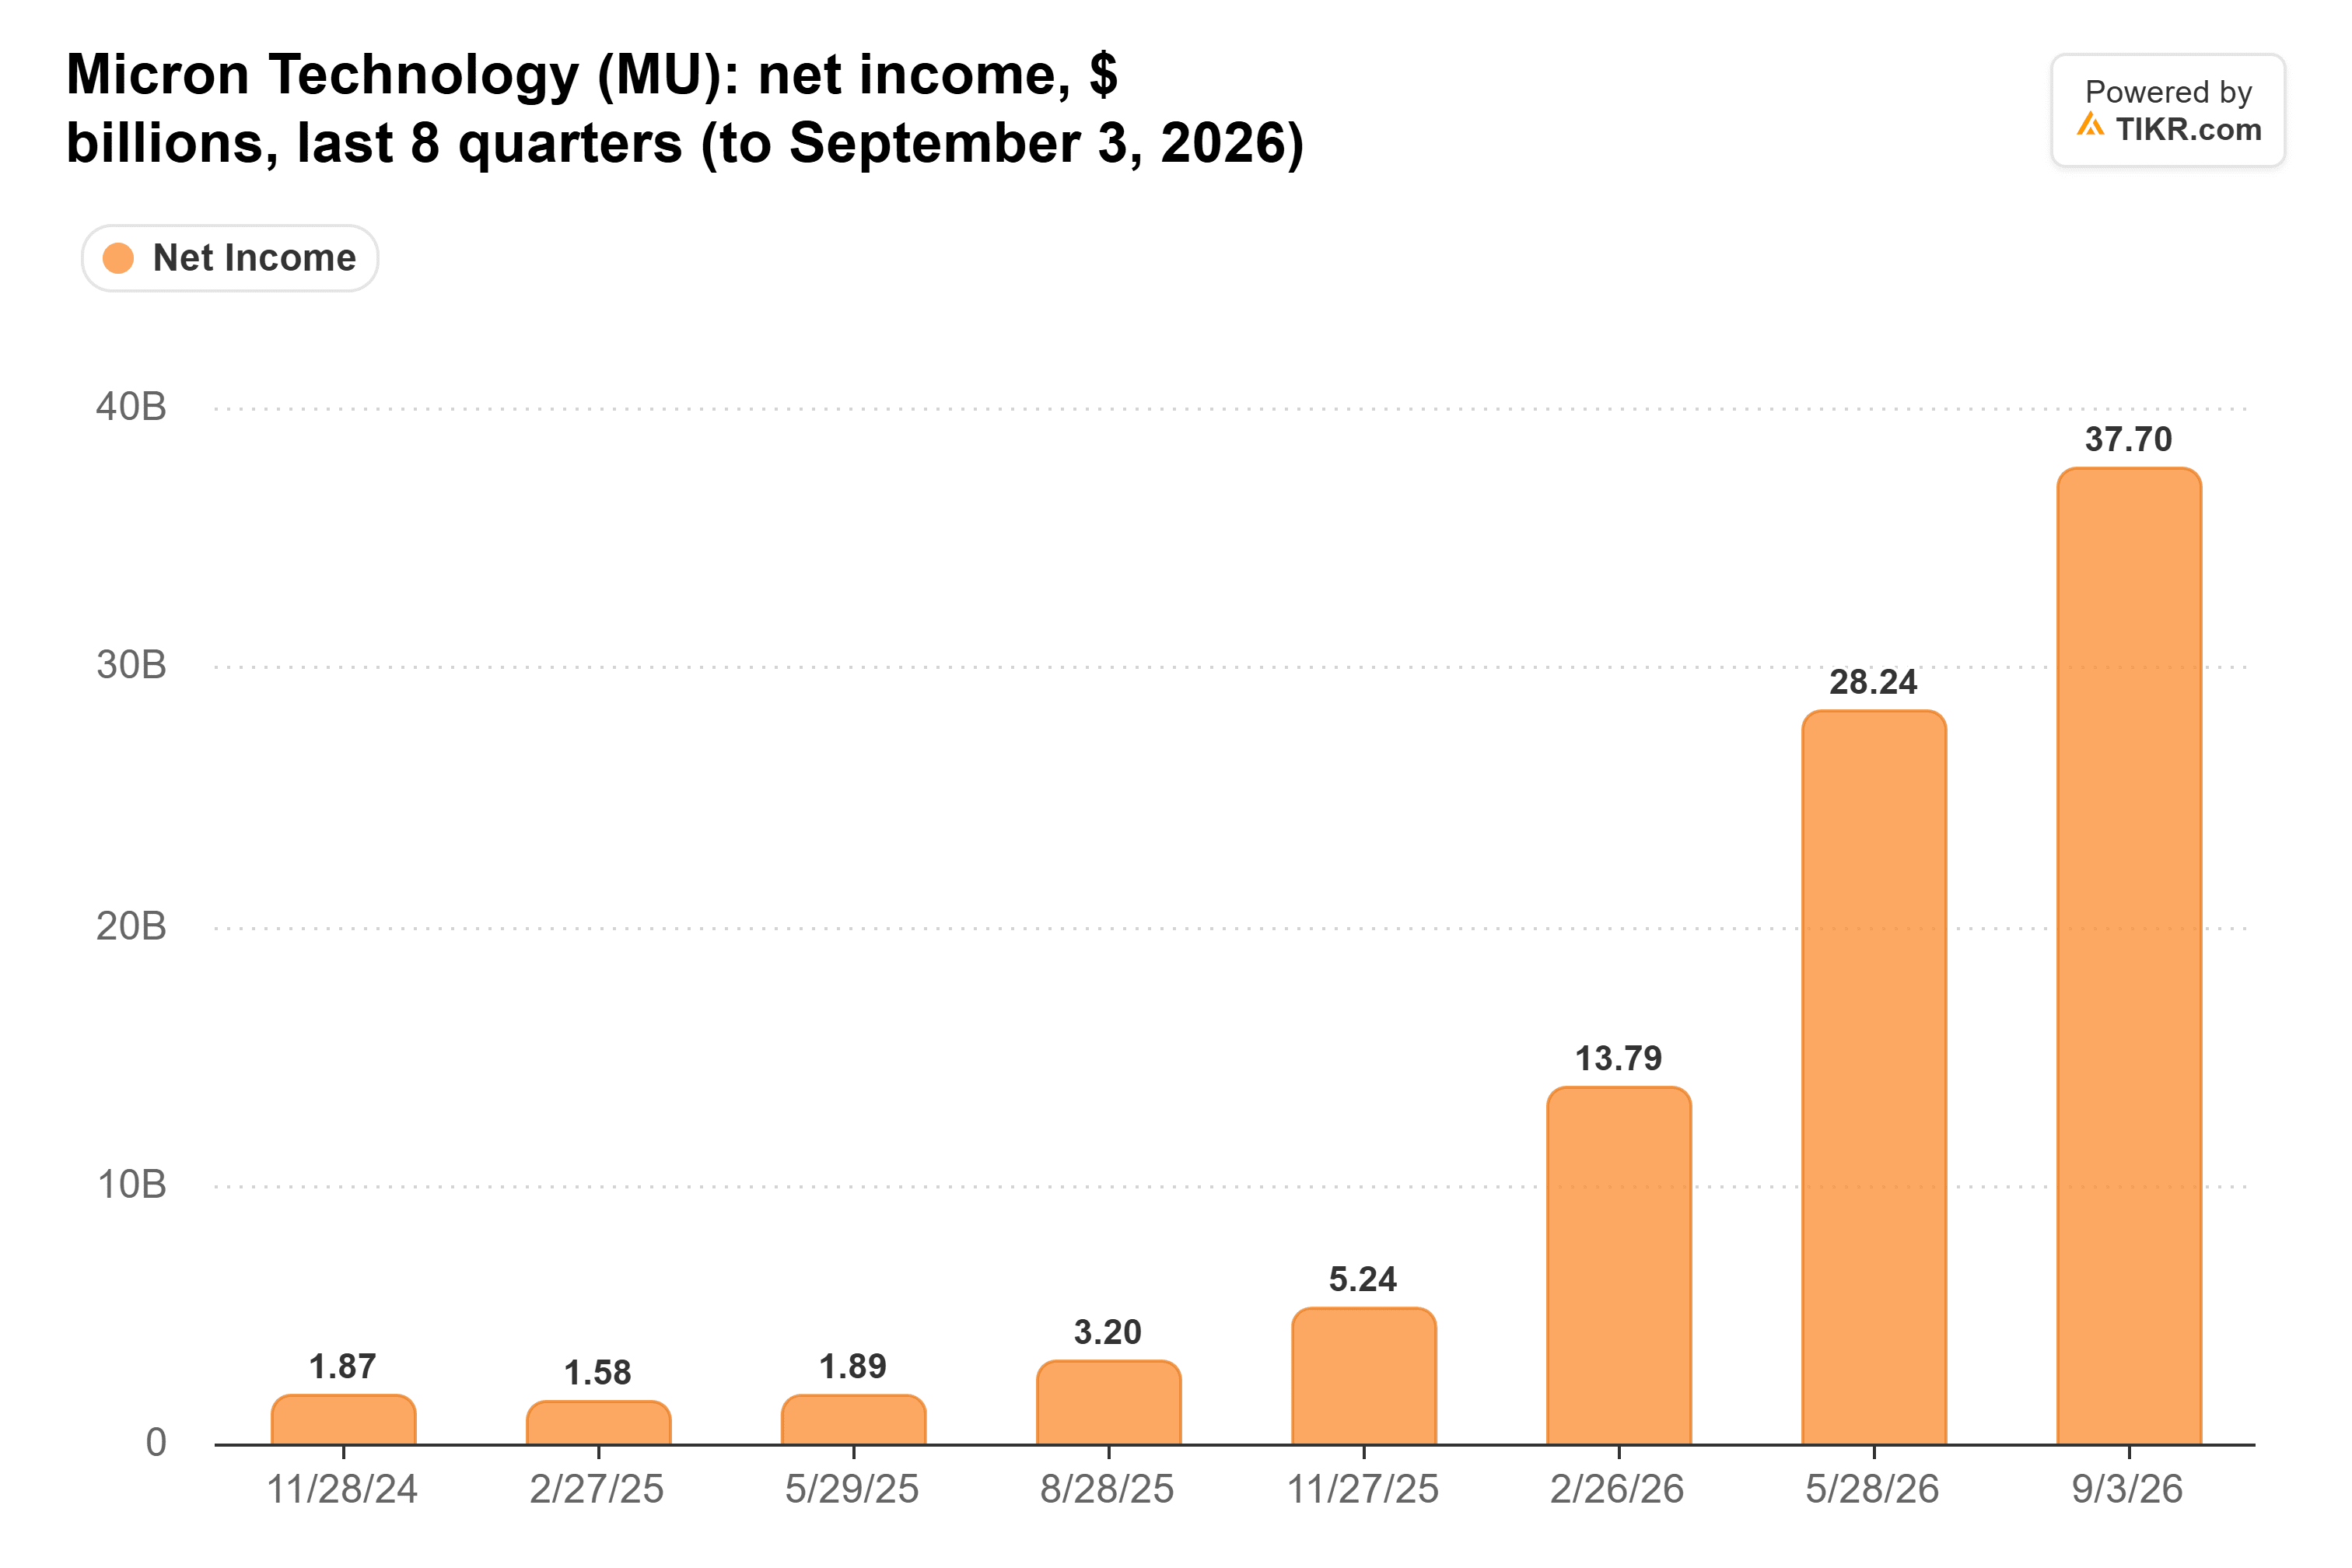
Isso representa um aumento de 11,8x em um ano, enquanto o lucro líquido trimestral da Apple cresceu 12%. E quase tudo isso veio do preço: os preços de DRAM da Micron subiram cerca de 180% no ano fiscal de 2026 e seus preços de NAND cerca de 200%, enquanto os bits que ela enviou cresceram na faixa dos 20%.
Preços assim já reverteram antes. A margem bruta da Micron caiu de 45,2% no ano fiscal de 2022 para 2,7% no ano fiscal de 2023, e seu LPA caiu 79%, de $11,51 no ano fiscal de 2018 para $2,37 no ano fiscal de 2020. Seu P/L futuro agora está próximo do fundo de sua faixa desde 2014, perto de onde era negociado em 2017 e 2018, exatamente quando o último ciclo atingiu o pico.
A nova oferta é uma história para 2028
Um colapso como esse precisa de nova oferta, e a Micron afirma que a maior parte dela não chegará tão cedo. Em sua conferência de 30 de setembro, a Micron disse que a maior parte dos gastos com construção adicionados para o ano fiscal de 2027 vai para salas limpas que abrem no final de 2028 e além. Um possível novo concorrente também parece menos provável: a TSMC disse ao Barron's em 9 de novembro que sua missão é servir a "indústria global de circuitos integrados lógicos", minimizando relatos de que poderia fabricar memória.
Enquanto isso, os compradores ainda estão pagando mais. A Apple disse em sua conferência do quarto trimestre que seu lucro líquido teria sido maior sem o aperto nos componentes, e os preços da memória estão apertando suas margens. Parte da margem perdida da Apple está aparecendo como lucro dos fabricantes de memória.
A demanda ainda pode quebrar primeiro. Analistas do UBS disseram em 6 de novembro que pausas na construção após a vitória dos Democratas nas eleições de meio de mandato poderiam colocar cerca de 30% da capacidade de data centers dos EUA esperada para 2028 em risco, e 2028 é o ano em que os analistas esperam que o LPA da Micron atinja o pico.
O preço é o que está errado
Do meu ponto de vista, a avaliação é o que está errado. A cerca de 4x os lucros futuros, o mercado está precificando uma queda que não aparece nas previsões da Micron nem nas estimativas dos analistas antes de 2028, e o cronograma de oferta da Micron diz que a escassez dura pelo menos até lá. A Apple merece um prêmio, já que seu lucro não salta onze vezes em um ano, mas essa diferença assume que a queda da Micron já começou.
A Micron reporta novamente em dezembro, e a administração espera que a margem bruta daquele trimestre seja a mais baixa do ano fiscal de 2027. Claro, a memória já surpreendeu investidores na descida antes, e se nova capacidade aparecer mais cedo, 4x não parecerá tão barato.
Então, quanto vale realmente a ação da Micron?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Micron poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!