Principais Conclusões
- O CEO da Intel, Lip-Bu Tan, afirma que os sistemas de IA passaram de cerca de oito GPUs para cada CPU para aproximadamente um para um, e em alguns casos para mais CPUs do que GPUs.
- Os agentes de IA dependem de processadores de propósito geral, portanto, mais demanda por CPUs de servidor beneficia a Intel, a AMD e a Arm igualmente.
- A Intel não consegue fabricar chips de servidor suficientes para atender à demanda, e os analistas cortaram sua estimativa de lucro para 2027 desde seu relatório de outubro.
- A AMD parece ser a forma mais direta de se posicionar nessa tendência: sua receita de data center subiu 97% no terceiro trimestre, e suas vendas de servidores mais do que dobraram.
Intel (INTC) O CEO Lip-Bu Tan quantificou a rapidez com que a IA está se voltando de volta para o principal produto de sua empresa.
Em uma entrevista com Brian Sozzi que o Yahoo Finance exibiu durante sua conferência Invest, Tan foi questionado se um renascimento das CPUs estava começando. Ele disse que a IA costumava rodar com cerca de oito GPUs para cada CPU, mas agora está em "uma espécie de paridade", e "em alguns casos, na verdade, mais CPU do que GPU".
Essa é uma grande mudança para todas as empresas que vendem CPUs de servidor. Ela eleva os dois maiores concorrentes da Intel nesses chips, Advanced Micro Devices (AMD) e Arm Holdings (ARM), juntamente com ela. (Lembre-se de que Tan está contando chips. Uma GPU topo de linha custa muito mais que uma CPU, então os valores em dólares não estão nem perto de serem iguais.)
O TIKR acompanha 50 analistas na Intel. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Intel, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Intel
Agentes mantêm as CPUs ocupadas
Gerard Williams III é cofundador e CEO da startup de CPUs NUVACORE e foi o arquiteto-chefe de chips da Apple. Ele explicou a mudança para Mark Gurman, da Bloomberg, em uma recente entrevista em podcast. Ele disse que CPUs de alto desempenho "são necessárias para permitir que esses grandes modelos de linguagem façam seu trabalho. Elas orquestram a memória, orquestram os aspectos de segurança e fazem parte do trabalho fundamental."
Os agentes de IA levam esse trabalho mais longe. No podcast MTS, o apresentador mencionou um gráfico que dividia um dólar de trabalho de agente aproximadamente 90% para CPUs e 10% para inferência do modelo. Ivan Burazin, cofundador e CEO da startup de infraestrutura de agentes Daytona, disse que "sempre disse isso", e acrescentou: "se as pessoas pensam que a inferência é um mercado enorme, esperem até verem o resto."
A própria previsão da Intel aponta na mesma direção. Ainda em abril, Tan colocou a proporção em uma CPU para cada quatro GPUs. Na teleconferência de resultados do terceiro trimestre da empresa, o CFO Dave Zinsner disse que a Intel espera que as unidades de CPU de servidor do setor cresçam mais de 30% tanto em 2026 quanto em 2027.
A Intel não consegue fabricar o suficiente deles
A Intel deveria ser a maior vencedora aqui. Seu grupo de data center e IA gerou US$ 7,3 bilhões de sua receita de US$ 16,5 bilhões no terceiro trimestre, um aumento de 78% em relação ao ano anterior.
O problema é o fornecimento. Zinsner espera que o setor permaneça com escassez de chips até 2027 e até 2028. Além disso, uma escassez de substrato e um fechamento de duas semanas na fábrica da Intel em Israel após uma explosão em outubro estão limitando as remessas de Xeon. A Intel espera que apenas o fechamento custe cerca de US$ 600 milhões em receita ao longo do quarto trimestre e do primeiro trimestre de 2027. Tan chamou o desbloqueio do fornecimento de Xeon de "prioridade imediata" da Intel.
O resto do negócio também está indo na direção errada. A previsão de receita da Intel para o quarto trimestre de US$ 15 bilhões a US$ 16 bilhões ficou cerca de US$ 1,6 bilhão abaixo do consenso dos analistas no ponto médio. A administração espera que as unidades de PCs do setor caiam cerca de 12% este ano e aproximadamente outros 10% em 2027. A Intel Foundry registrou um prejuízo operacional de US$ 1,85 bilhão no terceiro trimestre.
Os analistas ainda esperam que a receita da Intel suba de US$ 52,9 bilhões em 2025 para US$ 83,8 bilhões em 2028:
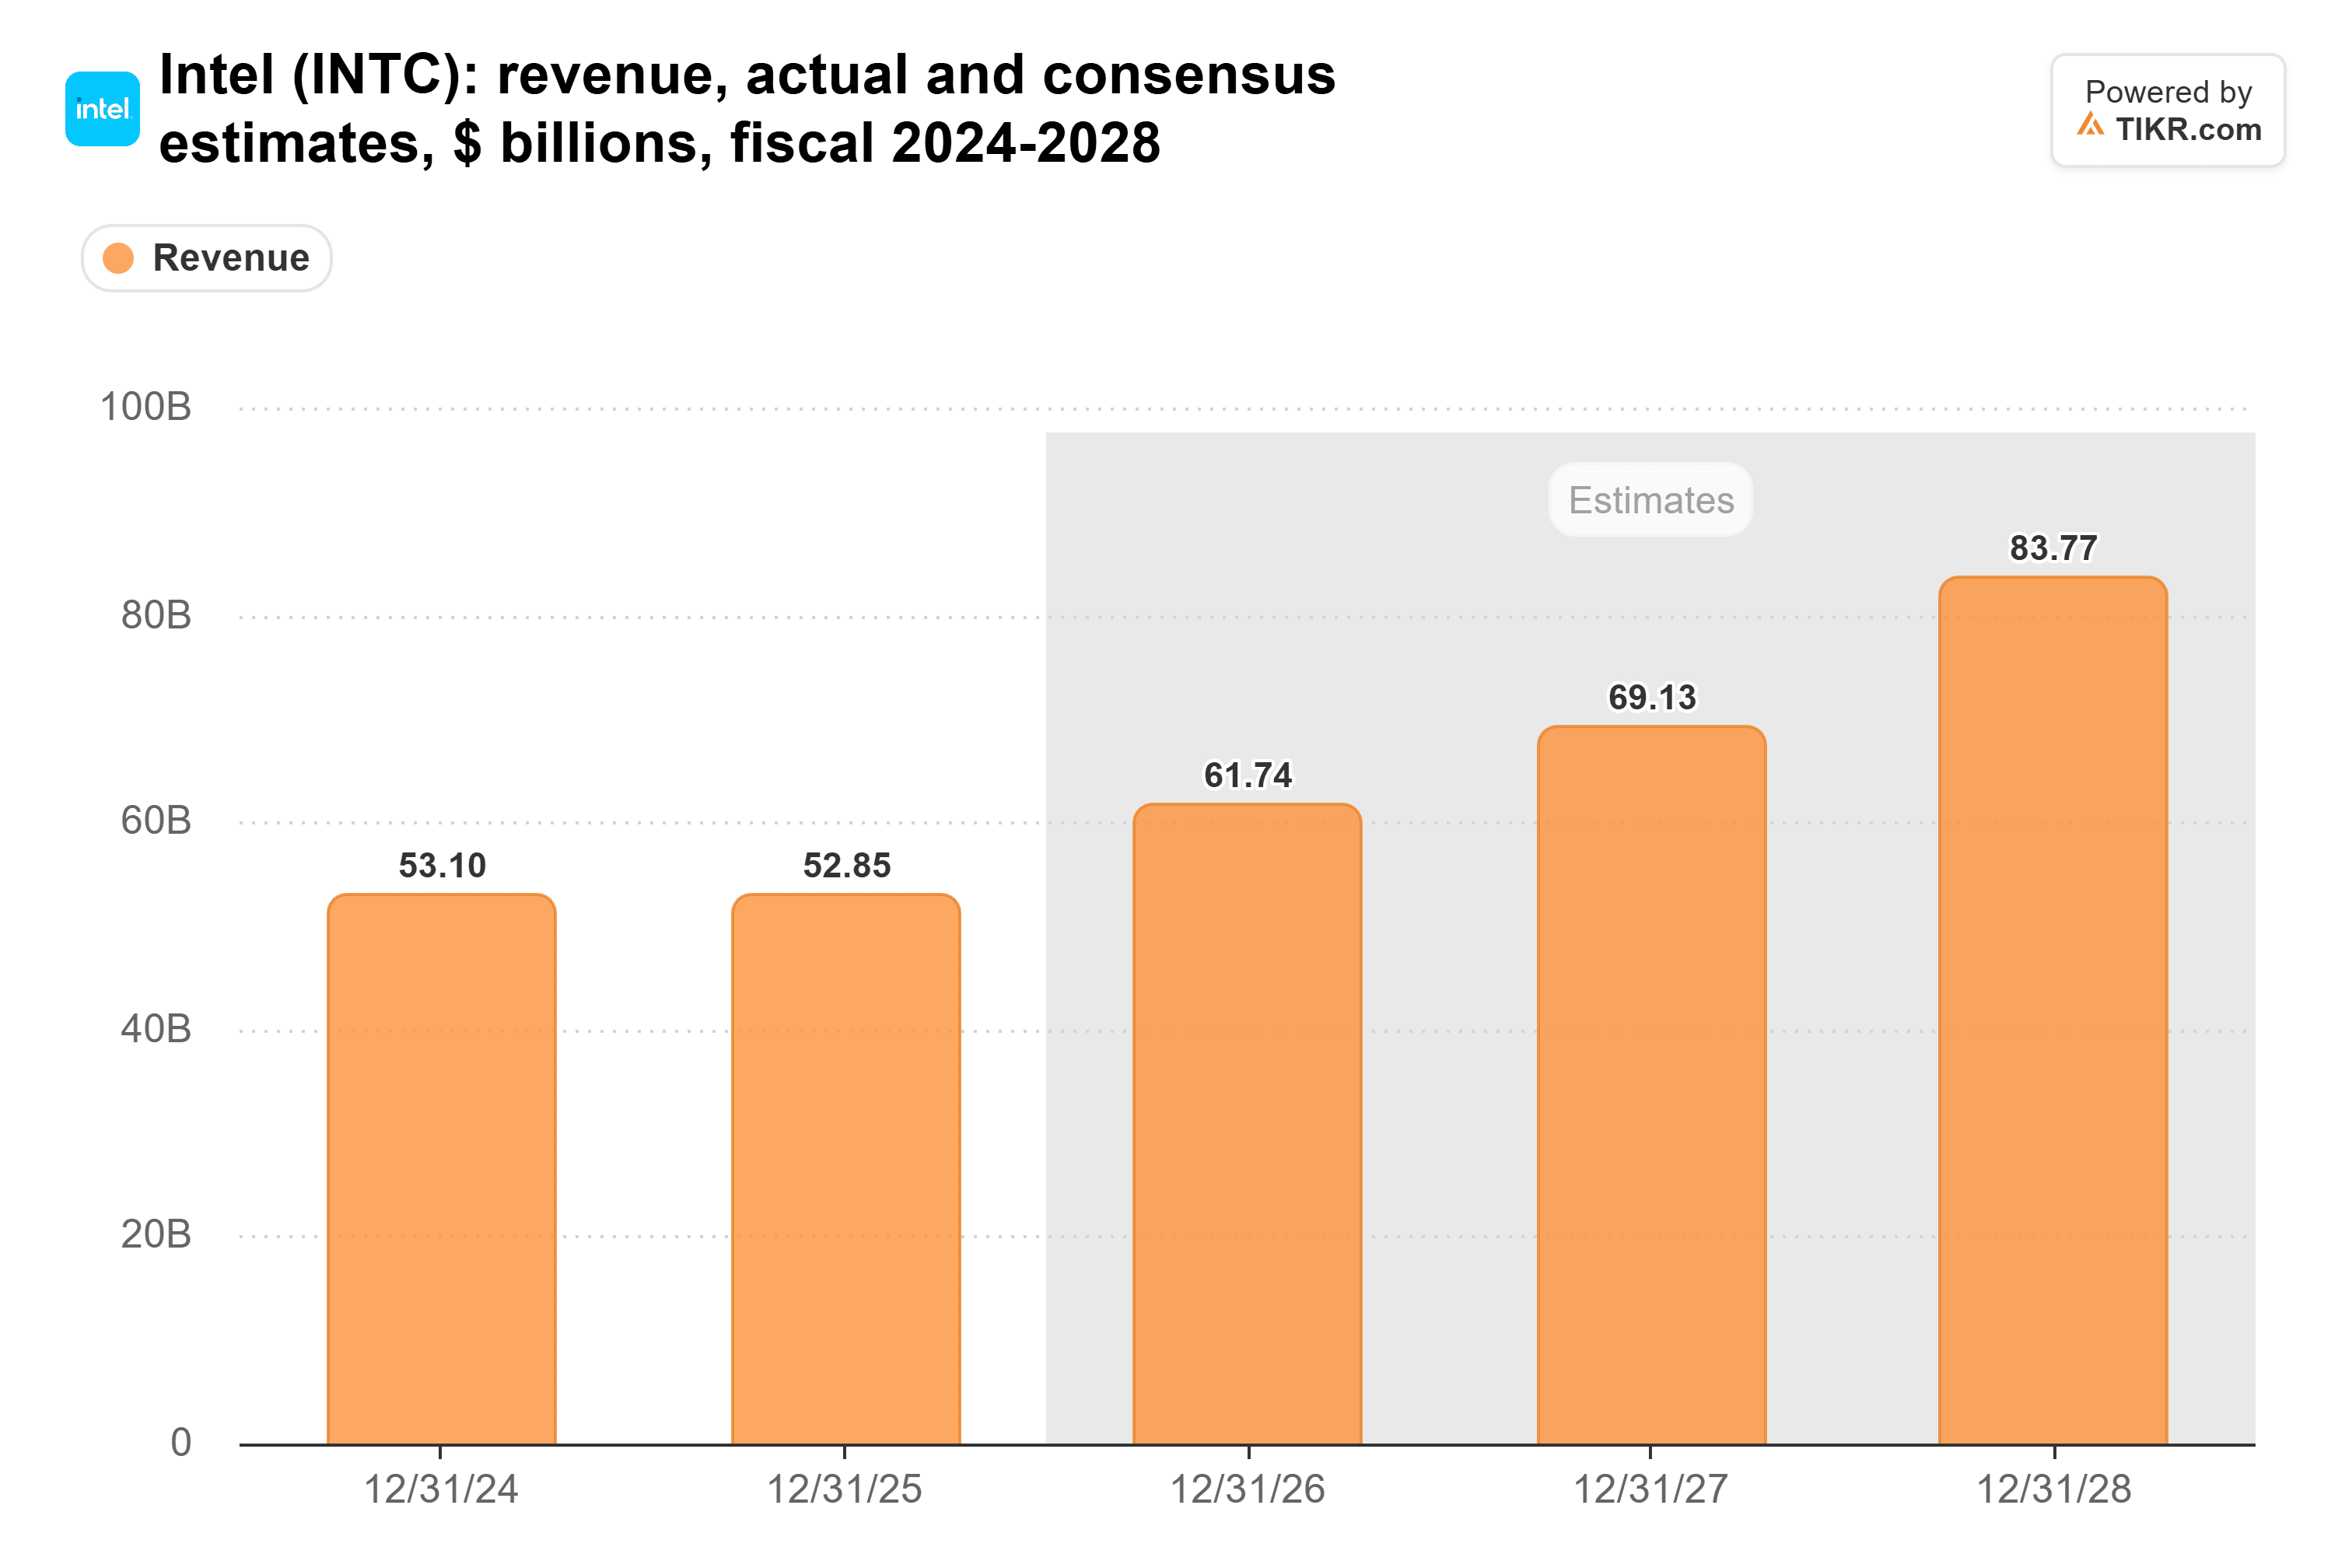
As estimativas de lucro, no entanto, estão se movendo na direção oposta. Os analistas cortaram sua estimativa de LPA normalizado para 2027 para US$ 1,79, de US$ 2,11 antes do relatório de outubro. Até agora, vender mais chips de servidor não está tornando a Intel mais lucrativa aos olhos dos analistas.
A AMD já está lucrando
A AMD vende para a mesma demanda sem pagar por uma rede de fábricas que perdeu quase US$ 2 bilhões no terceiro trimestre. Sua receita de data center subiu 97% naquele trimestre para um recorde de US$ 8,5 bilhões. O crescimento veio de suas CPUs de servidor EPYC e de suas novas GPUs Instinct MI450, e a CEO Lisa Su disse que as vendas de servidores para clientes de nuvem e corporativos mais do que dobraram.
A JPMorgan estima que a participação da Intel na receita de CPUs x86 de servidor caiu de 77% para 53% desde novembro de 2022. Os fabricantes de servidores também estão se envolvendo: a Dell lançou novos servidores PowerEdge baseados nos chips EPYC de sexta geração da AMD.
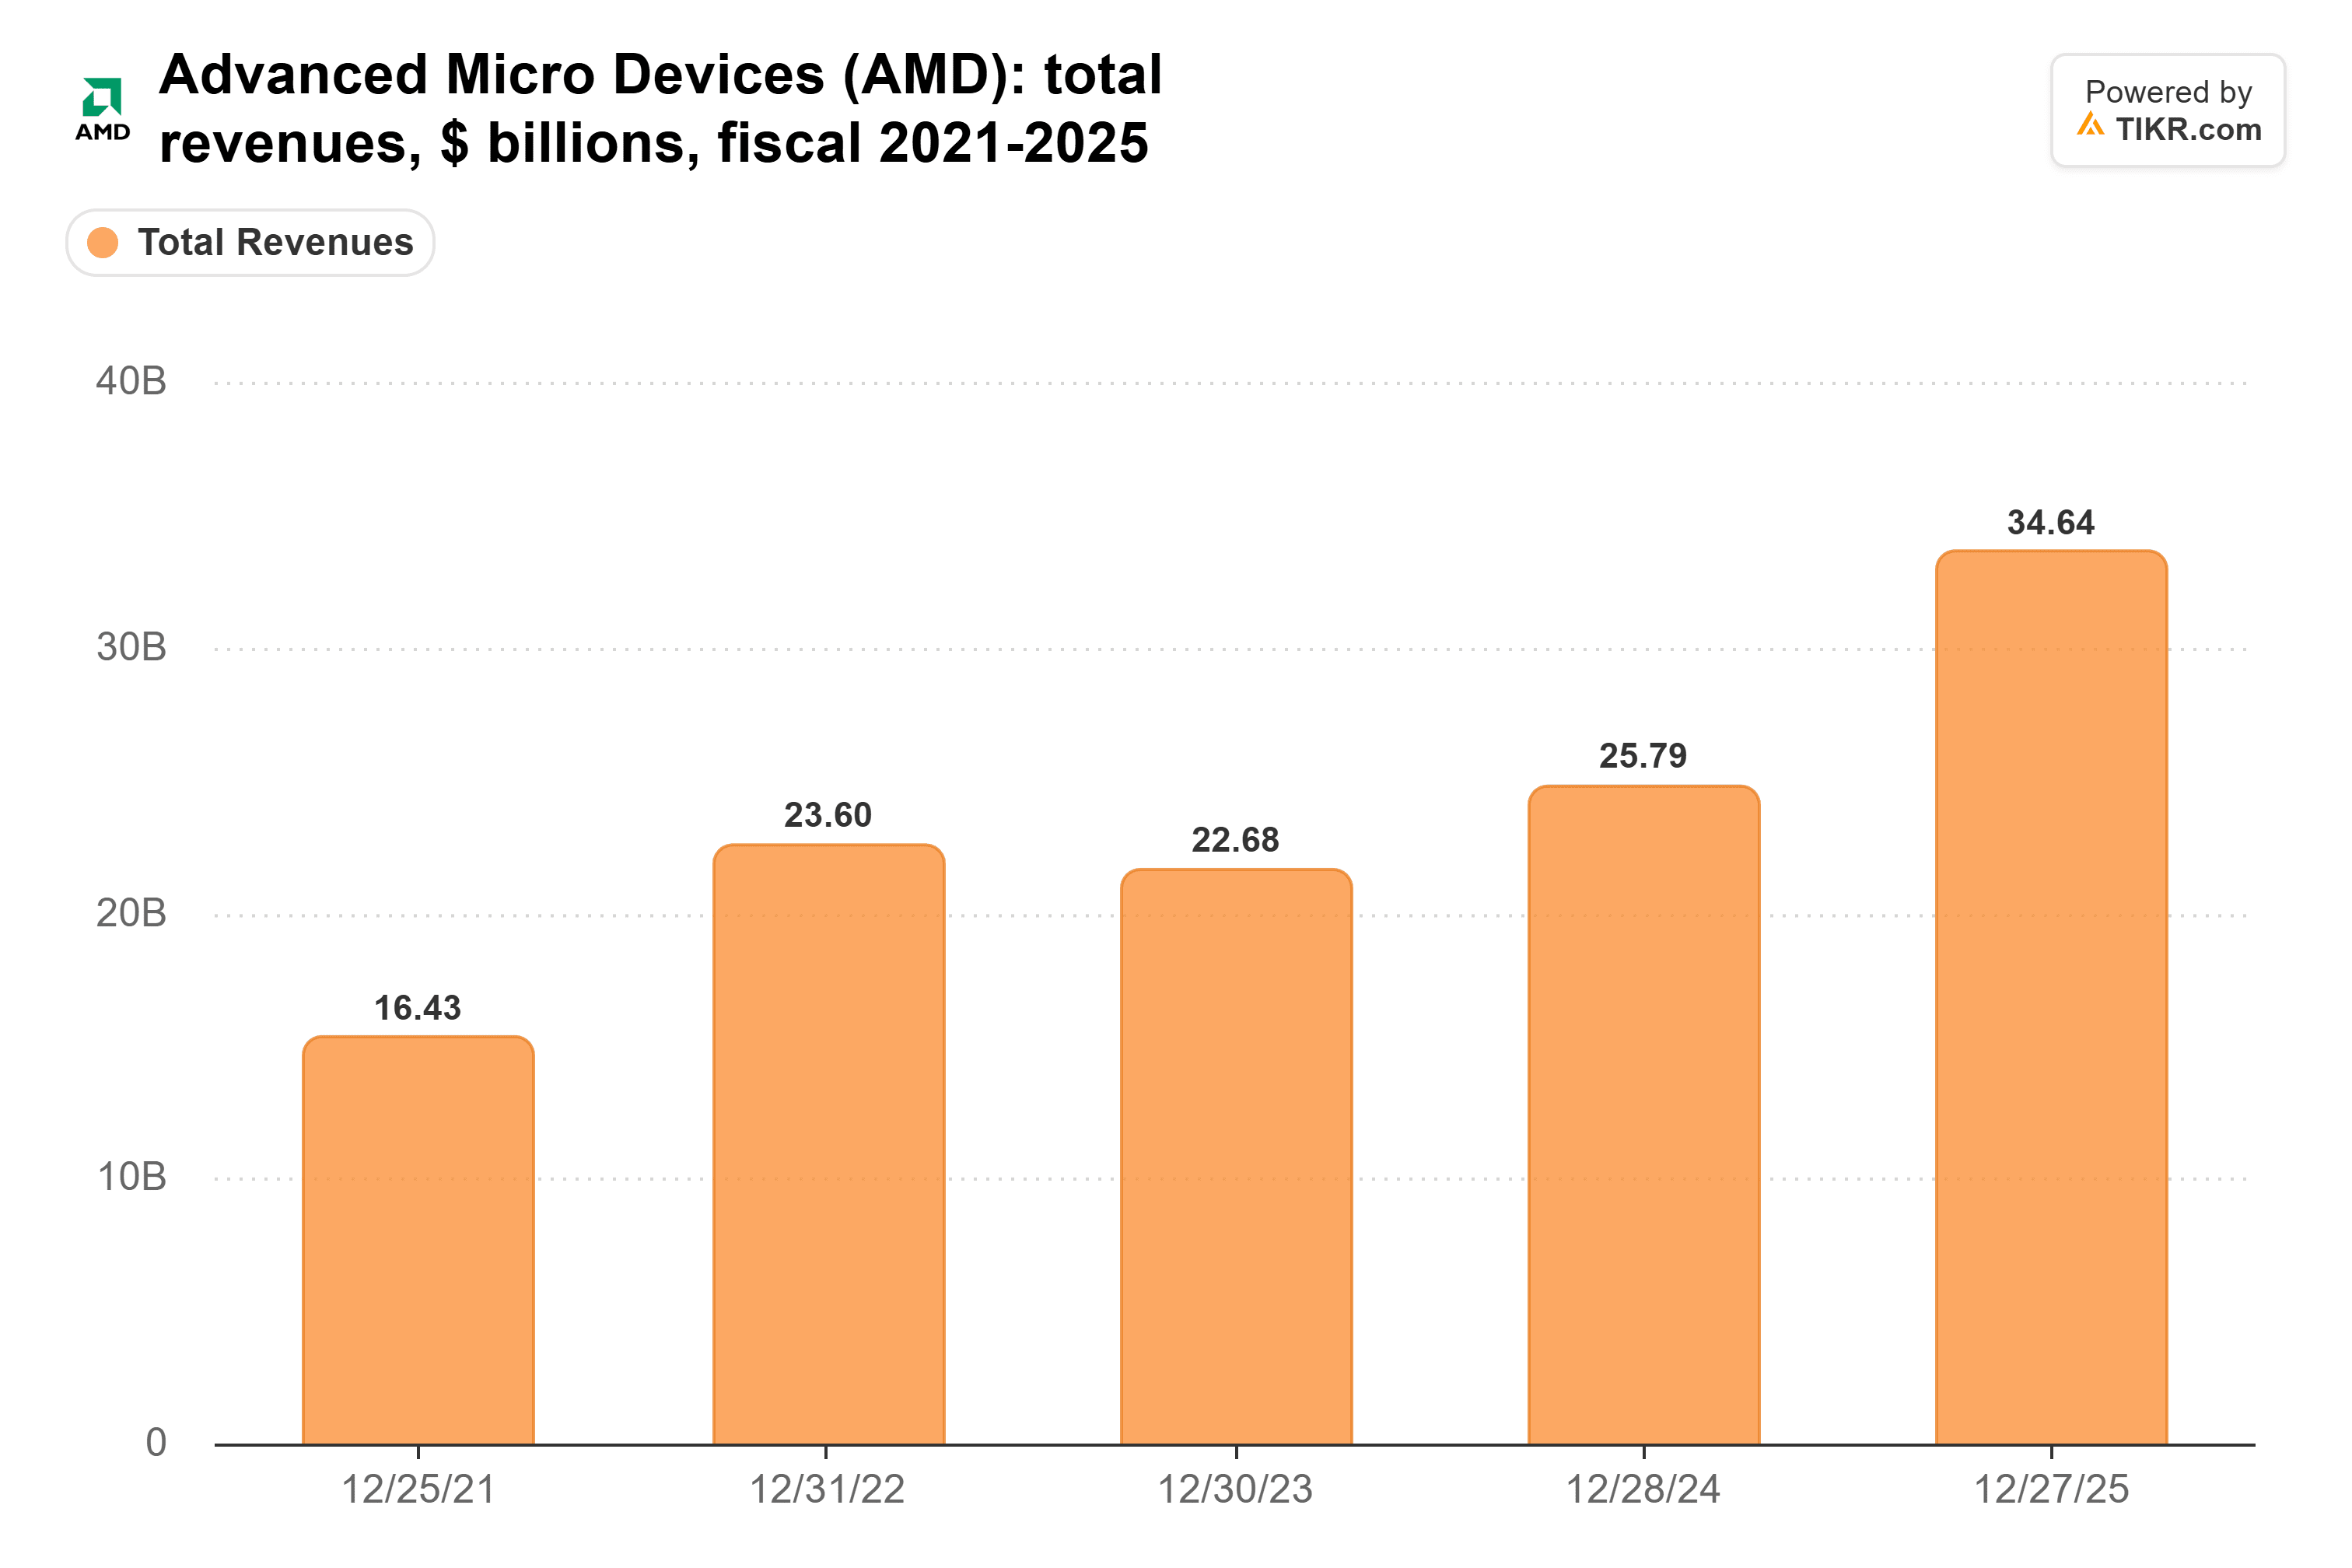
A receita da AMD mais do que dobrou desde 2021, de US$ 16,4 bilhões para US$ 34,6 bilhões em 2025:
A Arm entra pela nuvem
A Arm obtém uma parte disso através das empresas de nuvem, que projetam seus próprios processadores baseados em Arm para o mesmo trabalho de agente e inferência. Cada CPU de servidor que um gigante da nuvem constrói para si mesmo em vez de comprar da Intel ou da AMD é uma vitória para a Arm, e seus royalties de data center dobraram no trimestre encerrado em setembro.
A Arm agora também vende seu próprio chip de servidor. Ela espera até US$ 2 bilhões em receita com a CPU Arm AGI ao longo dos exercícios fiscais de 2027 e 2028, com entregas começando em seu quarto trimestre fiscal (janeiro a março de 2027).
Os analistas esperam que a receita da Arm mais do que dobre, de US$ 4,92 bilhões no ano encerrado em março de 2026 para US$ 11,1 bilhões no ano encerrado em março de 2029:
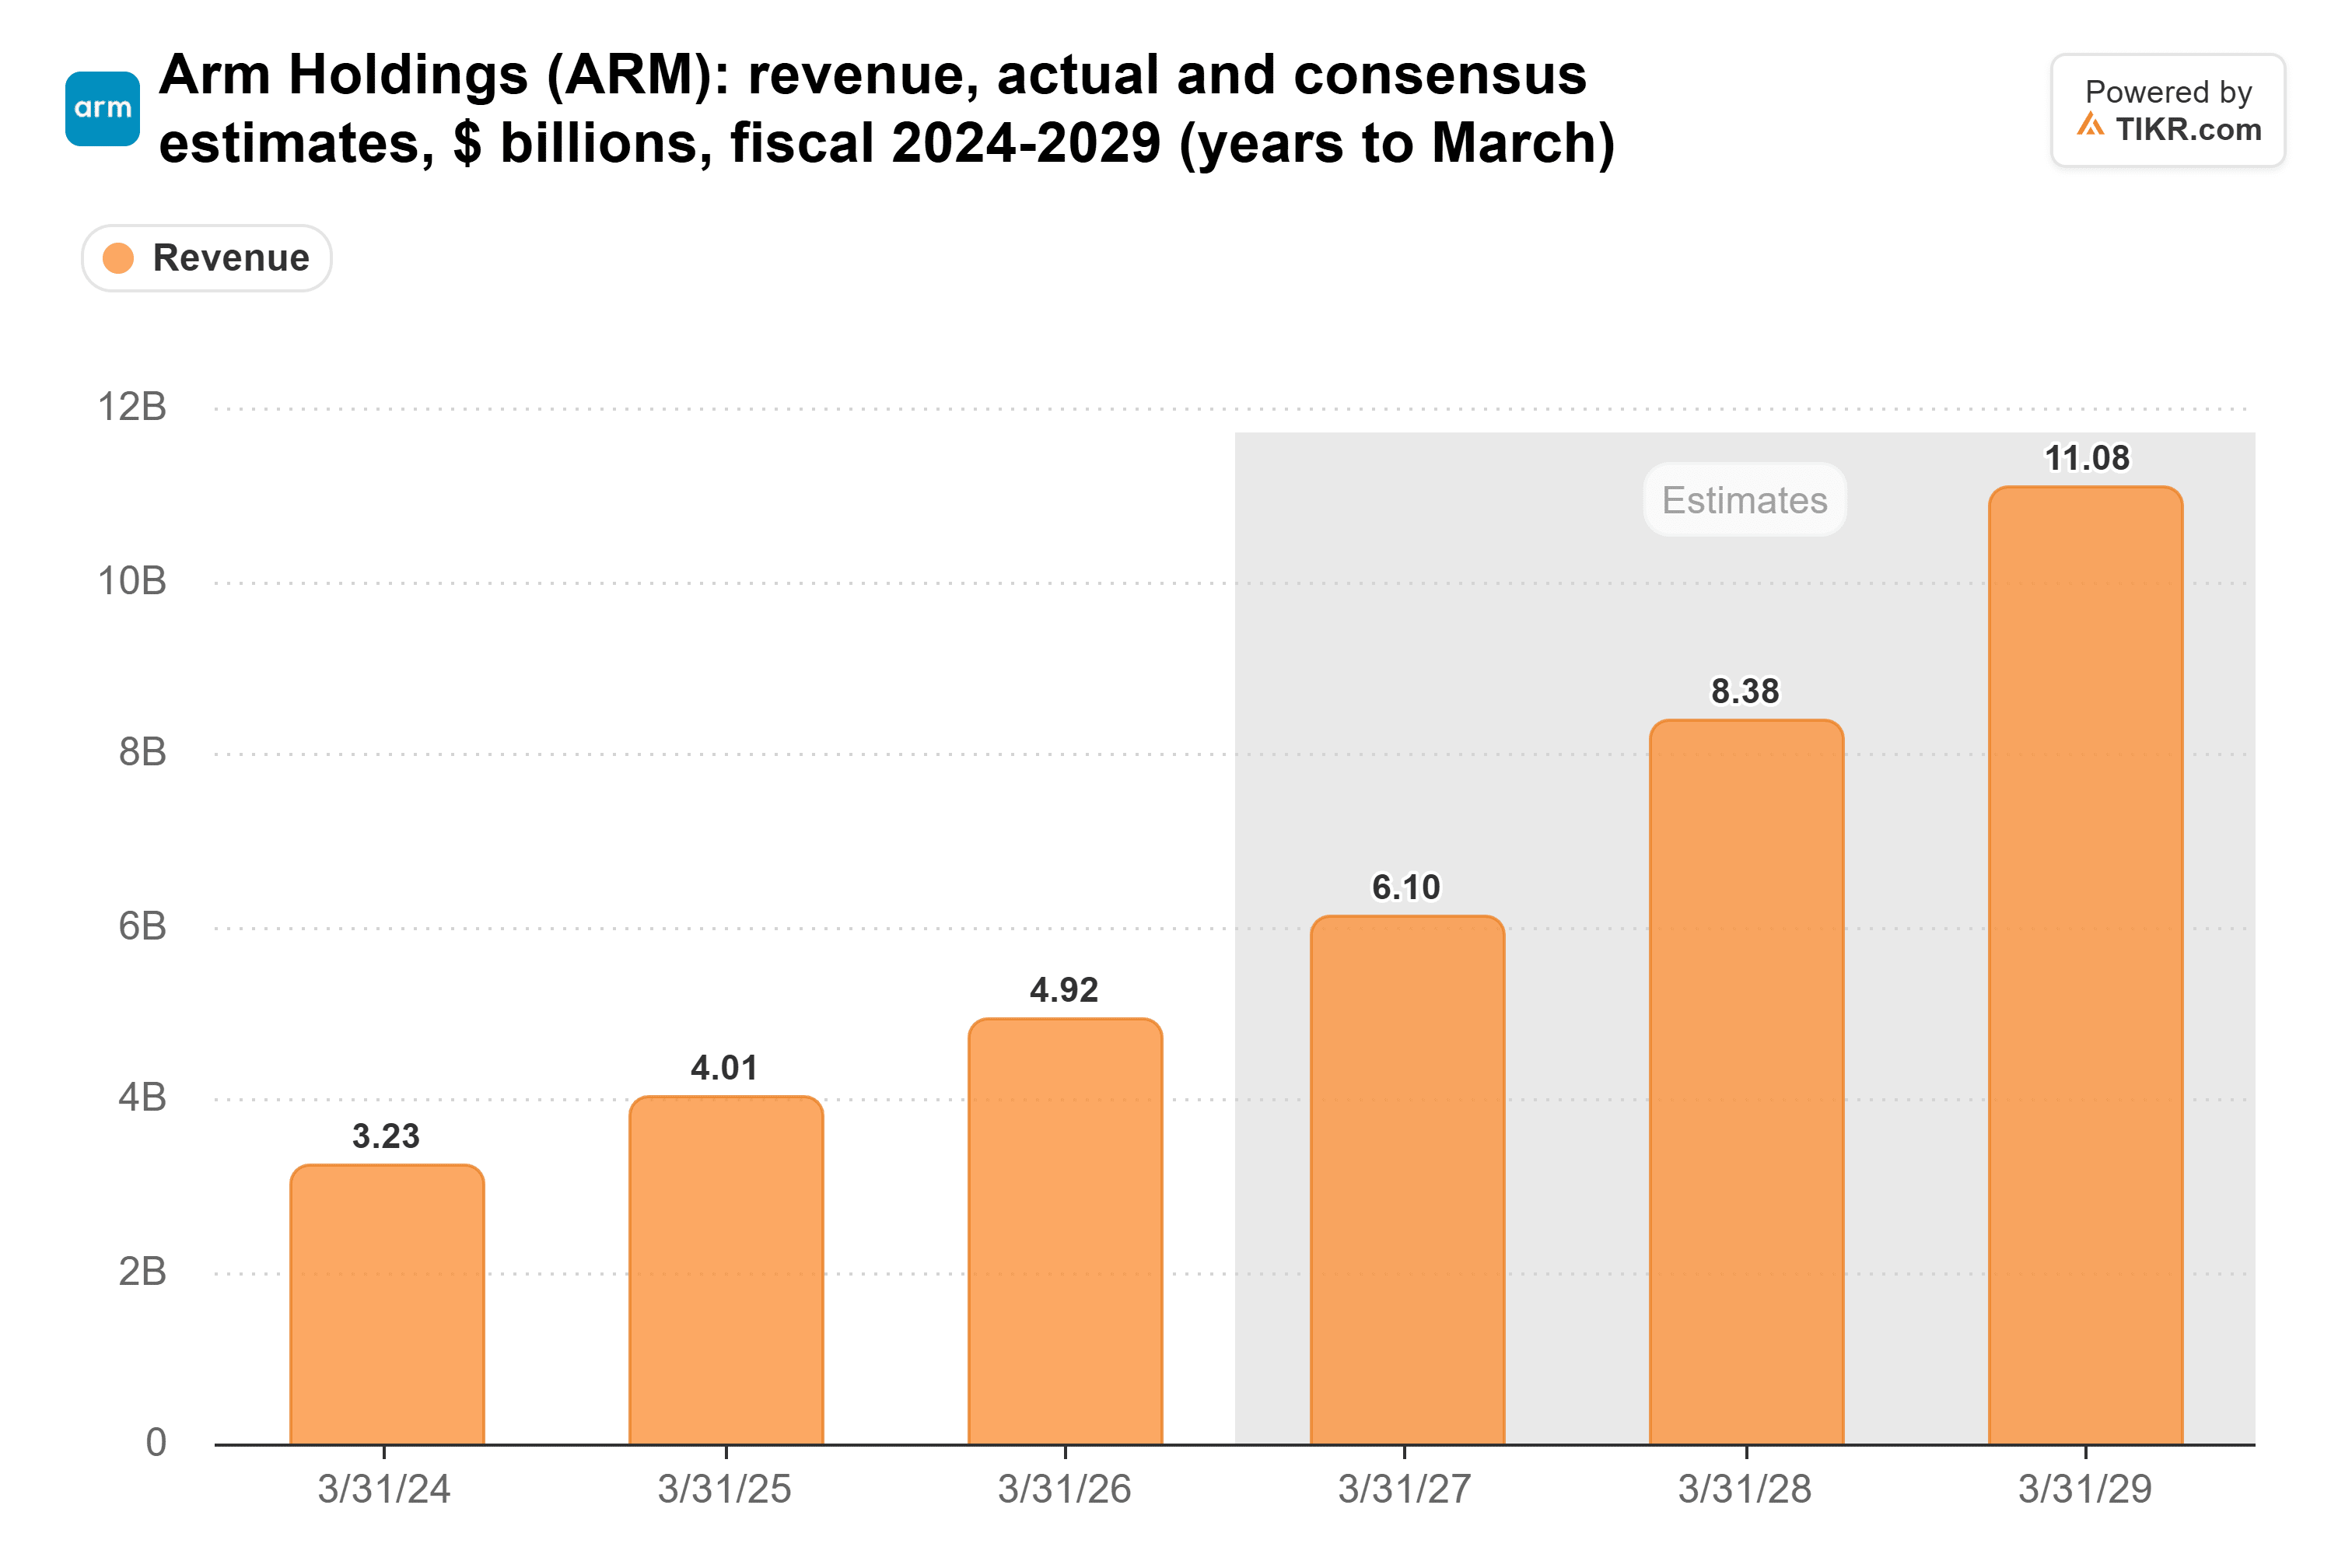
Essas estimativas já assumem muito crescimento. A Arm precisa que a retomada das CPUs continue apenas para atendê-las.
A AMD é a ação para se ter nessa tendência
Tan provavelmente está certo sobre a direção, e todas as três empresas devem vender mais CPUs para IA. Mas a Intel precisa corrigir seu fornecimento e reduzir suas perdas na fundição antes que a tendência apareça em seus lucros, e as estimativas da Arm já esperam muito.
A AMD parece ser a forma mais direta de se posicionar nisso. Suas vendas de servidores estão crescendo mais rápido do que o negócio de data center da Intel, e ela não tem fábricas próprias para pagar.
Claro, a paridade ainda é uma estimativa da administração, não um número que a Intel reporta. Se as remessas de Xeon da Intel alcançarem a demanda e suas perdas na fundição continuarem diminuindo, ela mereceria uma segunda olhada.
Então, quanto vale realmente a ação da Intel?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Intel poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!