Principais Conclusões
- Steve Eisman diz que o capex de IA pode atingir o pico em 2027, e os hyperscalers poderiam retornar ao fluxo de caixa positivo já no segundo semestre daquele ano, se a construção de data centers desacelerar.
- Charlie Bilello diz que a Meta gasta 43% de sua receita em capex, em comparação com 39% da Microsoft, 34% da Alphabet e 27% da Amazon, portanto uma desaceleração liberaria a maior parcela da receita na Meta.
- Analistas esperam que o fluxo de caixa livre da Meta atinja o fundo do poço em -$48,0 bilhões em 2027, enquanto o da Microsoft se manteve acima de $59 bilhões por ano desde o ano fiscal de 2022.
- A Applied Materials espera que o capex em nuvem suba mais de 50% em 2027, então a virada da Meta provavelmente virá mais tarde do que Eisman espera. O plano de capex da Meta para 2027, previsto para o final de janeiro, é o próximo teste.
A reação contrária aos data centers nas eleições de meio de mandato tem Wall Street se perguntando se os gastos com IA do Big Tech estão prestes a desacelerar. E se isso acontecer, o hyperscaler com mais a ganhar pode ser a Meta Platforms (META).
Steve Eisman, o investidor que Michael Lewis imortalizou em "A Grande Aposta", expôs o potencial de alta no episódio de 13 de novembro de The Real Eisman Playbook. Se a construção de data centers desacelerar em "algo como 10 a 30 por cento", ele disse:
"O Capex de IA atingiria o pico em 2027 e os hyperscalers, portanto, retornariam ao fluxo de caixa positivo talvez já no segundo semestre de 2027."
Alguns têm muito mais a recuperar do que outros. Em um post no X, Charlie Bilello da Creative Planning disse que o capex está em uma parcela recorde da receita em todos os quatro maiores gastadores: 43% na Meta, 39% na Microsoft (MSFT), 34% na Alphabet (GOOG) e 27% na Amazon (AMZN).
Isso coloca a Meta na frente da fila.
O TIKR acompanha 61 analistas da Meta Platforms. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Meta Platforms, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Meta Platforms
A Meta tem o buraco mais profundo para sair
Os gastos da Meta já eliminaram seu fluxo de caixa livre. A empresa gerou entre $43,0 bilhões e $52,1 bilhões por ano de 2023 a 2025, e os analistas esperam que ele se torne negativo em 2026 e atinja o fundo do poço em 2027:
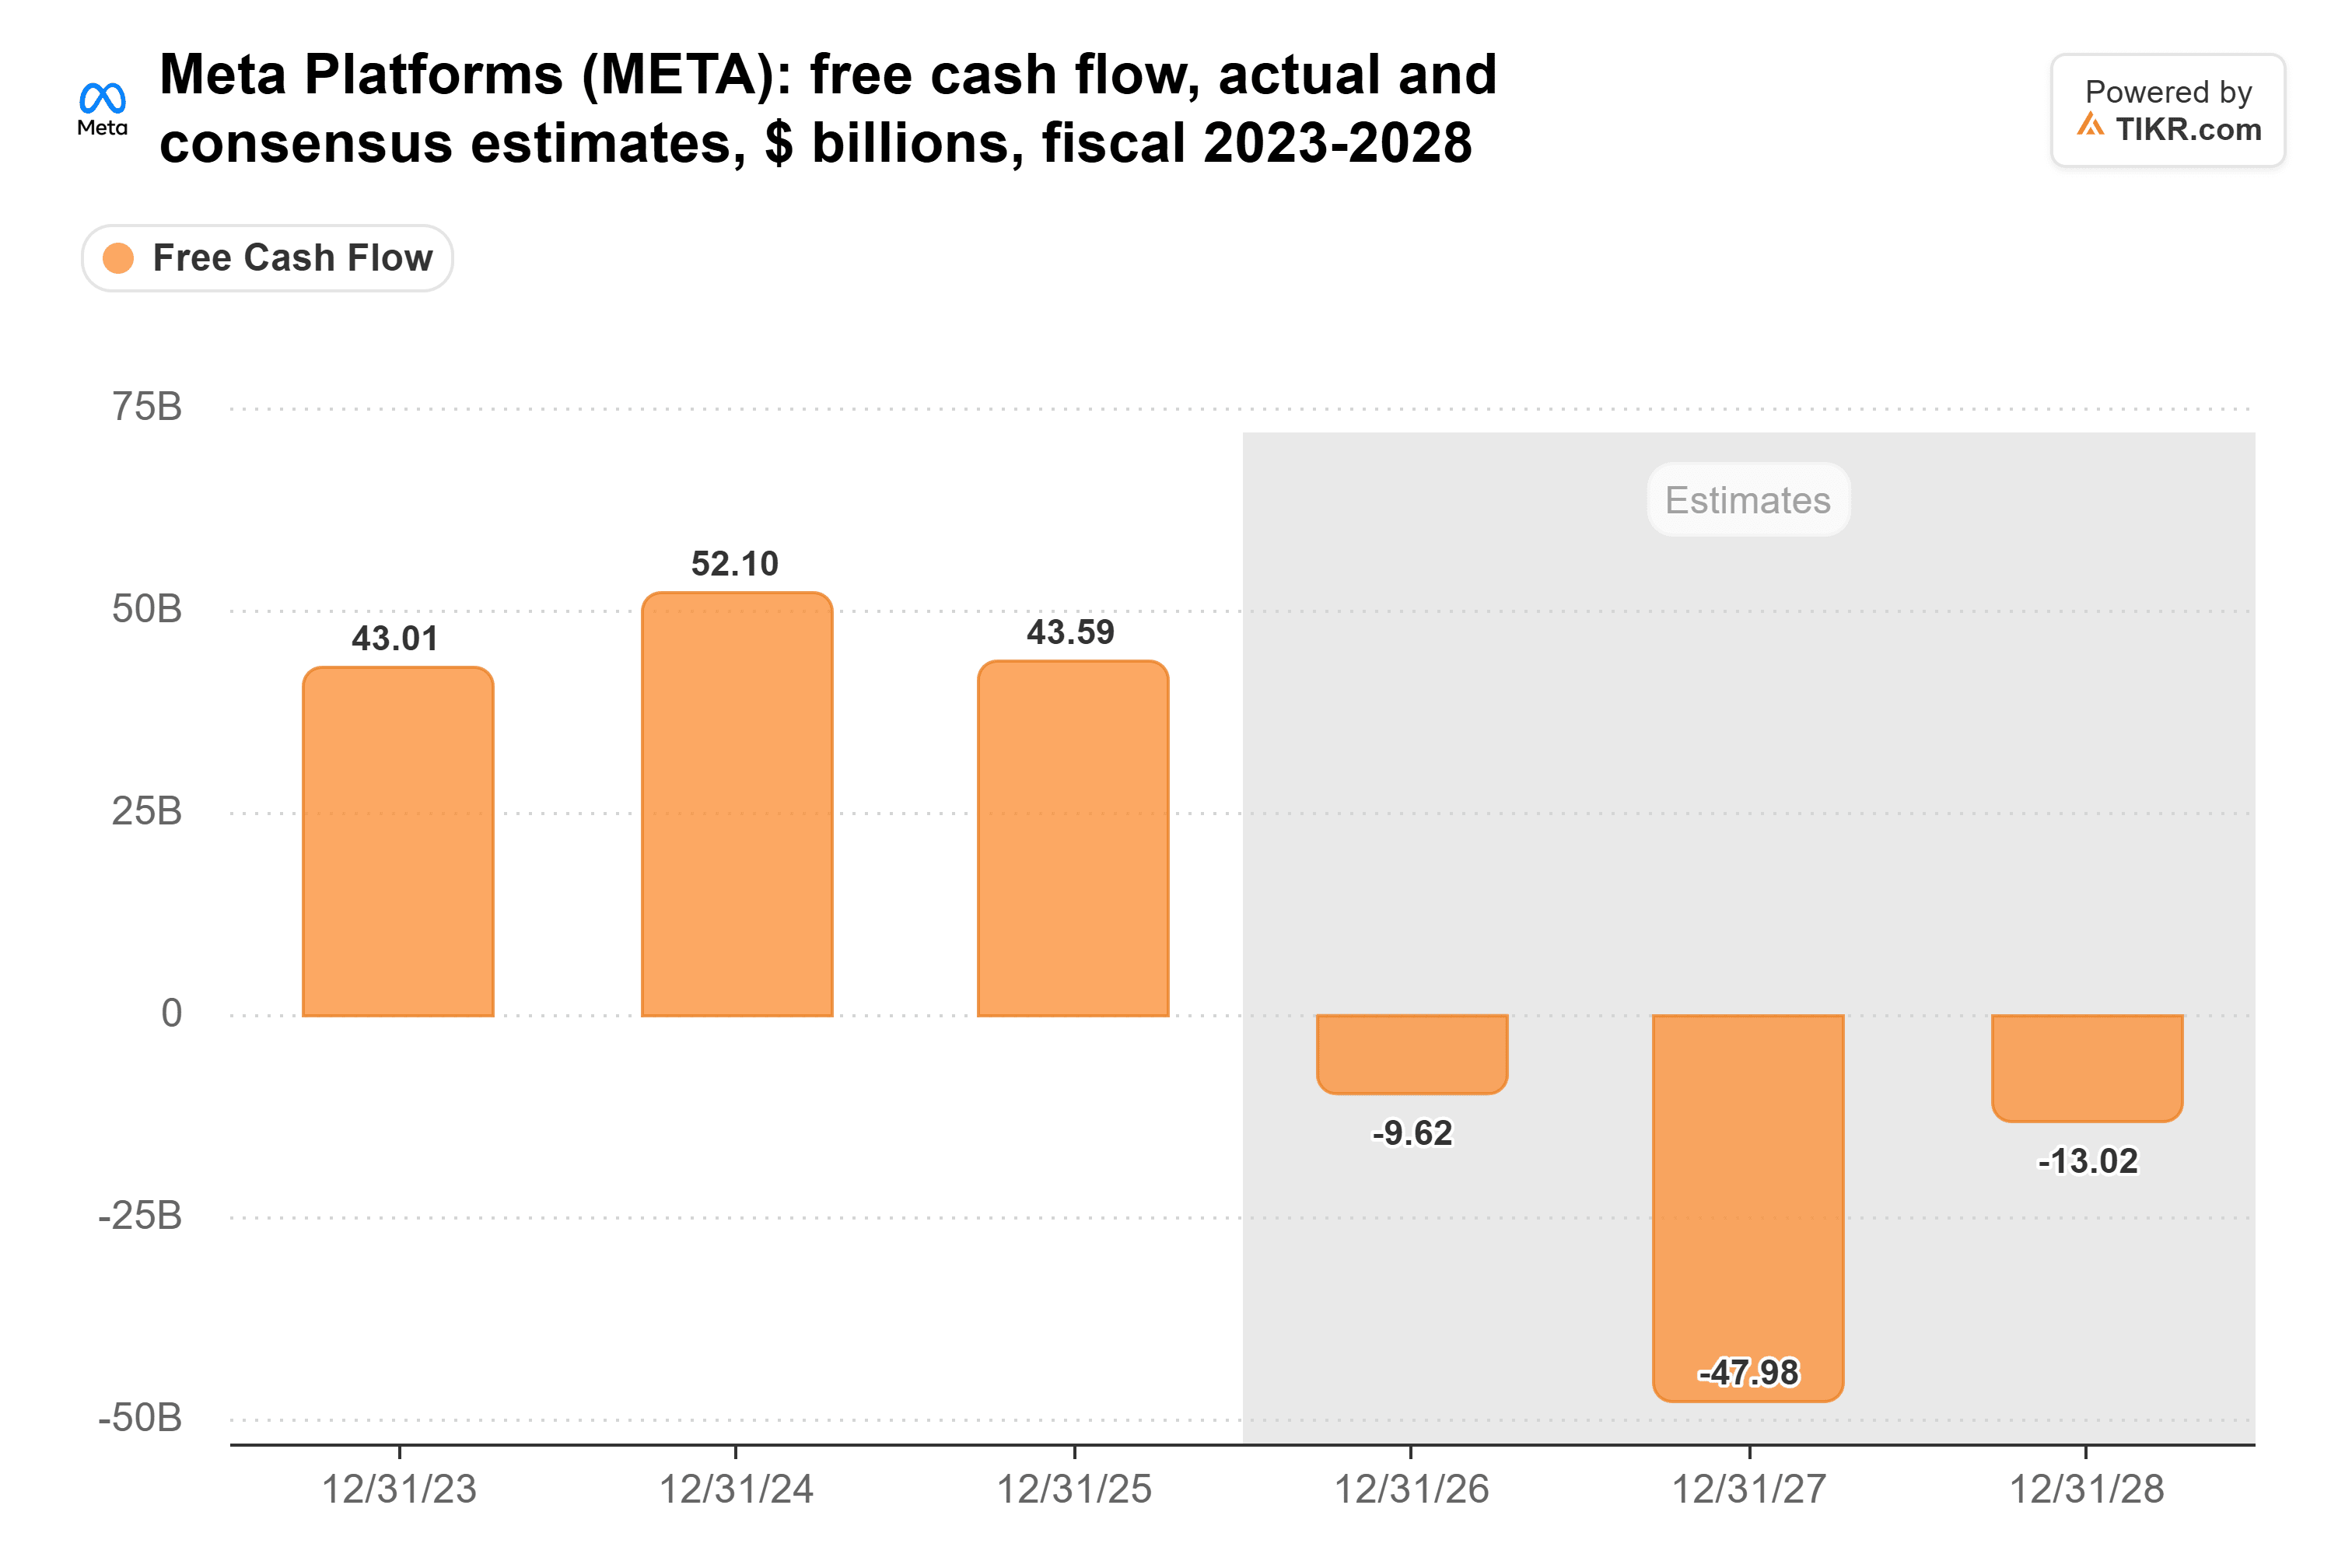
Esse ponto mais baixo em 2027 é de -$48,0 bilhões. Voltar aos $43,6 bilhões de 2025 exigiria uma oscilação de mais de $90 bilhões.
O culpado é o capex. A Meta gastou $18,7 bilhões com ele em 2021 e $69,7 bilhões em 2025, e a maior parte desse salto veio apenas em 2025:
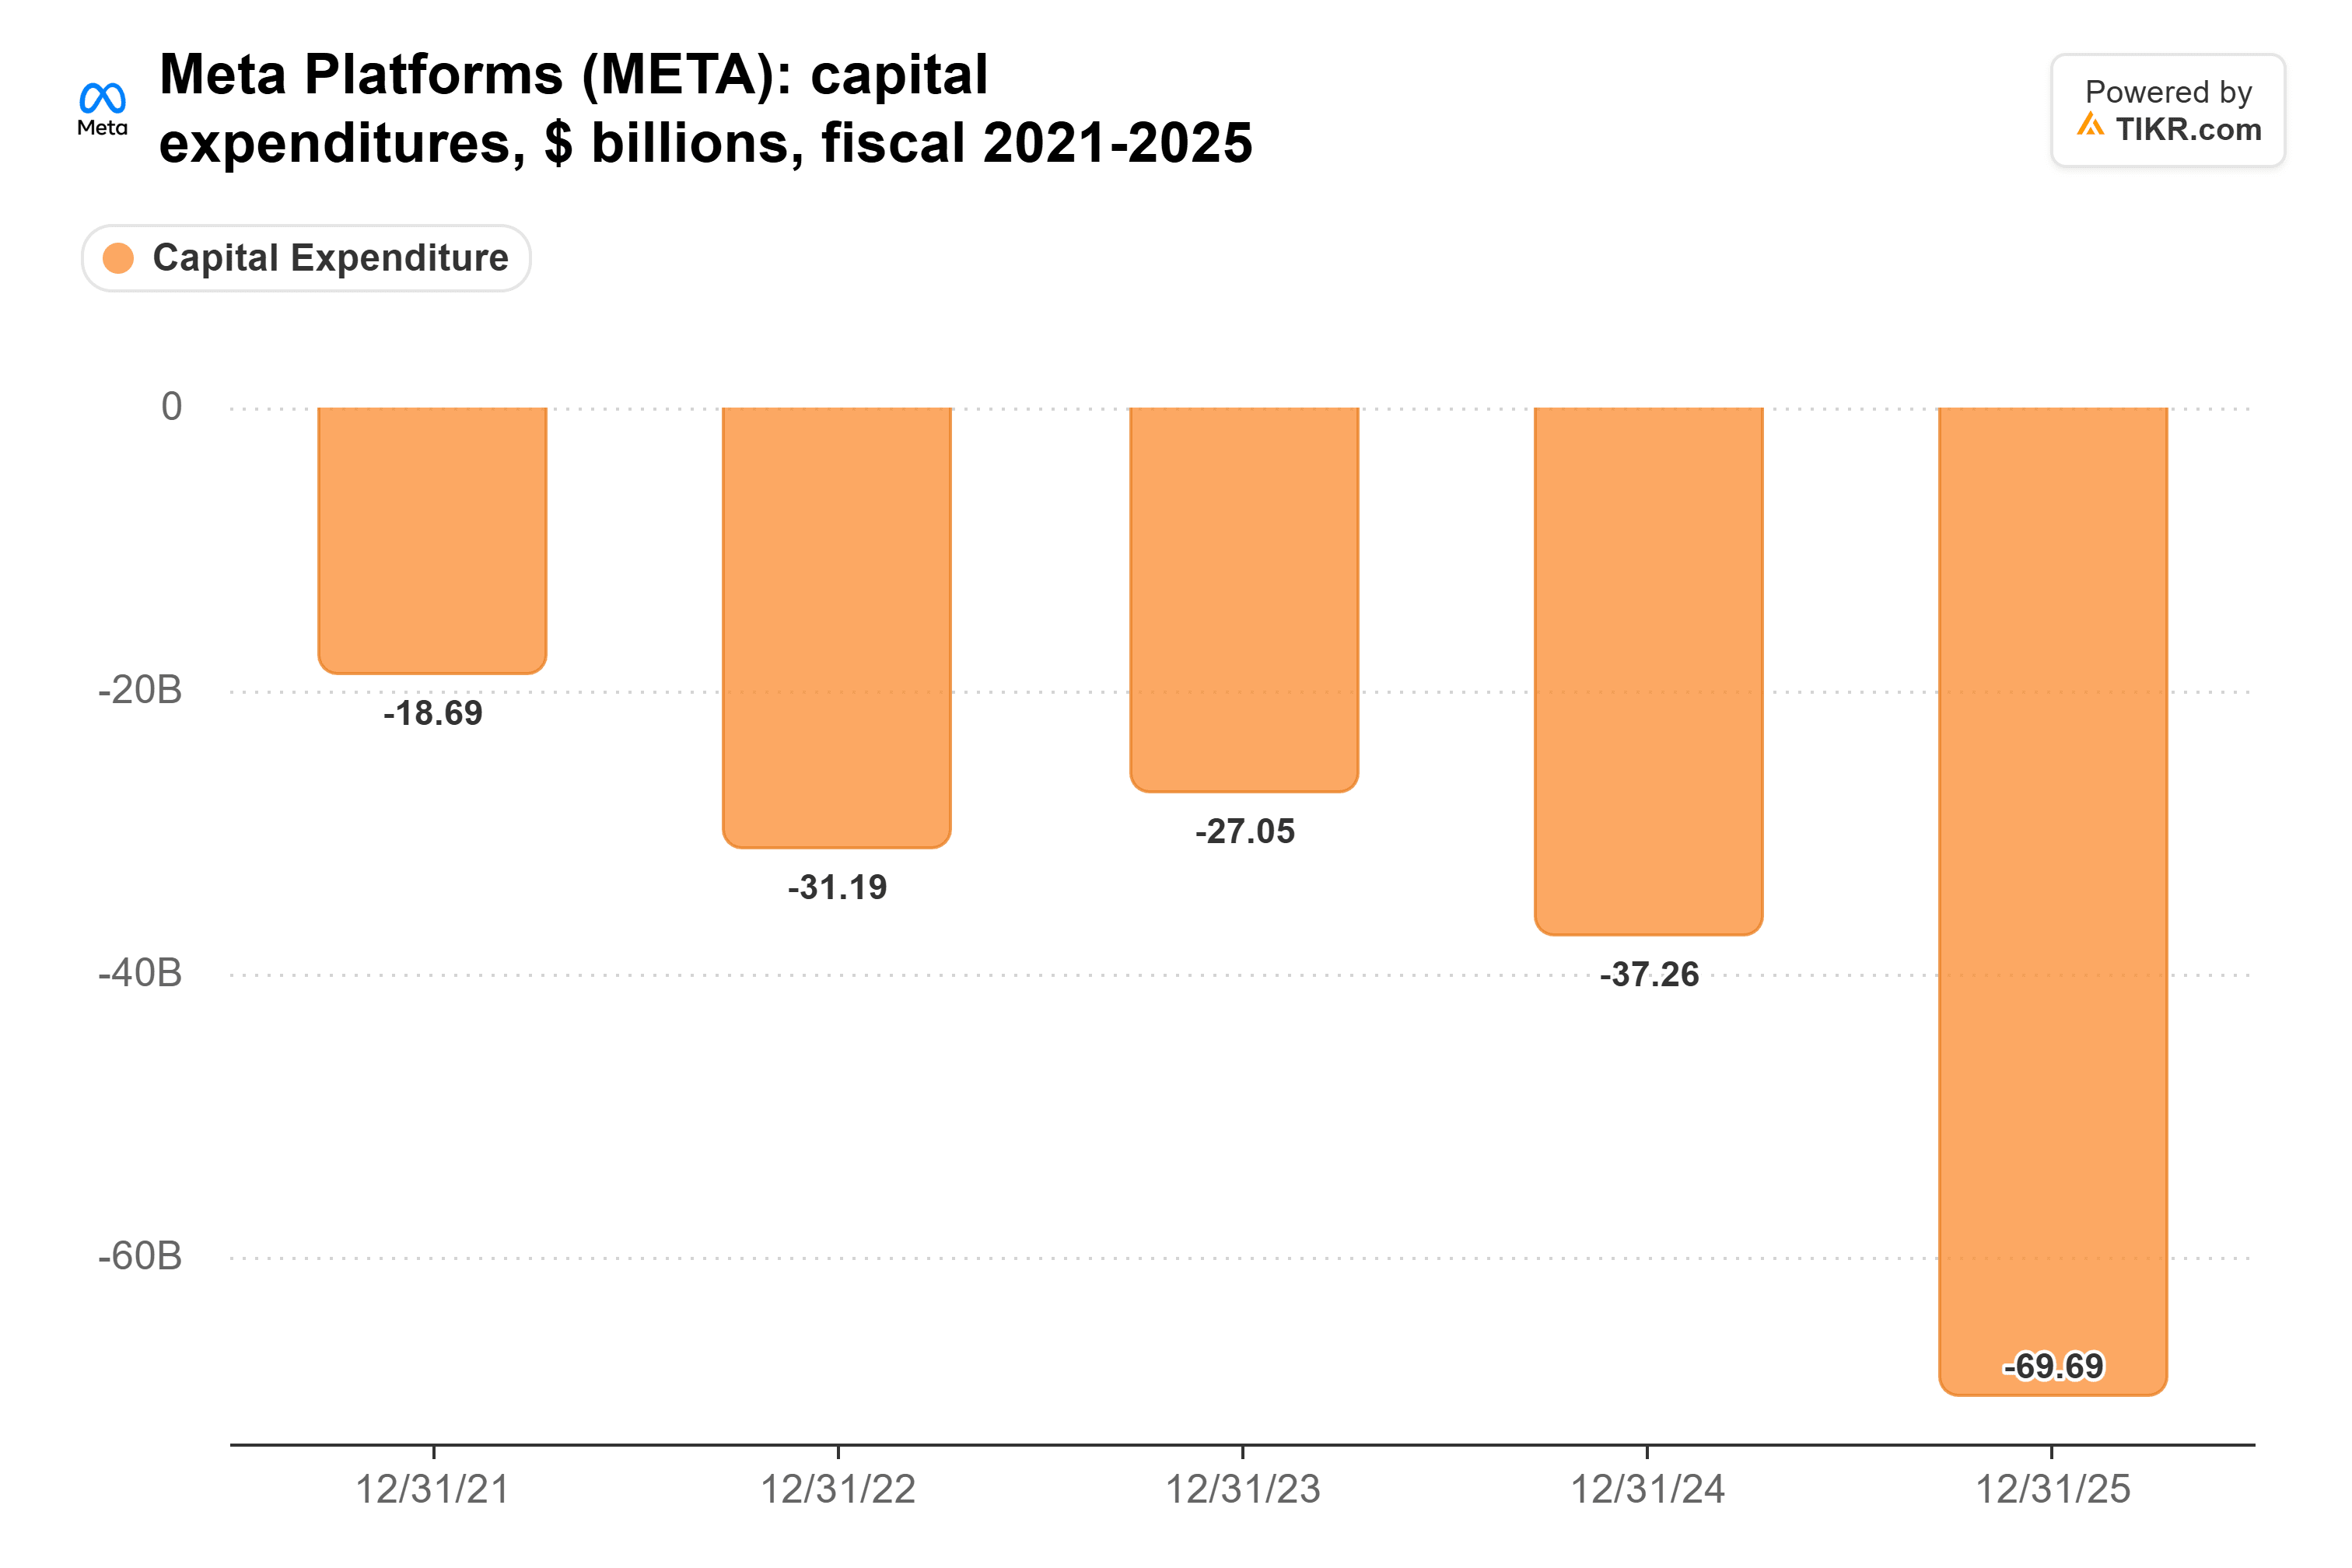
A Meta projeta um capex de $135 bilhões a $145 bilhões para 2026. O consenso é de cerca de $210 bilhões em 2027 e cerca de $227 bilhões em 2028, então os analistas não têm os gastos da Meta atingindo o pico em 2027. Mesmo assim, eles esperam que seu fluxo de caixa livre melhore em $35 bilhões em 2028 à medida que a receita cresce para acompanhar a construção. Se os gastos realmente atingirem o pico em 2027, o caixa da Meta pode se recuperar mais rápido do que o mercado espera.
A outra queixa de Eisman também se encaixa melhor na Meta. Ele disse que "os investidores estão cansados de toda a dívida e capital levantados pelos hyperscalers", e a Meta conseguiu mais de $60 bilhões em novo financiamento desde o final de outubro. Sua nova nota em dólar de prazo mais curto paga 5,85%, em comparação com 4,2% em sua nota de prazo mais curto de um ano atrás.
A Microsoft nunca parou de gerar caixa
A Microsoft gasta quase a mesma parcela de sua receita em capex que a Meta, mas seu fluxo de caixa livre se manteve muito melhor. Ele foi de $74,1 bilhões no ano encerrado em junho de 2024 para $67,0 bilhões no ano encerrado em junho de 2026:
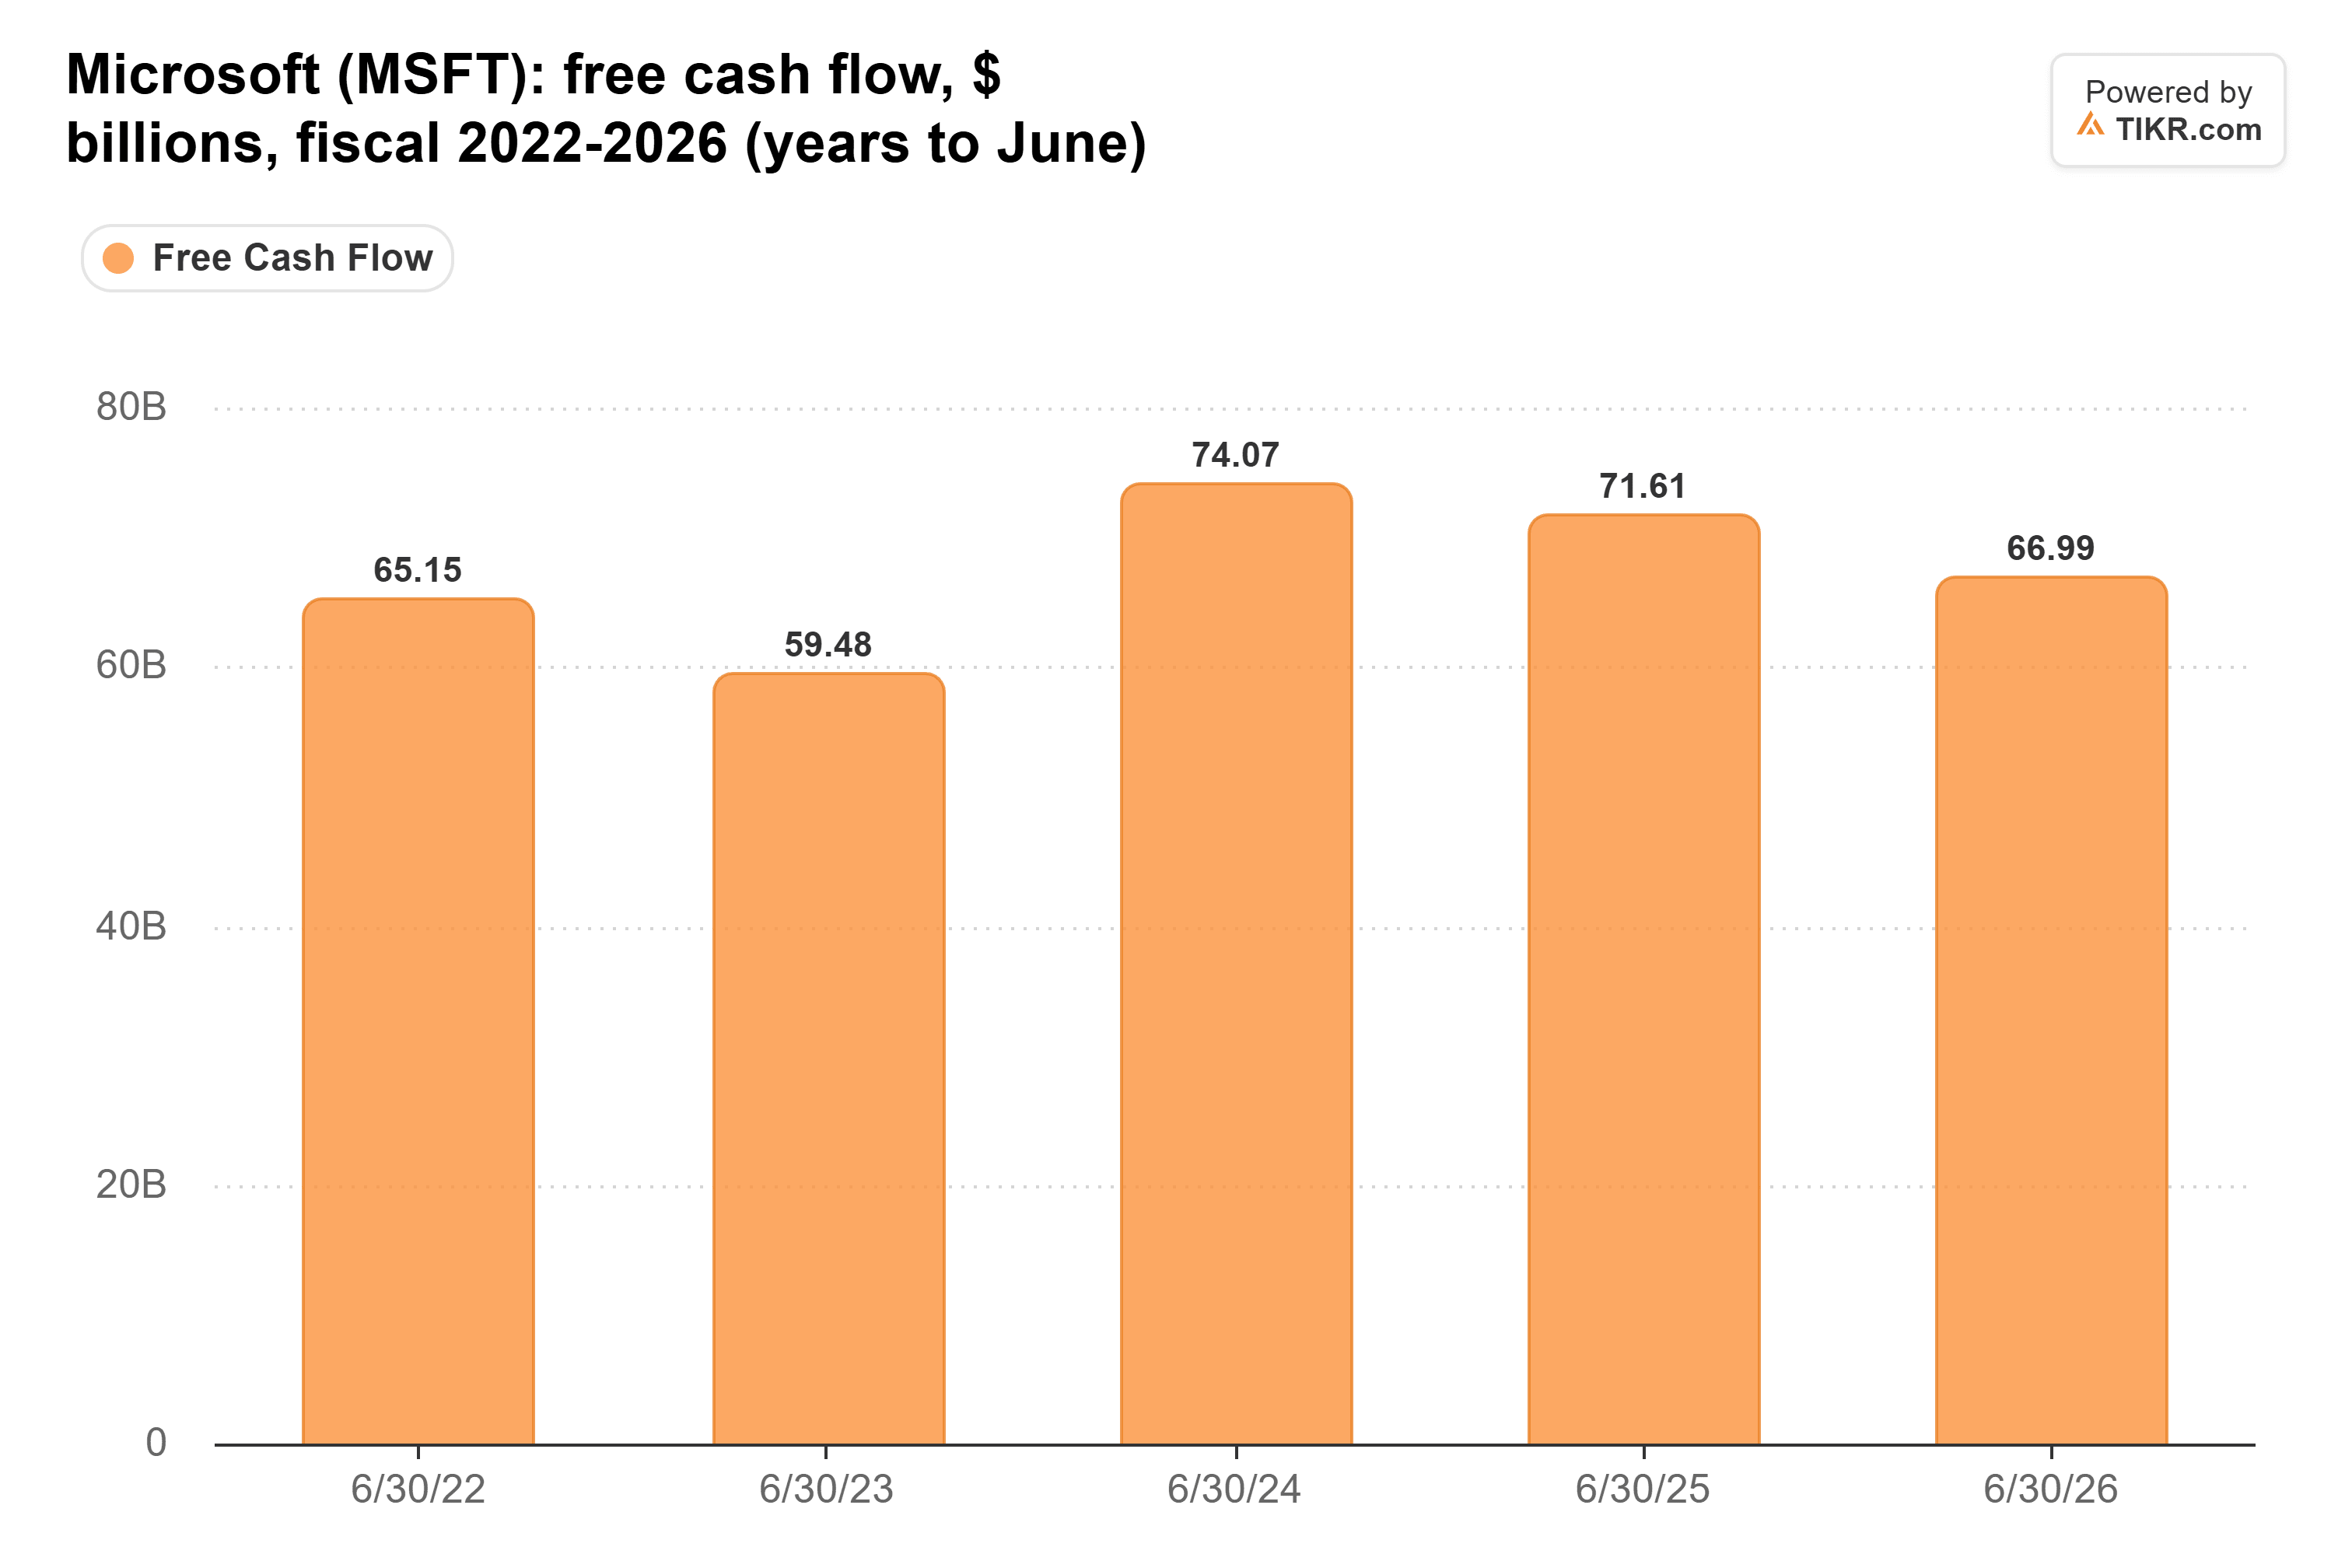
Portanto, um pico em 2027 entregaria mais caixa à Microsoft, mas ela nunca perdeu seu "fluxo de caixa positivo" em primeiro lugar. Alphabet e Amazon gastam uma parcela ainda menor da receita em capex, 34% e 27% segundo a contagem de Bilello, então um pico libera menos de cada dólar que elas trazem. Uma construção mais lenta ajuda todas as quatro, e a Meta tem a maior parte de sua receita comprometida nela.
Os fabricantes de equipamentos veem um 2027 muito maior
As empresas que vendem as ferramentas veem 2027 de forma muito diferente. Na teleconferência de resultados do quarto trimestre da Applied Materials, o CFO Brice Hill disse que "espera-se que o Capex em Nuvem aumente mais de 50% em 2027 para bem mais de $1 trilhão". Seus clientes querem mais ferramentas do que ela pode enviar também. E o próprio Eisman chamou uma desaceleração de "um grande 'se'".
As duas visões ainda podem se encaixar. Stephen Parker do J.P. Morgan Private Bank disse ao Closing Bell da CNBC que "todo o material para 2027 já está aprovado, então isso provavelmente vai em frente", e que os mercados começarão a pensar em 2028. Se a desaceleração vier depois que os projetos de 2027 estiverem construídos, 2027 acaba sendo o pico, apenas um pico muito caro.
O momento de Eisman parece antecipado, pelo menos para a Meta. Com os projetos de 2027 já aprovados e os gastos ainda subindo, o fluxo de caixa livre da Meta parece mais provável de se recuperar em 2028 do que no segundo semestre de 2027. Mas sempre que a construção desacelerar, a Meta tem a maior parcela de sua receita para recuperar, e seus acionistas podem ser os que mais têm a ganhar.
O primeiro teste real vem no final de janeiro, quando a Meta estabelece seu orçamento e plano de capex para 2027 em sua teleconferência de resultados do quarto trimestre. Se esse plano ficar bem acima da estimativa do mercado, o caixa da Meta provavelmente levaria mais tempo para se recuperar.
Então, quanto vale realmente a ação da Meta?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Meta poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!