

Principais Conclusões
- A Baird reduziu seu preço-alvo para a Qualcomm de $400 para $320 após o relatório do quarto trimestre fiscal e manteve sua classificação Outperform.
- As vendas de chips para celular da Qualcomm estão encolhendo à medida que a Apple passa a usar seus próprios modems, enquanto seus chips para data centers começam a ser enviados para a Amazon e um segundo hyperscaler.
- O alvo da Baird implica um múltiplo de 35x sobre os lucros futuros, bem acima do máximo de 26x da Qualcomm em cinco anos, e as estimativas para o ano fiscal de 2027 continuam caindo.
- O plano para o ano fiscal de 2029 pode sustentar o otimismo da Baird, mas um ano é muito pouco para os investidores pagarem por ele integralmente enquanto as estimativas caem.
Qualcomm (QCOM) caiu 9,49% para fechar a $156,75 em 5 de novembro, no dia seguinte ao seu relatório do quarto trimestre fiscal, enquanto o PHLX Semiconductor Index recuou mais de 10%. Isso deixou a ação 38% abaixo de seu máximo de fechamento em 29 de maio. A Baird reduziu seu preço-alvo para $320, ante $400, na mesma manhã, e ainda vê um potencial de alta de 104%.
Celulares encolhem e custos sobem
Dois problemas atingiram os chips para celular da Qualcomm este ano. A escassez de memória reduziu a produção de celulares Android, custando mais de $1,50 do LPA (lucro por ação) do ano fiscal de 2026, conforme a administração informou em julho. E a Apple (AAPL) está transferindo seus iPhones para seus próprios modems.
O relatório de quarta-feira mostrou ambos. A receita de chips para aparelhos móveis caiu 26% em relação ao ano anterior, para $5,1 bilhões no trimestre de setembro, e a Qualcomm espera outra queda em dezembro à medida que a receita da Apple diminui.
Custos mais altos com wafers, encapsulamento e memória também estão pressionando as margens. A Qualcomm está aumentando os preços dos chips, com o benefício total previsto apenas para o segundo semestre do ano fiscal de 2027. A empresa projetou a margem pré-impostos de sua unidade de chips para 20%-22% em dezembro, abaixo dos 24% de setembro, embora cerca de 3 pontos percentuais disso venham da transferência da unidade de data centers para essa divisão.
A Baird aposta no que vem depois dos celulares
O analista da Baird, Tristan Gerra, manteve sua classificação Outperform, portanto a firma ainda espera que a ação supere o mercado mesmo após o corte.
O relatório corroborou parte dessa tese. A receita automotiva atingiu um recorde de $1,99 bilhão, alta de 89% em relação ao ano anterior. As vendas de data centers começam neste trimestre, com chips personalizados sendo enviados para a Amazon (AMZN) e um segundo hyperscaler, e a administração manteve sua meta de $5 bilhões em data centers para o ano fiscal de 2027.
O TIKR acompanha 37 analistas na Qualcomm. Quantos dizem "Comprar"?
Veja a divisão completa das classificações Comprar, Manter e Vender para a Qualcomm, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Qualcomm
A Qualcomm não negocia ao múltiplo da Baird há anos
O restante do mercado está muito menos animado. O preço-alvo médio do mercado (Street) permaneceu entre $150 e $223 no último ano:
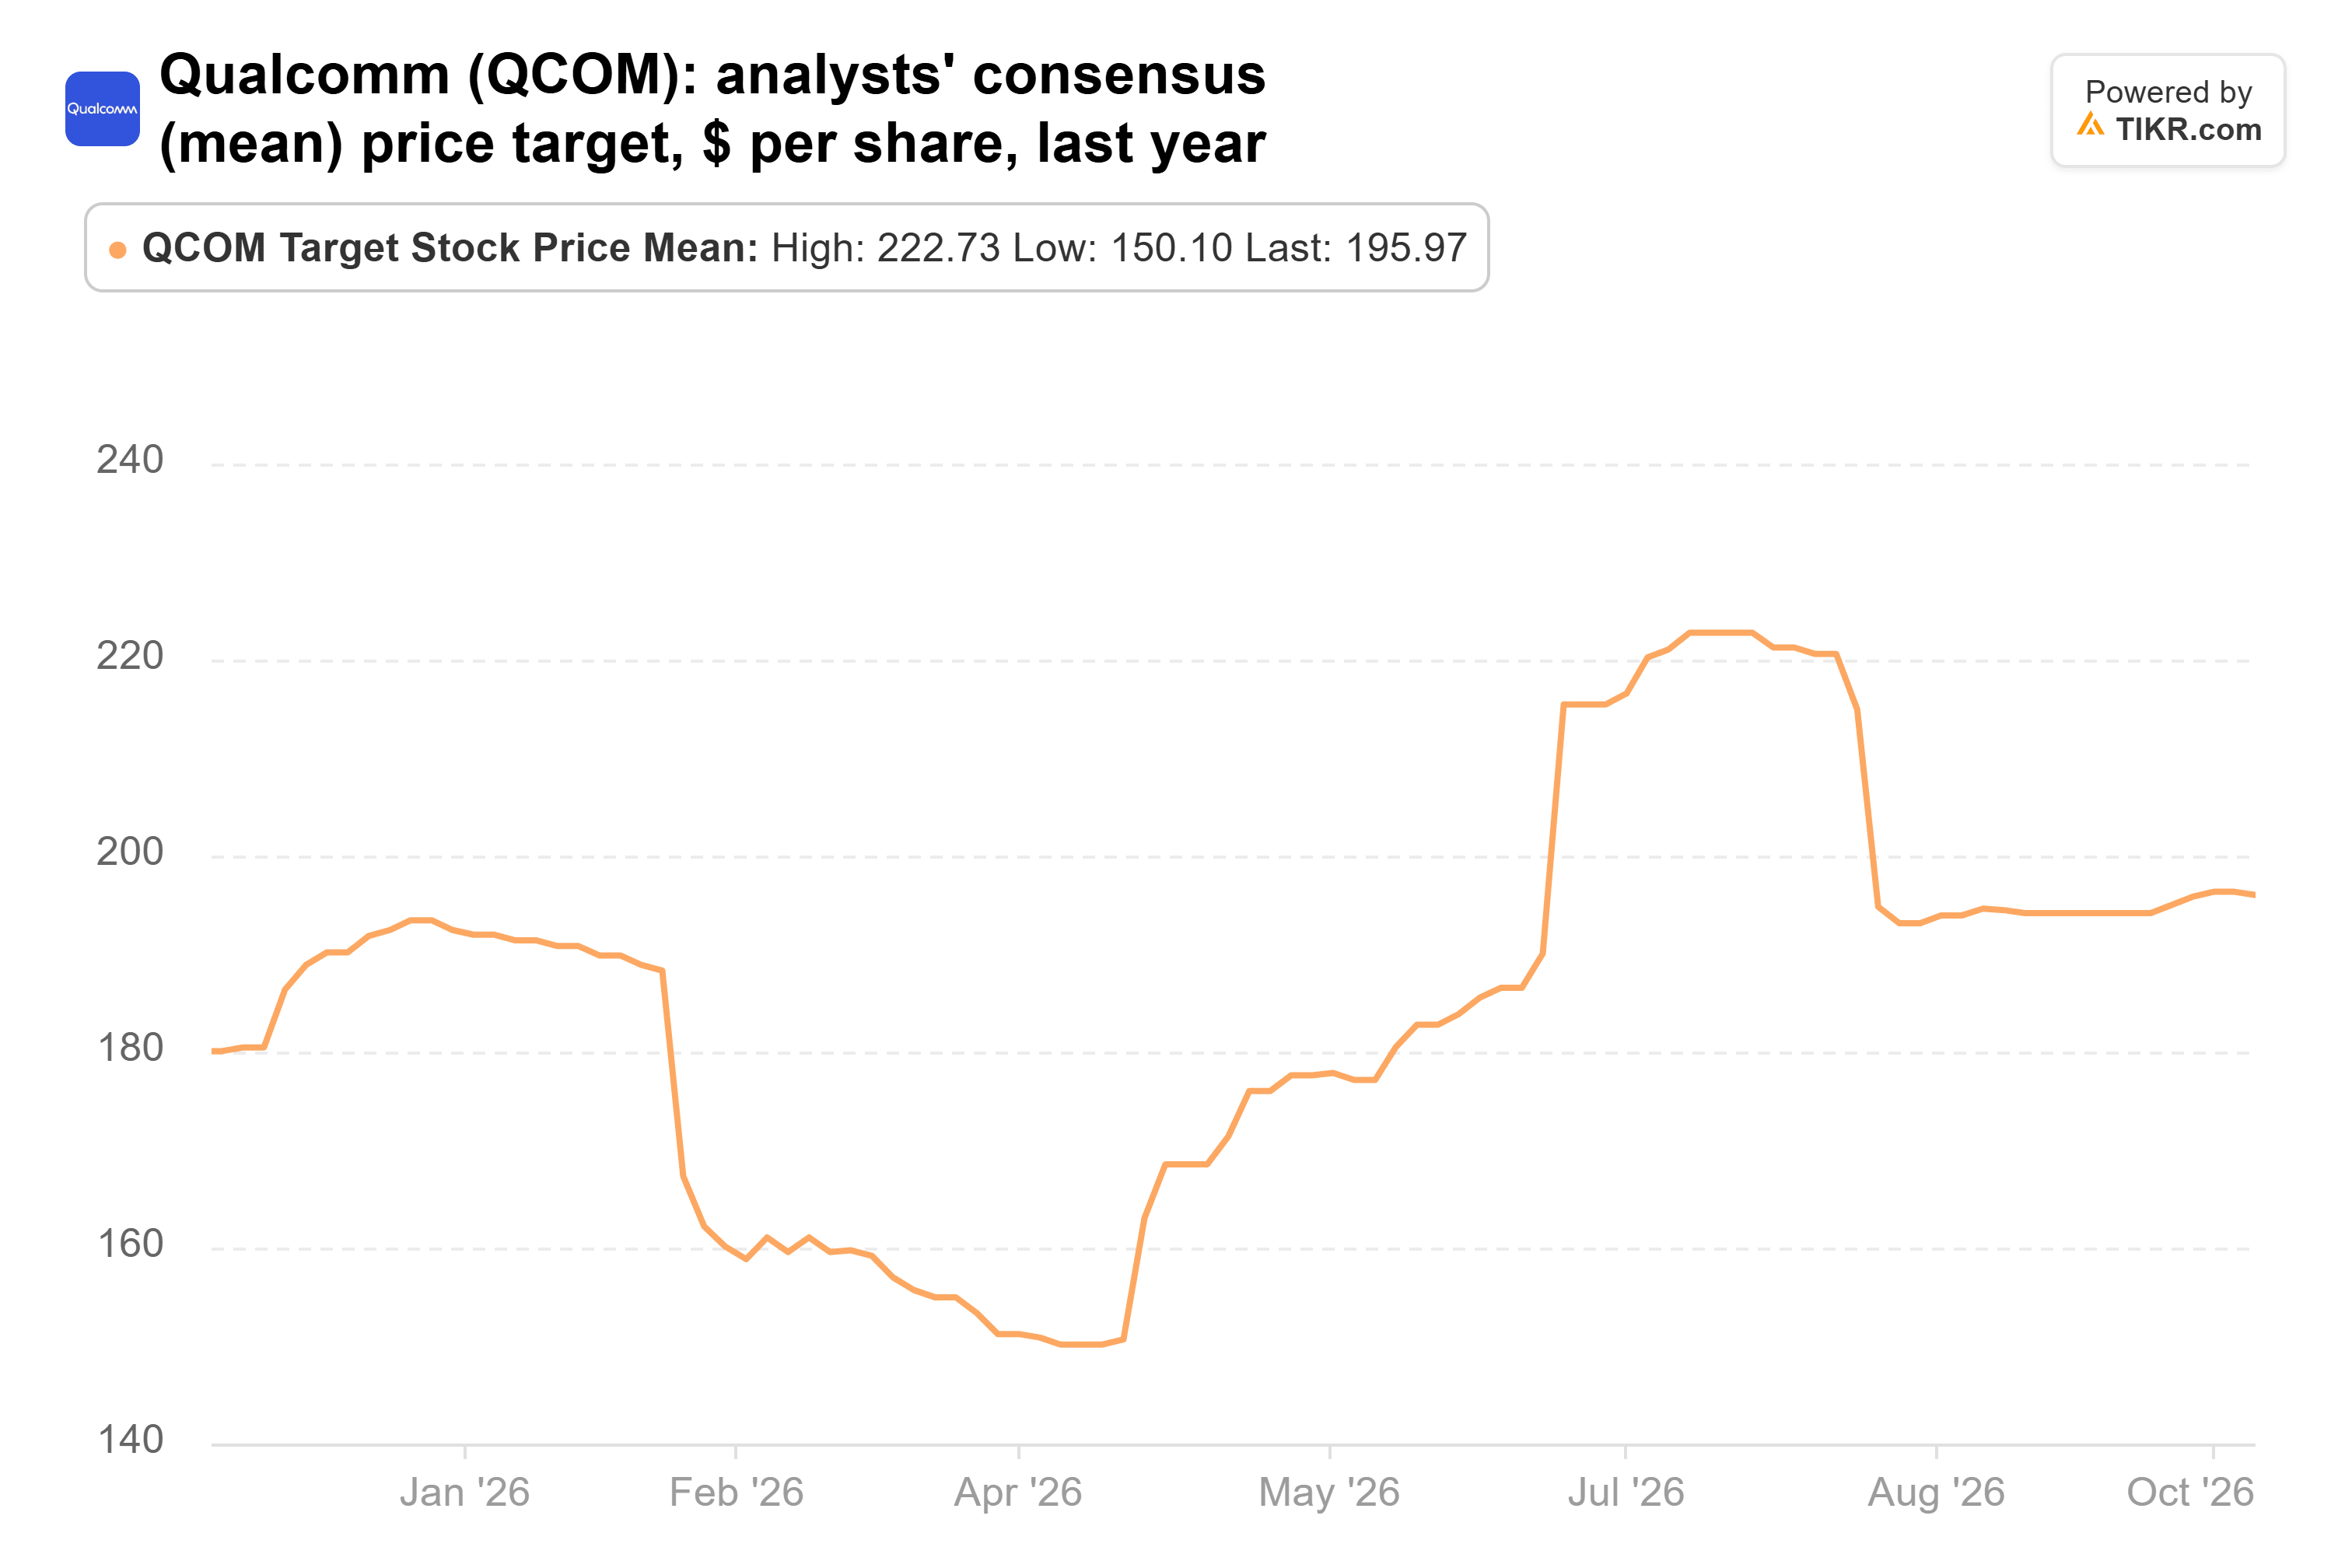
A $196 até segunda-feira, o alvo médio está 25% acima do fechamento de 5 de novembro, e os $320 da Baird estão 63% acima dessa média.
Os analistas esperam que o LPA normalizado recue para $10,17 no ano fiscal de 2027, ante os $10,54 de LPA não-GAAP que a Qualcomm acabou de reportar para o ano fiscal de 2026, antes de subir para $12,89 no ano fiscal de 2028:

Essa estimativa para o ano fiscal de 2027 está 17% mais baixa desde setembro de 2025, e a projeção de LPA para o trimestre de dezembro, de $2,15 a $2,35, não dá sinais de uma virada rápida.
A Qualcomm negociava a 17x os lucros futuros no fechamento de segunda-feira, acima de sua média de cinco anos de 14x:

Sobre os $9,27 por ação que os analistas esperam para os próximos doze meses, os $320 da Baird implicam 35x, bem além do pico de 26x da Qualcomm em maio.
Um ano é muito cedo para $320
A Qualcomm também está contando com muito poucos compradores para data centers. O CEO Cristiano Amon disse na conferência que a maior parte da meta de $5 bilhões para o ano fiscal de 2027 vem dos dois clientes hyperscalers, um deles a Amazon.
A Baird pode estar certa sobre o rumo da Qualcomm. A administração tem como meta mais de $18 de LPA não-GAAP no ano fiscal de 2029. É improvável que os investidores paguem por esse plano integralmente dentro de um ano enquanto as estimativas continuam caindo. Uma virada de margem no trimestre de dezembro seria o primeiro sinal de que os alvos do mercado poderiam se mover em direção aos da Baird.
Se o relatório do trimestre de dezembro, previsto para o início de 2027, mostrar vendas de data centers no ritmo para $5 bilhões e margens de chips subindo, essa seria a virada a ser observada.
Então, quanto vale realmente a ação da Qualcomm?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Qualcomm poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Qualcomm gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


