Principais Conclusões
- Com US$ 1,5 trilhão, o IPO da Anthropic valorizaria o laboratório de IA em cerca de 19x sua receita anualizada (run-rate) de US$ 81 bilhões. Scott Galloway diz que é aproximadamente onde a Broadcom e a AMD negociam.
- A receita da Anthropic subiu 1.200% nos primeiros nove meses de 2026, enquanto a Broadcom cresceu 86% e a AMD cresceu 45% em seus trimestres mais recentes, então o IPO não parece sobrevalorizado em comparação com seus fornecedores.
- O principal risco é a conta de computação da Anthropic: cerca de US$ 901 bilhões em compromissos contra aproximadamente US$ 132 bilhões em caixa e investimentos de curto prazo, e o Goldman Sachs não espera fluxo de caixa livre positivo até 2030.
- A Broadcom e seus parceiros de financiamento são a maior contraparte nos compromissos de computação da Anthropic, e tanto a Broadcom quanto a AMD são investidores âncora no negócio.
A Anthropic está prestes a precificar seu IPO em 18 de novembro, e o melhor argumento de que ela não está sobrevalorizada vem de duas fabricantes de chips colocando seu próprio dinheiro no negócio: Broadcom (AVGO) e Advanced Micro Devices (AMD).
A faixa é de US$ 70 a US$ 78 por ação, ou cerca de US$ 1,4 trilhão no limite superior, e a Bloomberg informou em 11 de novembro que o livro já estava várias vezes superassinado. No episódio de 16 de novembro do podcast Prof G Markets, Scott Galloway estava analisando o negócio e observou que "com uma avaliação de US$ 1,5 trilhão, isso representa 19 vezes sua receita anualizada (run-rate) de US$ 81 bilhões, o que negocia aproximadamente onde a Broadcom e a AMD negociam."
No topo da faixa, o múltiplo está mais próximo de 17x. Para esse tipo de crescimento, isso não é muito.
Galloway acha que a Anthropic decidiu "que a avaliação não é o mais importante aqui. É ter um bom desempenho inicial e levantar muito dinheiro."
O TIKR acompanha 51 analistas sobre a Broadcom. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Broadcom, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Broadcom
Crescimento ao preço de uma fabricante de chips
A receita da Anthropic nos nove meses até setembro subiu 1.200% para US$ 33,2 bilhões. Sua receita anualizada (run-rate) atingiu US$ 81 bilhões no final de outubro, um aumento de US$ 10 bilhões em um mês. A receita da Broadcom cresceu 86% para US$ 29,6 bilhões em seu terceiro trimestre fiscal. A receita da AMD cresceu 45% para US$ 13,4 bilhões em seu terceiro trimestre, e a AMD espera cerca de 66% de crescimento no quarto.
Esses são números excelentes para fabricantes de chips, e os analistas esperam que a Broadcom continue apresentando-os:
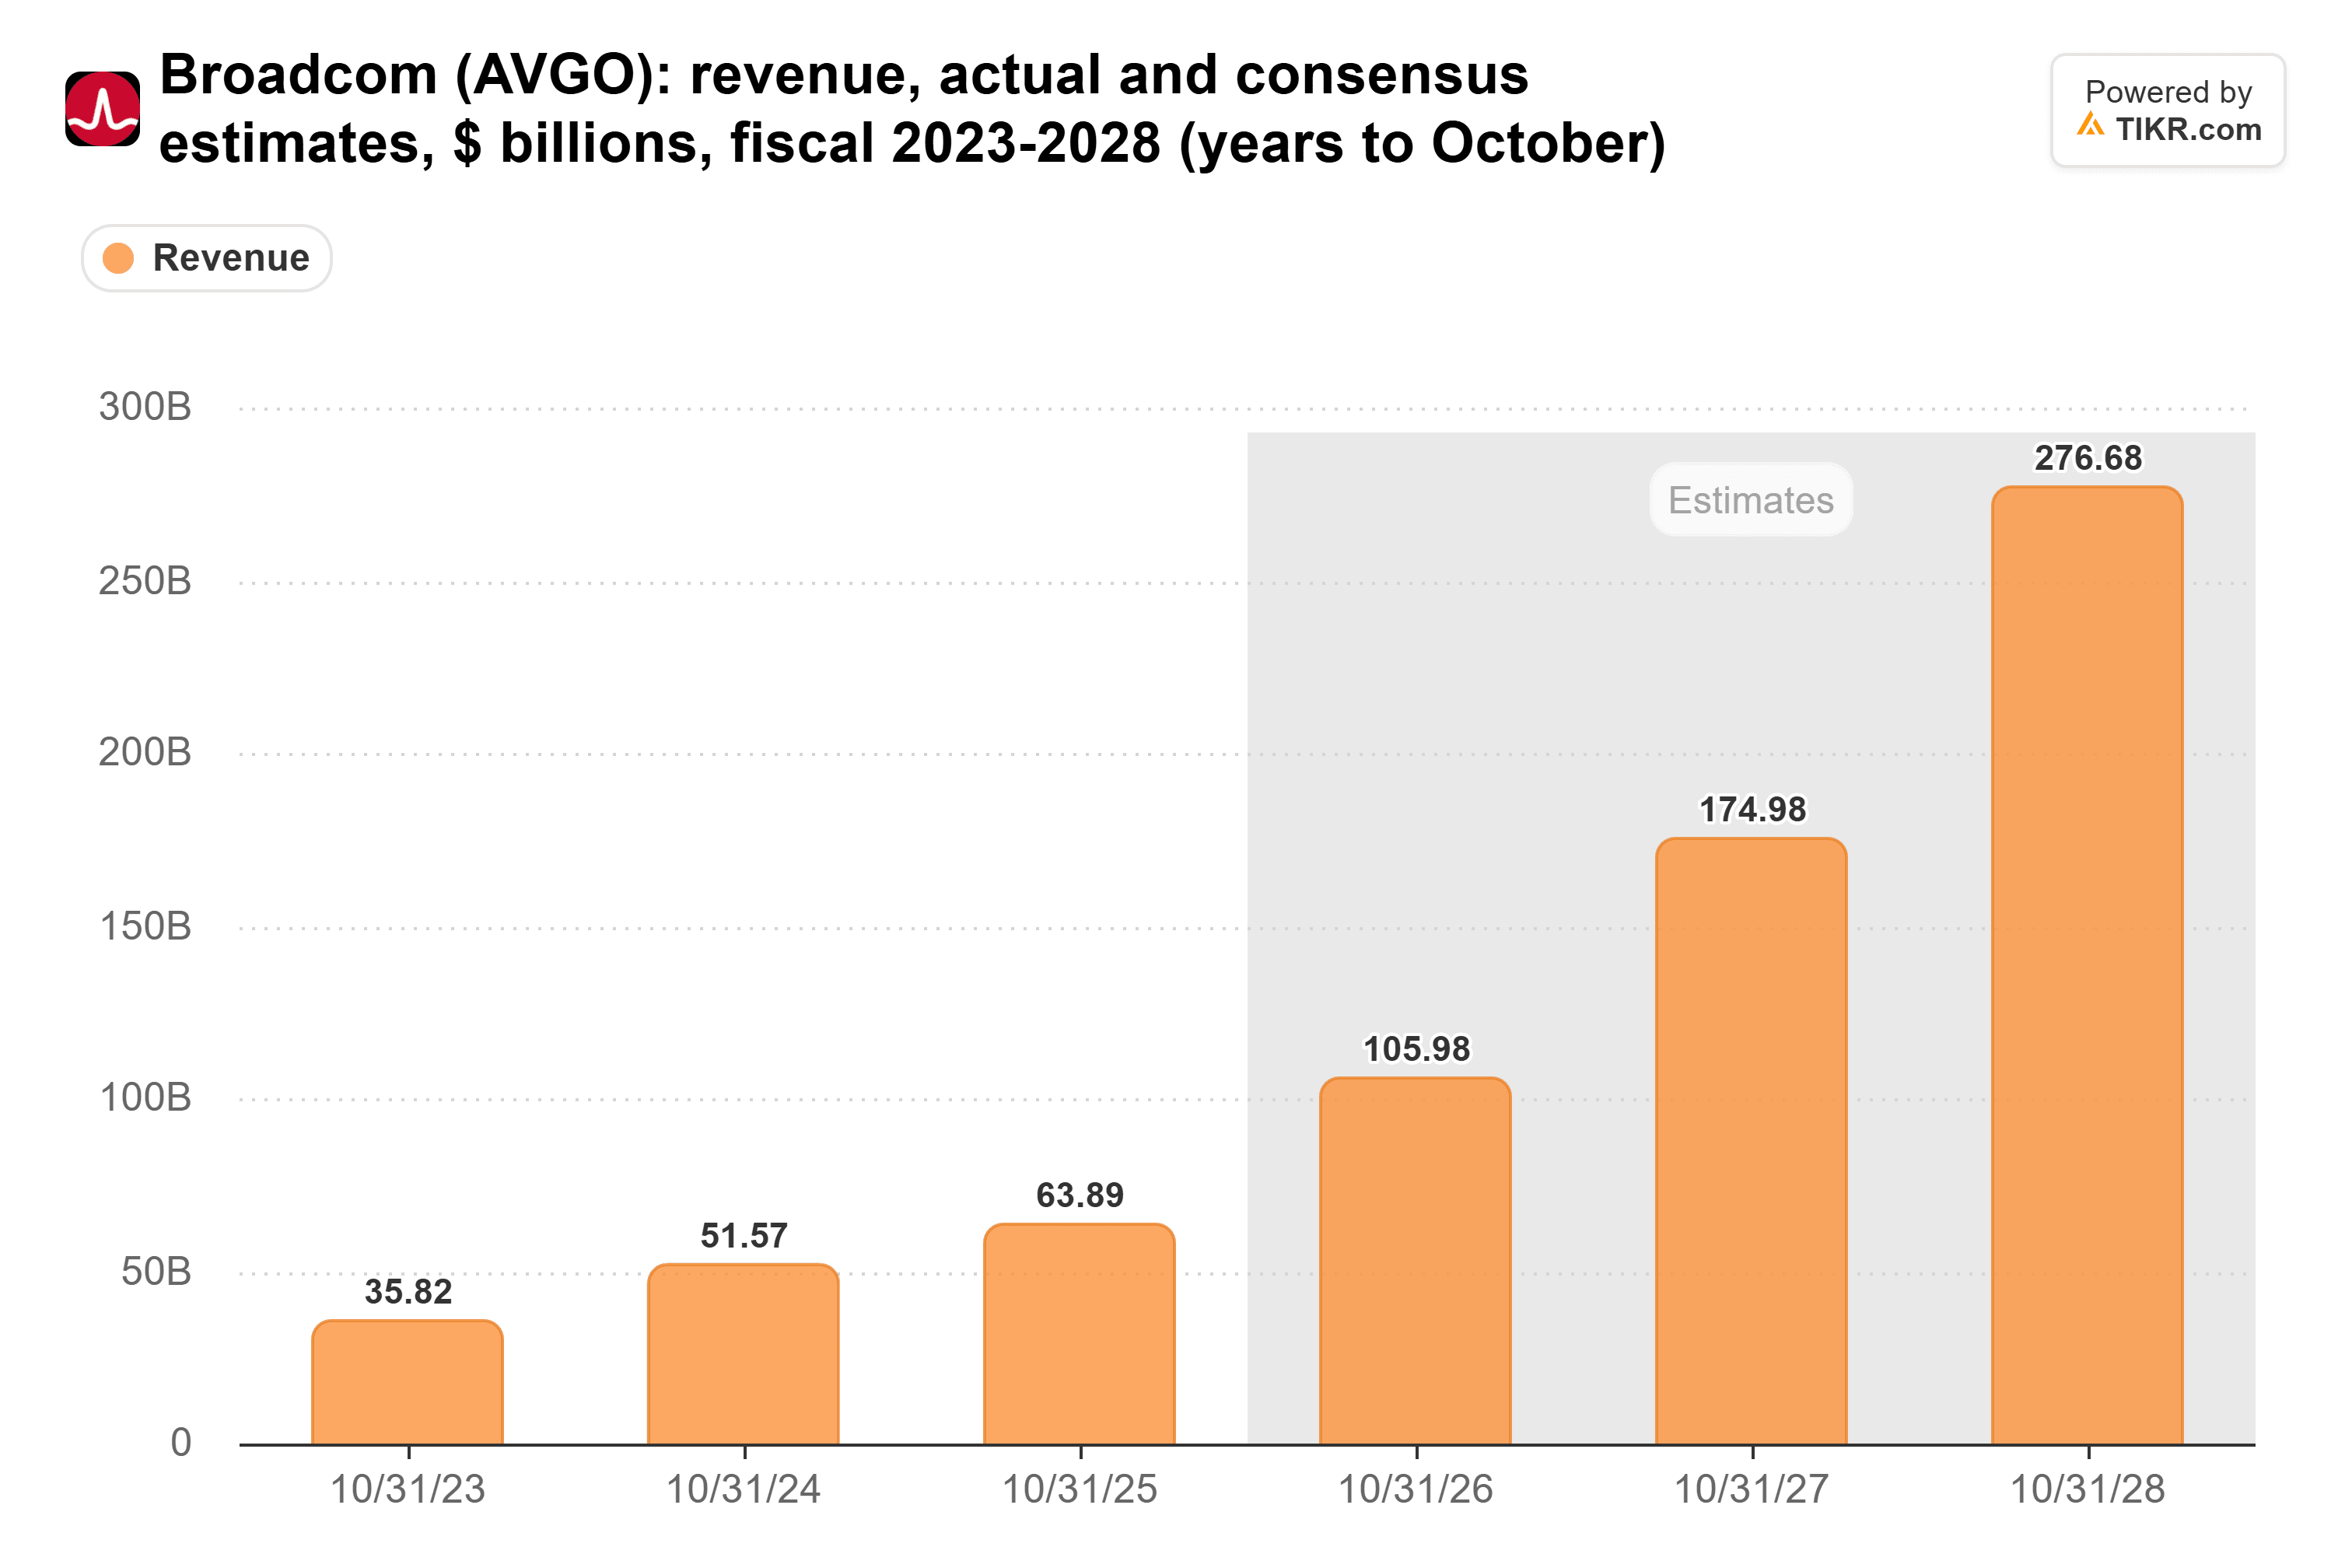
A receita anualizada (run-rate) da Anthropic já é mais de três quartos dos US$ 106 bilhões de consenso para o ano fiscal de 2026 da Broadcom, que acabou de terminar. Nada no IPO em si deve mover essas estimativas. Mas a Broadcom espera que a Anthropic seja seu maior cliente de chips personalizados em 2027, então uma boa parte das estimativas dos próximos dois anos depende do crescimento do laboratório.
Broadcom e AMD têm lucros para precificar
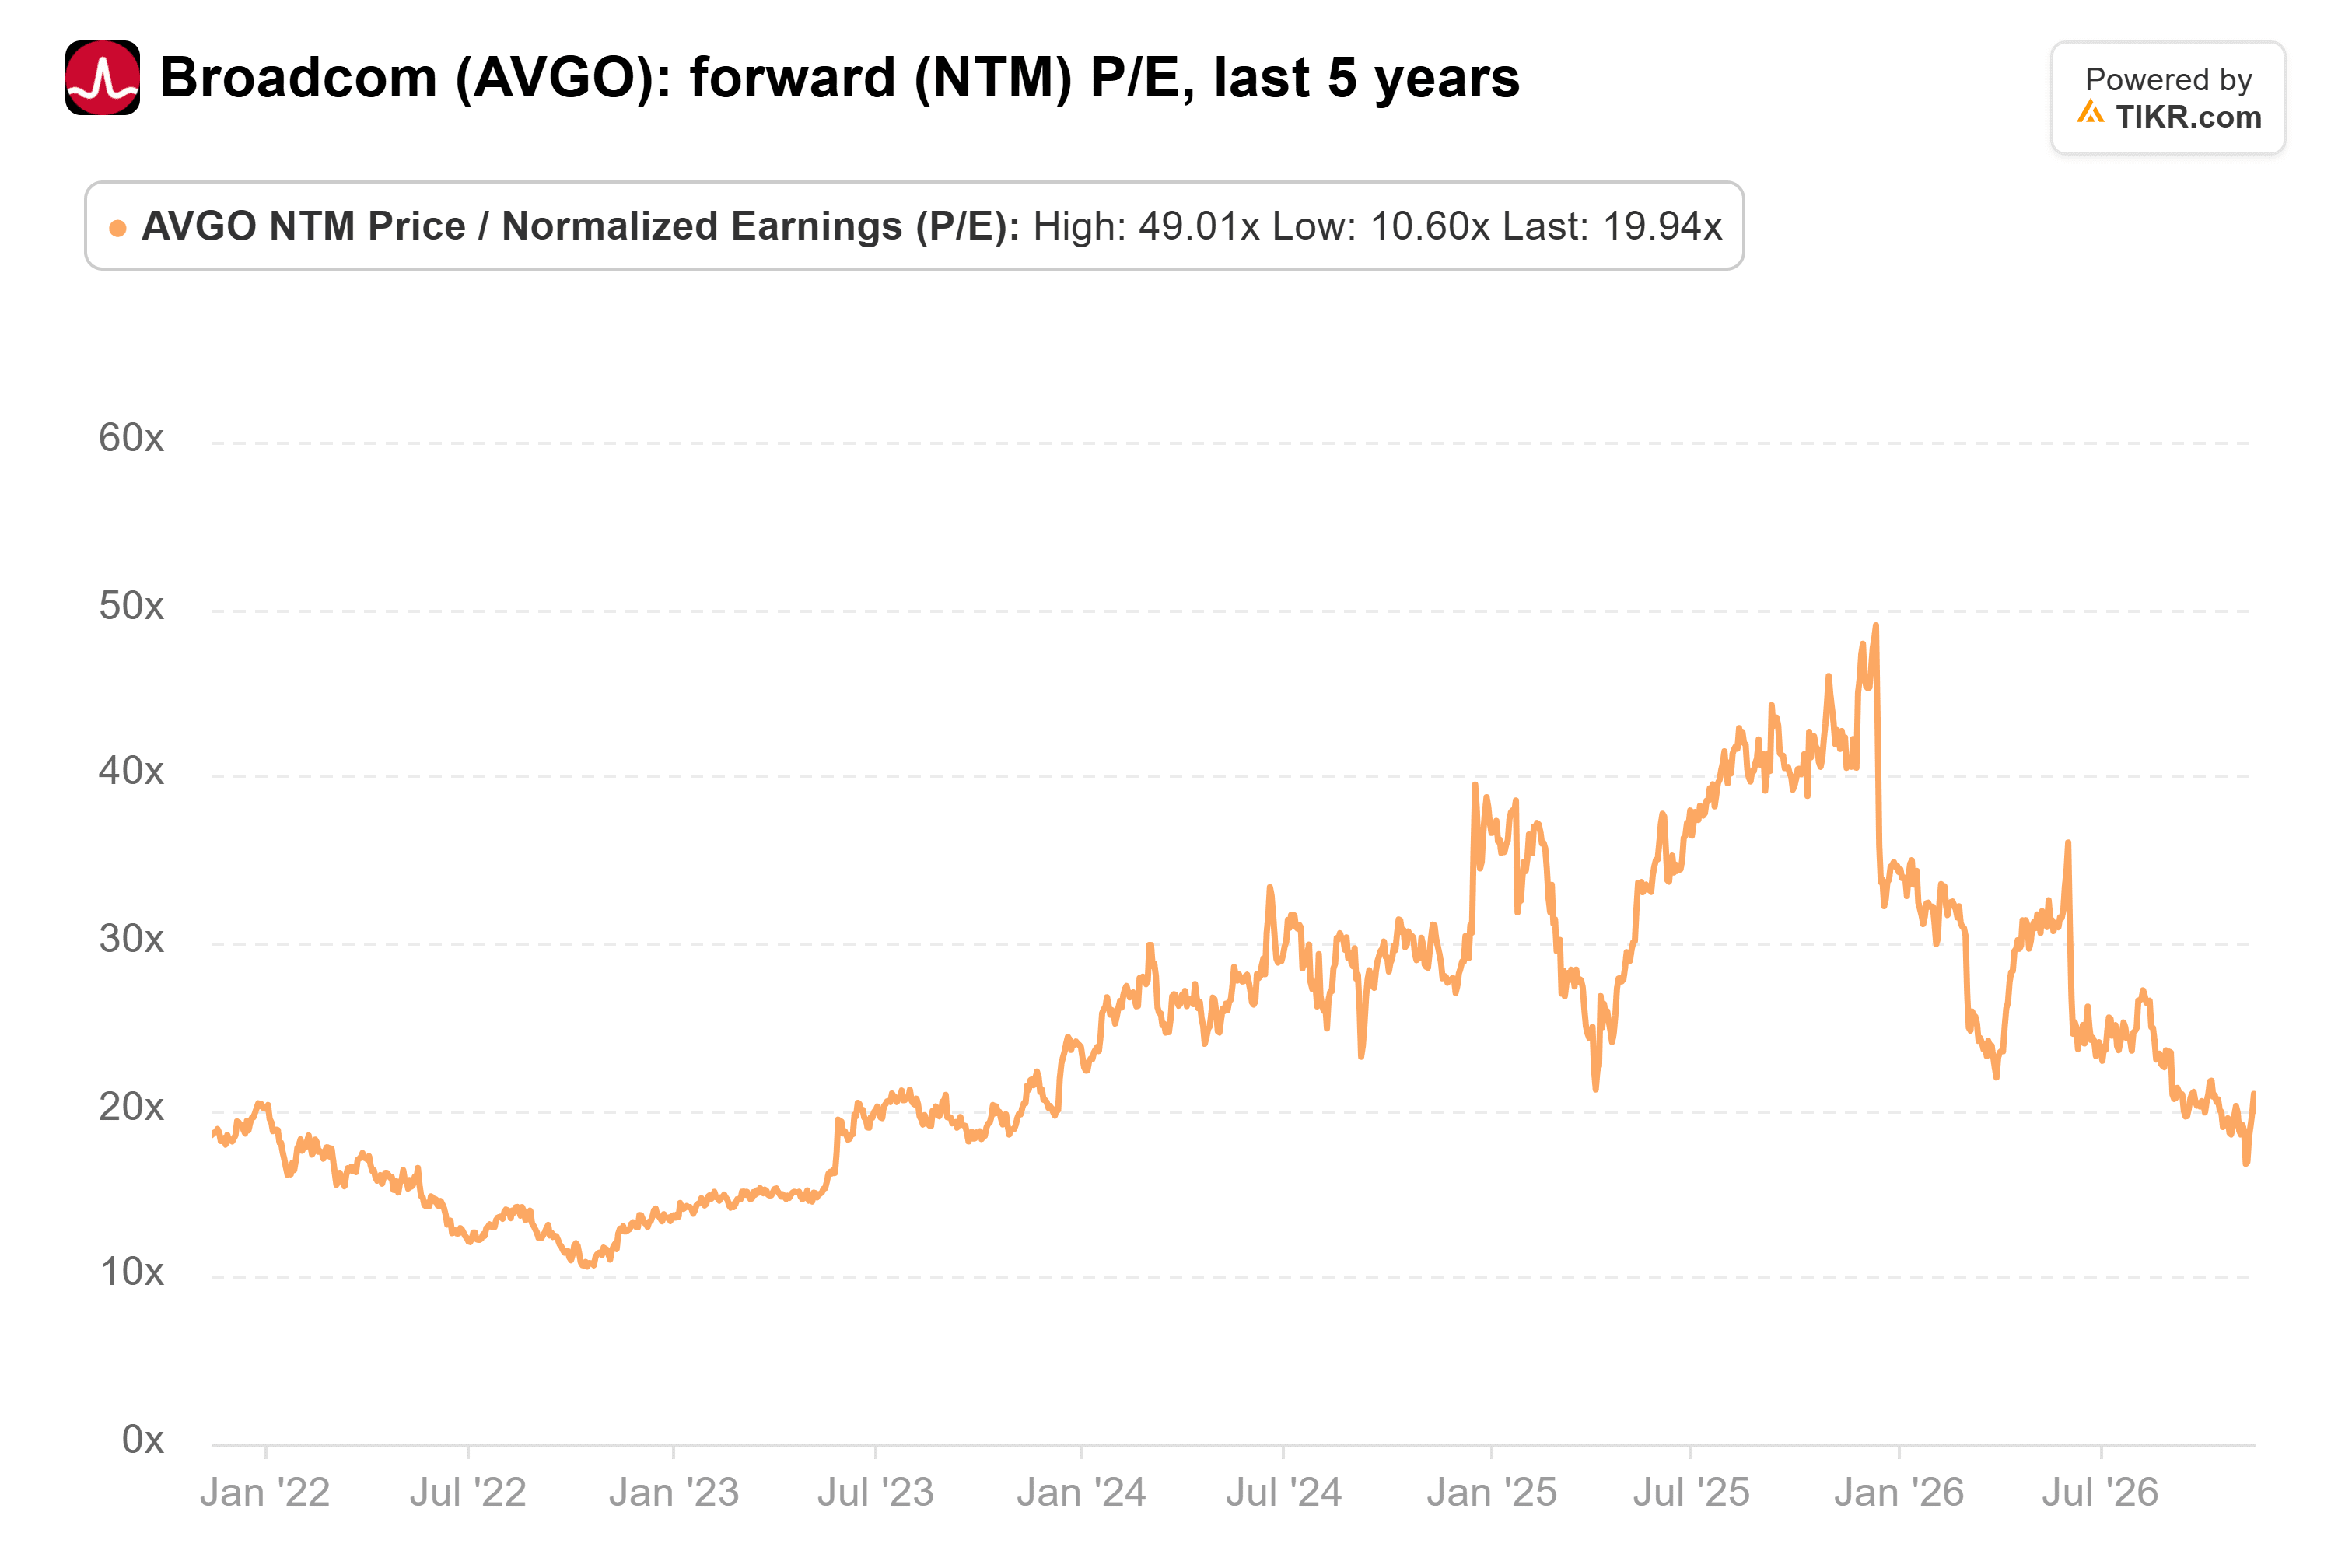
Ainda assim, a Broadcom e a AMD geram lucros reais, e a Anthropic ainda não. A Broadcom transformou 67,9% de sua receita do terceiro trimestre fiscal em lucro operacional não-GAAP, e seu P/E forward de 20x está abaixo de sua média de cinco anos de 24x:
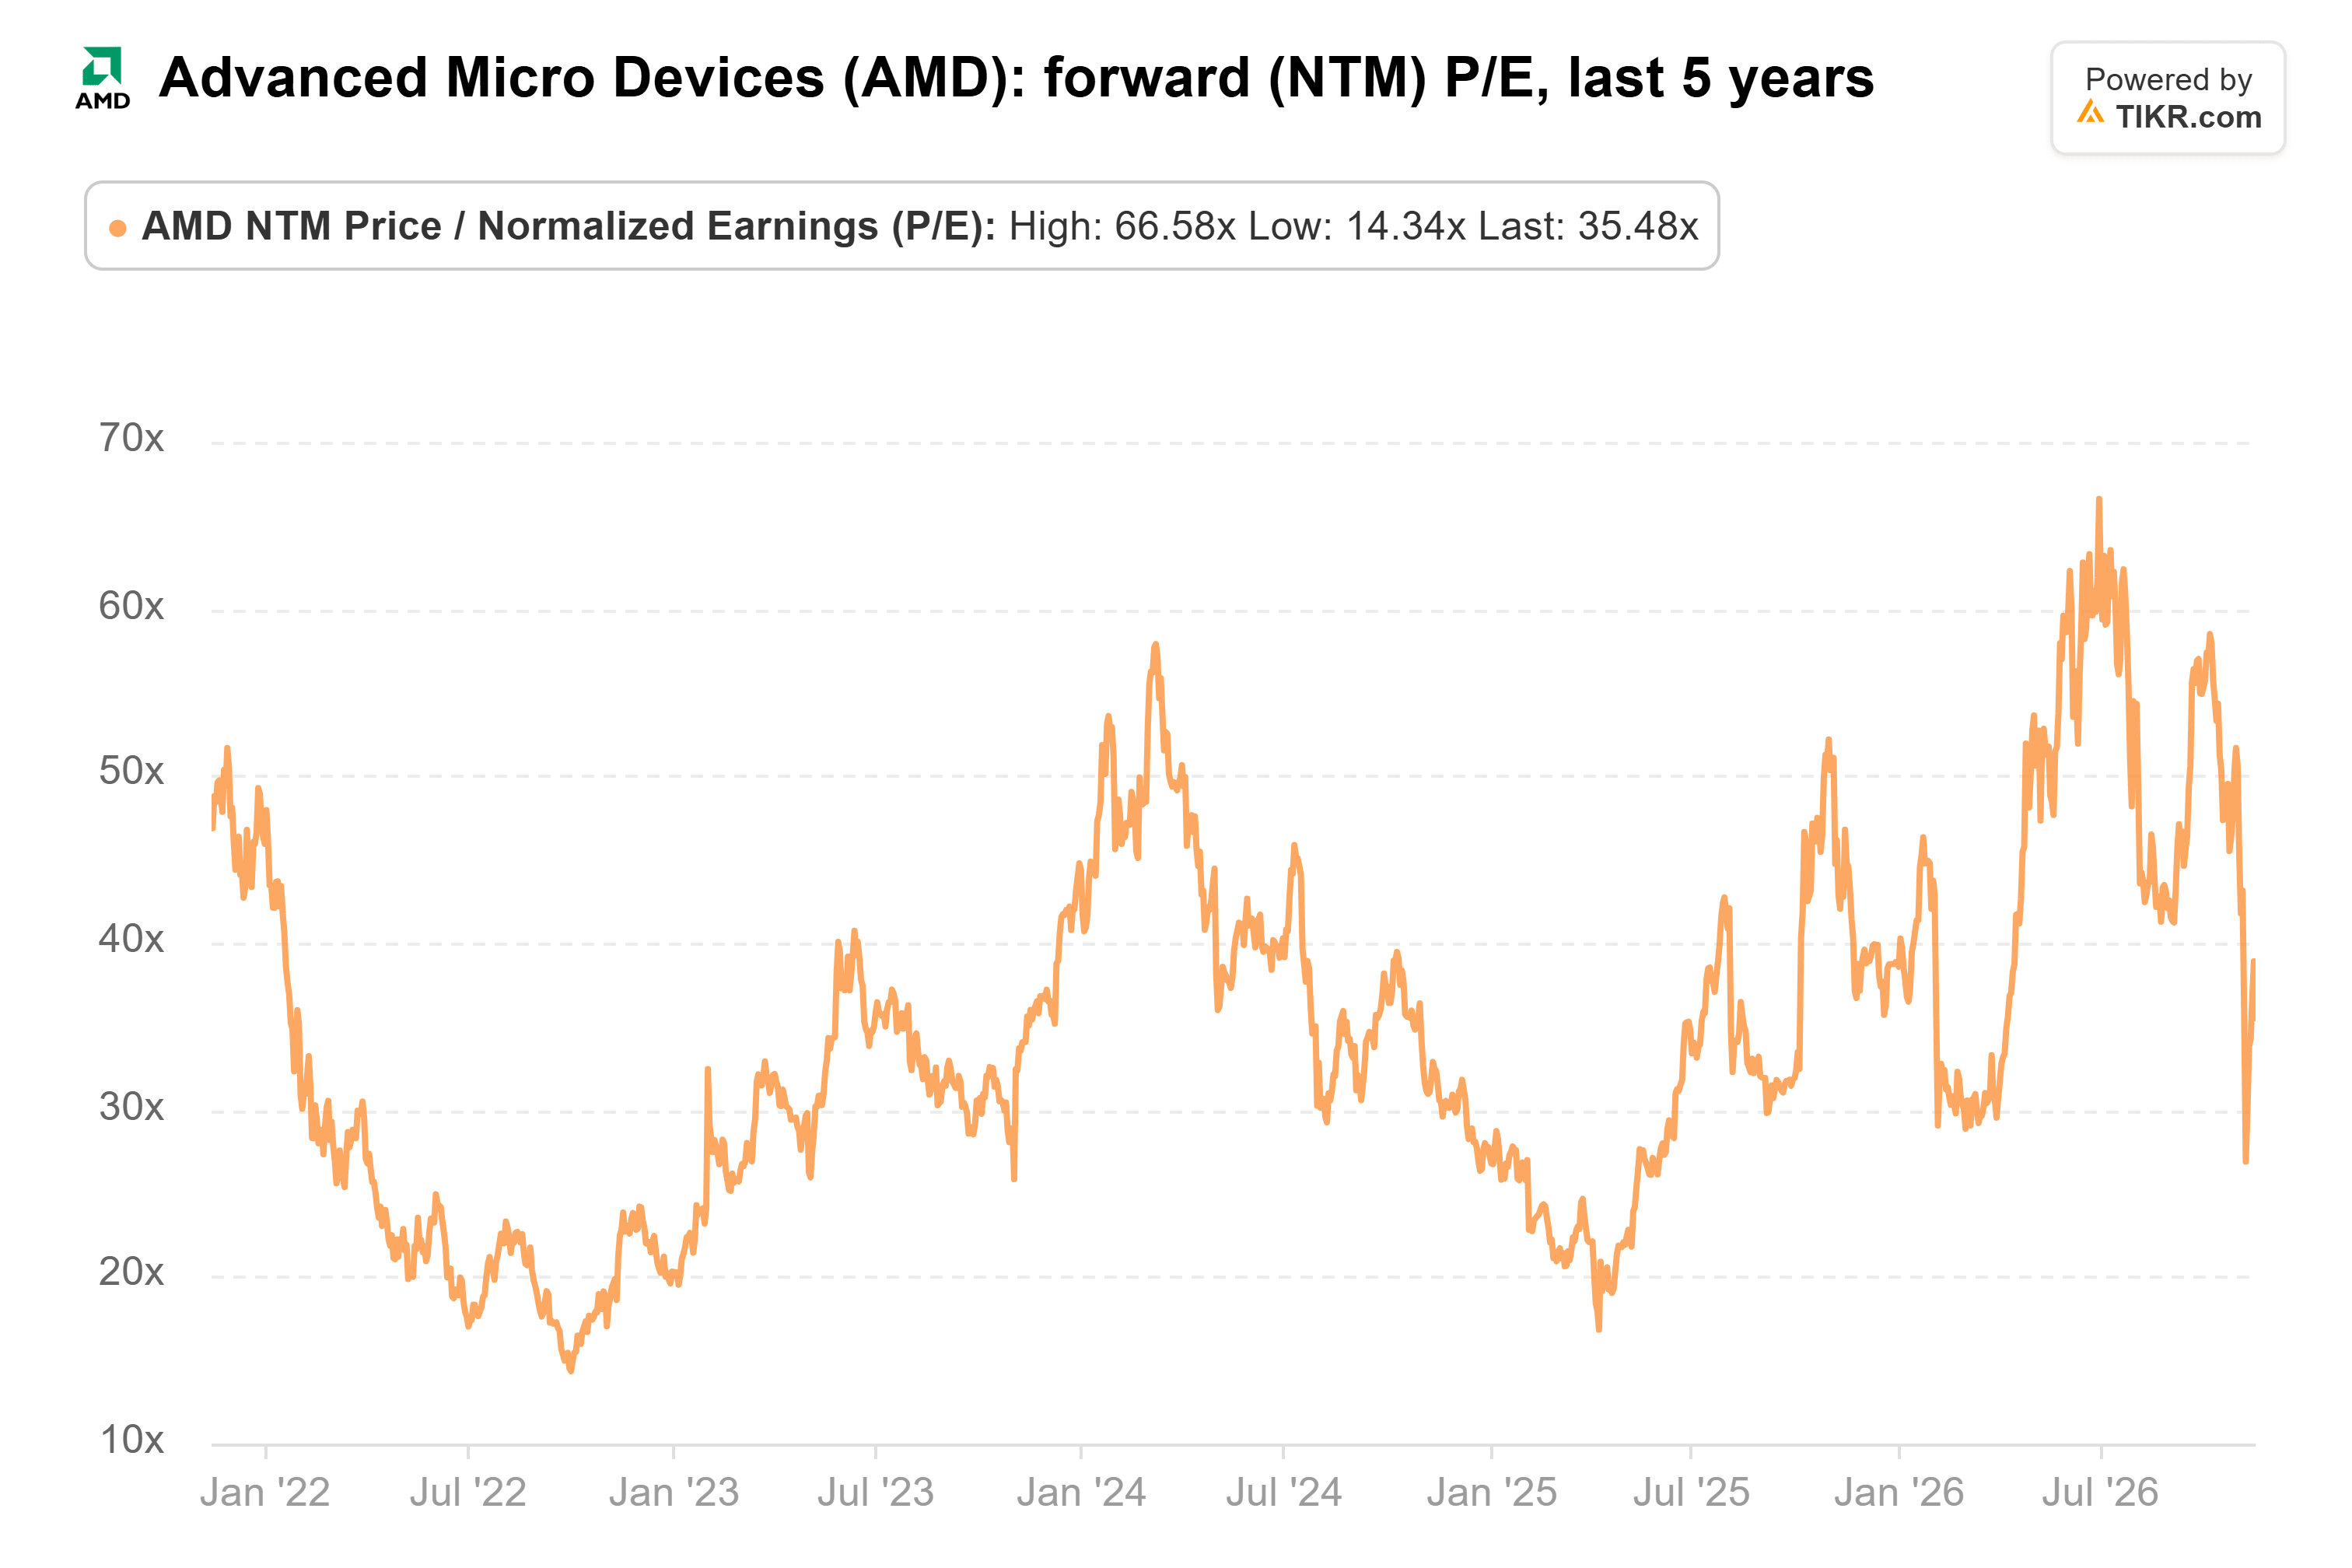
A AMD obteve US$ 2,8 bilhões de lucro operacional em seu terceiro trimestre. Ela negocia a 36x os lucros forward, próximo à sua média de cinco anos de 35x e cerca de metade do pico de junho:
A Anthropic não tem lucros para calcular um P/E. Ela registrou uma perda operacional de US$ 567 milhões no terceiro trimestre. O Goldman Sachs, um dos bancos líderes do IPO, não espera que ela tenha fluxo de caixa livre positivo até 2030, informou a Bloomberg.
Mas o laboratório obteve um lucro operacional de US$ 974 milhões no segundo trimestre. Seu prospecto atribui a maior parte da oscilação do terceiro trimestre a US$ 5,0 bilhões em computação de curto prazo, que custa mais do que a capacidade comprada sob contratos plurianuais, e US$ 2,0 bilhões em encargos não monetários de correspondência de doações. Os custos de computação e infraestrutura subiram cerca de 77% em relação ao segundo trimestre, enquanto a receita subiu cerca de 47%. Isso parece uma empresa comprando capacidade tão rápido quanto consegue vendê-la, e pagar 19x por uma receita anualizada (run-rate) que cresceu US$ 10 bilhões em um mês parece justo.
A Broadcom já está apostando
Além disso: as fabricantes de chips não estão apenas assistindo. No podcast Money Stuff, Matt Levine destacou que a Anthropic lançou o negócio com US$ 26 bilhões em investimentos âncora de seus fornecedores, incluindo Broadcom e AMD. Ele chamou isso de "dinheiro insensível ao preço para aumentar o IPO sem ter que encontrar mais compradores públicos que pudessem revendê-lo". O prospecto de 10 de novembro da Anthropic coloca a participação da AMD em US$ 2,5 bilhões e a da Broadcom em US$ 1 bilhão.
A Broadcom e seus parceiros de financiamento também são a maior contraparte nos compromissos de computação da Anthropic, com cerca de US$ 161 bilhões de aproximadamente US$ 901 bilhões. A Anthropic espera incorrer em cerca de US$ 452 bilhões desses antes do final de 2030, e tinha cerca de US$ 132 bilhões em caixa e investimentos de curto prazo em 30 de setembro, antes desta captação. Se o crescimento da Anthropic estagnar, seus novos acionistas e os da Broadcom sentirão ao mesmo tempo.
Um preço justo para este crescimento
Isso não parece um IPO sobrevalorizado. A Anthropic está crescendo mais de 10 vezes mais rápido que seus fornecedores. Se Galloway estiver certo de que o negócio precifica a Anthropic aproximadamente onde eles negociam em relação às vendas, é o melhor negócio em termos de crescimento, mesmo sem lucro ainda.
Claro, os custos de computação cresceram mais rápido que a receita no último trimestre. Se isso continuar, a data de 2030 do Goldman para fluxo de caixa livre pode ser adiada. A estreia esperada da Anthropic em 19 de novembro mostrará o que o mercado pensa disso, e o relatório de 9 de dezembro da Broadcom mostrará se sua perspectiva para o ano fiscal de 2027 ainda se mantém.
Então, quanto vale realmente a ação da Broadcom?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Broadcom poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Broadcom gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!