Principais Conclusões
- O dividendo da Starbucks para o ano fiscal de 2027, um recompra de ações de cerca de US$ 1 bilhão e despesas de capital de cerca de 5% da receita somam aproximadamente US$ 5,8 bilhões, contra US$ 5,0 bilhões de fluxo de caixa operacional no ano fiscal de 2026.
- A Starbucks pode fechar essa lacuna se atingir sua margem operacional não-GAAP orientada de 13,5%-14,0%, e a estimativa de fluxo de caixa livre dos analistas de US$ 4,11 bilhões para o ano fiscal de 2027 cobre tanto o dividendo quanto a recompra de ações.
- O fluxo de caixa livre do ano fiscal de 2026 cobriu o dividendo principalmente porque as despesas de capital caíram quase pela metade, e essas despesas agora estão voltando a subir.
- O relatório do primeiro trimestre, no final de janeiro, será a primeira verificação de se a margem, e o tráfego nos EUA por trás dela, estão no caminho certo.
A Starbucks (SBUX) começará a recomprar suas próprias ações novamente no ano fiscal de 2027, e um investidor somou o que isso faz com seu caixa.
Postando no subreddit r/dividends, ele colocou o dividendo, a recompra de ações e as despesas de capital do próximo ano em cerca de US$ 5,8 bilhões, contra US$ 5,0 bilhões de fluxo de caixa operacional no ano fiscal de 2026. Em seguida, perguntou: "Como ela fecha essa lacuna?"
Pergunta justa. A resposta da Starbucks é sua orientação de margem, e a empresa já está operando perto dela.
Os US$ 5,8 bilhões somam
Os números da postagem correspondem à orientação para o ano fiscal de 2027 que a Starbucks deu com seus resultados do quarto trimestre em 29 de outubro, e ao relatório anual arquivado em 12 de novembro. Para o ano fiscal de 2027, a Starbucks planeja gastar:
- Cerca de US$ 2,9 bilhões em dividendos, a US$ 0,63 por trimestre em cerca de 1,14 bilhão de ações
- Cerca de US$ 1 bilhão em recompra de ações, que retoma após uma pausa
- Cerca de US$ 1,9 bilhão em despesas de capital, orientadas em cerca de 5% da receita
As despesas de capital são o outro grande salto. Elas caíram para US$ 1,26 bilhão no ano fiscal de 2026, em comparação com US$ 2,31 bilhões no ano anterior, e a orientação de 5% as leva de volta para cima, à medida que a Starbucks continua reformando suas lojas. A receita também não ajudará muito: a Starbucks orienta para uma queda de cerca de 1% no ano fiscal de 2027, com a China operando como uma joint venture licenciada durante o ano inteiro, mesmo com cerca de US$ 700 milhões provenientes de uma 53ª semana extra.
O TIKR acompanha 36 analistas da Starbucks. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Venda para a Starbucks, juntamente com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Starbucks
As margens têm que sustentar
Para pagar o dividendo e a recompra de ações com o que sobra após as despesas de capital, a Starbucks precisa de cerca de US$ 3,9 bilhões de fluxo de caixa livre. Os analistas esperam US$ 4,11 bilhões para o ano fiscal de 2027, acima dos US$ 3,72 bilhões no ano fiscal de 2026, e US$ 4,54 bilhões para o ano fiscal de 2028:
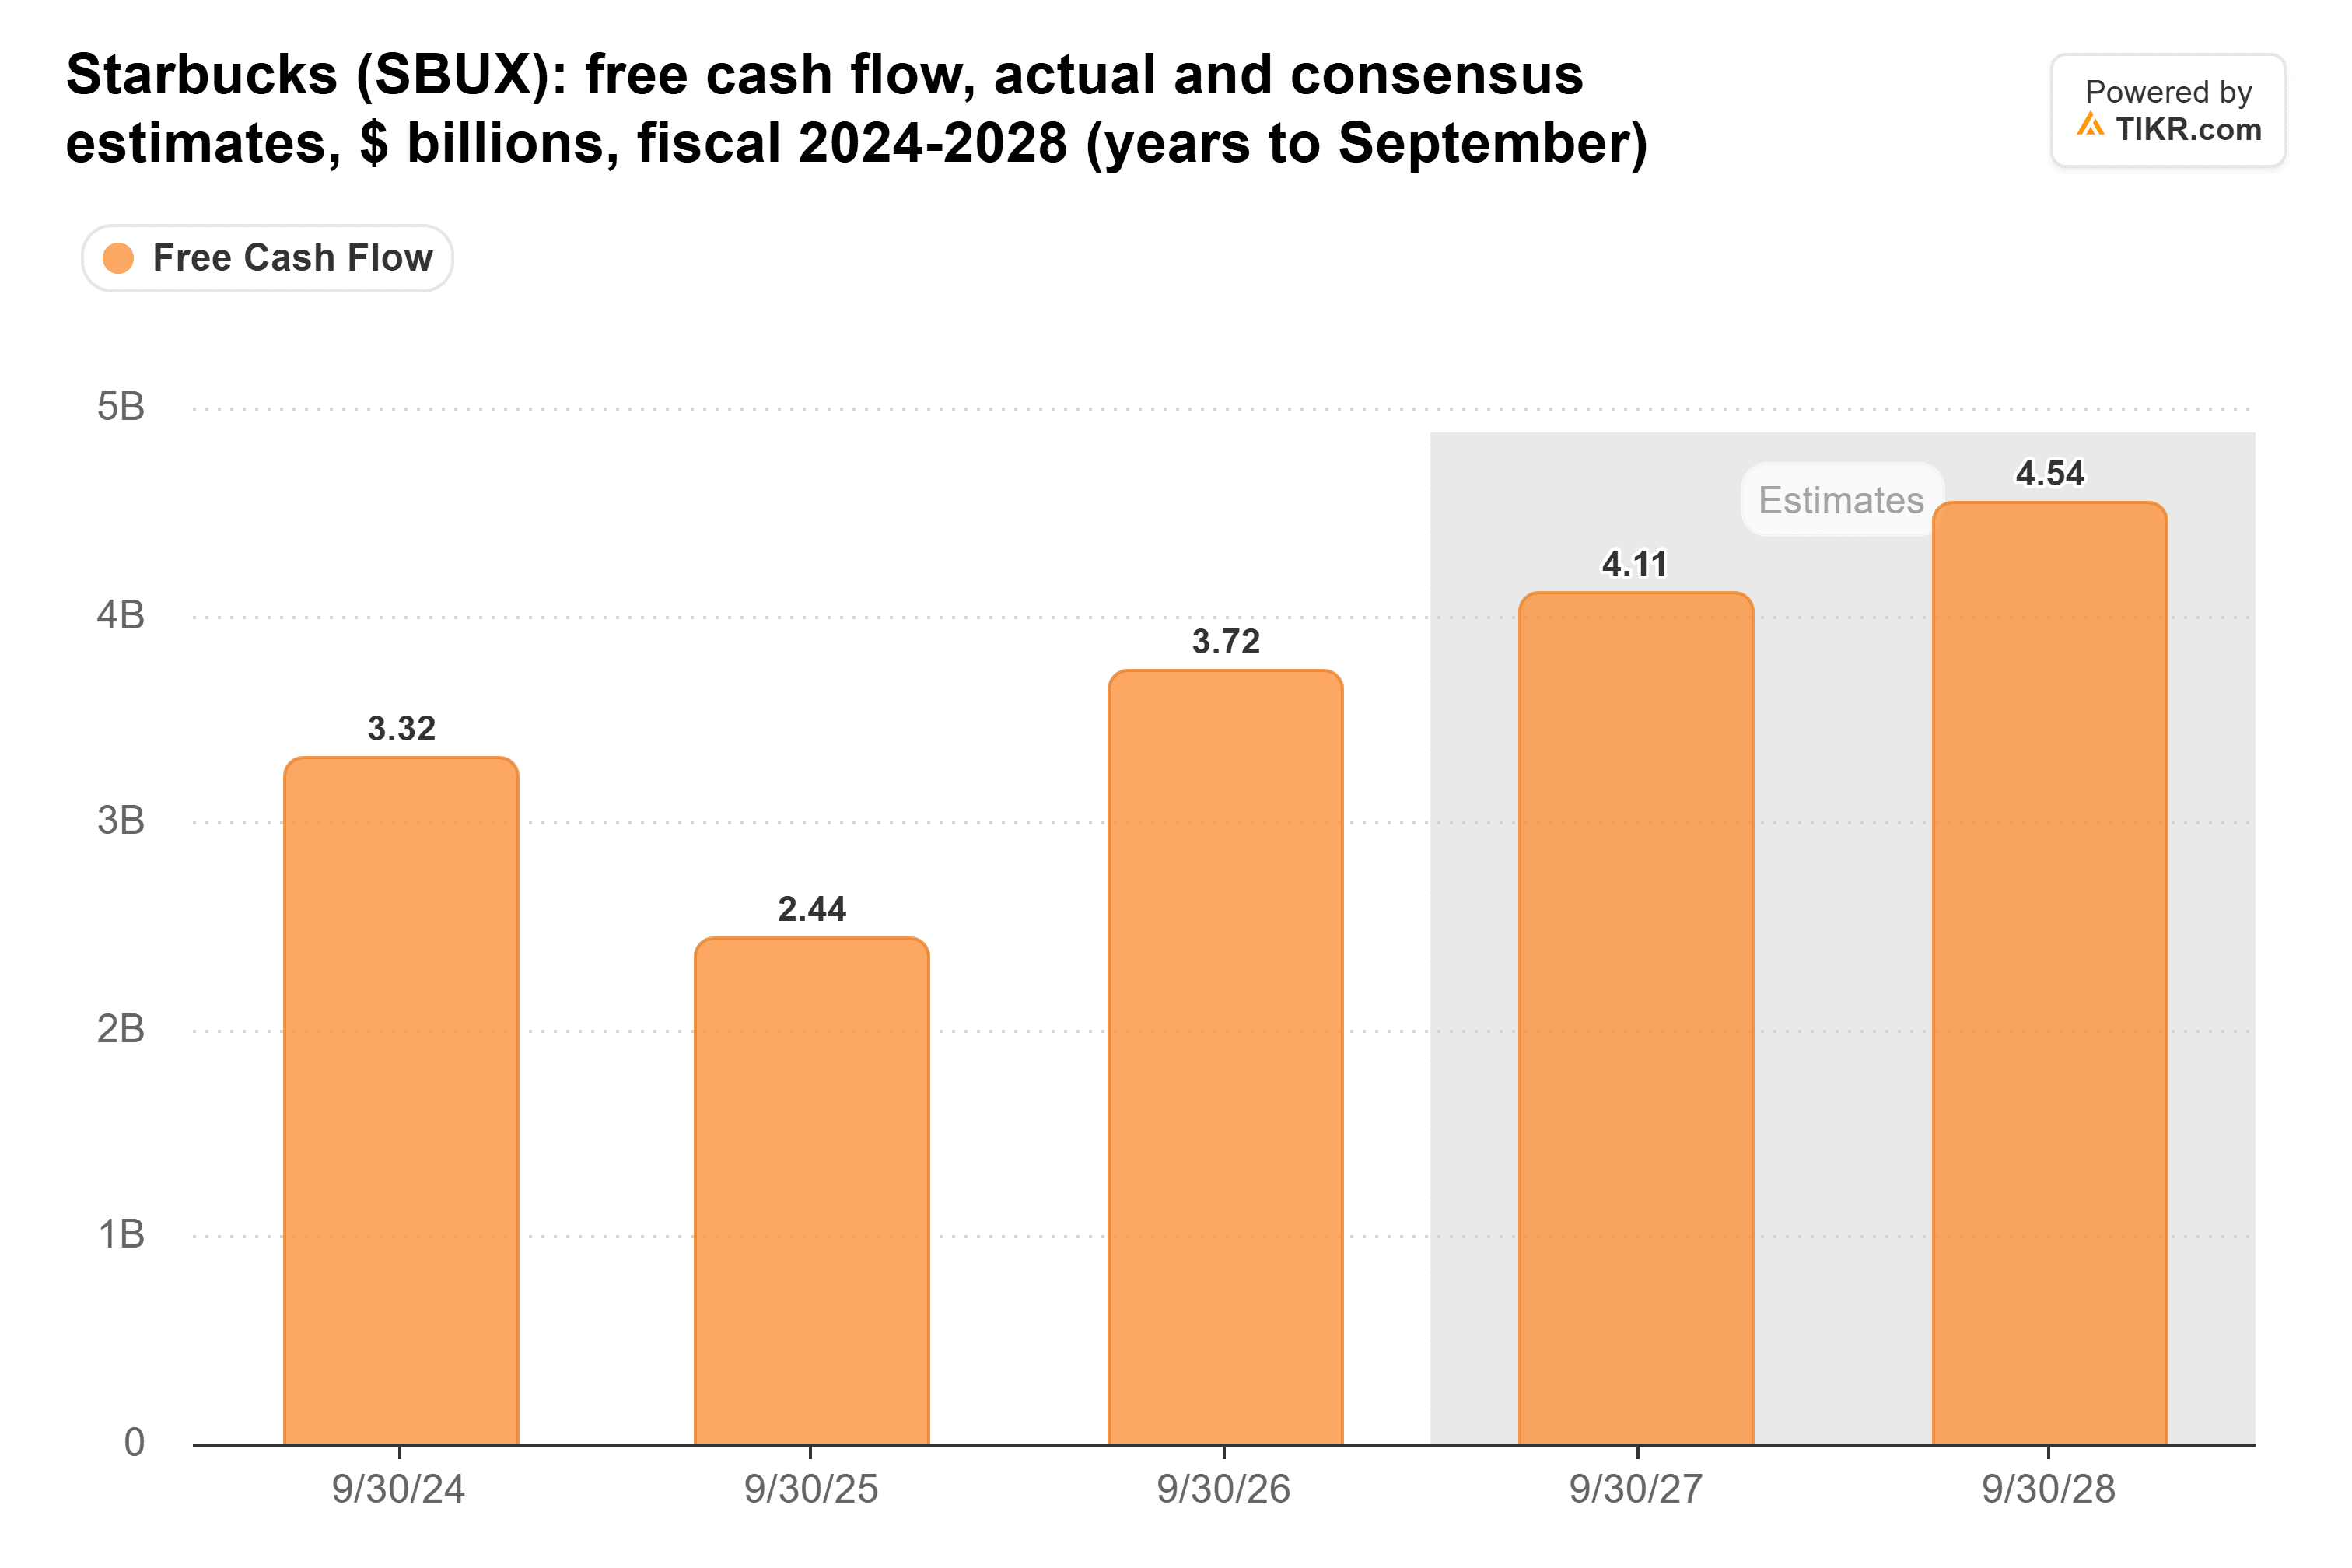
Isso deixa cerca de US$ 200 milhões de folga no ano fiscal de 2027, então há pouco espaço para um erro.
Os analistas estão contando com a margem. A Starbucks orienta para uma margem operacional não-GAAP de 13,5%-14,0% no ano fiscal de 2027, um aumento de cerca de 190 pontos base no ponto médio, sobre uma receita ligeiramente menor. Portanto, o caixa extra tem que vir de ganhar mais em cada venda. Ela já fez isso por um trimestre: sua margem operacional não-GAAP atingiu 14,0% no quarto trimestre fiscal, um aumento de 4,6 pontos em relação ao ano anterior. Para o ano fiscal de 2027, a Starbucks está orientando para cerca desse nível durante um ano inteiro.
A cobertura do ano fiscal de 2026 veio de gastar menos
O fluxo de caixa livre de US$ 3,72 bilhões da Starbucks cobriu US$ 2,82 bilhões em dividendos no ano fiscal de 2026. Um ano antes, US$ 2,44 bilhões de fluxo de caixa livre ficaram aquém dos US$ 2,77 bilhões em dividendos:
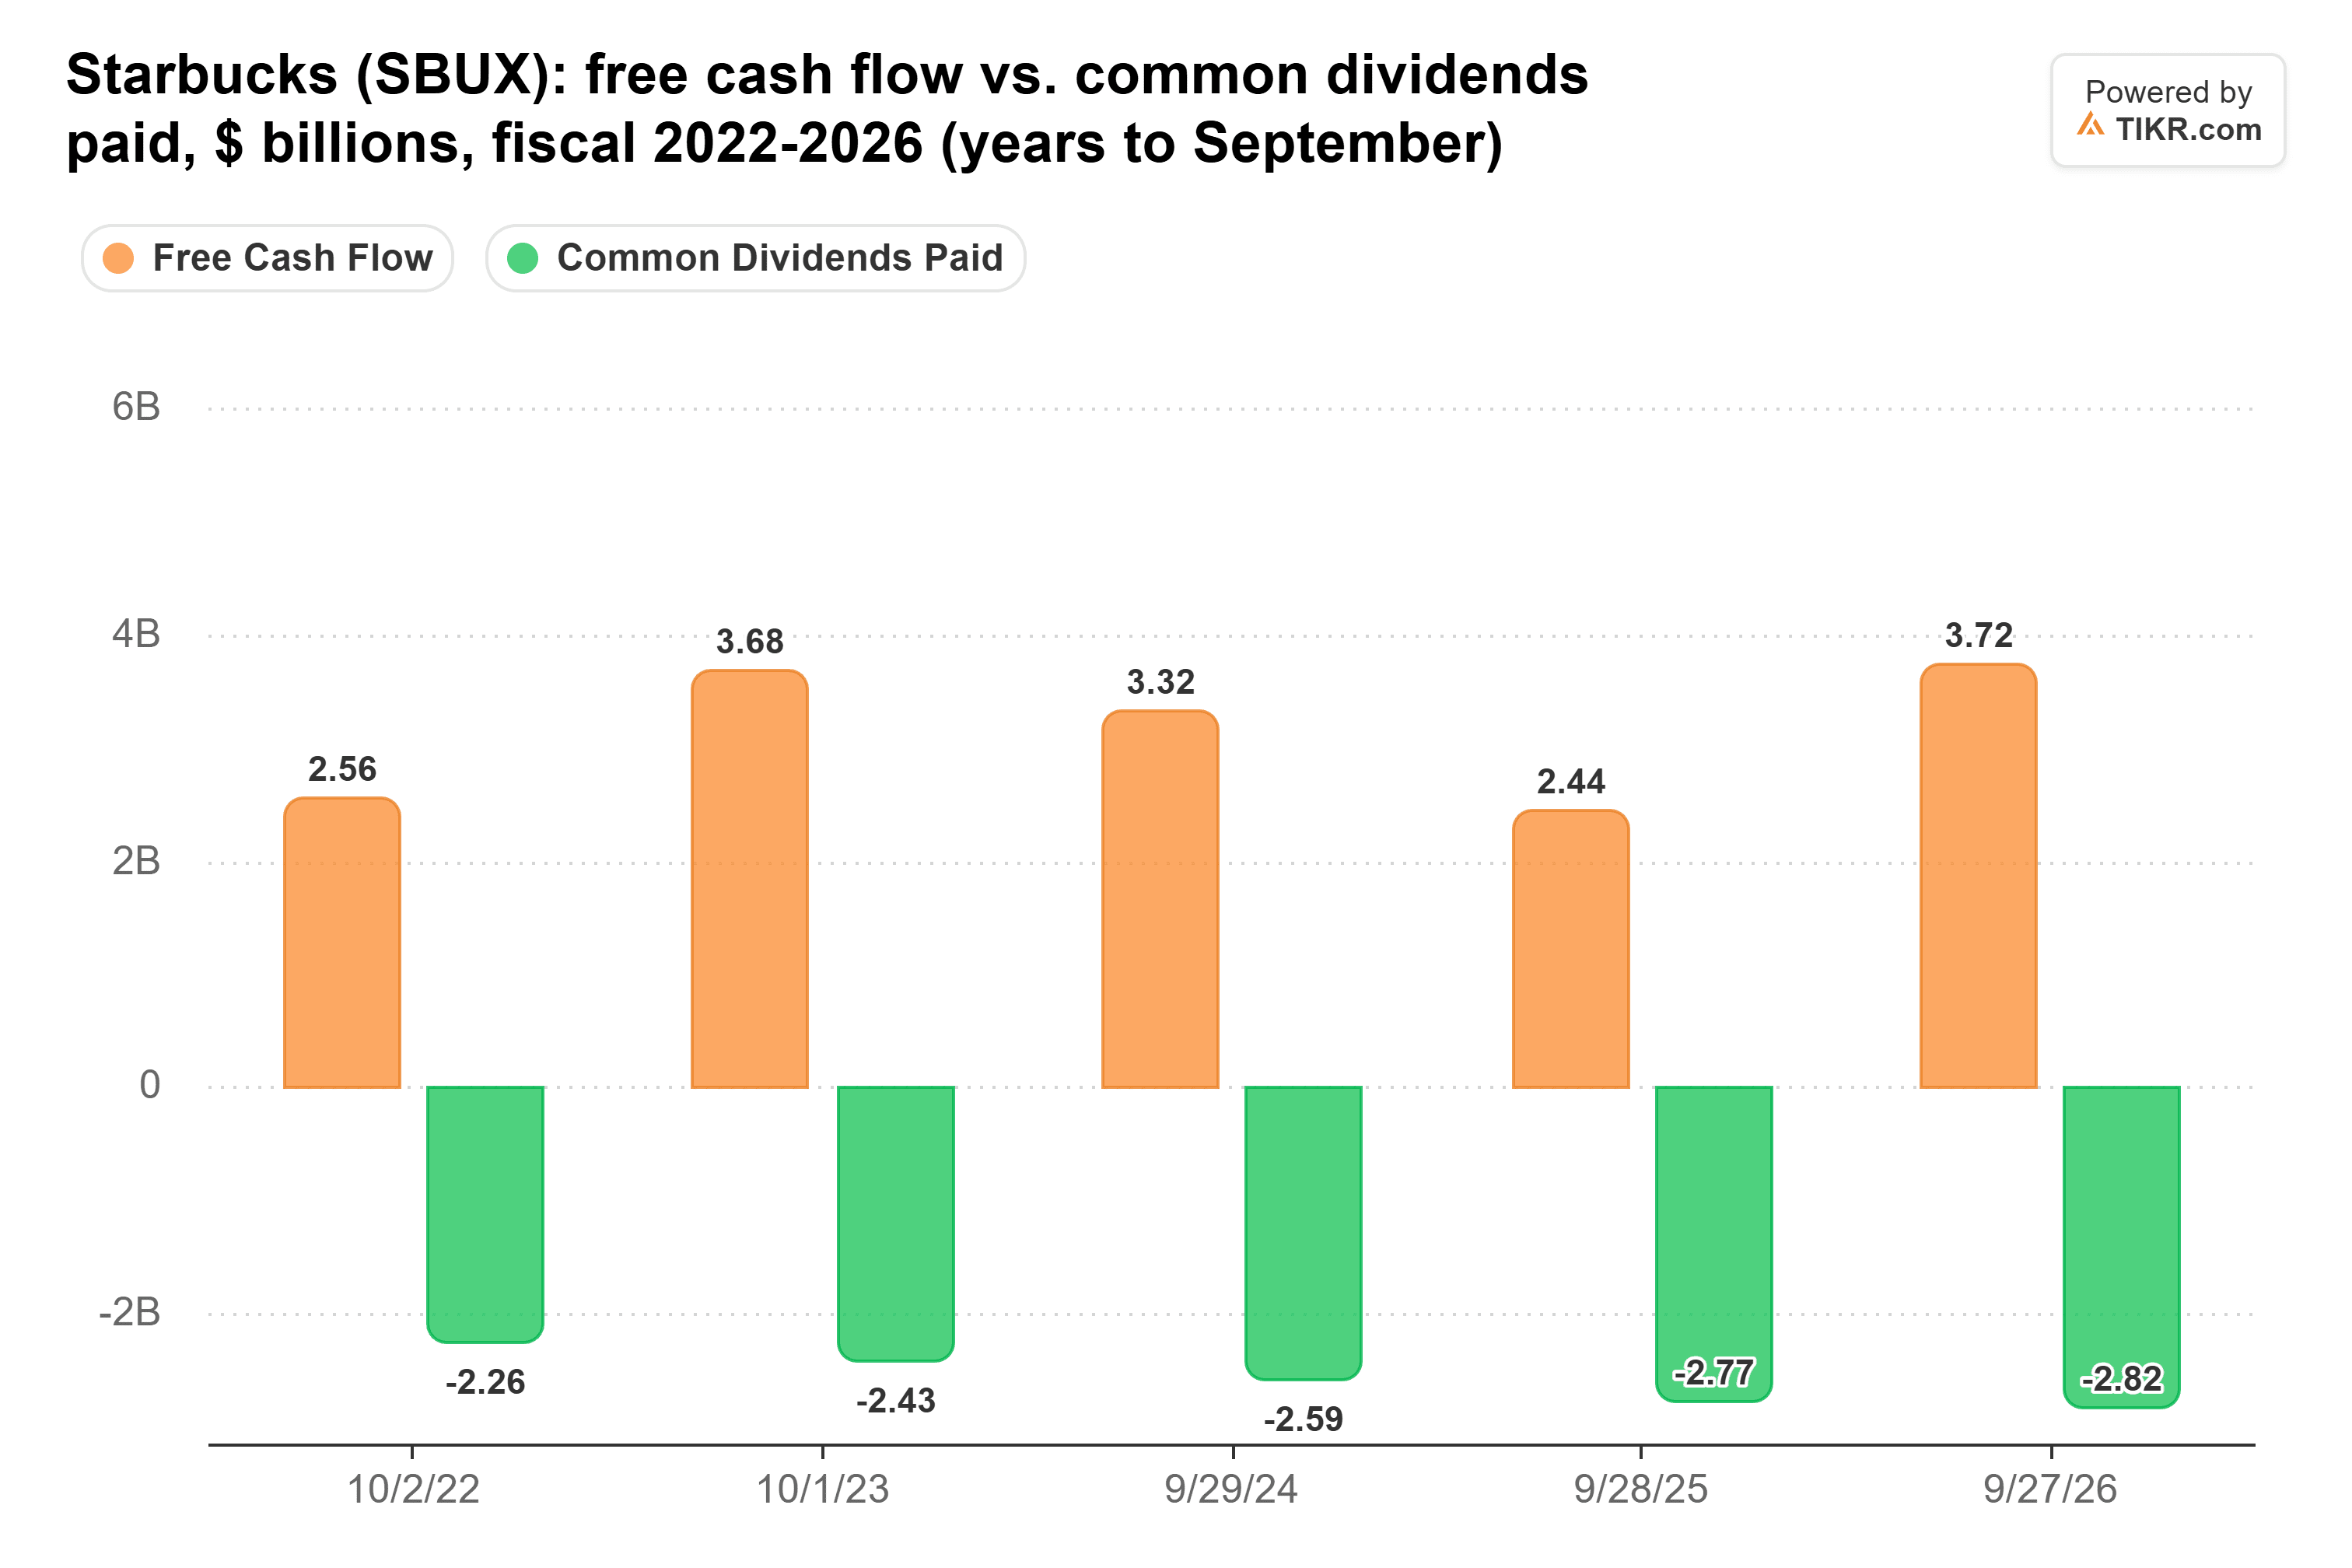
A maior parte do aumento de US$ 1,28 bilhão no fluxo de caixa livre veio de menores despesas de capital, que caíram cerca de US$ 1,05 bilhão.
Pegue os US$ 5,0 bilhões de fluxo de caixa operacional do ano fiscal de 2026 e subtraia o orçamento de capital do próximo ano de cerca de US$ 1,9 bilhão, e o fluxo de caixa livre cai para cerca de US$ 3,1 bilhões. Isso ainda paga o dividendo de US$ 2,9 bilhões, mas deixa apenas cerca de US$ 200 milhões para uma recompra de ações de US$ 1 bilhão. Em termos de lucro, o dividendo é coberto: US$ 2,52 por ano contra o LPA não-GAAP orientado de 3,15-3,25. A recompra de ações é o que precisa que a margem se concretize.
O montante de caixa cobre um ano
A Starbucks terminou o ano fiscal de 2026 com US$ 3,86 bilhões em caixa e aplicações de curto prazo, o suficiente para cobrir uma lacuna de US$ 800 milhões no ano fiscal de 2027. O autor da postagem também observa que nada foi sacado de seu programa de commercial paper de US$ 3,0 bilhões. Uma lacuna que se repete é mais difícil, no entanto, já que esse caixa fica contra US$ 22,4 bilhões de dívida total, incluindo obrigações de arrendamento:
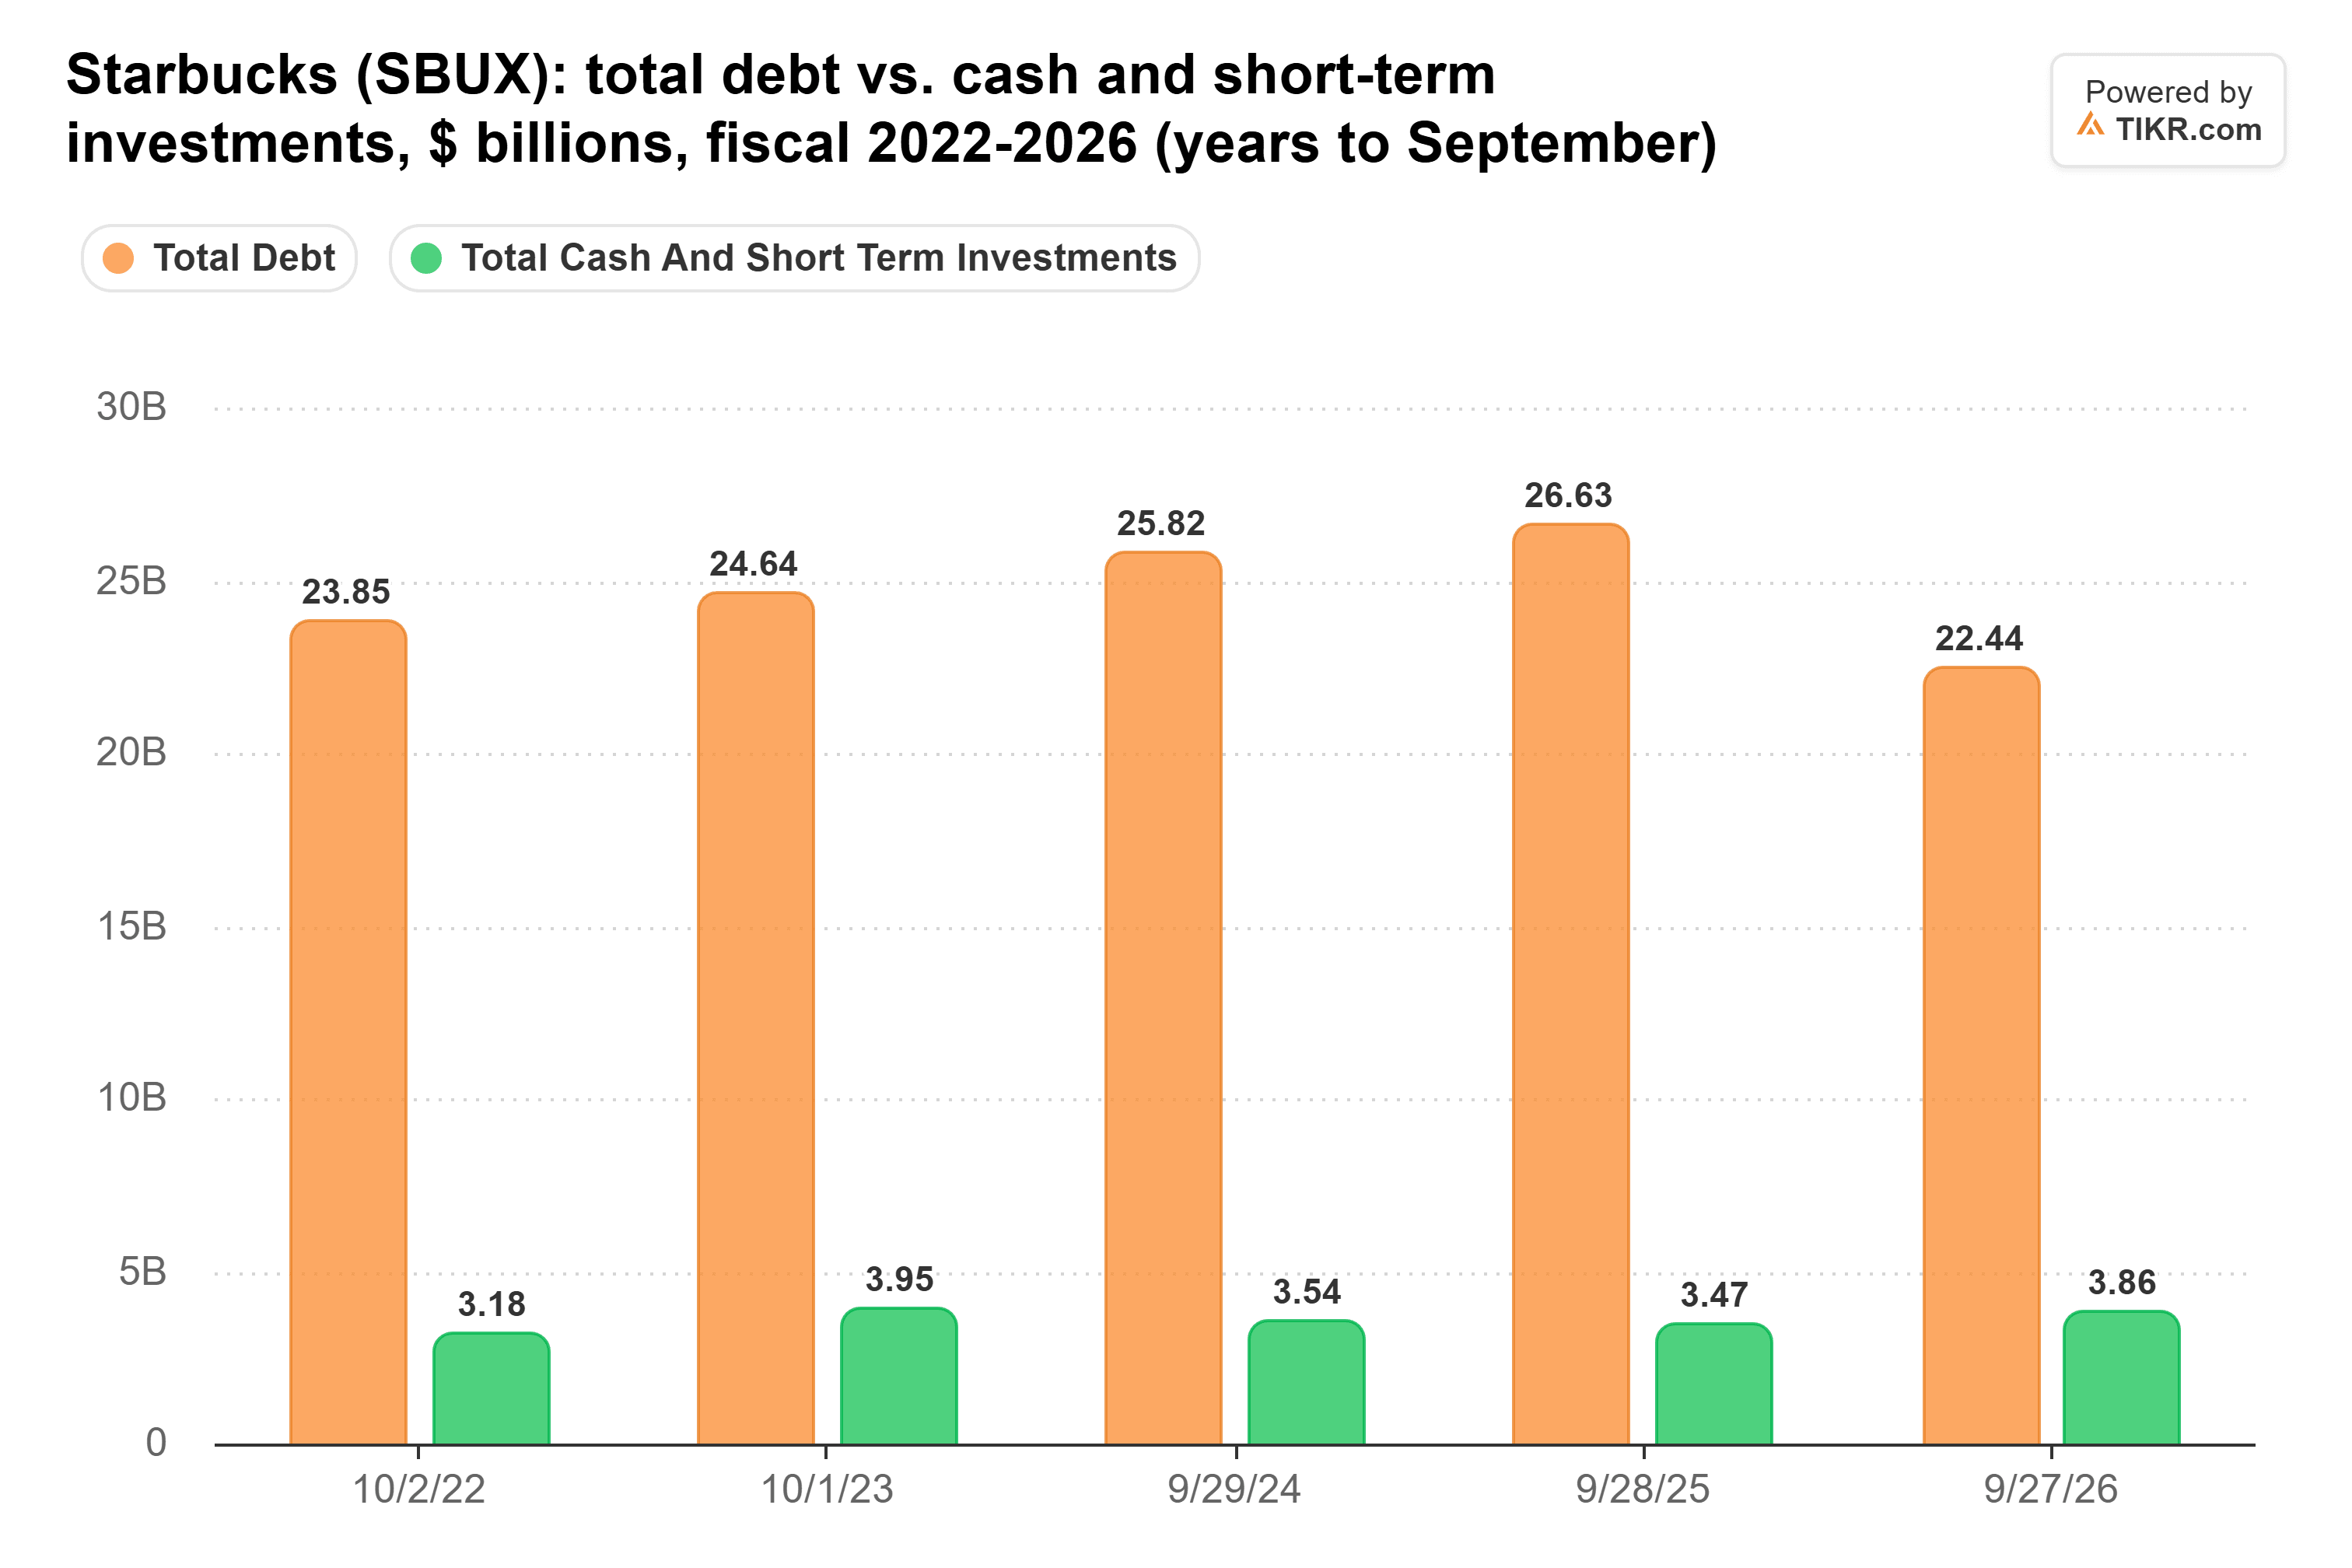
A dívida total caiu US$ 4,2 bilhões no ano fiscal de 2026. Esse foi o mesmo ano em que a Starbucks recebeu cerca de US$ 3,1 bilhões em caixa bruto por 60% de seu negócio de varejo na China e usou parte dele para pagar cerca de US$ 1,8 bilhão de dívida. Esse dinheiro não vem novamente, e tomar empréstimos para financiar recompra de ações desfaria parte do pagamento um ano depois. Na teleconferência do quarto trimestre, a Starbucks listou a manutenção de seu balanço com grau de investimento entre suas prioridades de capital, e a administração colocou a alavancagem em 2,9x após o pagamento do terceiro trimestre.
O tráfego é o problema
A Starbucks pode fechar a lacuna sem nova dívida fazendo por um ano inteiro o que acabou de fazer por um trimestre. Se a margem ficar aquém, a recompra de ações é a coisa mais provável de encolher, já que o dividendo é coberto pelos lucros e o caixa em mãos pode absorver um déficit de um ano. O problema é o tráfego. No quarto trimestre, as transações nos EUA aumentaram apenas 2,4%, abaixo dos 4,2% no terceiro trimestre, enquanto um aumento de 5,2% no ticket médio impulsionou a maior parte de um crescimento comparável (comp) de 7,7% nos EUA. Os resultados do primeiro trimestre, provisoriamente agendados para 27 de janeiro, serão comparados com um comp dos EUA de 4% de um ano antes, então eles são a primeira verificação real de se a margem do ano fiscal de 2027 está no caminho certo.
Então, quanto vale realmente a ação da Starbucks?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Starbucks poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Starbucks gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!