

Principais Conclusões
- A Jericho Capital Asset Management, um fundo de $12 bilhões, abriu posições na Sandisk e na SK hynix e aumentou sua participação na Lattice Semiconductor no terceiro trimestre, conforme mostra seu último 13F.
- As três ações caíram desde 30 de setembro: Sandisk em 57%, SK hynix em 35% e Lattice em 12%.
- As metas médias dos analistas resistiram muito melhor do que os preços das ações, e agora estão de 41% a 171% acima do último fechamento.
- Dentre as três, os números favorecem mais a Sandisk. Ela negocia a cerca de 3x os lucros futuros, e a administração afirma que seus contratos ainda geram uma margem bruta de cerca de 80% em seus preços mínimos.
O último arquivamento de um fundo de $12 bilhões mostra uma grande aposta em chips de memória. Sandisk (SNDK) e SK hynix (SKHY) foram as duas maiores novas posições no 13F da Jericho Capital Asset Management para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro. O fundo também aumentou em 28% sua participação na Lattice Semiconductor (LSCC). Juntas, as três representaram 15% de suas ações no 13F.
Sandisk foi a maior compra e a mais atingida
A Jericho não possuía ações da Sandisk três meses antes. Em 30 de setembro, ela detinha 391.880 ações no valor de $682 milhões, 5,8% de suas ações no 13F e sua quarta maior participação. (Essa contagem de ações é anterior ao desdobramento (split) 8-por-1 da Sandisk, que entrou em vigor em 20 de novembro.) A ação caiu 57% desde então, incluindo uma queda de 24% em uma semana neste mês devido a preocupações em toda a indústria de memória. A Kioxia, parceira da joint-venture da Sandisk, viu os ganhos de preço de sua memória NAND desacelerarem para a faixa de meados dos 20% no trimestre de setembro, ante cerca de 70%.
A própria Sandisk acabou de ter um trimestre forte. Sua margem bruta não-GAAP atingiu 85,1% nos três meses até 2 de outubro. Ela encerrou o trimestre com $88,9 bilhões de receita contratada ainda a ser entregue, valorizada aos preços mínimos dos contratos. A meta média dos analistas ainda está próxima de seu pico:
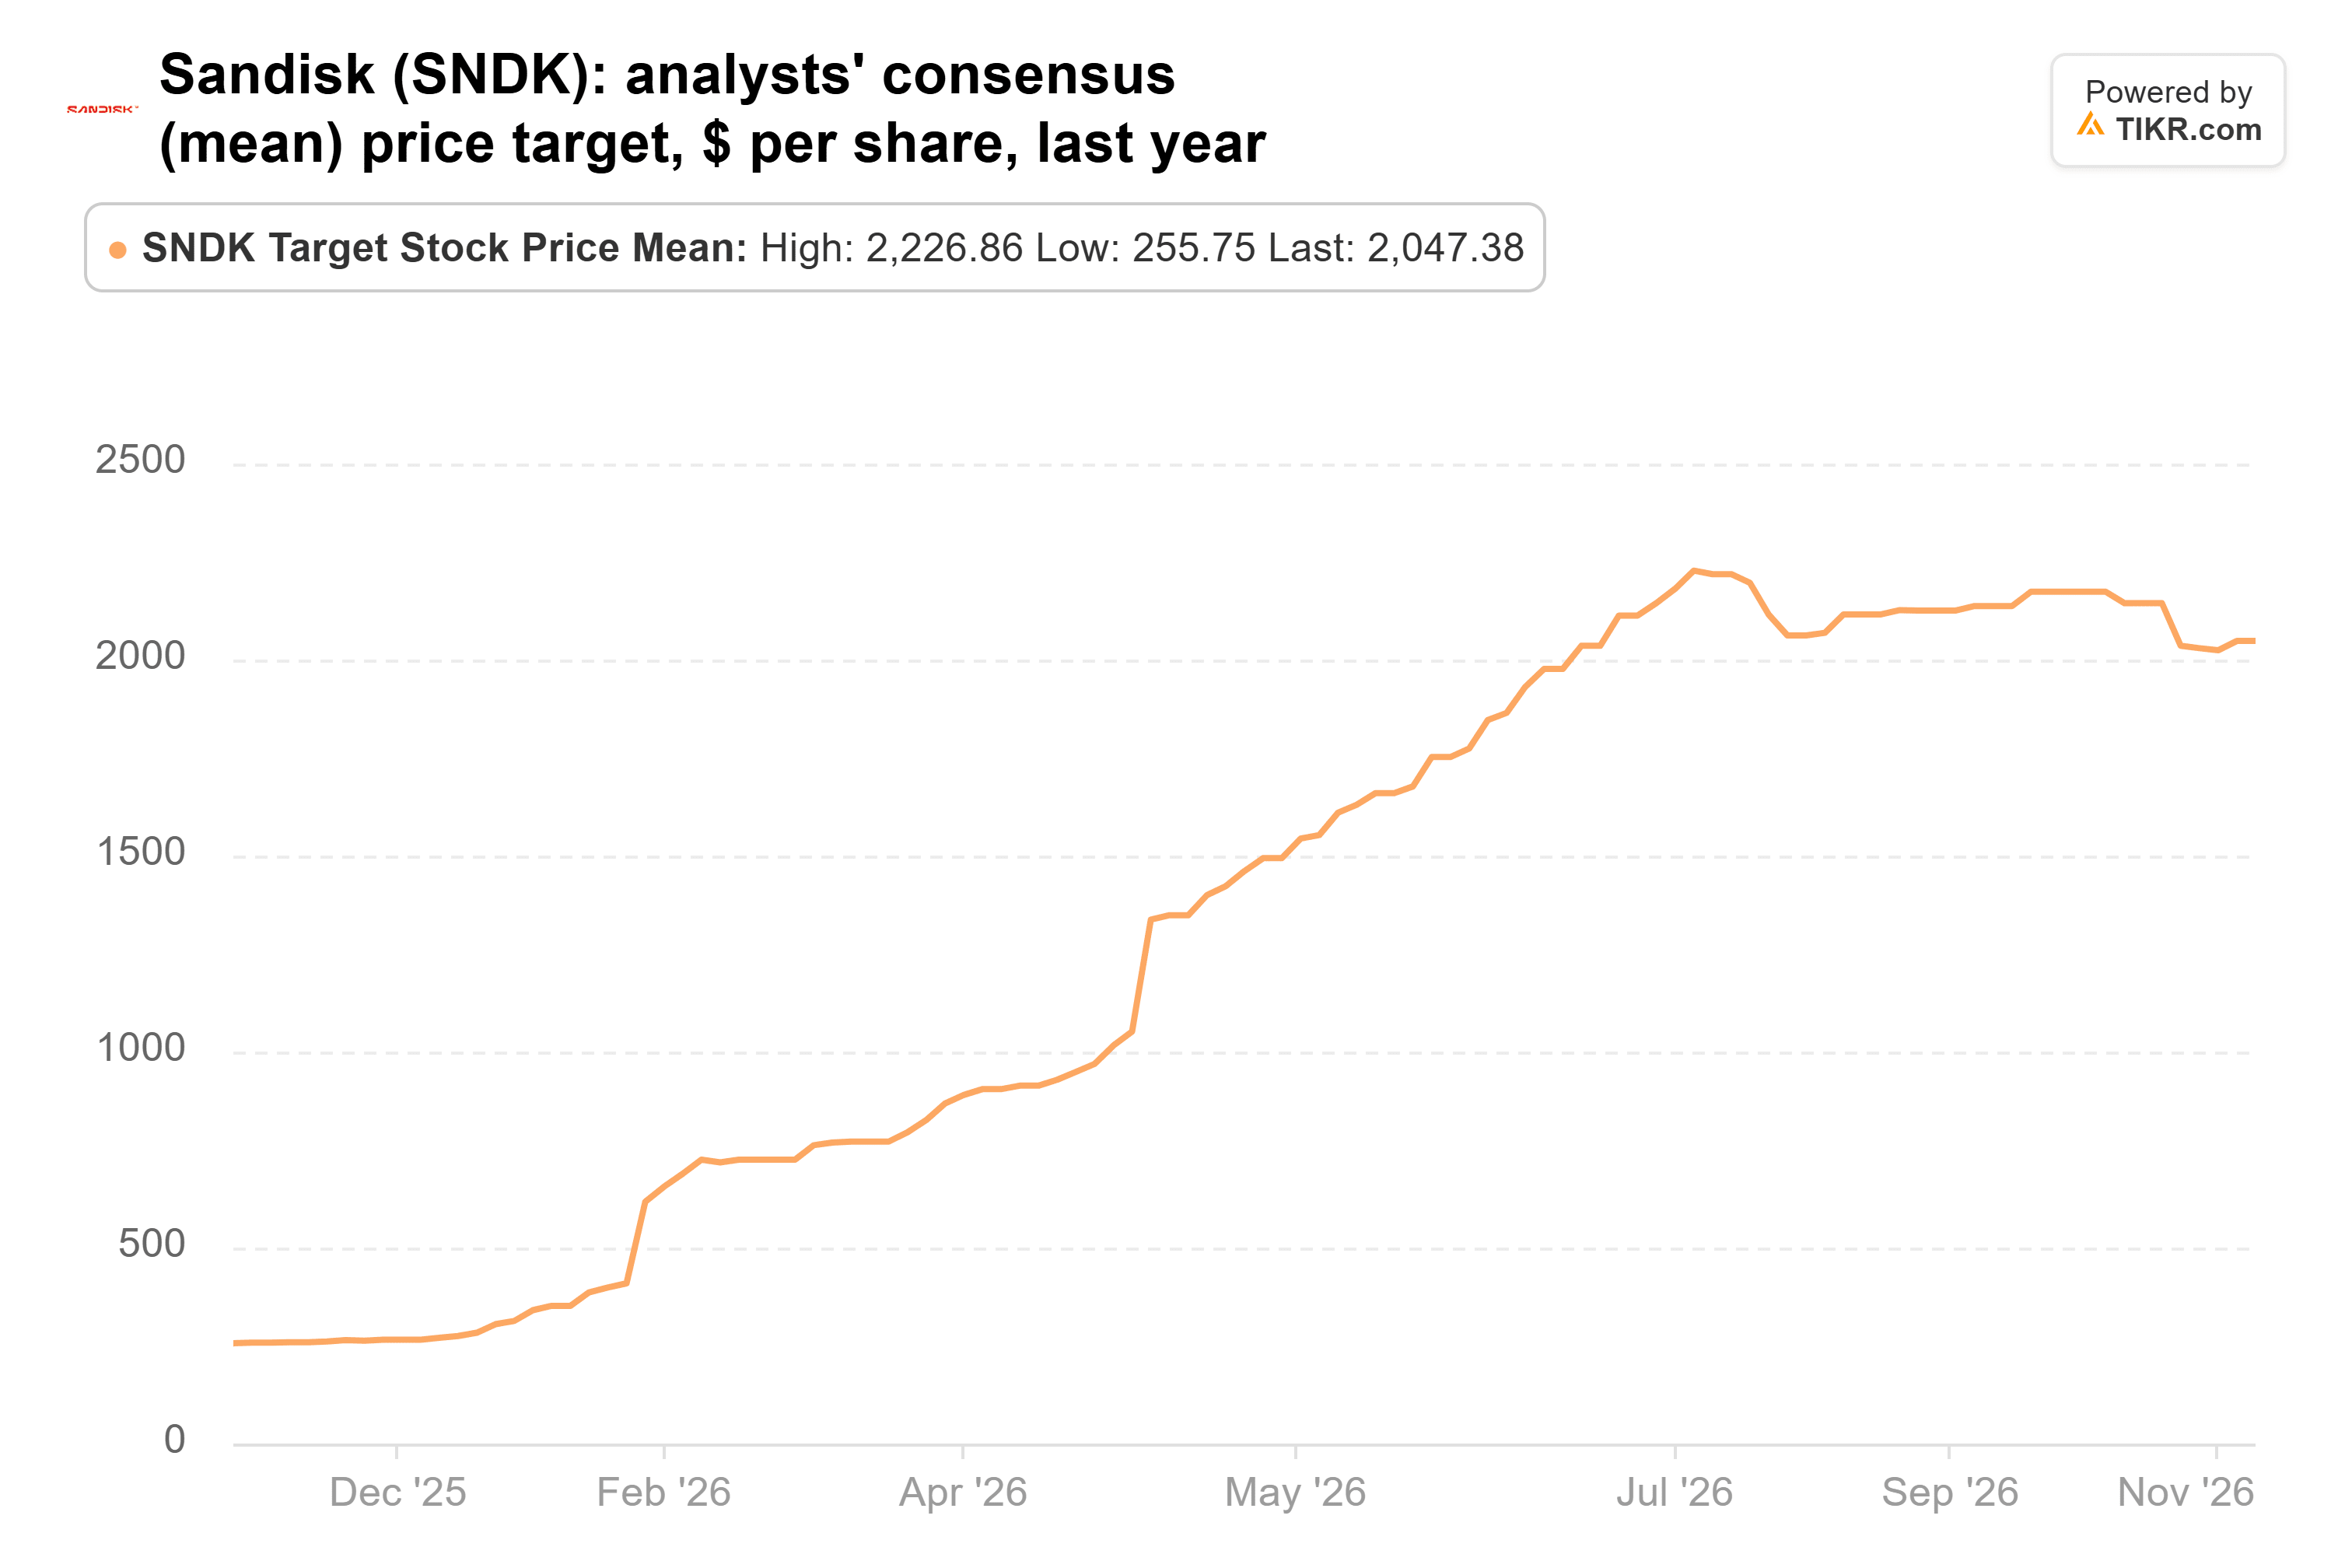
A meta está cerca de 8% abaixo de seu máximo de julho, enquanto a ação está 68% abaixo de seu máximo de junho. Isso deixa a meta 171% acima do último fechamento.
O TIKR acompanha 26 analistas na Sandisk. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Venda para a Sandisk, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Sandisk
SK hynix ainda está aquecida
A SK hynix foi a outra nova ação de memória da Jericho. Em 30 de setembro, ela detinha 2,96 milhões de American Depositary Shares (ADS) no valor de $546 milhões, 4,7% de suas ações no 13F e sua sexta maior participação. Elas caíram 35% desde então e acabaram de fechar em seu nível mais baixo desde o IPO em julho.
A receita do segundo trimestre subiu 257% em relação ao ano anterior, para 79,3 trilhões de won, com uma margem operacional de 76%. A SK hynix também tem metade de sua capacidade de 2027 e 2028 já contratada. Seu maior cliente, a Nvidia, acabou de dar uma previsão (guidance) de $130 bilhões de receita para um quarto trimestre com uma semana extra, acima das estimativas de cerca de $125 bilhões. Por outro lado, a Reuters informou em 18 de novembro que autoridades dos EUA estão retendo licenças para ferramentas que a SK hynix precisa para expandir sua fábrica em Dalian, China.
Os analistas reduziram sua meta média desde o IPO, mas menos do que a ação caiu:
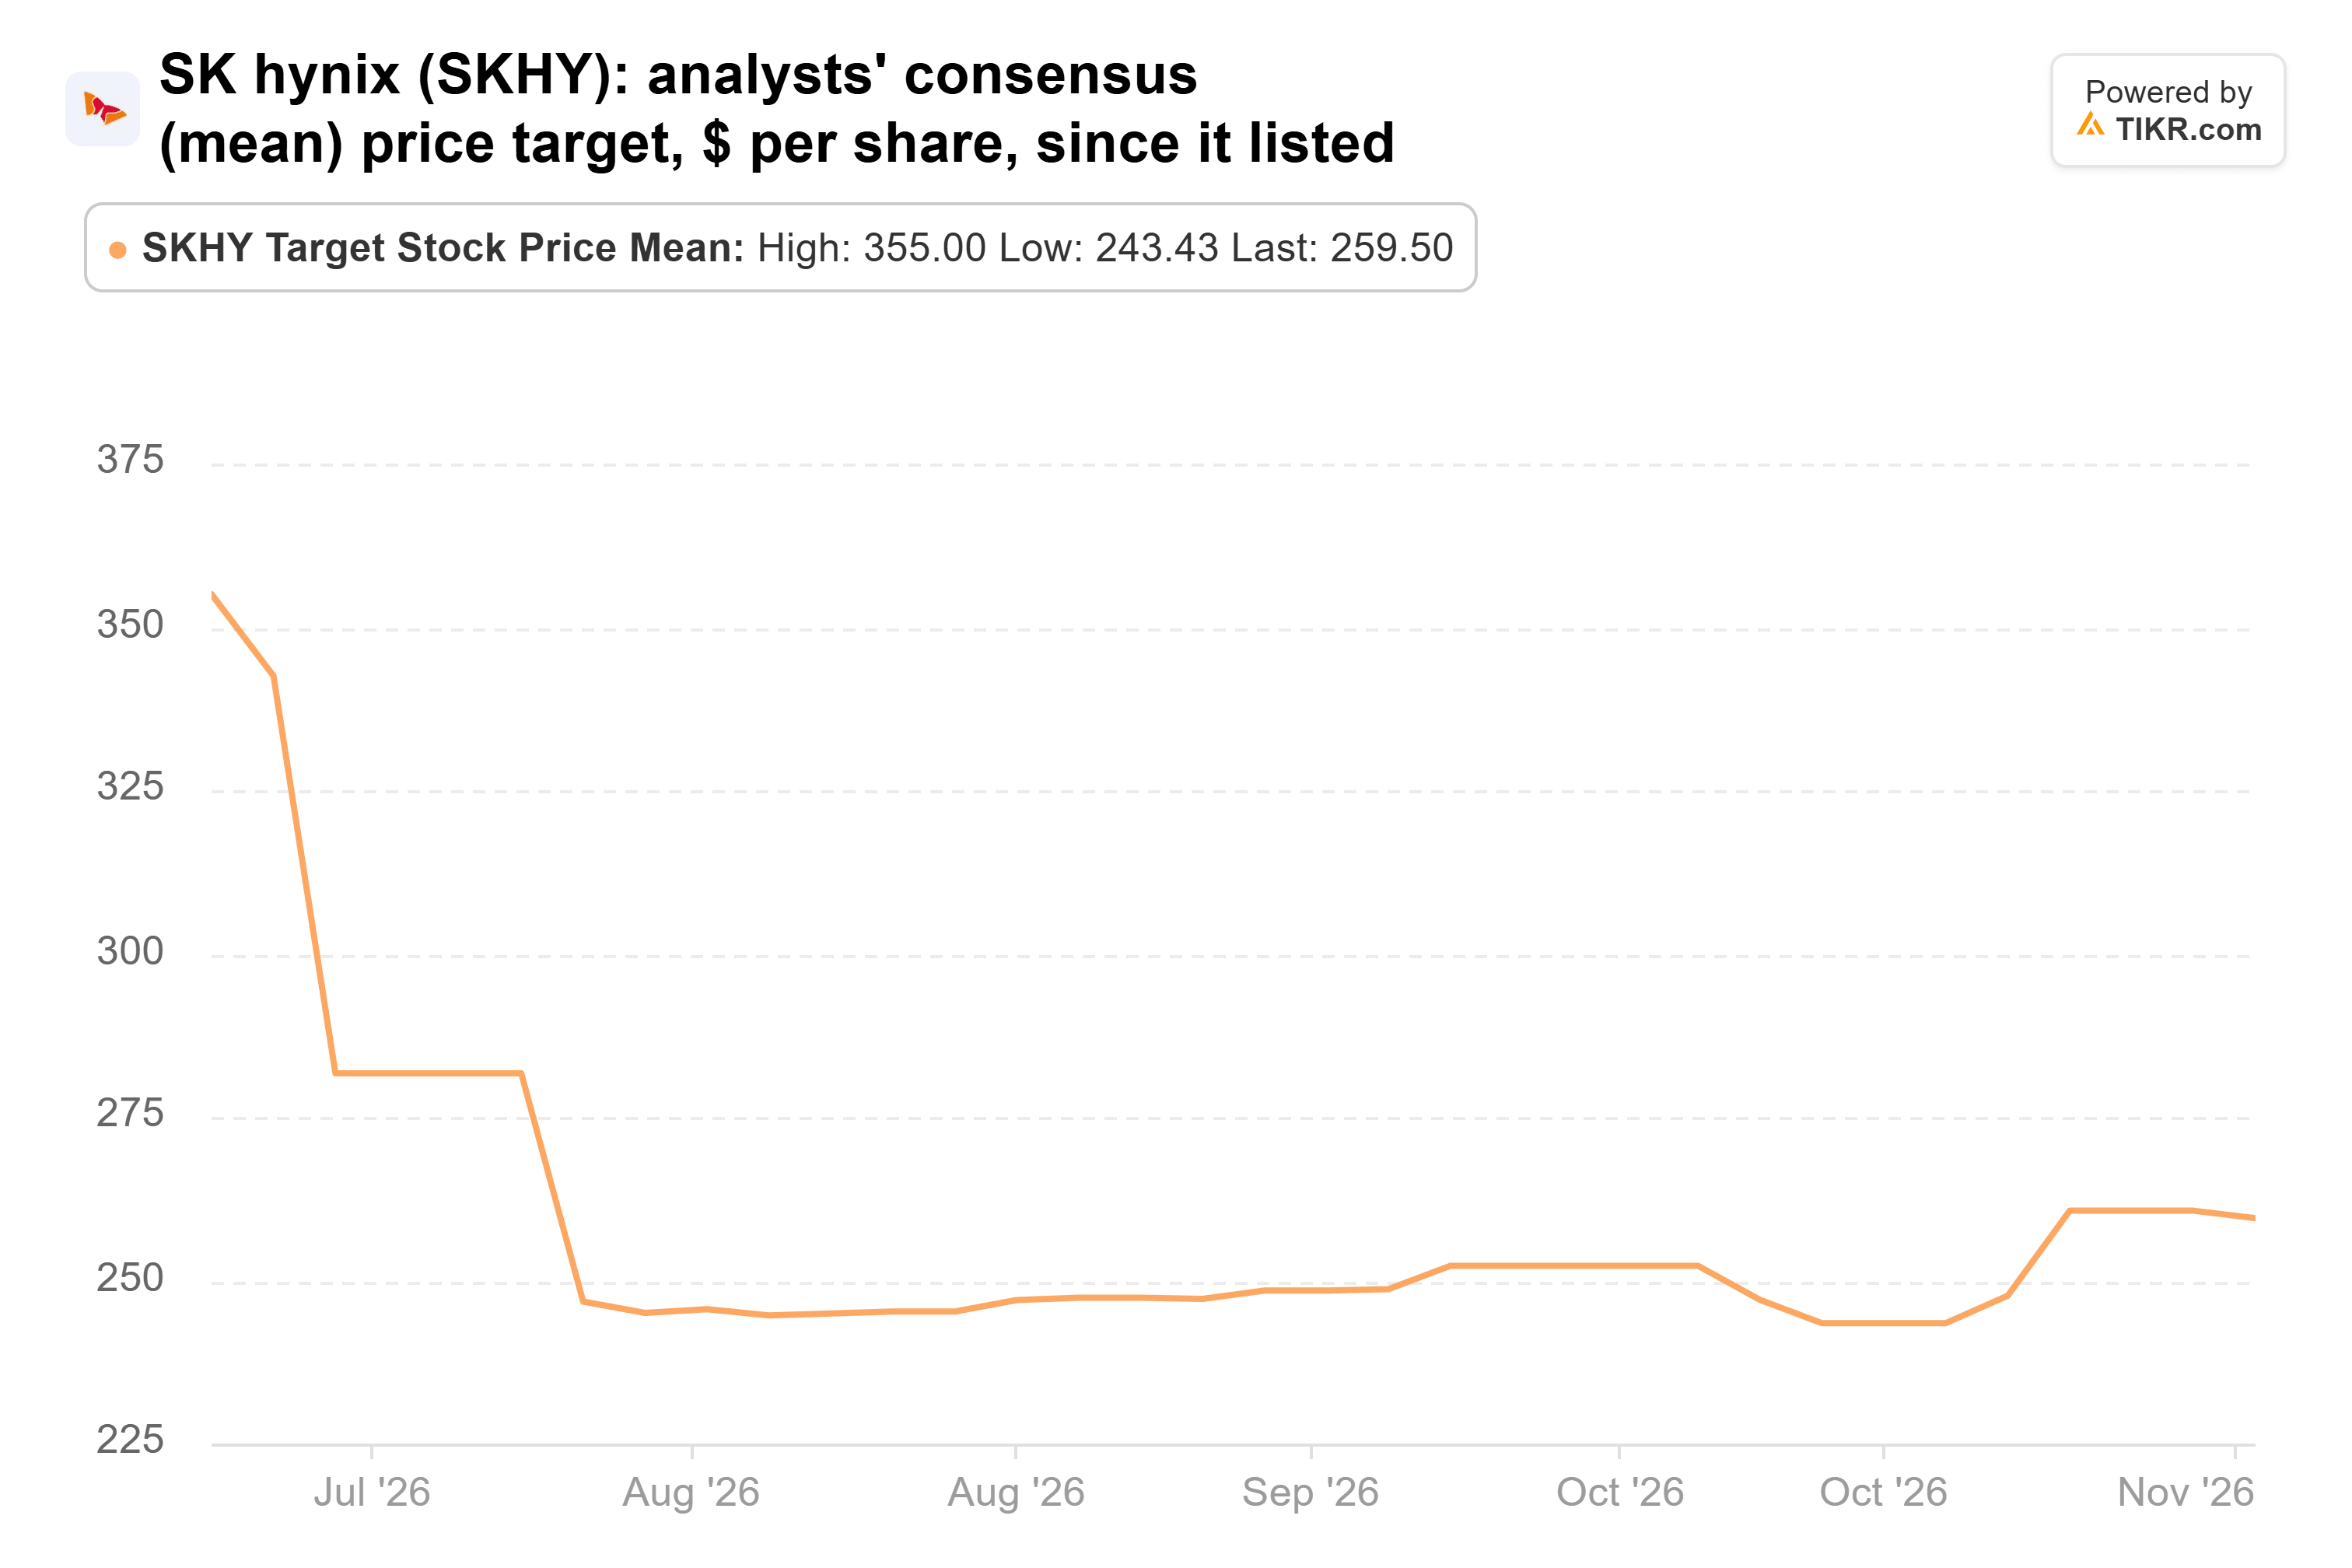
A meta está 27% abaixo de onde começou em julho, e a ação está 40% abaixo de seu máximo de setembro. Isso deixa a meta 118% acima do último fechamento. Suas ações coreanas eram negociadas a 4,4x os lucros futuros no final de setembro, perto do fundo de sua faixa desde 2014, e isso foi antes da última queda.
Lattice está crescendo rapidamente
A Jericho aumentou em 28% sua participação na Lattice e encerrou setembro com 4,18 milhões de ações no valor de $525 milhões, 4,5% de suas ações no 13F e sua sétima maior participação. A receita da Lattice subiu 118% para $291,0 milhões nos três meses até 3 de outubro. Esse número inclui a AMI, a empresa de firmware que a Lattice adquiriu durante o trimestre. Sua própria receita de FPGA ainda cresceu cerca de 90%, para $252 milhões. A administração projetou (guidance) a receita do quarto trimestre em cerca de $335 milhões, aproximadamente 130% acima do ano anterior.
Mesmo assim, a ação caiu 12% desde 30 de setembro. A cerca de 28x os lucros futuros, é a única das três precificada para crescimento. A meta média dos analistas quase dobrou em um ano e ainda está próxima de seu pico de agosto:
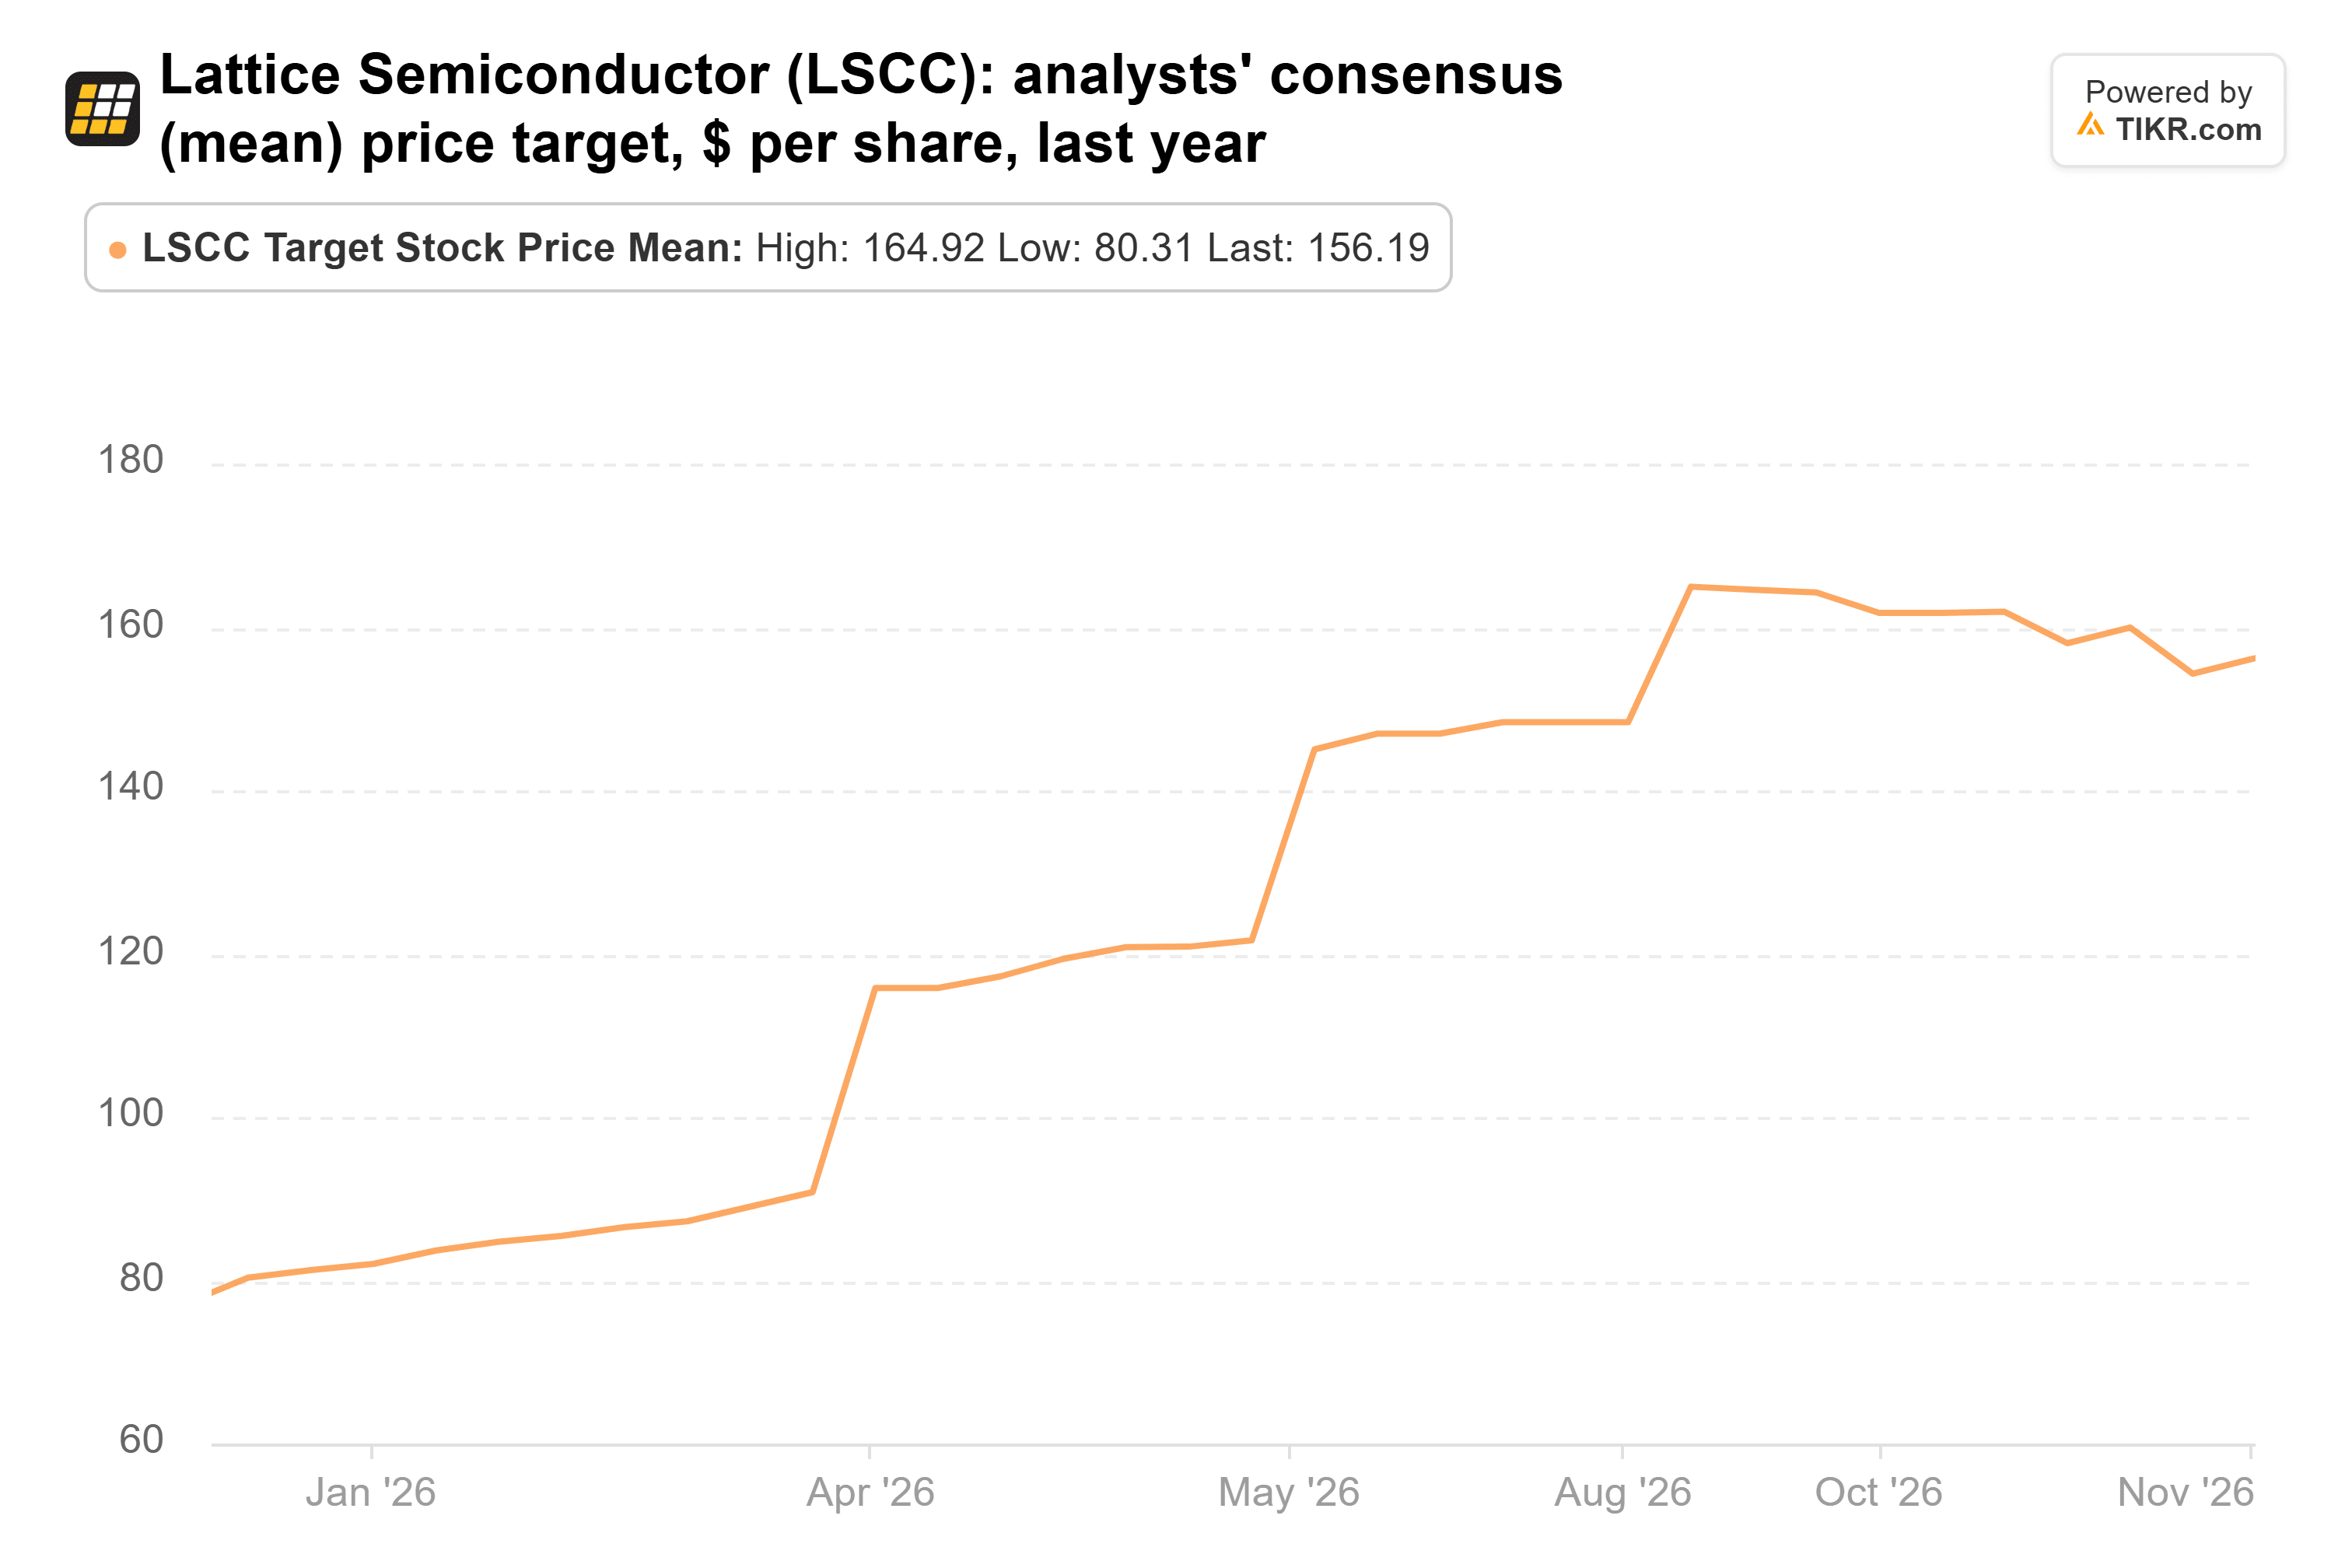
A meta está 41% acima do último fechamento, o menor potencial de alta entre as três.
Sandisk parece barata demais
A Lattice tem a história de crescimento mais clara, e sua ação já precifica isso. Os fabricantes de memória estão precificados como se o boom estivesse terminando, e a Sandisk mais do que todos. Ela negocia a cerca de 3x os lucros futuros e não tem dívida. A administração afirma que os preços mínimos em seus contratos plurianuais ainda geram uma margem bruta de cerca de 80%. A Sandisk gastou $9,5 bilhões recomprando suas próprias ações nos dois trimestres até 2 de outubro. Ela pagou uma média de $1.583 por ação na contagem antiga, aproximadamente o dobro de seu último fechamento antes do desdobramento (split). Concordo com o argumento da Evercore ISI de que os investidores focam muito em quanto tempo os preços da NAND permanecem altos e muito pouco nesses contratos.
No entanto, os contratos não foram testados em uma recessão, já que o mais antigo foi assinado em janeiro de 2026. Três analistas têm estimativas para o ano fiscal de 2030, e eles colocam o LPA (EPS) 49% abaixo do ano fiscal de 2029, então Wall Street já espera que o ciclo vire.
Se eu pudesse comprar apenas uma das três da Jericho, seria a Sandisk. O mercado está precificando um colapso que seus contratos foram escritos para suavizar. O teste vem no final de janeiro, quando a Sandisk reporta seu segundo trimestre fiscal contra uma previsão (guidance) de receita de $12,2 bilhões a $12,6 bilhões. Receita igual ou acima do topo dessa faixa, com receita contratada ainda próxima de $88,9 bilhões, apoiaria o caso. O próximo 13F da Jericho, com vencimento em meados de fevereiro, mostrará se o fundo manteve a posição.
Então, qual é o valor real da ação da Sandisk?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Sandisk poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Sandisk gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



