주요 요점
- 업스타트는 금요일 7.3% 하락해 23달러에 거래되며, 화요일 3분기 실적 발표를 앞두고 52주 최저가 대비 4% 위에 머물렀습니다.
- 3분기 신규 대출 발행액은 42억 달러로 전년 동기 대비 42% 증가했지만, 2분기 대비 2.6% 감소했습니다.
- 조정 EBITDA 2억 9400만 달러 목표를 달성하려면 상반기 1억 1740만 달러 이후, 하반기에 약 1억 7700만 달러가 필요합니다.
- 약 3억 6500만 달러의 컨센서스 대비 매출 실적과, 업스타트가 연간 14억 달러 매출 가이던스를 재확인하는지 주목해야 합니다.
업스타트 홀딩스 (UPST)는 화요일 실적 발표를 앞두고 거래 범위의 바닥권에 근접해 있습니다. 이 주식은 금요일 7.3% 하락해 23달러에 거래되었으며, 이는 52주 최저가인 22달러보다 불과 4% 높은 수준이고 52달러 최고가보다 훨씬 낮습니다.
문제는 규모가 아닙니다. 업스타트는 이미 3분기 신규 대출 발행액이 약 29억 달러였던 전년 동기 대비 증가해 42억 달러에 달했다고 밝혔습니다.
문제는 방향성입니다. 이 수치는 2분기 대비 2.6% 감소했으며, 연간 이익 목표는 이제 하반기에 크게 의존하고 있습니다.
선행 주가수익비율(P/E) 7.6배에서 시장은 상당한 의구심을 가격에 반영하고 있습니다.
규모는 유지, 성장세는 주춤
사전 발표된 3분기 수치는 복합적인 이야기를 전합니다:
- 42억 달러의 신규 대출 발행액은 2분기 42억 3000만 달러에 미치지 못했습니다.
- 9월 발행액은 13억 8000만 달러, 즉 발행일 기준 5310만 달러로 분기 평균보다 약간 높았습니다.
- 업스타트 매크로 지수는 1.49로, 여전히 높은 신용 위험을 시사하는 수치입니다.
2분기는 높은 기준을 세웠습니다. 매출은 42% 증가해 3억 6500만 달러를 기록했고, 순이익은 두 배 이상 증가해 1650만 달러에 달했습니다. 그러나 주당순이익(EPS) 0.16달러는 컨센서스 0.18달러에 미달했으며, 전환율은 21.0%에서 19.2%로 하락했습니다.
지난 2년간 매출 흐름은 다음과 같습니다…

컨센서스는 3분기 매출이 약 3억 6500만 달러로 전분기와 비슷할 것으로 예상하므로, 월스트리트는 이미 정체를 예상하고 있습니다.
하반기가 책임져야 한다
업스타트는 8월에 2026년 조정 EBITDA 2억 9400만 달러 목표를 재확인했습니다. 상반기 EBITDA는 1억 1740만 달러였으므로, 하반기에는 약 1억 7700만 달러가 남아 있습니다.
이를 애널리스트들이 남은 분기마다 예상하는 수치와 비교해 보세요.
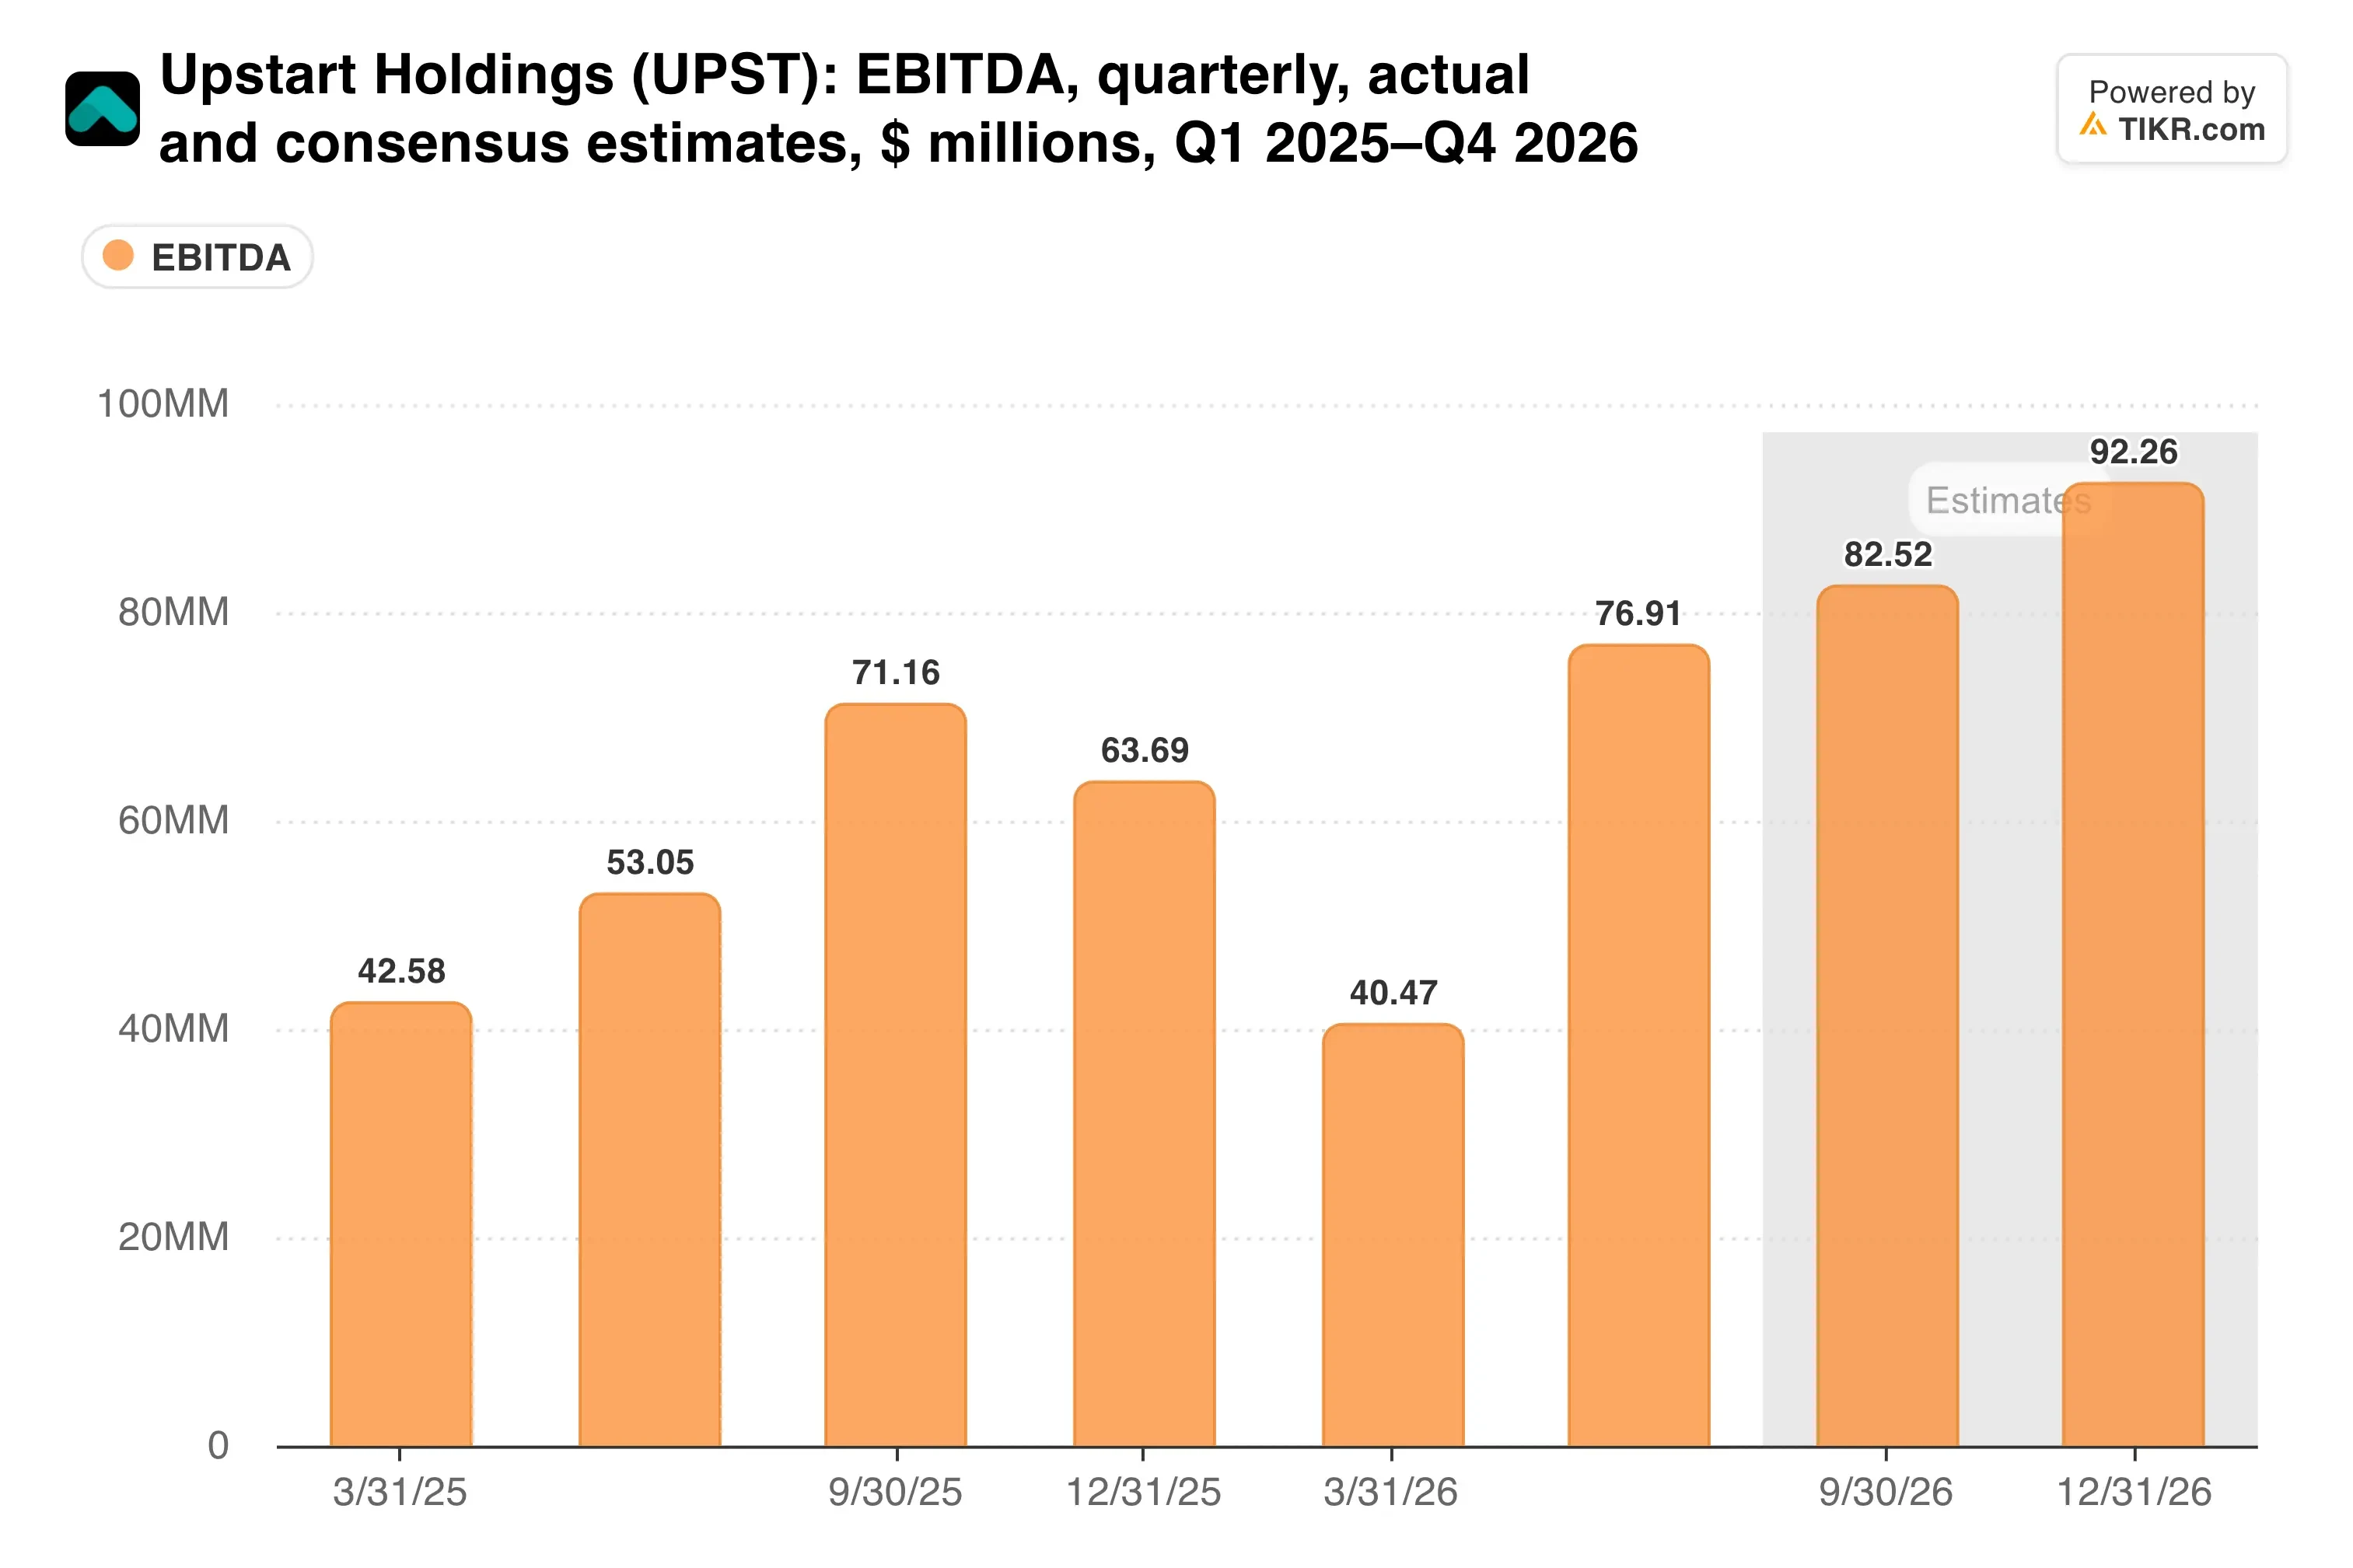
월스트리트의 3분기 8320만 달러와 4분기 9390만 달러 예상치를 합치면 전체 목표치에 도달하므로, 분기 실적이 부진할 여지가 거의 없습니다.
자금 조달은 1년 전보다 안정적으로 보입니다. 업스타트는 10월에 MUFG가 주도하는 대출 기관들과 2억 달러의 리볼빙 신용 한도를 체결했으며, 덴버, 매사추세츠 등지의 신용조합들이 계속해서 상품을 추가하고 있습니다.
규모는 동종 업체와의 격차가 아닙니다. 렌딩클럽은 2026년 전체 신규 대출 발행액을 116억~126억 달러로 예상한 반면, 업스타트는 2분기와 3분기만 해도 약 83억 5000만 달러를 기록했습니다. 그러나 렌딩클럽은 은행 예금으로 자금을 조달하는 반면, 업스타트는 여전히 파트너와 자본 시장에 의존하고 있습니다.
TIKR은 업스타트에 대해 16명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견을 내고 있을까요?
업스타트의 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 분석합니다. 업스타트의 애널리스트 등급 보기
레버리지가 있는 낮은 배수
그렇다면 왜 신규 대출 발행액이 42% 성장하는 대출 기관이 가치주처럼 거래될까요?

답의 일부는 대차대조표에 있습니다. 업스타트는 자체 대출을 보유하고 있기 때문에 약 16억 달러의 순부채, 즉 과거 EBITDA 대비 12.1배를 보유하고 있습니다. 자동차 및 주택 대출도 여전히 마이너스 마진으로 운영되고 있습니다.
내부자들의 행보는 엇갈립니다. 폴 구 최고경영자(CEO)는 9월에 주당 약 26달러에 128만 달러 상당의 주식 5만 주를 매수했습니다. 산자이 다타 사장은 317만 달러에 주식 11만 6000주를 매도했습니다.
월스트리트의 평균 목표주가 38달러는 67%의 상승 여력을 시사합니다.
제 의견: 7.6배는 위험을 과대평가한다고 생각하지만, 위험은 현실적입니다. 약화된 매크로 지수나 자금 조달 차질은 업스타트의 규모에 빠르게 영향을 미치며, EBITDA 목표에는 더 이상의 완충 장치가 없습니다. 구 CEO가 현재 가격대 근처에서 매수한 것이 저에게는 더 유용한 신호이며, 가이던스가 유지된다면 그의 방향을 따를 것입니다.
화요일 실적 발표가 결정할 것입니다. 업스타트는 14억 달러의 매출과 2억 9400만 달러의 조정 EBITDA를 재확인해야 하며, 10월 신규 대출 발행액과 새로운 매크로 지수 수치를 실적과 함께 발표할 것입니다.
그렇다면 업스타트 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 업스타트의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 어떠한 주식의 매수 또는 매도를 권장하는 것도 아님을 유의하시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 제작합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!