핵심 요약
- Stability AI의 전 CEO 에마다 모스타케(Emad Mostaque)는 테슬라가 2년 내에 자동차보다 더 많은 로봇을 판매할 것이며, 1,000만 대의 옵티머스(Optimus) 로봇이 4,000억 달러의 매출을 창출할 것이라고 예측했습니다.
- 선행 주당순이익(P/E) 202배에 거래되는 테슬라의 가치 평가는 옵티머스가 자동차 사업보다 훨씬 더 큰 사업이 되는 경우에만 합리적입니다.
- 모스타케의 계산에 따르면 로봇당 4만 달러이지만, 애널리스트들은 테슬라의 2028 회계연도 총매출이 1,420억 달러에 그칠 것으로 예상하고 있습니다.
- 옵티머스 양산은 2027년에 시작될 예정이며, 테슬라는 이미 로봇에 필요한 충분한 물량을 확보하기 위해 AI5 칩의 메모리를 줄였습니다.
테슬라(TSLA)는 가치 평가 문제를 안고 있습니다:
주가는 선행 주당순이익(P/E) 202배에 거래되고 있으며, 자동차 판매만으로는 이 수준을 정당화할 수 없습니다.
Stability AI의 전 CEO 에마다 모스타케는 무엇이 그럴 수 있을지 알고 있다고 생각합니다. 피터 디아만디스(Peter Diamandis)와 함께하는 이번 주 Moonshots 팟캐스트 에피소드에서 그는 네 문장으로 강세론을 제시했습니다:
"테슬라는 연간 160만 대의 자동차를 판매합니다. 2년 내에 더 많은 로봇을 판매하게 될 것입니다. 연간 1,000억 달러를 벌어들입니다. 1,000만 대라면 4,000억 달러의 매출입니다."
그리고 덧붙여 말했습니다: "그것은 가능성이 높습니다."
패널리스트이자 OpenExO의 창립자인 살림 이스마일(Salim Ismail)은 머스크 자신이 회사의 미래를 이에 걸고 있다고 덧붙였습니다: "일론은 테슬라 미래 매출의 80%가 옵티머스 로봇에서 나올 것으로 기대한다고 말했습니다."
왜 로봇이어야 하는가
모스타케는 주식이 현재 직면한 질문에 답하고 있습니다. 테슬라의 가장 잘 알려진 강세론자 중 한 명인 퓨처 펀드(Future Fund)의 게리 블랙(Gary Black)은 최근 배송 실적을 상회했음에도 주식을 "어떤 기준으로 보나 비싸다"고 평가했으며, TIKR이 여기서 다룬 바 있습니다.
TIKR의 수치도 동의합니다. 선행 12개월 주당순이익(P/E) 202배로 거래되는 테슬라는 5년 평균 107배의 거의 두 배 수준입니다...
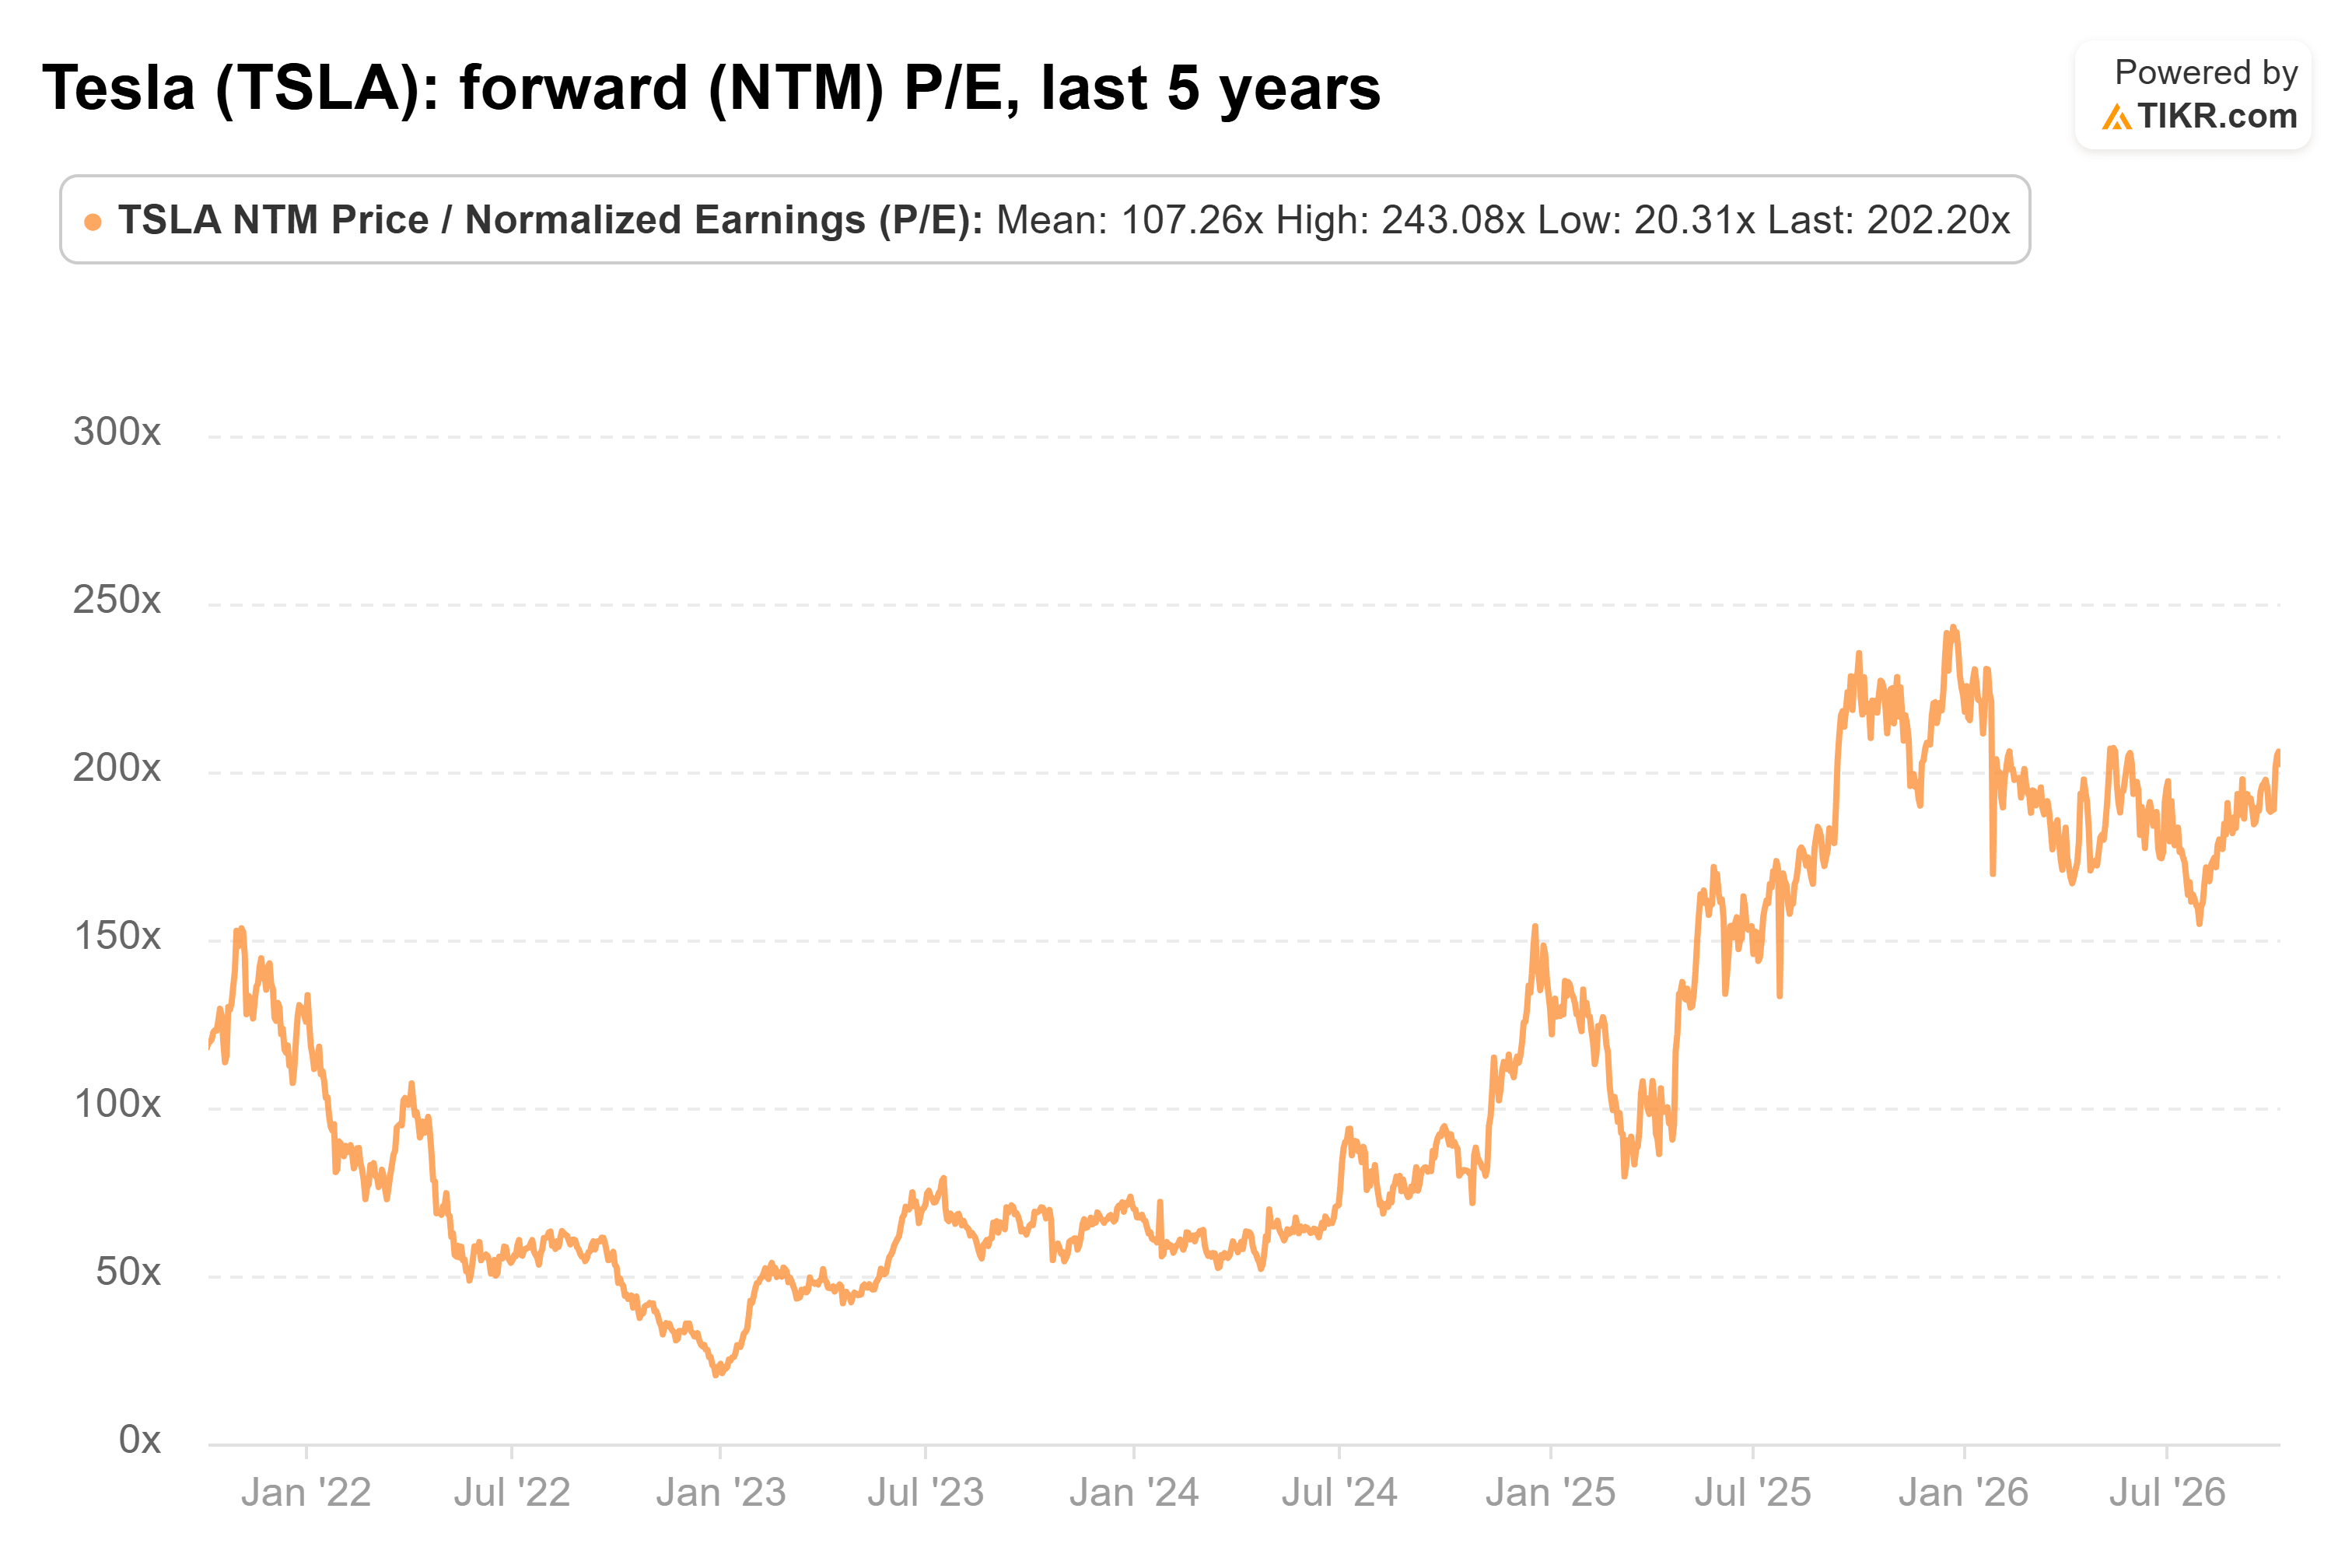
(지난 12월에는 243배로 정점을 찍으며 더 높았습니다.)
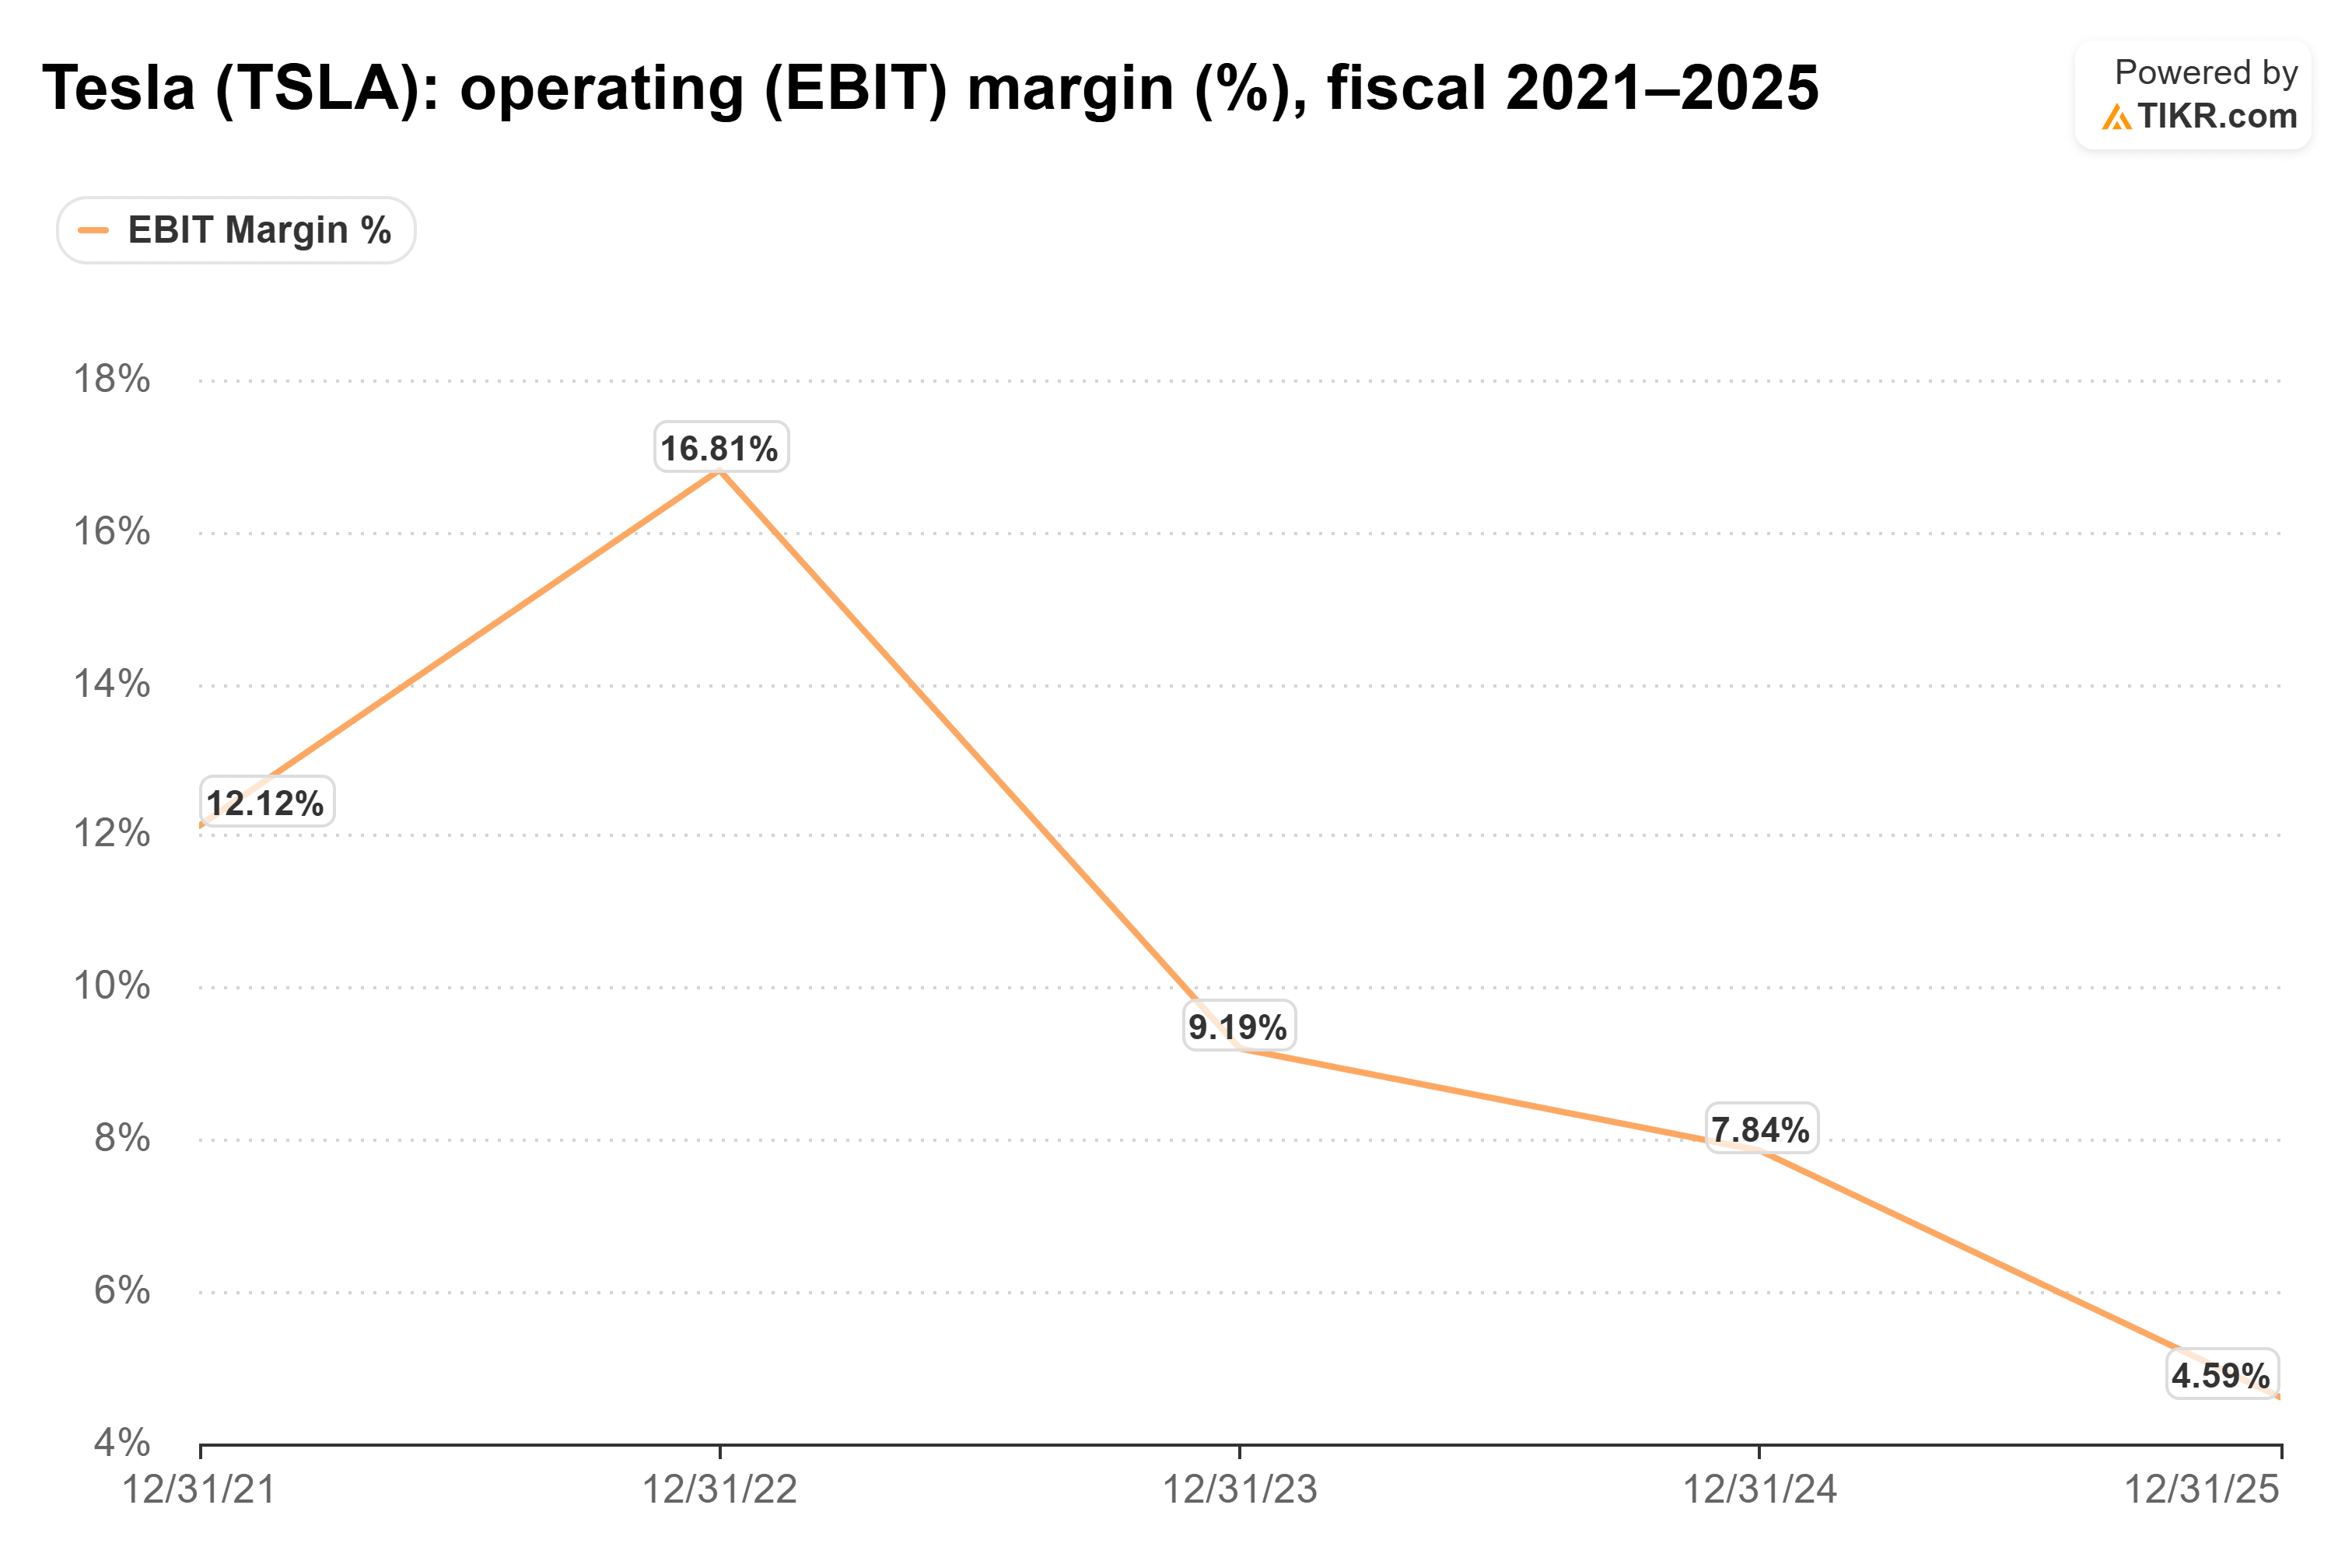
자동차 사업도 이 배수를 따라잡을 만큼 성장하지 않고 있습니다. 테슬라의 영업이익률은 2022 회계연도 이후 매년 하락했으며, 당해 16.8%에서 2025 회계연도 4.6%로 떨어졌습니다:
동일한 데이터를 직접 보고 싶으신가요? TIKR에서 테슬라의 이익률 기록과 애널리스트 목표치 표를 무료로 확인하세요→
따라서 이 배수가 합리적이려면 다른 무언가가 이익을 떠받쳐야 합니다. 강세론자들에게 그 무언가는 바로 옵티머스입니다.
모스타케의 계산을 확인해보자
4,000억 달러를 1,000만 대의 로봇으로 나누면 로봇당 4만 달러가 나오며, 이는 그의 계산이 가정하는 가격입니다.
1,000만 대라는 수치는 테슬라 자체의 계획에 근거합니다. 조르디 헤이스(Jordi Hays)가 TBPN에서 언급한 바와 같이, 기가 텍사스(Giga Texas)의 새로운 옵티머스 공장은 "연간 1,000만 대의 옵티머스 목표 생산 능력"을 갖추게 되며, 초기 양산은 2027년에 시작될 예정입니다.
규모를 비교하자면, 4,000억 달러는 현재 테슬라 전체 매출의 약 4배에 해당하며, 애널리스트들은 이에 근접한 어떤 것도 예상하지 않고 있습니다...

합의 추정치는 2028 회계연도에 1,420억 달러를 예상하며, 이는 2025 회계연도 948억 달러보다 약 50% 높은 수준입니다.
이제 2년 내 예측을 검증해 보겠습니다. 만약 테슬라가 2028년까지 자동차 160만 대보다 더 많은 로봇을 판매하고, 로봇당 4만 달러라면 로봇 매출은 640억 달러입니다. 월가의 2028년 추정치는 2025 회계연도 매출에 로봇과 자동차를 합쳐 고작 470억 달러만 추가합니다.
따라서 애널리스트들이 옵티머스의 생산 확대를 매우 회의적으로 보고 있거나, 모스타케의 시계가 너무 빠르게 돌아가고 있는 것입니다. 저는 후자를 믿습니다.
문제는 여기에 있다: 메모리
옵티머스는 아직 양산 매출이 없습니다. 테슬라가 수백만 대의 로봇을 판매하려면 먼저 이를 구동하는 수백만 개의 칩이 필요합니다.
머스크는 X에서 테슬라의 차세대 AI 칩 메모리에 대해 이 작업이 얼마나 어려울지에 대한 힌트를 주었습니다:
"이것이 옵티머스 생산에 필요한 충분한 물량을 확보할 수 있는 유일한 방법이었고 비용을 크게 줄여줍니다."
그는 이후 AI5를 96GB로 다시 올렸으며, 이 감축이 "옵티머스 성능에 미미한 영향만 있을 것"이라고 예상합니다.
테슬라가 이렇게 초기 단계부터 규모에 맞게 설계하고 있다는 것은 고무적입니다. 그럼에도 첫 양산 로봇이 출하되기도 전에 메모리 물량을 중심으로 칩을 재설계한다는 것은 공급이 1,000만 대 훨씬 이전에 생산량을 제한할 수 있음을 시사합니다.
그렇다면 2028년까지 로봇이 자동차보다 더 많이 팔릴까?
저는 그렇게 생각하지 않습니다. 비록 모스타케가 옵티머스가 테슬라의 가치 평가를 정당화해야 할 사업이라는 점과 연간 1,000만 대의 로봇을 위해 지어진 공장이 테슬라가 이를 진지하게 받아들이고 있음을 보여준다는 점은 옳지만요. 2027년 첫 양산에서 2년 내에 연간 160만 대 이상의 로봇으로 확대하는 것은 제조업 역사상 가장 빠른 확대 중 하나가 될 것이며, 메모리는 이미 제약 요인입니다.
선행 주당순이익(P/E) 202배에서 오늘의 구매자들은 그 확대가 일어나기 전에 이미 그 상당 부분에 대한 대가를 지불하고 있습니다.
물론, 기가 텍사스에서의 초기 양산은 2027년에 계획되어 있으며, 첫해에 실제로 생산되는 로봇 수가 어떤 예측보다 훨씬 더 많은 것을 알려줄 것입니다.
그렇다면 테슬라 주식의 실제 가치는 얼마일까?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 테슬라가 얼마의 가치가 있을 수 있는지 확인하세요. 월가 합의 추정치부터 시작하거나, 사업에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔라는 권유도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!