인튜이티브 서지컬(ISRG) 주가는 화요일 시간외 거래에서 약 7% 하락(약 $406 수준)했는데, 이는 회사의 3분기 실적 발표에서 미국 내 다빈치 수술 건수가 겨우 10% 증가한 데 따른 것이었습니다. 매출과 이익은 예상을 상회했음에도 불구하고 말이죠.
이 하락으로 시가총액이 약 110억 달러가 증발했는데, 이는 해당 분기 4억 5천만 달러의 법적 비용 부담의 약 25배에 달하는 규모입니다. 2027년에 더 중요한 숫자인, 수술당 기구 매출을 3%에서 5%까지 낮출 계획이라는 점은 거의 주목을 받지 못했습니다.
인튜이티브 서지컬, 10월 20일 발표 내용
- 매출은 22% 증가한 30억 5천만 달러를 기록했으며, 조정 주당순이익(EPS) $3.00은 $2.64의 예상을 상회했습니다.
- 미국 내 다빈치 수술 건수는 10% 증가했으며, 미국 외 지역에서는 20% 증가했습니다(CFO는 전년 동기 대비 어려운 16% 증가라는 비교 기준을 언급했습니다).
- 2026년 수술 건수 가이던스(전망)는 13.5%~15.5%에서 14%~15%로 범위가 축소되었으나, 중간값은 유지되었습니다.
- 4억 5천만 달러의 반독점 합의금 비용 부담(법원 승인 대기 중).
인튜이티브의 가격 인하가 미치는 영향
기구 및 소모품은 반복적인 수익을 창출하는 엔진이며, 해당 부문 매출은 2년간 43% 증가하여 3분기에 18억 달러를 기록했습니다.
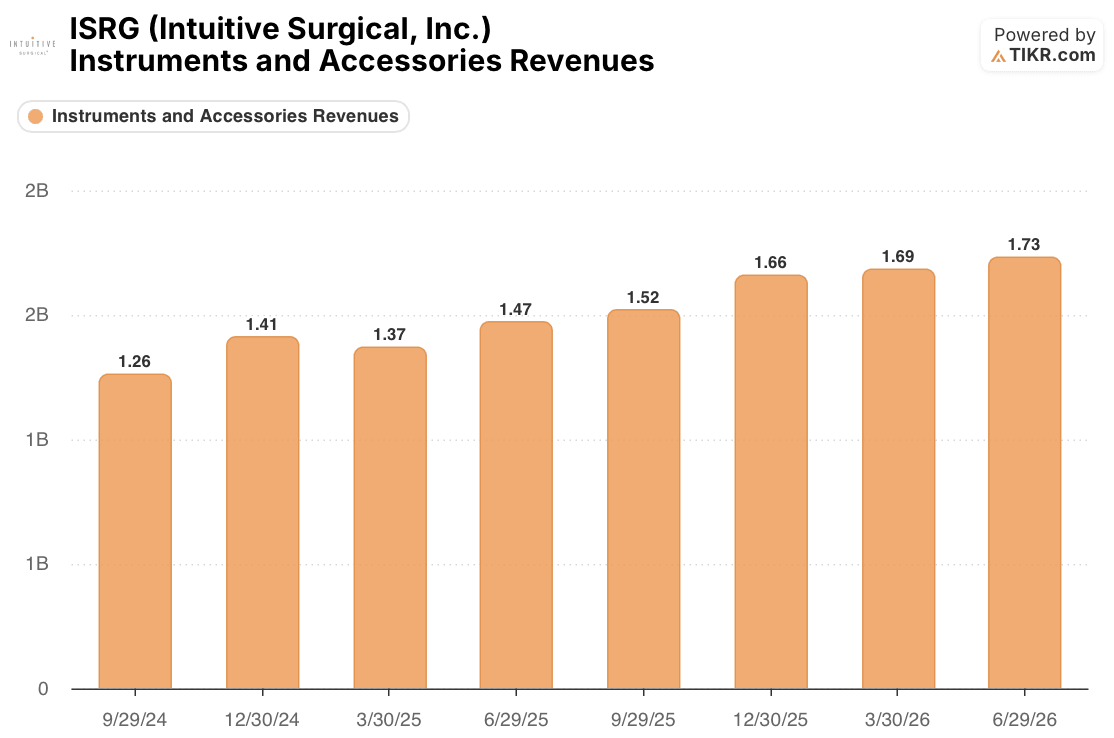
인튜이티브의 장기 사용 프로그램, 볼륨 기반 가격 책정 및 중국 내 가격 인하는 2027년 말까지 다빈치 기구의 수술당 매출을 3%에서 5% 낮출 것으로 예상됩니다(구성 비율은 동일하게 유지된다고 가정). 지난 4분기 누적 68억 8천만 달러 기준으로 연간 약 2억 600만 달러에서 3억 4,400만 달러에 해당합니다(Ion 포함, 경영진이 제외한 힘 피드백 이득은 반대 방향으로 작용).
애널리스트들의 ISRG 주가 전망
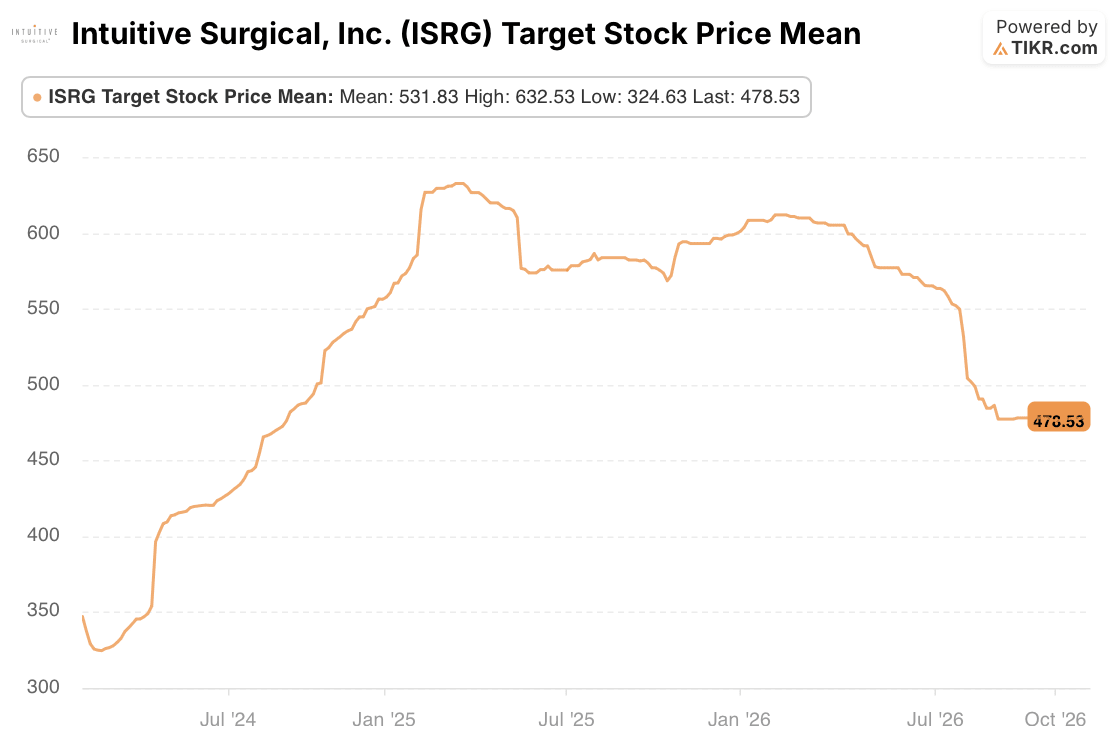
월가의 평균 목표가는 $478.53으로, 화요일 종가 $438.27보다 약 9%, 시간외 가격보다 약 18% 높은 수준입니다. 이 평균 목표가는 3월 말 $605.08에서 21% 하락한 반면, 주가는 같은 기간 $460.99에서 5%만 하락하여 애널리스트들은 이번 실적 발표 훨씬 전부터 이미 인튜이티브에 대한 평가를 낮춰왔음을 보여줍니다.
약 $406 수준에서 주가는 9월 30일 종가($406.63)로 돌아와, 9월 8일 거래되던 $367보다 약 19% 상승했던 런(run)을 모두 되돌렸습니다. 여전히 수술 건수가 14% 증가하는 사업을 고려할 때, 이는 미국 내 1분기 실적에 대한 과잉 반응으로 보입니다. 진짜 시험은 내년 1월, 인튜이티브가 2027년 지출 전망을 제시할 때 찾아올 것입니다.
TIKR는 인튜이티브 서지컬에 대해 34명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견일까요?
인튜이티브 서지컬에 대한 매수, 보유, 매도 등급의 전체 분석과 월가의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용하여 이와 같은 주식을 분석하고 있습니다.
그렇다면 인튜이티브 서지컬 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 되지 않아 모든 주식의 미래 가치를 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 ISRG 주식이 얼마나 가치가 있을지 확인할 수 있습니다. 월가 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 관점을 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 사거나 팔 것을 권장하는 것도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 제작합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!