일루미나 주식의 핵심 통계
- 현재 가격: $273.90
- 목표 가격 (중간값): ~$412
- 월가 평균 목표가: ~$203
- 잠재적 총 수익률: ~50%
- 연평균 내부수익률(IRR): ~10% / 년
지금 공개: TIKR의 새로운 가치 평가 모델을 사용하여 당신이 좋아하는 주식의 상승 가능성이 얼마나 되는지 알아보세요 (무료입니다) >>>
무슨 일이 있었나?
일루미나 (ILMN)는 9월 24일 $273.90에 거래를 마쳤는데, 이는 단일 세션에서 7.25% 상승한 것이며 52주 최고 종가로, 52주 최저점인 $88의 약 3배 수준입니다. 이 움직임은 일루미나가 9월 21일 개장 전에 효력이 발생하는 S&P 500 지수에 편입된 지 세 세션 만에 나온 것입니다. 패시브 펀드에 의한 일회성 강제 매수 물량 대부분은 9월 18일 리밸런싱 마감 시점에 소화되었으므로, 9월 24일 급등은 새로운 기계적 수요보다는 상향된 실적 전망에 대한 모멘텀과 잔여 열의로 읽혀집니다. 어느 쪽이든, 자금 흐름이 급등을 설명합니다. 그러나 월가 애널리스트들이 평균적으로 $203으로 평가하는 기업에 누군가가 $273.90를 지불해야 하는 이유는 설명하지 않습니다.
이 주식은 현재 그 평균 목표가보다 약 35% 높게 거래되고 있습니다. 지수 편입과 4분기 연속 실적 서프라이즈로 인한 쉬운 수익은 이미 지나갔으므로, 여기서부터 가격을 정당화해야 하는 것은 추가적인 가치 재평가가 아니라 일루미나의 마진 내구성입니다. 2분기 실적 발표는 그 엔진이 버틸 수 있는지에 대한 가장 명확한 단서를 투자자들에게 제공했습니다.
마진은 그것을 무너뜨렸어야 할 비용 충격 속에서도 버텼다
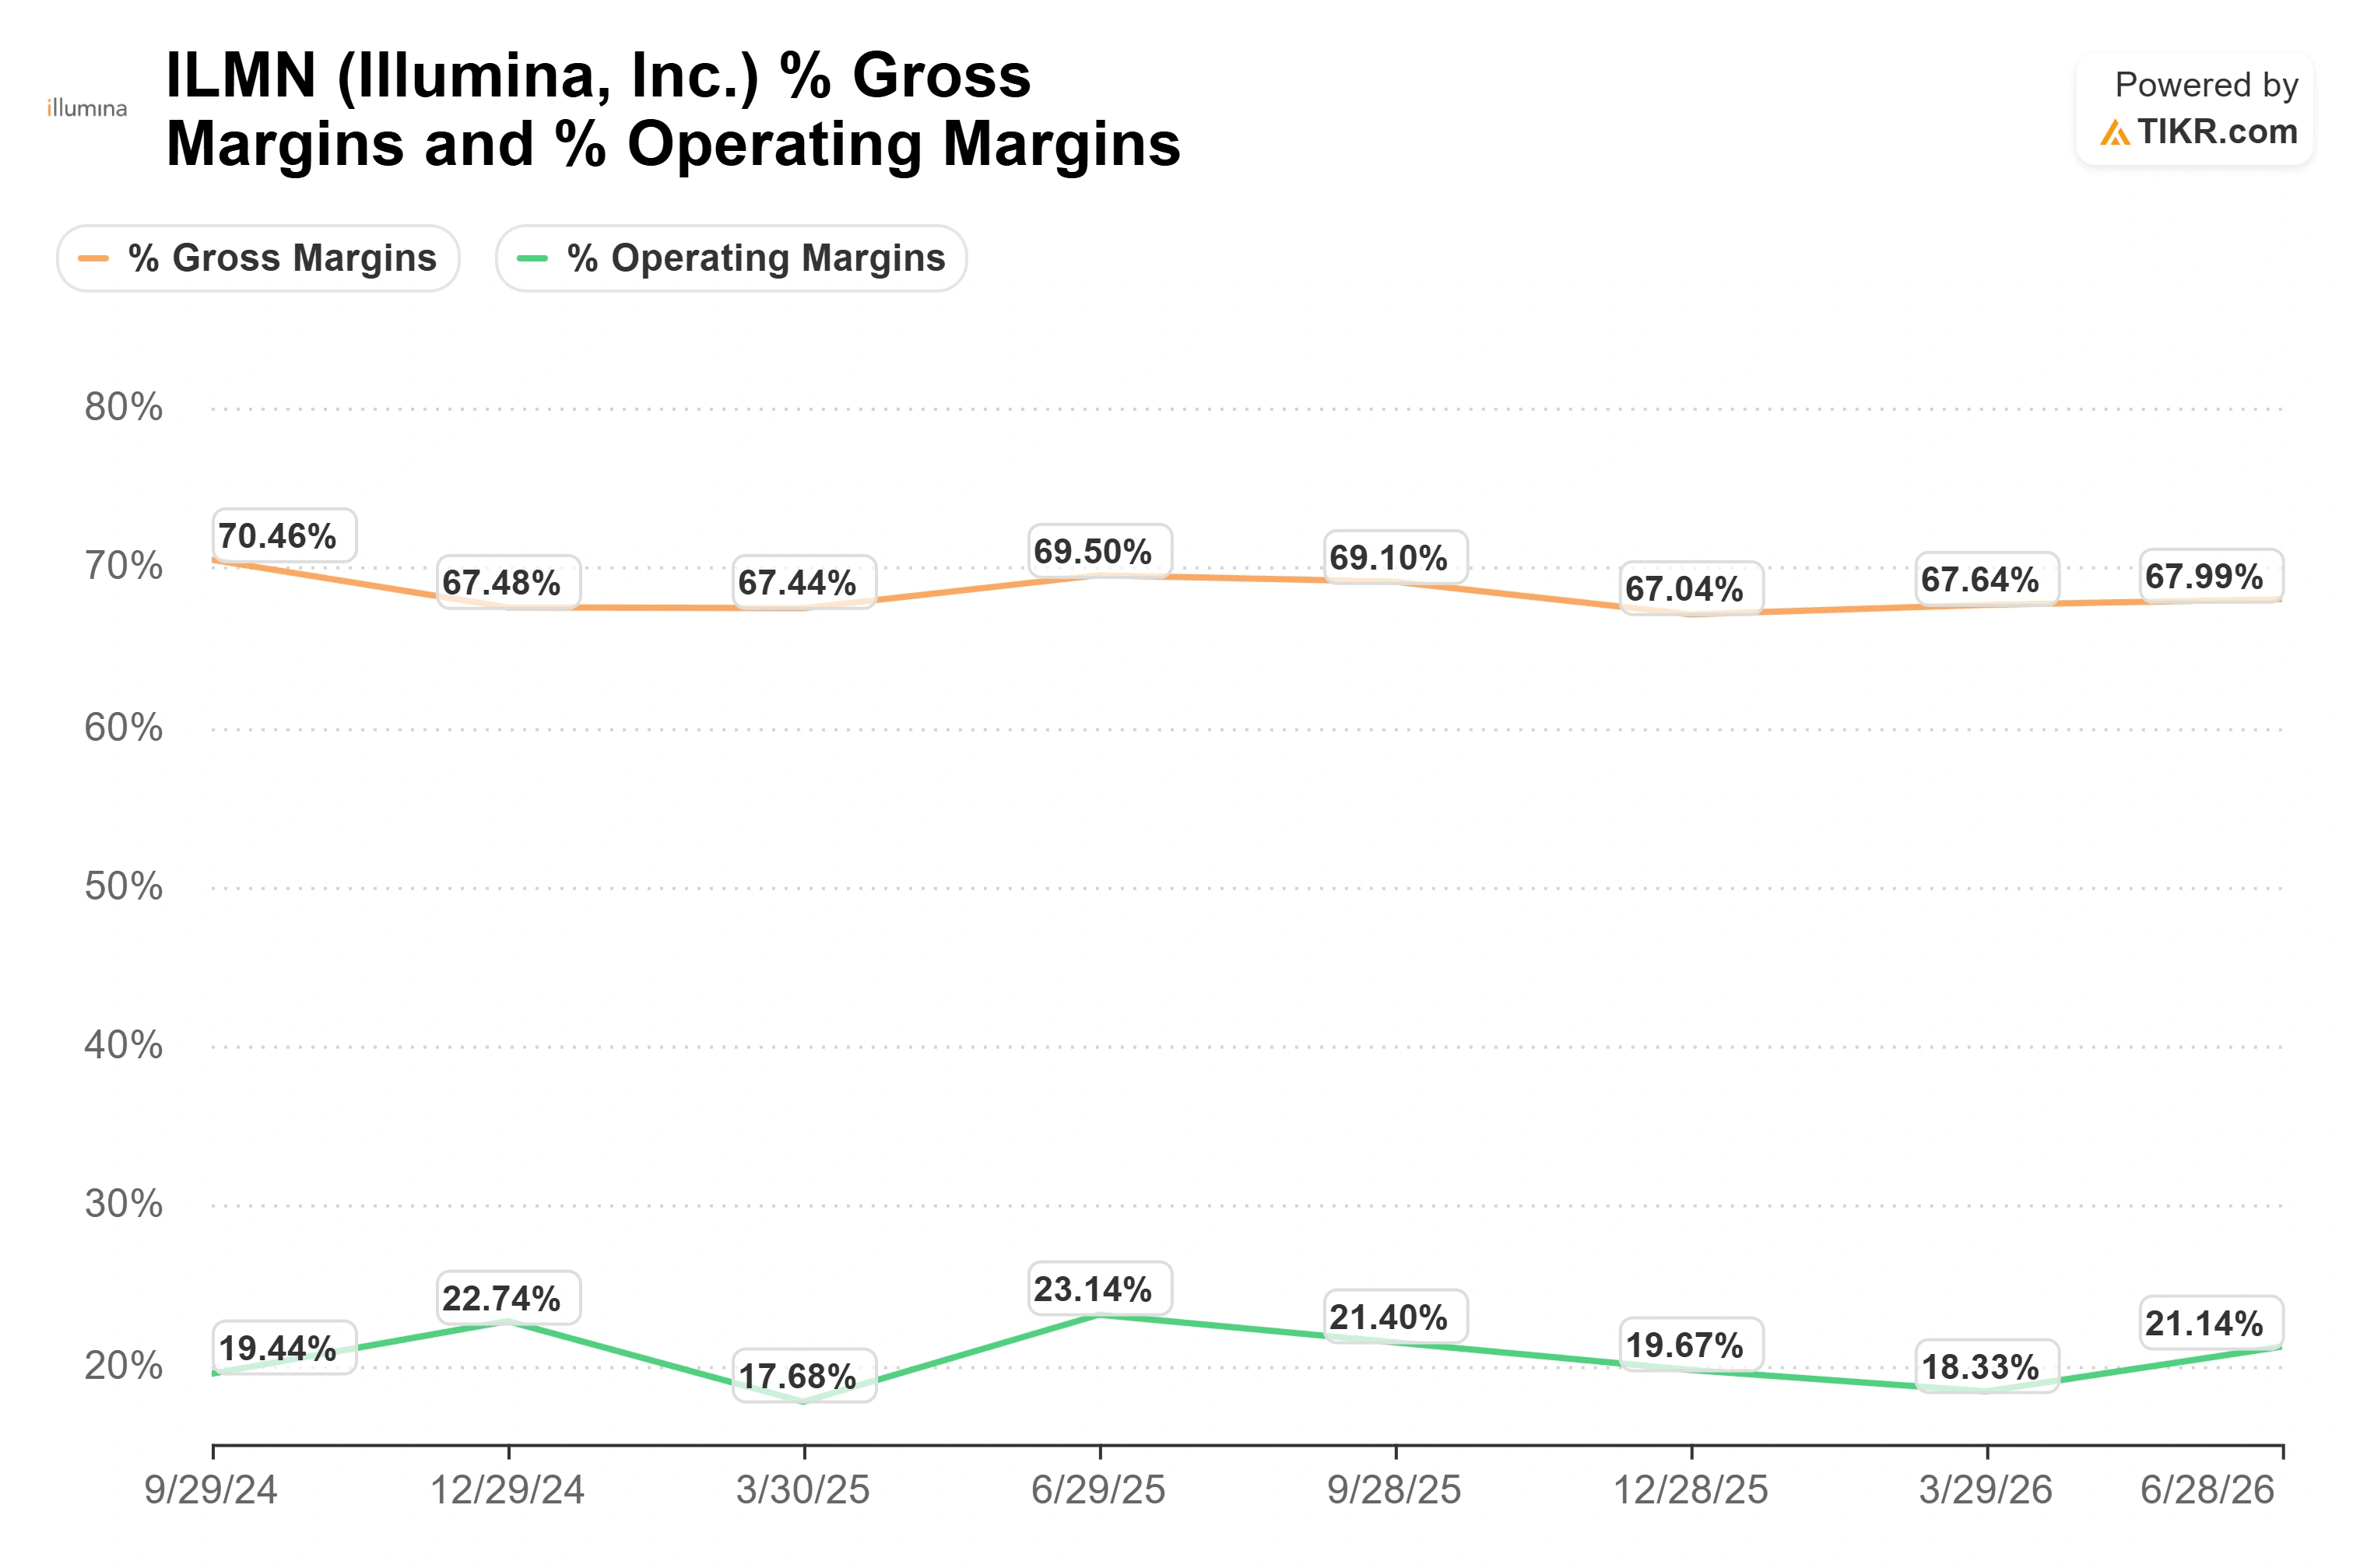
2분기에 가장 중요한 숫자는 비-GAAP 영업이익률이 22.5%에 도달한 반면, 일루미나가 실제 원가 충격을 흡수했다는 점이었습니다. AI 데이터센터가 세계 메모리 공급을 소비하면서 DRAM 가격은 2024년 초부터 2026년 말까지 400% 이상 상승했습니다(J.P. Morgan Global Research에 따름). 시퀀서는 그 메모리를 사용합니다. 일루미나는 이번 분기에 그것과 더 높은 운송비를 지불했음에도 자사의 마진 전망치를 상회했습니다.
CFO 앙쿠르 딩그라는 연간화된 추세(run-rate)에 대해 정확히 언급했습니다. 그는 EPS에 중립적인 약 60bp(베이시스 포인트)의 지연보상 효과를 지적한 후, "그것을 제외하면, 우리는 2분기 기준 약 23%의 영업이익률입니다."라고 덧붙였습니다. 이것이 실제 영업 기반을 보여주므로 주목해야 할 수치입니다. 매출총이익률은 68.2%로, 분기 내 마진이 낮은 기기 비중이 높았음에도 계획을 상회했습니다.
일루미나는 또한 메모리가 부족해질수록 더 가치가 높아지는 구조적 비용 우위를 가지고 있습니다. 그 시퀀서는 AI 수요에 부담을 받고 있는 GPU 아키텍처로 구동되지 않습니다. 딩그라가 표현한 대로, 이 기기들은 "GPU 아키텍처보다 훨씬 저렴하고 비용 효율적인 다른 아키텍처를 사용합니다." 메모리와 컴퓨팅 비용이 핵심 이슈인 시장에서, 그 최악의 상황으로부터 격리된 플랫폼은 진정한 장점이며, 현재 가격은 이를 거의 반영하지 않고 있습니다.
일루미나 주식의 과거 실적 및 향후 추정치 확인하기 (무료!) >>>
경영진은 마진을 더 높게 전망하고 있다
일루미나는 3분기 영업이익률을 약 24%로 전망했는데, 이는 2분기 기반보다 약 150bp 높은 수치로, 더 풍부한 소모품 구성과 하반기 두 번째 비용 절감 조치에 의해 주도됩니다. 연간 영업이익률 전망은 23.4%에서 23.6%로 유지했으며, 연간 조정 EPS는 중간값 기준 11% 상승한 $5.30에서 $5.40으로 상향 조정했습니다.
시퀀싱 소모품(기기가 작동할 때마다 사용되는 반복 키트)은 기기보다 더 높은 마진을 가지며, 이제는 몇 분기 동안 높은 NovaSeq X 설치량 이후 훨씬 더 큰 설치 기반에서 성장하고 있습니다. 소모품 매출의 약 65%를 차지하는 임상 시장은 중국을 제외하고 15% 성장했으며, 미국 및 캐나다 지역은 20% 이상 성장했습니다. 기기는 의도적으로 높고 마진이 낮은 속도로 설치되어 역량을 구축했습니다. 소모품이 마진 수익이 나오는 부분이며, 경영진은 그 이익 대부분이 2027년에 실현될 것으로 예상합니다. 자본 반환은 자신감을 뒷받침합니다: 일루미나는 분기 동안 약 $1억 2,200만 달러 상당의 주식을 환매했으며 여전히 승인 하에 약 $18억 달러가 남아 있으며, 순부채는 EBITDA의 약 1.1배 수준입니다.
동종 업계와 비교할 때, 프리미엄은 뚜렷합니다. 일루미나는 NTM(차기 12개월) EV/EBITDA 기준 30배로 거래되는 반면, 더 크고 더 다각화된 Thermo Fisher는 22배, Agilent는 21배입니다. 일루미나의 선행 EBITDA 마진은 둘 중 어느 것보다도 더 빠르게 확장되고 있어 일정한 프리미엄을 정당화합니다. 그 배수에서 Thermo Fisher보다 35%나 더 비싸게 지불하는 것이 정당한지는 더 어려운 질문이며, 현재 가격이 묻고 있는 바로 그 질문입니다.

TIKR에서 일루미나가 동종 업계 대비 어떻게 성과를 내는지 확인하세요 (무료!) >>>
TIKR 고급 모델 분석
- 현재 가격: $273.90
- 목표 가격 (중간값): 2030년까지 ~$412
- 잠재적 총 수익률: ~50%
- 연평균 내부수익률(IRR): ~10% / 년

일루미나 주식에 대한 애널리스트들의 성장 전망 및 목표가 확인하기 (무료!) >>>
현재 $273.90 진입가를 기준으로 실행한 TIKR의 중간 시나리오 모델은 일루미나를 2030년까지 약 $412로 평가합니다. 이는 월가 평균 목표가인 $203보다 더 건설적인 해석이며, 그 차이가 바로 이 주식이 논의할 가치가 있는 전체 이유입니다.
매출 성장 동인: 확장된 NovaSeq X 설치 기반을 통해 이끌리는 중간 십대(10%대 중후반)의 임상 소모품 성장, 더불어 2027년까지 멀티오믹스 포트폴리오(StrataMap Spatial 및 SomaLogic 프로테오믹스)로부터의 1~2% 추가 성장
마진 동인: 소모품 구성 변화로 순이익률이 22%~23% 수준으로 상승
주요 리스크: 연구 및 학계 최종 시장은 여전히 하락 중이며, 미국 자금 조달이 분기 말 개선되었음에도 경영진은 회복을 선언하지 않음
상승 요인: 임상 전환이 복리 효과를 내고, 전망대로 마진이 확대되며, 수익이 배수에 맞춰 성장
하락 요인: 월가 평균보다 훨씬 높게 거래되고 있어, 소모품 이행, 메모리 비용 또는 중국에서의 어떠한 실수도 완충 여지를 거의 남기지 않음
결론
다음 진정한 시험은 10월 말에 나올 3분기 실적이며, 주시해야 할 숫자는 영업이익률입니다. 경영진은 약 24%로 전망했습니다. 이를 달성한다면 구성 변화와 비용 조치가 효과를 보고 있으며 2분기의 22.5%는 정점이 아니라 바닥이었음을 확인시켜 줍니다. 23% 미만의 수치는 메모리와 운송비가 경영진이 암시한 것보다 더 강하게 영향을 미치고 있음을 의미하며, 선행 EBITDA 30배에서 이는 마진 부진을 흡수할 수 있도록 가격이 책정된 주식이 아닙니다. 모멘텀이 일루미나를 52주 최고점으로 이끌었습니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 TIKR로 스마트 머니를 따라가세요.
일루미나에 투자해야 할까요?
진정으로 알 수 있는 유일한 방법은 숫자를 직접 살펴보는 것입니다. TIKR은 전문 애널리스트들이 바로 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근을 제공합니다.
일루미나를 불러오면 수년간의 과거 재무제표, 월가 애널리스트들이 향후 분기에 기대하는 매출과 수익, 시간에 따른 가치 평가 배수의 움직임, 그리고 목표가가 상향 또는 하향 추세인지 여부를 볼 수 있습니다.
관심 있는 모든 다른 주식과 함께 일루미나를 추적할 수 있는 무료 관심종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공됩니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 더 많은 돌을 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 어떤 주식의 매수/매도 권고를 목적으로 하지 않습니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!