eBay(EBAY) 주가는 10월 12일 월요일, 모건 스탠리의 애널리스트 네이선 페더가 이 온라인 마켓플레이스를 자신의 최고 인터넷 픽으로 지목한 후 최대 약 5.8% 상승했습니다. 그는 오버웨이트(Overweight) 등급을 유지하고 목표 주가를 $127에서 $132로 상향 조정했습니다. 주가는 상승분의 일부를 되돌리며 $114.65에 2.2% 상승한 채 마감했습니다.
페더의 주장은 한 가지 사업에 기반합니다: 회사의 라이브 스트리밍 쇼핑 형식인 eBay Live입니다. 웰스 파고는 확신하지 못하고 있으며, eBay 자체의 가이던스(guidance, 실적 전망)는 두 은행 모두 일리가 있음을 보여줍니다.
모건 스탠리의 라이브 커머스 논거
페더는 라이브 쇼핑을 eBay의 최근 성장 가속화 뒤에 있는 "빠진 조각"이라고 부릅니다. 그는 eBay Live가 2026 회계연도 eBay의 총 상품 거래액(GMV) 성장의 40% 이상을 주도했다고 추정합니다. 그는 또한 2030년까지 GMV 성장에 연간 약 4%포인트를 더할 수 있다고 봅니다. 그는 서양식 라이브 쇼핑을 "중고품 및 수집품을 위한 디지털 경매장"으로 묘사하며, 이는 eBay의 트레이딩 카드와 수집품 분야 강점에 직접적으로 부합합니다.
회사 자체 수치가 이 주장을 뒷받침합니다. 8월 5일 2분기 실적 발표에서 eBay는 Live GMV가 전년 동기 대비 약 8배 증가했다고 밝혔습니다. 정기적으로 스트리밍하는 기존 판매자의 90% 이상이 eBay에서 GMV를 증가시켰습니다. 수집품 분야에서 Live를 처음 이용한 구매자는 유사한 구매자보다 약 70% 더 지출했으며, 그 추가 지출의 약 절반은 라이브 이벤트 외부에서 발생했습니다. 7월에 eBay는 300개 이상의 카테고리에서 자격을 갖춘 미국 판매자에게 Live에 대한 셀프 서비스 가입을 개방했습니다.
eBay의 수치가 보여주는 것
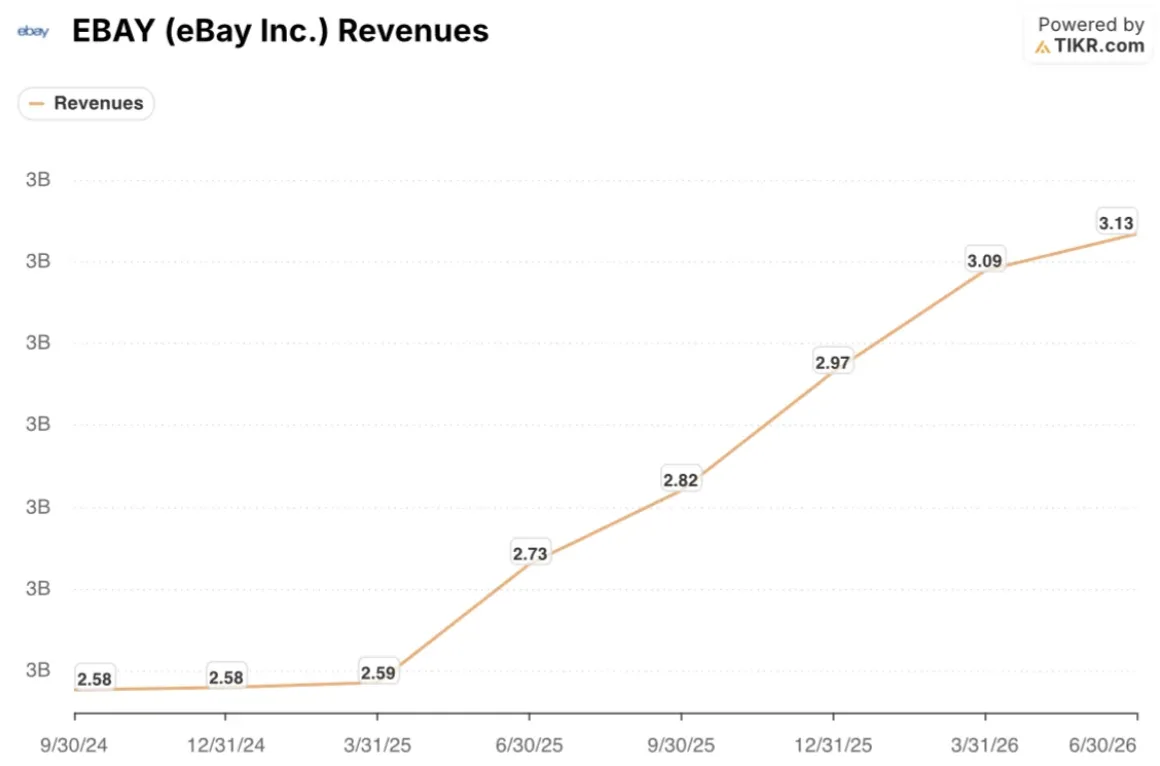
분기별 매출은 2024년 3분기 $25.8억에서 2026년 2분기 $31.3억으로 증가했습니다. 2분기 매출은 발표 기준 15%, 환율 영향 제외 기준 14% 성장했습니다.
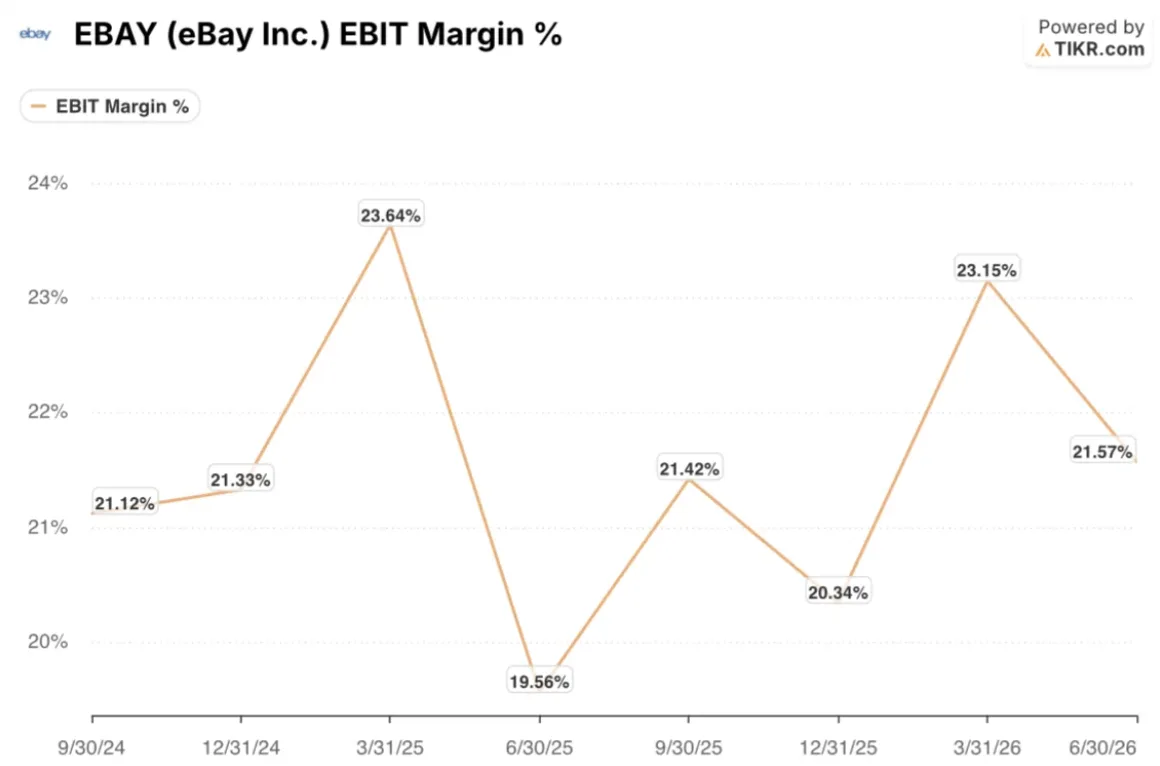
지금까지 이 성장은 마진을 희생시키지 않았습니다. TIKR의 EBIT 마진은 2분기에 21.57%로, 1년 전 19.56%에서 상승했습니다.
그러나 이 성장의 구성에는 주의할 점이 있습니다. eBay의 테이크 레이트(take rate, GMV 중 매출로 유지하는 비율)는 2분기에 14%로 동일하게 유지되었습니다. 페기 앨퍼드 CFO는 eBay Live와 같은 초기 단계 사업의 빠른 성장이 광고 및 배송에서의 이익 증가를 상쇄했다고 말했습니다. Live는 거래량을 늘리지만, 현재로서는 그 1달러당 eBay가 벌어들이는 금액은 더 적습니다.
웰스 파고의 반론
웰스 파고는 언더웨이트(Underweight) 등급을 유지하고 목표 주가를 $92에서 $91로 약간 낮췄으며, 이는 월요일 종가보다 약 21% 낮은 수준입니다. 이 회사는 eBay가 3분기 GMV에서 컨센서스를 상회할 것으로 예상합니다. 그러나 Live와 C2C(소비자 간 거래) 판매에 대한 지출, 그리고 Vinted와의 경쟁으로 인한 실적 위험을 보고 있습니다. 그들의 2027 회계연도 EPS 추정치는 컨센서스보다 8% 낮습니다.
eBay의 가이던스(guidance, 실적 전망)는 이 견해에 어느 정도 근거를 제공합니다. 3분기에 대해 eBay는 전년 동기 대비 실적을 비교하는 베이스 효과로 인해 2분기 14%에서 하락한 7%에서 9%의 유기적 GMV 성장을 예상합니다. 비-GAAP 영업이익은 단지 1%에서 5%만 성장할 것으로 전망되며, 새로 인수한 Depop 단독으로 그 성장을 3~4%포인트 끌어내립니다. 쉬운 비교가 끝나는 시점에 지출이 증가하고 있습니다.
이러한 압력은 7월에 Depop을 eBay에 매각한 Etsy(ETSY)에도 미칩니다. eBay는 젊은 층을 겨냥한 리셀 앱의 성장을 부분적으로 자사의 마케팅 예산을 Depop 쪽으로 전환하여 자금을 조달할 계획입니다. 이는 eBay를 중고 패션 시장에서 더 강력한 경쟁자로 만듭니다.
eBay 주식의 가치는?
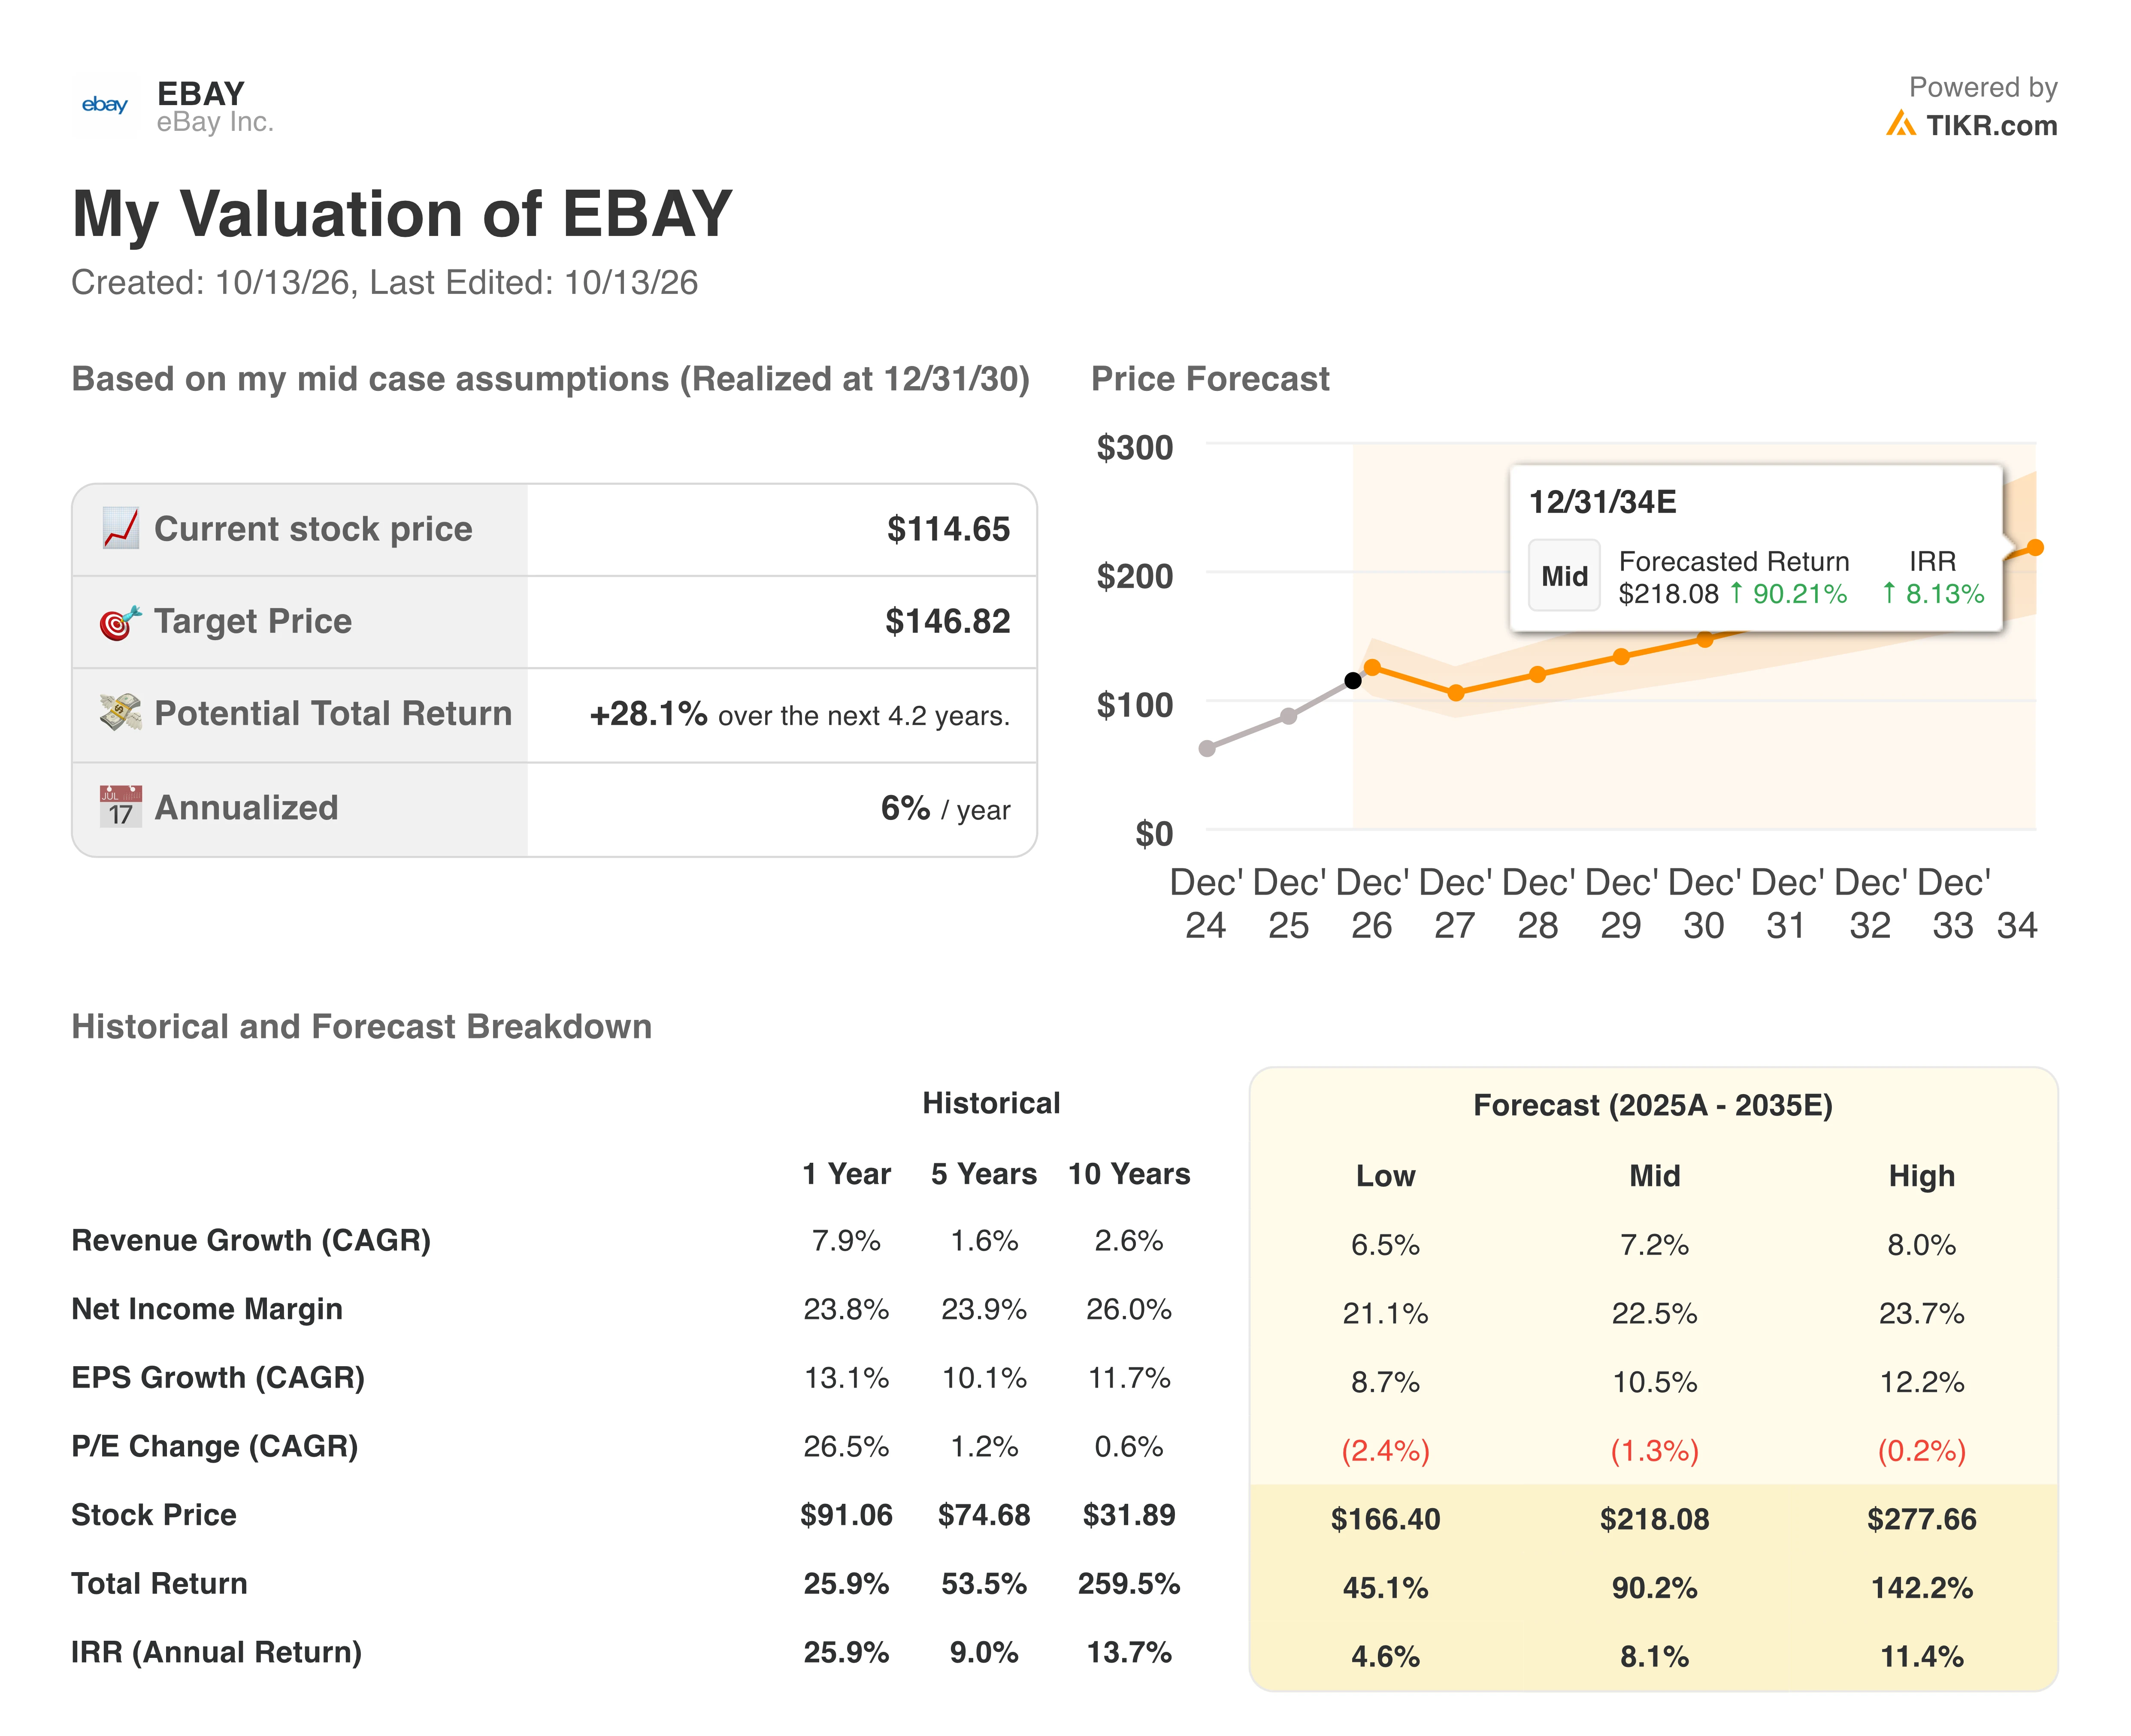
그런 신중한 가정 하에서도 제 모델은 2030년 말까지 $146.82에 도달하며, 이는 $114.65 대비 28.1%의 주가 상승, 즉 배당금 제외 연간 약 6%의 수익률을 의미합니다. 이는 모건 스탠리의 $132보다 높습니다. 그러나 연간 수익률은 보통 수준인데, 부분적으로는 주가가 올해 이미 약 30% 상승했기 때문입니다.
10월 28일 eBay 논쟁이 결판 날 것
eBay는 10월 28일에 3분기 실적을 발표할 예정입니다. 모건 스탠리의 논거가 성립하려면 코어 GMV가 7%에서 9% 범위의 상단에 위치하면서 Live가 여전히 컴파운딩(compounding, 복리 효과를 내며 성장)해야 합니다. 웰스 파고의 논거가 성립하려면 영업이익 성장률이 가이던스 하단인 1% 근처에 도달해야 합니다. 주시해야 할 숫자는 연간 비-GAAP 영업이익 전망입니다. 만약 eBay가 Live와 Depop에 대한 지출을 하면서도 10%에서 12% 성장 목표를 유지한다면, 이번 라운드는 강세론자의 승리입니다.
제 가정이 너무 보수적이거나 너무 관대하다고 생각하시나요? 월스트리트 컨센서스 추정치를 시작으로 약 60초 만에 무료로 나만의 eBay 모델을 TIKR에서 만들어 보세요. 여기서 자세히 알아보세요.
그렇다면 eBay 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 EBAY 주식이 얼마나 가치가 있을지 확인할 수 있습니다. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 비즈니스에 대한 자신의 견해를 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 사고 팔 것을 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!