핵심 요약
- AMD 주가는 메타의 6기가와트 GPU 계약과 연속된 기록적인 분기 실적에 힘입어 2026년 현재 141% 상승했으나, 10월 종가 고점 대비 여전히 21% 하락한 상태입니다.
- AMD는 4분기 매출을 약 170억 달러로 전망했으며, 이는 인텔의 예상치를 웃도는 수치입니다. CEO 리사 수는 엔비디아에 이어 두 번째 공급업체를 확보하려는 AI 구매자들로 인해 AMD 칩에 대한 수요가 공급을 초과하고 있다고 밝혔습니다.
- 이러한 계약의 주요 비용은 메타와 오픈AI에 최대 3억 2천만 주에 달하는 주식 매입권(warrant)으로, GPU가 출하되고 주가가 상승함에 따라 행사됩니다.
- 해당 주식은 2027년 80% 이상 성장을 전망하는 회사임에도 불구하고 5년 평균 주가수익비율(P/E) 근처에서 거래되고 있어, 헬리오스가 제때 출하된다는 전제 하에 매수하기에 아직 늦지 않았습니다.
어드밴스트 마이크로 디바이시스(AMD) 주가는 2026년 현재 141% 상승했으며, 이는 실적에 따른 당연한 결과입니다: 메타 플랫폼스(META)로부터의 대규모 GPU 주문, 두 차례의 기록적인 분기 실적, 그리고 인텔(INTC)의 예상치를 웃도는 4분기 전망이 있었기 때문입니다.
중간고사 이후 반도체 주식이 매도되면서 10월 6일 종가 고점 대비 여전히 21% 하락했으나, 11월 9일 오펜하이머의 투자의견 상향과 구글 클라우드 수주 소식으로 13% 급등했습니다. 반면 엔비디아(NVDA)는 CEO와 관련된 이사회 조사 소식으로 4% 하락했습니다.
TIKR는 AMD에 대해 53명의 애널리스트를 추적합니다. 그중 '매수' 의견은 몇 명일까요?
AMD에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 통해 이와 같은 주식을 조회합니다. AMD의 애널리스트 등급 보기
계약이 먼저, 그다음 기록이
2월, 메타는 최대 6기가와트 규모의 AMD 인스팅트 GPU를 도입하기로 합의했습니다. AMD는 2025년 오픈AI와 마찬가지로 주당 1센트에 최대 1억 6천만 주를 매수할 수 있는 주식 매입권을 메타에 부여했습니다. 10월 말까지 헬리오스 랙이 메타에서 가동되기 시작했으며, AMD는 메타의 주식 공모에 10억 달러를 투자하기로 합의했습니다. 메타는 외부 자금이 필요합니다: 349억 달러 규모의 3분기 자본지출이 328억 달러 규모의 영업현금흐름을 초과했습니다.
2분기 매출은 50% 증가한 115억 달러를 기록했습니다. 11월 3일, AMD는 45% 증가한 134억 달러로 사상 최고 3분기 매출을 발표했으며, 데이터센터 부문은 97% 증가한 85억 달러를 기록했습니다.
또한 4분기 매출을 약 170억 달러로 전망했는데, 이는 예상 범위의 최저치조차도 인텔의 150억~160억 달러 예상치의 상한을 넘어서는 수치입니다. 올해 57% 상승한 인텔은 10월 29일 낮은 전망치를 발표하며 PC 부진과 공장 가동 중단을 원인으로 지목했습니다. 수는 2027년 PC 출하량이 두 자릿수로 감소할 것으로 예상하고 있습니다. 이는 인텔에 더 큰 타격을 줍니다: PC 칩은 여전히 인텔의 가장 큰 사업부문으로, 지난 분기 81억 달러(5% 감소)를 기록했으며, 데이터센터는 이미 AMD 매출의 절반 이상을 차지하고 있습니다.
구매자들은 두 번째 공급업체를 원한다
AMD의 3분기 실적 발표 컨퍼런스콜에서 바클레이즈 애널리스트 톰 오말리는 수에게 수요가 공급을 초과할 것인지 질문했습니다. 그녀의 답변은 "수요가 공급보다 높다는 것은 사실입니다"였습니다. 그녀는 2027년 매출이 80% 이상 성장할 것으로 예상합니다.
오픈AI는 최대 6기가와트 규모의 AMD GPU를, 안트로픽은 헬리오스 랙으로 최대 2기가와트 규모를 계약했습니다. 11월 10일, 안트로픽의 기업공개(IPO) 신청서에는 AMD가 25억 달러 규모의 해당 회사 주식을 매입하기로 합의한 내용이 포함되었습니다. 구글은 새로운 TPU 8tx 시스템을 호스팅하기 위해 AMD의 EPYC 칩을 선택했습니다. 엔비디아는 여전히 훨씬 더 큽니다: 애널리스트들은 2028년 1월 종료 연도의 매출을 6,920억 달러로 예상하며, 이는 AMD의 2027년 컨센서스의 약 7배에 달합니다. 엔비디아의 이사회 조사는 구매자들에게 두 번째 공급업체를 원하는 또 다른 이유를 제공합니다.
컨센서스 조정 주당순이익(EPS)은 2026년 8.08달러에서 2027년 17.69달러로 두 배 이상 증가할 것으로 예상됩니다:
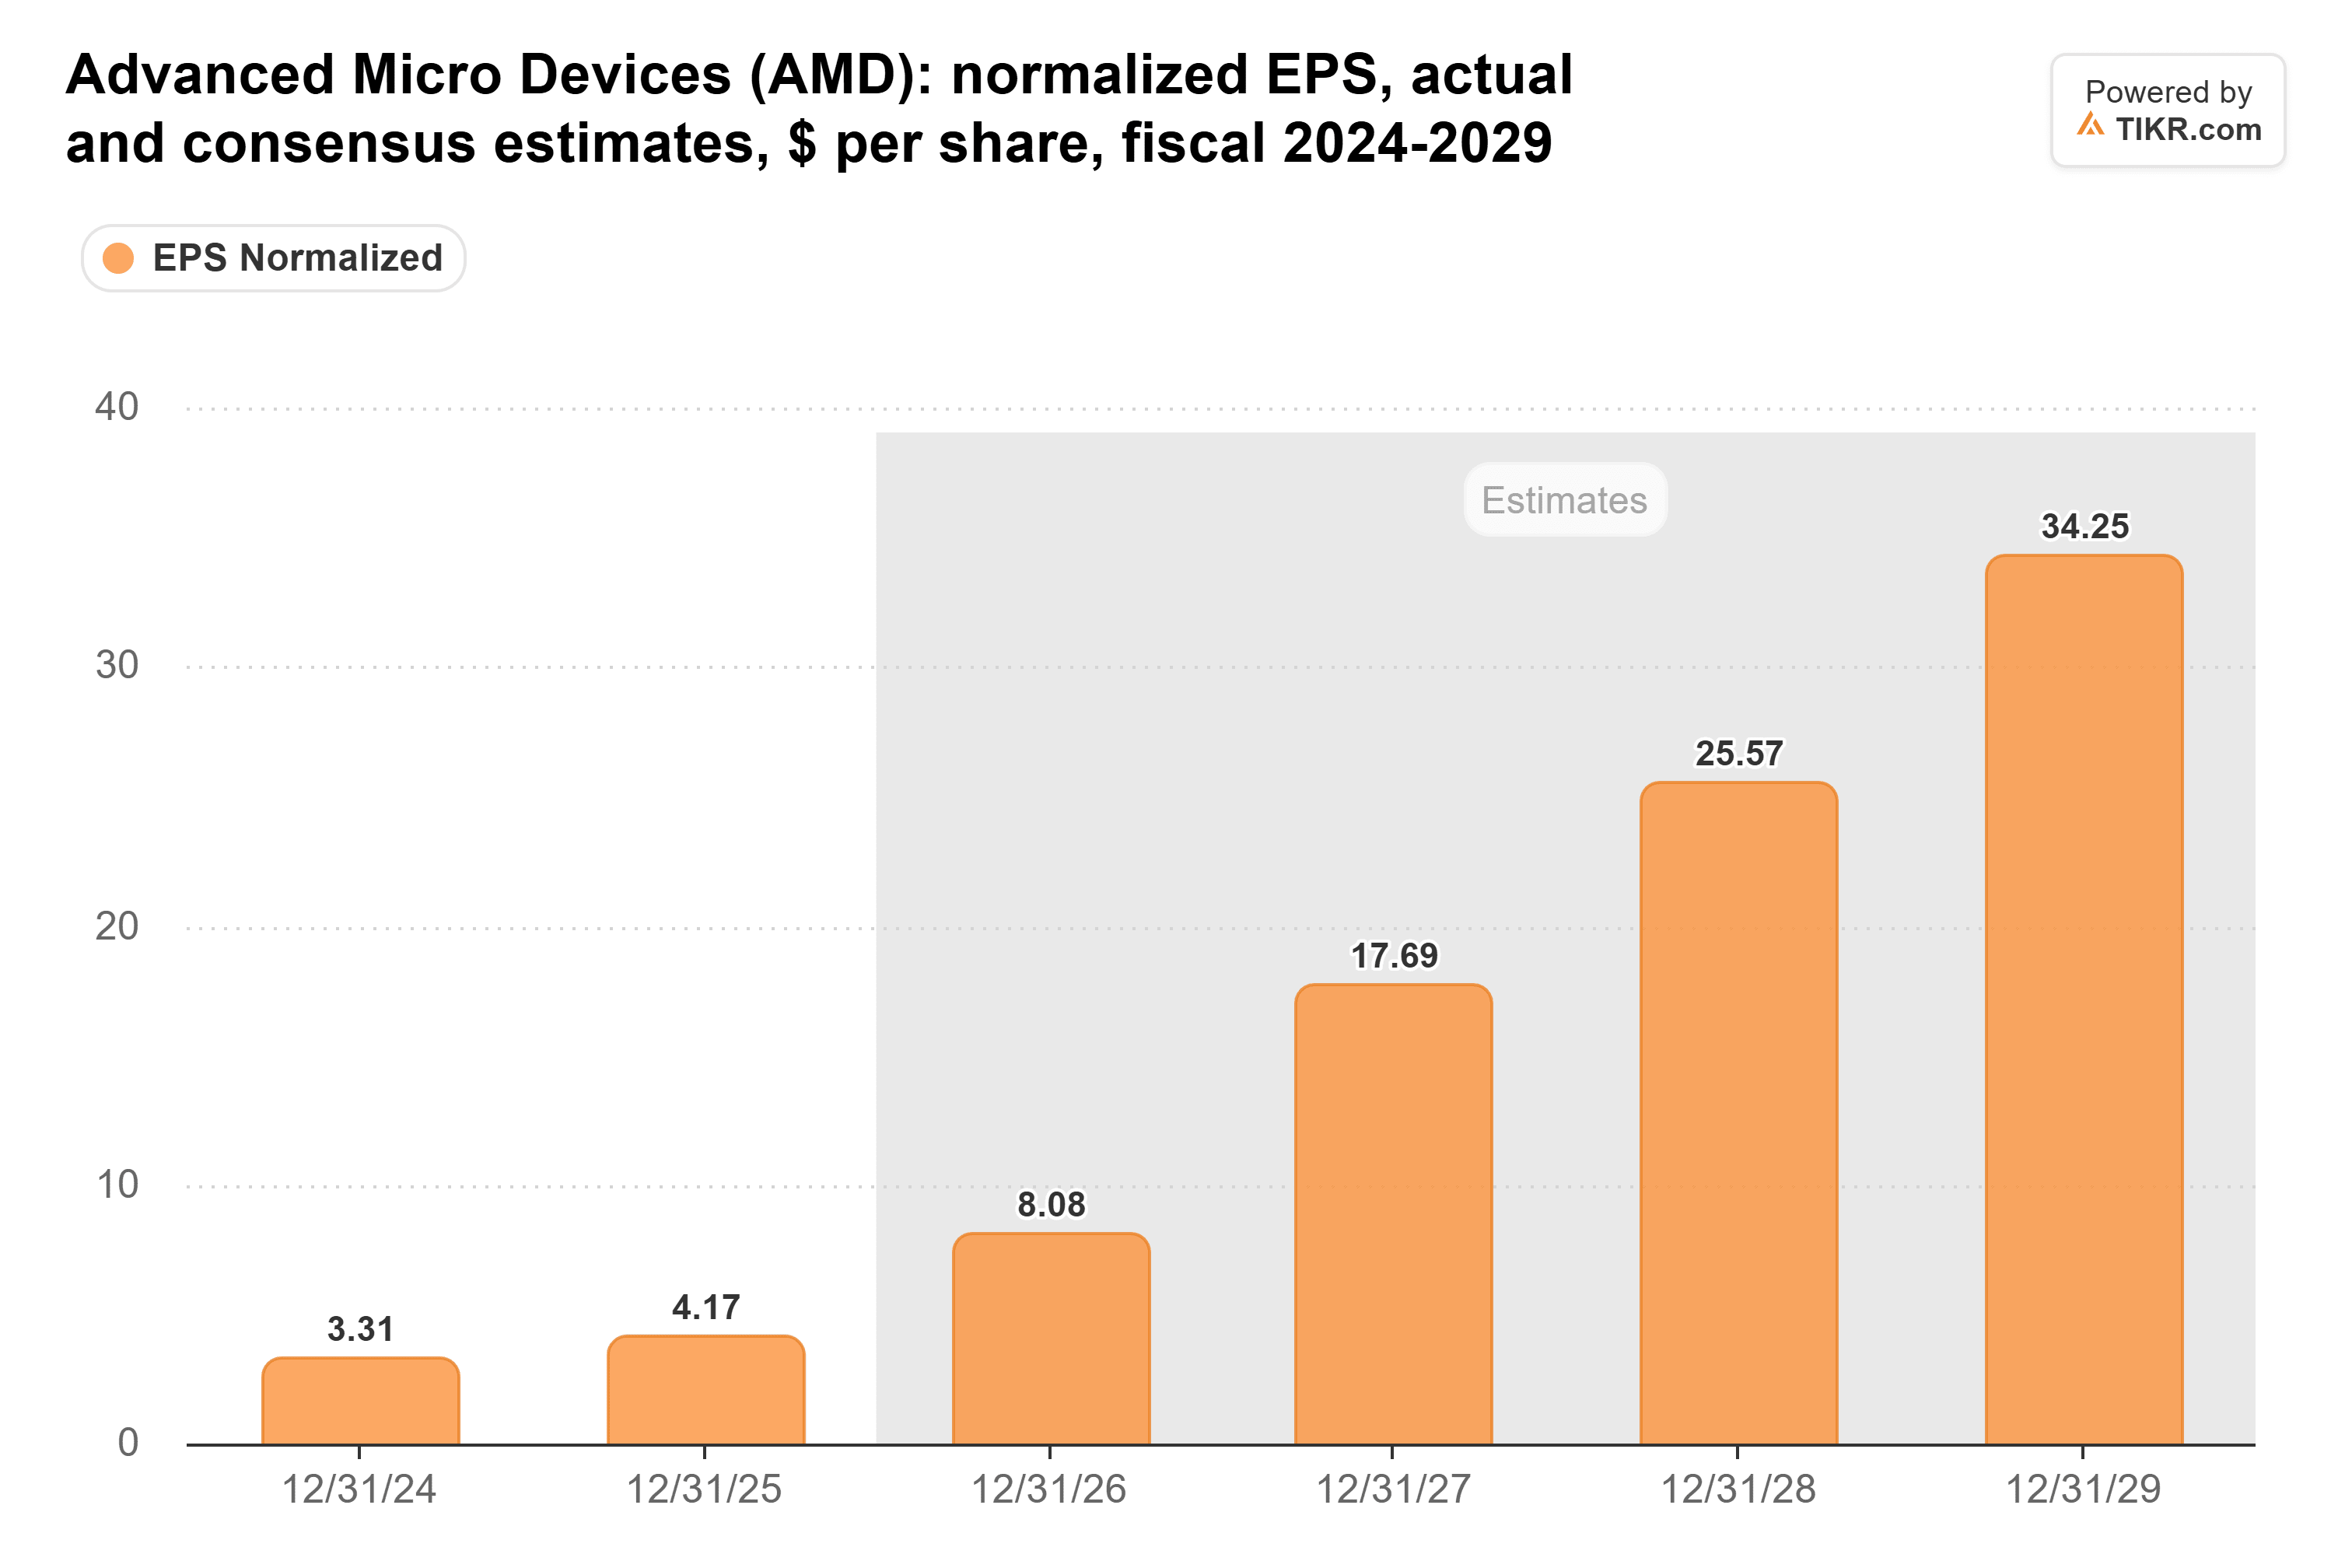
해당 2027년 추정치는 10월 말에 15.76달러였으므로, 수의 전망은 이미 AMD가 넘어야 할 기준이 되었습니다.
헬리오스가 출하된다면 아직 늦지 않았다
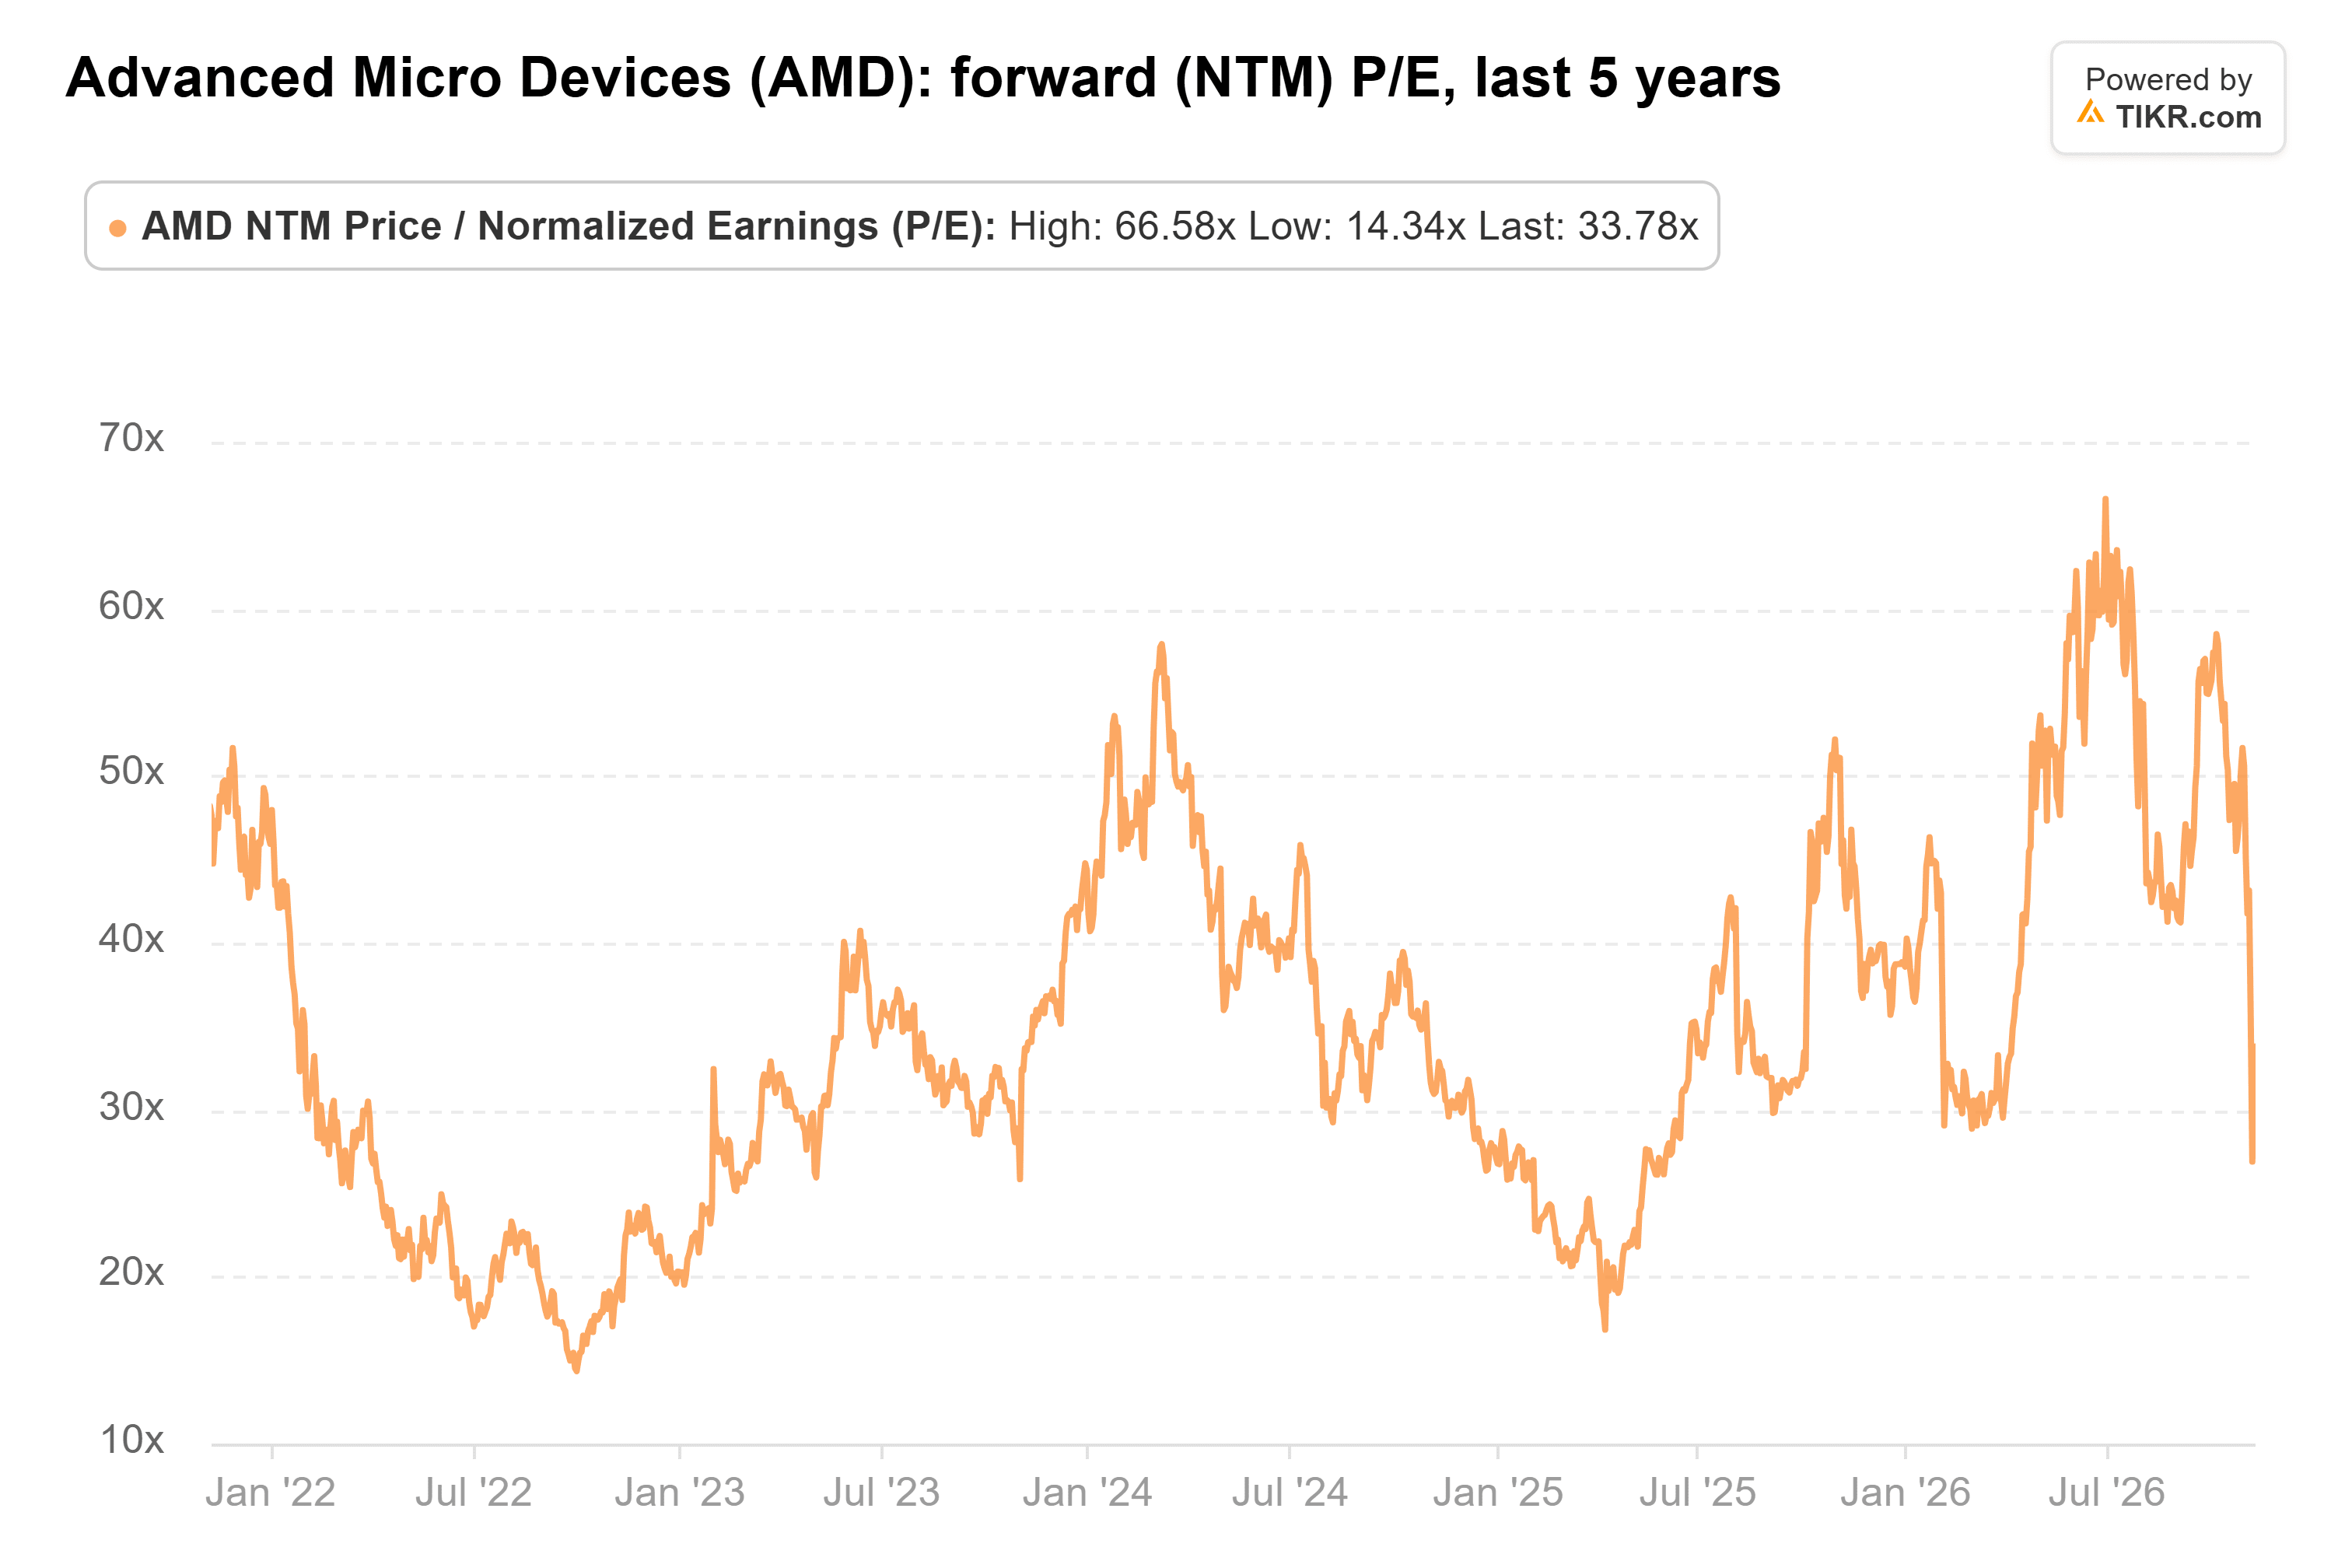
상승과 조정 이후에도 AMD는 선행 주가수익비율(P/E) 약 34배에 거래되고 있습니다. 이는 약 35배인 5년 평균과 비슷하며, 67배였던 6월 최고점의 절반 수준입니다:
월스트리트의 평균 목표주가는 1년 전 272달러였습니다. 현재는 659달러입니다:
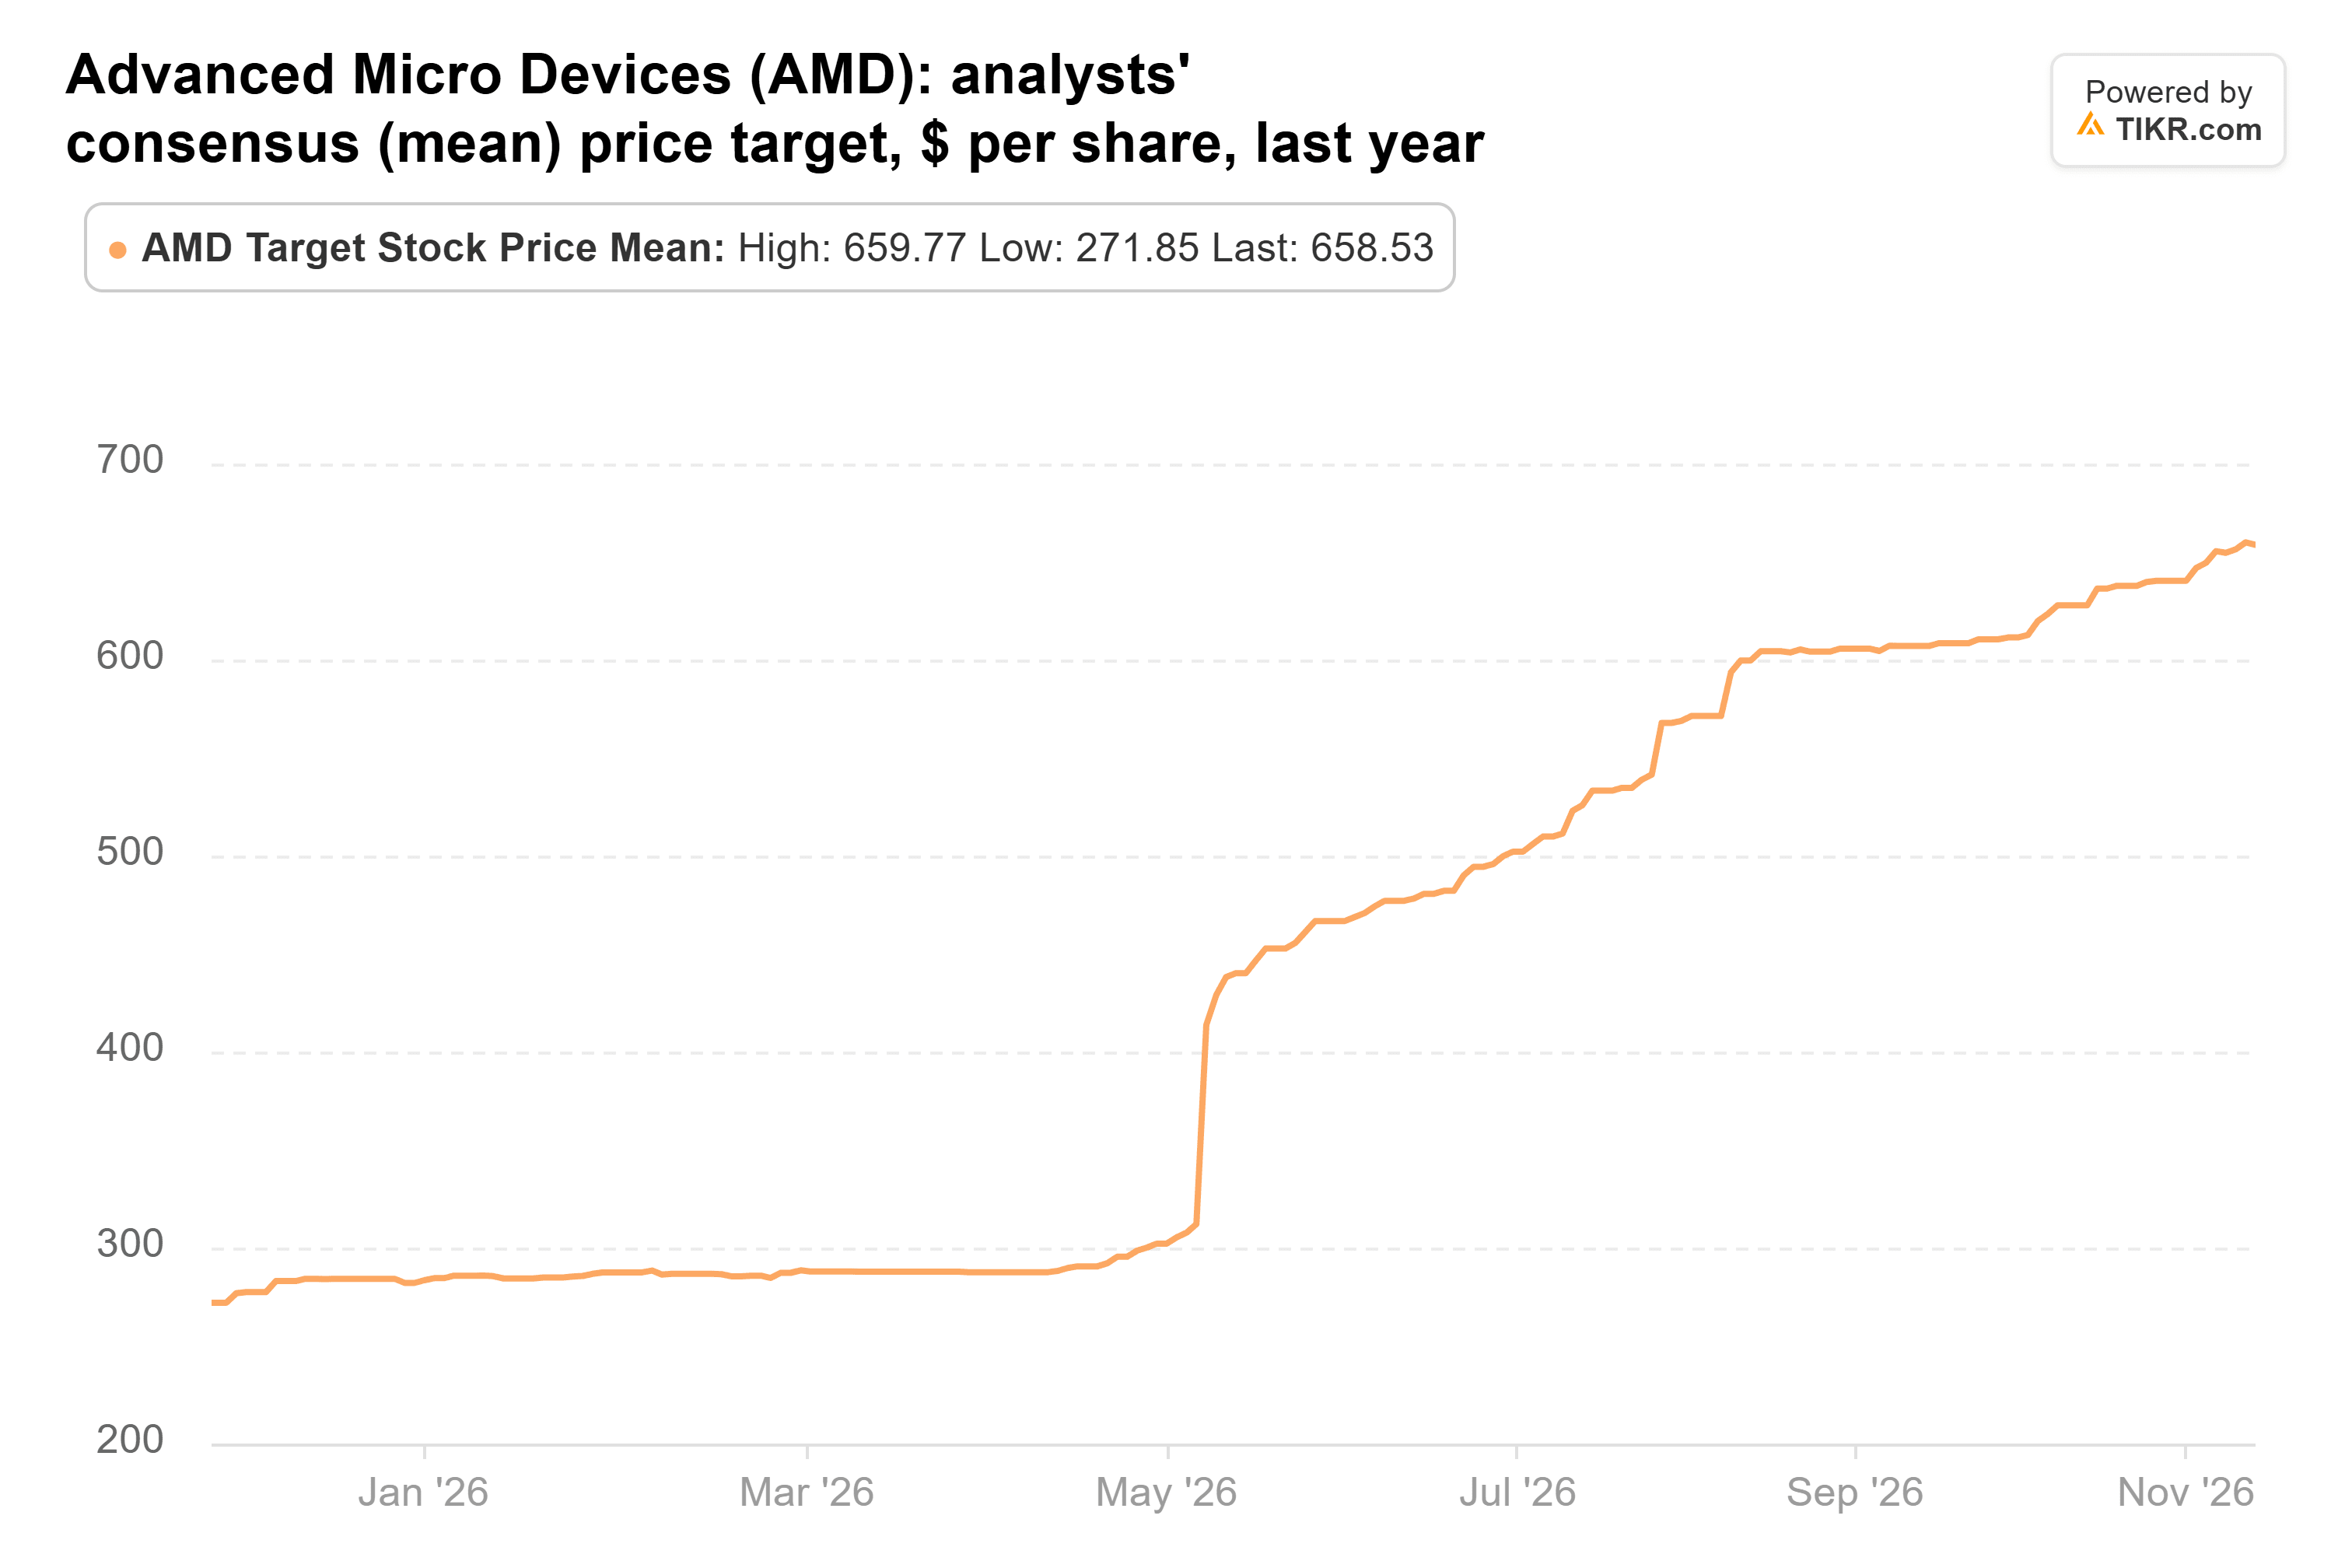
이는 최근 종가 대비 약 28% 높은 수치이며, 가장 낮은 목표주가인 540달러조차도 현재 주가보다 높습니다.
문제는 주식 매입권입니다. 메타와 오픈AI의 매입권을 합하면 최대 3억 2천만 주에 달하며, 이는 발행주식수 16억 4천만 주의 19.5%에 해당합니다. 모든 매입권이 행사된다면, 기존 주식 1주당 AMD 이익에 대한 청구권은 약 1/6로 축소됩니다. 하지만 이는 메타와 오픈AI가 총 12기가와트를 구매하고, 주가가 최종 단계 행사에 필요한 가격인 600달러에 도달한 후에야 발생합니다.
80% 이상 성장을 전망하는 회사에 평소 거래 배수 수준을 지불하는 것은 주식 매입권을 포함하더라도 합리적으로 보입니다. 위험은 타이밍에 있습니다: 헬리오스가 대량으로 출하되어야 하며, 고객들은 데이터센터에 전력이 필요합니다. 2월 초 발표될 4분기 실적 보고서가 첫 번째 검증 지점이 될 것입니다: 전망 범위의 최저치인 164억 9천만 달러 미만의 매출은 헬리오스 출하가 지연되고 있음을 시사할 수 있습니다.
그렇다면 AMD 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 AMD의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영할 수 있습니다. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR나 저자 팀의 투자 또는 재정 조언이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주십시오. 저희 콘텐츠는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 작성됩니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!