

핵심 요약
- CoreWeave 주가는 지난 1년간 약 57% 하락하여 10월 19일 $61.12에 마감했으며, Wells Fargo는 $160의 목표주가를 유지했습니다.
- 월가의 합의 목표주가는 여전히 약 $141 수준으로, 상당한 AI 인프라 매출 성장에 대한 기대에 힘입고 있습니다.
- 자금 조달 비용은 여전히 주요 우려사항으로, 2분기 순이자 비용은 $6억 4천만 달러에 달했으며 경영진은 3분기에 더 높은 비용을 전망하고 있습니다.
- Wells Fargo의 $160 목표는 낙관적인 시나리오 하에서 가능해 보이지만, CoreWeave의 지속적인 손실에도 불구하고 상당한 가치 평가 회복이 필요합니다.
CoreWeave (나스닥: CRWV)는 2025년 10월 16일 주가가 $141.74에 마감된 이후로 약 57%의 가치를 잃었습니다. 주식은 2026년 10월 19일 $61.12에 마감하며, 투자자들이 회사의 AI 인프라 자금 조달 비용을 재평가함에 따라 급격한 하락을 강조했습니다.
하락에도 불구하고, Wells Fargo 애널리스트 Michael Turrin은 $160의 목표주가를 유지했으며, 이는 10월 19일 종가 대비 약 162%의 상승 여력을 시사합니다.
핵심 질문은 AI 컴퓨팅에 대한 빠르게 성장하는 수요가 회사의 확대되는 부채 의무와 훨씬 더 높은 주가 평가를 정당화할 만큼 충분한 현금 흐름을 창출할 수 있는지 여부입니다.
CoreWeave 주가가 이렇게 많이 하락한 이유는 무엇인가요?
CoreWeave의 최근 하락은 자본 집약적인 AI 인프라 사업의 자금 조달 비용에 대한 우려가 커지는 것을 반영합니다.
회사의 SEC에 제출된 2분기 실적 발표에 따르면, 매출은 전년 동기 대비 112% 증가하여 25억 7,500만 달러에 달했습니다.
그러나 순손실은 전년 동기 2억 9천만 달러에서 6억 2,600만 달러로 확대되었으며, 순이자 비용은 2억 6,700만 달러에서 6억 4천만 달러로 급증했습니다.
이 자금 조달 부담은 투자자들이 간과하기 점점 더 어려워지고 있습니다.
2분기 실적 발표 컨퍼런스 콜에서 경영진은 3분기 이자 비용을 8억 6천만 달러에서 9억 4천만 달러로, 연간 자본 지출을 350억 달러에서 390억 달러로 전망했습니다.
CoreWeave의 채권 또한 10월에 압력을 받았으며, TIKR이 보도한 바와 같이, 이는 상승하는 차입 비용과 부채로 자금을 조달한 AI 인프라 확장의 지속 가능성에 대한 투자자들의 우려를 반영합니다.
주식은 10월 16일 종료된 주 동안 그러한 우려가 강화되면서 약 25% 하락했습니다.
그럼에도 불구하고, 월가는 여전히 의견이 분분합니다.
Wells Fargo는 10월 19일 $160 목표를 유지한 반면, Goldman Sachs는 목표주가를 $139에서 $106으로 낮추면서도 CoreWeave를 매수로 상향 조정했습니다.
Goldman의 움직임은 CoreWeave에 영향을 미치는 상반된 힘을 강조합니다: 컴퓨팅 파워에 대한 예외적으로 강한 수요와 상당한 자금 조달 위험.
Wells Fargo는 왜 그렇게 많은 상승 여력을 보고 있나요?
Wells Fargo의 낙관적 전망은 CoreWeave가 성장하는 인프라 역량과 계약된 고객 약속을 상당한 미래 매출로 전환할 수 있을 것이라는 기대를 반영합니다.
Turrin은 이전에 회사의 8월 실적 발표 후 목표를 $155에서 $160으로 상향 조정했으며, AI 컴퓨팅 수요에 대한 긍정적인 시각을 유지했습니다.
한편, 10월 16일 기준 TIKR 데이터는 평균 애널리스트 목표주가가 약 $141로 나타났으며, 이는 약 1년 전의 약 $142와 비교됩니다.
이는 주가의 상당한 하락에도 불구하고 애널리스트들의 전반적인 주가 기대치가 거의 동일한 수준으로 마무리되었음을 시사합니다.
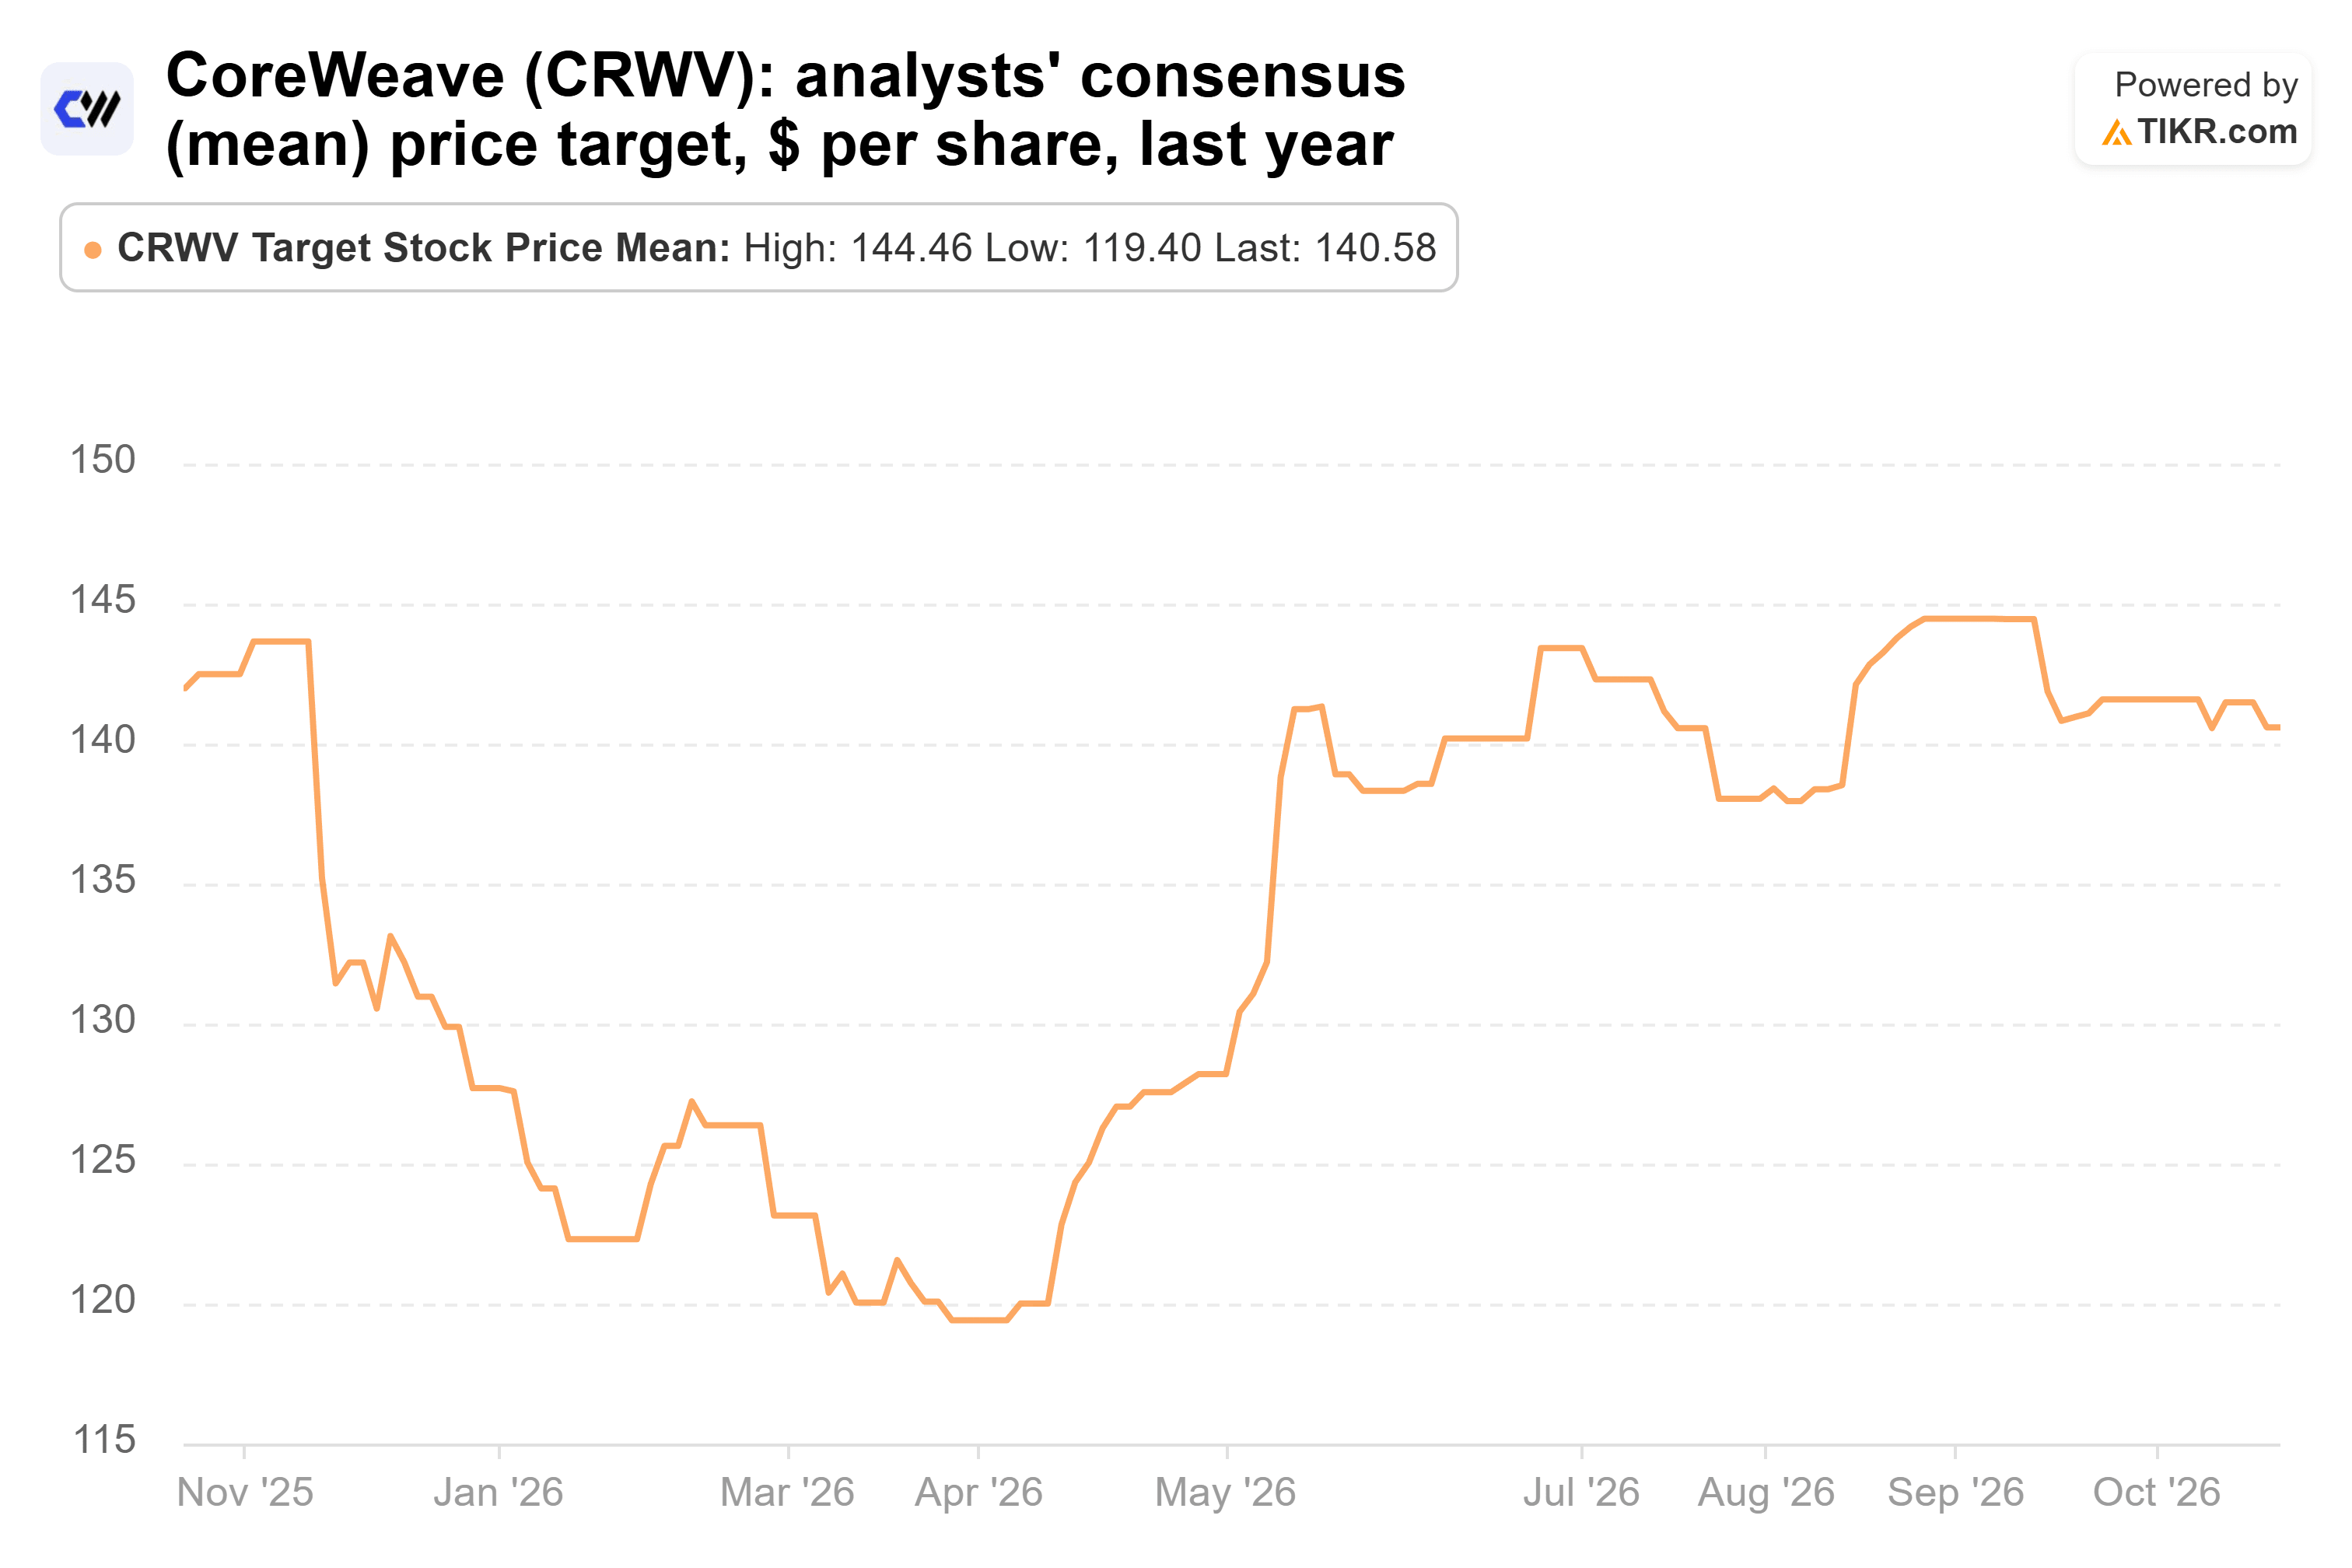
차트는 투자자들이 회사의 자본 구조에 대한 우려가 커짐에도 불구하고 애널리스트들의 집단적 주가 기대치가 이전 하락에서 어떻게 회복되었는지를 보여줍니다.
이 낙관론은 주로 CoreWeave의 성장 잠재력에 뿌리를 두고 있습니다.
TIKR 합의 추정치에 따르면, 매출은 2025 회계연도 약 51억 달러에서 2026년 129억 달러, 2028년까지 거의 430억 달러로 증가할 것으로 예상됩니다.
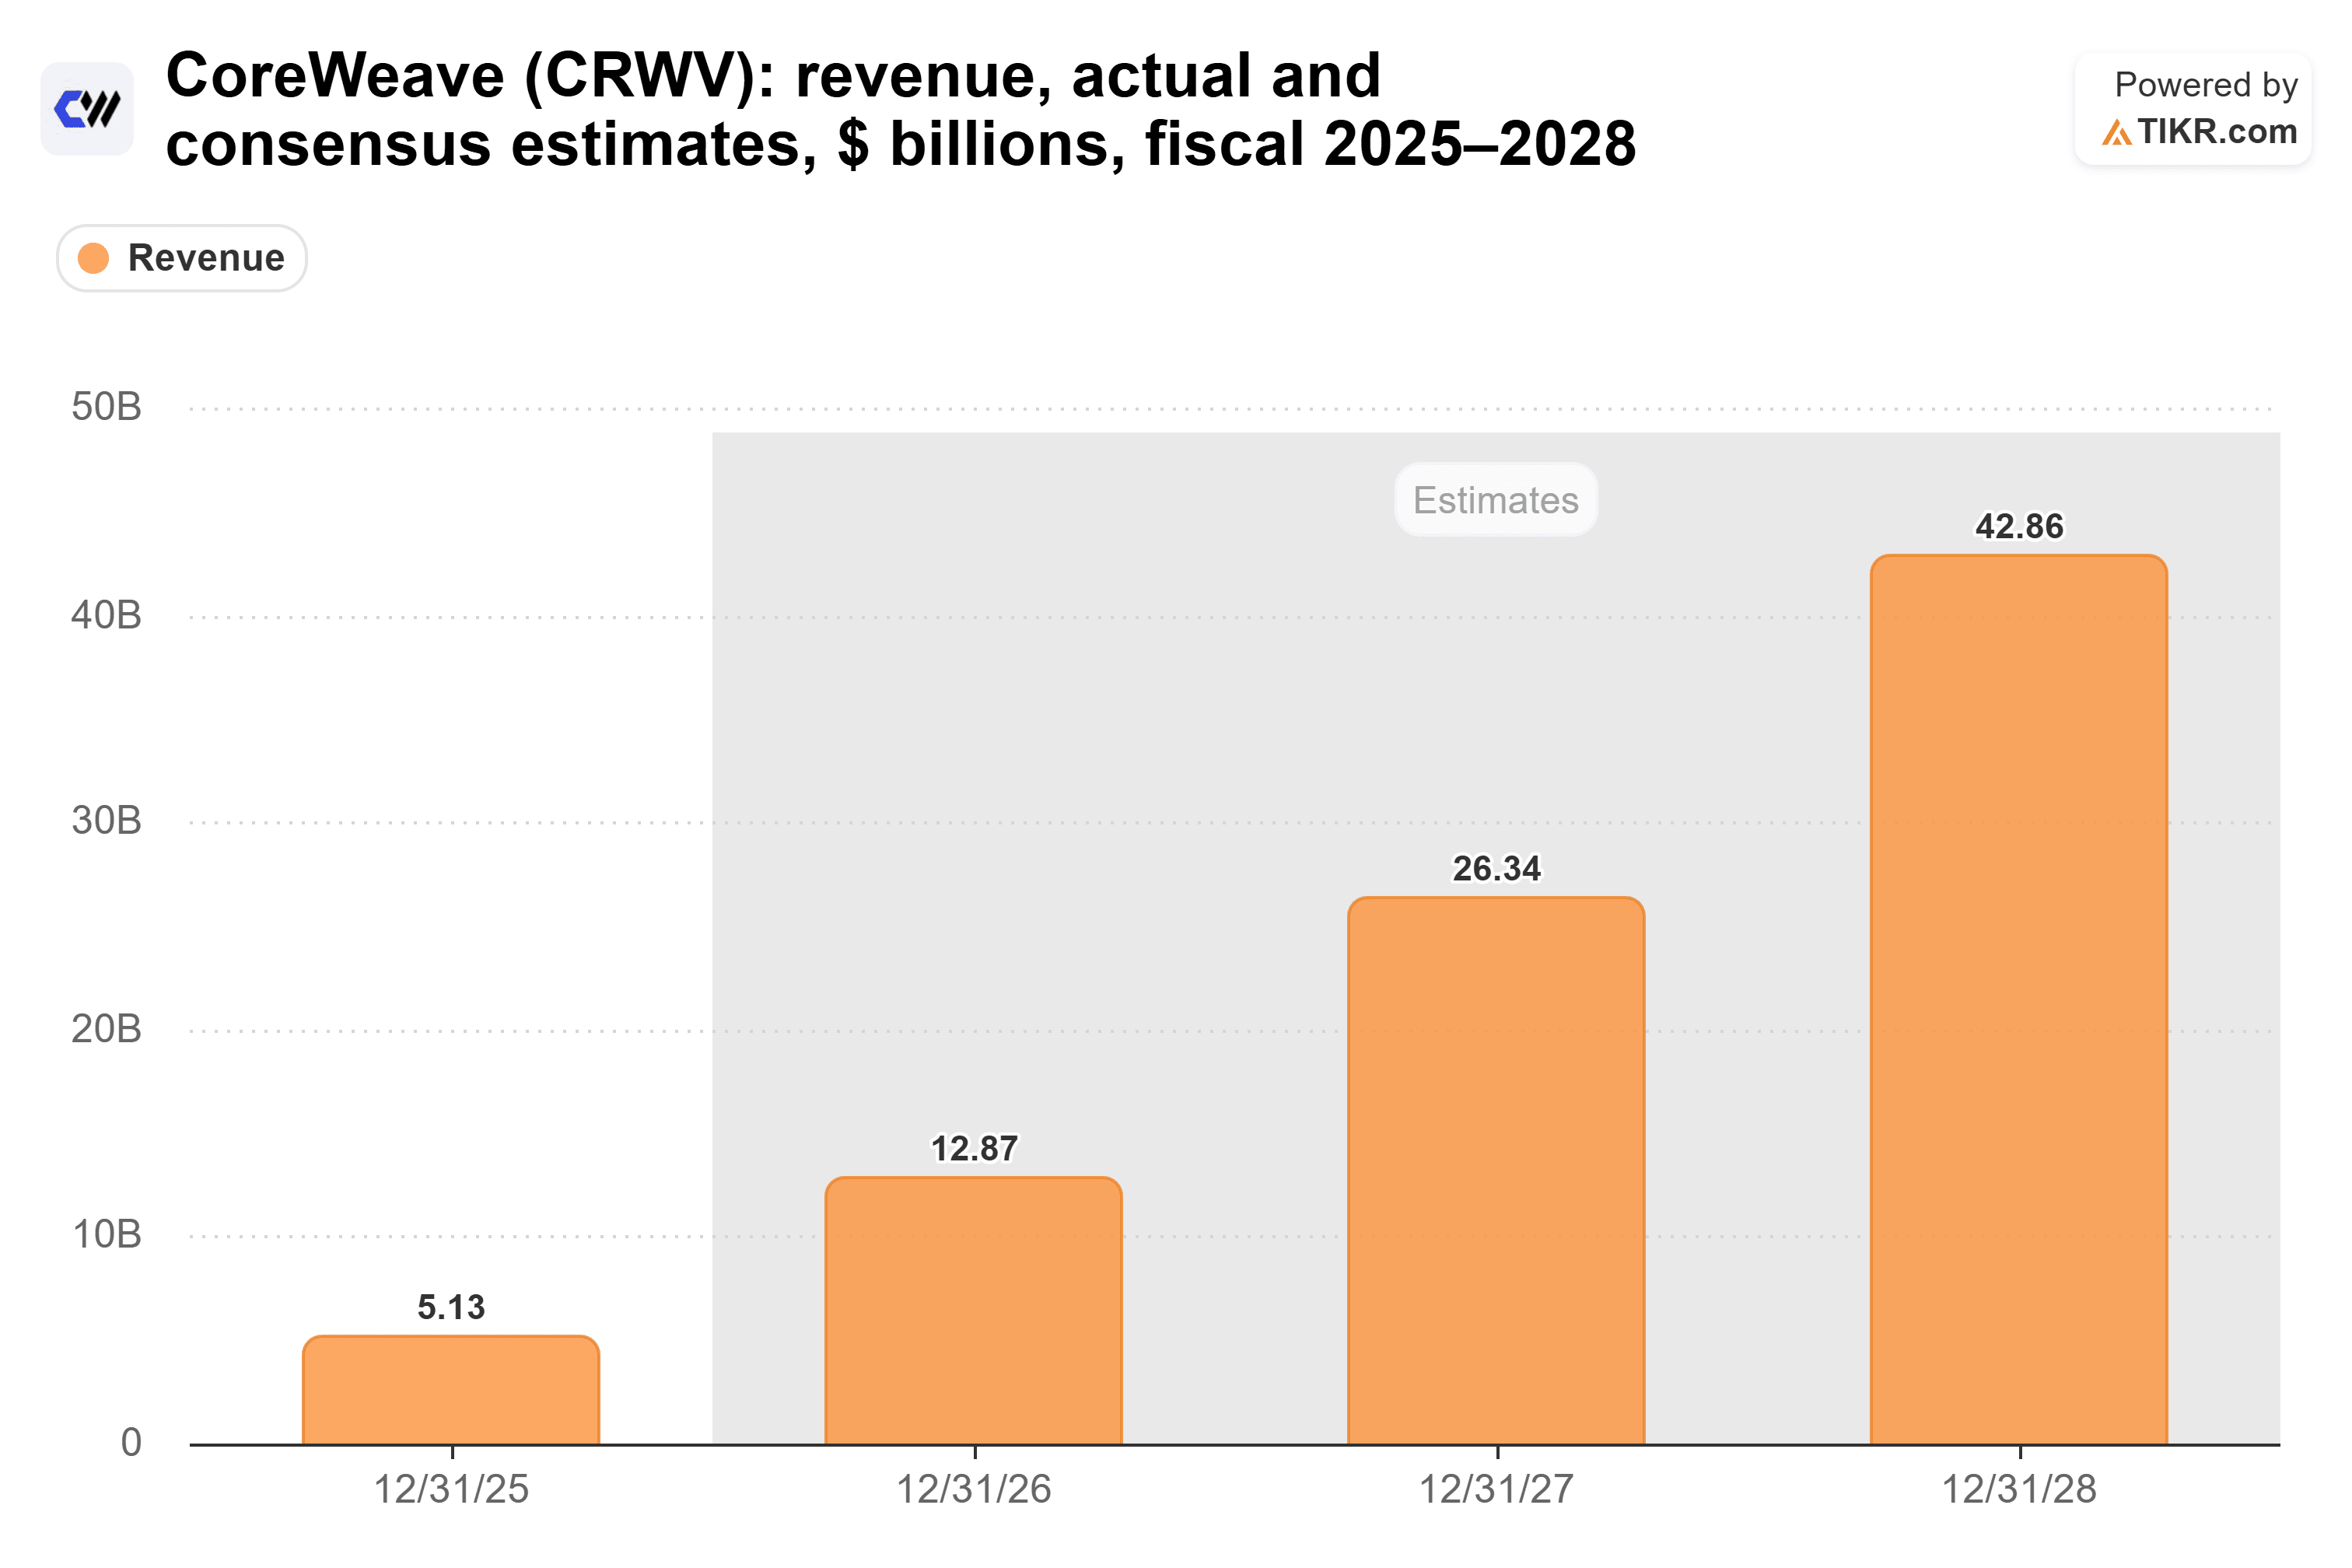
이러한 전망은 비범한 확장을 가리키지만, CoreWeave가 추가 인프라를 성공적으로 배치하고 고객 약속을 매출로 전환하는 데 달려 있습니다.
회사의 2분기 재무 실적에 따르면, 6월 말 기준 약 1,040억 달러의 매출 백로그를 보고했으며, 이는 미래 수요에 대한 가시성을 제공합니다.
CEO Michael Intrator는 2분기 실적 발표 컨퍼런스 콜에서 그 강점을 강조했습니다:
"당사의 단기 역량은 사실상 매진 상태입니다."
CoreWeave의 운영 규모는 다른 AI 인프라 제공업체에 비해서도 상당합니다.
비교를 위해, Nebius (나스닥: NBIS)는 2분기 매출 5억 8,230만 달러를 보고한 반면, CoreWeave는 25억 7,500만 달러로, CoreWeave의 분기 매출이 약 4배 더 큽니다.
그러나 매출 선두 지위가 CoreWeave의 수익성 문제를 없애지는 않습니다.
Yahoo Finance 애널리스트 추정치에 따르면, 애널리스트들은 CoreWeave가 2027년 주당 약 $4.24의 손실을 볼 것으로 예상하며, 이는 약 90일 전 예상 손실인 주당 약 $3.48과 비교됩니다.
이러한 하향 조정된 실적 추정치는 빠른 매출 성장에 대한 기대에도 불구하고 CoreWeave의 재무 전망이 더 어려워졌음을 시사합니다.
Wells Fargo의 $160 CoreWeave 목표주가는 합리적인가요?
CoreWeave의 하락하는 주가는 그 가치 평가를 역사적 수준보다 상당히 낮게 가져왔습니다.
TIKR에 따르면, 주식은 10월 16일 기준 선행 12개월 매출 대비 약 1.7배에 거래되었으며, 이는 지난 1년 동안 가장 낮은 배수 근처입니다.
이는 동일 기간 동안 평균 약 3.9배, 최고점 약 8.2배의 선행 매출 대비 배수와 비교됩니다.
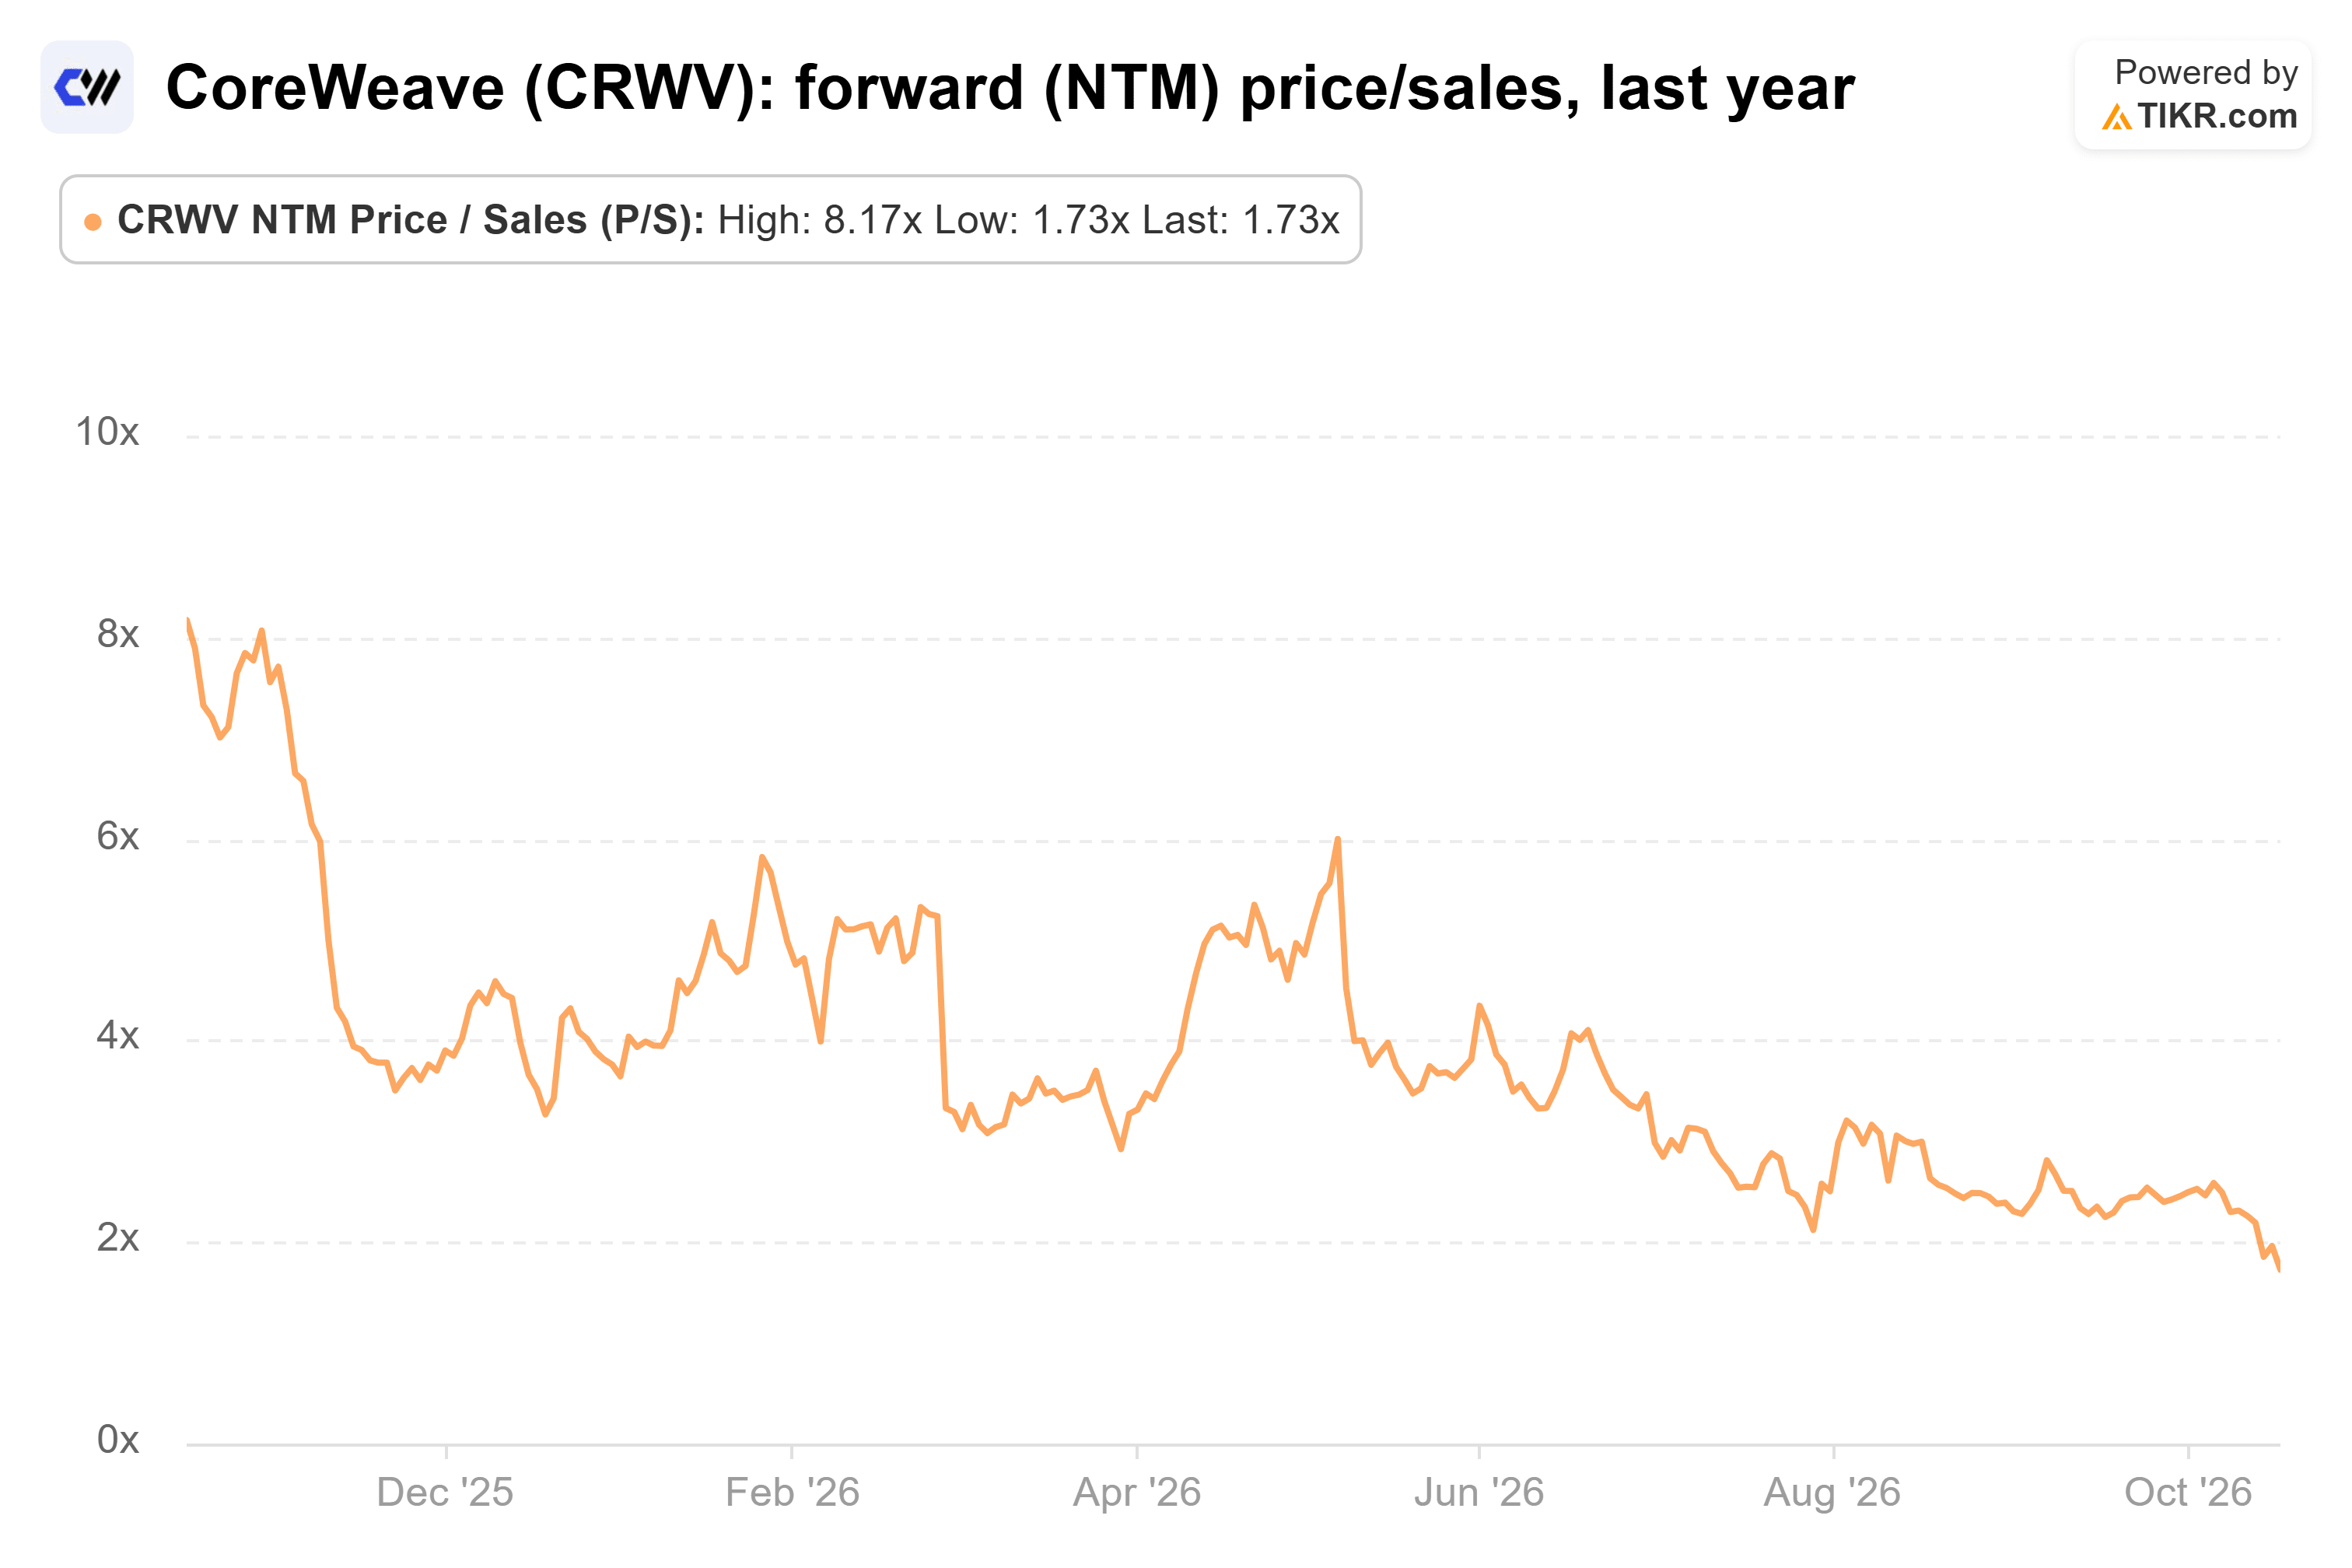
10월 16일 가치 평가 기준선을 사용하고 변경되지 않은 선행 매출 추정치와 발행 주식수를 가정할 때, Wells Fargo의 $160 목표는 약 4.5배의 주가매출비율(P/S)을 의미할 것입니다.
이는 CoreWeave의 1년 평균보다 높지만, 역사적 최고점보다는 상당히 낮습니다.
다시 말해, $160에 도달하려면 오늘날의 침체된 가치 평가를 유지하는 것보다 투자자 신뢰의 의미 있는 회복이 필요합니다.
강세론은 CoreWeave의 확대되는 백로그, 가속화되는 매출 및 역량 제약이 인프라 투자가 더 많은 매출을 창출하기 시작함에 따라 더 높은 배수를 정당화할 수 있다는 것입니다.
약세론은 자본 지출, 이자 비용 및 지속적인 순손실이 주주들이 그 성장의 혜택을 충분히 누리는 것을 방해할 수 있다는 것입니다.
2분기 실적 발표 컨퍼런스 콜에서 경영진은 3분기 매출을 34억 5천만 달러에서 36억 달러로, 조정 영업 마진이 4분기까지 10% 초반대에 도달할 것으로 전망했습니다.
중요한 것은, 이는 경영진의 전망일 뿐 보장된 결과가 아니라는 점입니다. 조정 영업 수익성이 반드시 긍정적인 GAAP 이익이나 자유 현금 흐름으로 이어지는 것도 아닙니다.
CoreWeave 주식은 57% 하락 후 매수할 가치가 있나요?
Wells Fargo의 $160 CoreWeave 목표주가는 강세 시나리오에서는 가능성이 있지만, 공정 가치의 보수적인 추정치라기보다는 공격적으로 보입니다.
CoreWeave는 상당한 계약된 매출과 2028년까지의 빠른 확장을 예측하는 애널리스트들과 함께 예외적인 고객 수요를 입증했습니다.
그러나 잠재적인 162% 수익률은 매출 성장만으로는 달성될 수 없습니다.
$160에 도달하려면 투자자들이 CoreWeave의 인프라 확장 자금 조달 능력, 수익성 개선, 빠르게 성장하는 매출을 지속 가능한 현금 흐름으로 전환하는 능력에 대한 신뢰를 회복해야 합니다.
다음 분기 실적 보고서는 경영진의 마진 개선 계획과 인프라 배포가 계획대로 진행되고 있는지 평가하는 데 특히 중요할 것입니다.
현재로서는 CoreWeave가 상당한 상승 잠재력을 제공하지만, 회사의 상승하는 자금 조달 비용과 악화되는 실적 기대는 $160에 이르는 경로를 불확실하게 만듭니다.
그렇다면 CoreWeave 주식의 실제 가치는 얼마나 될까요?
Wells Fargo의 $160 목표주가는 상당한 상승 여력을 시사하지만, CoreWeave의 상승하는 자금 조달 비용과 불확실한 수익성은 그 미래 가치 평가를 투자자 가정에 특히 민감하게 만듭니다.
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하고 CoreWeave의 가치가 얼마나 될 수 있는지 확인해 보세요. 월가 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언 역할을 하거나 특정 주식을 매수 또는 매하라는 권고를 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


