


주요 포인트
- 시티그룹이 중국 내 완전 자회사 증권 사업 승인을 받아, 4년간의 대기 끝에 해당 라이선스를 보유한 7번째 외국계 기업이 되었습니다.
- 3분기 매출은 8% 증가한 238억 달러, 순이익은 40% 급등한 52억 달러를 기록했으며, 주당순이익(EPS) 2.85달러는 시장 예상을 상회했습니다.
- 신용비용은 3억 6900만 달러의 충당금 적립으로 26억 달러로 증가했으며, 주가는 52주 최고가 대비 약 17% 하락한 수준에 머물고 있습니다.
- 다음 관측점은 30억 달러 이상의 자금 조달을 목표로 1월에 예정된 바나멕스(Banamex)의 IPO입니다.
제인 프레이저는 수년간 시티그룹을 축소해 왔습니다. 이번 주 그녀는 다시 확장할 이유를 얻었고, 그 이유는 베이징에서 왔습니다.
시티그룹 (C)은 중국에서 완전 자회사 증권 사업을 운영할 수 있는 승인을 받았습니다. 이 라이선스는 A주 브로커리지, 인수, 리서치 및 자체 매매를 포함합니다. 또한 4년 이상 끌어온 신청을 마무리하게 되며, 시티그룹은 해당 구조를 가진 7번째 외국계 기업이 됩니다.
이 승인은 시티그룹이 10년 만에 최고의 3분기 매출을 기록한 지 10일 만에 이루어졌습니다. 경영진은 또한 2026년 목표로 한 유형자기자본이익률(ROTCE) 10~11%를 초과할 것으로 예상한다고 밝혔습니다.
그러나 투자자들은 여전히 조심스러운 태도를 보이고 있습니다. 주가는 목요일 1.1% 하락한 122달러에 마감되었으며, 148달러였던 52주 최고가 대비 약 17% 하락한 수준입니다.
올해 1월, 프레이저는 직원들에게 "오래된 나쁜 습관"을 버릴 때라고 말했습니다. 이번 분기 실적은 그 중 몇 가지가 마침내 사라졌음을 시사합니다.
별표가 붙은 40% 성장
시티그룹은 가장 중요한 항목에서 시장 예상을 뛰어넘었습니다:
- 매출은 8% 증가한 238억 달러로, 약 237억 달러 예상을 상회했습니다.
- 순이익은 40% 급등한 52억 달러, 주당순이익은 2.65달러 예상 대비 2.85달러를 기록했습니다.
- 순이자수익은 14% 증가했으며, 평균 대출액 12% 증가(8090억 달러)가 기여했습니다. sec
별표는 바나멕스 때문입니다. 작년 동기에는 7억 1400만 달러의 세후 영업권 손상차손이 있었기 때문에, 기저 이익 성장률은 17%에 더 가깝습니다.
그래도 여전히 강력한 수치입니다. 자산관리(Wealth) 순이익은 거의 두 배 증가한 5억 8500만 달러를 기록했고, 서비스(Services) 부문 매출은 15% 증가했습니다. wealthbriefingasia
다음은 지난 2년간 분기별 이익 추이입니다.
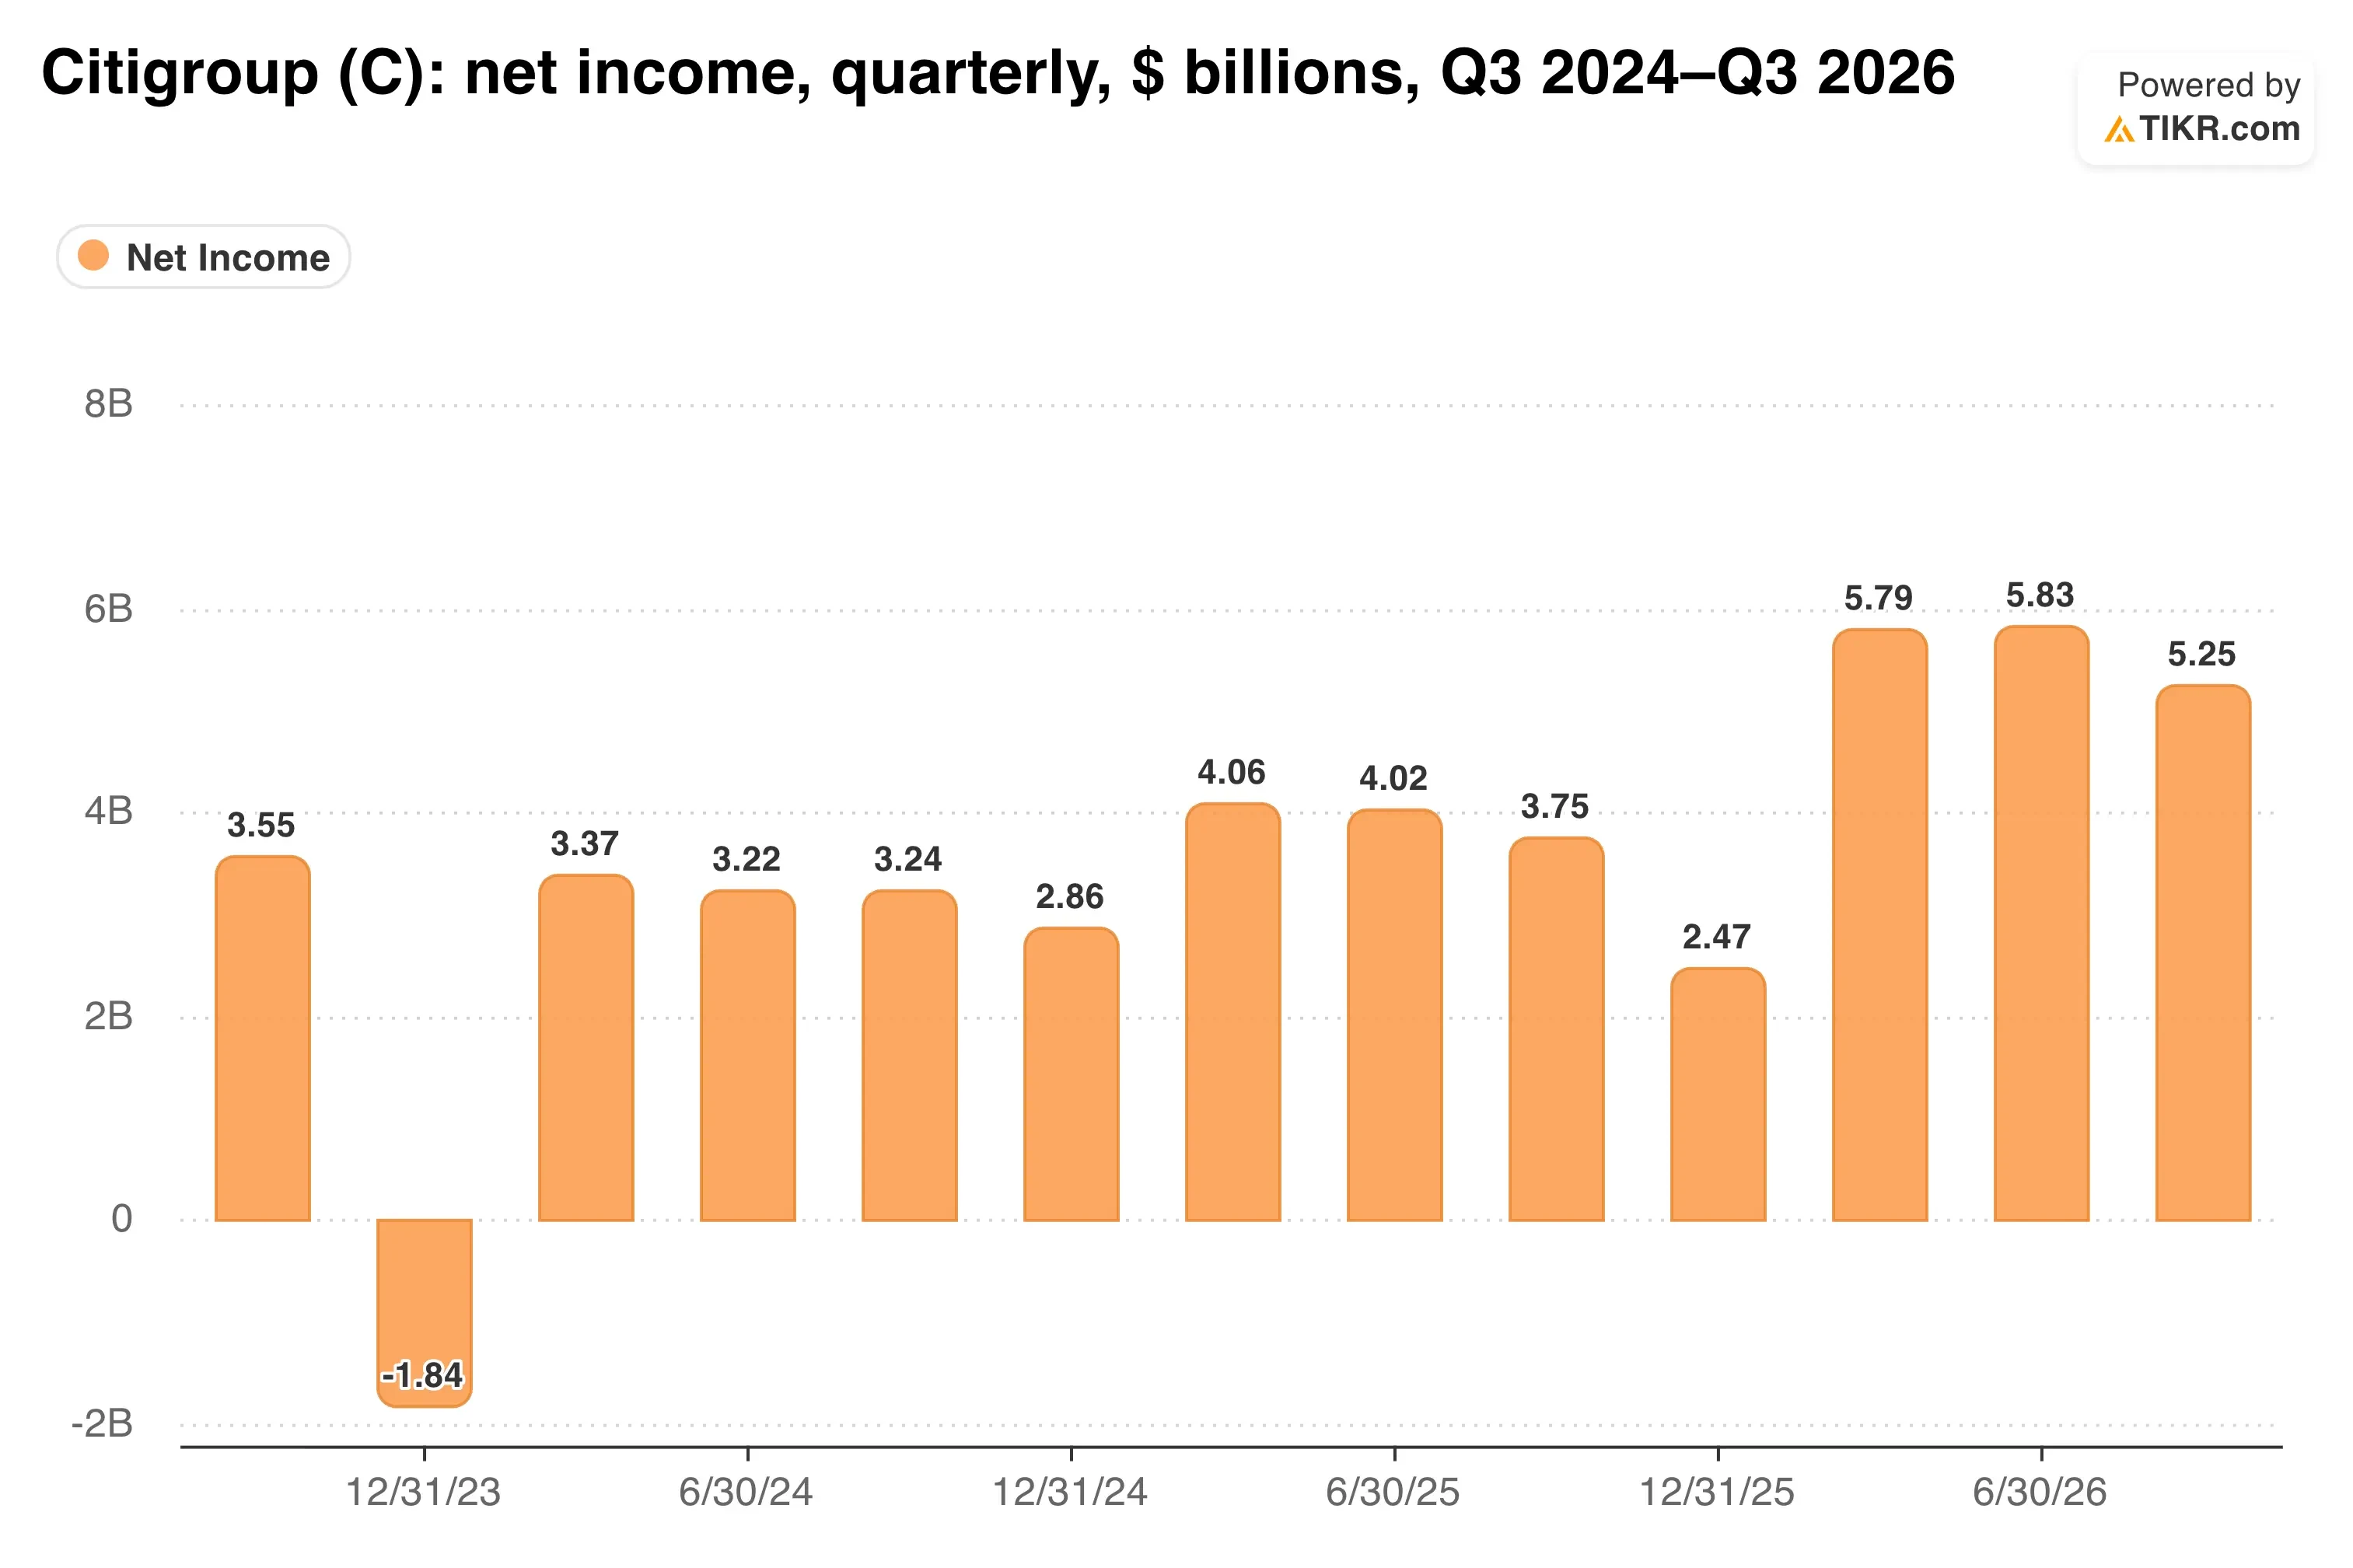
바나멕스 관련 차손이 비교 대상에서 제외되면서, 이익 기반이 눈에 띄게 높은 수준으로 올라섰습니다.
중국이 수수료 엔진 추가
이 라이선스가 중요한 이유는 간단합니다. 시티그룹은 이제 합작 투자 파트너와 수익을 나눌 필요 없이 중국에서 인수 및 거래 수수료를 벌 수 있습니다.
이는 실질적인 공백을 메웁니다. 비이자 수익은 지난 분기 4% 감소했기 때문에, 스프레드 수익이 대부분의 역할을 했습니다. 시티그룹은 향후 몇 달 내에 수십 명의 직원을 현지에 추가할 계획이며, 11월 11일부터 13일까지 자체 중국 컨퍼런스를 개최합니다.
바나멕스는 구조 개편의 다른 반쪽입니다. 올해 초, 시티그룹은 블랙스톤 (BX) 및 제너럴 애틀랜틱을 포함한 투자자들에게 추가로 24% 지분을 매각하고 51%를 보유했습니다. 이제 30억 달러 이상의 자금 조달을 목표로 하는 IPO를 1월에 진행할 계획입니다.
바나멕스는 또한 손실 흡수 채권으로 9억 달러를 조달하여, 상장 전 자체 자본으로 서 있을 수 있게 되었습니다.
서비스(Services)는 프레이저가 이 모든 것이 공급되기를 바라는 사업입니다…

서비스는 시티그룹의 가장 꾸준한 성장 동력이었으며, 중국은 은행에 서비스 외에 구축할 두 번째 수수료 프랜차이즈를 제공합니다.
TIKR는 시티그룹에 대해 23명의 애널리스트를 추적합니다. 몇 명이 '매수'를 권하고 있을까요?
시티그룹의 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 분석합니다. 시티그룹의 애널리스트 등급 보기
신용과 장부가치 격차
신용은 대부분의 우려를 설명합니다. 신용손실충당금은 26억 달러였으며, 이 중 3억 6900만 달러는 부진한 거시경제 전망과 연계된 충당금 적립분입니다. 순신용손실은 22억 달러로 유지되었지만, 미국 소비자 카드 순이익은 8% 감소한 8억 5100만 달러를 기록했습니다. sec
평가는 거래의 다른 측면입니다. 시티그룹은 장부가치 대비 1.06배, 선행이익 대비 10.0배에 거래되는 반면, 웰스파고 (WFC)는 장부가치 대비 1.57배, 모건스탠리 (MS)는 2.71배에 거래됩니다.
그렇다면 시간이 지남에 따라 이 격차는 얼마나 유지되었을까요?
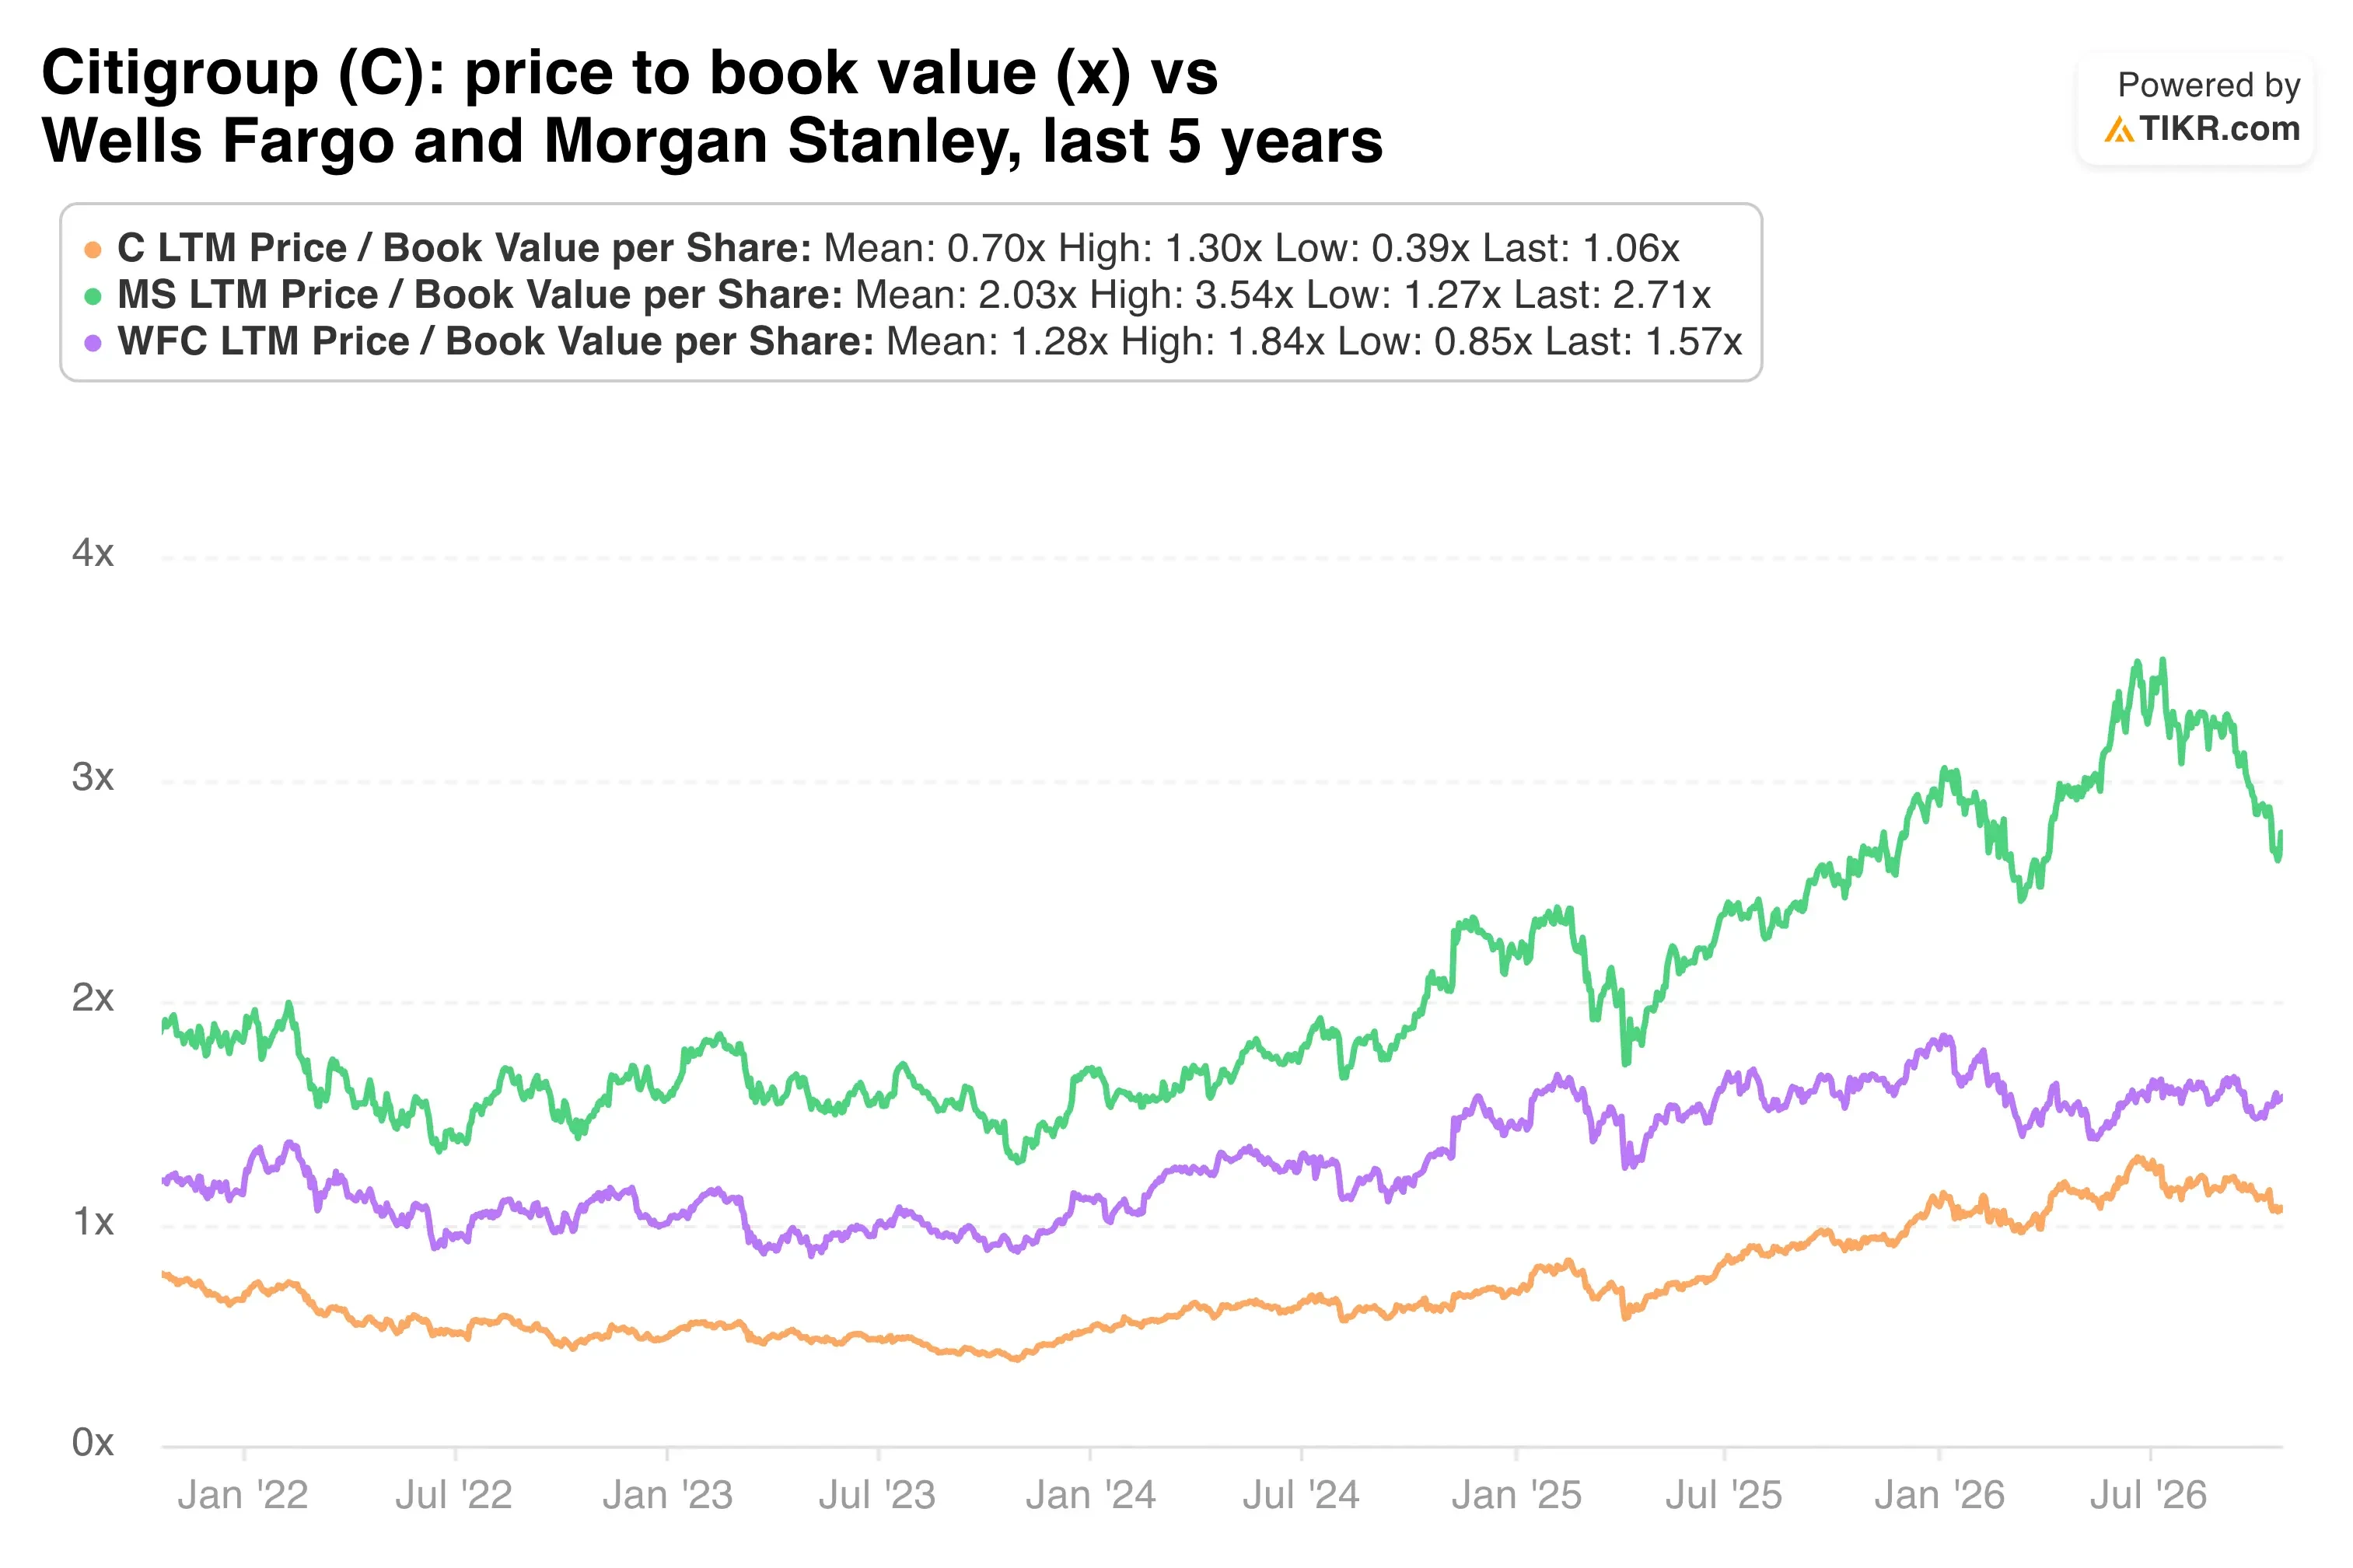
시티그룹은 할인폭을 줄였지만, 수익률이 11%에 가까워지는 동안 여전히 장부가치 근처에서 거래되고 있습니다.
애널리스트들은 향후 2년간 주당순이익이 연평균 약 31.7%씩 증가할 것으로 예상합니다. 평균 목표주가 151달러는 약 23%의 상승 여력을 시사합니다.
제 의견: 중국 라이선스는 2027년 기준으로는 작은 수익 동력입니다. 그보다 더 큰 가치는 시티그룹이 정리 단계에서 확장 단계로 이동했다는 신호라는 점입니다. 만약 은행이 내년에 ROTCE 11~13% 범위에 진입한다면, 장부가치 근처의 주가는 너무 저렴해 보이지만, 카드 부문의 부진이 할인폭을 유지시킬 수도 있습니다.
바나멕스 IPO는 다음 관측점으로, 1월 상장이 예상됩니다. 30억 달러 이상의 강력한 가격 책정은 투자자들이 시티그룹이 분할해 내는 부분에 대해 프리미엄을 지불할 의사가 있음을 보여줄 것입니다.
그렇다면 시티그룹 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 시티그룹의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권장하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


