


핵심 요약
- 쉐브론은 2026년 2분기에 181억 달러의 자유현금흐름을 창출했으며, 토탈에너지는 4월에 중간 배당금을 5.9% 인상하여 주당 €0.90로 올렸습니다.
- 두 회사 모두 2026년 6월 30일까지의 12개월 동안 자유현금흐름의 51%를 배당금으로 지급했습니다.
- 토탈에너지의 배당수익률은 4.7%인 반면 쉐브론은 3.5%이며, 쉐브론의 배당금 증가율이 더 빨라서 2020 회계연도부터 2025 회계연도까지 연평균 5.8% 증가했고, 토탈에너지는 4.9%였습니다.
- 2025 회계연도에는 두 배당금 모두 더 타이트해져 쉐브론 자유현금흐름의 77%, 토탈에너지의 73%를 차지했습니다.
쉐브론 (CVX)은 최근 강력한 분기 실적이 석유 메이저의 배당 산정에 어떤 영향을 미치는지 보여주었습니다: 2026년 2분기 자유현금흐름이 181억 달러로, 1년 전 49억 달러에서 크게 증가했습니다.
유럽의 경쟁사인 토탈에너지 (TTE)도 배당에 대해 만큼이나 강력한 의지를 보여왔습니다. 4월에는 중간 배당금을 5.9% 인상하여 주당 €0.90로 올리며, 회장 겸 CEO인 Patrick Pouyanné가 "신성불가침의 배당금"이라고 부르는 것에 우선순위를 두었습니다.
그렇다면 소득을 위해 석유 메이저 중 하나를 매수한다면, 어느 주식이 더 나은 배당주일까요?
| 지표 | 쉐브론 (CVX) | 토탈에너지 (TTE) |
|---|---|---|
| 배당수익률 | 3.5% | 4.7% |
| 배당금 증가율, 2020–2025 회계연도 | 연평균 5.8% | 연평균 4.9% |
| 현금 배당 지급 비율 (2026년 6월 30일까지 TTM) | 51% | 51% |
| 순부채 / EBITDA (LTM) | 0.56x | 0.79x |
| 이자보상배율 (LTM) | 18.9x | 10.2x |
| 선행 P/E (NTM) | 12.5x | 7.9x |
쉐브론: Hess 인수가 그만큼의 가치를 내고 있다
2026년 2분기 순 생산량은 1년 전 340만 BOE/일에서 20% 증가한 407만 BOE/일로 늘었습니다. Hess 인수와 Permian 지역이 증가를 주도했습니다. 회장 겸 CEO인 Michael Wirth는 Hess 자산의 자유현금흐름이 "주당 기준으로 증가한 배당금의 약 두 배에 달하며 주주에게 가치를 더해주고 있다"고 말합니다.
2026년 6월 30일까지의 12개월 동안 쉐브론의 138억 6천만 달러 배당금은 270억 1천만 달러 자유현금흐름의 충분히 보장된 51%를 차지했습니다. 쉐브론은 분기당 주당 $1.78을 지급하며 "39년 연속으로 배당금을 증가시켜왔다"고 밝혔습니다.
2025 회계연도는 더 타이트했는데, 배당금이 자유현금흐름의 77%를 차지했습니다. 2016 회계연도와 2020 회계연도에는 자유현금흐름이 배당금을 충당하지 못했습니다.

…그럼에도 쉐브론은 계속해서 배당금을 인상했습니다.
경영진은 연간 30억 달러 run-rate(연간화된) 비용 절감 목표를 6개월 앞당겨 달성했습니다. 또한 오늘보다 낮은 상품 가격이 유지된다는 가정 하에 2030년까지 조정 자유현금흐름이 연평균 10% 이상 성장할 것으로 예상합니다. 위험 요인은 중동 분쟁으로, 이는 사우디아라비아와 쿠웨이트 사이의 분할 구역에서 쉐브론의 생산을 제한했습니다.
토탈에너지: 동일한 보장, 더 큰 수표
토탈에너지는 쉐브론의 보장 수준과 정확히 일치합니다. 2026년 6월 30일까지의 12개월 동안 89억 4천만 달러 배당금은 174억 2천만 달러 자유현금흐름의 51%를 차지했습니다.
토탈에너지는 LNG, 통합 전력, 나미비아에서 성장 중이며, 중동은 반대 방향으로 영향을 미쳤습니다. 1분기 실적 발표에서 Pouyanné는 카타르, 이라크, UAE 근해에서 생산이 중단된 것이 회사의 석유 및 가스 생산량의 약 15%를 차지했다고 말했습니다. 7월 실적 발표에서는 영향이 약 8~9%에 가깝다고 밝혔습니다.
완충 장치는 2022 회계연도 이후 얇아졌습니다. 자유현금흐름은 해당 연도 337억 달러에서 2025 회계연도 116억 달러로 떨어졌고, 지급된 배당금은 76억 달러에서 84억 2천만 달러로 증가했습니다.

…그러나 기록은 "신성불가침"이라는 발언을 뒷받침합니다. 2020 회계연도에는 40억 4천만 달러 자유현금흐름이 70억 달러 배당금을 충당하지 못했지만, 토탈에너지는 어쨌든 배당금을 지급했습니다.
토탈에너지는 배당금을 유로로 설정하므로, 미국 보유자가 받는 달러 금액은 환율에 따라 변동합니다. 주요 위험 요인은 호르무즈 해협 봉쇄로, 이는 토탈에너지의 원유, LNG 및 제품 수출을 방해하고 있습니다.
그렇다면 어느 배당이 승리할까요?
토탈에너지가 더 나은 배당주입니다. 보장 수준이 51%로 동일할 때, 단순히 더 많은 금액을 지급합니다: 4.7%의 배당수익률로 10,000달러 투자 시 연간 470달러를 가져오는 반면, 쉐브론은 350달러입니다.
쉐브론의 더 빠른 인상률로는 그 격차를 단기간에 좁히기 어렵습니다. 5년 평균 증가율을 기준으로 할 때, 10,000달러 투자 시 10년차에 토탈에너지는 약 720달러(원금 대비 7.2% 수익률)를 지급할 것입니다. 쉐브론은 약 581달러(5.8%)를 지급할 것입니다. 이러한 비율로는 쉐브론의 소득이 토탈에너지를 넘어서는 데 30년 이상이 걸릴 것입니다.
그 소득을 위해 프리미엄을 지불하는 것도 아닙니다. 토탈에너지는 선행 PER 7.9배에 거래되고 있습니다.
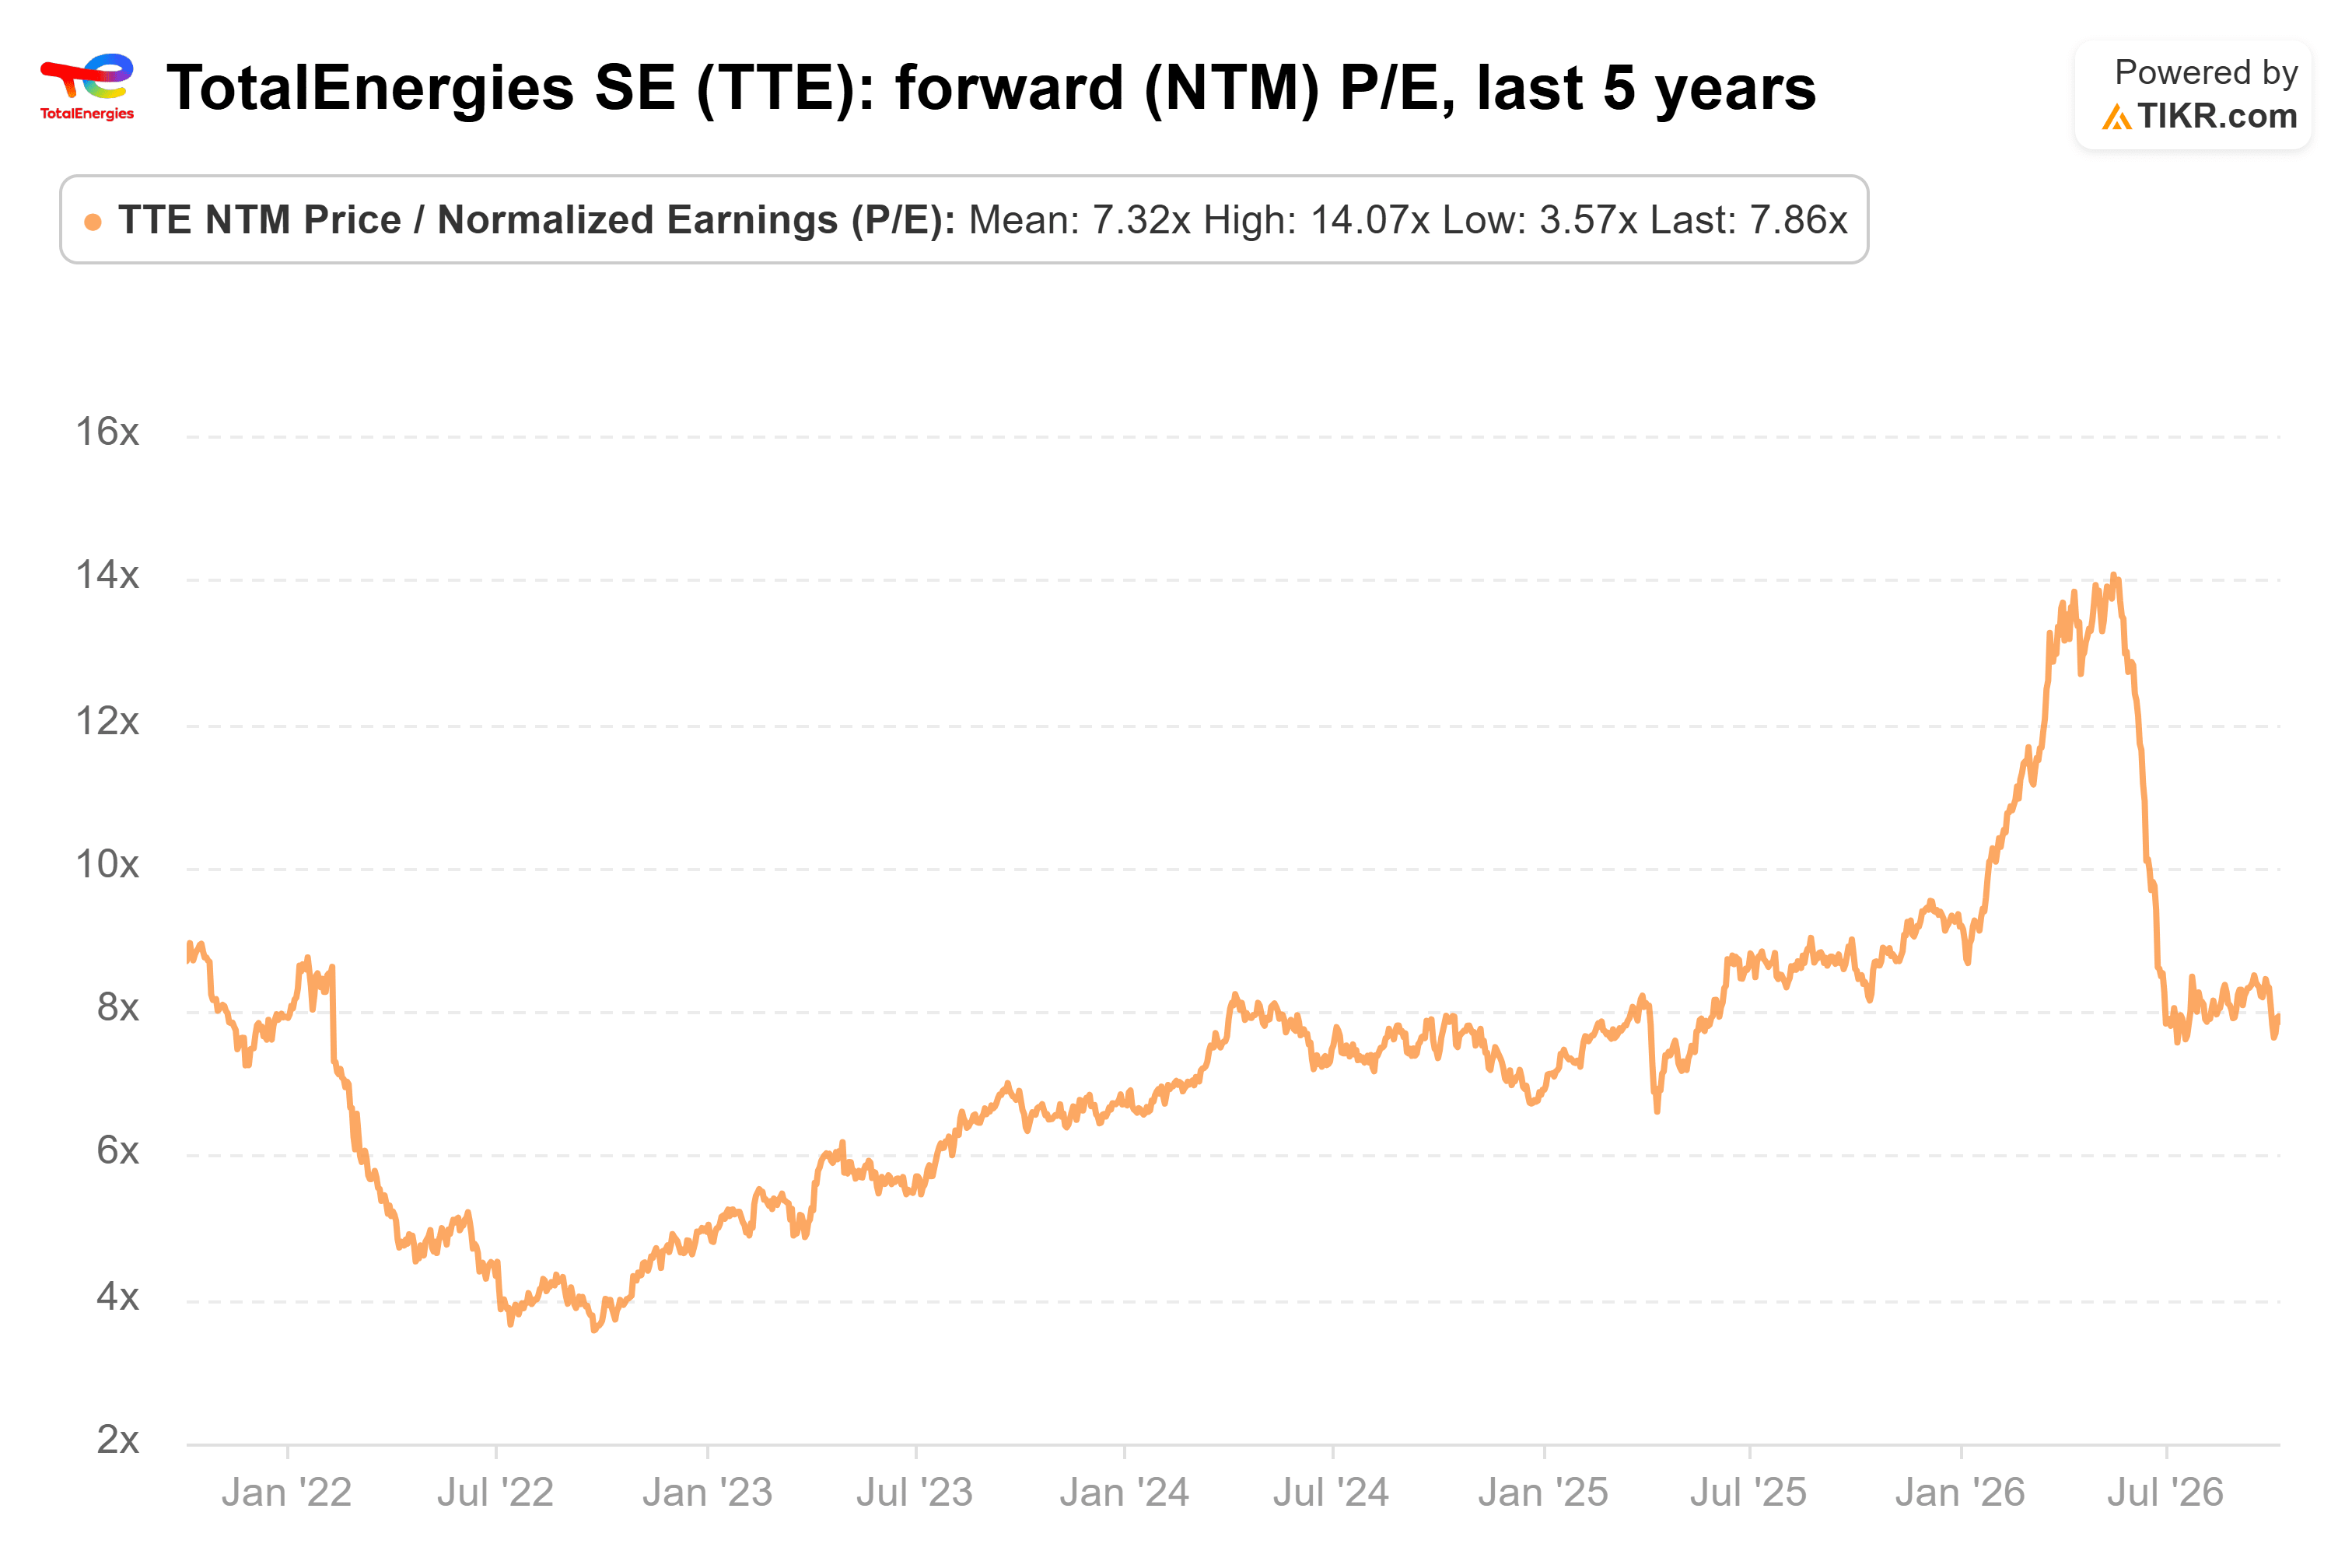
…이는 5년 평균 7.3배보다 약간 높은 수준이며, 5월에 기록한 14.1배보다 훨씬 낮습니다.
쉐브론의 경우도 강력합니다. 39년 연속 배당금을 인상했고, 부채가 적으며, 이자보상배율이 18.9배로 10.2배인 토탈에너지보다 높고, 생산량이 빠르게 성장하고 있습니다. 그럼에도 불구하고 두 배당금이 동등하게 잘 보장될 때, 저는 더 큰 수표를 받는 것을 선호합니다.
물론, 두 배당금 모두 2025 회계연도에 자유현금흐름의 70% 이상을 차지했습니다. 현금흐름이 그 수준으로 다시 하락한다면, 쉐브론의 더 강력한 재무구조가 더 중요한 요소로 작용할 것입니다.
그렇다면 토탈에너지 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치평가 모델에 몇 가지 가정을 입력하기만 하면 토탈에너지의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도되거나, 특정 주식을 매수 또는 매도하라는 권고 사항이 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


