


주요 포인트
- 셰브론의 배당수익률은 3.5%, BP는 4.7%이며, 2026년 6월 30일까지의 12개월 동안 배당금 지급이 각각 자유현금흐름의 51%, 31%를 차지했습니다.
- 셰브론은 배당을 39년 연속 인상했다고 밝혔으며, BP의 주당 배당금은 2015 회계연도의 2.40달러에서 2025 회계연도에 1.96달러로 감소했습니다.
- 셰브론의 부채 수준은 더 낮아, 순부채 대 EBITDA 비율이 0.56배인 반면 BP는 0.84배이며, BP 경영진은 재무구조 강화를 최우선 과제로 꼽았습니다.
- BP의 선행 주가수익비율(P/E)은 7.3배로 셰브론의 12.5배보다 낮으며, 2027년 말까지 하이브리드 자본금을 40억 달러 이상 축소할 계획입니다.
셰브론 (CVX)은 2026년 2분기에 181억 달러의 자유현금흐름을 창출했으며, 이는 1년 전 동기 49억 달러에서 증가한 수치입니다. 또한 같은 3개월 동안 총 부채를 84억 달러 감축했습니다.
4일 후인 8월 4일, BP (BP)의 CEO 마거릿 오닐은 투자자들에게 재무구조 강화가 BP의 최우선 과제라고 밝혔는데, 그 이유는 현금의 너무 많은 부분이 부채 이자 지급에 사용되기 때문이라고 설명했습니다.
이것이 수익을 목적으로 대형 석유주를 매수하는 투자자가 마주하는 선택입니다. BP의 4.7% 배당수익률이 더 큰 수표를 의미하지만, 셰브론의 3.5% 배당수익률은 더 튼튼한 재무구조를 배경으로 하고 있습니다. 그렇다면 어느 것이 더 나은 배당주일까요?
| 지표 | 셰브론 (CVX) | BP (BP) |
|---|---|---|
| 배당수익률 | 3.5% | 4.7% |
| 배당 성장률, 5년 | 연평균 5.8%, 2020–2025 회계연도 | 연평균 0.7%, 2020–2025 회계연도 |
| 배당 성장률, 10년 | 연평균 4.8%, 2015–2025 회계연도 | 연평균 -2.0%, 2015–2025 회계연도 |
| 현금 배당 지급 비율 (2026년 6월 30일 기준 최근 12개월) | 51% | 31% |
| 순부채 / EBITDA (최근 12개월) | 0.56x | 0.84x |
| 이자보상배율 (최근 12개월) | 18.9x | 6.0x |
| 선행 주가수익비율(P/E) (향후 12개월) | 12.5x | 7.3x |
셰브론: 39년째 이어지는 기록
셰브론의 성장은 생산량에서 비롯되고 있습니다. 2026년 2분기 순 석유 환산 생산량은 1년 전보다 20% 증가했으며, 이는 헤스 인수와 퍼미안 분지 및 걸프 오브 아메리카에서의 생산 증가에 힘입은 것입니다. 마이클 워스 CEO는 7월 31일 실적발표회에서 이를 배당과 직접 연결지어 설명했습니다: "헤스 자산은 강력한 자유현금흐름을 창출하고 있으며, 이는 주당 기준으로 추가 배당금의 약 두 배에 달해 주주에게 가치를 더하고 있습니다."
셰브론은 분기당 주당 1.78달러를 배당으로 지급합니다. 2026년 6월 30일까지의 12개월 동안, 이 배당금은 자유현금흐름의 51%를 차지해 충분히 보장된 수준이었지만, 2025 회계연도에는 77%로 더 빡빡한 수준이었습니다. 장기 기록을 보면, 자유현금흐름이 부족했던 해에도 배당금은 계속 증가했습니다.

자유현금흐름은 2016, 2017, 2020 회계연도에 배당금보다 적었습니다. 그럼에도 셰브론이 지급한 배당금은 매년 증가하여 2016 회계연도의 80.3억 달러에서 2025 회계연도에는 128억 달러로 늘어났습니다.
주요 리스크는 가격입니다. 셰브론의 2030년 목표는 현재보다 낮은 수준의 상품 가격을 전제로 하고 있으므로, 51%라는 수치는 셰브론이 계획하는 것보다 더 강한 시장 환경에 의존하고 있습니다.
BP: 재무구조가 최우선
셰브론의 배당이 어려운 시기에도 계속 증가한 반면, BP의 배당은 반대 방향으로 움직였습니다. 비록 현재 수치는 더 나아 보이지만 말입니다. 2026년 6월 30일까지의 12개월 동안 BP의 배당금은 자유현금흐름의 31%를 차지해 편안한 수준이었습니다. 하지만 아래 차트는 BP가 어떻게 그 지점에 도달했는지를 보여줍니다.
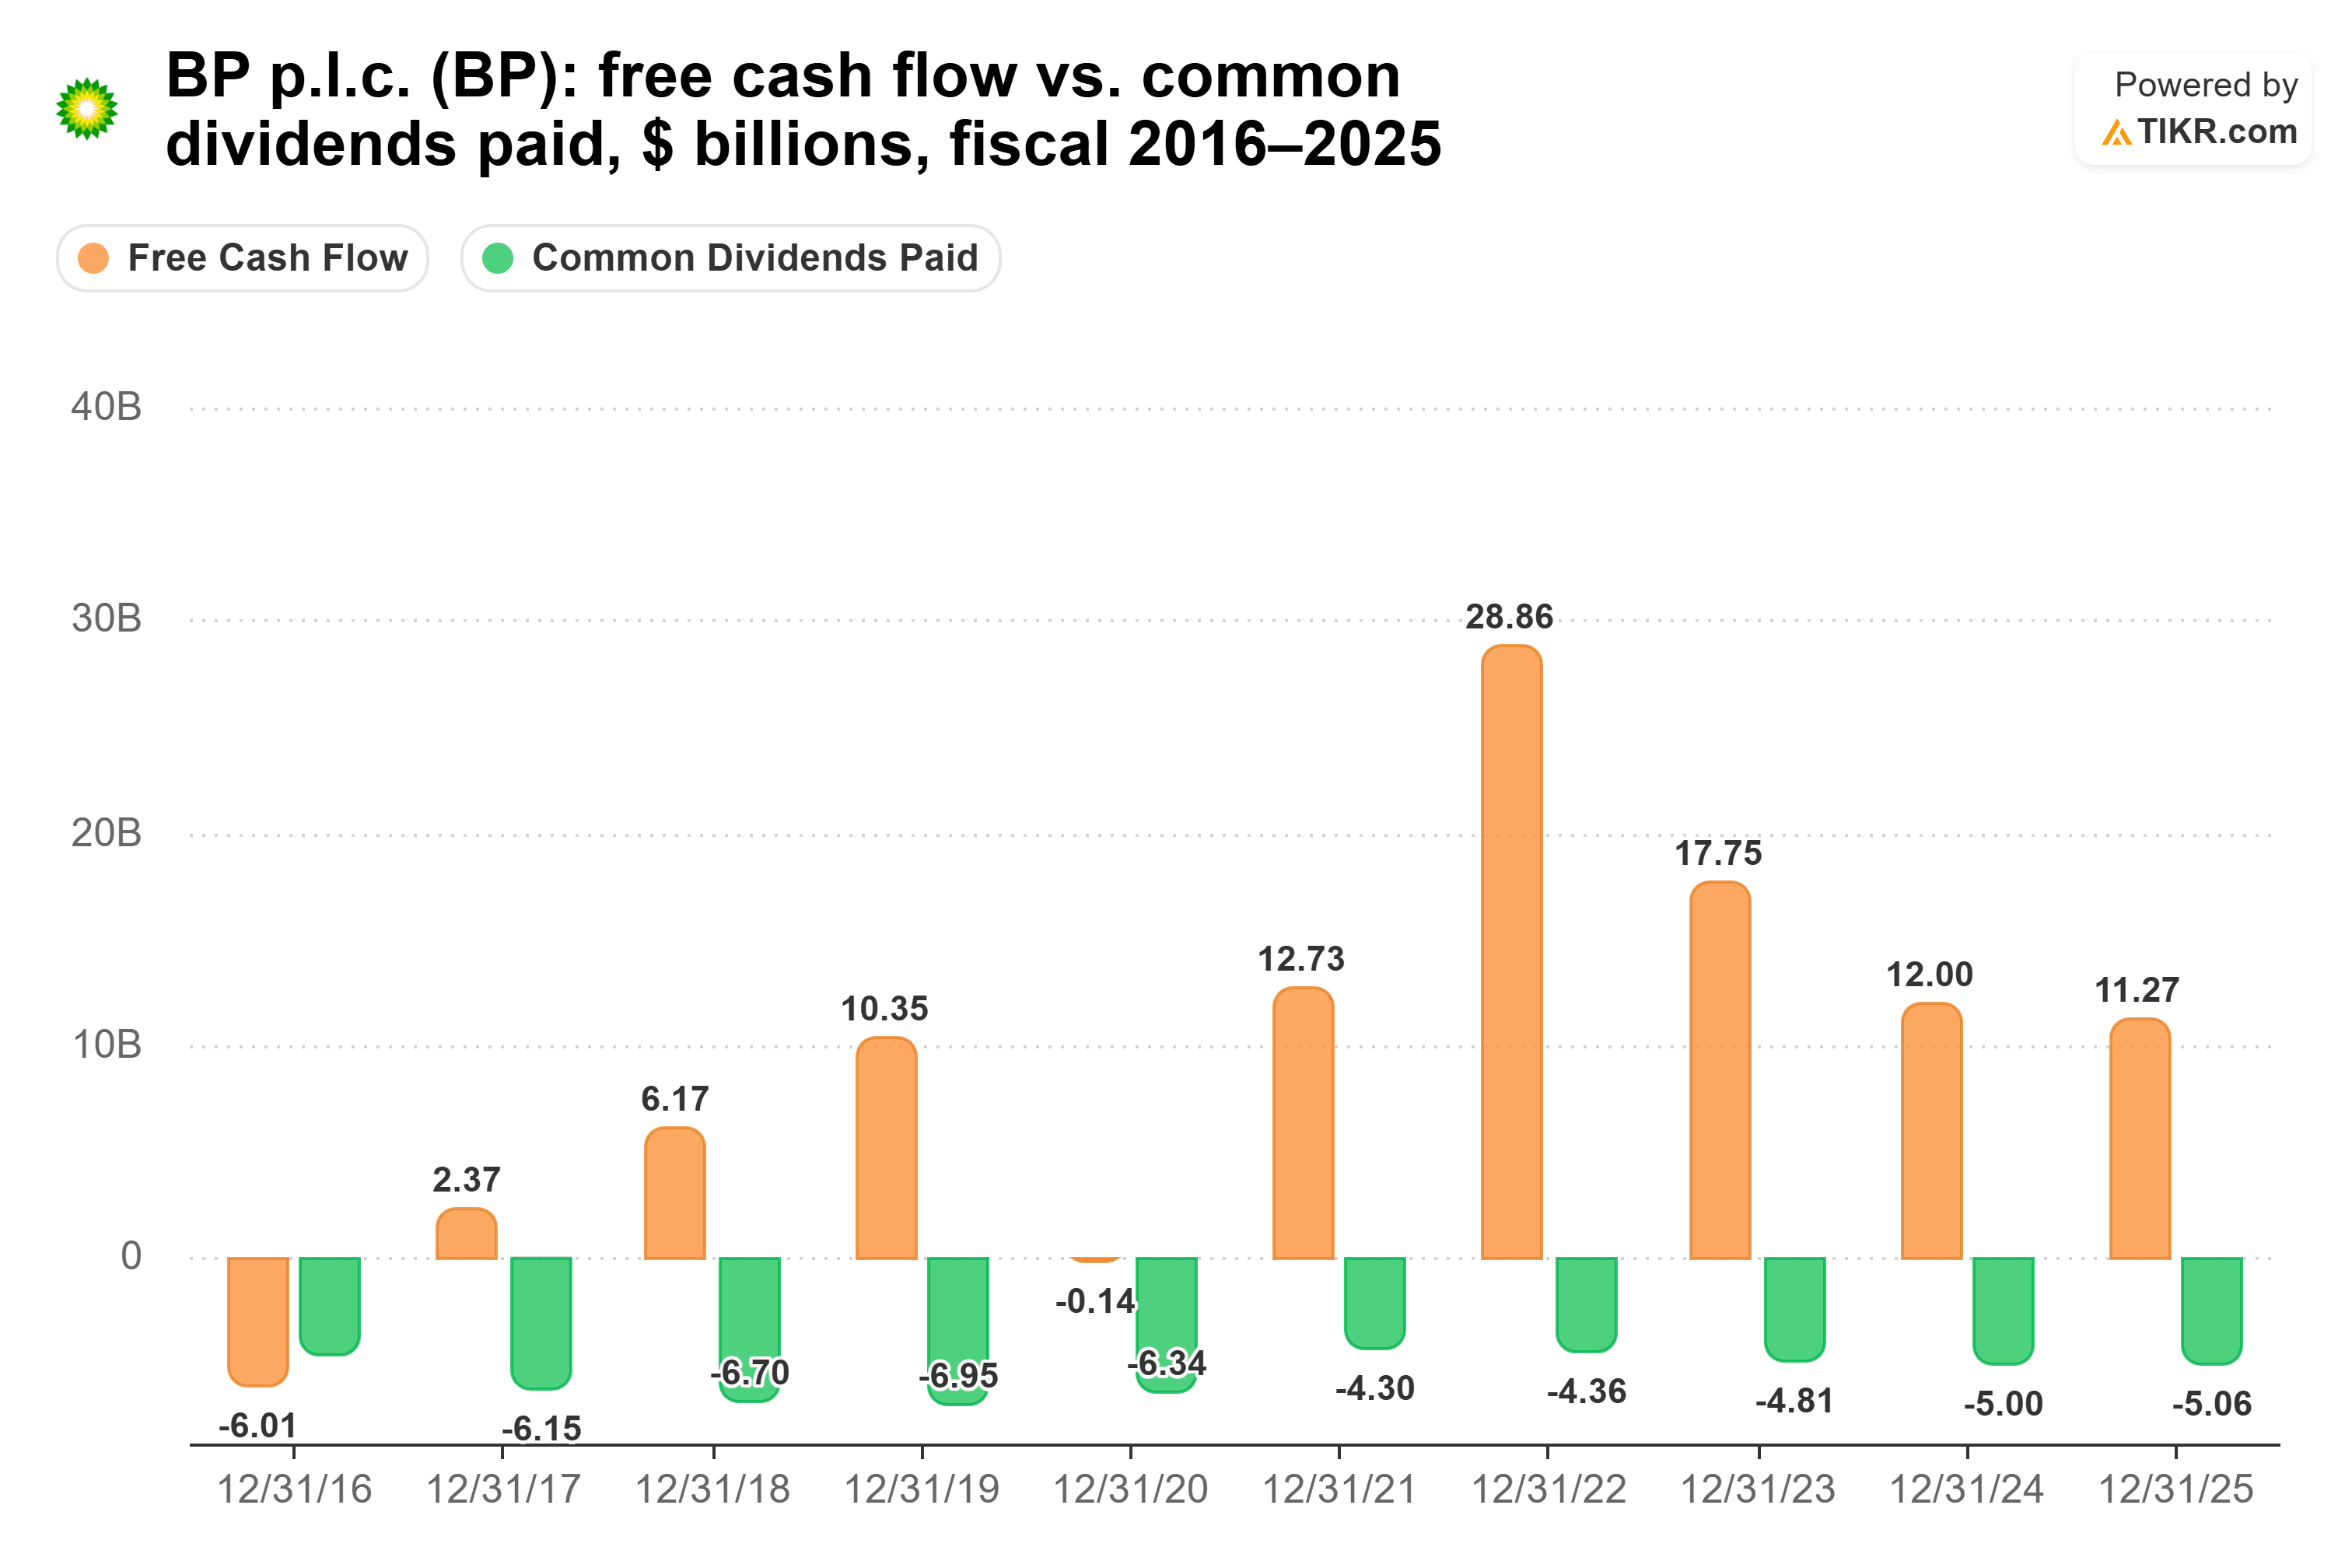
자유현금흐름은 2020 회계연도에 -1.4억 달러를 기록했습니다. BP가 지급한 배당금은 그해 63.4억 달러에서 2021 회계연도에는 43.0억 달러로 감소했으며, 2025 회계연도에 이르러서야 50.6억 달러로 회복되었습니다.
사업 구조가 재편되고 있습니다. 캐롤 하울 부사장은 4월 28일 실적발표회에서 BP의 전략적 LNG 물량이 전년 대비 증가해 연간 약 2,700만 톤에 달한다고 밝혔습니다. 한편, BP는 겔젠키르헨 정유소 매각에 합의했으며, 아키아 에너지와 북해 사업 매각을 추진 중입니다. 오닐 CEO는 8월 4일 조건을 제시했습니다: "BP는 실질적인 성장 잠재력을 가지고 있지만, 성장은 일관된 긍정적인 수익과 현금흐름 창출 실적을 통해 얻어져야 합니다."
주요 리스크는 BP 스스로 지적한 대로, 낮은 가격에 대한 회복 탄력성을 너무 적게 남기는 비용 구조입니다. 8월 4일 실적발표회에서 경영진은 또한 운영 비용이 충분히 빠르게 하락하지 않고 있다는 점에 실망했다고 밝혔습니다.
그렇다면 어느 배당이 승리할까요?
셰브론이 더 나은 배당주입니다. BP는 배당수익률과 현재의 보장성 측면에서 앞서지만, 결정적인 요소는 다음 유가 하락 국면을 통과하며 계속 성장할 것으로 기대할 수 있는 배당이 어느 쪽인가입니다. 셰브론의 배당은 이미 자유현금흐름이 부족했던 해들을 견뎌냈으며, 부채로 인한 부담도 훨씬 적습니다: 순부채 대 EBITDA 비율 0.56배와 이자보상배율 18.9배인 반면, BP는 각각 0.84배와 6.0배입니다.
BP의 경우는 수익에서 시작합니다. BP에 10,000달러를 투자하면 오늘날 연간 470달러를 배당으로 받는 반면, 셰브론은 350달러를 줍니다. 각 회사의 5년 성장률을 적용하면, 셰브론의 배당소득은 약 2033년경에 BP를 추월합니다. 각 회사의 2025 회계연도 증가율(BP 7.1%, 셰브론 4.9%)을 적용하면, 절대 추월하지 않습니다: 10년차에 BP는 약 872달러를 지급하는 반면 셰브론은 약 539달러를 지급합니다. BP는 또한 더 저렴한 평가를 받고 있어, 선행 주가수익비율(P/E)이 7.3배로 셰브론의 12.5배보다 낮습니다.
다만, BP 경영진 스스로 재무구조를 최우선 과제라고 부르며, BP의 주당 배당금은 10년 전보다 적습니다. 셰브론은 39년 동안 배당을 증가시켜 왔습니다.
물론, BP는 2027년 말까지 하이브리드 자본금을 40억 달러 이상 축소할 계획입니다. 만약 그 목표를 달성하고 배당 인상을 계속한다면, 그 4.7%의 배당수익률은 무시하기 훨씬 더 어려워질 것입니다.
그렇다면 셰브론 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 채 걸리지 않고 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 셰브론이 얼마나 가치가 있을지 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 사업에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 글은 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!


