핵심 요약
- Arm Holdings (ARM)은 6월 고점 대비 55% 하락했음에도 10월 30일까지 2026년 동안 88% 상승했으며, Advanced Micro Devices (AMD)는 약 136% 상승했습니다.
- Intel (INTC)이 예상보다 약한 4분기 실적 전망을 제시한 후 반도체 주식에 추가적인 압력을 가했으며, ARM은 10월 30일 거의 10% 하락했습니다.
- Qualcomm (QCOM)은 해결되지 않은 로열티 분쟁이 Arm의 가장 큰 라이선싱 관계 중 하나에 영향을 줄 수 있어 여전히 리스크 요인입니다.
- Arm의 AGI CPU 수요는 20억 달러를 초과하며, 애널리스트들은 정규화된 주당순이익(EPS)이 2026 회계연도 1.77달러에서 2028 회계연도 약 3.07달러로 상승할 것으로 예상합니다.
무슨 일이 있었나요?
Arm Holdings (ARM) 주식은 6월 18일 고점인 약 453달러 대비 55% 하락한 약 206달러 근처에서 마감했지만, 10월 30일까지 2026년 동안 88% 상승했습니다.
이 상승세는 Arm이 3월에 AGI CPU를 출시한 후 가속화되었으며, 이는 회사가 프로세서 설계 라이선싱을 넘어 자체 데이터 센터 칩 판매로 사업을 확장했음을 의미합니다. 4월 30일까지 주가는 약 210달러에 도달했고, 이후 6월 고점을 향해 급등했습니다.
투자자들은 처음에 Arm의 증가하는 AI 인프라 노출을 보상하며, 6월 기준 선행 주가수익비율(P/E)을 약 202배까지 끌어올렸습니다. 그러나 이 높은 밸류에이션은 실망을 감수할 여지가 거의 없었으며, 제조 역량, 실행력, 반도체 지출에 대한 우려가 이후의 조정에 기여했습니다.
하락에도 불구하고, AGI CPU 수요는 현재 2027 및 2028 회계연도에 걸쳐 20억 달러를 초과하며, 출시 당시 처음 제시된 10억 달러 기회의 두 배 이상입니다.
7월 실적 발표 컨퍼런스콜에서 Rene Haas CEO는 수요가 "20억 달러 이상"이라고 설명했지만, Arm은 초기 10억 달러 기회에 대해서만 제조 역량을 확보했습니다.
광범위한 반도체 약세가 10월 말 추가적인 압력을 가했습니다. Intel은 데이터 센터 및 AI 매출이 73억 달러로 전년 동기 대비 78% 증가했다고 보고했지만, 4분기 매출을 150억 달러에서 160억 달러로 전망하며 기대치를 하회했습니다.
Arm은 10월 30일 거의 10% 하락했으며, 투자자들은 해당 섹터의 공급 제약과 프리미엄 밸류에이션을 재평가했습니다.
한편, AMD는 10월 30일까지 2026년 동안 약 136% 상승했으며 11월 3일 실적을 발표할 예정입니다. CPU와 AI 가속기를 판매하는 AMD와 달리, Arm은 주로 라이선싱 및 로열티 수익을 창출하면서 자체 데이터 센터 프로세서로 사업을 확장하고 있습니다.
Arm의 이익 성장은 여전히 강력해 보입니다
Arm은 1분기 실적에서 매출이 12억 9천만 달러로 전년 동기 대비 22% 증가했다고 보고했으며, 이는 1분기 기준으로 기록적인 라이선싱 및 로열티 수익에 힘입은 것입니다.
월스트리트는 AI 인프라 수요, 높아지는 로열티 비율, AGI CPU 도입 확대에 힘입어 정규화된 주당순이익(EPS)이 2026 회계연도 1.77달러에서 2028 회계연도 약 3.07달러로 증가할 것으로 예상합니다.

그러나 애널리스트들은 동일 기간 동안 Arm이 물리적 칩 사업을 확장함에 따라 총이익률이 약 98%에서 91%로 하락할 것으로 예상합니다.
또 다른 불확실성은 Qualcomm과 관련이 있으며, 이 회사는 Arm의 2026 회계연도 매출의 약 9%를 차지했습니다. 10월 배심원은 Arm이 라이선싱 계약의 일부를 위반했다고 판결하고 Qualcomm에 명목상의 손해배상금 2달러를 지급했지만, 잠재적인 5년간의 로열티 면제 문제는 여전히 해결되지 않았습니다.
Arm의 11월 4일 실적 보고서는 증가하는 AGI CPU 수요가 제조 제약과 라이선싱 리스크를 관리하면서 매출 성장으로 이어질 수 있는지 시험할 것입니다.
Arm 주식은 저평가되었나요, 고평가되었나요?
Arm은 급격한 하락에도 불구하고 공정하게 평가되었거나 약간 고평가된 것으로 보이며, 10월 22일 기준 선행 주가수익비율(P/E)은 약 88배로, 6월 최고점인 202배와 3년 평균 약 85배에 비해 높은 수준입니다.
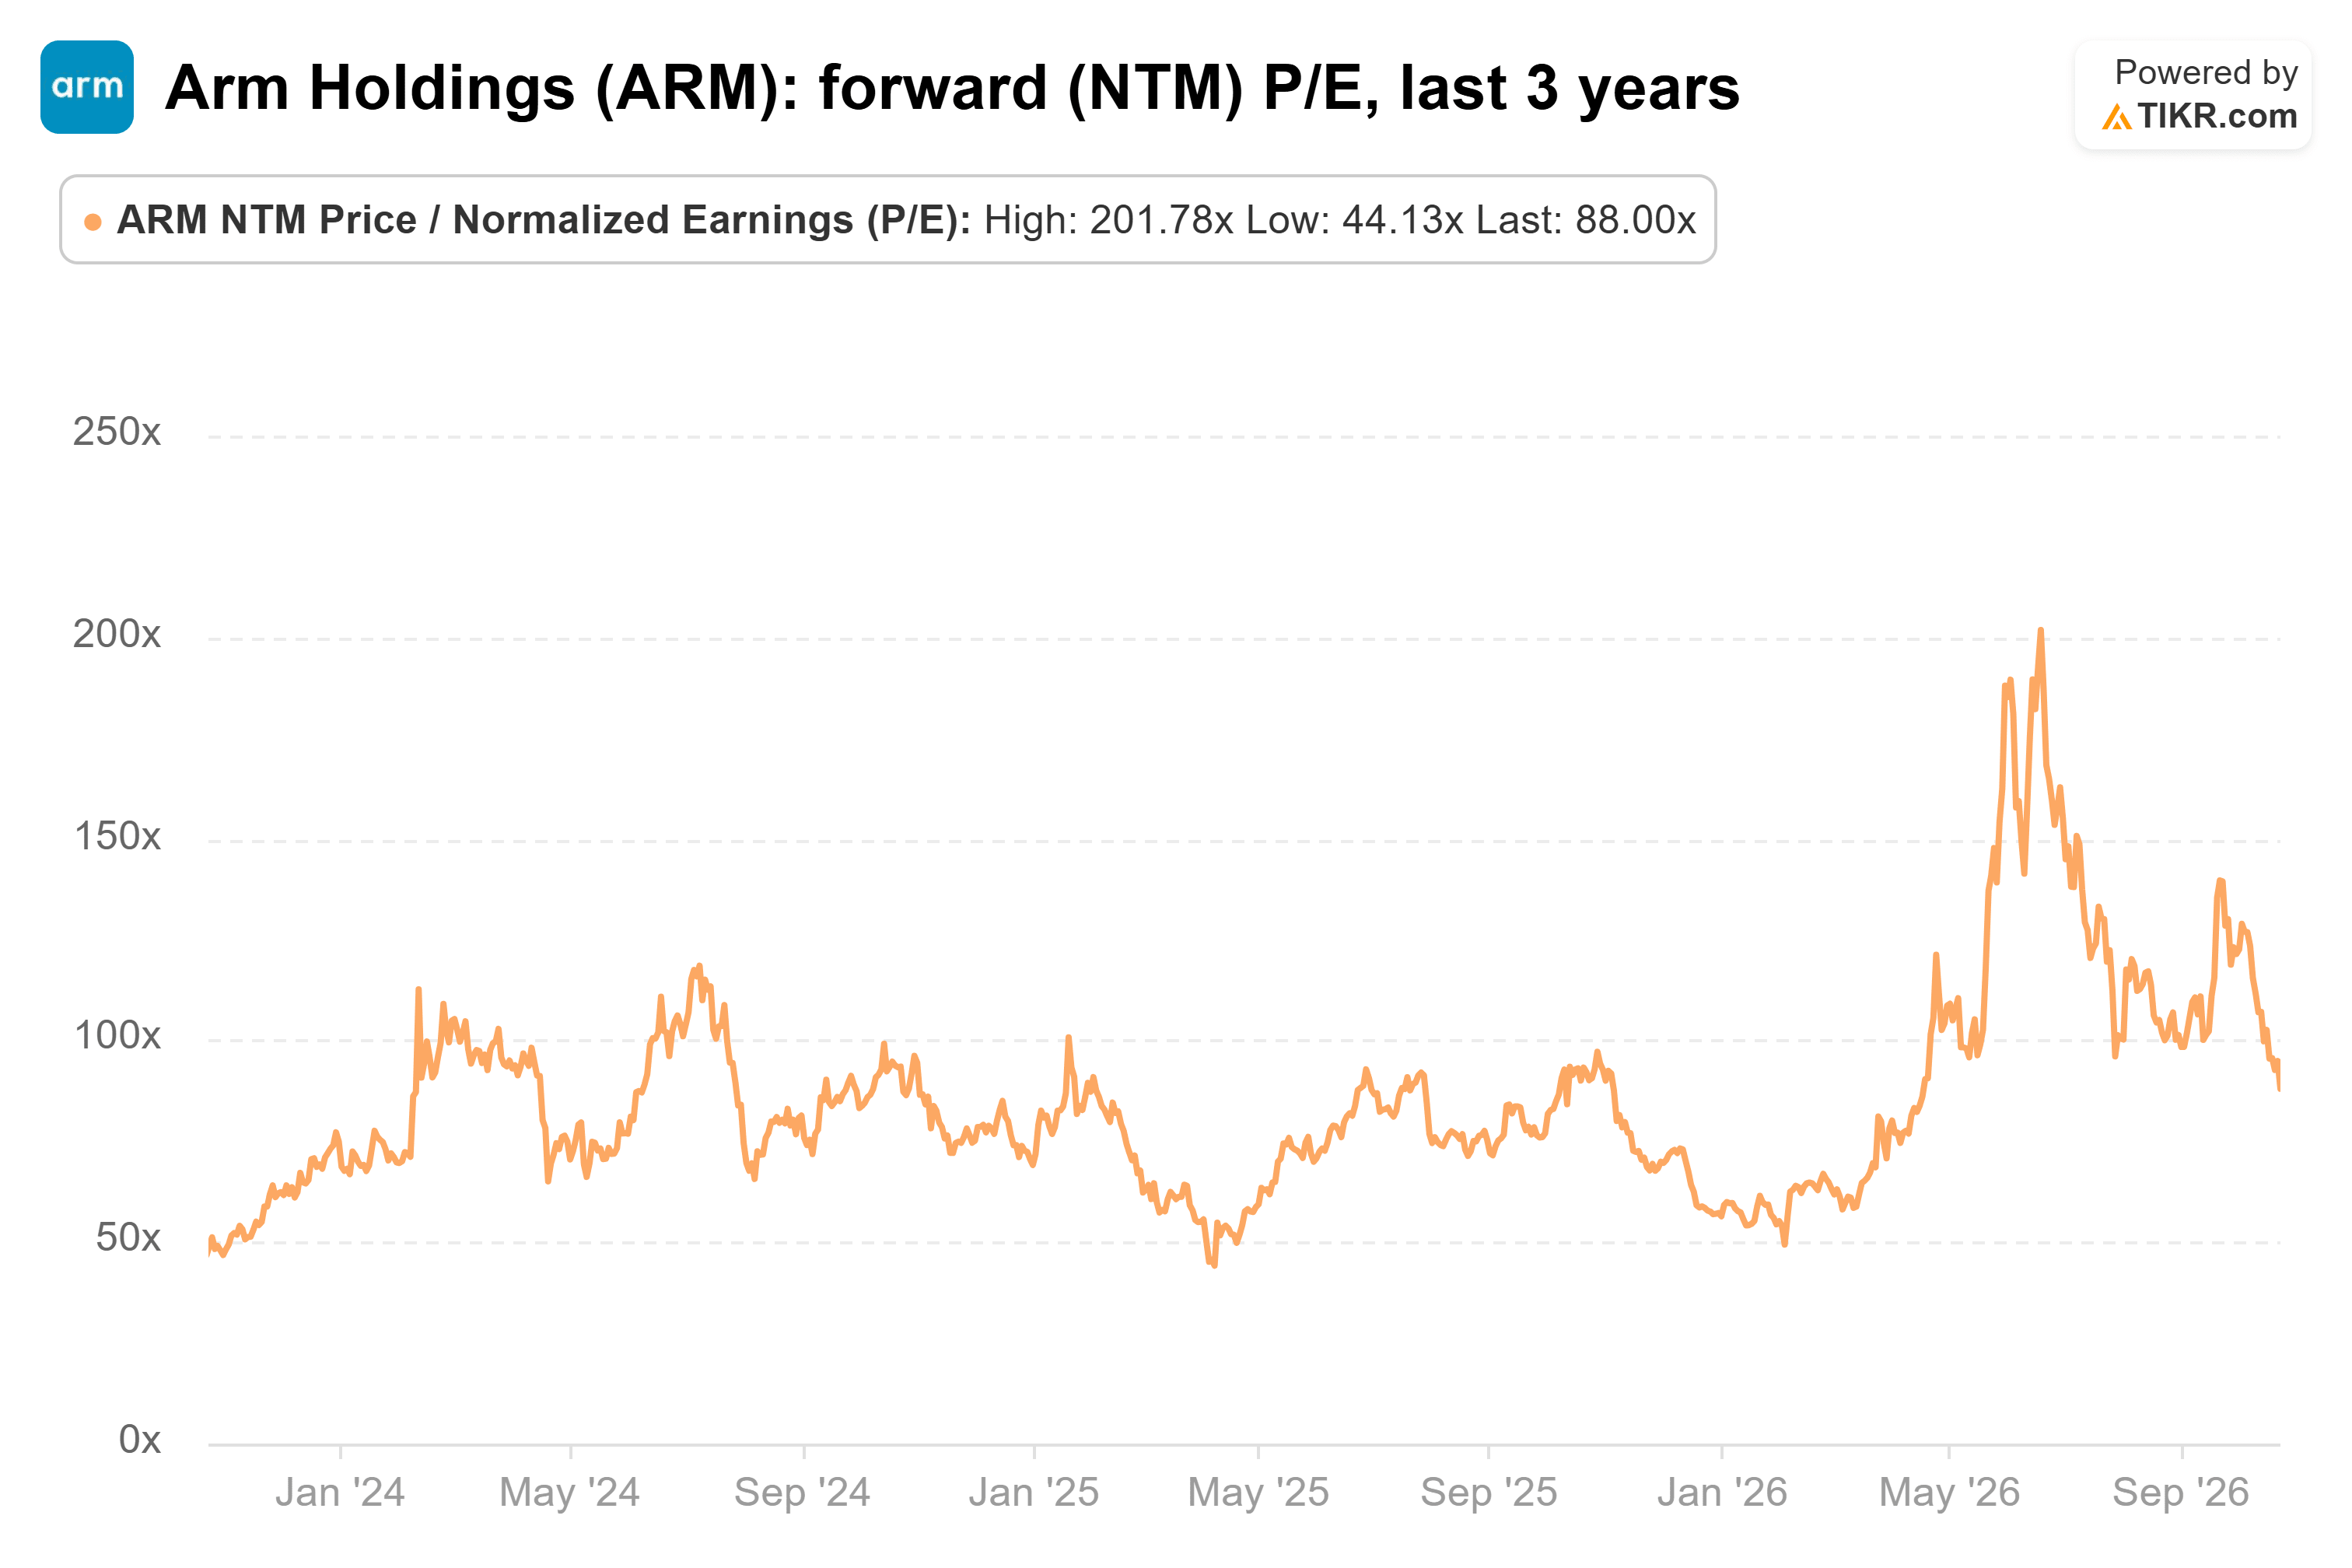
10월 30일 하락 이후, 이 배수는 이익 추정치가 변하지 않는다면 약 86배가 될 것이며, 이는 주식이 상당한 밸류에이션 압축에도 불구하고 여전히 프리미엄을 지니고 있음을 시사합니다.
애널리스트들의 평균 목표가는 약 291달러로, 10월 30일 종가 대비 약 41%의 상승 여력을 의미하지만, 이 목표를 달성하는 것은 지속적인 이익 성장과 성공적인 AGI CPU 도입에 달려 있습니다.

향후 12개월 동안, 높아지는 로열티 수익과 증가하는 데이터 센터 수요가 주가를 지지할 수 있는 반면, 제조 제약, 하락하는 총이익률, 그리고 Qualcomm 분쟁은 상당한 리스크 요인으로 남아 있습니다.
Arm을 하락 후 점진적으로 매수하는 것은 2026년 상승분만을 이유로 이익을 실현하는 것보다 더 매력적으로 보이지만, 프리미엄 밸류에이션은 11월 4일 전에 공격적으로 포지션을 구축하는 것을 정당화하기 어렵게 만듭니다.
그렇다면 Arm 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 밸류에이션 모델에 몇 가지 가정을 입력하고 Arm의 가치가 얼마가 될 수 있는지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 사고파는 권유를 목적으로 하지 않습니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!