AMZN 주식 주요 통계
- 지난주 성과: -3.4%
- 52주 범위: $196 ~ $287
- 가치 평가 모델 목표가: $381
- 암시된 상승 여력: 2.3년간 52.7%
TIKR에서 아마존의 AWS, 리테일, 광고 부문별 마진을 살펴보세요 (무료) >>>
AI 지출 우려 속 확장 행보가 이어지는 한 주
아마존닷컴(AMZN)은 지난주 약 3% 하락하며 금요일 $250 근처에서 마감했습니다. 주가는 현재 52주 최고가 $287 대비 약 13% 낮은 수준에서 거래되고 있습니다. 상승한 국채 수익률이 기술주에 부담으로 작용했고, AI 데이터센터 호황의 지속 가능성에 대한 새로운 논평이 제기되었습니다. 투자자들은 수요 자체를 의심하는 것이 아니라, 그 수요를 충족시키는 비용을 재고하고 있습니다.
회사 소식은 확장에 초점이 맞춰져 있었습니다. 아마존은 2030년까지 인도의 빠른 상거래 시장에 30억 달러를 투자할 계획이라고 보도되었으며, 이는 이웃 주문 창고 네트워크인 Amazon Now를 확장하기 위한 것입니다. 빠른 상거래는 수분 내 배송을 의미하며, 현재는 현지 경쟁사들이 선두를 달리고 있습니다. 아마존은 이 수치를 공식 확인하지 않았습니다.
아마존은 또한 인디애나주에 로봇 공학 제조 허브에 1억 달러 이상을 투자하여 2028년까지 300개의 일자리를 창출할 계획입니다. 별도로, 베스트바이와의 파이어 TV 파트너십을 확대하여 파이어 TV 광고 인벤토리를 베스트바이의 광고 사업에 개방했습니다. 각각의 움직임은 자동화는 배송 비용을 낮추고, 연결된 TV 광고는 아마존이 이미 도달하는 화면을 수익화하기 때문에 더 높은 마진의 성장 엔진에 기여합니다.

핵심 사업은 순조롭게 진행 중입니다. 2분기에는 매출이 20% 증가하여 2006억 달러를 기록했고, 영업이익은 43% 급증하여 275억 달러를 기록했습니다. AWS는 36.7% 성장하며 지난 18분기 중 가장 빠른 성장세를 보였습니다. 앤디 재시 CEO는 실적 발표 컨퍼런스콜에서 지출 논쟁에 대해 언급했습니다: "우리는 AI의 마진과 수익률이 Core(기존 클라우드)가 동일한 진화 단계에 있었을 때와 비슷하게, 사실 조금 더 앞서 추적하고 있는 것을 보고 있습니다." 앞으로 투자자들은 이 주장을 매분기 검증할 것입니다.
TIKR에서 아마존의 AWS 가속화와 자본 지출 증가를 측정해 보세요 (무료) >>>
마진 확대가 주도하는 성장

2028년 12월 31일까지 실현되는 가치 평가 모델 가정 하에, 주식은 다음을 사용하여 모델링됩니다:
- 매출 성장률 (연평균 복합 성장률): 15.3%
- 영업 마진: 15.7%
- 종료 시 PER 배수: 27.1x
이러한 입력값을 바탕으로 모델은 목표가 $381을 추정하며, 이는 현재 주가 $250 대비 52.7%의 총 수익률과 향후 2.3년간 연간 20.5%의 수익률을 암시합니다.
이는 마진 확대 스토리입니다. 모델은 영업 마진을 15.7%로 가정하는데, 이는 작년의 10.8%와 5년 평균 5.9%보다 높은 수치입니다. 이 급등은 크게 들리지만, 2분기에는 이미 13.7%의 영업 마진을 기록했습니다. AWS, 광고, 로봇 공학은 모두 수익성이 더 높은 사업으로의 포트폴리오 전환을 가속화하고 있습니다.
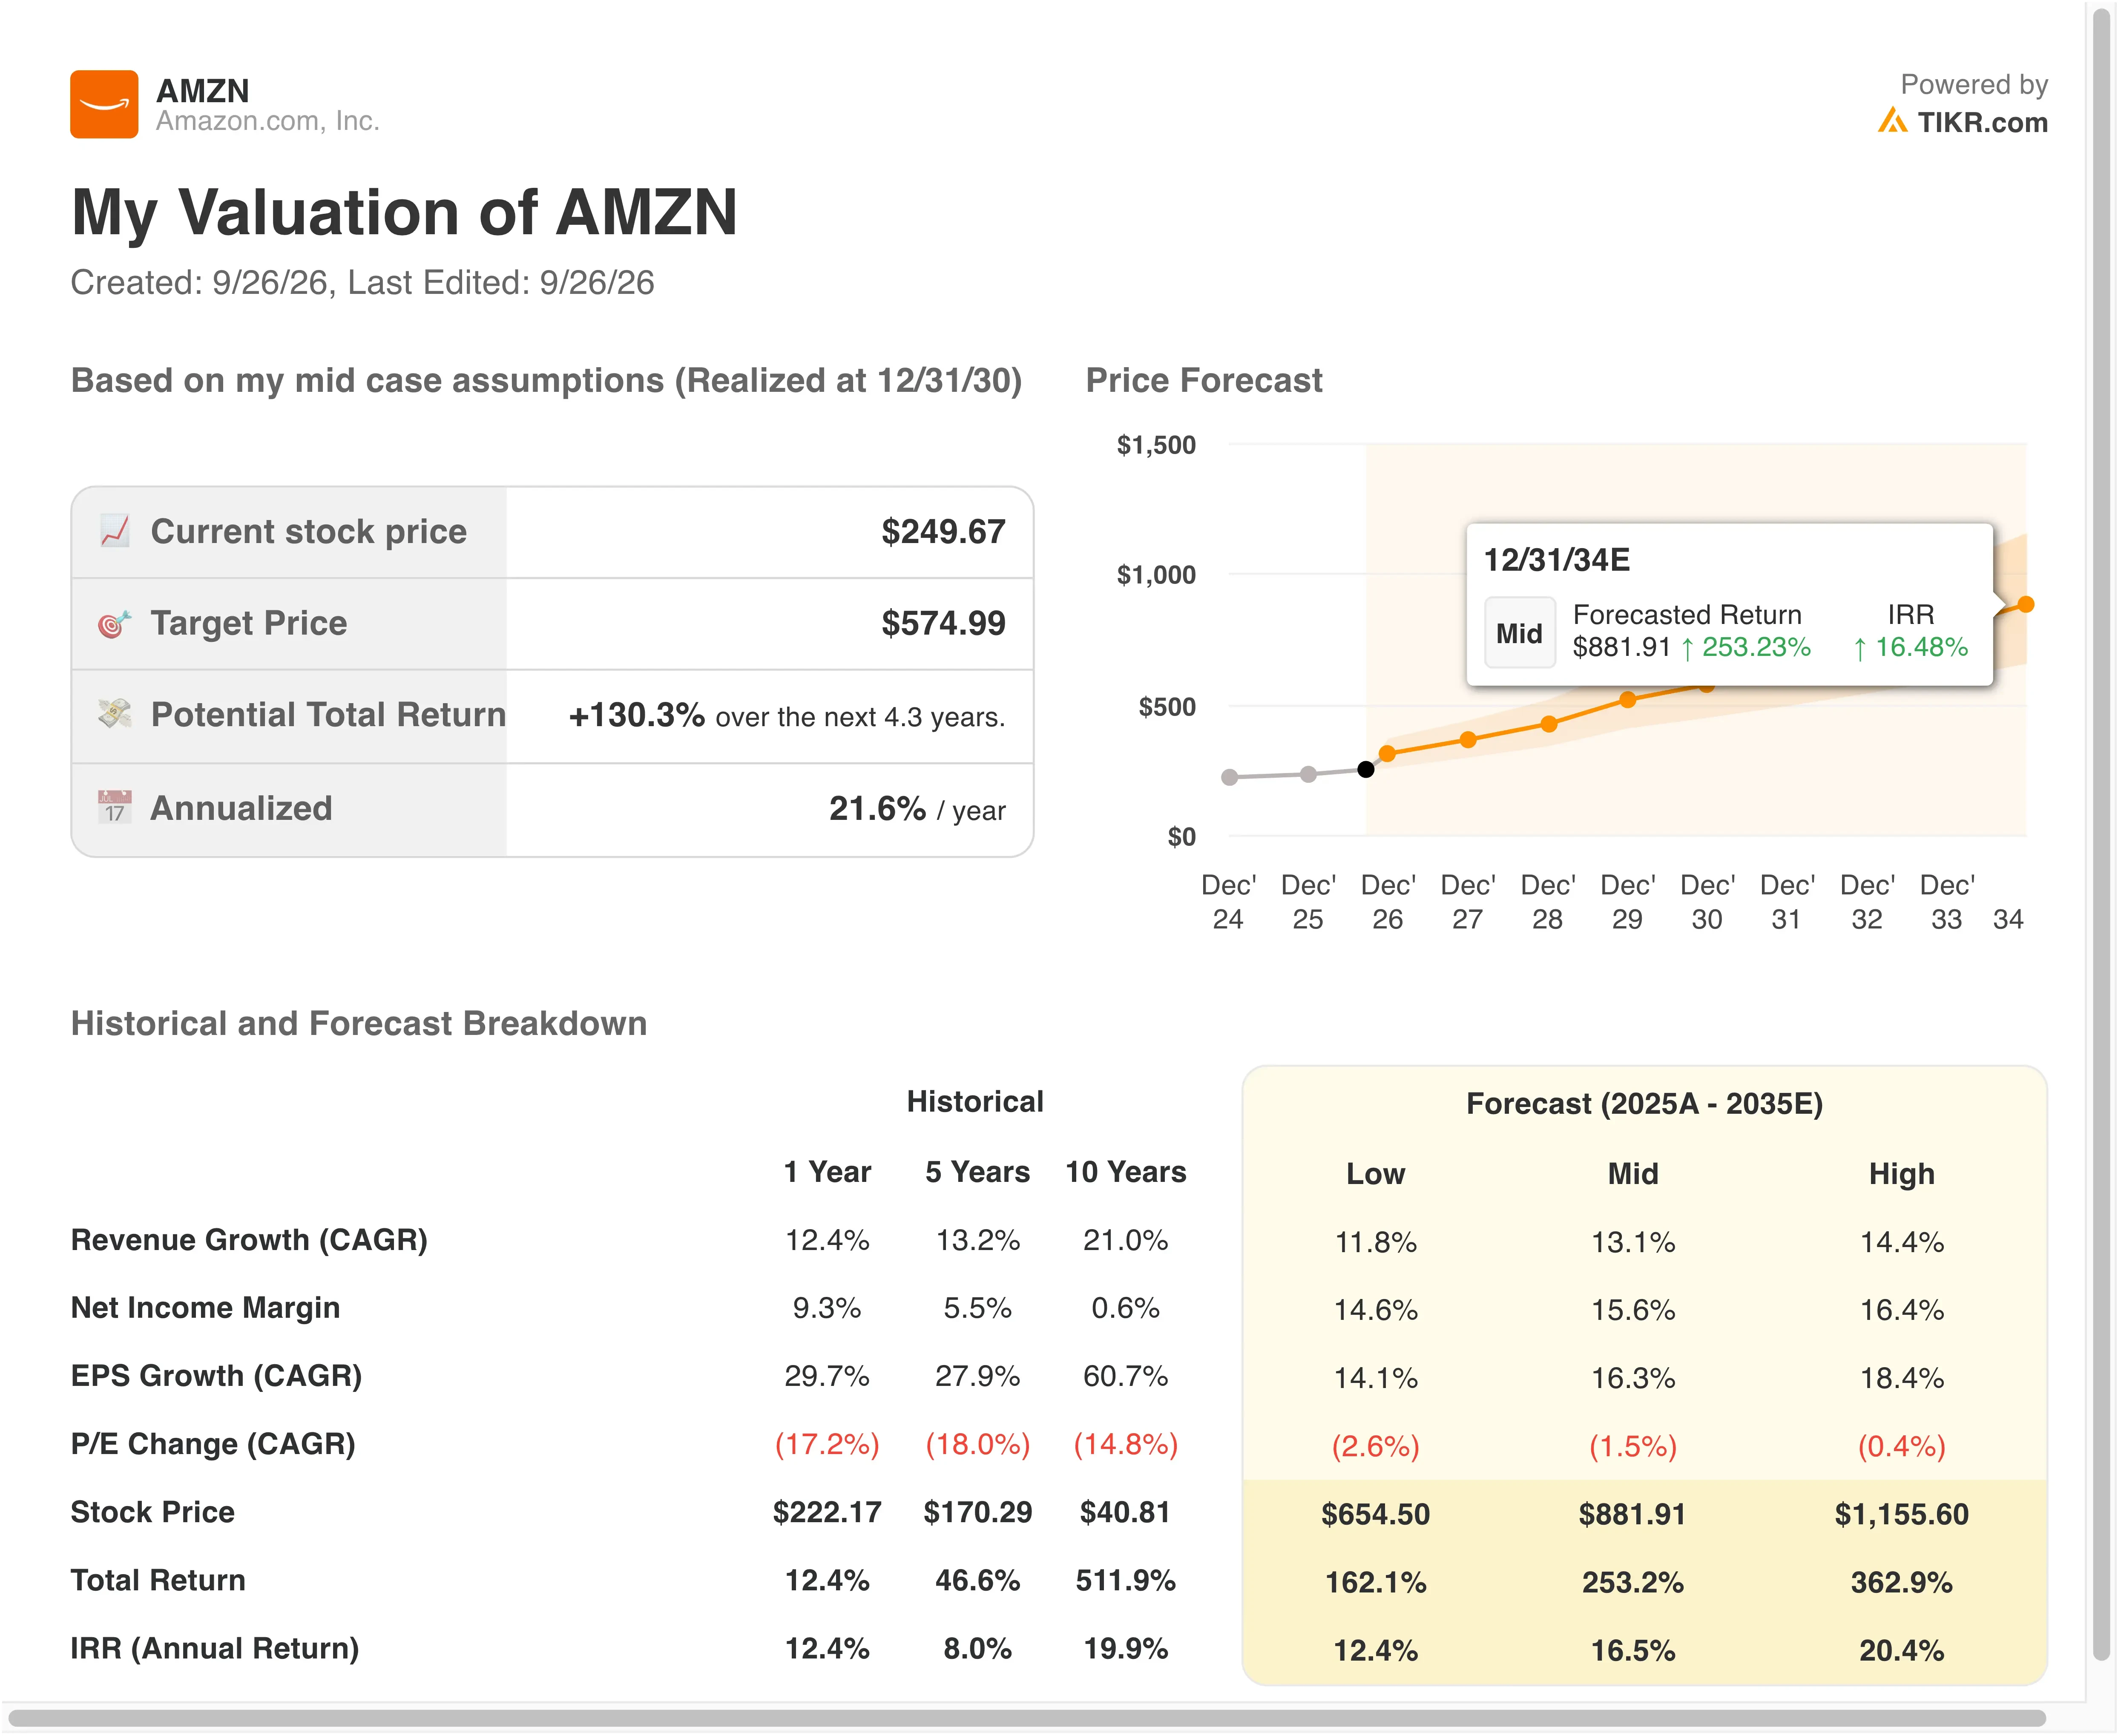
매출 가정은 합리적으로 보입니다. 15.3%의 성장률은 작년의 12.4%보다 높지만, 10년 평균 21.0%보다는 낮습니다. 애널리스트들은 향후 2년간 연간 약 15.0%의 성장을 예상하므로, 모델은 합의치와 가깝게 추적하고 있습니다.
배수는 가장 보수적인 입력값입니다. 종료 시 PER 27.1x는 오늘날의 선행 PER과 일치하며, 작년의 30.0x와 5년 평균 49.2x보다 낮습니다. 연간 20.5%의 수익률은 진정한 저평가 기준인 15% 문턱을 넘어섭니다. 그러나 지출이 위험 요인인데, 현금 자본 지출은 2026년 약 2,200억 달러에 달할 것으로 예상되기 때문입니다. 새로운 생산 능력이 가동되기 전에 AWS 수요가 둔화되면 마진이 정체될 수 있습니다.
TIKR을 통해 아마존의 가치 평가에 여러분만의 AWS 성장 및 마진 가정을 입력해 보세요 (무료) >>>
AWS, 더 빠른 구글과 더욱 공격적인 마이크로소프트에 직면
마이크로소프트(MSFT)가 따라붙고 있습니다. 애저 및 기타 클라우드 서비스는 6월 분기에 43% 성장했으며, 경영진은 다음 분기에 45% 성장을 가이드했습니다. 애저는 연간 매출로 처음으로 1,000억 달러를 돌파했지만, 여전히 AWS의 연간화 기준(run-rate) 1,690억 달러보다는 뒤처져 있습니다.
알파벳(GOOGL)이 가장 빠르게 성장하고 있습니다. 구글 클라우드 매출은 2분기에 82% 급증하여 248억 달러를 기록했으며, 5,140억 달러의 백로그는 현재 AWS의 4,960억 달러를 근소하게 앞섰습니다. 그러나 AWS는 39.4%의 영업 마진으로 구글 클라우드의 35.6%보다 높아 수익성 면에서 선두를 유지하고 있습니다.
두 회사 간 가치 평가는 비슷해 보입니다. 아마존은 선행 PER 약 27.1x로 거래되는 반면, 알파벳은 약 25.7x입니다. 알파벳의 과거 12개월 영업 마진 33.1%는 아마존의 12.1%를 압도하지만, 그 격차는 바로 마진 테제가 좁히려는 목표입니다.
아마존의 경쟁우위(모어트, moat)는 클라우드를 넘어 확장됩니다. 광고 매출은 2분기에 26% 성장하여 198억 달러를 기록했으며, 맞춤형 칩 사업은 현재 연간 250억 달러 이상의 규모로 운영되고 있습니다. 이 규모로 물류, 광고, 클라우드를 결합한 경쟁사는 없습니다.
검토해 보세요: AWS, 광고, 리테일 마진이 아마존을 2027년까지 $327로 끌어올릴 수 있을지 >>>
앞으로 AMZN 주식을 움직일 요인은 무엇인가?
3분기 가이던스가 명확한 기준을 제시합니다. 아마존은 순매출 1,970억 달러에서 2,020억 달러, 영업이익 225억 달러에서 265억 달러를 예상하고 있습니다. 결과는 10월 29일경 발표될 예정입니다. 프라임 데이가 올해 2분기로 이동했기 때문에, 순차적 비교는 상대적으로 부진해 보일 것입니다.
생산 능력이 정의하는 테마입니다. 재시 CEO는 2,200억 달러의 자본 지출에도 불구하고 아마존이 "2026년에도 모든 수요를 충족시킬 만큼 충분한 생산 능력을 갖추지 못할 것"이라고 말했습니다. 가동되는 모든 새로운 데이터센터는 직접 AWS 매출로 전환될 것입니다.
규제가 광고 엔진에 압력을 가할 수 있습니다. FTC와 20개 이상의 주가 아마존을 상대로 숨겨진 광고 부과금 혐의로 소송을 제기했으며, 아마존은 이 주장을 "명백히 거짓"이라고 부인했습니다. 광고는 가장 빠르게 성장하는 수익원 중 하나이기 때문에, 투자자들은 이 사건을 주의 깊게 지켜볼 것입니다.
노동 비용도 상승하고 있습니다. 아마존은 전일제 운영 근로자에 대한 최저 시작 임금을 시간당 $20로 인상하고, 배송 파트너 프로그램에 추가로 19억 달러를 투자했습니다. 인디애나와 같은 로봇 공학 허브는 장기적인 상쇄 요인입니다. 자동화는 모든 패키지의 비용을 낮추기 때문입니다.
TIKR을 통해 실시간 합의치 추정치로 아마존의 3분기 실적 발표에 대비하세요 (무료) >>>
아마존에 투자해야 할까요?
진정으로 알 수 있는 유일한 방법은 스스로 숫자를 살펴보는 것입니다. TIKR은 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근권을 제공합니다.
AMZN을 불러오면, 수년간의 역사적 재무제표, 앞으로 몇 분기 동안 월가 애널리스트들이 예상하는 매출과 수익, 시간에 따른 가치 평가 배수의 움직임, 목표가가 상향 또는 하향 추세인지 여부를 확인할 수 있습니다.
관심 있는 다른 모든 주식과 함께 AMZN을 추적하기 위해 무료 관심종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공됩니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!