핵심 요약
- LGT Capital Partners는 브로드컴과 넷플릭스에 추가 투자했으며 보스턴 사이언티픽에 대한 새로운 포지션을 열었습니다. 이 세 종목 모두 현재 52주 고점 대비 40% 이상 하락한 상태입니다.
- 애널리스트들은 지난 1년간 브로드컴의 목표주가와 추정치를 상향 조정한 반면, 넷플릭스와 보스턴 사이언티픽의 목표주가는 크게 하향 조정했습니다.
- 세 종목 중 브로드컴이 가장 매력적인 매수 기회이나, Anthropic에 대한 보증으로 인해 최대 약 720억 달러의 리스크에 노출될 수 있습니다.
리히텐슈타인 왕가가 사적으로 소유한 투자 운용사인 LGT Capital Partners는 8월 5일 제출한 6월 30일자 분기 13F에서 38개 포지션에 걸쳐 19억 7천만 달러 상당의 미국 상장 주식을 보유했다고 보고했습니다. 이는 아직 최신 제출 서류이므로, 이 움직임은 몇 달 전의 것입니다. LGT의 가장 큰 매수 중 세 가지가 현재 고점에서 크게 벗어나 있습니다: 브로드컴 (AVGO), 넷플릭스 (NFLX) 및 보스턴 사이언티픽 (BSX).
월스트리트는 이 중 단 한 종목만이 1년 전보다 더 매력적이라고 평가합니다.
브로드컴의 실적이 계속 상승 중
LGT는 브로드컴 지분을 42% 늘려 175,768주(6월 30일 기준 6,600만 달러 상당, 포트폴리오의 3.4%)를 보유하게 되었습니다. 이후 주가는 22% 하락했습니다.
브로드컴의 회계연도 3분기 AI 반도체 매출은 167억 달러로 221% 증가했으며, 경영진은 회계연도 2027년에 약 1,150억 달러의 AI 매출을 예상하고 있습니다.
평균 목표주가는 1년 만에 약 3분의 1 상승했습니다:
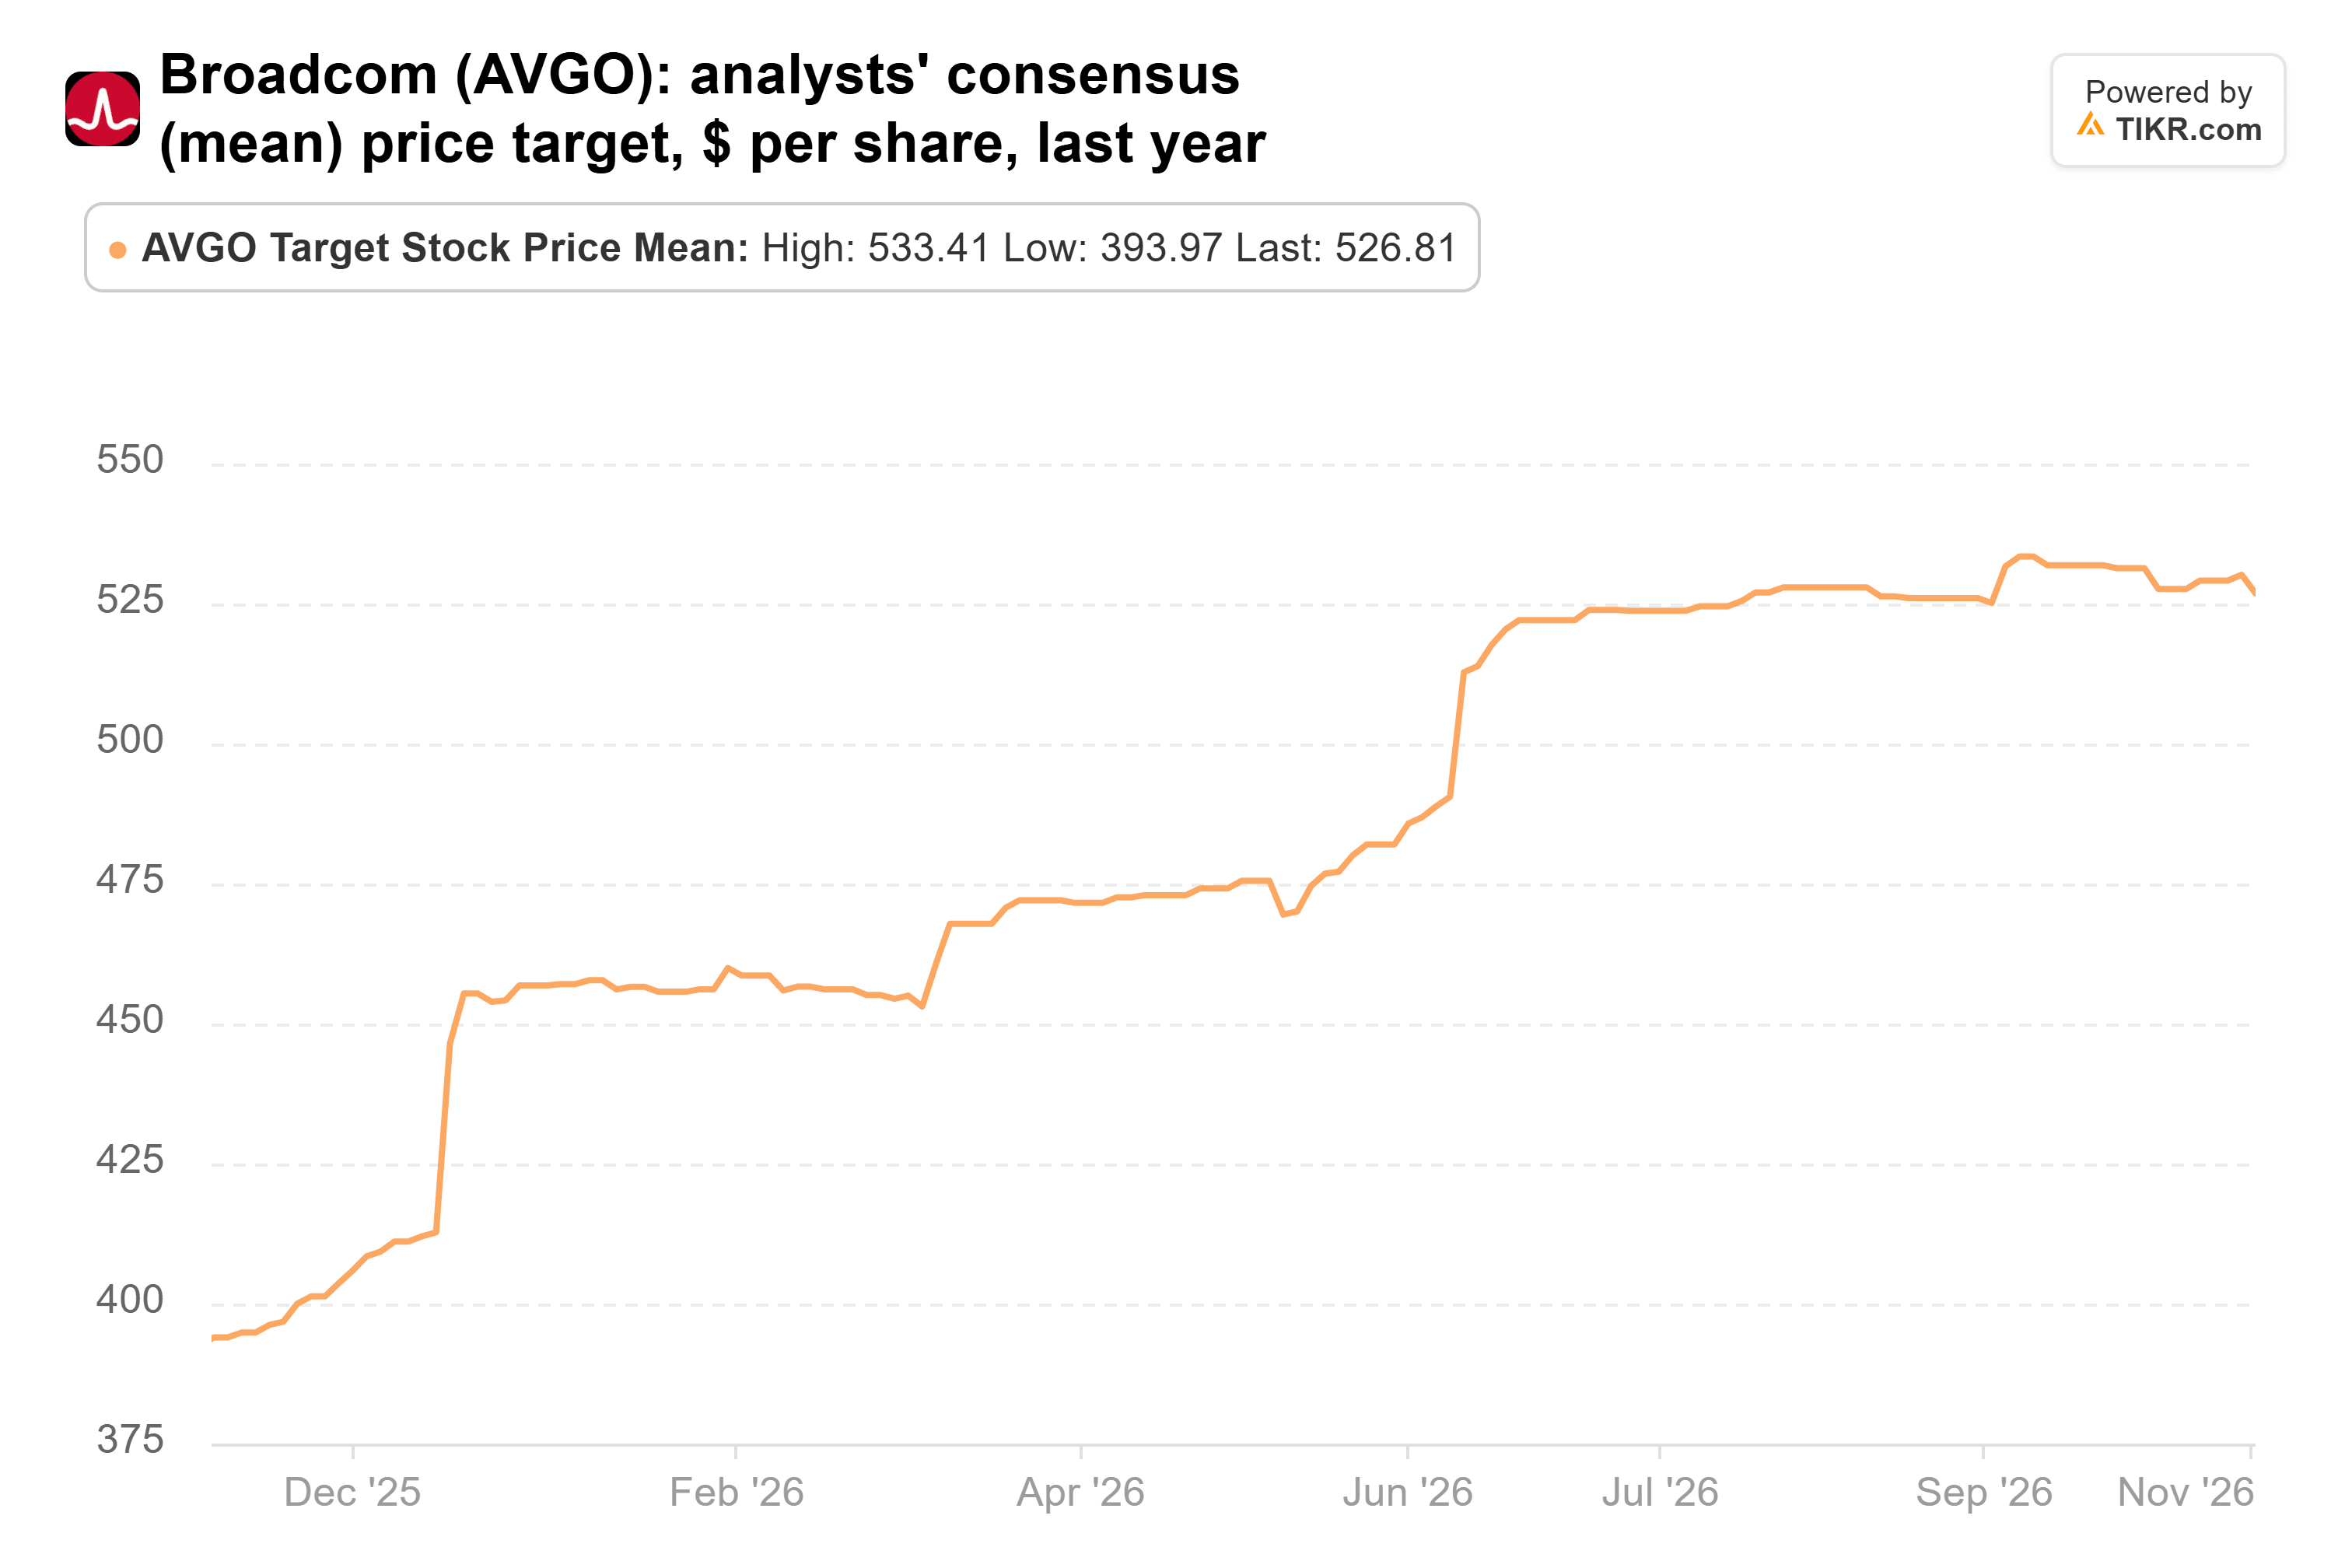
현재 목표주가는 533달러로 최근 종가 대비 82% 높으며, 회계연도 2027년 주당순이익(EPS) 추정치는 1년 만에 64% 상승한 19.43달러입니다. 그럼에도 불구하고 주가는 선행 주가수익비율(PER) 약 17배에 거래되고 있으며, 이는 5년 평균인 24배에 비해 낮습니다.
TIKR는 브로드컴, 넷플릭스, 보스턴 사이언티픽에 대해 133명의 애널리스트를 추적합니다. 몇 명이 "매수"를 권유할까요?
LGT Capital Partners가 방금 매수한 세 종목 모두에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 나란히 확인하세요. 그런 후 브로드컴이 선택받을 자격이 있는지 스스로 판단하십시오. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. 3개 주식 모두의 애널리스트 등급 보기
넷플릭스는 저평가되어 있으며 더 저렴해지고 있음
LGT는 넷플릭스 지분을 52% 늘려 736,313주(5,300만 달러 상당, 포트폴리오의 2.7%)를 보유하게 되었습니다. 이후 주가는 6월 30일 대비 11% 하락했습니다.
평균 목표주가는 1년 전 135달러에서 85달러로 하락했습니다:
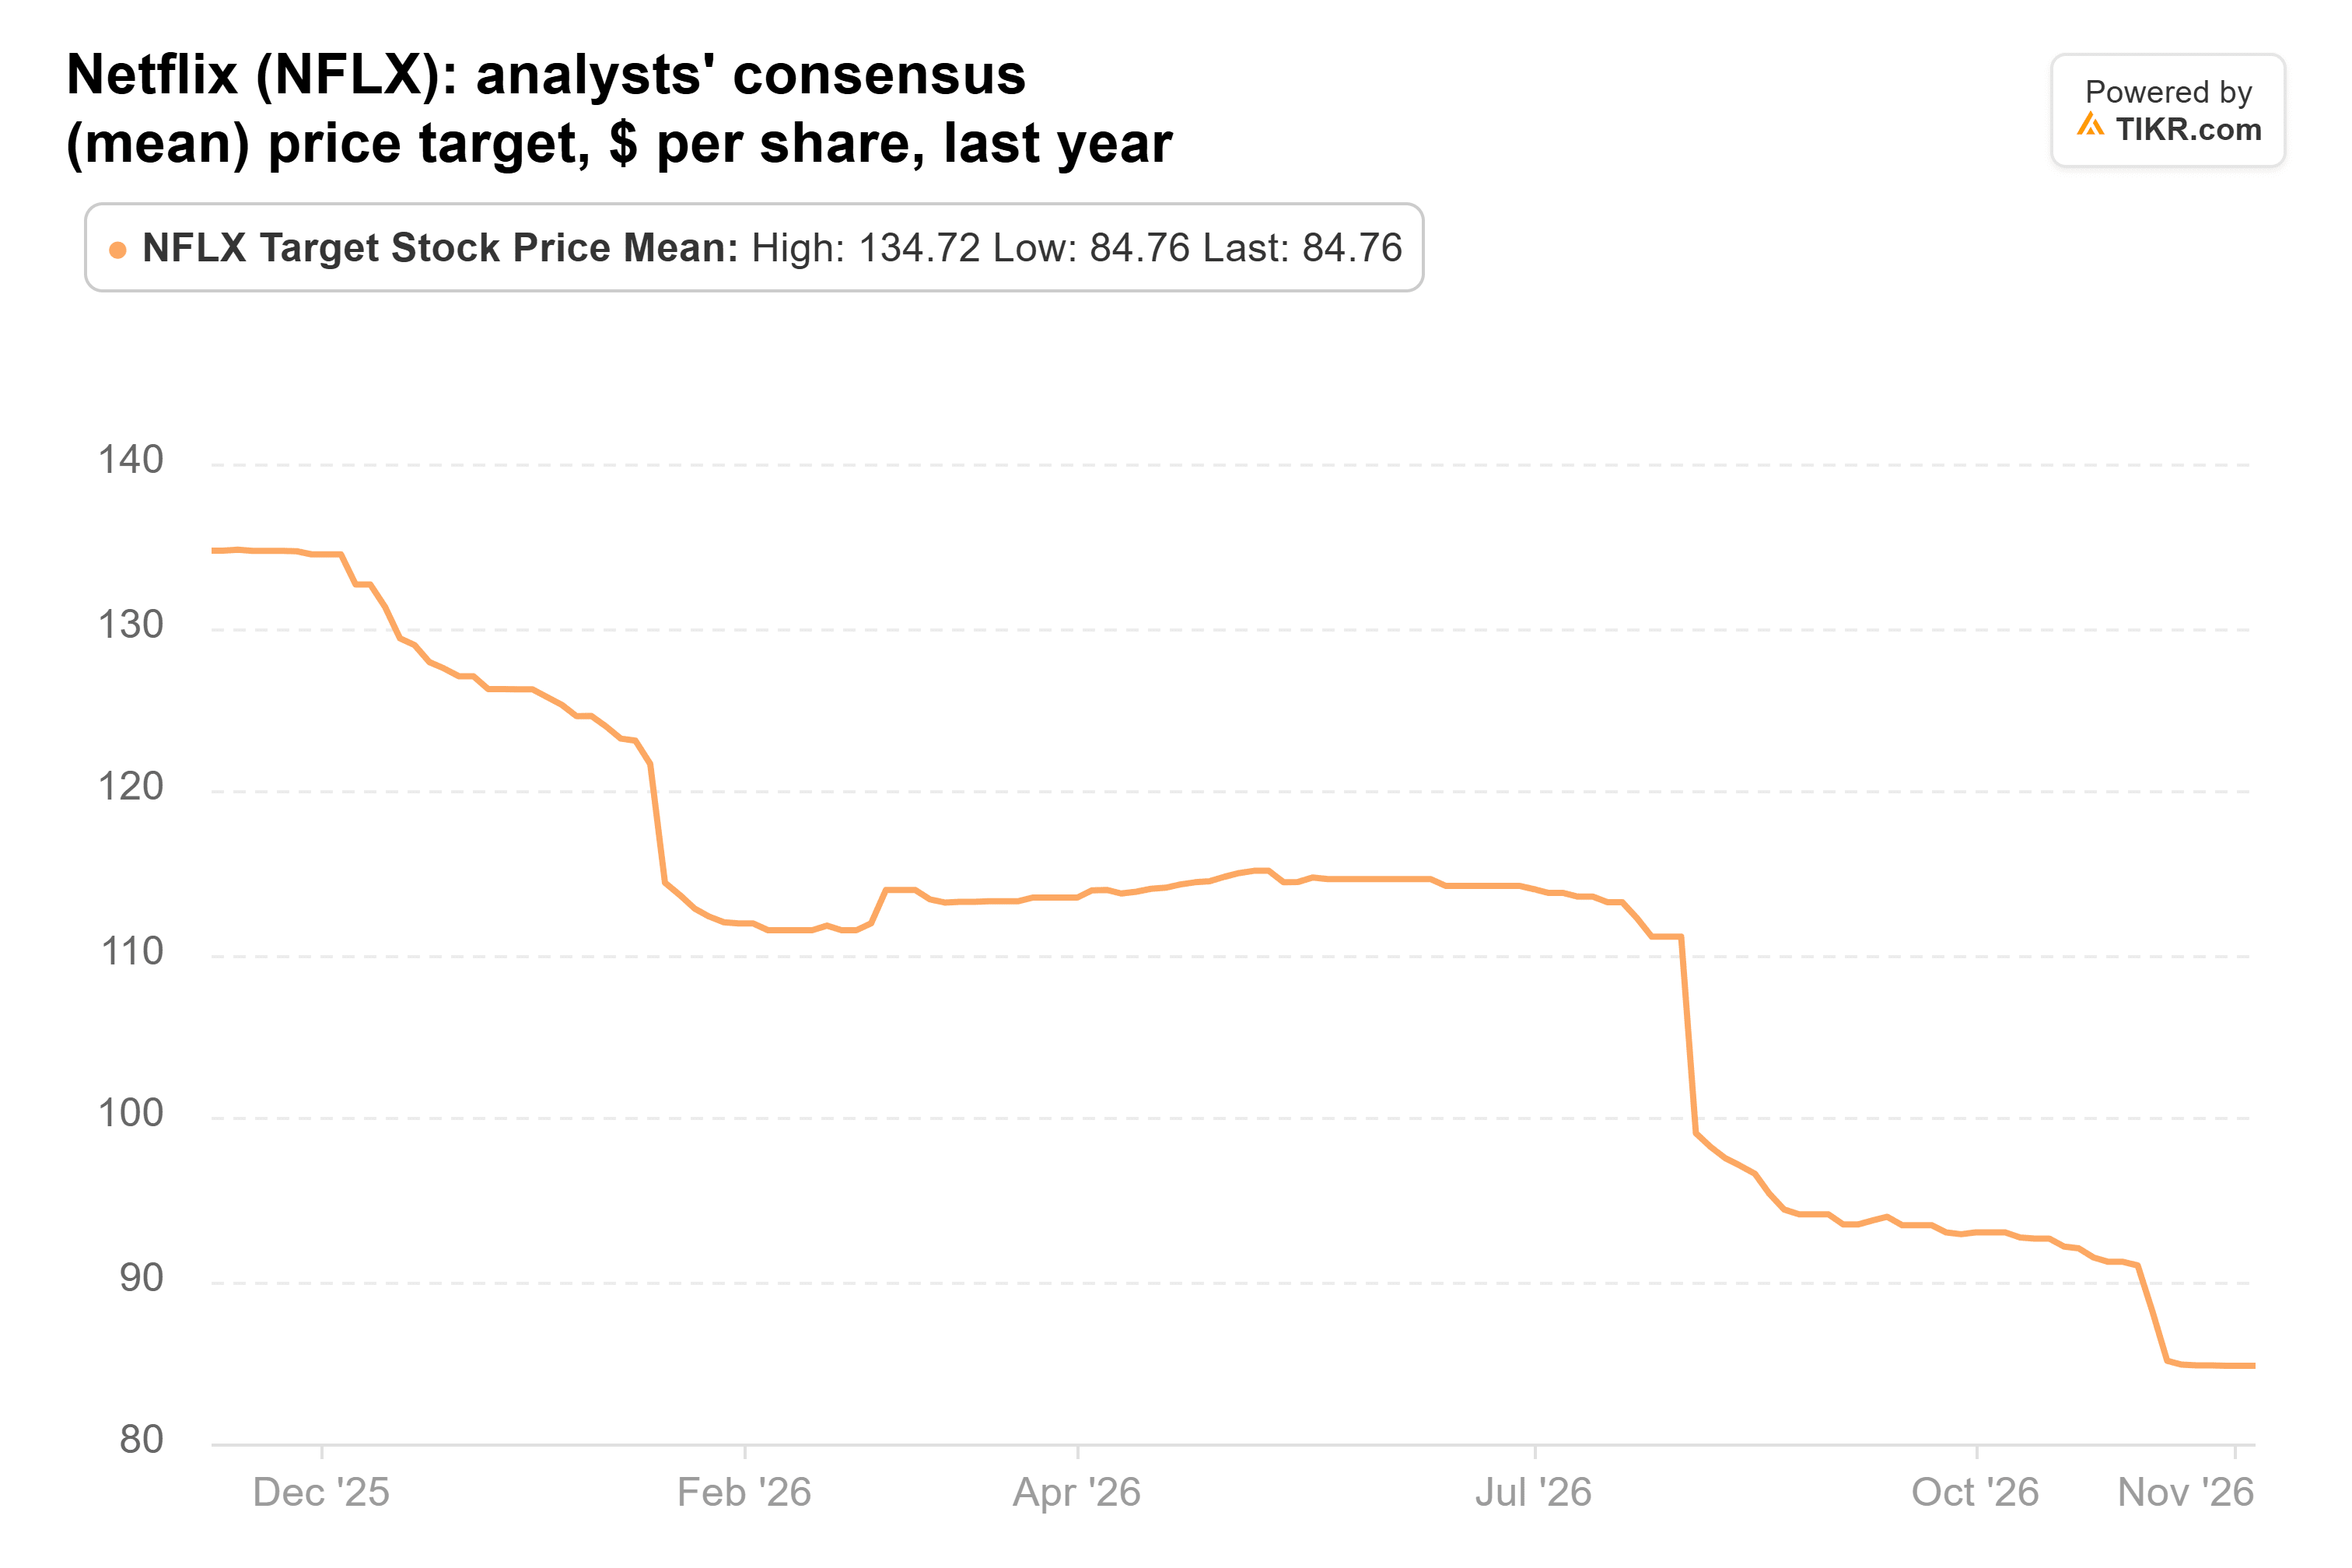
3분기 매출 성장률은 1년 전 17.2%에서 11.8%로 둔화했으며, 넷플릭스는 2026년 광고 매출 전망을 약 30억 달러에서 약 27억 달러로 하향 조정했습니다. 애널리스트들은 2027년 주당순이익(EPS) 추정치를 1년 만에 4.3% 하향 조정하여 3.77달러로 수정했습니다.
넷플릭스는 선행 주가수익비율(PER) 약 18배에 거래되고 있으며, 이는 5년 평균인 33배에 비해 낮습니다. 빌 애크먼은 이를 "믿을 수 없을 정도로 저렴한 주식"이라고 평가합니다. 그는 주가수익비율 측면에서 옳습니다. 하지만 저평가된 주식은 추정치가 계속 하락하는 동안 그 상태를 유지할 수도 있습니다.
보스턴 사이언티픽의 회복은 2028년에 시작
보스턴 사이언티픽은 새로운 포지션이었습니다: 915,966주(3,900만 달러 상당, 포트폴리오의 2.0%). 이후 주가는 6월 30일 대비 0.2% 상승했지만, 실적은 후퇴했습니다.
8월 25일의 사이버 공격으로 운영이 중단되었고, 10월 28일 보스턴 사이언티픽은 올해 세 번째로 2026년 전망을 하향 조정했습니다. 현재 4분기 매출이 1%에서 3% 감소할 것으로 예상하고 있습니다. 또한 전기생리학 매출은 펄스드 필드 절제술 경쟁사들이 점유율을 잠식하면서 3분기에 5% 감소했습니다. 마이크 마호니 CEO는 2027년이 바닥이 될 것이며, 성장은 2028년에 회복될 것으로 예상합니다.
애널리스트들은 평균 목표주가를 1년 전 126달러에서 50달러로 하향 조정했습니다:
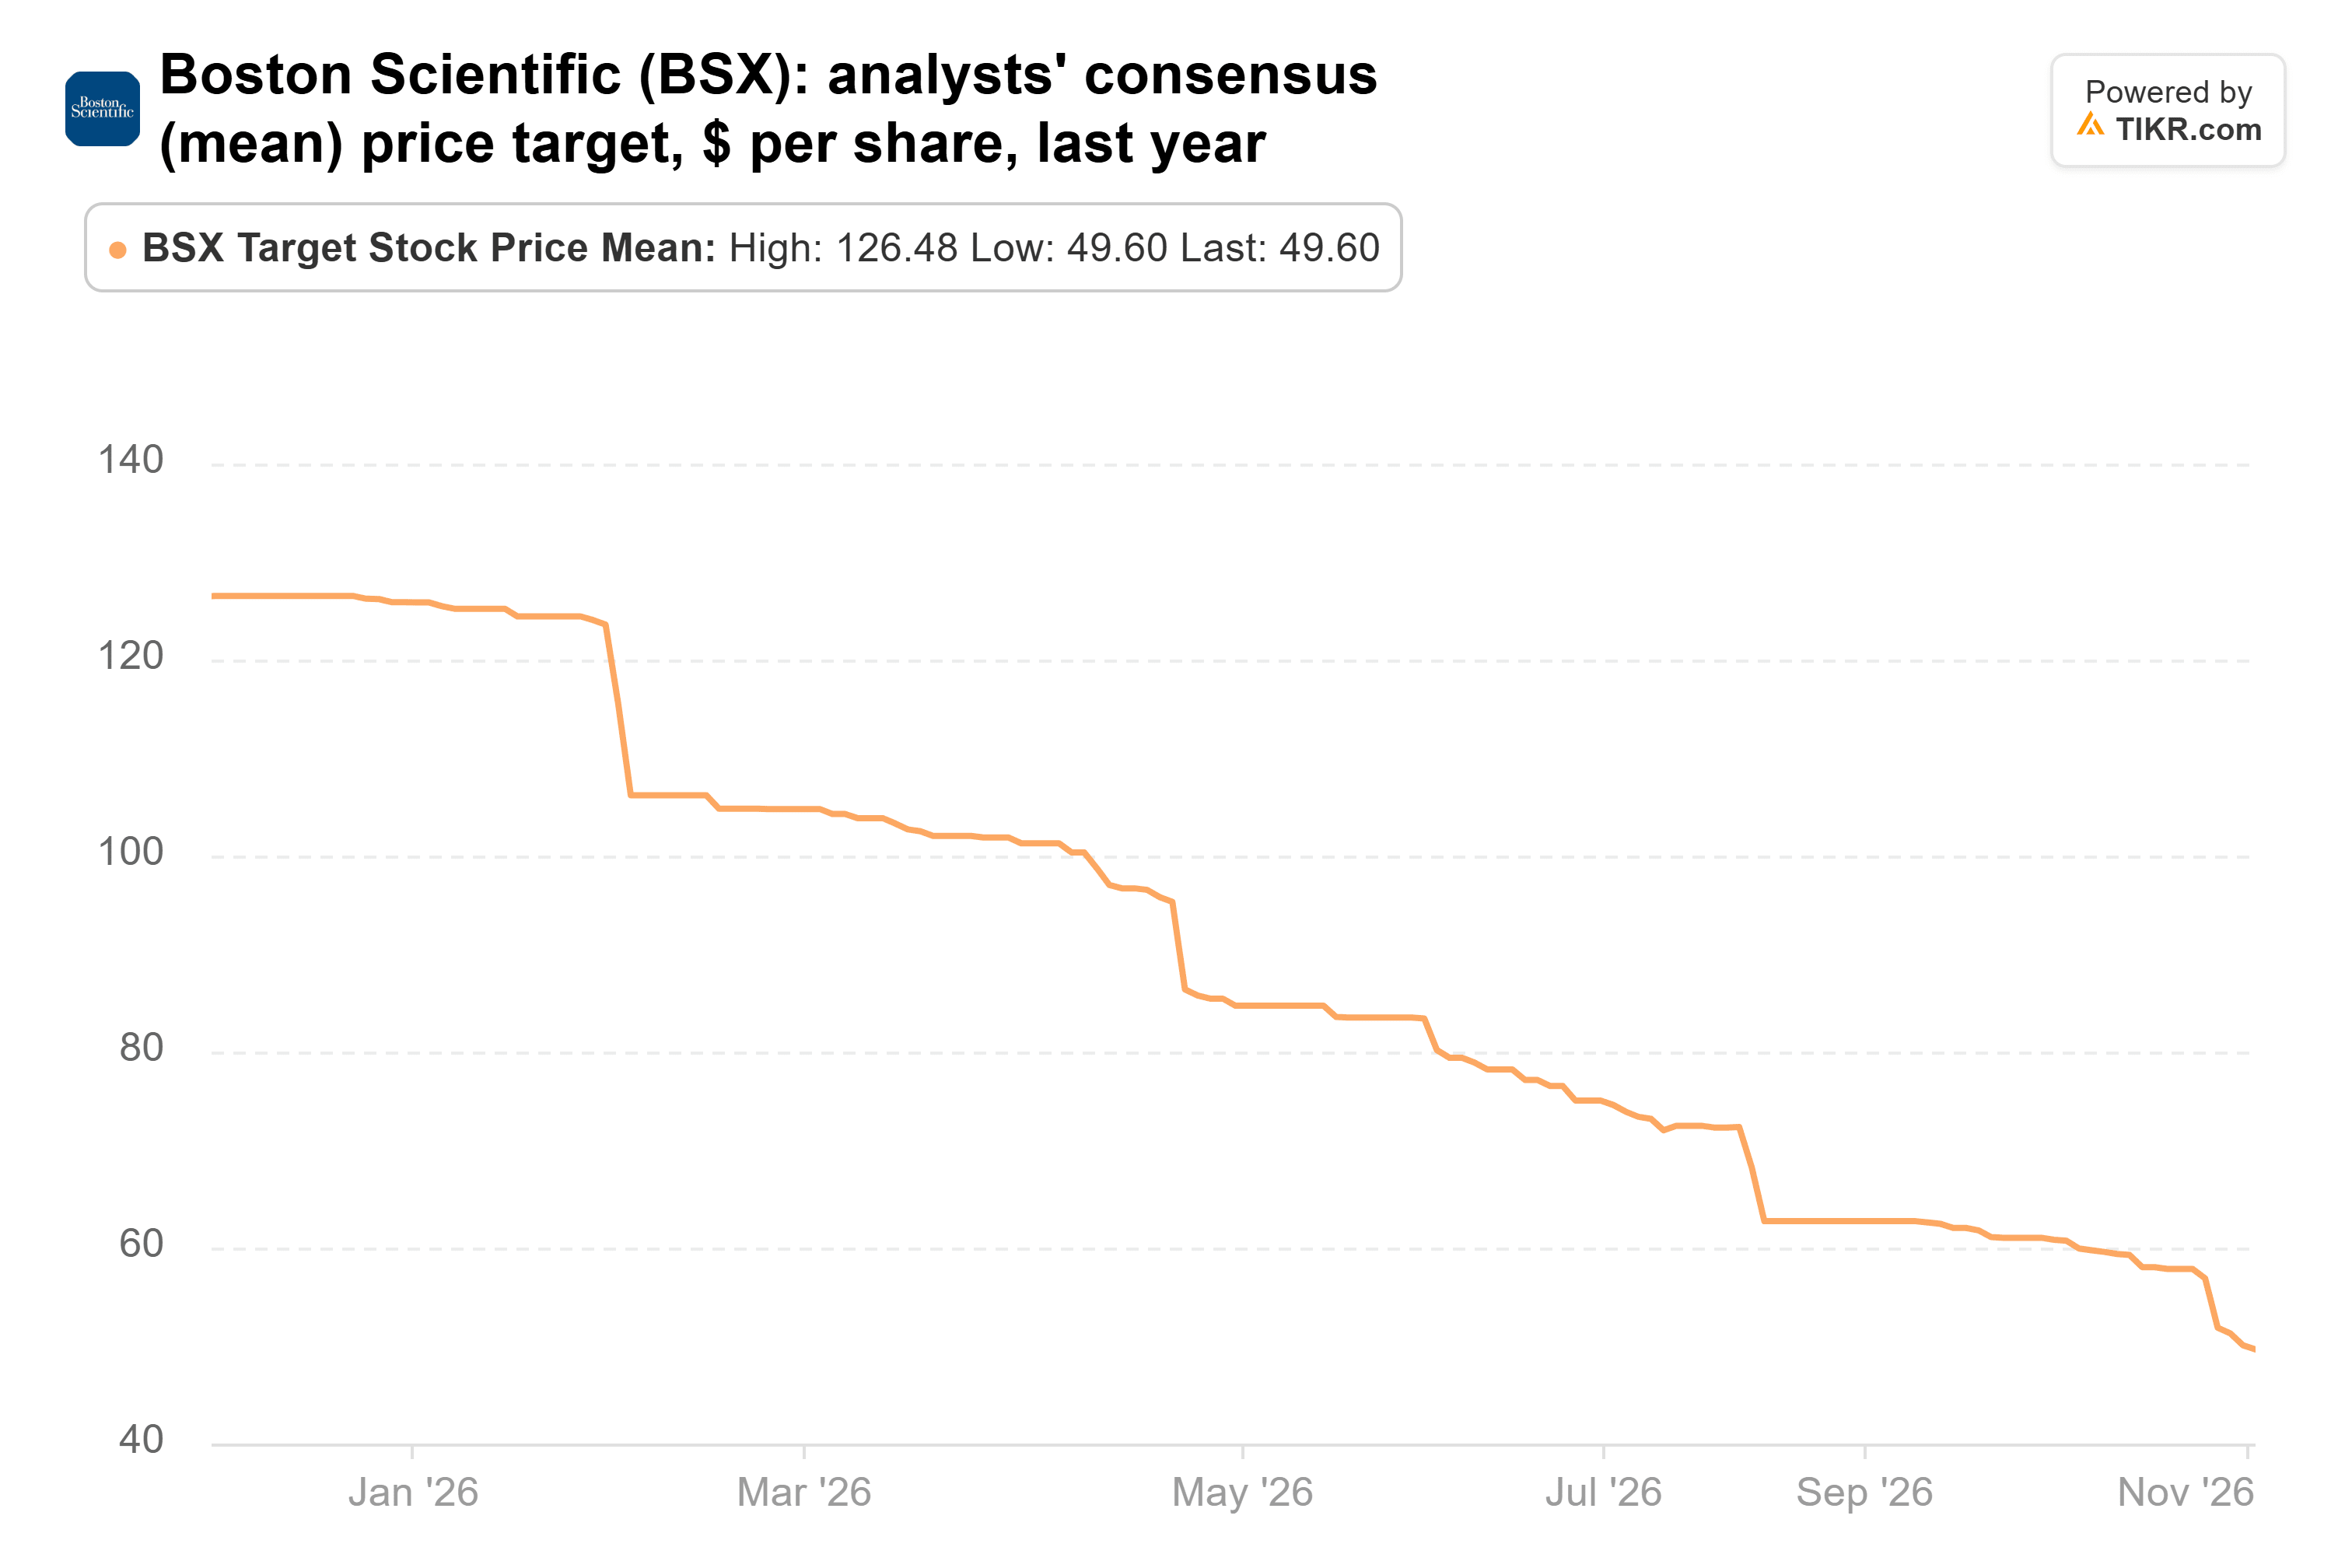
이는 16%의 상승 여력으로, 세 종목 중 가장 낮습니다. 선행 주가수익비율(PER) 약 14배(5년 평균 26배 대비)로 거래되며, 주가는 경영진이 설명하는 느린 성장 국면을 반영한 가격에 형성되어 있습니다.
브로드컴이 제가 매수할 종목입니다
브로드컴은 애널리스트들이 목표주가와 추정치를 모두 상향 조정하는 유일한 종목이며, 여전히 평소 주가수익비율보다 훨씬 낮은 수준에서 거래되고 있습니다.
리스크는 Anthropic입니다. 브로드컴은 6월 체결된 최대 약 290억 달러 상당의 AI 랙 임대차 계약을 보증했으며, 10월 체결된 630억 달러 규모의 거래에 대해 최대 약 430억 달러를 추가로 부담할 수 있습니다. 이는 최대 약 720억 달러의 리스크 노출 규모로, 8월 2일 기준 현금 240억 달러와 비교됩니다. Anthropic의 수정된 S-1 서류에는 브로드컴과 연계된 약 1,610억 달러 규모의 장비 임대 의무도 명시되어 있습니다.
그럼에도 불구하고, 상승하는 추정치를 바탕으로 한 82%의 상승 여력은 브로드컴에게 가장 큰 오차 마진을 남겨줍니다. 12월 실적 발표에서 경영진이 1,150억 달러의 AI 전망을 유지하는지 확인할 수 있을 것입니다. LGT의 다음 13F 서류(11월 16일까지 제출 예정)는 9월 30일 기준으로 세 종목을 모두 보유했는지 보여줄 것입니다.
그렇다면 브로드컴 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 걸리지 않고 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 브로드컴의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언이 아니며, 어떤 주식을 매수하거나 매도하라는 권고도 아님을 유의하시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!