主なポイント
- シェブロンは、探査支出を今年の15億ドルから2027年にかけて約50%増加させ、探査井を2024年の10本から約20本に増やす計画です。
- ベネズエラの合弁事業では、総額70億ドルの投資を計画しており、生産量を1日あたり28万バレルから2031年までに60万バレルに引き上げることを目指しています。経営陣は総コストを1バレルあたり20ドル未満と見積もっています。
- 2026年第2四半期のフリーキャッシュフローは181億ドルに達しました(第1四半期はマイナス15.5億ドル)。自社株買いは依然として100億ドルから200億ドルの範囲内に留まっています。
- 株価は、NTM EV/EBITDA倍率が5.90倍(平均6.07倍)、NTM 時価総額/フリーキャッシュフロー倍率が9.23倍(平均11.27倍)で取引されており、株価は52週高値214.71ドル近辺に位置しています。
シェブロンの効率化ストーリーに隠れた支出転換
9月8日、ニューヨークで開催されたバークレイズ・エネルギー・カンファレンスで、CFOのアイミア・ボナーはシェブロンの1年を6つの言葉で要約しました。「これまで以上に大きく、良く、強くなった」。株価は52週高値214.71ドルから2ドル以内の水準にありました。
その発言の背景には、収穫のケースがありました。30億ドルの構造的なコスト削減が6ヶ月早く達成され、その70%は人員削減ではなく効率化によるものでした。ヘス買収による15億ドルのシナジー効果も早期に実現。パーミアン盆地の生産量は1日あたり約100万バレルで頭打ちとなり、支出は35億ドルを下回る水準に向かっており、年間の有機的資本支出は180億ドルから190億ドルの範囲の下限に誘導されています。
その11日後、フィナンシャル・タイムズはそのケースに合わない何かを報じました。シェブロンの探査担当副社長、ケビン・マクラクランは、探査支出が今年の15億ドルから来年には約50%増加すると述べ、2027年には2024年の10本に対して約20本の探査井と5、6本の評価井を計画しているとしました。
その理由は埋蔵量基盤にあります。シェブロンは2025年末に約106億バレル(石油換算)の確認埋蔵量を抱えて締めくくりましたが、年間を通じて1日あたり400万バレルを超える生産を維持しており、これは約7年分の生産量に相当します。その年の158%という埋蔵量補充率は、ドリルビットによるものではなく、ヘス社の買収によるものでした。
探査はその一部に過ぎません。安定化条項と国際仲裁権を含むベネズエラの新しい財政条件が整い、60万バレル/日を目指す総額70億ドルの合弁事業支出への道が開かれました。イラクでは、西クルナ2、ナシリヤ、およびパイプラインに関する独占的交渉が行われています。プロジェクト・キルビーの2.67ギガワットのマイクロソフト契約は、今年中に最終投資決定に至る見込みです。
シェブロンの181億ドルの四半期は頭金に過ぎなかった
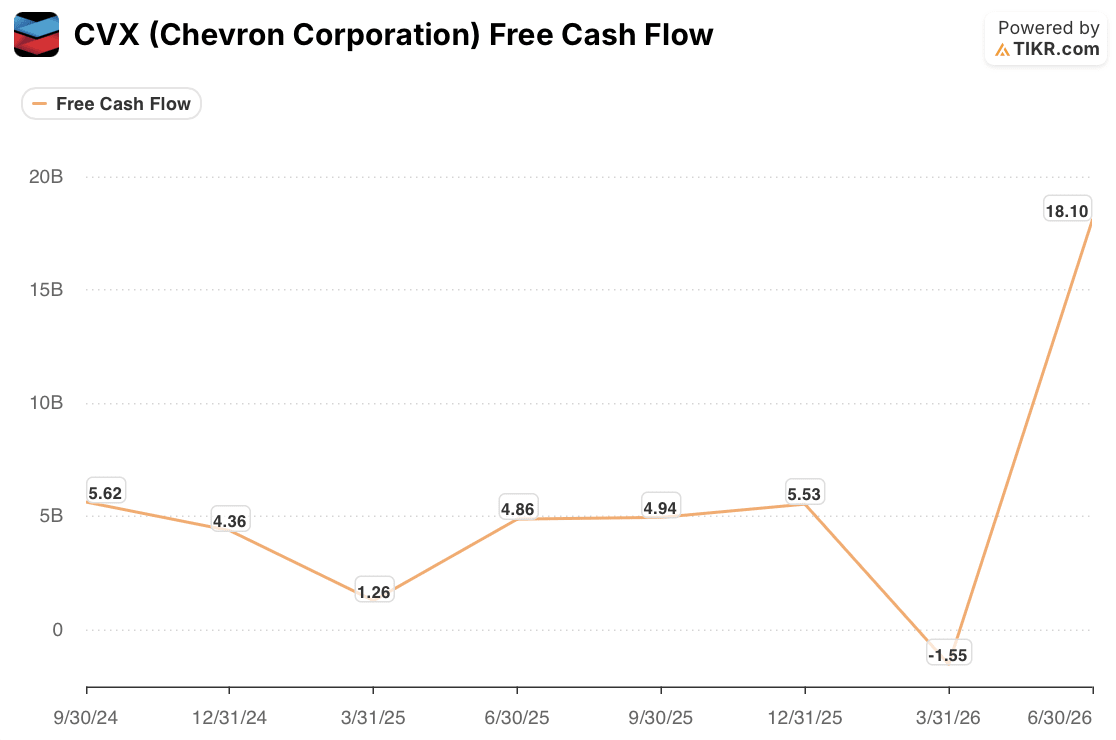
この数字は2年間のウィンドウの中で3倍の規模で最大であり、その一部は仕組み的なものです。第1四半期には運転資本の積み増しと、同社が業績発表前に指摘していたタイミング効果があり、そのうち29億ドルが第2四半期で解消されました。イランとの戦争後、100ドルを超えたブレント原油価格が残りを担いました。
その資金がどうなったかが示唆を与えます。シェブロンは四半期中に80億ドル以上の債務を返済し、営業キャッシュフローに対する純債務比率を0.6倍に引き下げ、自社株買いのペースは据え置きました。
ボナーが述べた理由は価格変動でした:「一般的に、ボラティリティの高い時期に自社株買いのペースを変更することは好まない」。彼女はまた、剰余金は最終的に戻ってくるとし、「戻るかどうかではなく、いつ戻るかの問題だ」とも述べました。両方とも真実であり得ますが、その順序は特定の意味合いを持ちます。配当と自社株買いは依然として通常のシェア、約60億ドルを占めました。残りは貸し手に向かい、それはベネズエラの条件が確定する6週間前のことでした。
市場が実際に何に対して支払っているのか
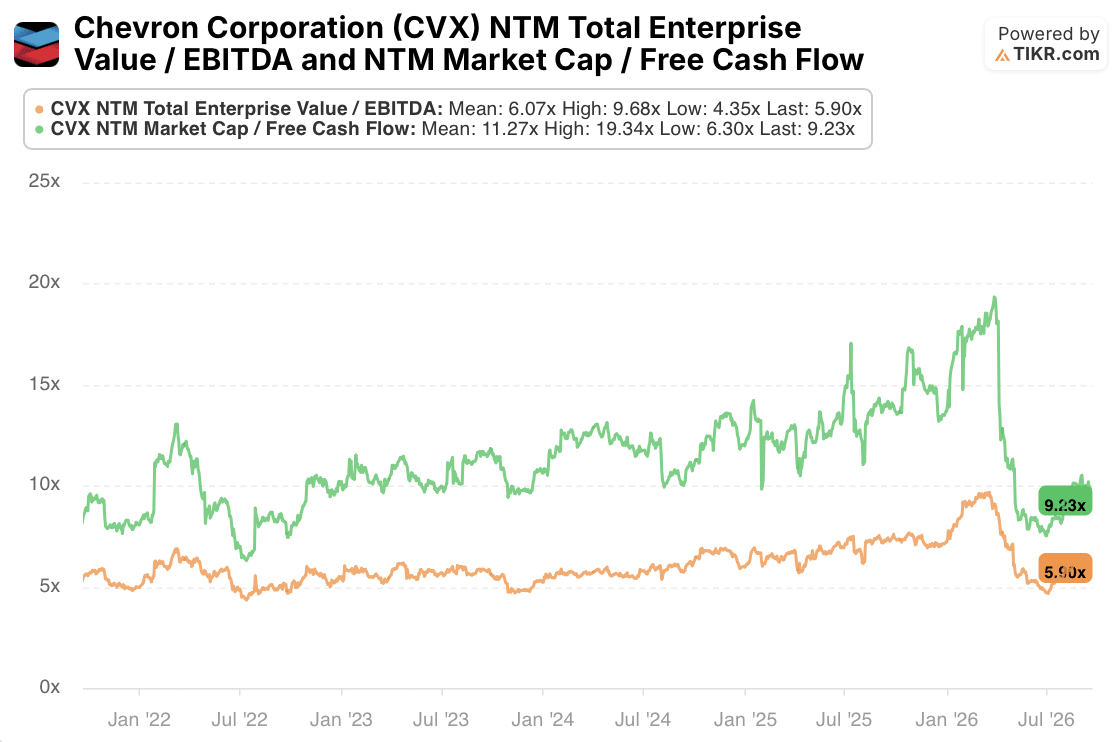
52週高値から2ドルしか離れていない株が、通常、自社の平均値を下回って取引されることはありません。シェブロンはそうしています。フォワードの分母がその一部を説明します。コンセンサス予想は原油価格とともに上昇し、機械的に両方の倍率を2月のピークから圧縮したからです。残るのは、シェブロンが現在生産しているバレルに対して評価している市場であり、見つけようと支出しているバレルに対しては評価していないという事実です。
それが一行にまとめた投資上の問いです。もしベネズエラが1バレルあたり20ドル未満のコストで60万バレル/日に向けて拡大し、2027年のプログラムが小切手帳ではなくドリルビットを通じて埋蔵量を補充するなら、今日の倍率はそのいずれにも支払っていません。もし原油価格が正常化する一方で資本支出が長期的な範囲の上限である210億ドルに向かって増加するなら、この再評価を獲得した収穫の計算は薄まり、そしてそれらの安定化条項は、今年すでに一度自らのルールを書き換えた政府によって試されることになります。
3つの開示事項は、どんなマクロ予測よりもこの問題の多くを解決します:2027年の資本予算と探査が誘導された段階的増加に達するかどうか、経営陣が依然としてキャッシュを剰余金として扱っているかどうかの最も明確なシグナルである自社株買いのペース、そして2027年初頭に完了する予定のベネズエラの債務回収です。これは、営業キャッシュフローの1%から2%のスライスを、国リスクを伴う持分法適用成長資産に変えることになります。
フォワードEV/EBITDA倍率5.90倍が割安かどうかは、次に原油がどう動くかに依存します。TIKRでシェブロン自身の歴史とコンセンサス予想に対してこの倍率を無料でテスト →
シェブロン・コーポレーションに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関品質の財務データに無料でアクセスできます。
CVX株を引き上げれば、何年分もの過去の財務データ、ウォール街のアナリストが今後数四半期の収益と利益をどう予想しているか、評価倍率が時間とともにどのように推移してきたか、目標株価が上昇傾向か下降傾向かを見ることができます。
無料のウォッチリストを作成して、シェブロン・コーポレーションを他のすべての注目銘柄と一緒に追跡できます。クレジットカードは不要です。必要なのは、自分自身で決断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーに追随しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索してください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!