インテル株の重要なポイント (2026年8月時点)
- 2026年6月27日終了の四半期における売上高は前年同期比25%増の161億3000万ドルでした。
- 営業利益率は12.2%に拡大し、前年同期の営業損失率2.9%から大きく反転しました。
- TIKRのモデルでは、インテル株の2030年末時点での価値は約199ドルと評価されており、現在の株価からの総リターンは約121%を意味します。
インテルの営業損失から二桁利益率への転換は、株を買う前に確認する価値があります。TIKRで完全な利益率の履歴を無料で探索する →
AI需要が供給を上回る中、インテルのデータセンター部門が59%成長

インテル (INTC) は、2026年第2四半期の売上高が161億ドルとなり、自社の予測の中間値を18億ドル上回り、業績予想を上回る7四半期連続の実績を達成しました。CEOのLip-Bu Tan氏は投資家に対し、同社は現在15年以上で最も強い売上成長を見ていると述べ、この主張は損益計算書が示す内容と一致しています。
その成長の原動力は、AIインフラへの需要でした。インテルのAI関連事業全体では前年同期比70%以上成長し、現在ではデータセンターCPUから専用シリコンまで、総売上高の約70%を占めています。
Tan氏は第2四半期決算説明会を、次のように率直に説明して始めました:「売上高、粗利益率、1株当たり利益は、いずれも我々の予想を上回りました。これは、財務上の期待値を上回る7四半期連続となります。」この説明は、上振れが特定の突出したセグメントによるものではなく、広範なものであったことを示す点で重要です。
クラウドおよび企業顧客にサーバープロセッサーとインフラストラクチャー用シリコンを販売する部門であるData Center AI Group (DCAI)は、ハイパースケーラーおよび企業需要が加速する中、前年同期比59%の売上成長を記録しました。CFOのDavid Zinsner氏は、サーバーCPU需要は「前回の決算以降さらに改善しており」、今年と来年の両方で二桁のユニット成長が見込まれると述べました。
PC事業を再編し、エッジAIもカバーするようになったClient Computing and Physical AI Group (CCPG)は、AI PCの売上がクライアント部門の売上構成の3分の2を占めるようになる中、前四半期比15%成長しました。同社のチップ製造部門であり、外部顧客向けのウェーハも生産するIntel Foundryは、最新の18A製造プロセスが内部の生産目標を約25%上回る中、58億ドルの売上を生み出しました。
同社の今後の核心的な緊張要因は、需要ではなく供給です。Zinsner氏は、第3四半期を通じてウェーハの生産が改善するとしても、インテルは第4四半期までに顧客の注文に「追いつくことはない」と明言しました。この供給不足は、投資家が目にした売上成長が、インテル製品に対する真の需要を過小評価している可能性があることを意味します。
サーバー需要はインテル自身の供給を上回っており、このギャップが解消される過程は追跡する価値のあるカタリストです。TIKRでインテルのセグメント動向を無料でフォローする →
インテルの営業利益率がプラスに転じた:レバレッジは本物か?
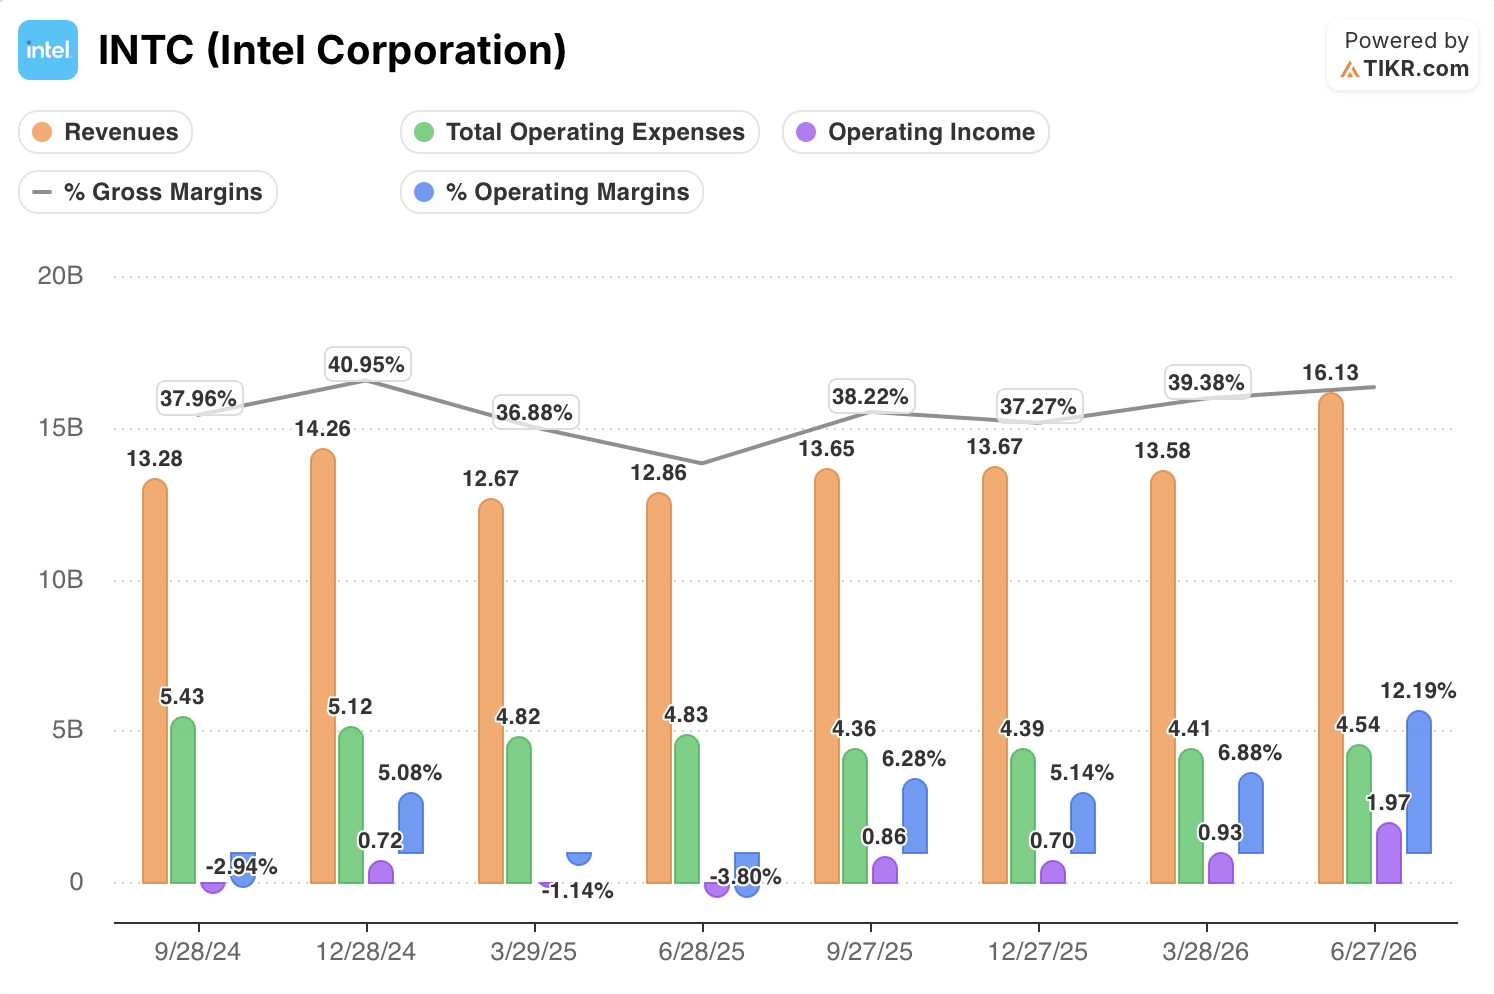
2026年6月27日終了の四半期における売上高は前年同期比25%増加し、ここで検討したデータセットの中で最も急激な成長率を示しました。
販売費、研究開発費、その他の間接費を含む総営業費用は、同じ期間で45億4000万ドルとなり、経営陣はこの費用基盤を驚くほど抑制して維持しています。
この費用基盤は7四半期連続でほとんど動いておらず、一方で売上高は記憶に残る最近の期間で最も急激な四半期加速を記録しました。これはまさに営業レバレッジを定義する動きです。
価格転嫁力は粗利益ラインに直接現れ、同四半期の粗利益率は40.4%に達し、提供されたデータの中で最も強い数値となりました。
この強さはそのまま最終利益に流れ込み、営業利益は同期間で19億7000万ドルとなり、より高い支出に吸収されることはありませんでした。
営業利益率は12.2%に達し、1年前の同じ四半期に同社が記録したマイナス2.9%の利益率から決定的な反転を見せました。
インテルはクアルコムとの利益率ギャップを縮めるも、NVIDIAは依然として大幅にリード
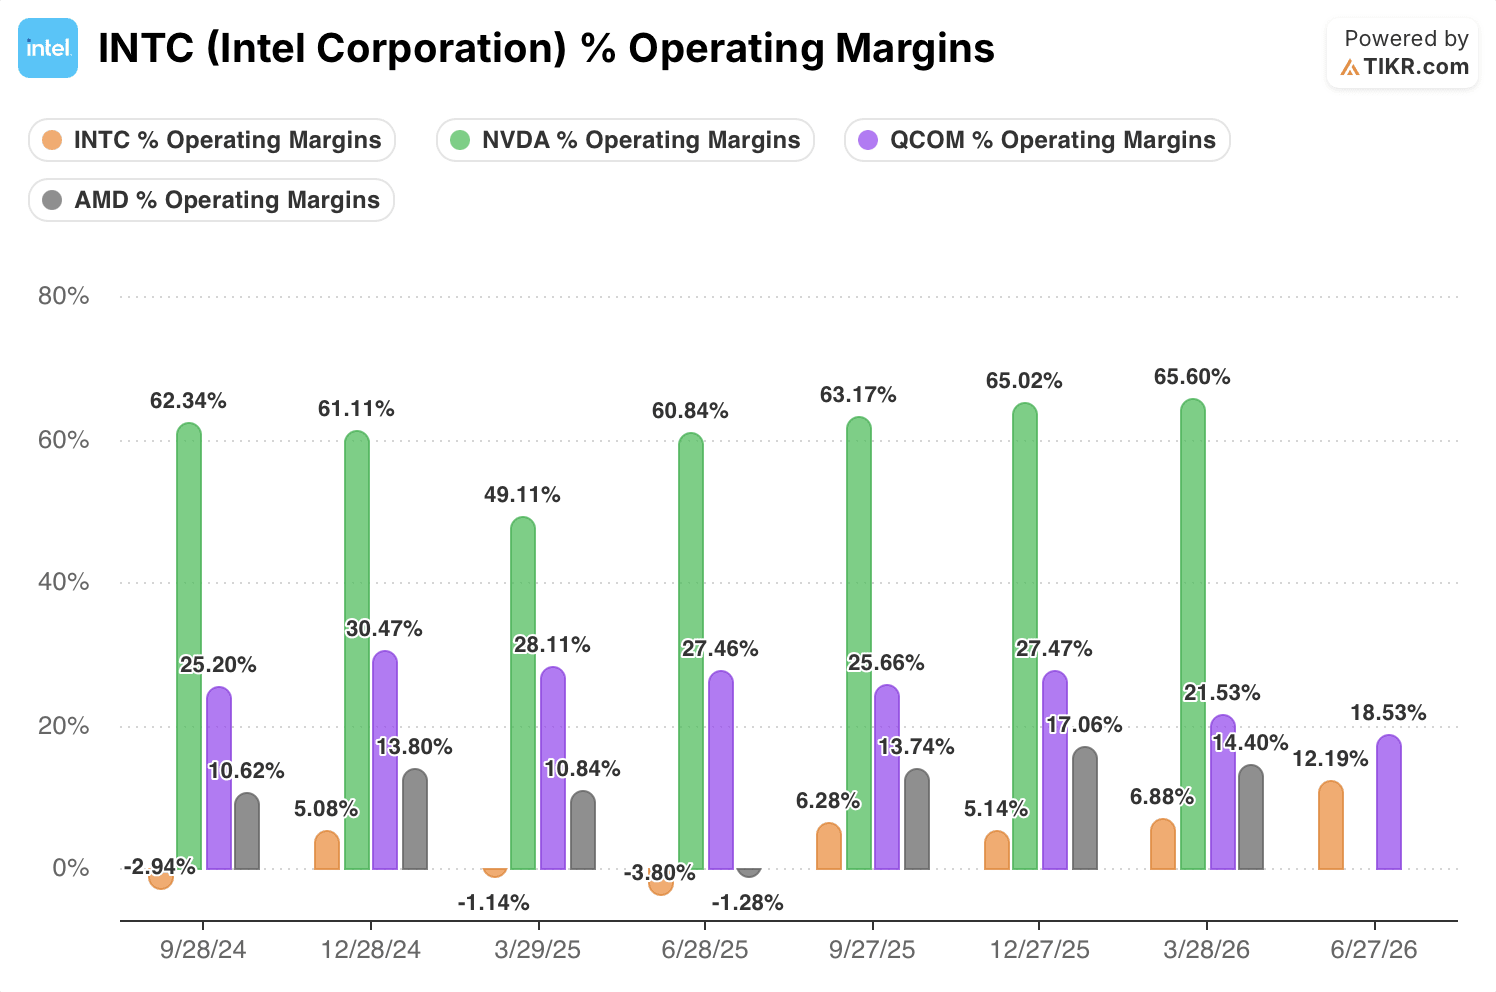
インテルの営業利益率は、2026年6月27日終了の四半期(最新の報告期間)で12.19%に達しました。クアルコム (QCOM) は同じ四半期で18.53%の営業利益率を記録しており、インテル自身の回復後も、純粋な収益性ではインテルが依然として後れを取っています。
NVIDIA (NVDA) とアドバンスト・マイクロ・デバイセズ (AMD) は同じ四半期をまだ報告していないため、最も明確に利用可能な比較は1期間前のものになります。NVIDIAの営業利益率は、2026年3月28日終了の四半期で65.60%であり、同じ期間のインテル自身の6.88%の利益率の9倍以上でした。
AMDは同じ四半期(これも最新の報告期間)で14.40%の営業利益率を記録しており、インテルの抑制された回復を依然として大きく上回っています。インテルの転換は本物ですが、すでに全く異なる階層にある利益率を持つ競合他社とのギャップを埋めつつあるに過ぎません。
TIKRのインテル株に対する199ドル目標株価:営業レバレッジは持続するか?
TIKRのモデルでは、インテル株の2030年末時点での価値は約199ドルと評価されており、現在の株価90ドルからの総リターンは約121%、年間約20%を意味します。
この同じデータセンターの急成長こそが、TIKRのモデルが2030年まで複利で成長し続けると賭けている、まさに成長ベクトルです。

この目標株価は、すでに損益計算書に見られる営業レバレッジが継続し、反転しないことに依存しています。
営業利益率は現在、約7四半期で損失から二桁の利益率へと移行しており、TIKRの目標株価はこの軌道がさらに外側に拡大し続けることを前提としています。
目標株価が成立するためには、売上成長が直近の四半期のように営業費用の成長を上回り続ける必要があります。
TIKRのモデルは、この利益率の軌道に基づいて、すでにインテル株に対して明確な目標株価を設定しています。TIKRでこのモデルであなた自身の前提を無料でテストする →
インテル・コーポレーションに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
インテル・コーポレーション株を表示すると、何年分もの過去の財務データ、ウォールストリートのアナリストが今後数四半期の売上高と利益について何を予想しているか、バリュエーション倍率が時間とともにどのように推移したか、株価目標が上昇傾向か下降傾向かがわかります。
インテル・コーポレーションを、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で決断するために必要なデータだけです。
INTC株を分析するプロフェッショナルツールにTIKRで無料アクセスする →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル株、グローバルトップ投資家の保有銘柄などを検索してください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございました。幸運な投資を!