


主なポイント
- Uberは11月4日(水)の市場開始前に第3四半期決算を発表する。株価は年初来18%下落しており、先週は52週安値を記録した。
- 予想PERが約17倍、直近のフリーキャッシュフロー(FCF)ベースで約13倍と、Uberの株価は割安に見える。ただし、キャッシュの成長が続き、アナリストが収益予想を下方修正しないことが条件だ。
- 2026年前半のFCFは、保険引当金からのキャッシュ流入が前年同期より減少したにもかかわらず7%増加した。また、過去3か月間で収益予想はほとんど動いていない。
- 四半期業績がガイダンスの範囲内に収まり、FCFが前年同期比で成長すれば、FCFの13倍という評価は低すぎると考えられる。しかし、ロボタクシーに関するニュースが依然として株価の倍率を左右する。
Uber Technologies (UBER) は11月4日(水)の市場開始前に第3四半期決算を発表する。株価は年初来18%下落しており、先週は52週安値を記録した。
一部の投資家はこれを買い場と見ている。 Xの投稿 は、Uberのようなコンシューマーインターネット株は「100日間連続で一直線に下落する」と述べた。Uberの初期投資家であるJason Calacanis氏はこれに返信し、「大きな買い場だ」とコメントした。
数字を見ればその主張は容易に理解できる。Uberの予想PERは約17倍で、3年間の平均である約25倍を下回っている。時価総額は約1,360億ドル。これは、6月までの過去4四半期で計上した101億ドルのFCFの約13倍に相当する。
しかし、Uberが割安であるのは、次の2つの条件が満たされる場合に限られる。キャッシュが成長し続けること、そしてアナリストが収益予想の下方修正を始めないことだ。水曜日の数字は、この下落局面以降に初めて公表される確固たるデータとなる。
アナリストは既に下方修正を実施済み
PER17倍が割安であるのは、予想通りの収益が実現する場合だけだ。アナリストは、Uberの調整後EPSが2025年の2.45ドルから2028年には5.51ドルへと2倍以上に増加すると予想している。
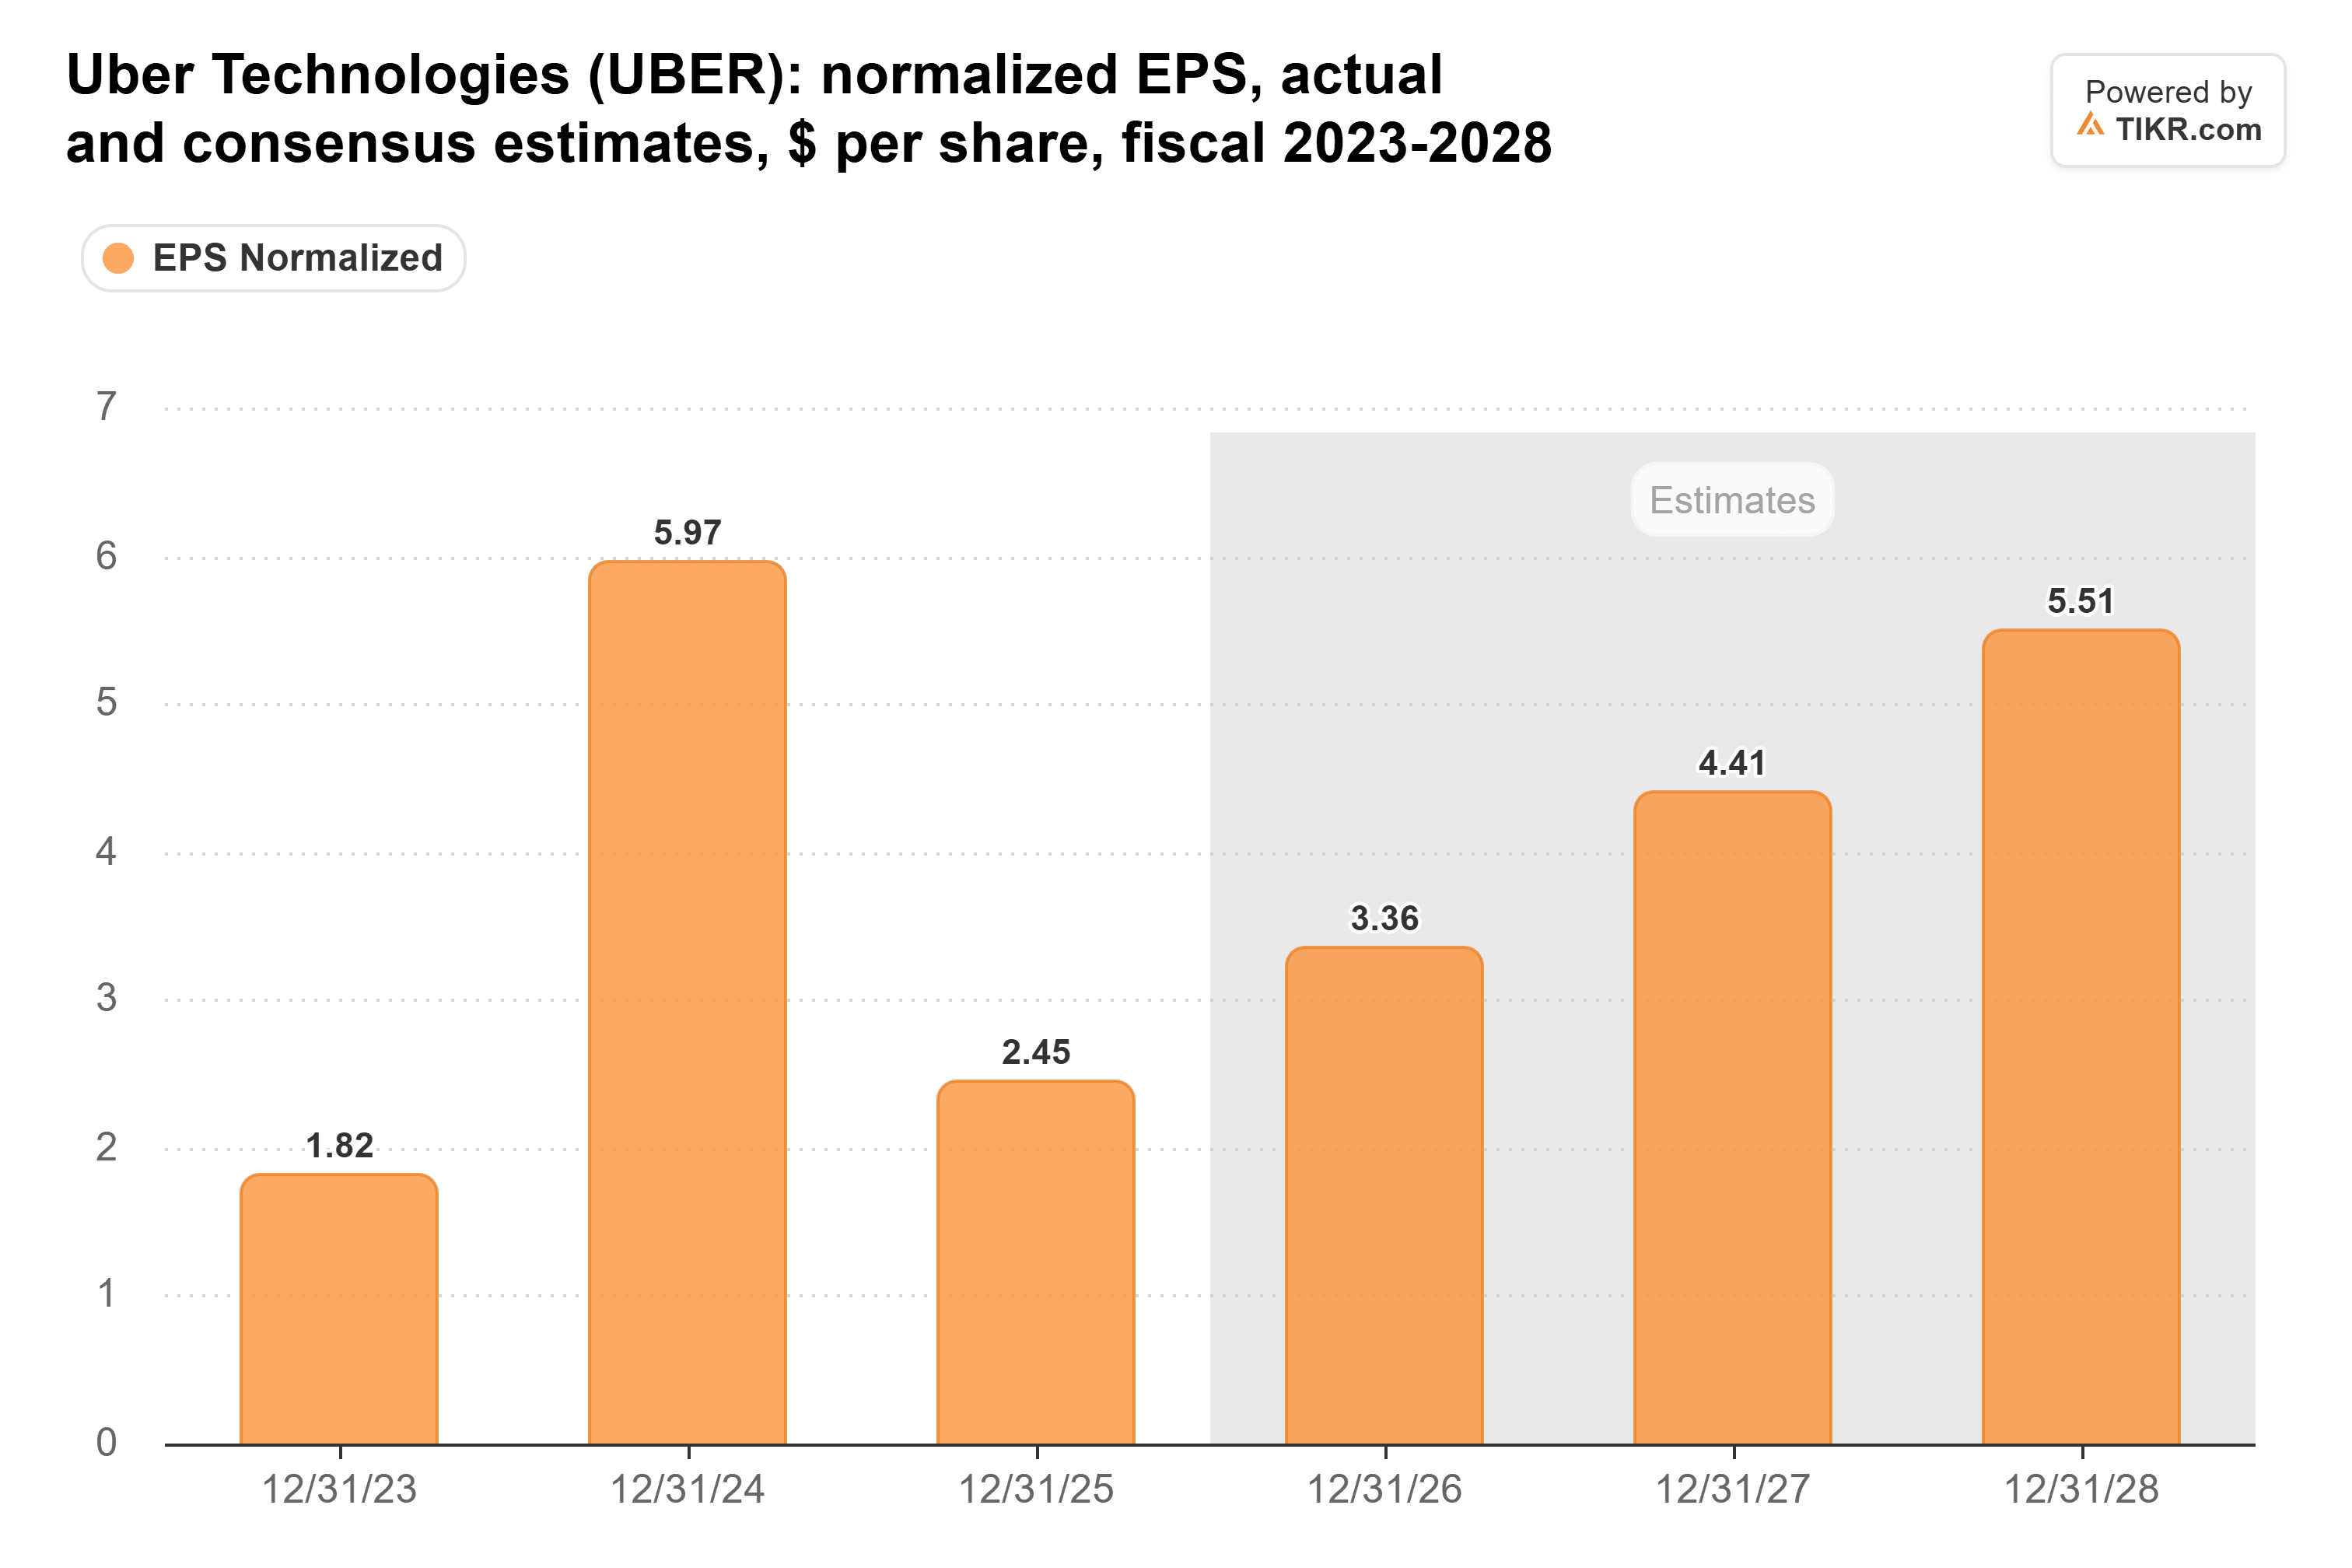
これらの予想は最近ほとんど動いていない。6月30日から10月23日にかけて、今年度と来年度のコンセンサスは1%未満しか動かず、2028年度の予想は2%上昇した。大幅な下方修正は今年前半に既に行われている。Uberが株式報酬を控除した非GAAP EPSの報告を開始し、第4四半期のEPSで予想を下回り、慎重なガイダンスを発表した四半期に、今年度のコンセンサスは4.17ドルから3.31ドルに下落した。その大部分は会計処理の変更によるものだ。Uberは今年度の株式報酬を19.5億ドルから21億ドルと見込んでおり、税引き前で1株あたり約1ドルに相当する。
一部のアナリストは依然として予想を微調整している。UBSアナリストのStephen Ju氏は決算発表前に「買い」評価を維持したが、目標株価を110ドルから106ドルに引き下げた。同氏は、米国におけるライドシェアの前年同期比での比較が厳しくなっていることと、ブラジルにおけるスクーター競争の激化を指摘した。
TIKRはUberに関する50人のアナリストを追跡。「買い」は何人?
Uberに対する「買い」「中立」「売り」の評価の完全な内訳と、ウォール街の収益・収益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Uberのアナリスト評価を見る
キャッシュは依然として成長中
Uberの四半期FCFは、2023年9月四半期の9億1,000万ドルから2026年6月四半期の27億9,000万ドルへと、3年間で約3倍に増加している。

このキャッシュの一部は保険事業に由来する。Uberが将来の請求に備えて引当金に追加する額が実際の支払額を上回ると、その差額は営業キャッシュフローとして計上される。この押し上げ効果は縮小している。増加する保険引当金は2026年前半に8億3,000万ドルのキャッシュを生み出したが、前年同期の15億ドルから減少した。それでもFCFは7%増加し、51億ドルに達した。
これはキャッシュが実体を伴っていることを示す好材料だ。
アナリストは通期のFCFを105億ドルと予想している。前半が51億ドルであるため、これを達成するには後半に約54億ドルが必要となり、前年同期の50億ドルから7%増加することになる。これにより、第3四半期のハードルは前年同期の22億3,000万ドルを上回る水準に設定される。
投資家は依然としてロボタクシーでUberを評価
キャッシュが好調な四半期であっても、それだけでは十分ではないかもしれない。同社の株価は、自動運転車によってUberが市場から締め出されるのではないかという懸念に左右されてきた。経営陣がこのストーリーを変えるような発言をしない限り、投資家はより高い倍率を支払わない可能性がある。
第2四半期決算説明会で、経営陣は自動運転による乗車がUberの全乗車の0.5%未満を占めると述べた。同社は、8月時点の7都市から年末までに15都市で自動運転サービスを展開することを目標としており、今後数年間で100億ドルの投資を計画している。この目標が遅れたり、経営陣がこれらの車両を拡大するためのコストについて初めて具体的な数字を示したりすれば、投資家は四半期のキャッシュよりもそちらを気にするかもしれない。
ハードルをクリアすれば、13倍は割安すぎる
今四半期について、Uberは総予約額を582.5億ドルから602.5億ドル、非GAAP EPSを0.84ドルから0.88ドルとガイダンスを発表している。もしこれらが範囲内に収まり、FCFが前年同期比で成長すれば、アナリストが下方修正する理由はほとんどない。
Uberがこれを達成できれば、FCFの13倍という株価は割安すぎると私は考える。保険事業からの押し上げ効果が縮小したにもかかわらずキャッシュは成長しており、今年前半の下方修正以降、収益予想は維持されている。また、アナリストは2028年まで収益が年間約31%成長すると予想しており、13倍という評価はその成長に対して低すぎる。
もちろん、経営陣が業績見通しを下方修正したり、ロボタクシーについてほとんど言及しなかったりすれば、株価はしばらく割安なままかもしれない。
では、Uberの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Uberの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。投資を楽しんでください!





