主なポイント
- Shopifyの株価は、第3四半期のGMVとサブスクリプション収入が予想を下回ったため15%下落したが、収入は32%成長した。
- 業績自体は堅調な四半期だったが、株価が下落したのは、収入成長率が初めて業績見通しの範囲内に収まったためである。
- PayPalの四半期決算はオンライン支出に亀裂がないことを示しており、木曜日に発表されるAffirmの決算はShop Pay分割払いの状況を示すだろう。
- 第4四半期の業績見通しでは、粗利益の成長が再び収入の成長を下回るとされている。
Shopify (SHOP) の株価は本日、第3四半期のGMVとサブスクリプション収入がウォール街の予想を下回ったため15%急落した。これは、Shop Pay分割払いを提供する Affirm (AFRM) と、同じオンライン支出に依存する PayPal (PYPL) にとっても重要な意味を持つだろう。
Harley Finkelstein社長はリリースで、Shopifyは「二つの現実を同時に操作することに並外れて長けている」と述べた。
投資家が今日気にしたのは一つの現実だった:今年35%上昇していた株価には、予想を上回る業績が必要だった。
予想との乖離はわずか
- 収入は32%成長して37億4000万ドルとなり、コンセンサス予想と一致した。
- GMVは29%増加して1191億ドルとなったが、アナリストが予想した1201億ドルを下回った。
- サブスクリプション収入は20%成長して8億3600万ドルとなったが、8億5000万ドルという予想を下回った。
両方の乖離は2%未満であり、営業利益は66%急増して5億6800万ドルとなった。より大きな変化は、Shopifyが30%前半の収入成長を予想し、32%を達成したことだ。これは、それ以前の3四半期連続で予想範囲を上回っていた後のことである。
アナリストは、2025年から2028年にかけて収入が2倍以上になると予想している。

アナリストの2026年予想は153億ドルで、成長率は32%となり、今四半期および第4四半期の業績見通しと一致している。したがって、これらの予想を動かす材料はほとんどないと見ている。
粗利益が再び収入の成長を下回る
粗利益は28%成長したが、これはマーチャント・ソリューション収入(35%増)がサブスクリプション収入を上回る成長を示したためである。粗利益率は、6月までの8四半期で51.7%から47.7%に低下した。
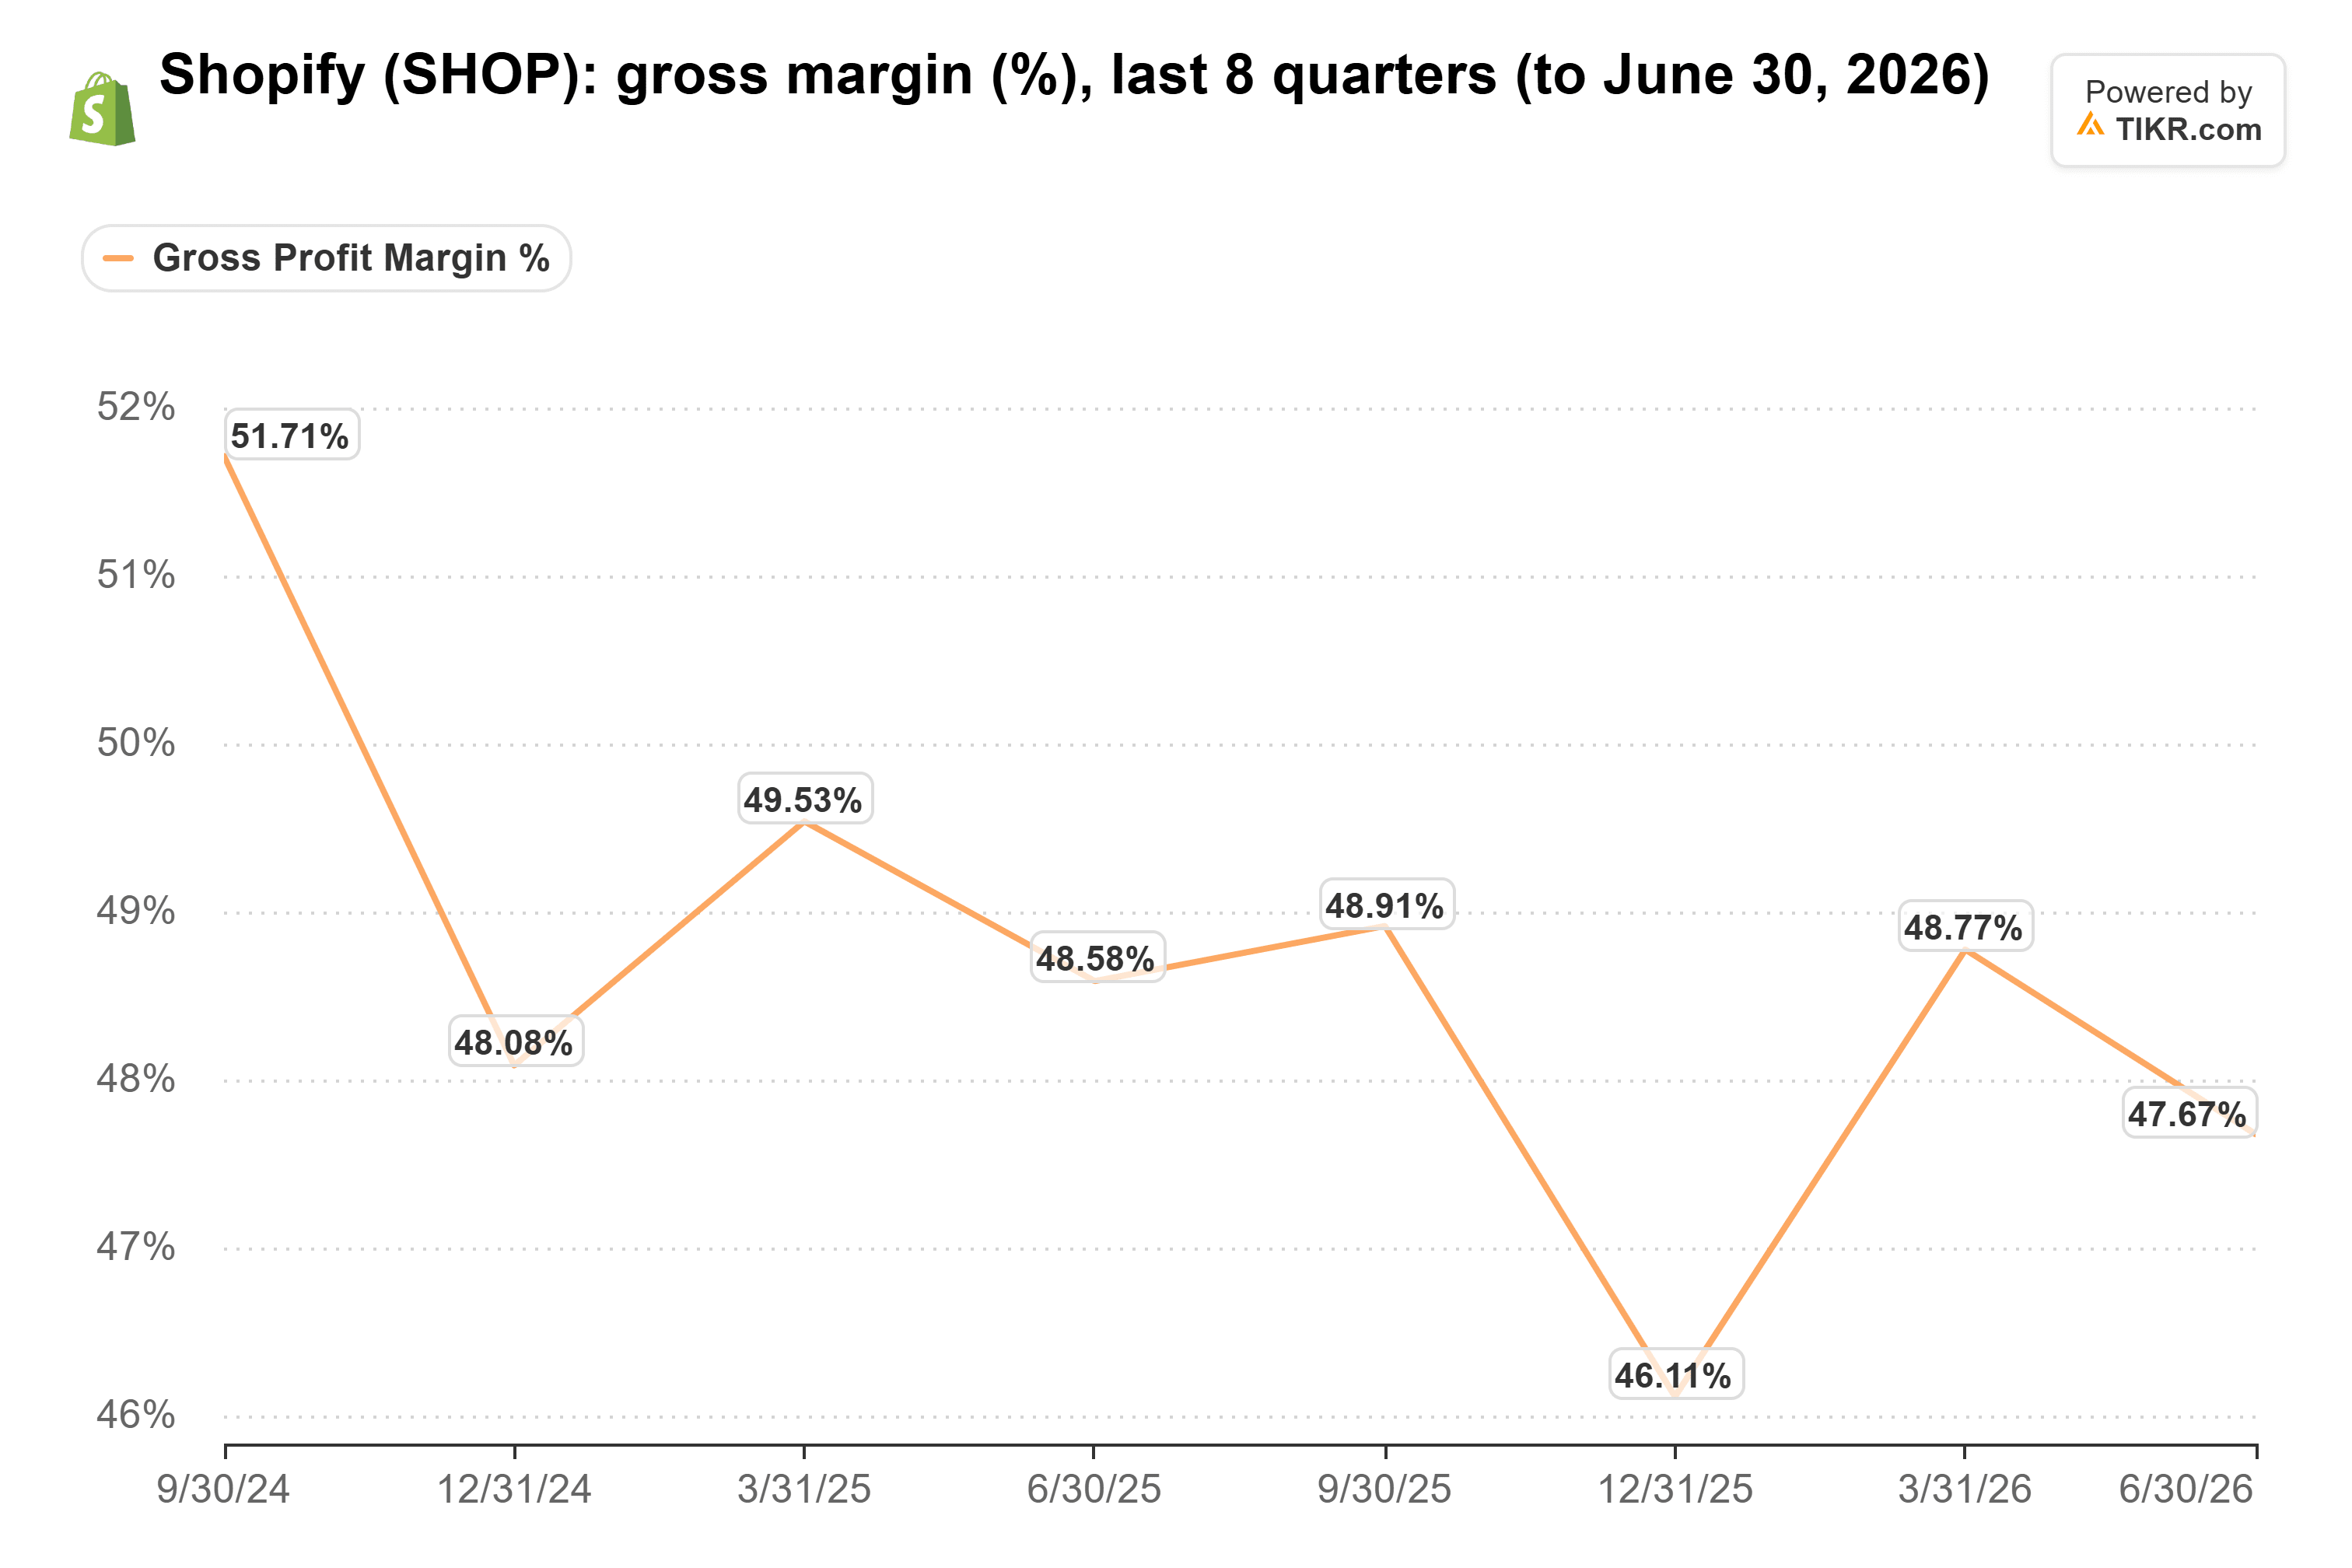
第3四半期の粗利益率は47.6%で、1年前の48.9%から低下した。第4四半期の業績見通しでは、粗利益の成長率は20%後半、収入の成長率は30%前半とされている。支出がこの差を埋めている:営業費は収入に占める割合が1年前の37%から32%に低下した。
TIKRは54人のアナリストによるShopifyの評価を追跡しています。「買い」と言っているのは何人ですか?
Shopifyの買い、保有、売りの評価の完全な内訳と、ウォール街の収入・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Shopifyのアナリスト評価を見る
オンライン支出に亀裂の兆候なし
PayPalの決済額は第3四半期に6%成長し、通年業績見通しを上方修正した。ShopifyのGMV成長率はその約5倍の速さだったため、今回の予想乖離は、ウォール街がShopifyに設定したハードルの高さに関するものだ。
Affirmは木曜日に決算を発表する。6月30日までの年度ではGMVが37%成長した。ShopifyのGMVが依然として29%成長していることを考えると、Shop Pay分割払いの取扱高は維持されていると予想する。
株価は割安に、事業は変わらず
Shopifyは月曜日の終値時点で、予想利益の74倍で取引されており、2023年後半以降の平均値に近かった。これは、依然としてその倍率に見合う成長を遂げていなかった事業にとっての水準だ。本日の下落により、約63倍となり、6月30日の安値である60倍に近づいた。
この価格であれば、Shopifyは業績見通しを達成するだけでよく、昨日のセットアップよりもはるかに好ましいと考える。
もちろん、2月の決算が再び30%前半の業績見通しにしか達しない場合、倍率はさらに低下する可能性がある。
では、Shopifyの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Shopifyの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!