

主なポイント
- クアルコム株は過去1年で10%下落しており、これはAIデバイス、自動車、データセンターへの期待で5月に上昇した後の反落によるものです。
- 6月期のハンドセット(携帯機器)売上高は20%減少し、クアルコムのAppleからの売上は計画よりも速く縮小しています。一方、自動車売上高は61%増加しました。
- クアルコムのCFOは9月に携帯電話市場が底を打ったと述べましたが、インテルは10月29日にメモリ不足がPC市場の縮小を続けると警告しました。
- アナリストは2027会計年度のEPSが2026会計年度のそれを下回ると予想しており、株価は通常の倍率を上回って取引されているため、11月4日の決算でデータセンター売上高に具体的な数字が示されるまで待機すべき銘柄のように見えます。
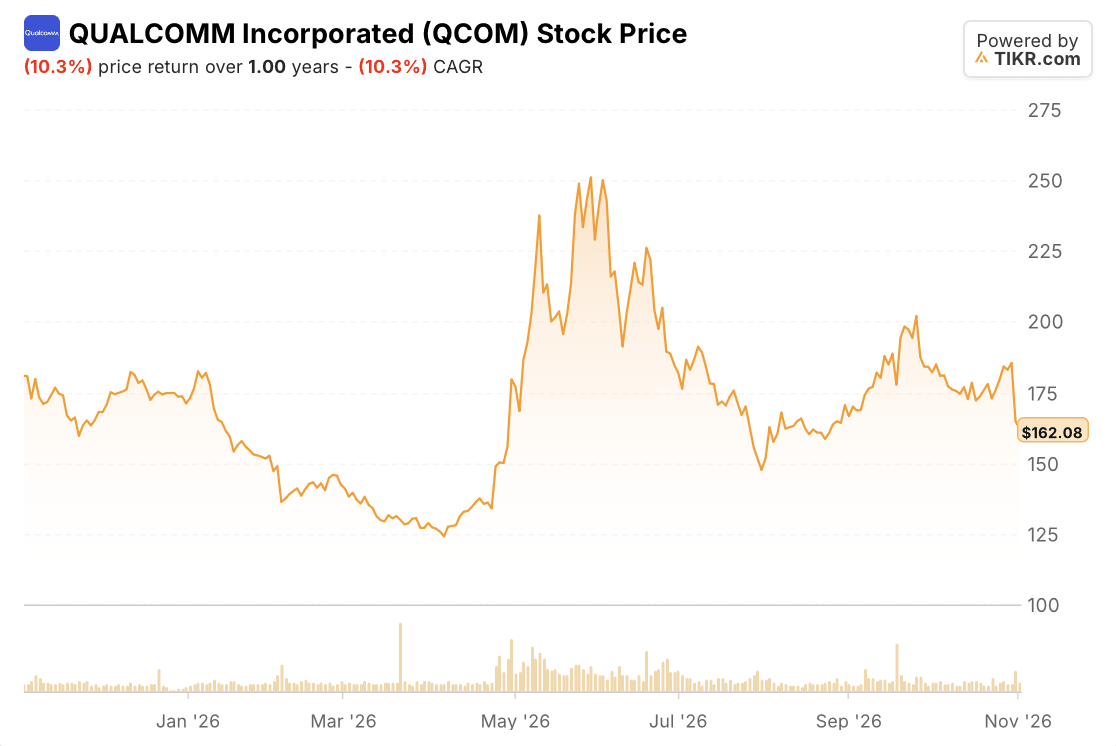
クアルコム (QCOM) 株は過去1年で10%下落しており、この数字は株価の往復を隠しています。株価は5月29日にAIデバイス、自動車、データセンターへの期待でピークを迎え、それ以来35%下落しました。
9月、CFO兼COOのアカシュ・パルキワラはスマートフォンについて、「我々はサイクルの底点にいる。ここからは上昇するしかない」と述べました。それ以来、インテル (INTC) はメモリ不足がPC市場の縮小を続けると警告し、クアルコムのApple (AAPL) への売上は計画よりも速く縮小しています。
具体的に何が起きたのか
以下が、決算ごとに見た1年の動きです:
- 2月4日:12月期の売上高は記録的な123億ドルに達しましたが、3月期の業績見通し(ガイダンス)102億~110億ドルには、ハンドセット顧客のメモリ不足による影響が含まれていました。
- 3月17日:クアルコムは配当を増額し、200億ドルの自社株買いを追加しました。
- 4月29日:ハンドセット売上高は13%減少し、自動車売上高は38%増加しました。クリスティアーノ・アモンCEOは、あるハイパースケーラーのカスタムチップが「今年後半に初期出荷を開始する予定通り」と述べました。
- 5月21日:ステランティスは自社の自動車にスナップドラゴン・プロセッサーを使用すると発表しました。
- 6月24日:投資家説明会で、クアルコムは2029会計年度までにハンドセット以外の売上高を400億ドルとする目標を設定しました。これは2024年11月の目標のほぼ2倍です。
- 7月29日:6月期のハンドセット売上高は20%減少して50.9億ドルとなり、自動車売上高は61%増加して15.9億ドルとなりました。9月期の調整後EPS見通し(ガイダンス)2.05~2.25ドルは、アナリスト予想の2.36ドルを下回りました。
TIKRはクアルコムに関する37人のアナリストを追跡。何人が「買い」と言っているか?
クアルコムに関する「買い」「中立」「売り」のレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。クアルコムのアナリスト・レーティングを見る
依然として携帯電話が問題
6月期の急増後も、自動車売上高はハンドセット売上高の3分の1未満でした。そしてAppleは離れつつあります:クアルコムはかつて計画していた20%をはるかに下回る割合で次期iPhoneに供給すると予想しており、Appleからの売上高は9月期から12月期にかけてほぼ半減すると見込んでいます。
そこにインテルが2つ目の懸念を追加しました。10月29日の市場終了後、インテルは第4四半期の売上高見通し(ガイダンス)を150億~160億ドルとし、アナリストが期待していた約170億ドルを下回りました。また、業界のPC出荷台数は今年約12%減少し、メモリ価格の上昇により2027年にはさらに10%減少すると述べました。携帯電話も同じメモリを奪い合い、クアルコムはPC用チップも販売しています。クアルコム株は翌日に11%下落しました。
クアルコムは水曜日にデータセンターの収益を示す必要がある
クアルコムは11月4日(水)の市場終了後に決算を発表します。経営陣は7月に、中国顧客からのハンドセット売上高は6月期に底を打ち、9月期には前期比で二桁成長するはずだと述べ、これはパルキワラ氏の発言に対する最初の検証となります。2つ目は12月期の業績見通し(ガイダンス)です:アナリストは約106億ドルを予想しており、2つのカスタムチップ受注が売上をもたらし始める予定です。
現時点では、アナリストは調整後EPSが2025会計年度の12.03ドルから2026会計年度には10.52ドル、2027会計年度には10.21ドルに減少すると見ています:
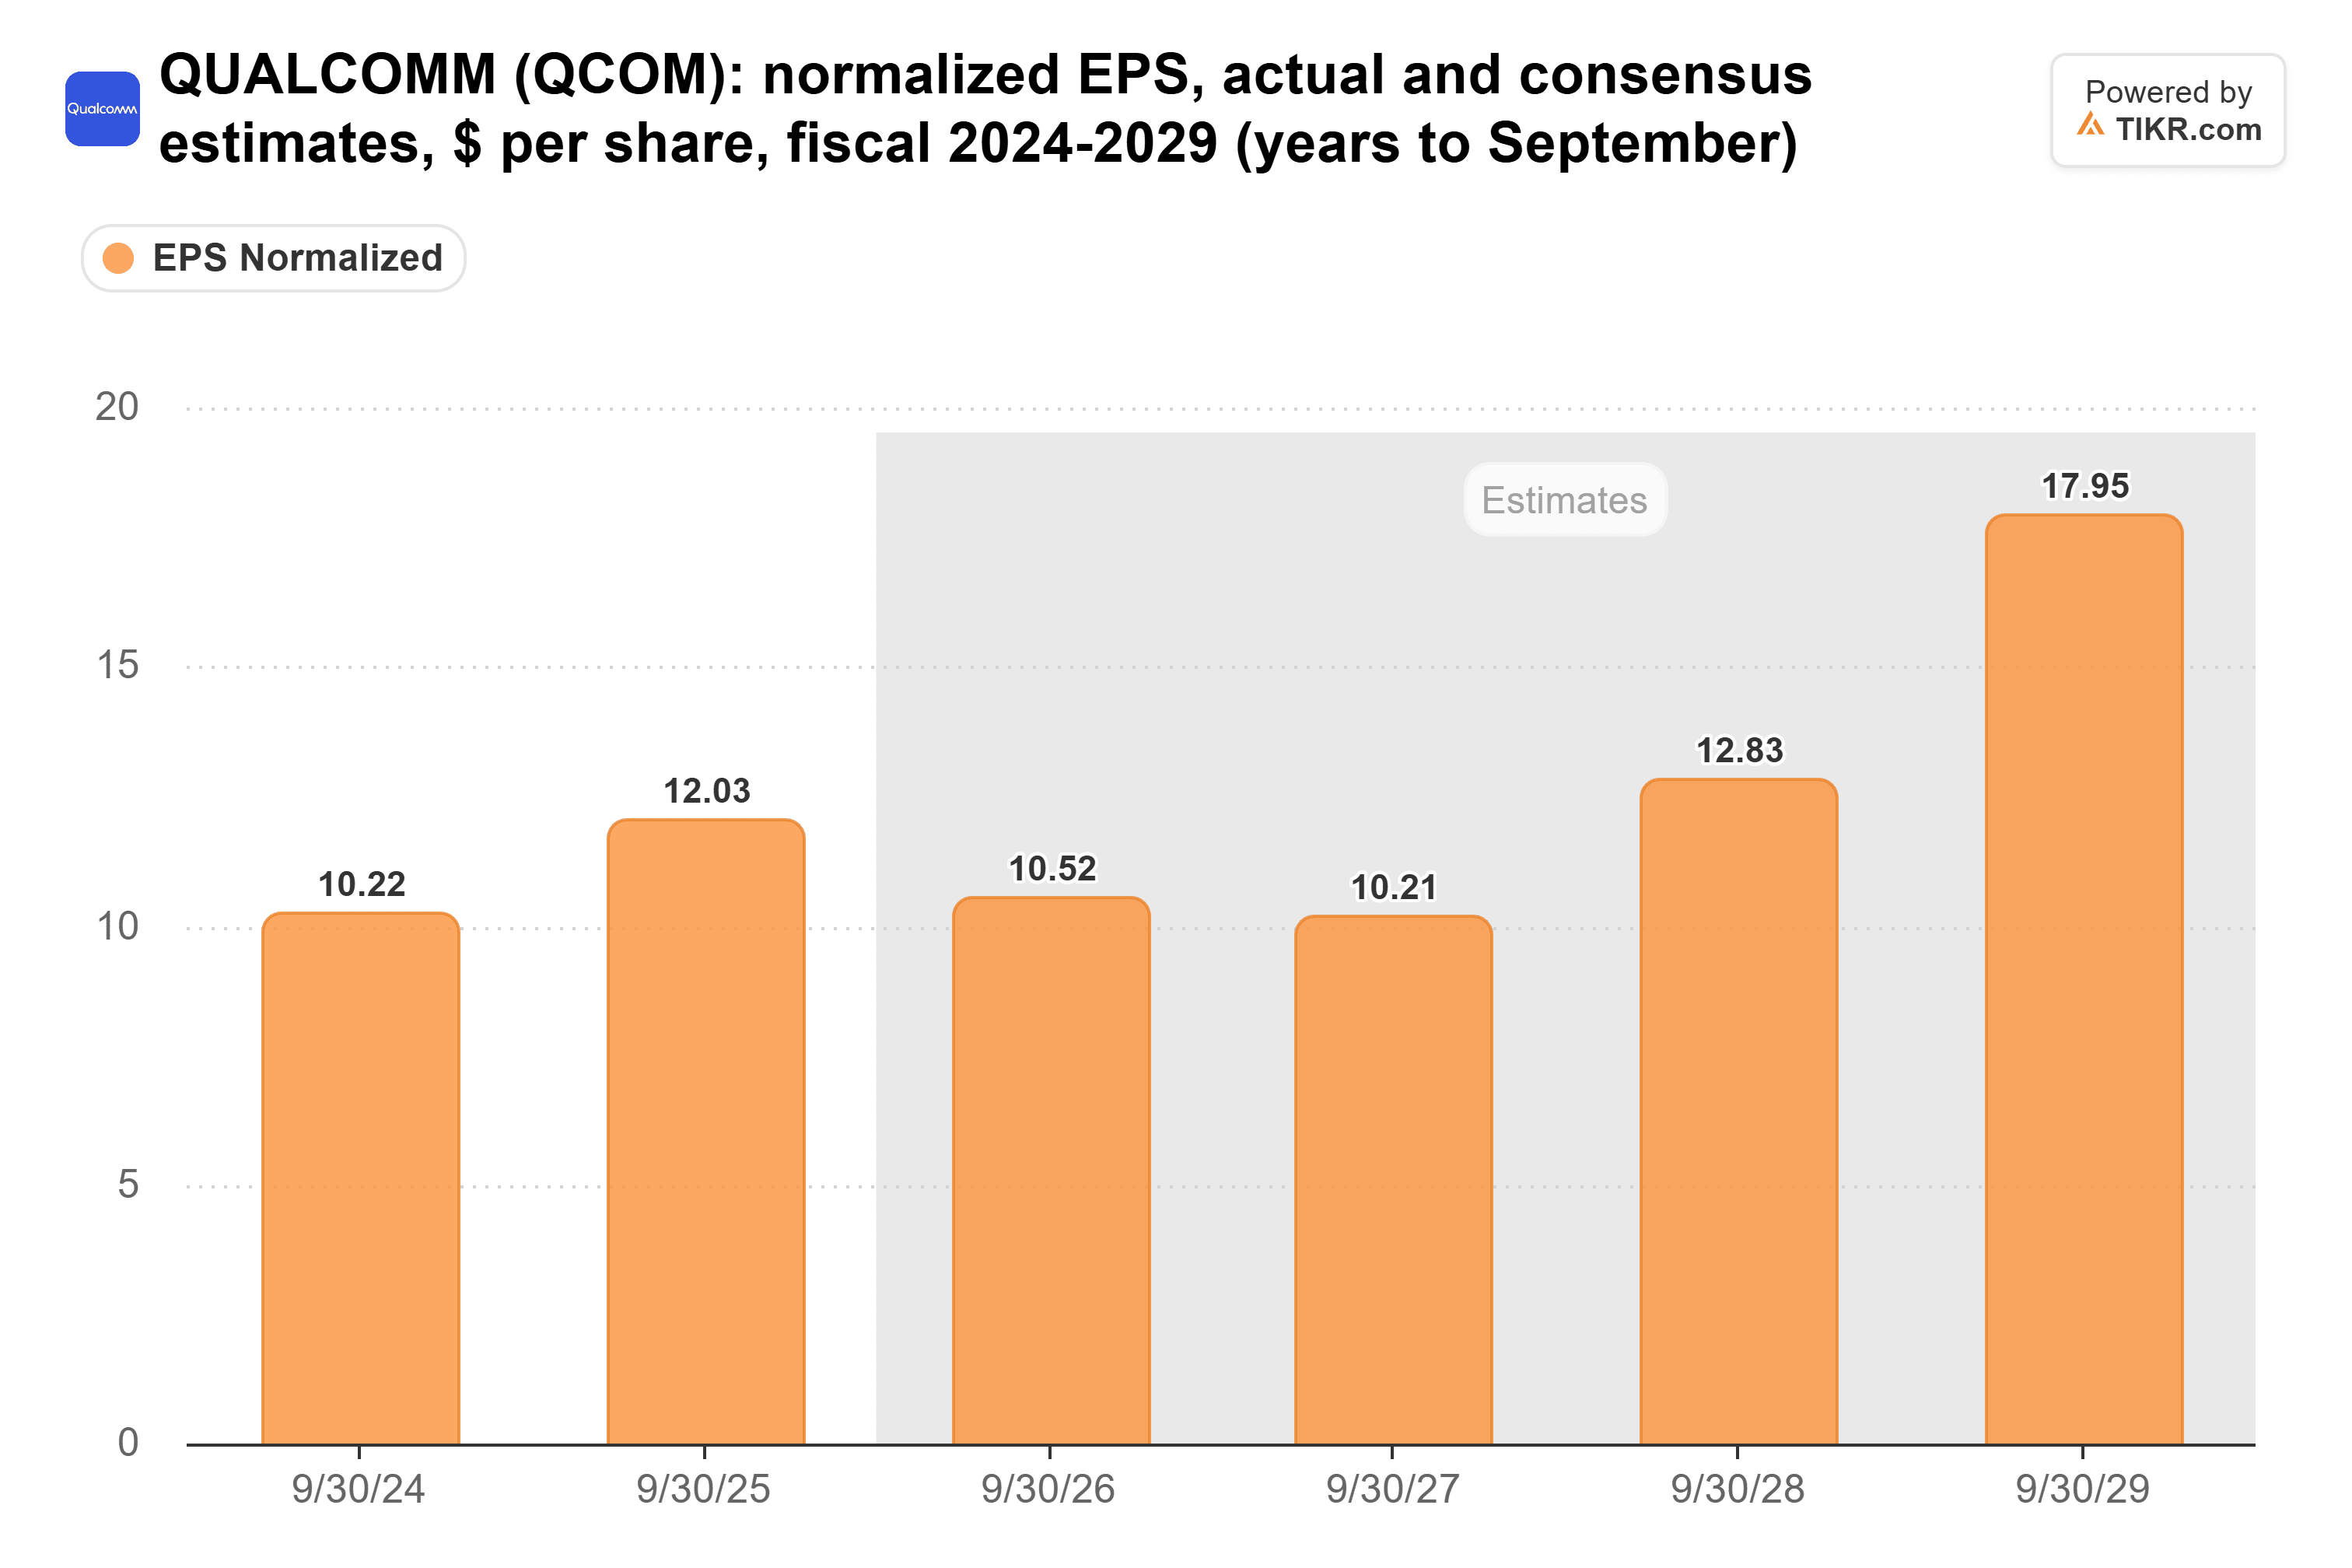
わずか8人のアナリストによる2029会計年度の17.95ドルという予想は、経営陣の18.00ドル超という目標のすぐ下に位置しています。つまり、市場(ストリート)はすでにこの計画を信じているのです。
データセンターの収益が現れるまで買いではない
投資家はその信念に対して代価を払っています。クアルコムは金曜日の終値時点で予想PER(Forward P/E)約18倍で取引されており、5年平均の14倍を大きく上回っています(ただし、5月のピーク26倍は下回っています):
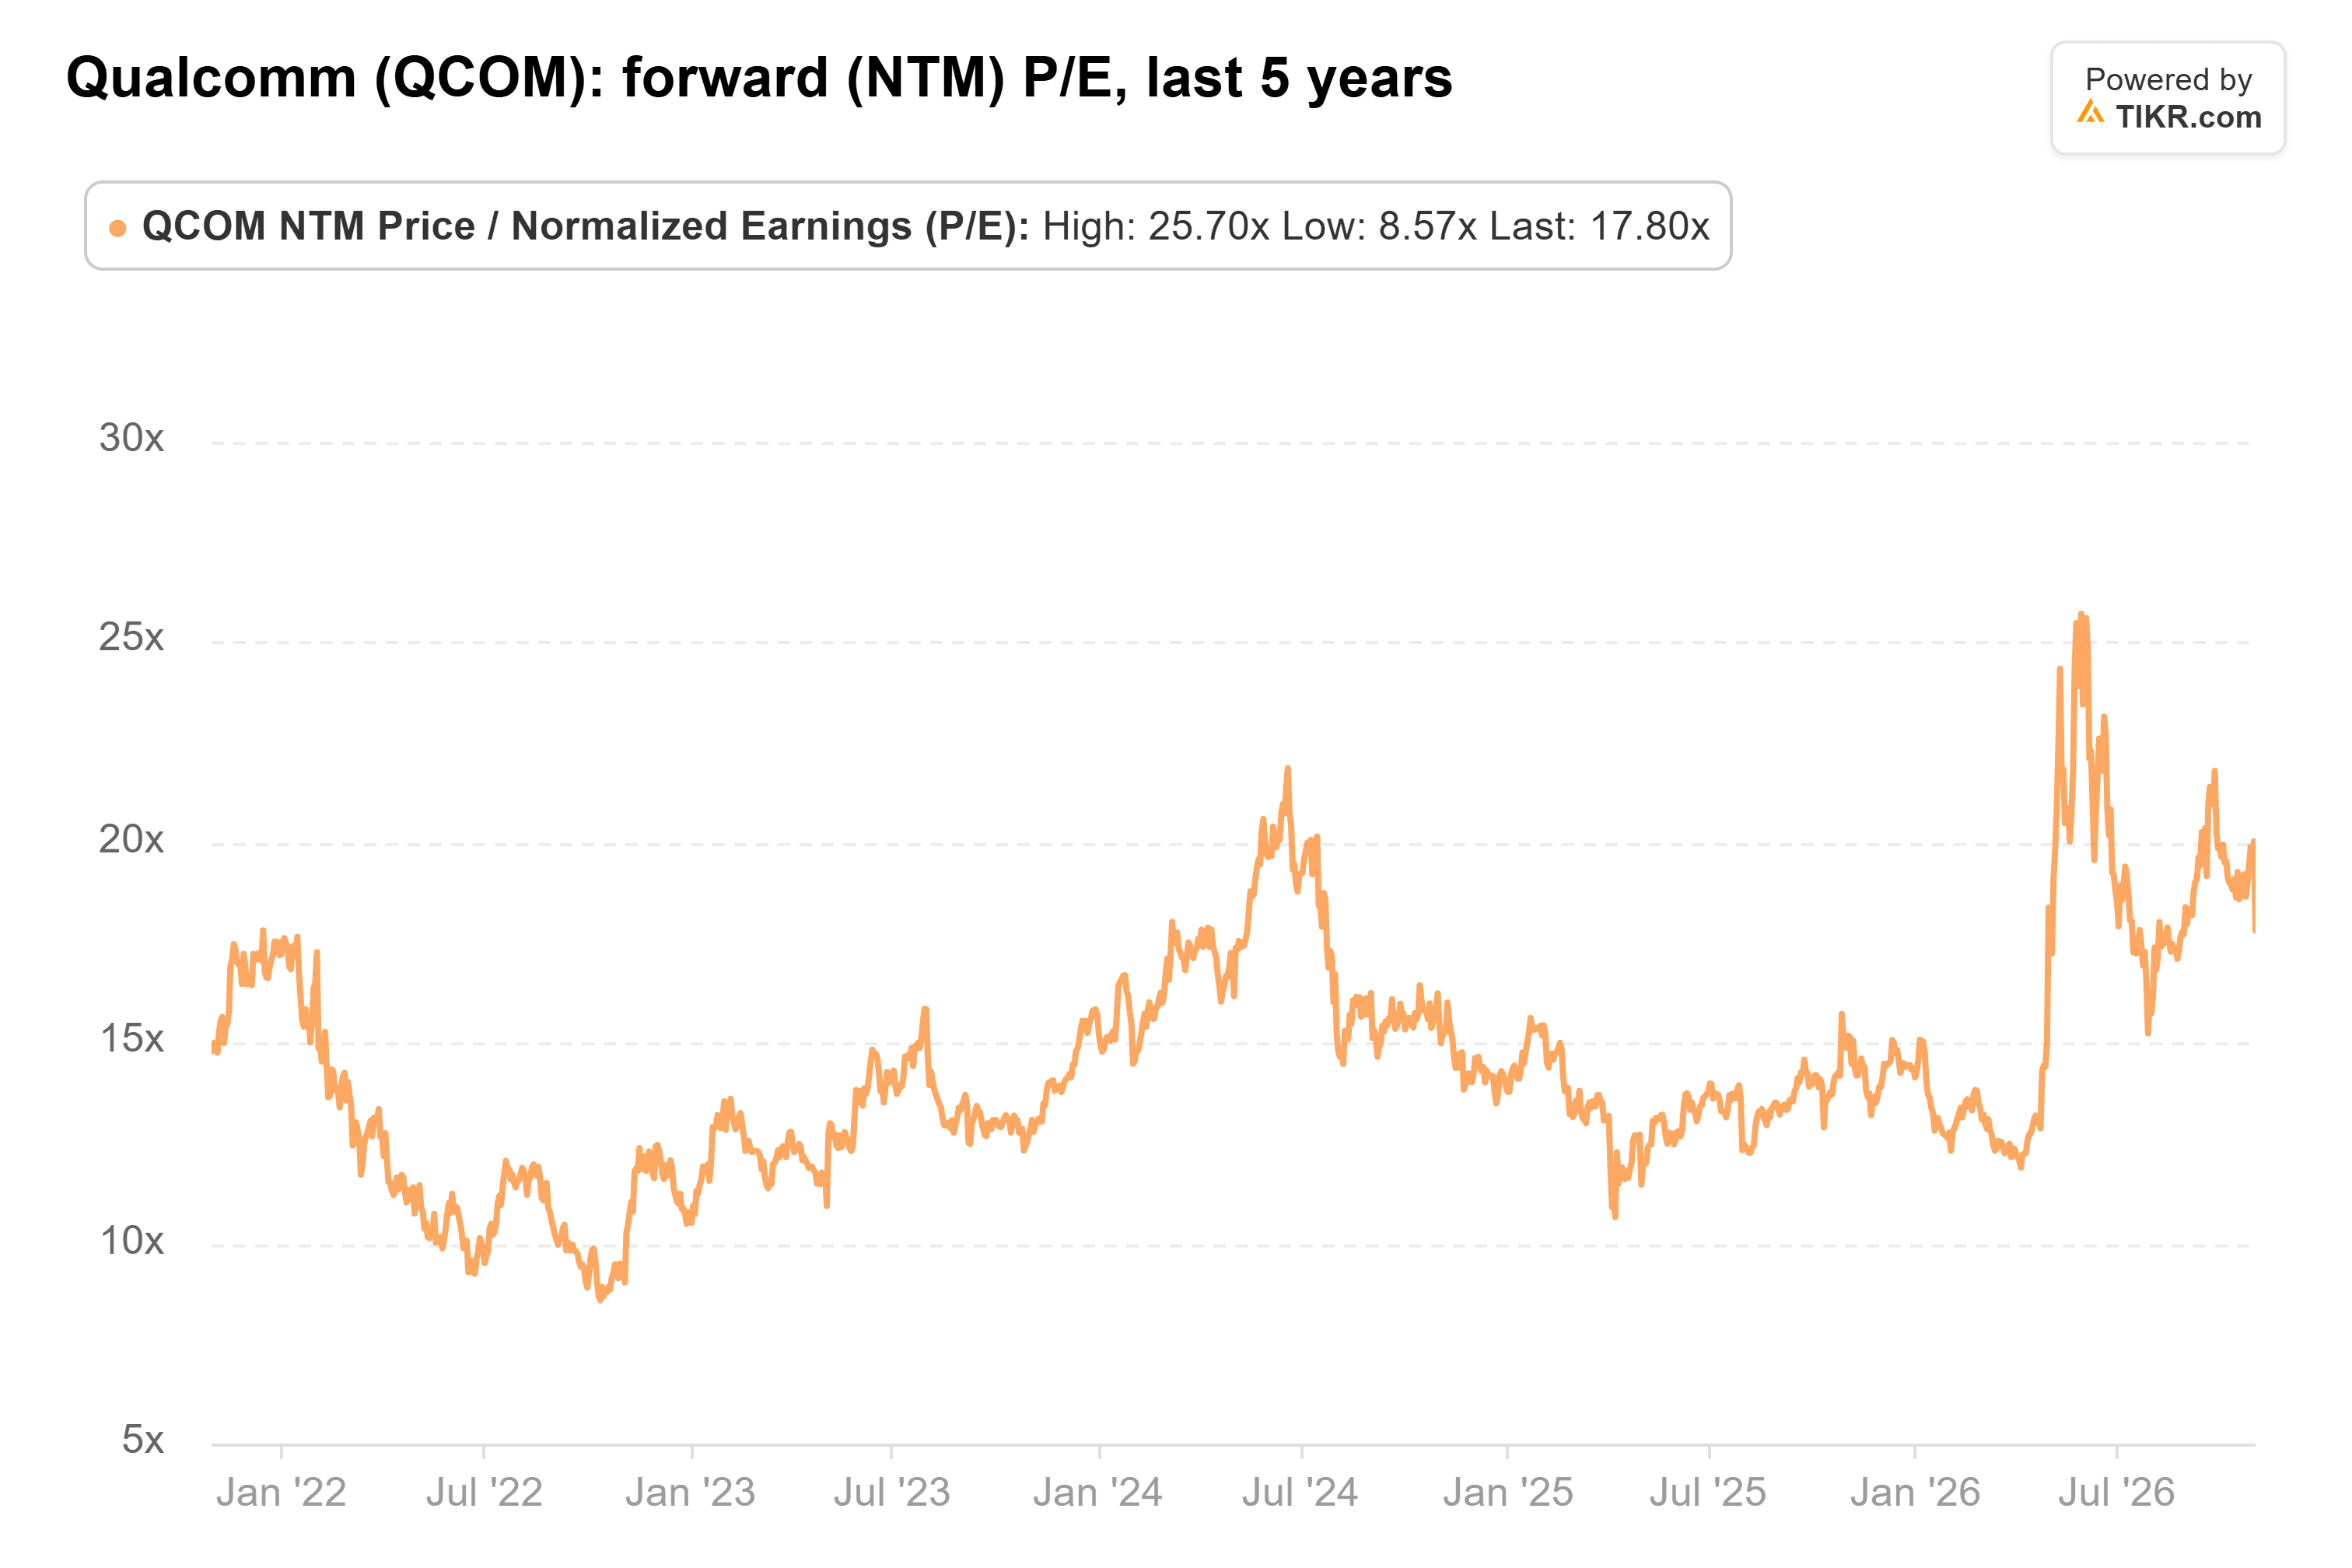
コンセンサス・ターゲットの196ドルは月曜日の終値から約21%上に位置しており、バーンスタインは月曜日にターゲットを165ドルから155ドルに引き下げ、「中立(ホールド)」レーティングを維持しました。
私の見解では、下落する収益に対して18倍を支払うことが理にかなうのは、データセンターの売上高が予定通りに実現する場合のみです。パルキワラ氏が携帯電話について正しいかもしれませんが、その価格を支払うには単なる底打ち以上のものが必要です。ハンドセット以外の成長がハンドセットの減少を上回る12月期の業績見通し(ガイダンス)が出るまで待つべきでしょう。
もちろん、クアルコムがデータセンター売上高に具体的な数字を示し、9月期の売上高を上回る見通し(ガイダンス)を出せば、私はすぐに考えを変えるでしょう。
では、クアルコム株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クアルコムの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!





