主なポイント
- Uber Technologies (UBER) は過去1年で約26%下落したが、シティグループのアナリスト、ロナルド・ジョシーの目標株価105ドルは、11月12日の終値69.12ドルから約52%の上昇余地を示唆している。
- Amazon (AMZN) は最近Uber Eatsと提携し、条件を満たす米国のPrime会員に配送料0ドルを提供することを発表した。これによりUberのデリバリー事業の到達範囲が拡大する可能性がある。
- アナリストは、Uberの調整後1株当たり利益(EPS)が2025年の2.45ドルから2028年には5.50ドルに増加すると予想している。ただし、ドライバー不足、債務の増加、自動運転車両をめぐる競争は引き続きリスク要因である。
- Uberは11月10日時点で、予想PERが約17倍で取引されており、過去3年間の平均である約25倍を下回っている。これは、予想される利益成長が実現すれば、株価が過小評価されている可能性を示唆している。
何が起きたのか?
Uber Technologies (UBER) は過去1年で約26%下落したが、シティグループは同社に大幅な回復の可能性を見出している。
シティグループのアナリスト、ロナルド・ジョシーは11月6日、Uberのカバレッジを再開し、買い評価と105ドルの目標株価を設定した。これは、Uberの11月12日の終値69.12ドルから約52%の上昇余地を意味する。
シティグループの強気の見通しは、Uberの自動運転車両戦略、5,500万人のUber One会員、改善するドライバー供給、拡大するデリバリー事業の機会を反映している。
しかし、Uberの第3四半期決算はいくつかの課題を浮き彫りにした。
モビリティ事業の売上高は、モビリティ総予約額が前年比18%増加したにもかかわらず、前年比2%減少し、75億ドルとなった。ビジネスモデルの変更が報告売上高の成長を圧迫し、ドライバー不足がいくつかの国際市場での業績を制約した。
一方で、長期債務は2025年末の105億ドルから2026年9月までに157億ドルに増加した。
またUberは7月、Delivery Heroに対する148億ドルの現金による買収提案を発表した。これにより、資金調達要件と統合リスクに関する疑問が生じている。提案された取引は、条件次第で2027年後半に完了する見込みである。
自動運転車両をめぐる競争も引き続き懸念材料であり、特にロボタクシー事業者が自社の車両を拡大し、乗客と直接的な関係を構築していることが背景にある。
これらの課題にもかかわらず、CEOのダラ・コスロシャヒは第3四半期決算発表において、Uberの「総予約額が5四半期連続で20%以上成長した」ことを強調した。
またアナリストは、TIKRの推計によれば、調整後EPSが2025年の2.45ドルから2028年には5.50ドルへと2倍以上に増加すると予想している。
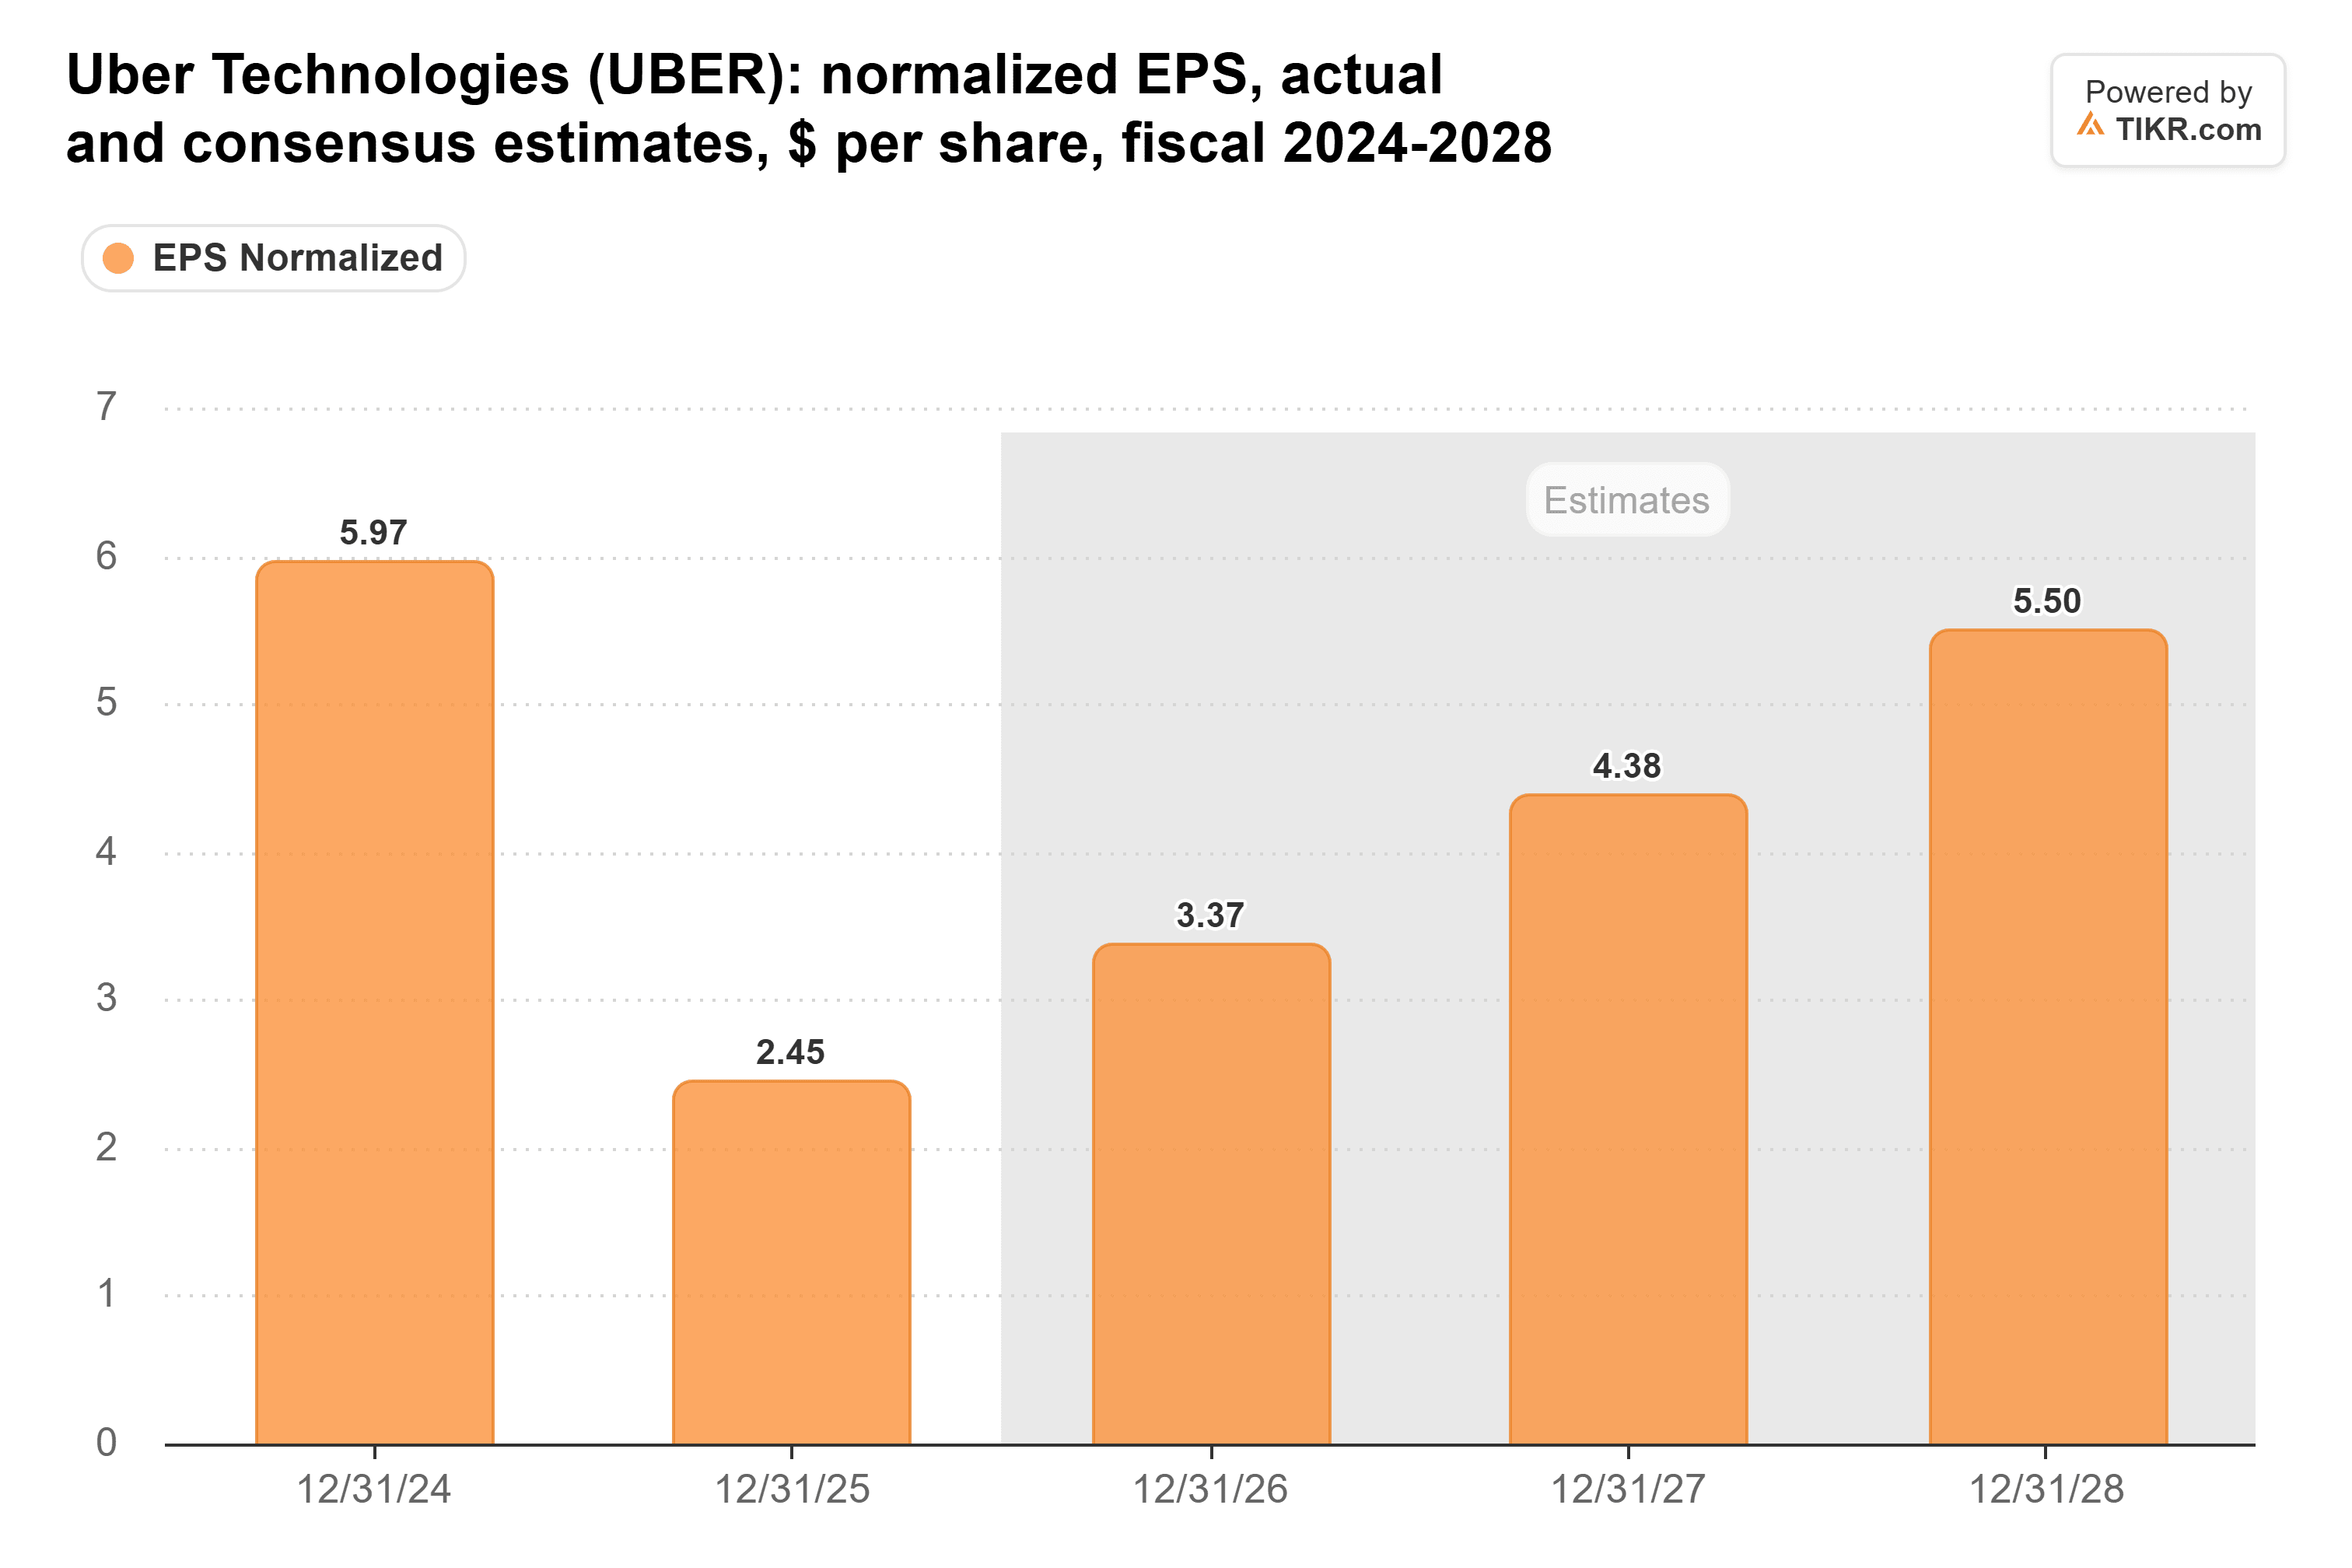
ただし、2027年度のコンセンサス予想は4.38ドルへとわずかに下方修正されており、近い将来の利益見通しにいくらか緩和が見られることを示唆している。
Uberの株価は割安か、割高か?
Uberは11月10日時点で、予想PERが約17倍で取引されており、過去3年間の平均(約25倍)および過去1年間の平均(約21倍)を下回っていた(TIKRの過去のバリュエーションデータに基づく)。
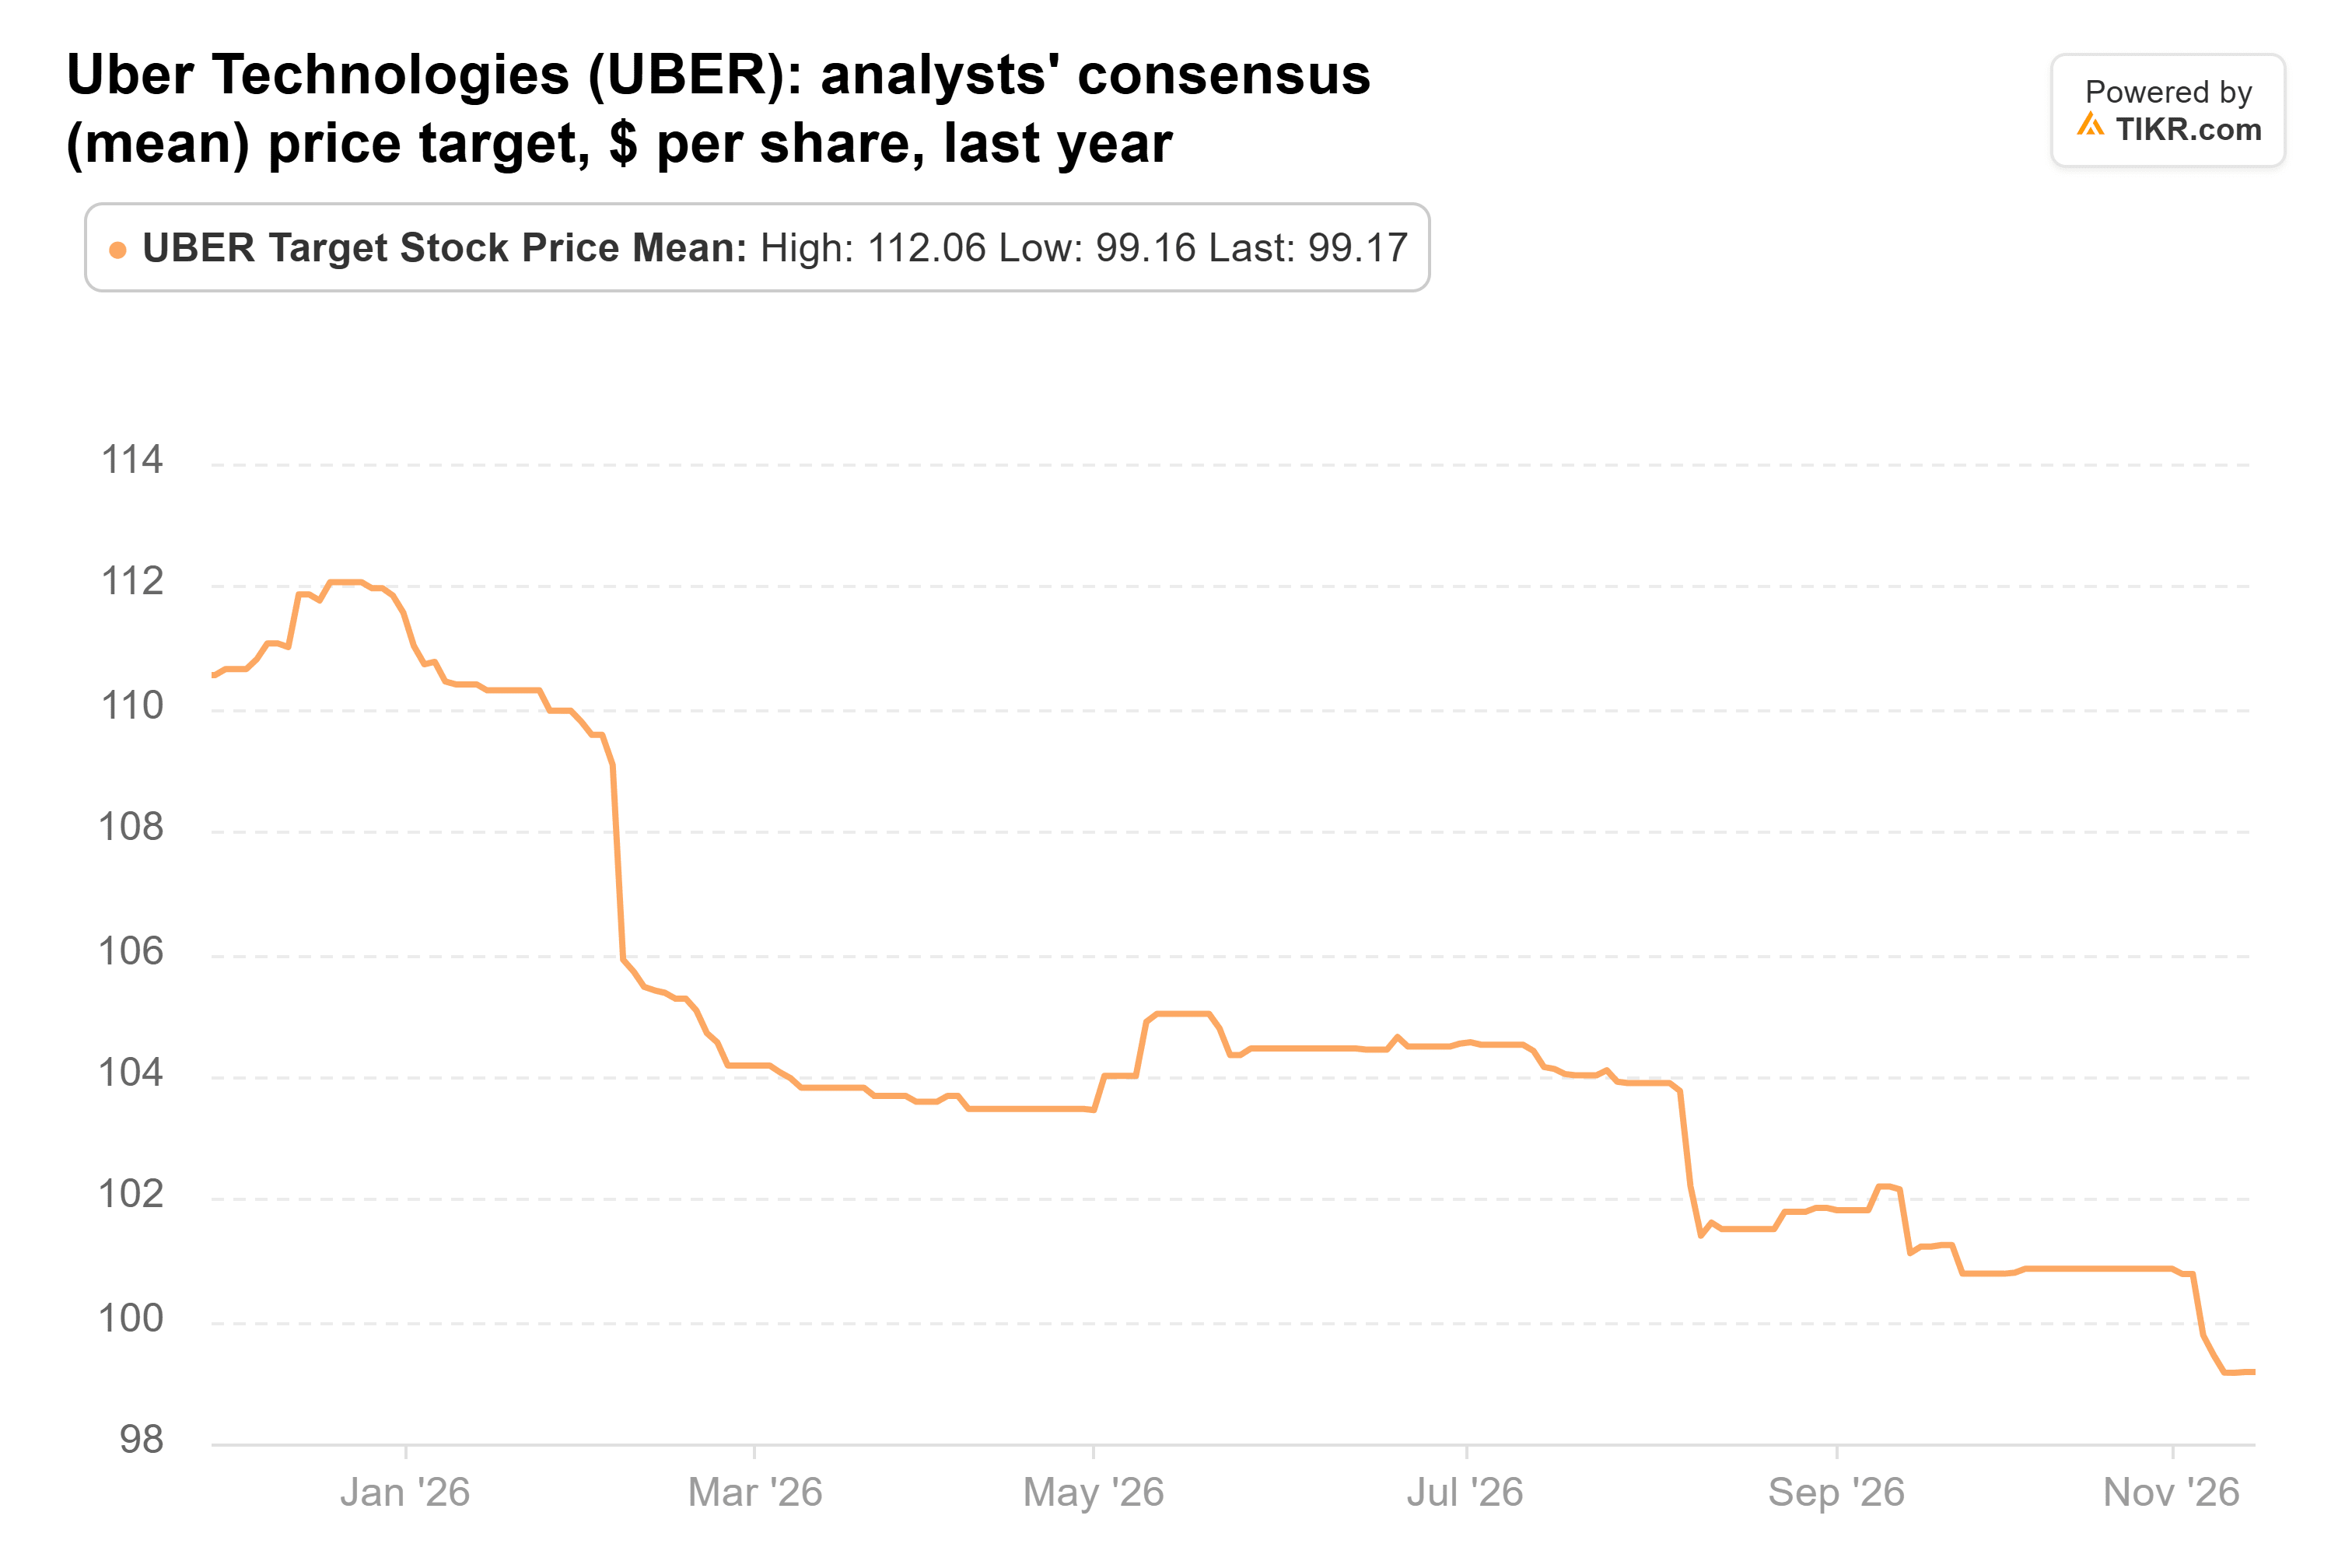
ウォールストリートの平均目標株価は、11月10日時点のTIKRデータによれば約99ドルであり、Uberの11月12日の終値から約43%の上昇余地を意味する。コンセンサス目標株価は過去1年間で約111ドルから低下している。
シティグループの105ドルという目標株価は、TIKRの予想EPS4.08ドルを用いると、次四半期から12ヶ月間の予想利益に対するPERは約26倍となる。したがって、この目標株価に到達するには、利益成長に加えて、バリュエーションの大幅な拡大が必要となる。
Uberの成長ドライバーには、5,500万人のUber One会員と、Amazon (AMZN) との新たな提携がある。この提携では、条件を満たす米国のPrime会員がAmazon経由で25ドル以上のレストラン注文を行う際、配送料が0ドルとなる。
11月5日に発表されたこの提携により、Prime会員はAmazonのウェブサイトおよびショッピングアプリを通じて注文できるようになり、追加のデリバリー需要を支える可能性がある。
またUberは、年末までに自社のネットワーク上で約700台の完全無人運転車両を稼働させると予想している。第4四半期の非GAAP EPSガイダンスは0.95ドルから0.99ドルであり、これは前年比34%から39%の成長を見込んでいる。
今後12ヶ月間、予約額の継続的な成長、ドライバー供給の改善、デリバリー事業の収益性向上、自動運転車両の成功裏の展開により、Uberの利益見通しは強化される可能性がある。
Uberは現在の利益倍率では潜在的に割安に見えるが、シティグループが予測する52%の上昇余地は今後12ヶ月間では楽観的すぎるかもしれない。より強い利益と投資家の信頼感の改善が回復を支える可能性がある一方で、ロボタクシー競争、コスト上昇、実行リスクが上昇を制限する可能性がある。
では、Uberの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Uberの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、自らの事業見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!