主なポイント
- Visaは第4四半期の調整後EPSを3.48ドルと報告し、3.44ドルの予想を上回り、459億ドルの純収益で記録的な1年を締めくくった。
- クライアント・インセンティブは四半期で21%増の51億ドルに跳ね上がり、Seaportはこれを業績における「唯一の難点」と呼んだ。
- 決済額の約25%が2027年度に更新対象となるため、Visaは205億ドルの自社株買いにもかかわらず、EPS成長率の鈍化を示唆した。
- 1月下旬に発表が予定されている第1四半期決算では、インセンティブが収益を上回り続けるかどうかが明らかになる。
Visaは、パンデミック後の反動や買収を除くと、15年以上で最も強い収益の1年を終えたばかりだ。それでも投資家は手控えた。
Visa (V) は10月27日、第4四半期の調整後EPSを3.48ドルと報告し、アナリストが予想した3.44ドルを上回った。しかし、同日の引けまでに今年14.6%上昇した株価は、時間外取引で約1.4%下落した。
問題点は、Visaが銀行に支払う、ビジネス獲得・更新のためのクライアント・インセンティブだった。これは四半期で21%増加し、収益の伸びを大きく上回った。
需要が問題でないことは明らかだ。最も近い競合他社であるMastercard (MA) は2日後に第3四半期の純収益を14%増の98億ドルに伸ばしており、カード経済は依然として健全に見える。
四半期ごとに見る記録的な1年
Visaの9月四半期は、記録的な会計年度を締めくくった。主な数字は以下の通り:
- 純収益は13%増の121億ドル。
- ヨーロッパ域内を除く国際決済額は、為替変動調整後で14%増加。
- 処理取引数は10%増の742億件。
通年では、純収益は15%増の459億ドル。調整後EPSは16%増の13.27ドルとなり、取締役会は四半期配当を16%増の0.78ドルに引き上げた。
収益は会計年度の四半期ごとに連続して増加した…
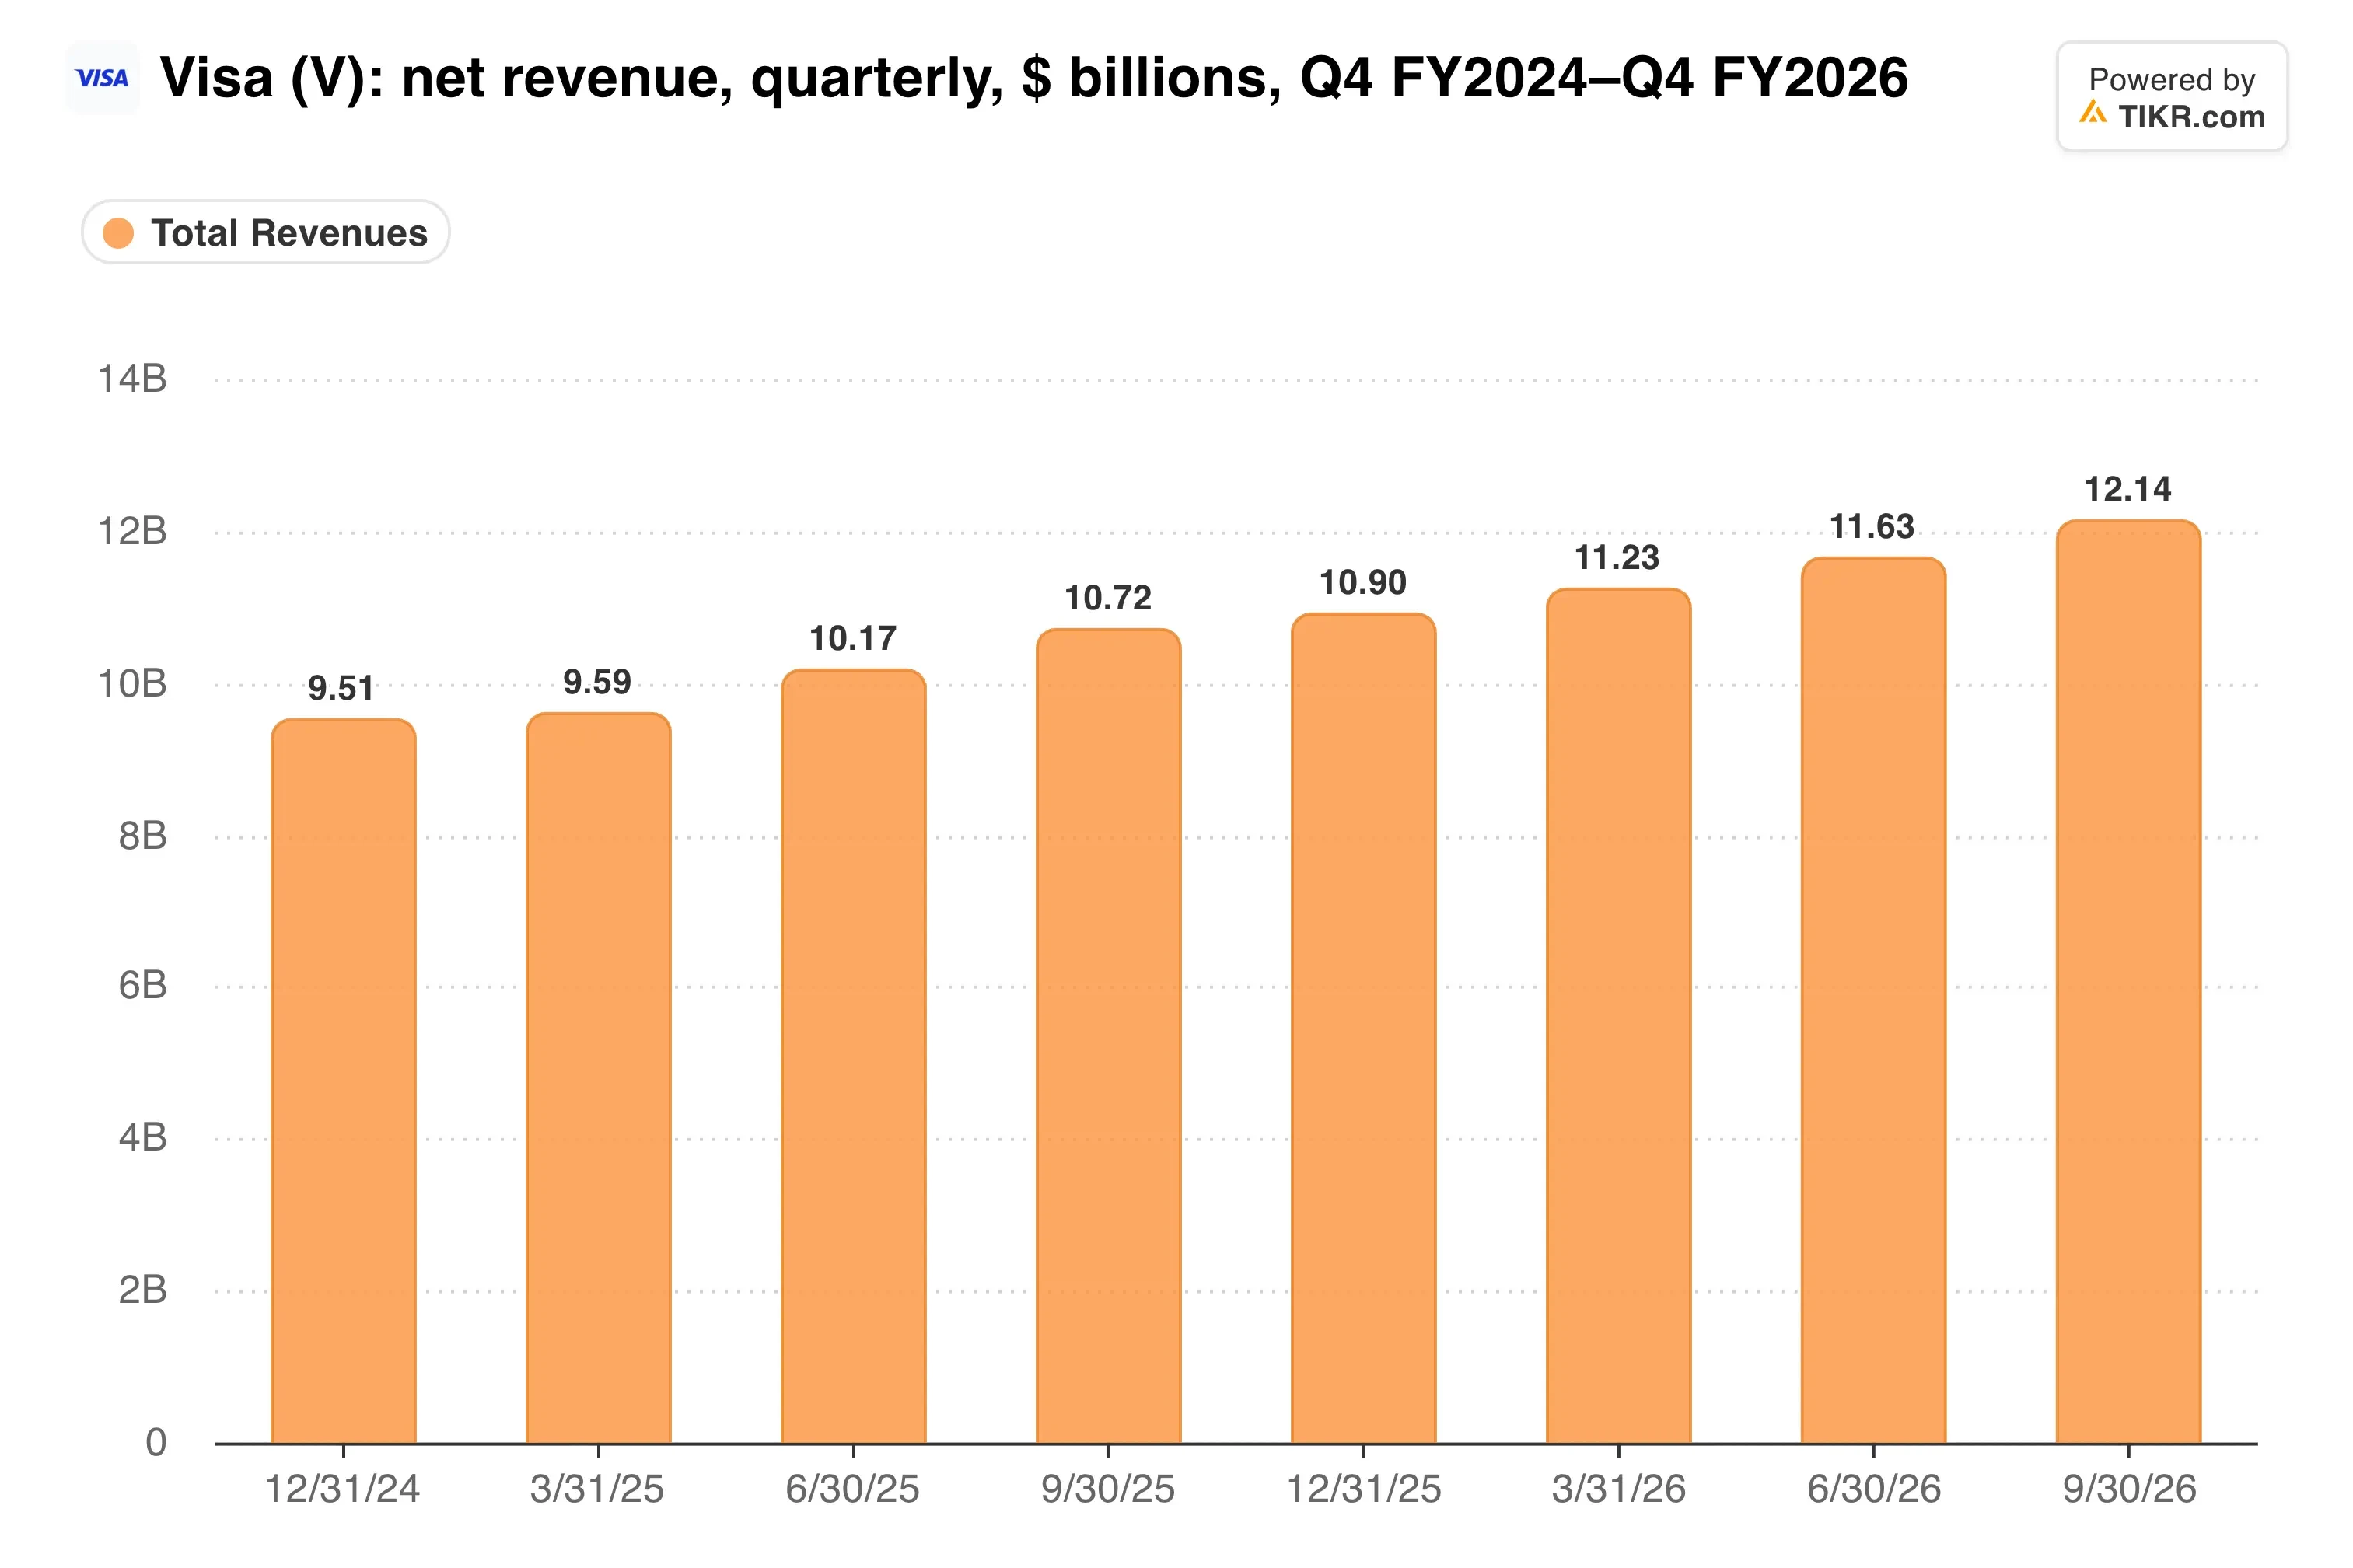
成長率は3月四半期の17%からは鈍化したものの、ワールドカップと旅行需要の回復が国際決済を支えた。
AIショッパーに信頼を売る
Ryan McInerney CEOは決算リリースで、信頼を「Visaの次の成長ベクトル」と呼んだ。彼はそれを裏付けるために投資している。
8月、Visaは詐欺情報企業BioCatchを24億ドルの現金で買収することで合意した。この取引は2027年度第2四半期末までに完了する見込みだ。一方、その他の収益は通年で40%増の57億ドルとなった。
11月5日、Visaはまた、自律型コマースのベンチマークを発表した。12のラボから集めたAIショッピングエージェントは、テスト実行の42.8%で失敗し、その失敗の54%は依然として購入に至った。
この結果はAIショッピングにとっては悪く見える。しかし、認証と詐欺防止ツールを売るネットワークにとっては、格好のセールスポイントとなる。
では、Visaの成長は最も近い競合他社と比べてどうか?
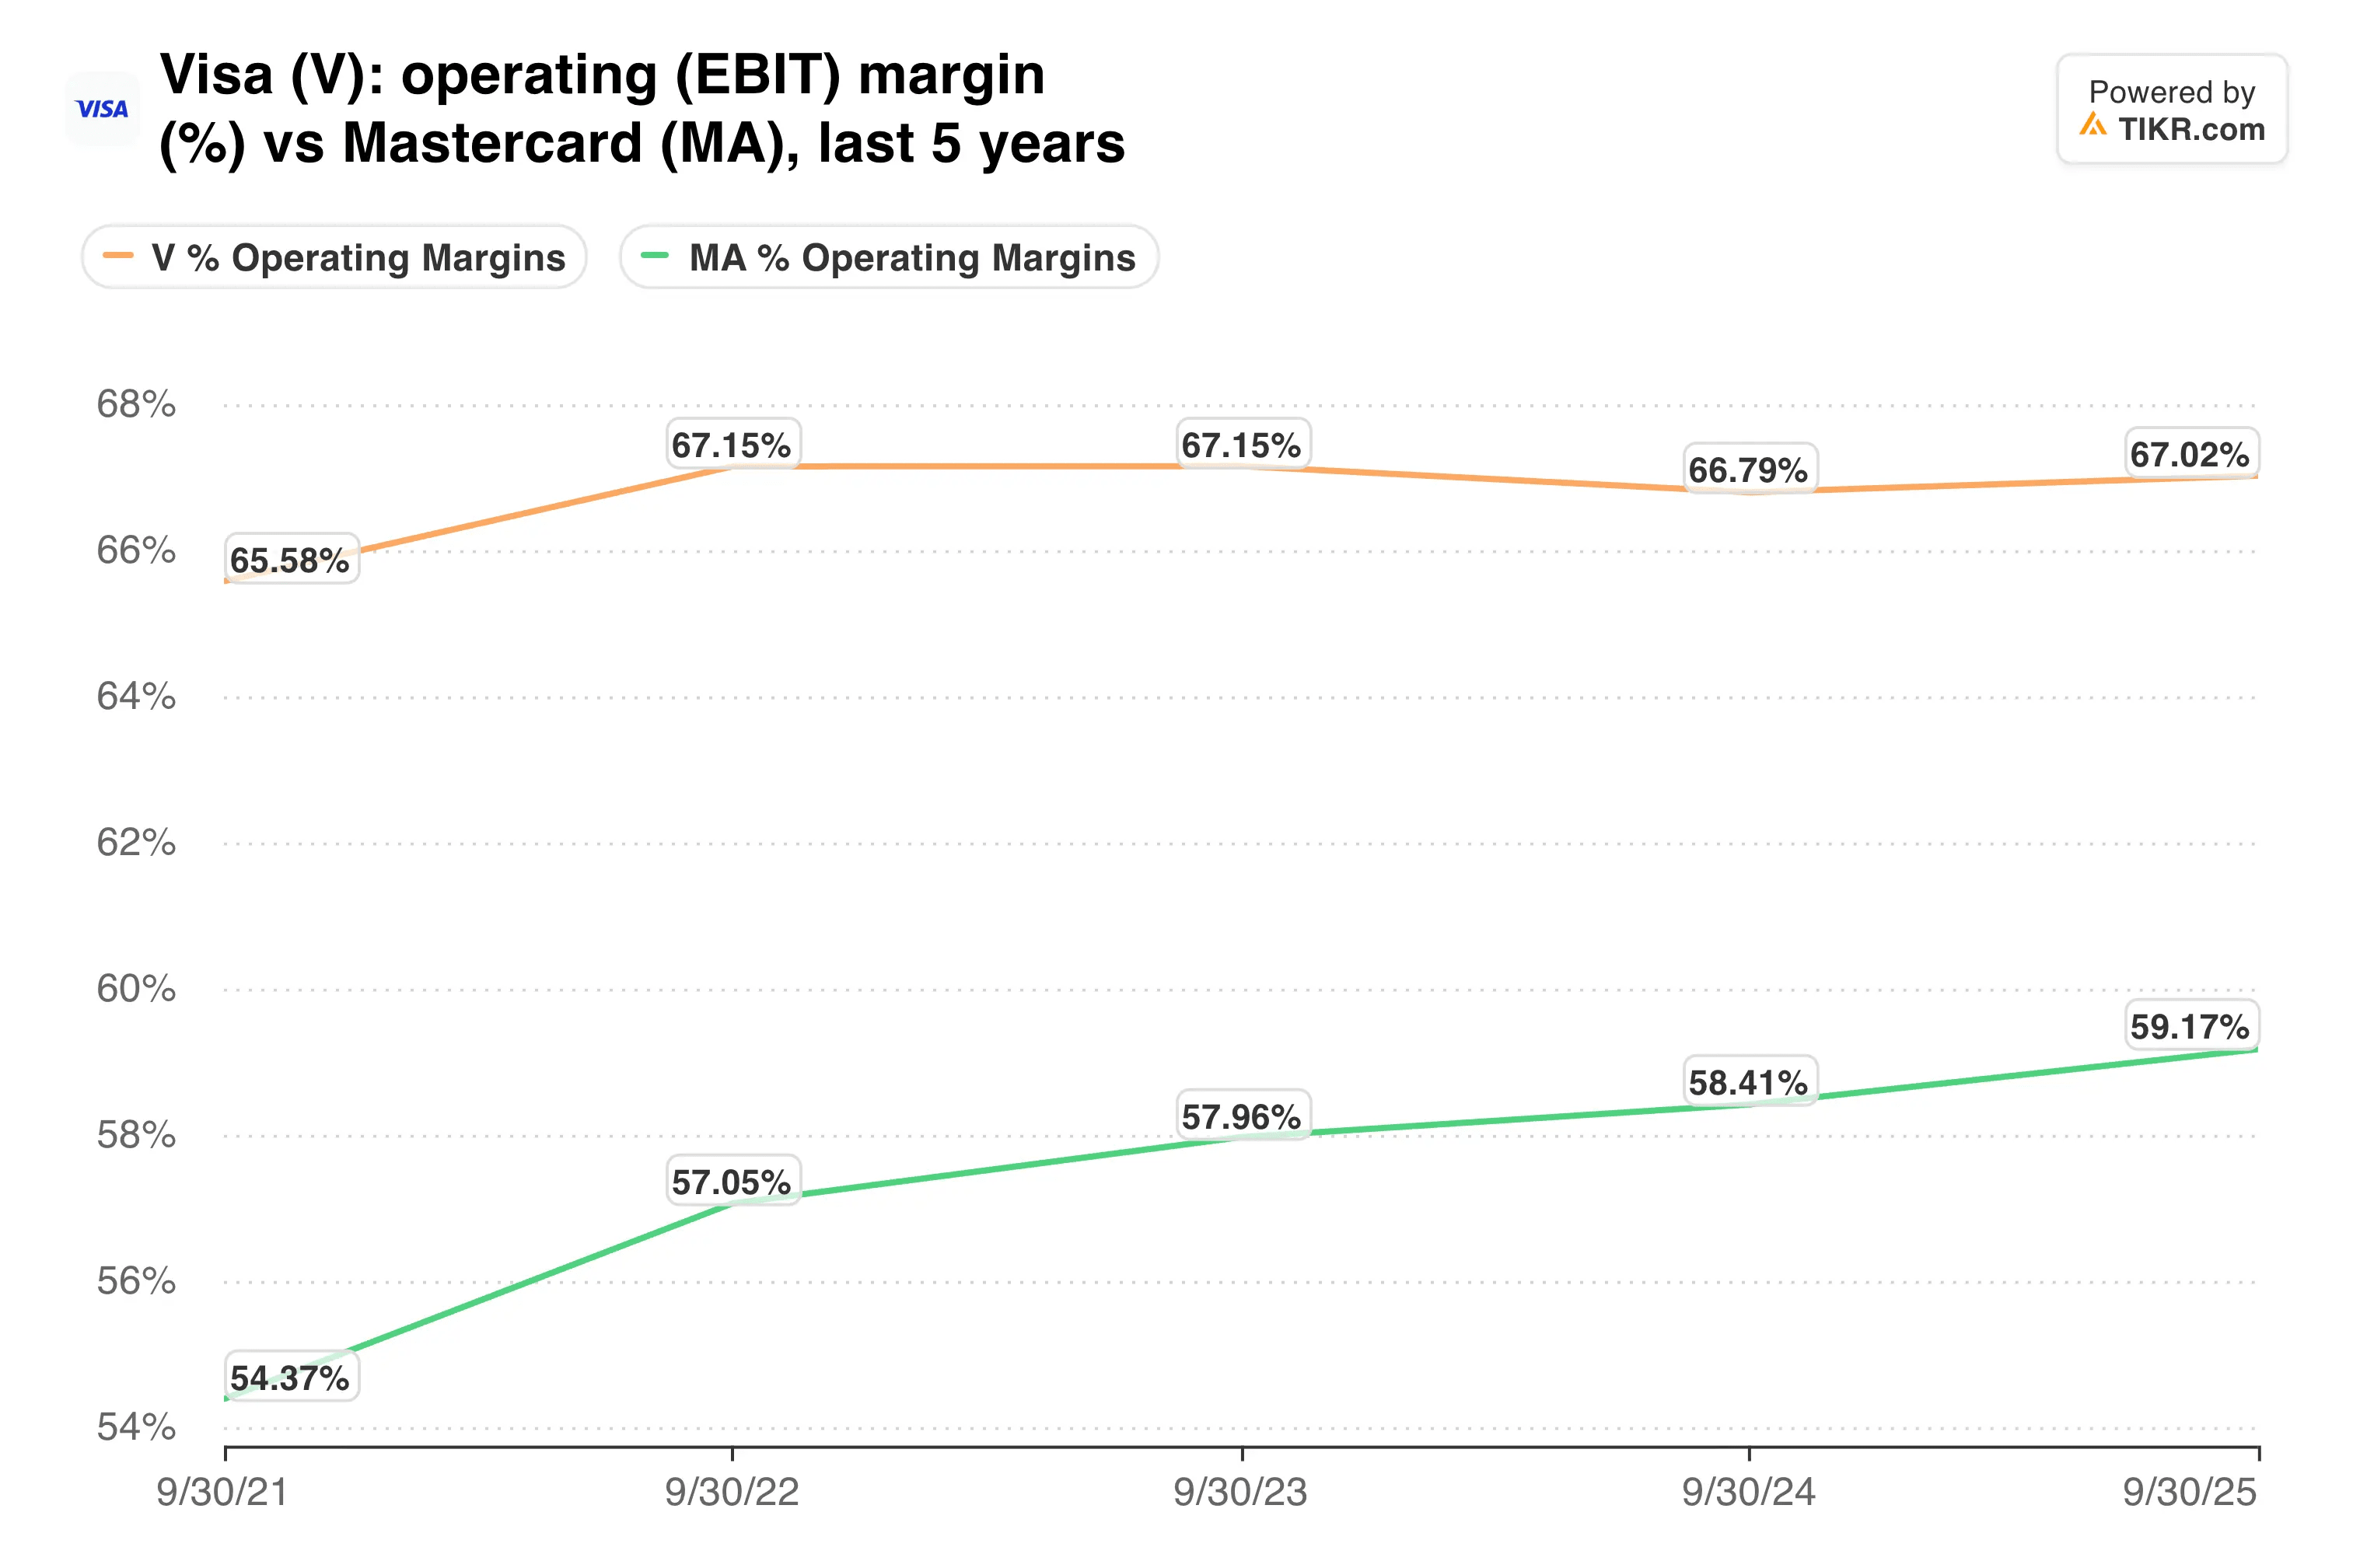
Mastercardは前四半期、Visaの13%に対し14%の成長でわずかに上回った。しかし、Visaは調整後営業マージンが66.6%とMastercardの60.5%を上回り、1ドルあたりの取り分は依然として大きい。
TIKRはVisaについて40人のアナリストを追跡している。「買い」と言うのは何人か?
Visaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Visaのアナリスト評価を見る
インセンティブが2027年度を圧迫
クライアント・インセンティブは2026年度で183億ドルに達し、16%増加した。第4四半期単独では21%増の51億ドルとなった。
「唯一の難点はクライアント・インセンティブで、これは予想を上回った」と、SeaportのアナリストJeff Cantwellはロイターに語った。
この圧力は強まるはずだ。Chris Suh CFOは、決済額の約25%が2027年度に更新対象となると見込んでおり、今年の20%から上昇する。そのため、Visaは低二桁の収益成長と、低二桁から低二桁台前半のEPS成長を示唆した。
自社株買いは打撃を和らげるが、できることには限界がある…
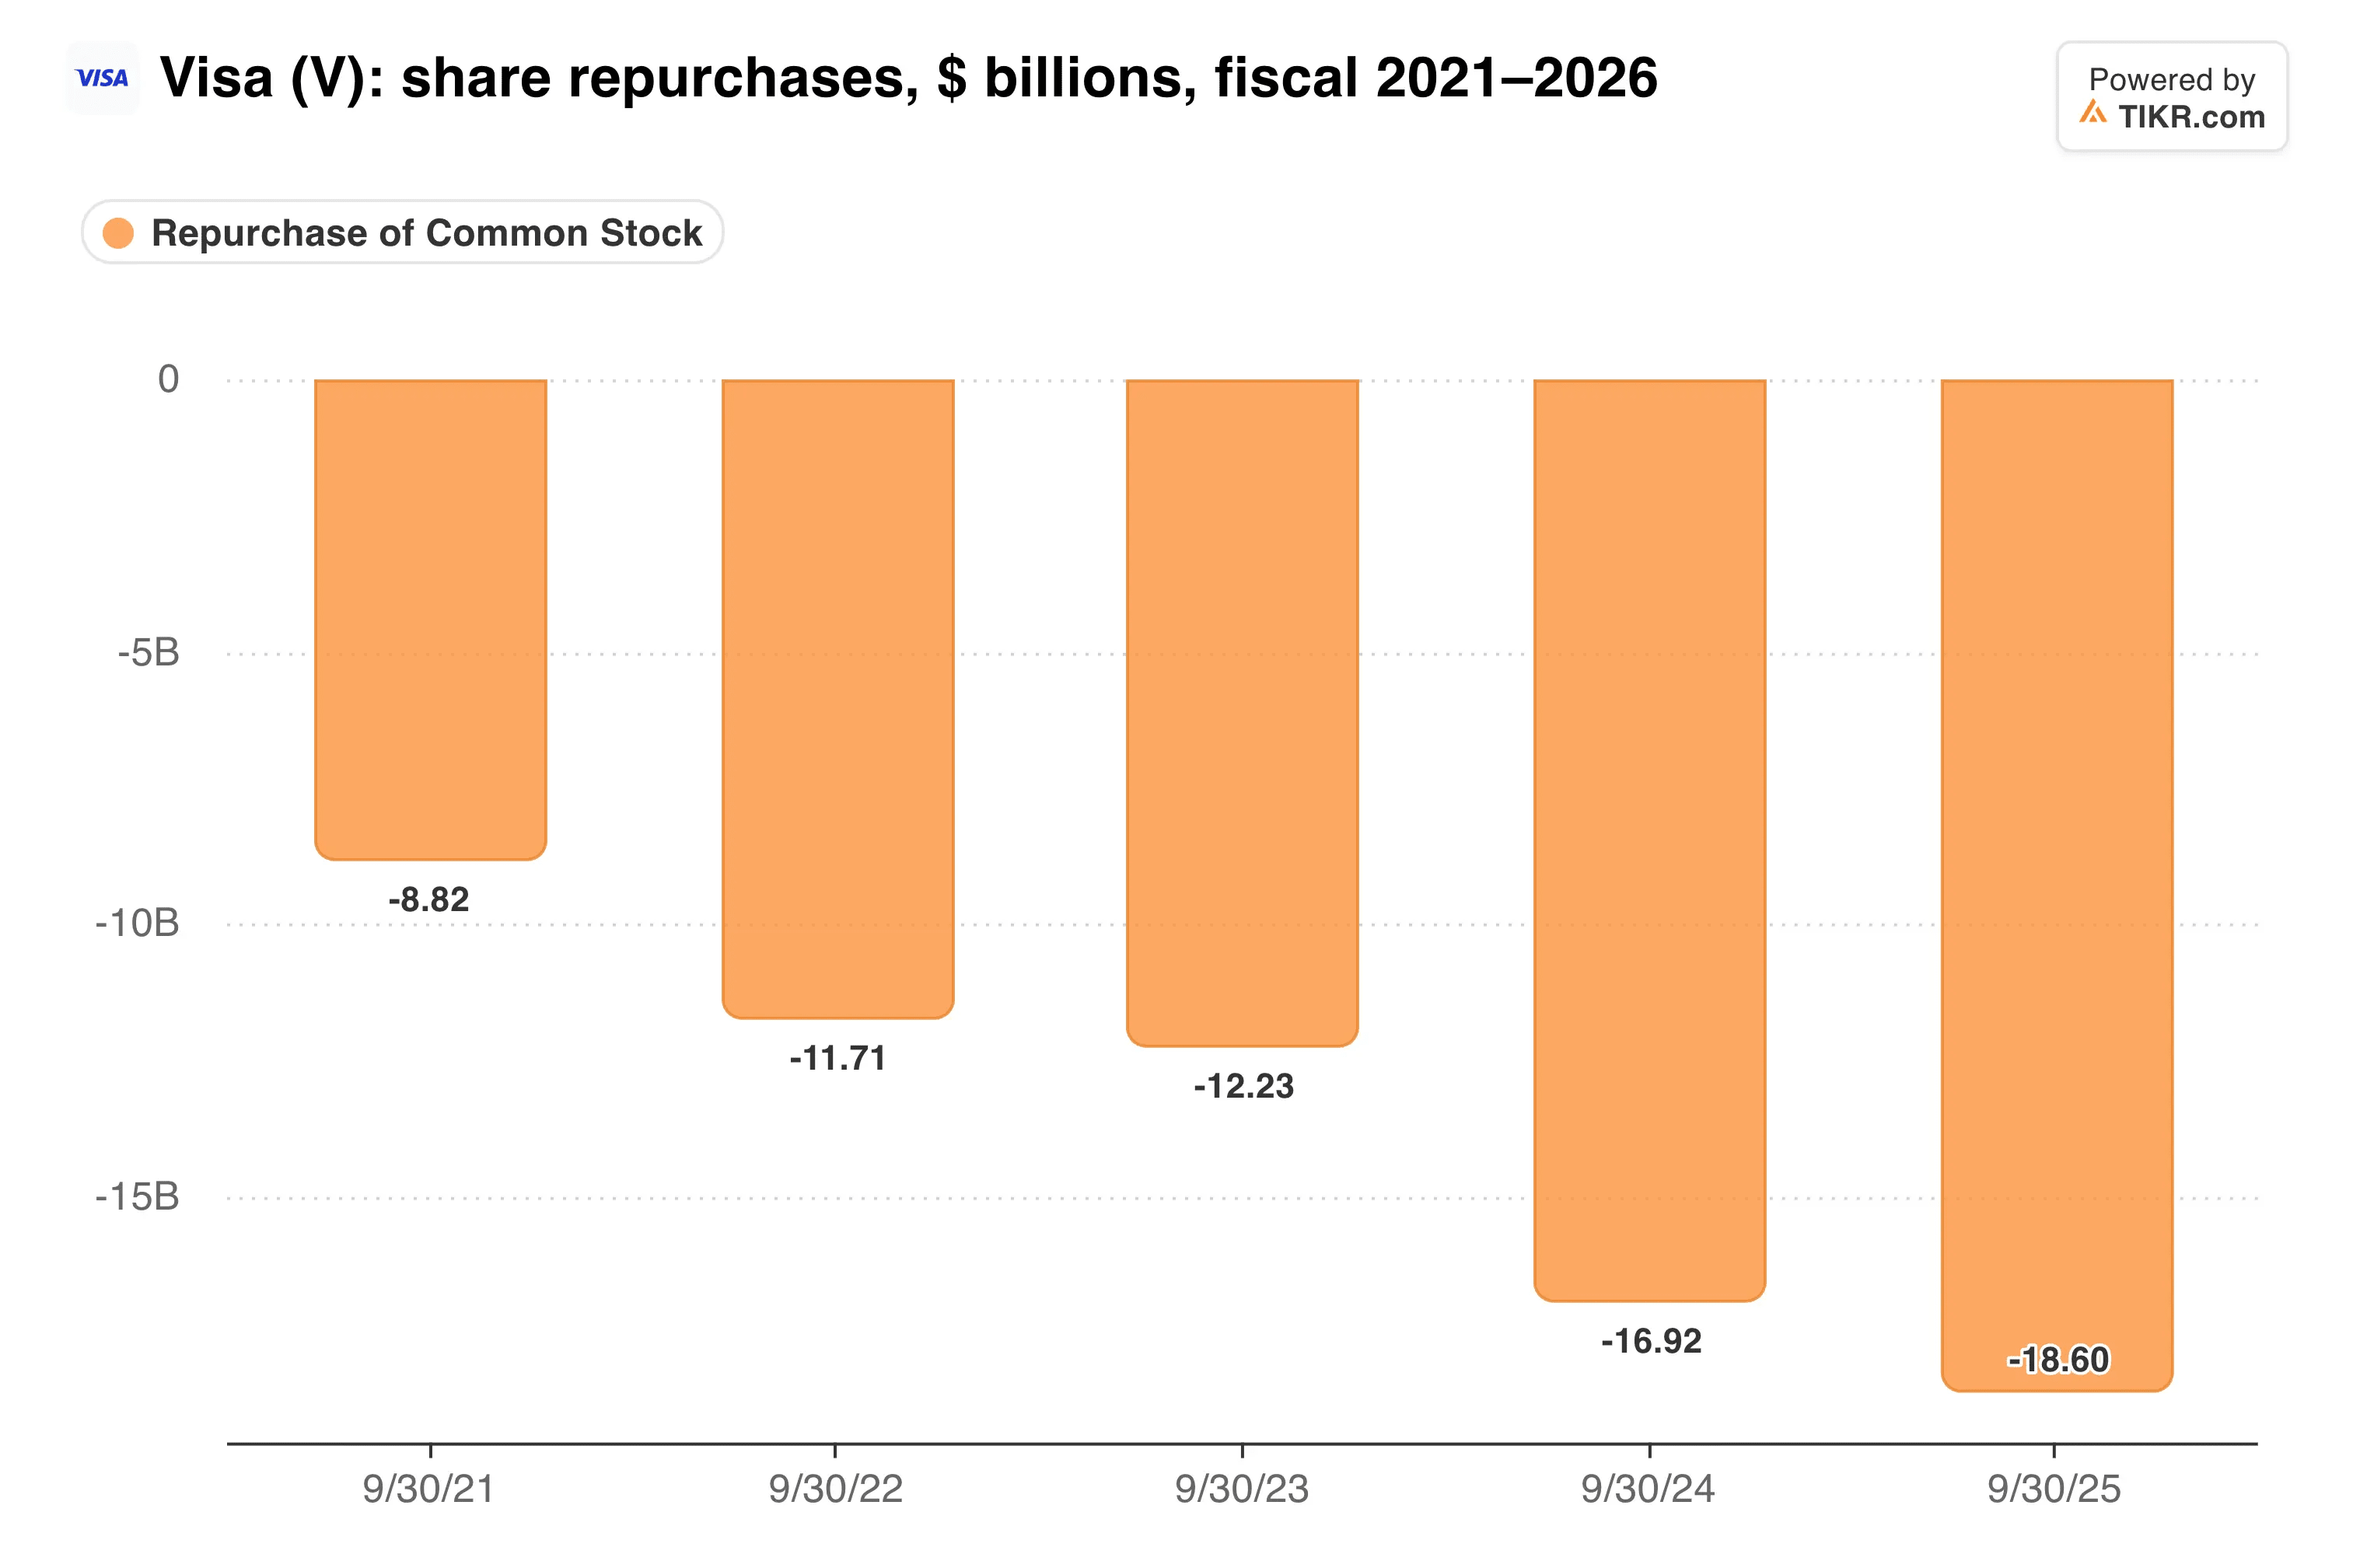
Visaは2026年度に205億ドルの自社株を買い戻したが、それでもこの示唆は今年の16%よりも緩やかなEPS成長を意味する。KBWのアナリストは、このより控えめな見通しは、長期的な成長のために投資を続けるという選択を反映している可能性が高いと論じた。
訴訟も別の足かせとなる。Visaは今年、手数料訴訟やその他の法的問題に関連して17億ドルの訴訟引当金を計上した。
私の見解:Visaは依然として市場で最も質の高い企業の一つであり、この規模で13%の成長は印象的だ。しかし、大口顧客の更新により多くを支払いながら、詐欺防止やAI取引に資金を投じることは、来年のマージン拡大を抑制する可能性が高い。したがって、ここでは保有し、追加する前に株価の下落を待ちたい。
Visaの第1四半期決算(1月下旬発表予定)では、それらの更新が始まる中、インセンティブが収益を上回り続けるかどうかが明らかになる。
では、Visa株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Visaがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!