主なポイント
- タイガー・グローバル、ホエール・ロック、ドラゴニアなど22の大型ファンドが第2四半期にアドバンスト・マイクロ・デバイセズ(AMD)を新規購入または追加購入し、6月30日以降、株価は23%下落している。
- これらのファンドのうち複数がNVIDIA(NVDA)の保有株数を6月30日時点で減らしており、ドラゴニアはNVIDIAの全保有株を売却していた。
- アナリストは、AMDの調整後1株当たり利益(EPS)が2027年に17.64ドルと2倍以上になると予想しており、予想株価収益率(P/E)は6月30日の67倍から30倍に低下している。
- この価格ではAMDは割安に見え、顧客に付与したワラントが主なリスクとなっている。
6月30日で終了した四半期の13F報告書によると、22の大型ファンドが第2四半期にアドバンスト・マイクロ・デバイセズを購入した。それ以降、株価は23%下落し、52週高値からは31%下回っている。
これらの報告書は7月下旬から8月中旬に提出されたもので、依然としてファンドの最新のものだ。第3四半期の13F報告書は11月16日までに提出される予定である。
最大の投資の一部は全く新規のものだった
22のポジションのうち17は、その四半期で新規のものだった。以下はその中でも規模の大きい4つの例だ:
- 370億ドルを運用するドラゴニア・インベストメント・グループ:94万3987株、5億4800万ドル相当の新規ポジション。13F保有額の19.3%を占め、第2位の保有銘柄。
- 130億ドルを運用するヘッジファンド、ホエール・ロック・キャピタル:151万株、8億7700万ドル相当。13F保有額の7.0%を占め、保有株数は2,081%増加。
- 160億ドルを運用するリー・エインズリーのマーベリック・キャピタル:97万6326株、5億6700万ドル相当を追加。13F保有額の5.1%を占め、44%増加。
- 780億ドルを運用するチェイス・コールマンのタイガー・グローバル:67万4727株、3億9200万ドル相当の新規ポジションを追加。13F保有額の1.6%を占める。
これらのファンドのうち複数が、四半期末までにNVIDIAの保有を減らしていた。ホエール・ロックはNVIDIA株を64%削減し、新規にAMDポジションを開設したサンズ・キャピタルは22%削減した。ドラゴニアは3月31日時点で373万株のNVIDIAを保有していたが、6月30日時点ではゼロだった。
TIKRはAMDをカバーする53人のアナリストを追跡。「買い」と評価しているのは何人?
AMDに対する「買い」「保有」「売り」の評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリスト評価を見る
下落の大部分は10月の高値後に発生
6月30日以降のAMDに関するビジネスニュースの大半は良好だった。第3四半期の売上高は45%増の134億ドルに達し、経営陣は第4四半期のデータセンター売上高を50%増と予想し、AIデータセンター向けのヘリオス・ラック・システムの量産出荷が9月に開始された。
懸念されるのは、AMDがこれらの顧客を獲得するために譲歩している点だ。同社はOpenAIとMetaに対し、発行済み株式数の19.6%に相当する最大3億2000万株を1株1セントで購入できるワラントを付与している。
また、パートナーのデータセンターリースに対して最大41億ドルを保証し、Anthropicに対して最大50億ドルを拠出することを約束している。10月27日には、Metaの株式公募に10億ドルを拠出することを約束した。
これにより、顧客がこれらすべての費用をどのように支払うかが注目されている。ロイター通信によると、Metaは10月22日に数十億ドル規模の株式発行の可能性を示唆し、その日にAI株は売り込まれた。Metaは最大6ギガワットのヘリオスを導入することを約束している。
その後、10月下旬にインテルのCFOがPCの減速は少なくとも来年前半まで続くと見込んでいると発言し、AMDは1日で11%下落した。
AMDのクライアント部門(PC向けチップ)は、第2四半期に31億ドル(売上高の約27%)を計上した。これは第3四半期にさらに29億ドル(売上高の約22%)に減少した。
アナリストの予想は上昇を続けた
ファンドの主張の根拠は収益にある。アナリストは、AMDの調整後EPSが2025年の4.17ドルから、今年は8.09ドル、2027年は17.64ドル、2028年は25.52ドルに達すると予想している:
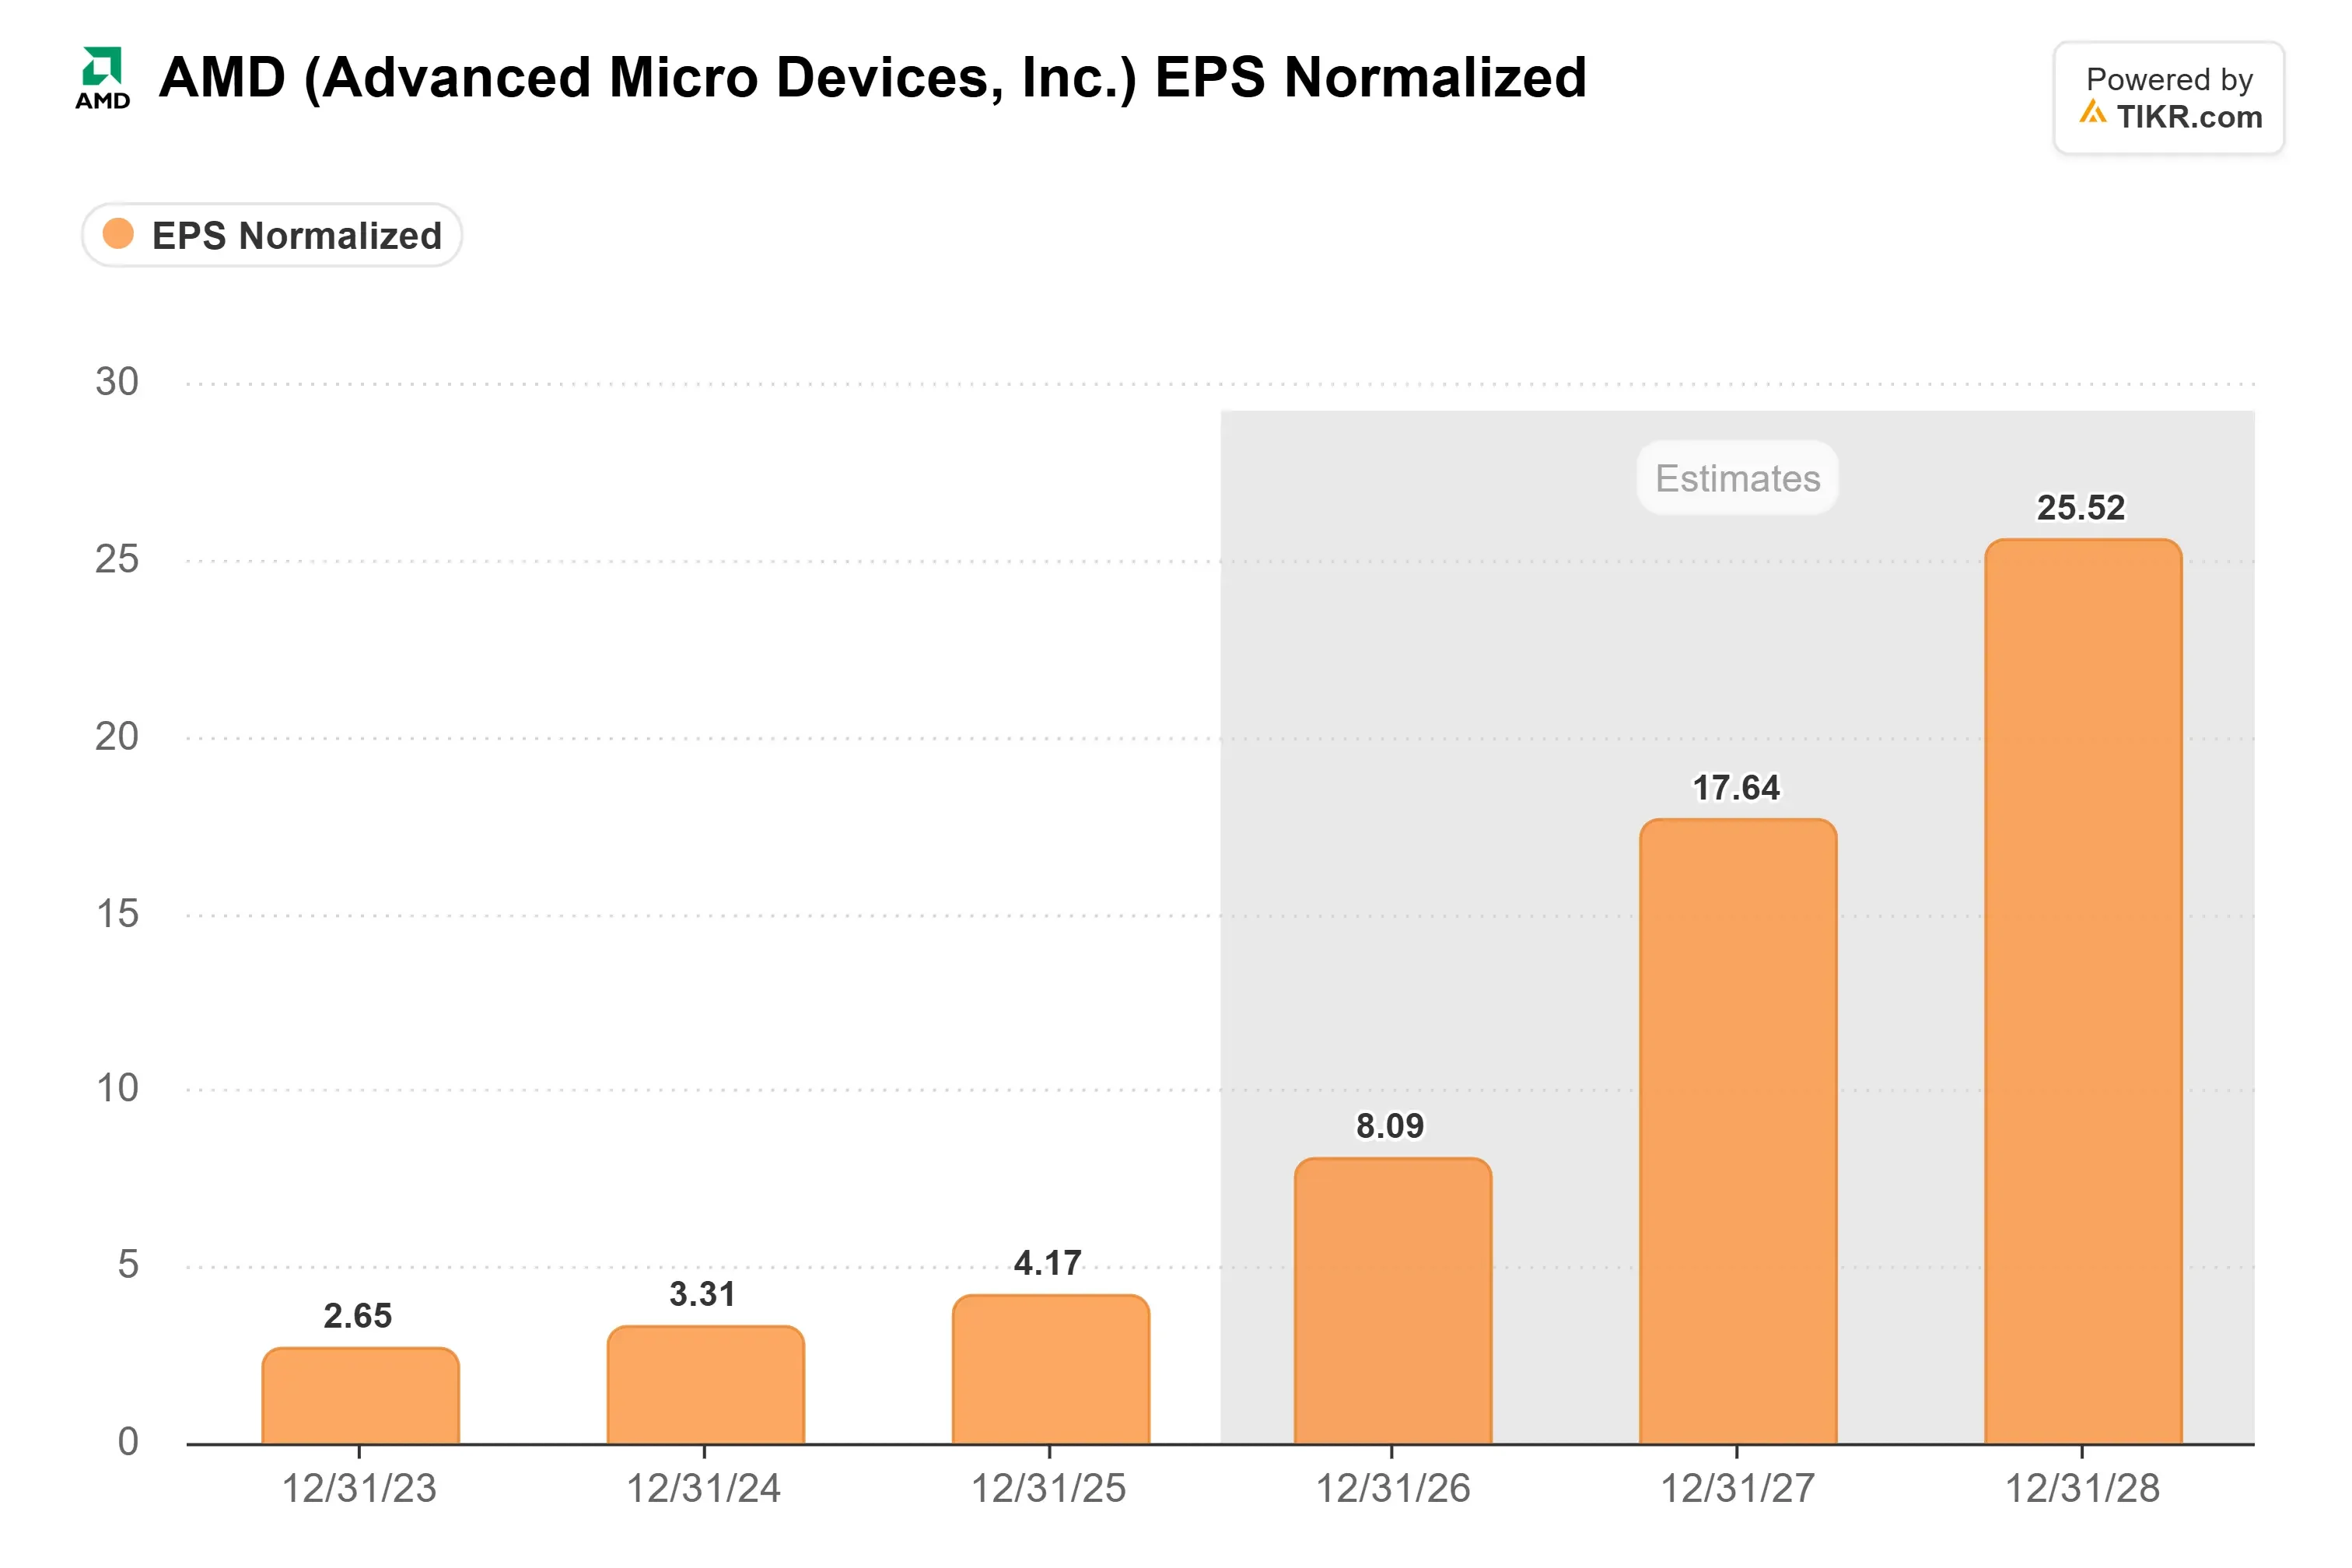
2027年の予想は、10月23日までの90日間で20%上昇した。
経営陣は、サーバー売上高が2026年後半に70%以上増加し、データセンター部門が2027年に2倍以上になると予想している。
つまり、投資家はより高い予想に対して少ない金額を支払っていることになる。AMDの予想株価収益率(P/E)は30倍で、6月30日の5年高値である67倍から低下したが、5年平均の35倍を依然として下回っている。
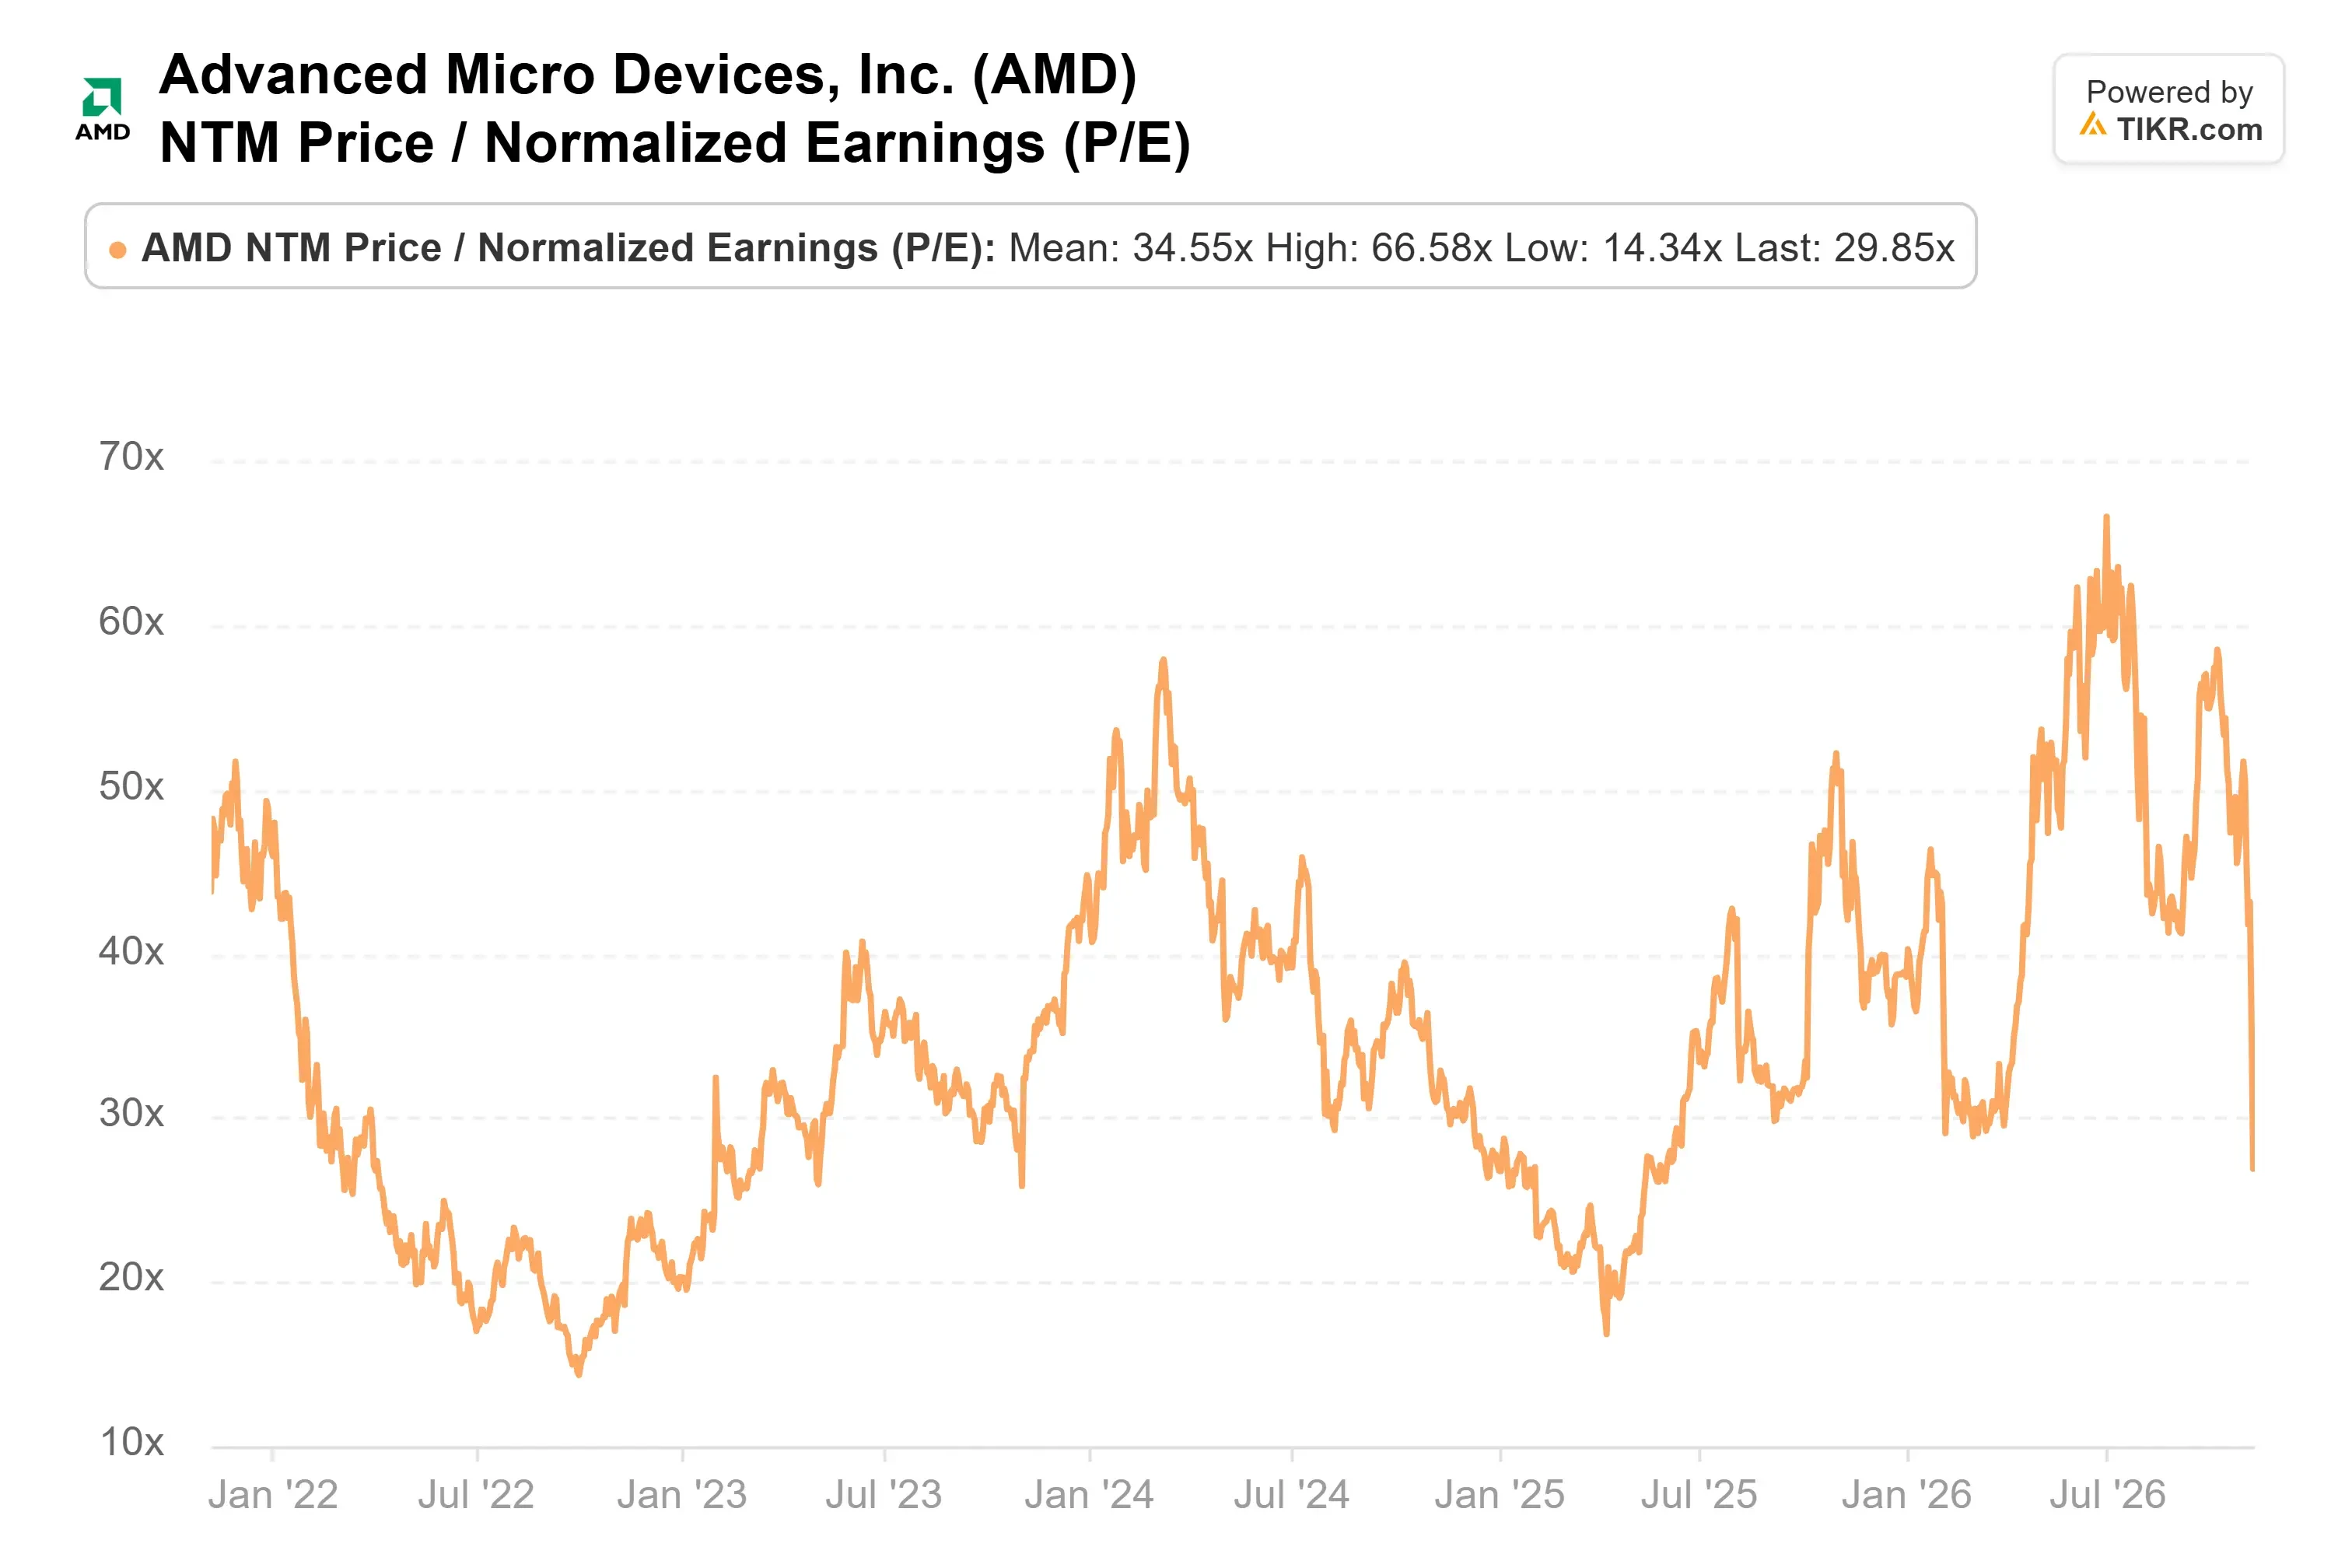
この平均水準では、現在の価格は、アナリストがAMDが2027年のどこかで達成すると予想していないような水準の予想利益を必要としている。
ウォール街の株価目標も予想とともに上昇している。AMDをカバーする53人のアナリストの平均目標株価は660ドルで、11月6日の終値から47%上回り、1年前の272ドルから上昇している。
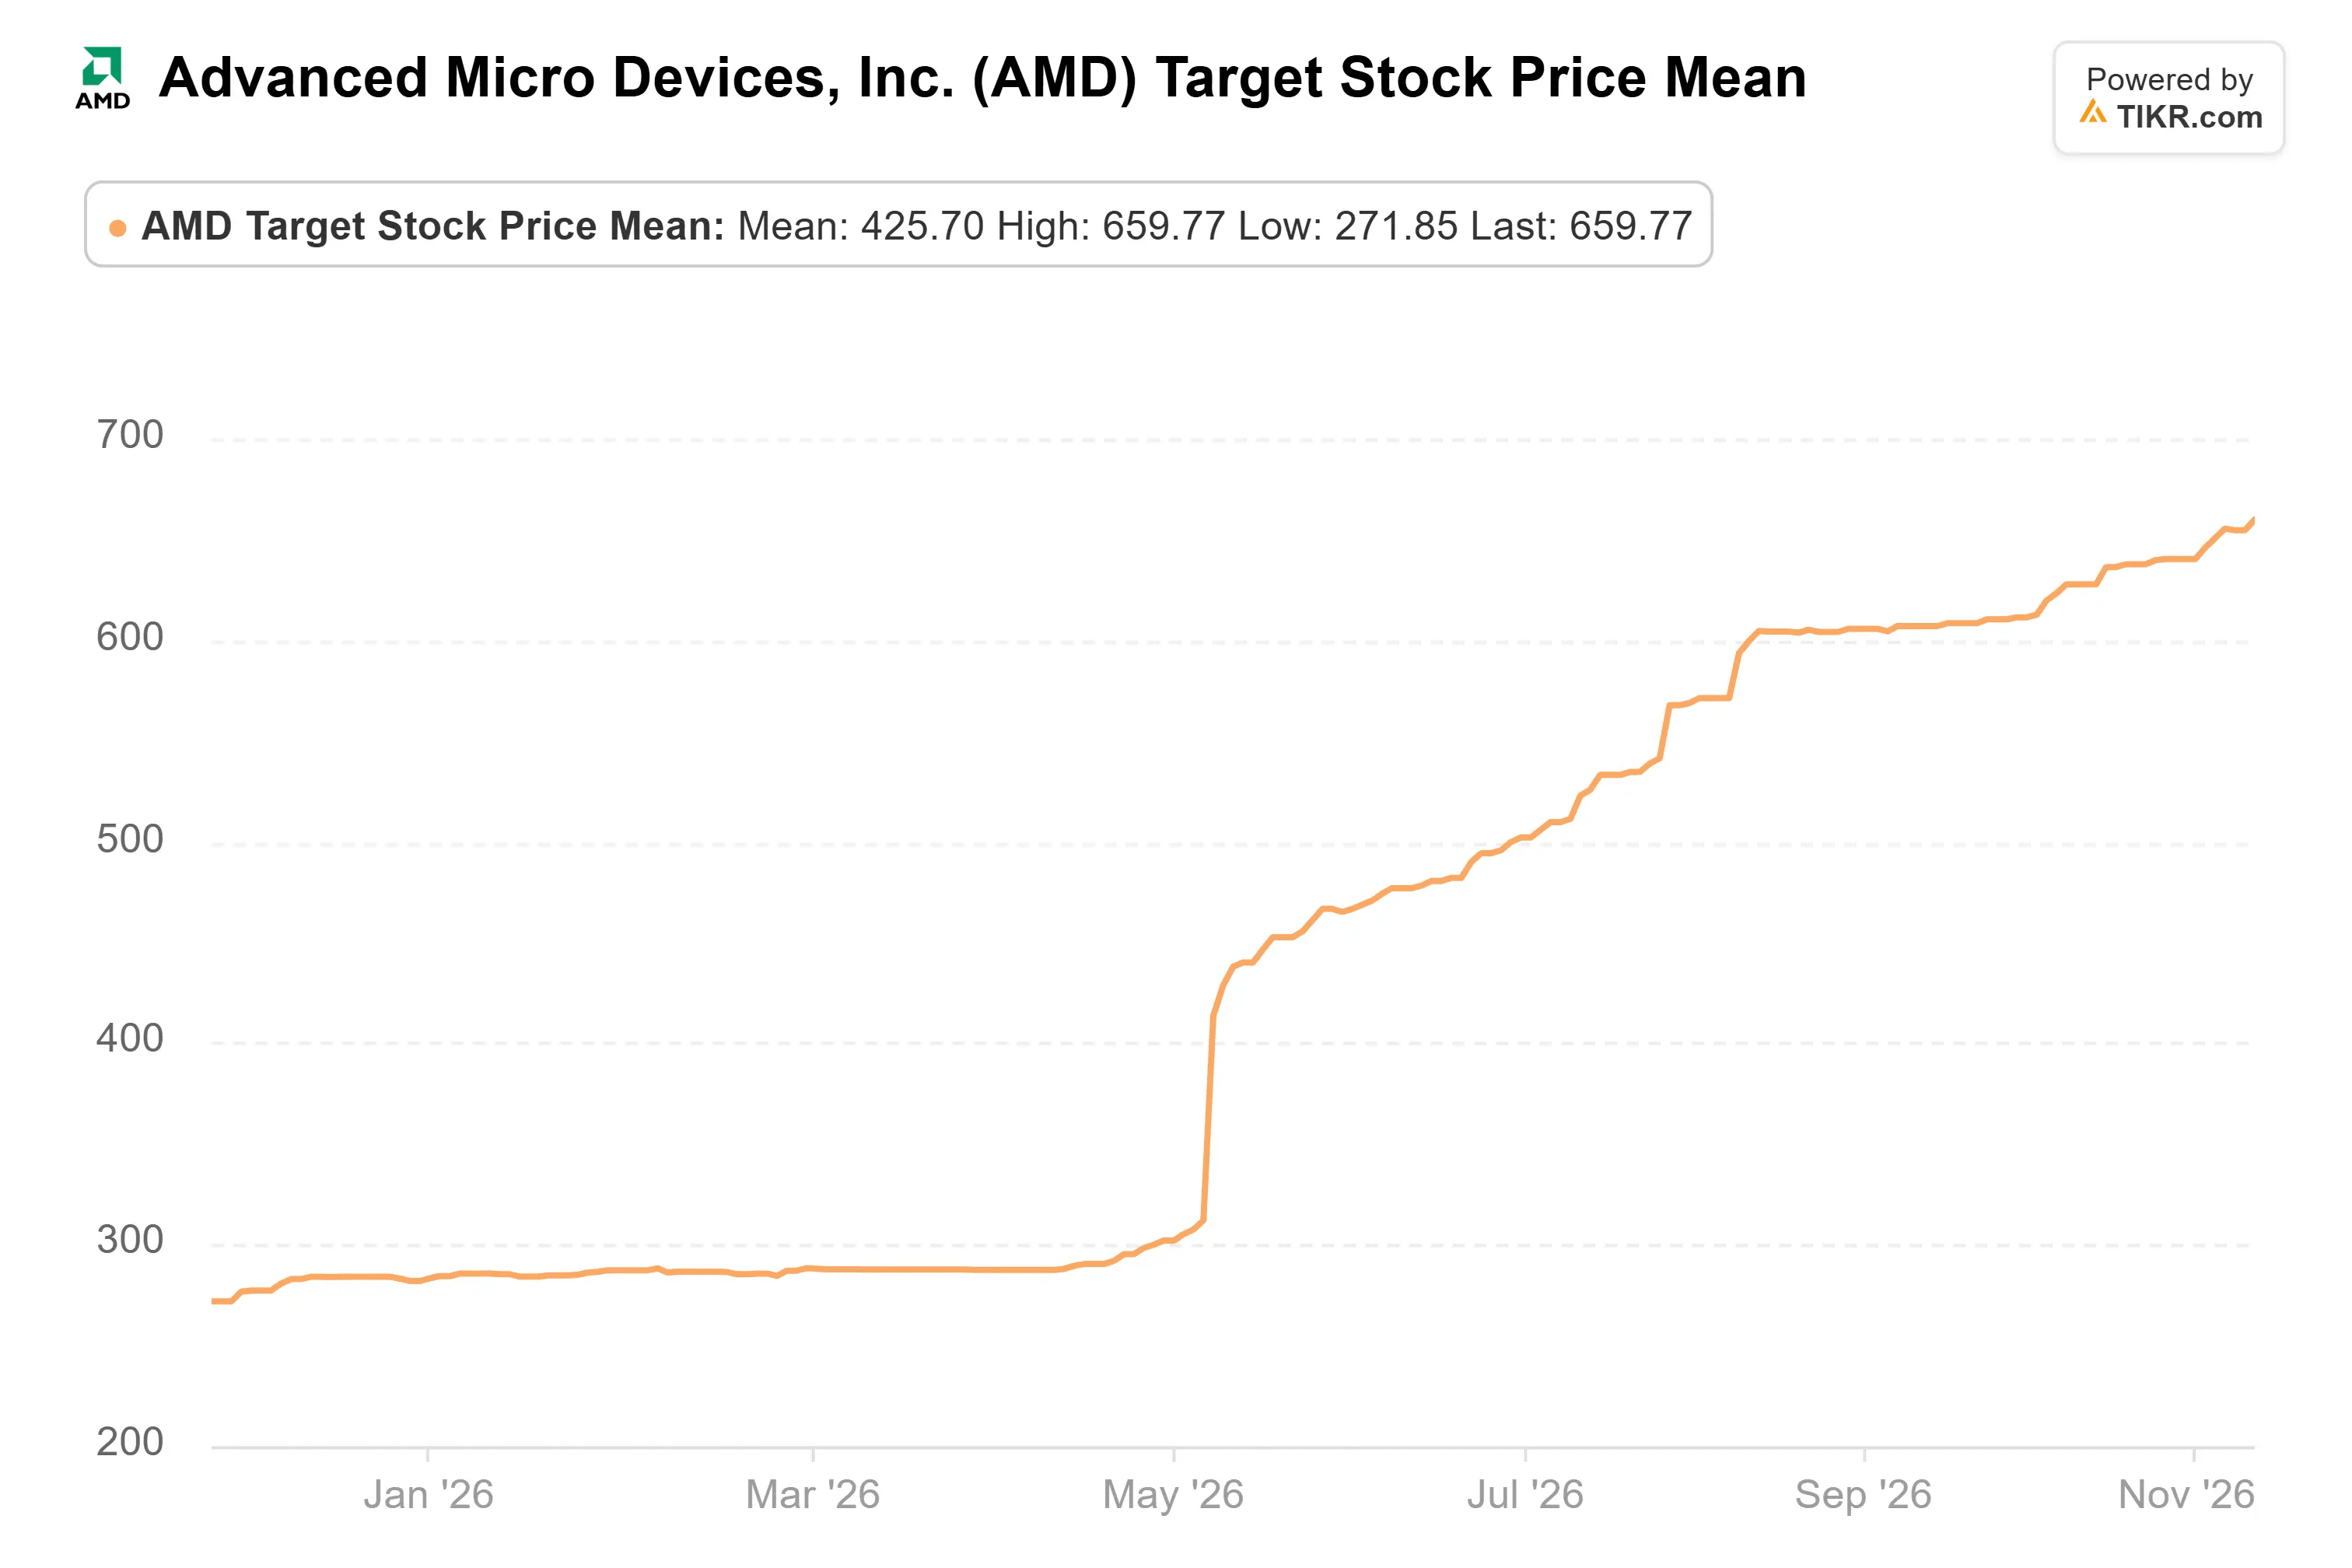
ただし、その範囲は広い。最も低い目標株価は490ドルで、11月7日の終値をわずかに上回る程度であり、最も高いものは1,250ドルである。
私はファンド側に与する
リスクはそれらのワラントにある。各ワラントの最終分割分は、6ギガワットの完全な導入と株価600ドルが達成された後にのみ権利が確定するため、株主はAMDが成果を出した場合にのみ完全な希薄化を被ることになる。
率直に言って、私は6月30日時点よりも現在のAMDの方が好ましいと考えている。アナリストはより多くのことを期待しており、投資家はその利益に対してより少ない金額を支払っている。
もしワラントが完全に権利確定するならば、それはAMDがギガワットを出荷し、株価が600ドルに達したからに他ならない。
もちろん、AMDはほんの数日前に第3四半期決算を発表したばかりだ。第4四半期の業績見通しは170億ドルと、発表時点での2026年コンセンサス予想の162億ドルを上回り、ヘリオスがアナリストの予想よりも良好な、またはより高い量で出荷されていることを示唆している。
ファンドの第3四半期13F報告書には、9月30日時点で誰がまだAMDを保有していたかも示されるだろう。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMDがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!