


主なポイント
- エクソンモービルは、ベネズエラが同社の資産を収用してから約20年ぶりに、ベネズエラ政府およびPDVSAと上流部門プロジェクトの検討に関する非拘束の覚書を締結した。
- 第3四半期の調整後製油部門利益は91億ドルに急増し、エクソンの製油所が油田を収益面で上回った。
- エクソンの2027年200億ドル自社株買い計画は、中東とロシアの供給混乱に起因する製油ブームに依存しているが、これは減速する可能性がある。
- 1月下旬から2月上旬に発表が予定される第4四半期決算では、この製油部門の追い風がどれだけ持続するかが明らかになる。
エクソンモービル (XOM) は月曜日、ベネズエラ政府および国営石油会社PDVSAと、上流部門の機会を検討する非拘束の覚書(MOU)を締結した。これは、ウゴ・チャベス政権下でベネズエラが同社の資産を収用して以来、エクソンが同国に正式に戻るための最初の一歩となる。
シェブロン (CVX) は既に先行している。同社の第3四半期決算には、会計処理の変更に伴うベネズエラでの1か月分の生産が含まれ、調整後利益は104億ドルに達した。
タイミングは理にかなっている。エクソンは、製油所の収益が油田を上回った四半期を報告したばかりであり、そのキャッシュが2027年の200億ドル自社株買い計画を支えている。
では、ベネズエラは真の成長オプションなのか、それとも主にワシントンへのアピールなのか。
条件付きの覚書
この合意は、現時点ではエクソンに何も義務付けていない。最終的な合弁事業または生産物分与契約はまだ必要であり、エクソンは検討対象の油田を明らかにしていない。
代わりに、同社はその条件を明確にした。将来のいかなる投資も、安定した政策、明確な規制、強力な投資保護、そして競争力のある収益性を必要とする。
これは、過去にエクソンの資産を収用した国においては高いハードルだ。それでも、この合意は、米国企業がベネズエラの石油復興を主導するよう求めてきたトランプ大統領にとっての勝利となる。
エクソンは待つ余裕がある。第3四半期の利益は前年同期比で2倍以上に増加した…
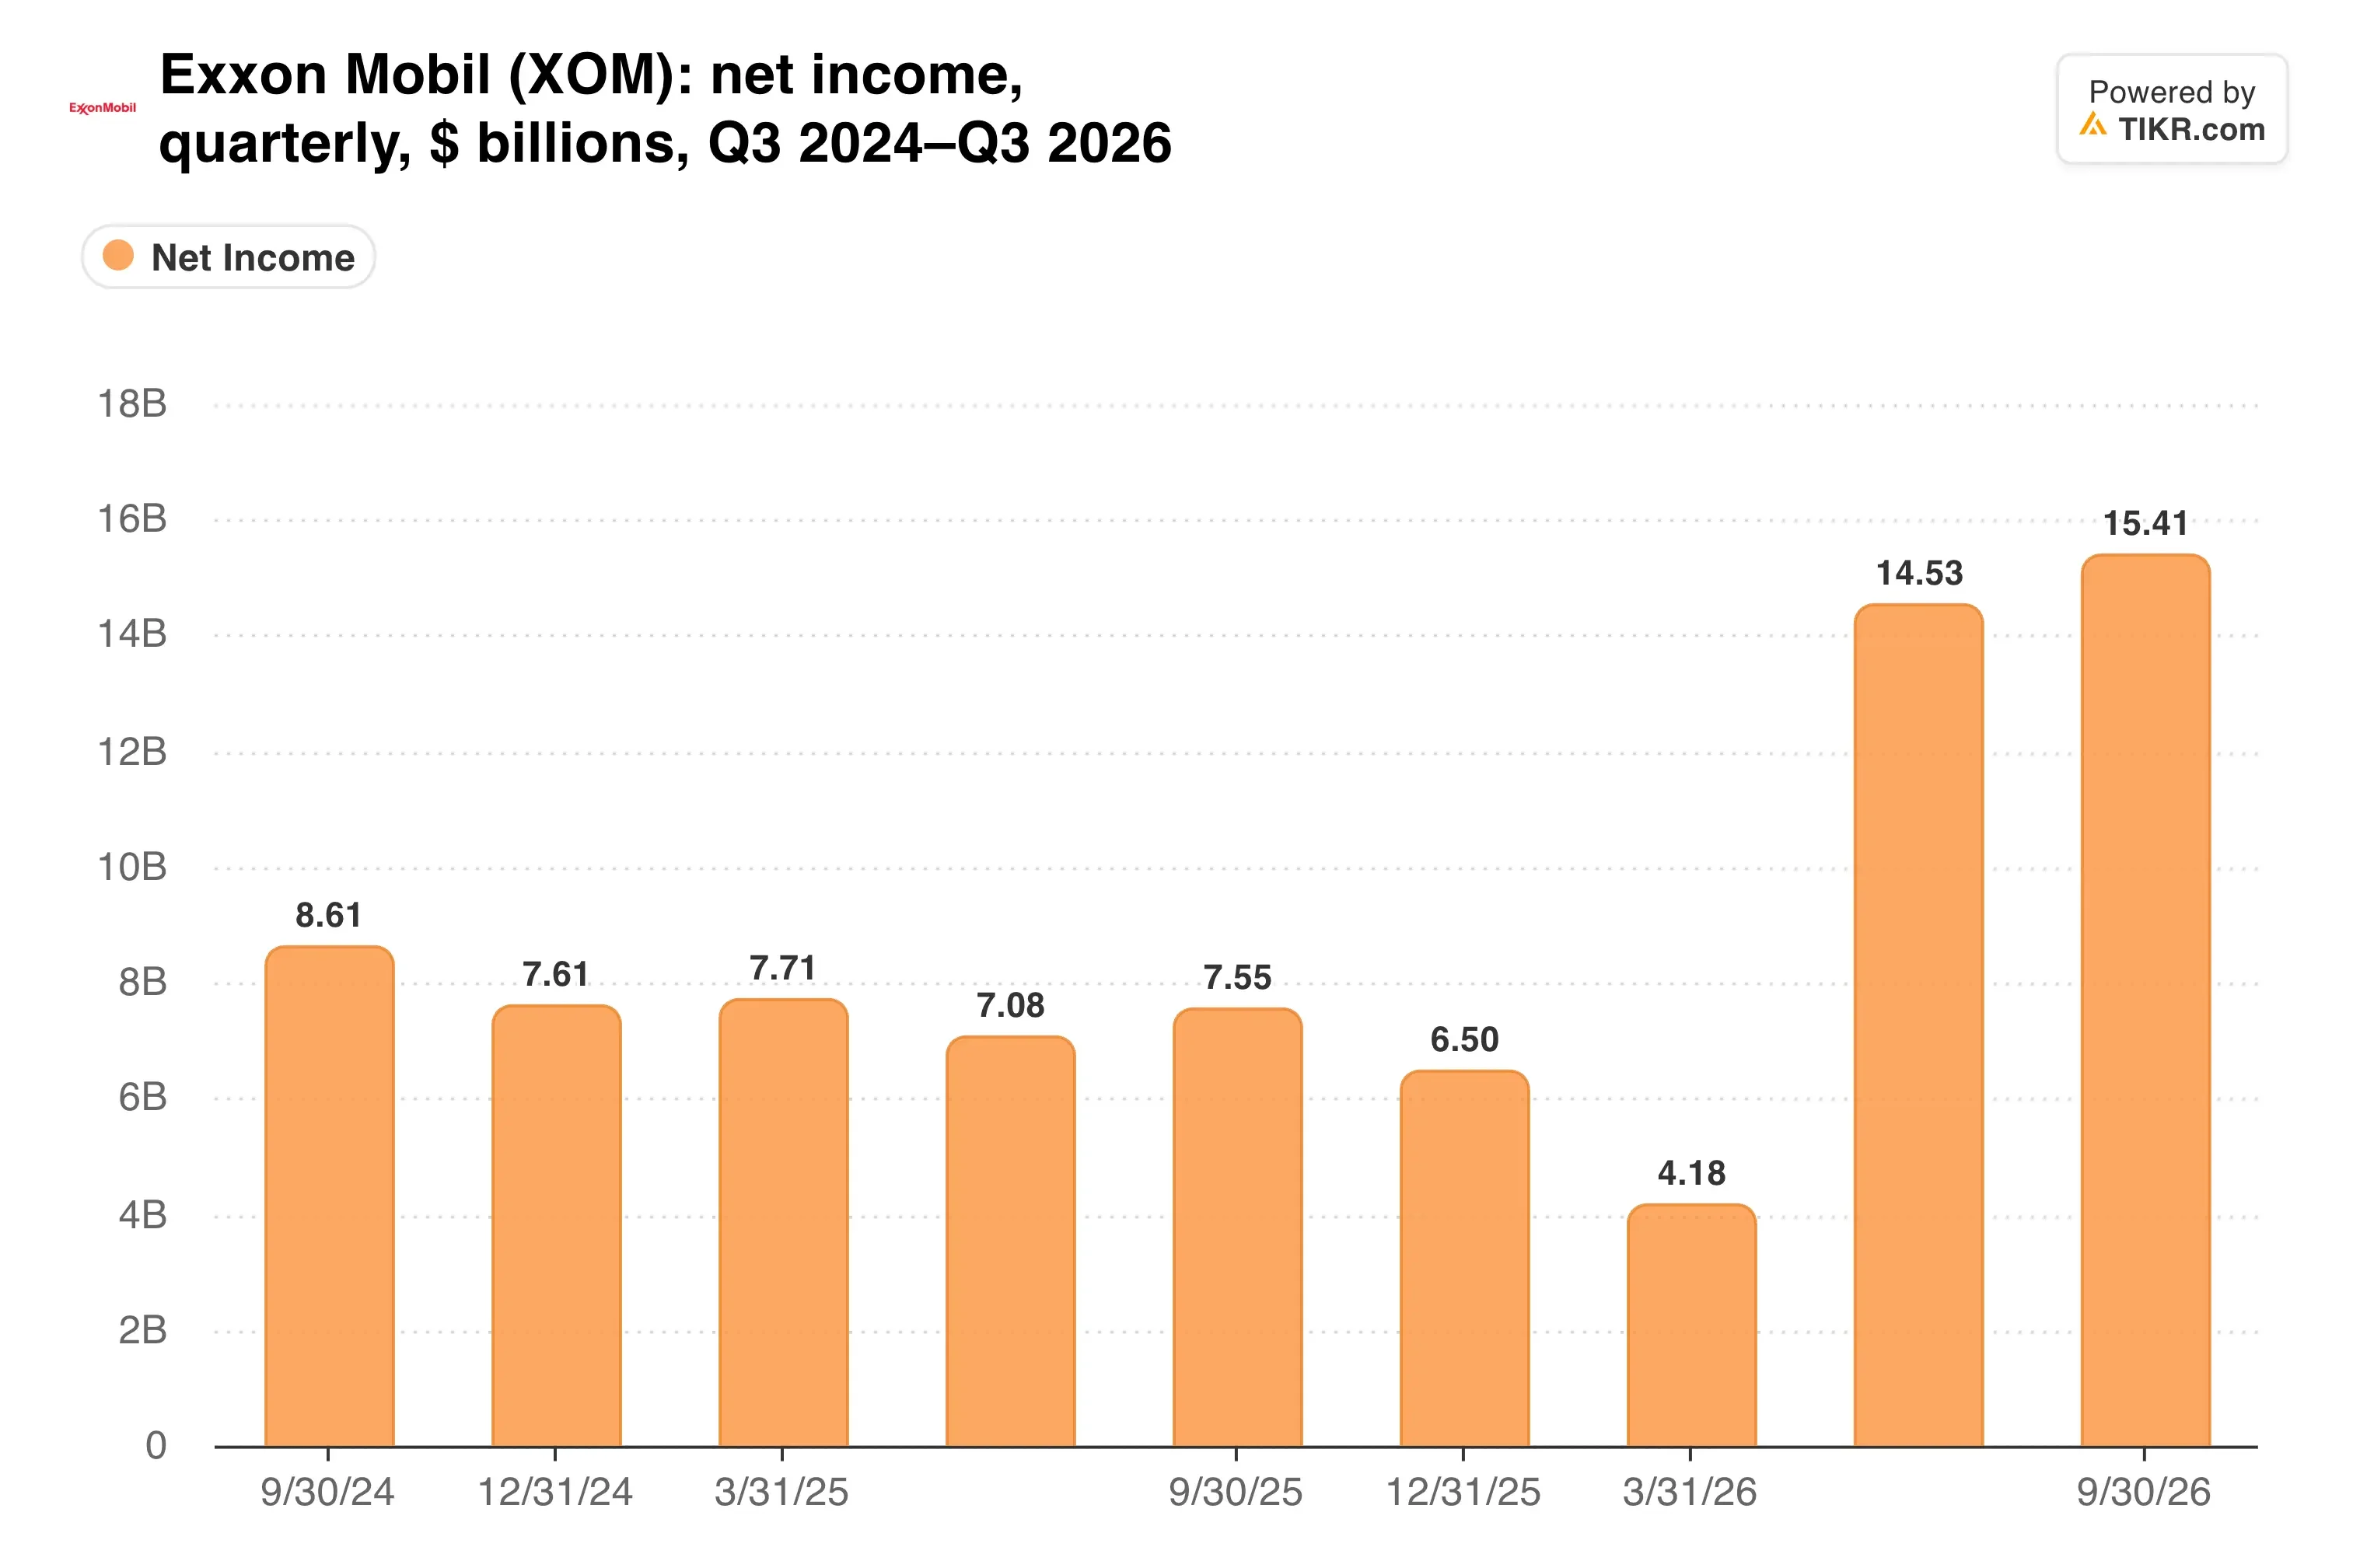
報告された利益は154億ドル(1株当たり3.72ドル)に達し、前年同期の75億ドルを上回った。売上高は32.7%増の1132億ドルとなった。
製油所が収益を牽引
調整後エネルギー製品部門利益は、第2四半期の41億ドルから91億ドルに急増した。一方、上流部門利益は、原油価格の落ち着きとガイアナでの権利効果の加速により20%減の73億ドルとなった。
ダレン・ウッズCEOはCNBCでこの変化について説明した。「率直に言って、ディーゼルが経済成長に極めて重要であるため、ここでの重要なポイントはディーゼルです」と同CEOは述べた。
ロシアと中東での製油所への攻撃が燃料供給を逼迫させており、エクソンのメキシコ湾岸のプラントは100%の稼働率で操業していた。では、これは最も近い競合他社と比べてどうなのか。
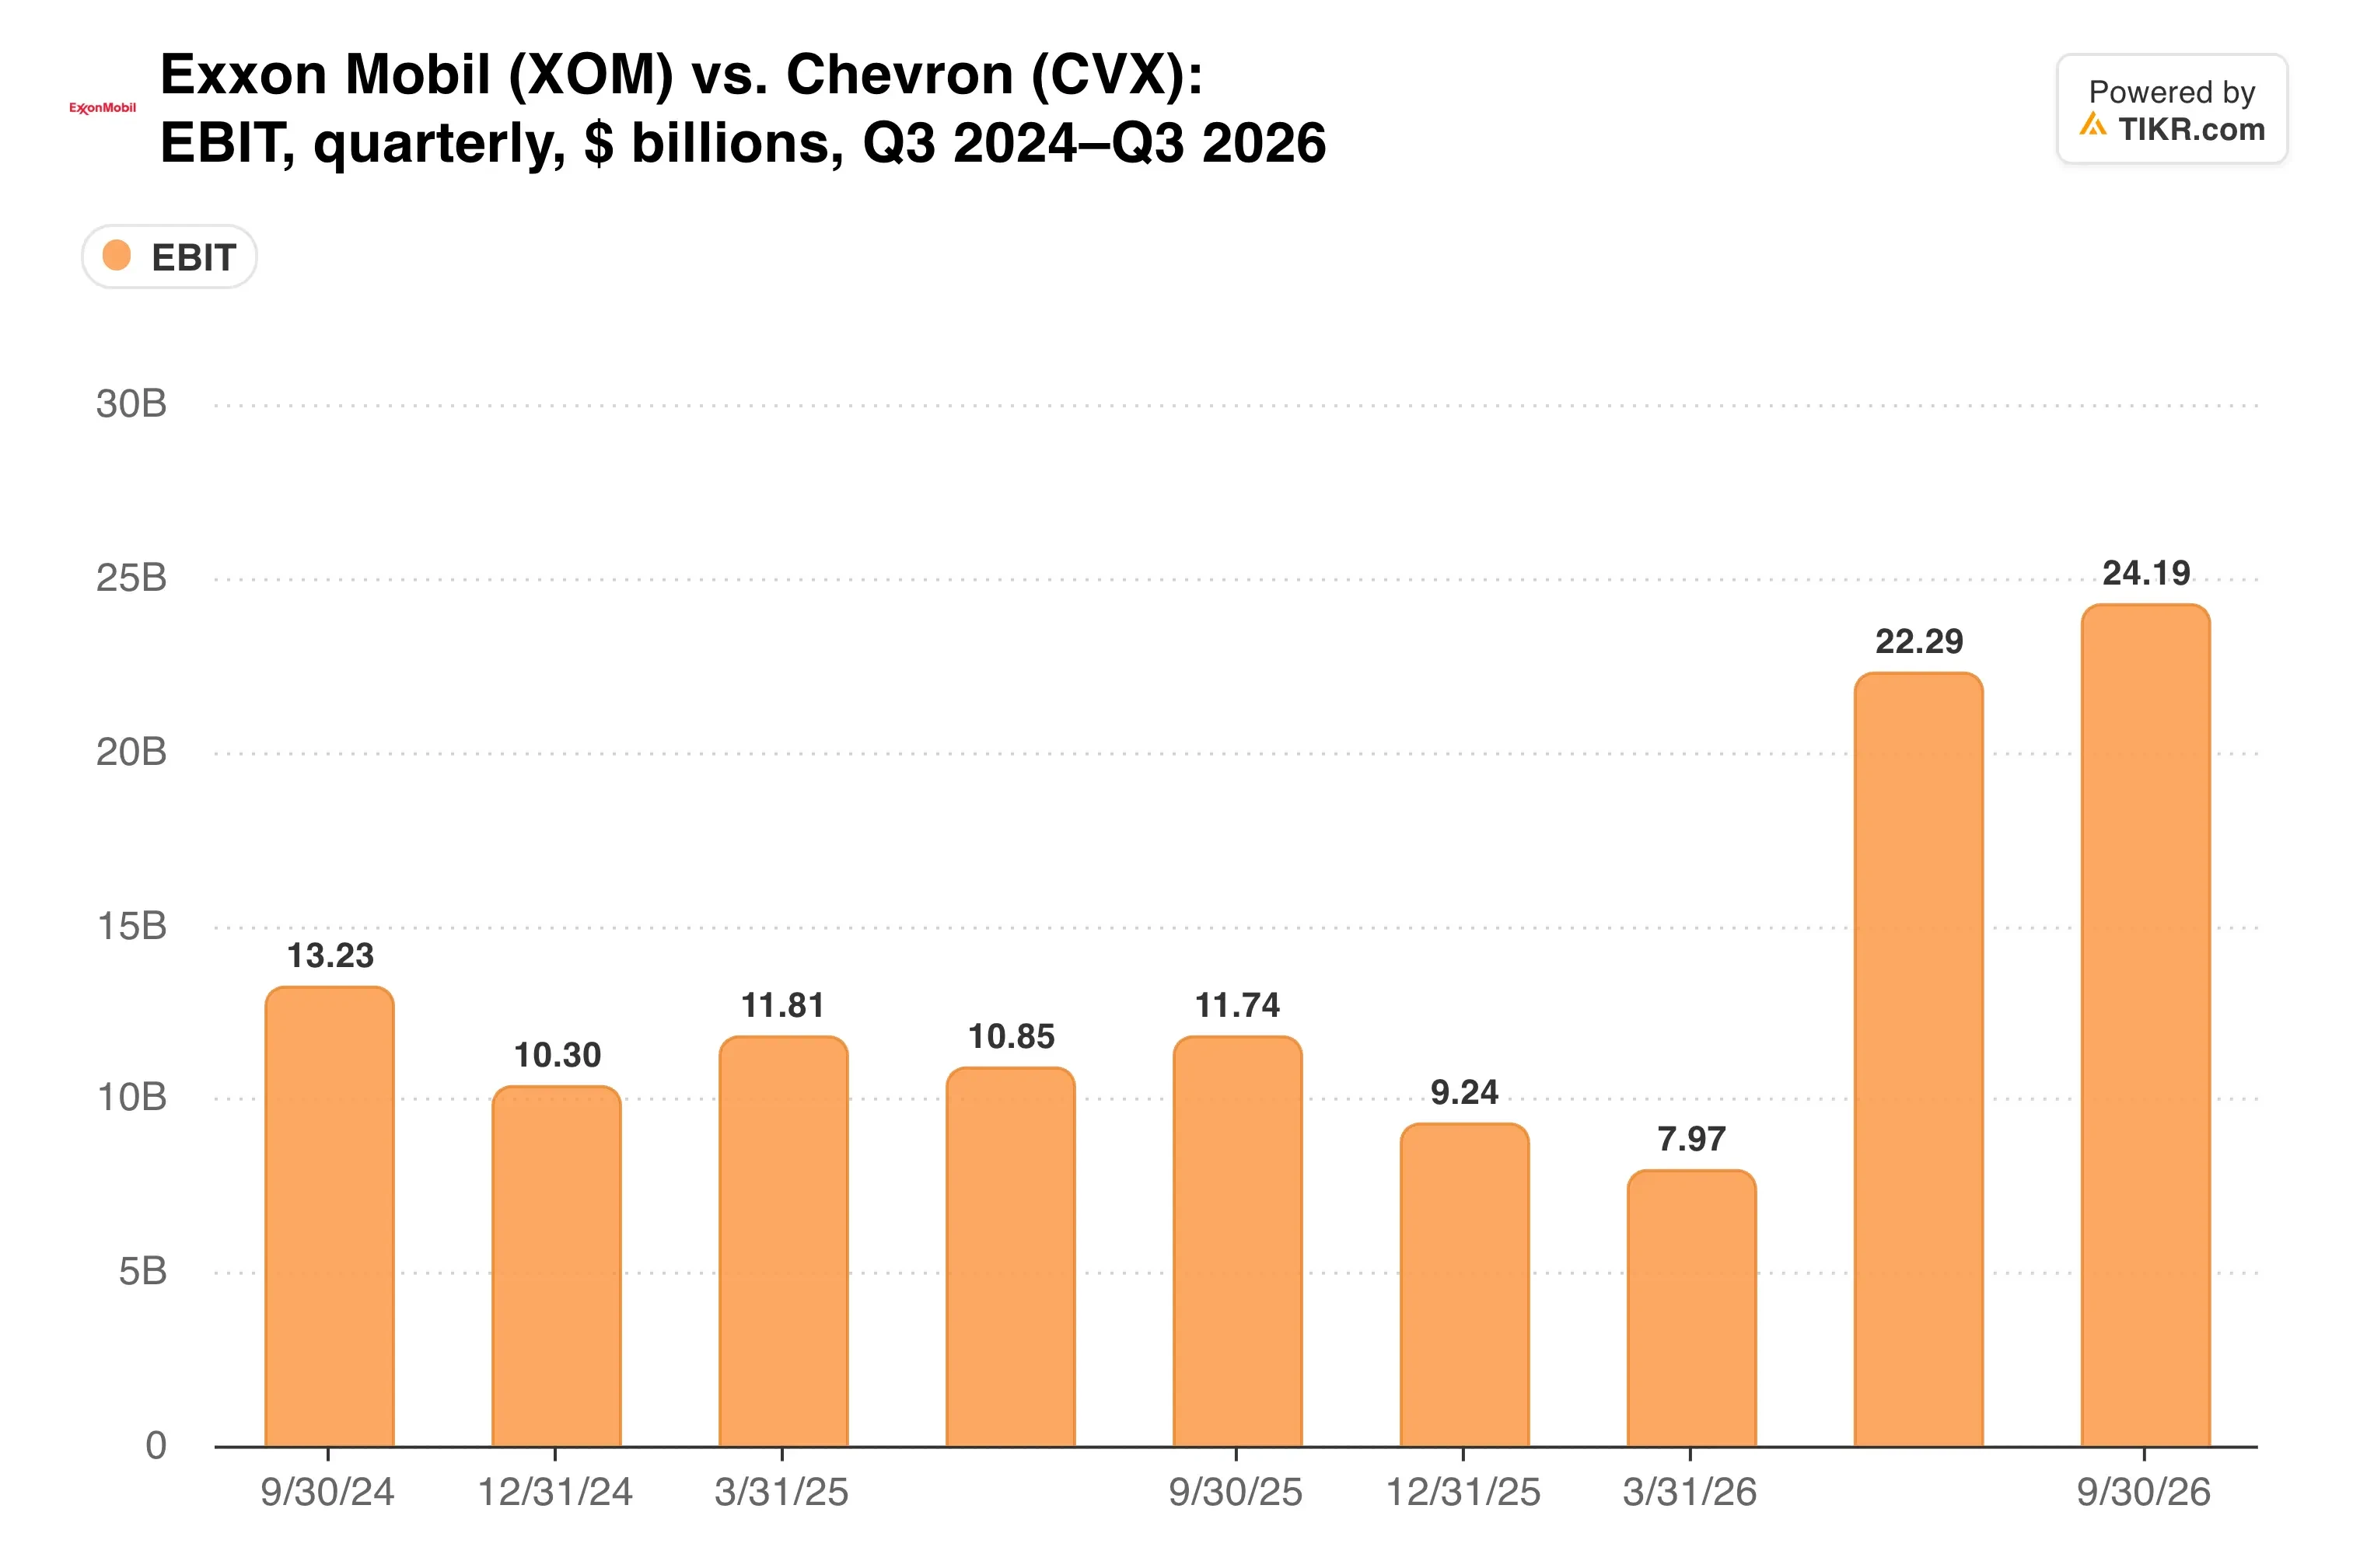
シェブロンの下流部門利益は、前年同期の11億ドルから49億ドルに増加した。しかし、エクソンの報告された製油利益72億ドルは、それより約45%大きかった。
両メジャーとも同じディーゼル逼迫の恩恵を受けたが、エクソンは10年にわたる製油所のアップグレードにより、販売できるバレル数を増やしていた。
TIKRでは25人のアナリストがエクソンモービルをフォローしています。「買い」と評価しているのは何人でしょうか?
エクソンモービルに対する「買い」「保有」「売り」の評価の内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。エクソンモービルのアナリスト評価を見る
自社株買いはディーゼルに依存
キャッシュフローこそが、このブームが最も顕著に表れる分野だ。営業キャッシュフローは257億ドルに達し、フリーキャッシュフローは191億ドルとなった。
エクソンは四半期中に94億ドルを株主還元し、そのうち51億ドルが自社株買いだった。また、配当を3.9%増の1株当たり1.07ドルに引き上げ、今年に入って純負債を約110億ドル削減している。
これにより、少なくとも現時点では、2027年の計画は十分な資金調達がなされているように見える…
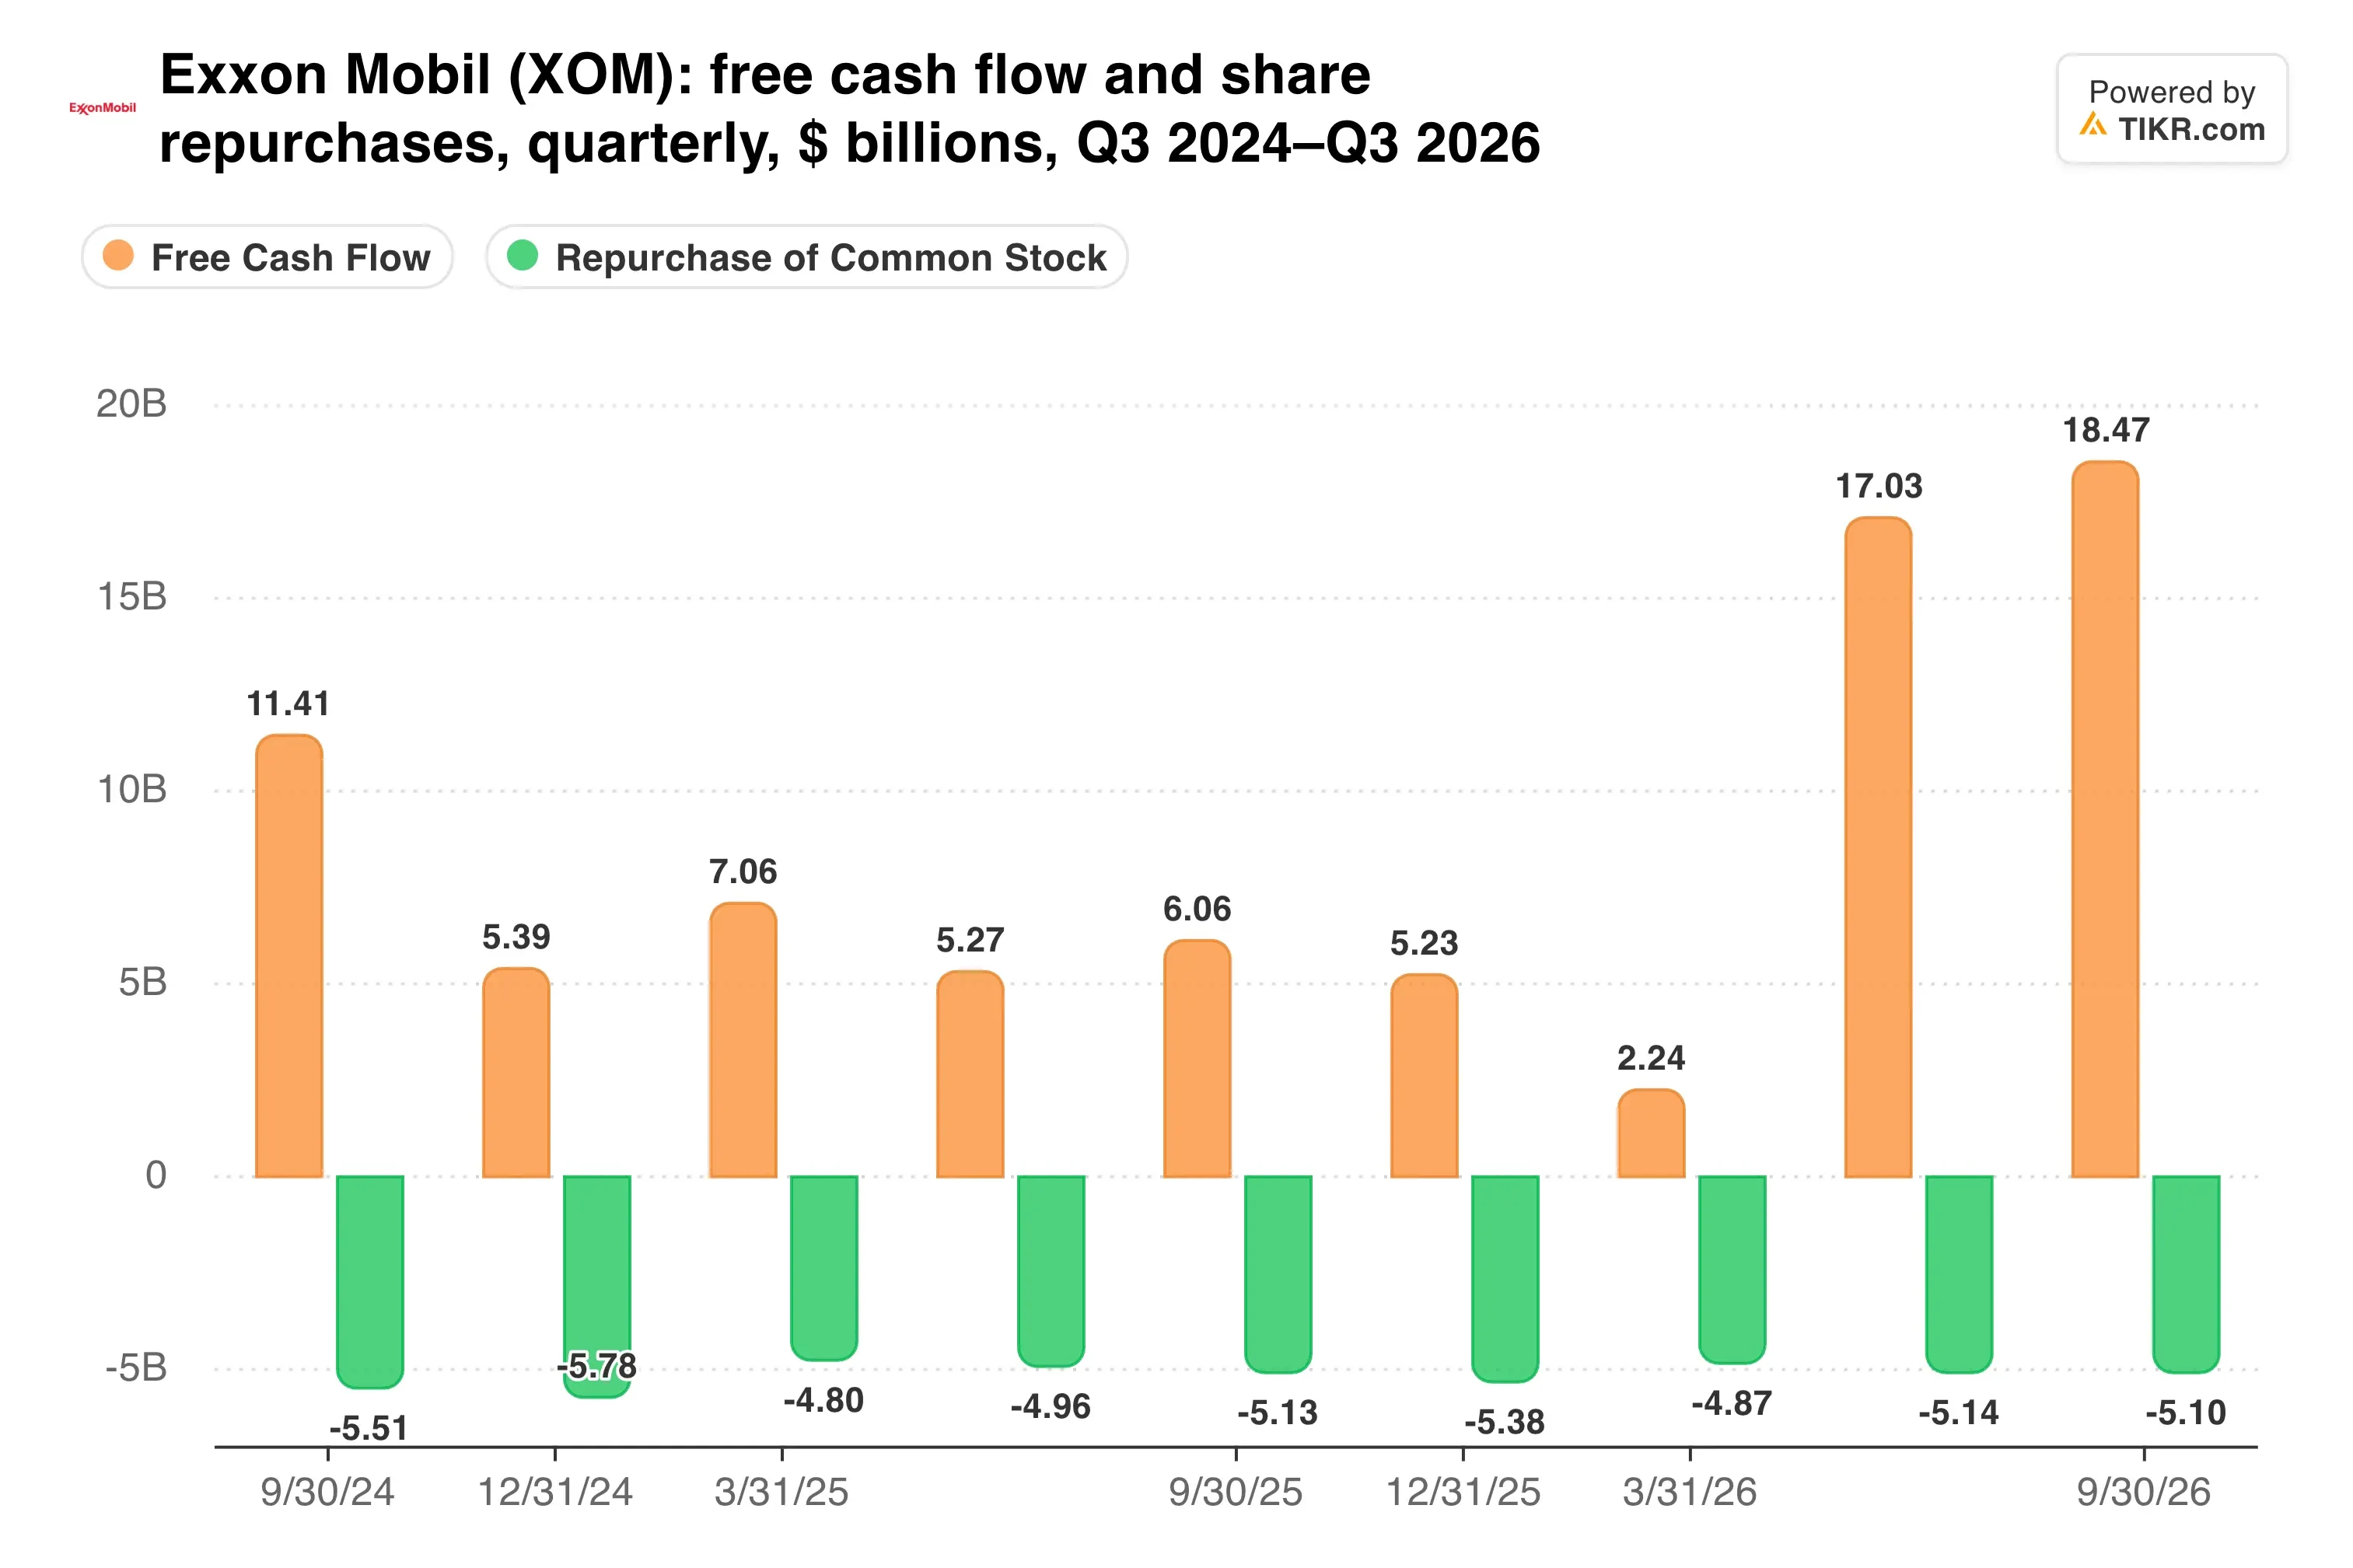
ウッズCEOは、2019年以降169億ドルのコスト削減を実現したことを指摘し、この利益は構造的なものだと主張する。しかし、200億ドルの自社株買いは適切な市場環境を条件としており、中東での緊張緩和はディーゼルのマージンを急速に圧迫する可能性がある。
私の見解:エクソンの製油所への投資は成果を上げており、ウッズCEOは10年にわたるアップグレードの功績を認められるべきだ。しかし、今四半期は同社のビジネスを過大評価している。ベネズエラは今日では安価なオプションに見えるが、契約が締結されるまではバレル数を当てにすべきではない。
1月下旬から2月上旬に発表が予定される第4四半期決算が次の試金石となる。燃料市場が冷え込む中、製油部門の追い風がどれだけ持続するかが示されるだろう。
では、エクソンモービル株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、エクソンモービルがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご覧いただきありがとうございます。幸運な投資を!



