主なポイント
- インテルの株価は、第4四半期の売上高見通しが150億ドルから160億ドル(コンセンサス予想170.7億ドルを下回る)と発表された後、時間外取引で20%以上急落した。
- データセンター・AI部門の売上高は78%増の73億ドルに急増した一方、PC部門はメモリ不足による需要減退で5%減少した。
- NVIDIAのCEO、ジェンセン・フアンが11月12日に辞任し、NVIDIAによるインテルへの50億ドル投資を支える提携関係に不確実性が生じた。
- 1月下旬に発表が予定されるインテルの第4四半期決算では、ファブ28の復旧状況と、粗利益率が38%近辺に落ち着くかどうかが焦点となる。
インテル (INTC) の株価は、10月29日の決算発表後、時間外取引で20%以上急落した。第3四半期の売上高は21%増の165億ドルと堅調だったが、業績見通しが市場を失望させた。
そして11月12日、NVIDIA (NVDA) の CEO、ジェンセン・フアンが辞任し、NVIDIA株は約4%下落した。これはインテルにとって重要である。NVIDIAは同社に50億ドルを投資し、共同でチップを開発しているからだ。インテルの主要なx86系競合企業である アドバンスト・マイクロ・デバイセズ (AMD) は、その日のセッションで約6%上昇した。
つまりインテルは二つの課題に直面している。十分なサーバーチップを生産できるか、そしてNVIDIAの次期リーダーはこの提携にコミットし続けるか、である。
業績見通しが16億ドル下回る
インテルは前四半期、自社目標を上回り、非GAAPベースの1株当たり利益(EPS)は0.23ドルから0.52ドルに増加した。
しかし、第4四半期の業績見通しがその好感度を帳消しにした:
- 売上高:150億ドルから160億ドル(LSEGコンセンサス予想170.7億ドルを下回る)
- 非GAAP EPS:0.25ドル(予想0.43ドルを下回る)
- 粗利益率(非GAAPベース):38%(第3四半期の44.1%から低下)
この見通しのギャップの一部は事故によるものだ。10月にイスラエルのキリヤット・ガットにある ファブ28で発生した爆発事故 により、作業員2名が死亡し、工場が約2週間閉鎖された。インテルはこれにより第4四半期の売上高が約3億ドル、粗利益率が約200ベーシスポイント減少し、第1四半期にも同程度の売上高への影響が見込まれるとしている。
しかし、より大きな足かせとなっているのはPC市場だ。メモリ不足によりノートPCの価格が上昇しており、インテルは業界全体のPC出荷台数が今年約12%、2027年には約10%減少すると見込んでいる。
「PC市場の減速は少なくとも来年前半まで続くと見ている」と、CFOのデイビッド・ジンスナーは決算発表で述べた。
インテルの二つの製品部門がどのように異なる動きを見せているかは、以下の通りだ…
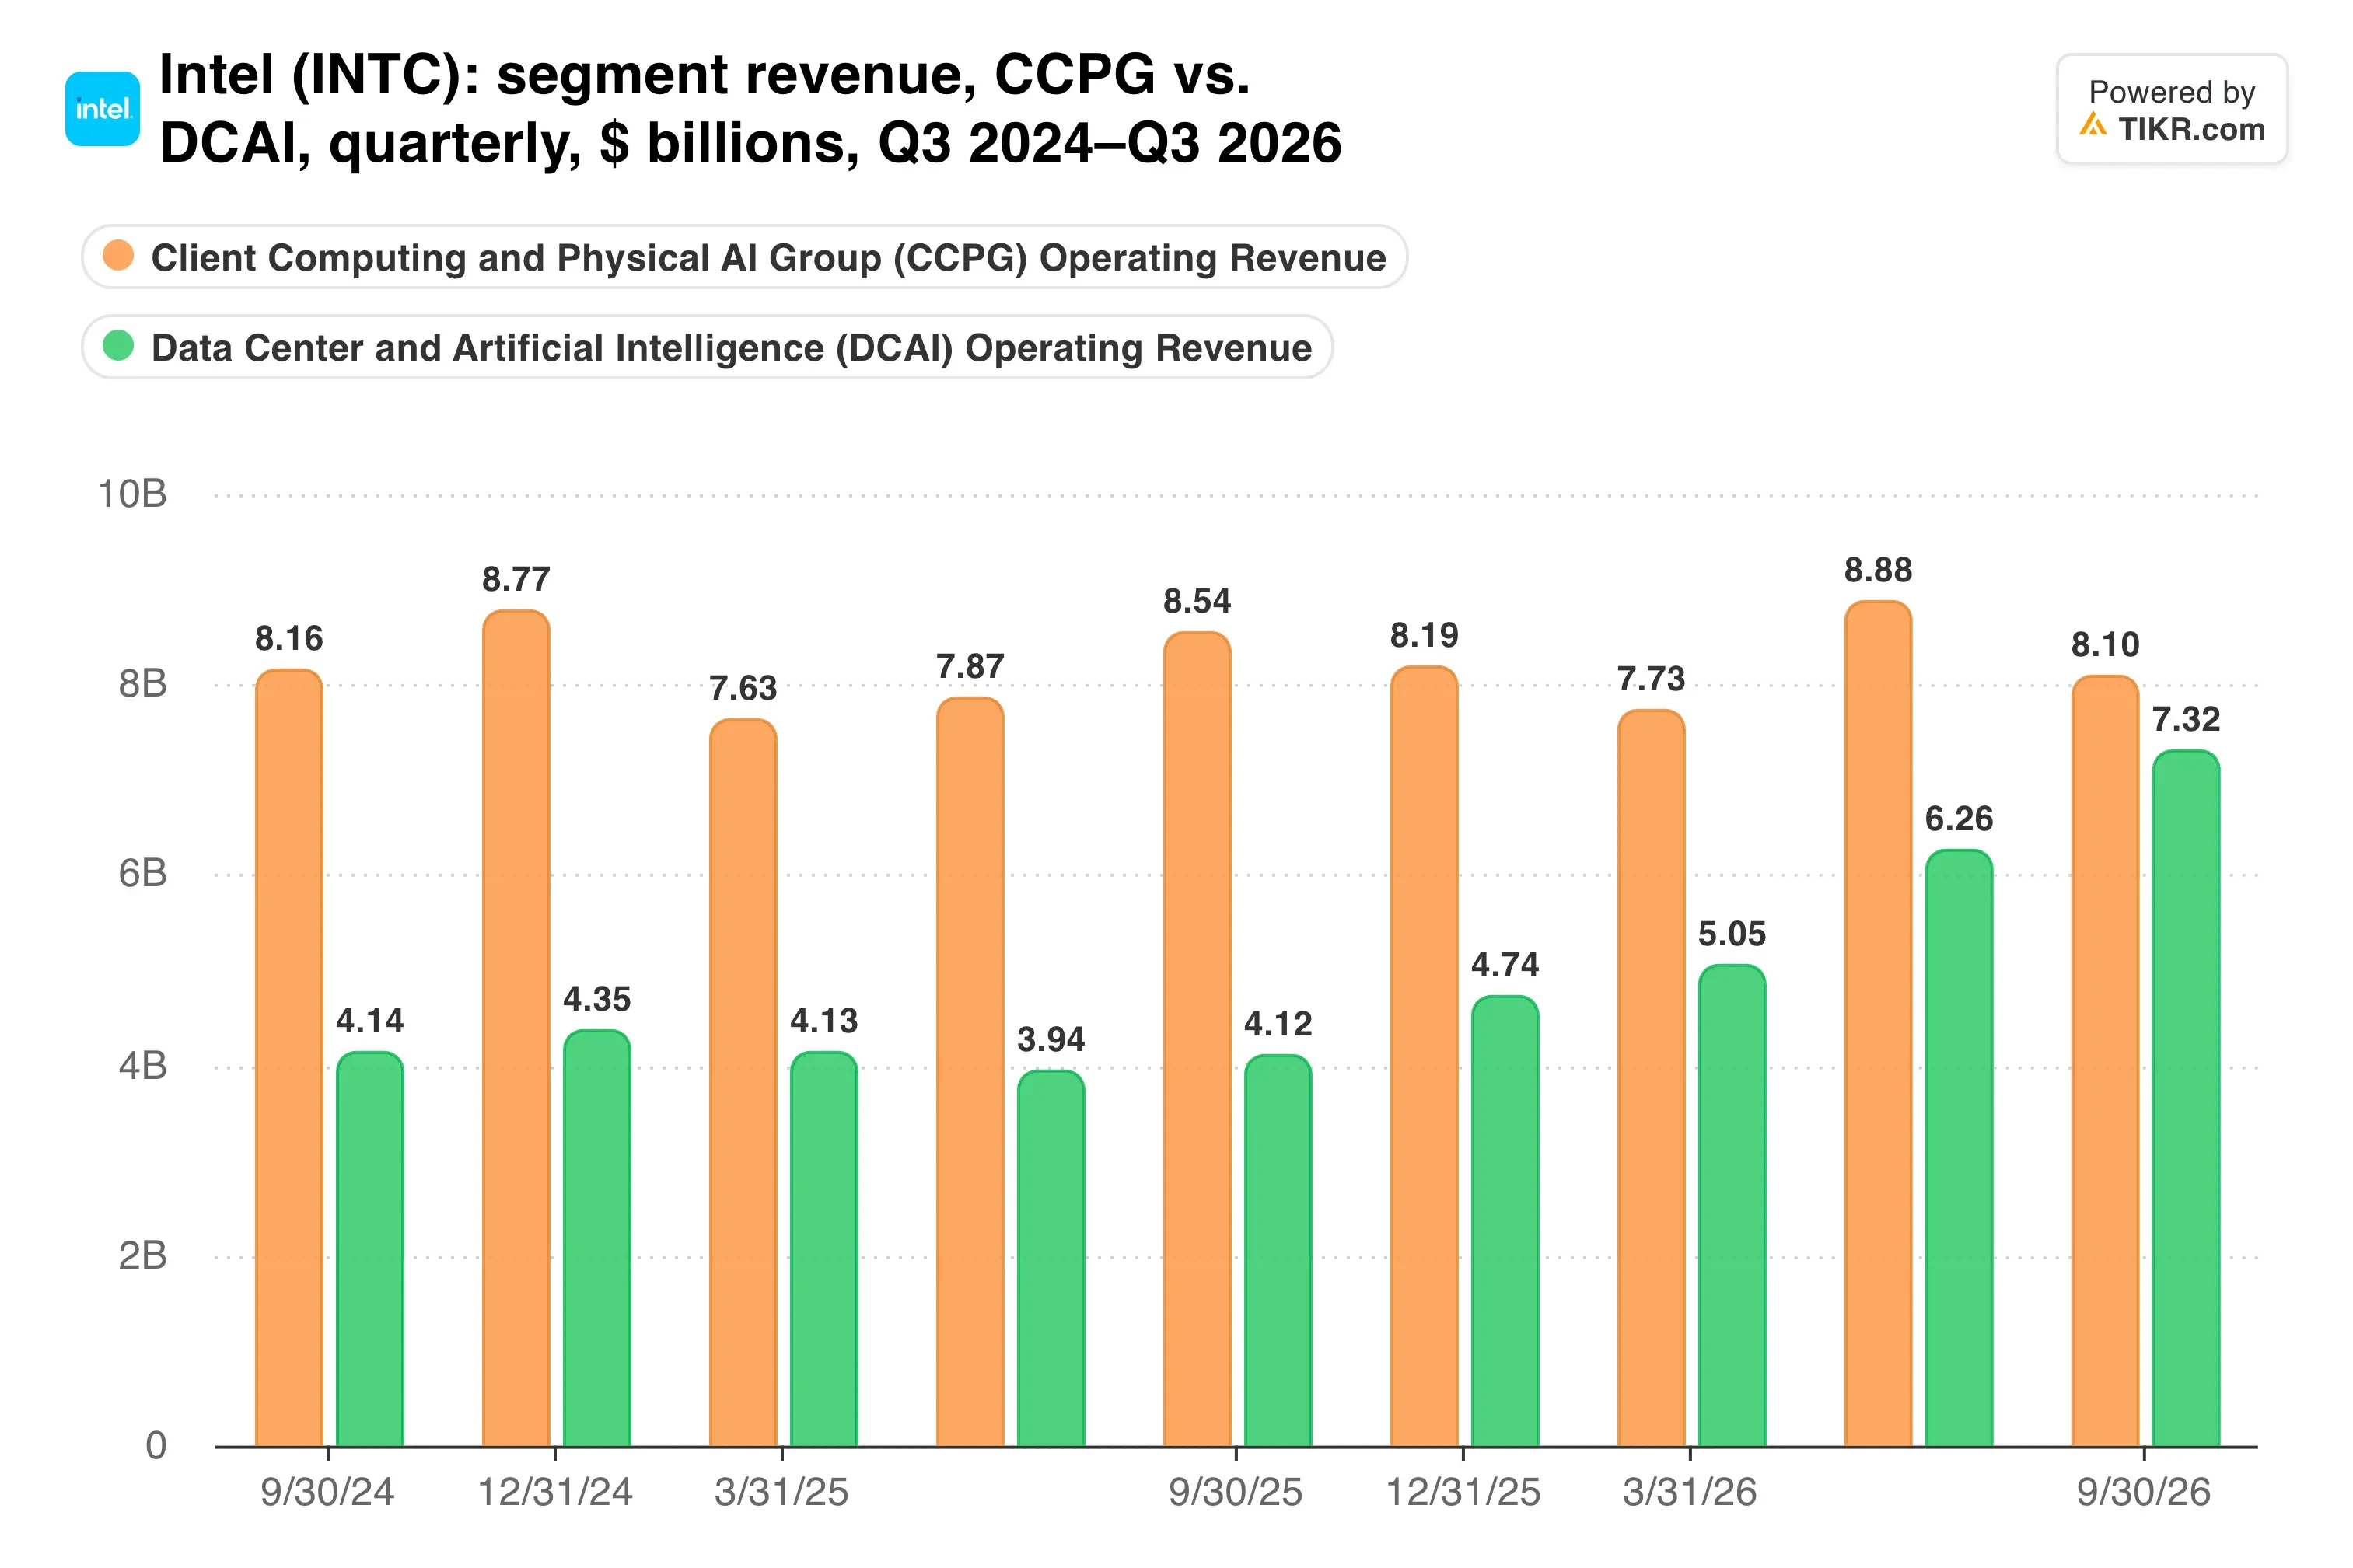
データセンター・AI部門の売上高は78%増の73億ドルに急増した一方、PC部門の売上高は5%減少の81億ドルとなり、予想を下回った。
業績回復の主役はサーバー部門に
データセンター部門の前四半期の営業利益は30億ドル(前年同期9億6400万ドル)で、利益率は約41.5%に達した。
「当社の最優先事項は、Xeonファミリーに対する並外れた需要に対応するため、追加の供給力を確保することだ」と、CEOのリップ・ブー・タンは決算発表で述べた。基板とメモリの不足、およびイスラエル工場の停止が生産を制限している。
NVIDIAの動きが新たな不確実性を加えた。フアン氏は、インテルのCPUとNVIDIAのグラフィックスチップを組み合わせる2025年の提携を推進してきた人物であり、CFOのコレット・クレスが暫定CEOに就任し、NVIDIAは恒久的な後任者を探している。
では、これら一連の出来事を通じて、3社の半導体メーカーの株価はどのように推移したのだろうか?
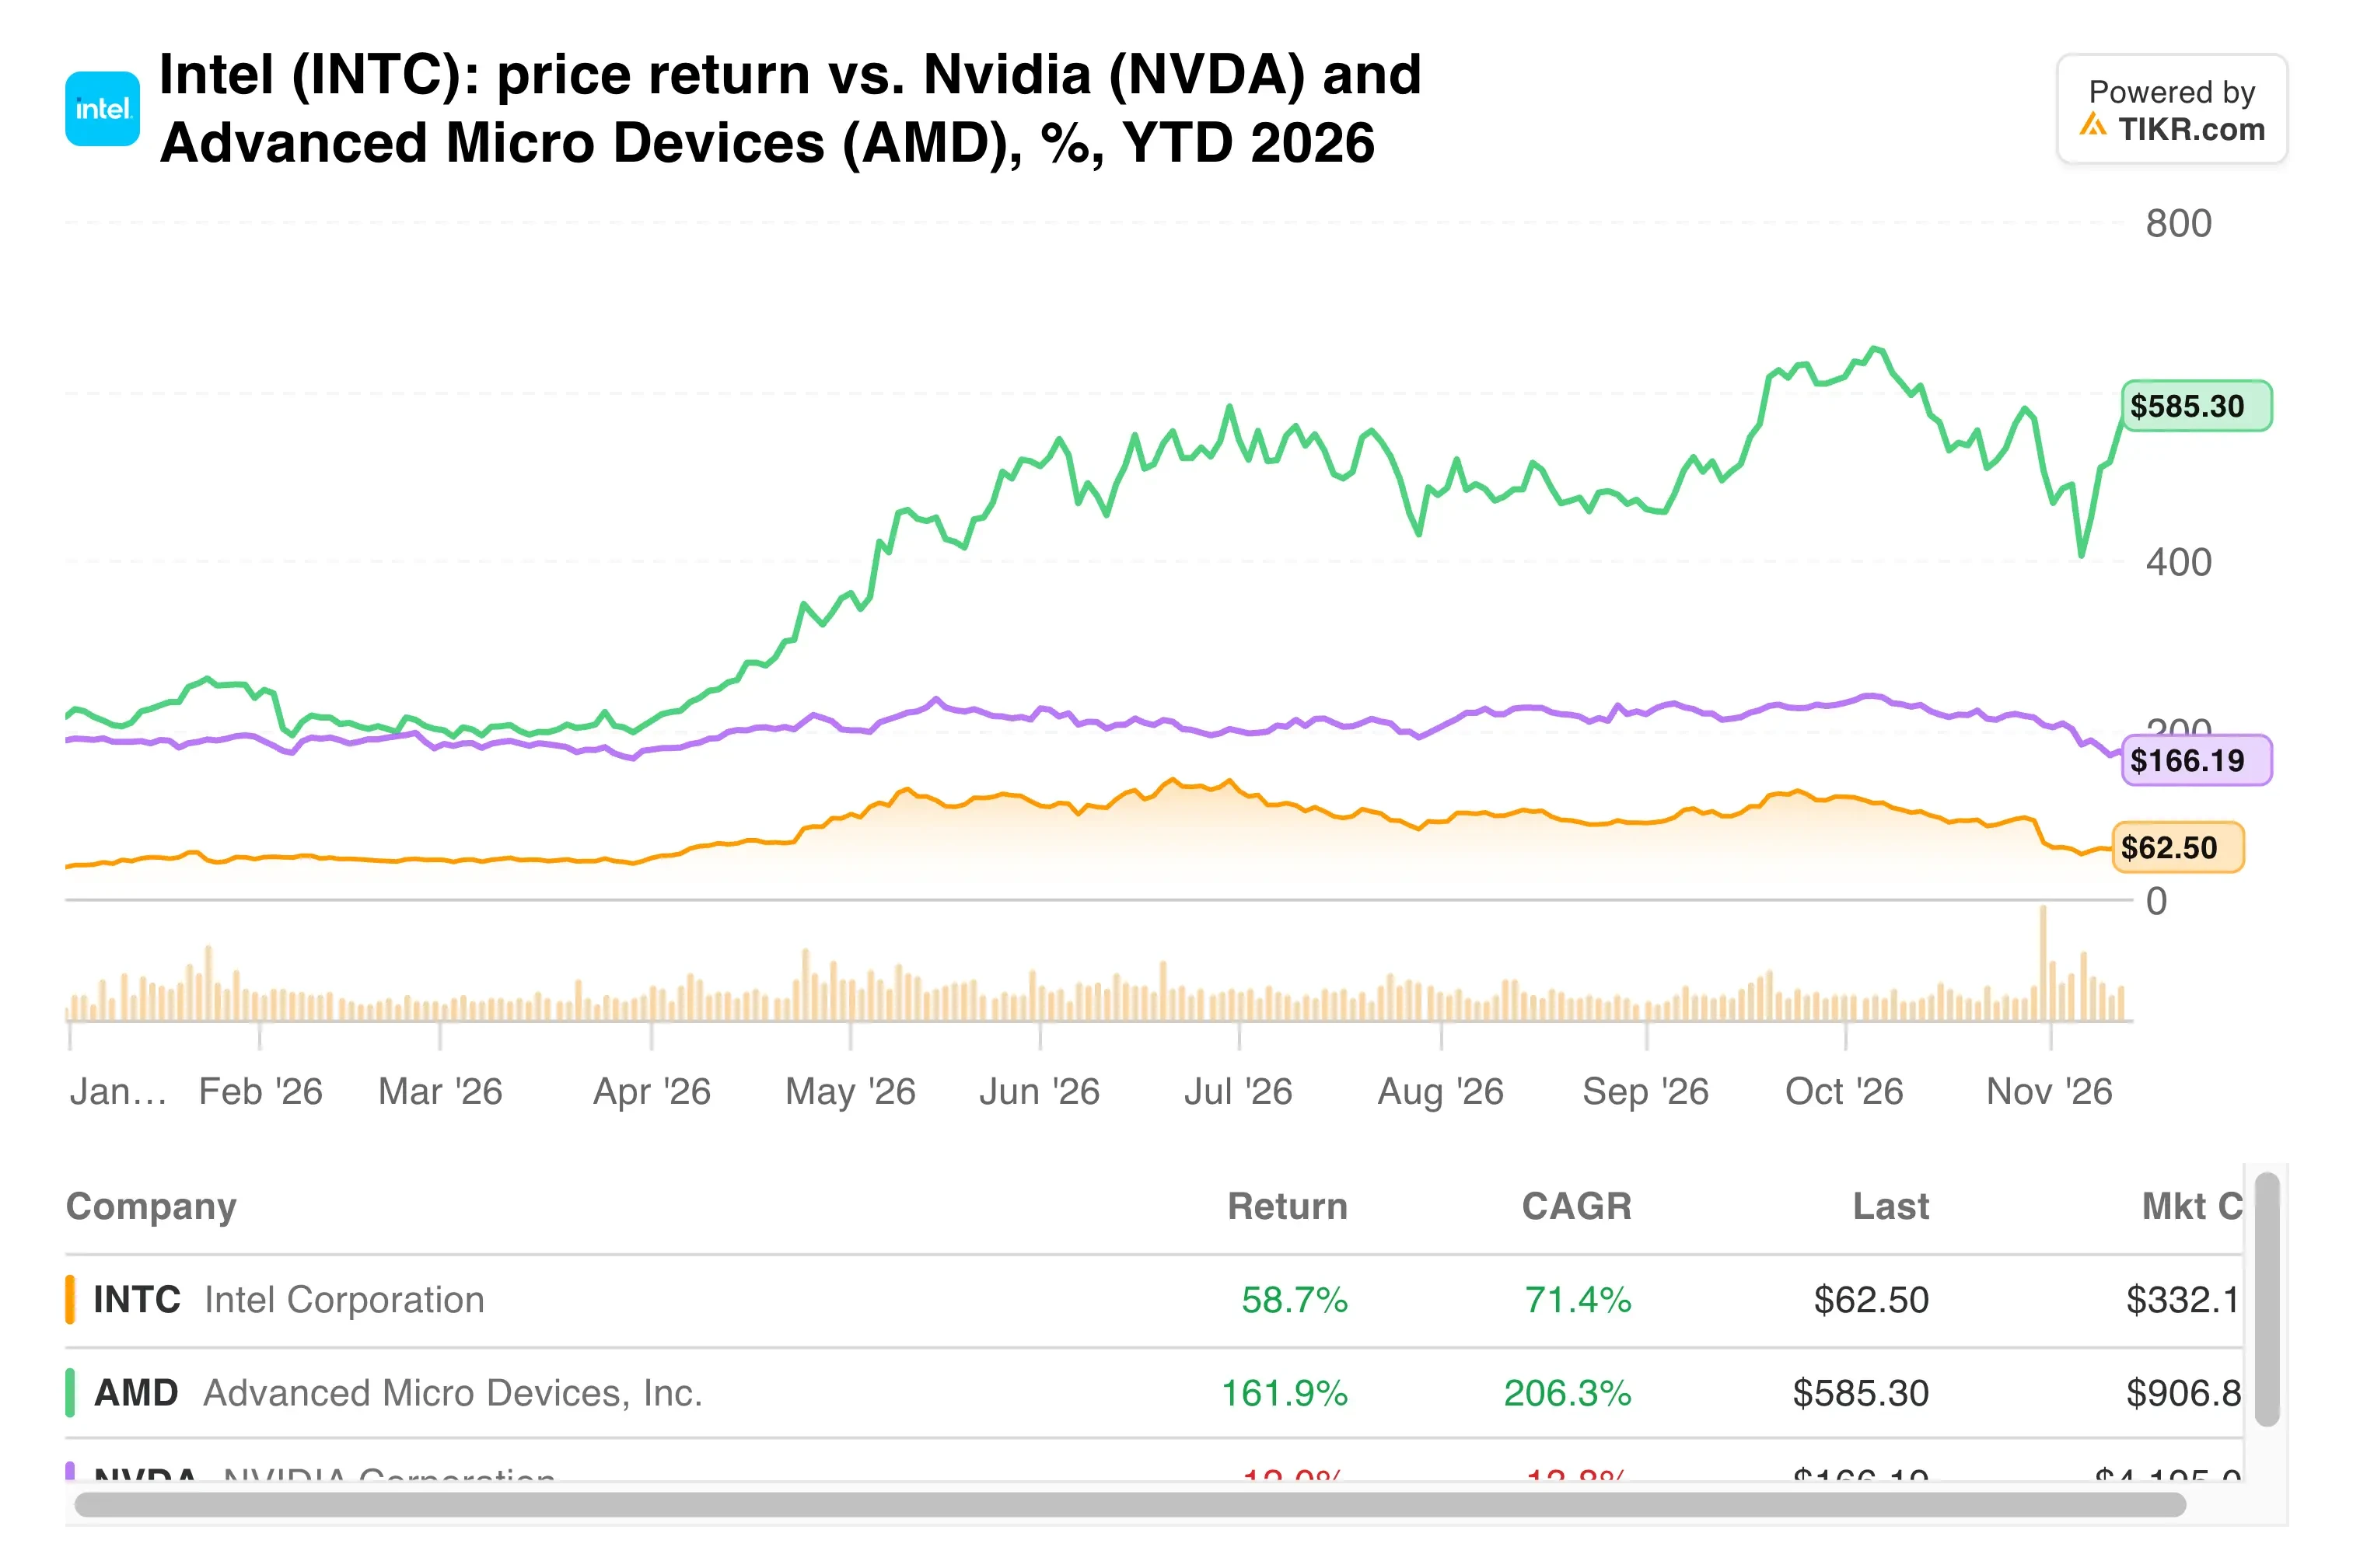
フアン氏が辞任した日、AMDは約6%上昇した一方でNVIDIAは下落し、これは投資家が競合他社に機会を見出していることを示唆している。
TIKRでは50人のアナリストがインテルをフォローしています。「買い」と評価しているのは何人でしょうか?
インテルに対する「買い」「中立」「売り」の評価の内訳、ウォール街の売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。インテルのアナリスト評価を見る
まずは利益率の調整が焦点
収益性はより難しい部分だ。インテルの見通しは、粗利益率が1四半期で約6ポイント低下することを示唆しており、ファブ28の影響はそのうちの2ポイント分しか説明しない。
ファウンドリ事業は依然として収益を圧迫している。インテル・ファウンドリの前四半期の損失は18億5000万ドル(前年同期の損失23億2000万ドルから縮小)で、売上高は58%増の67億ドルだった。
第4四半期の見通しを直近の四半期と並べると、その反転ぶりは明らかだ。
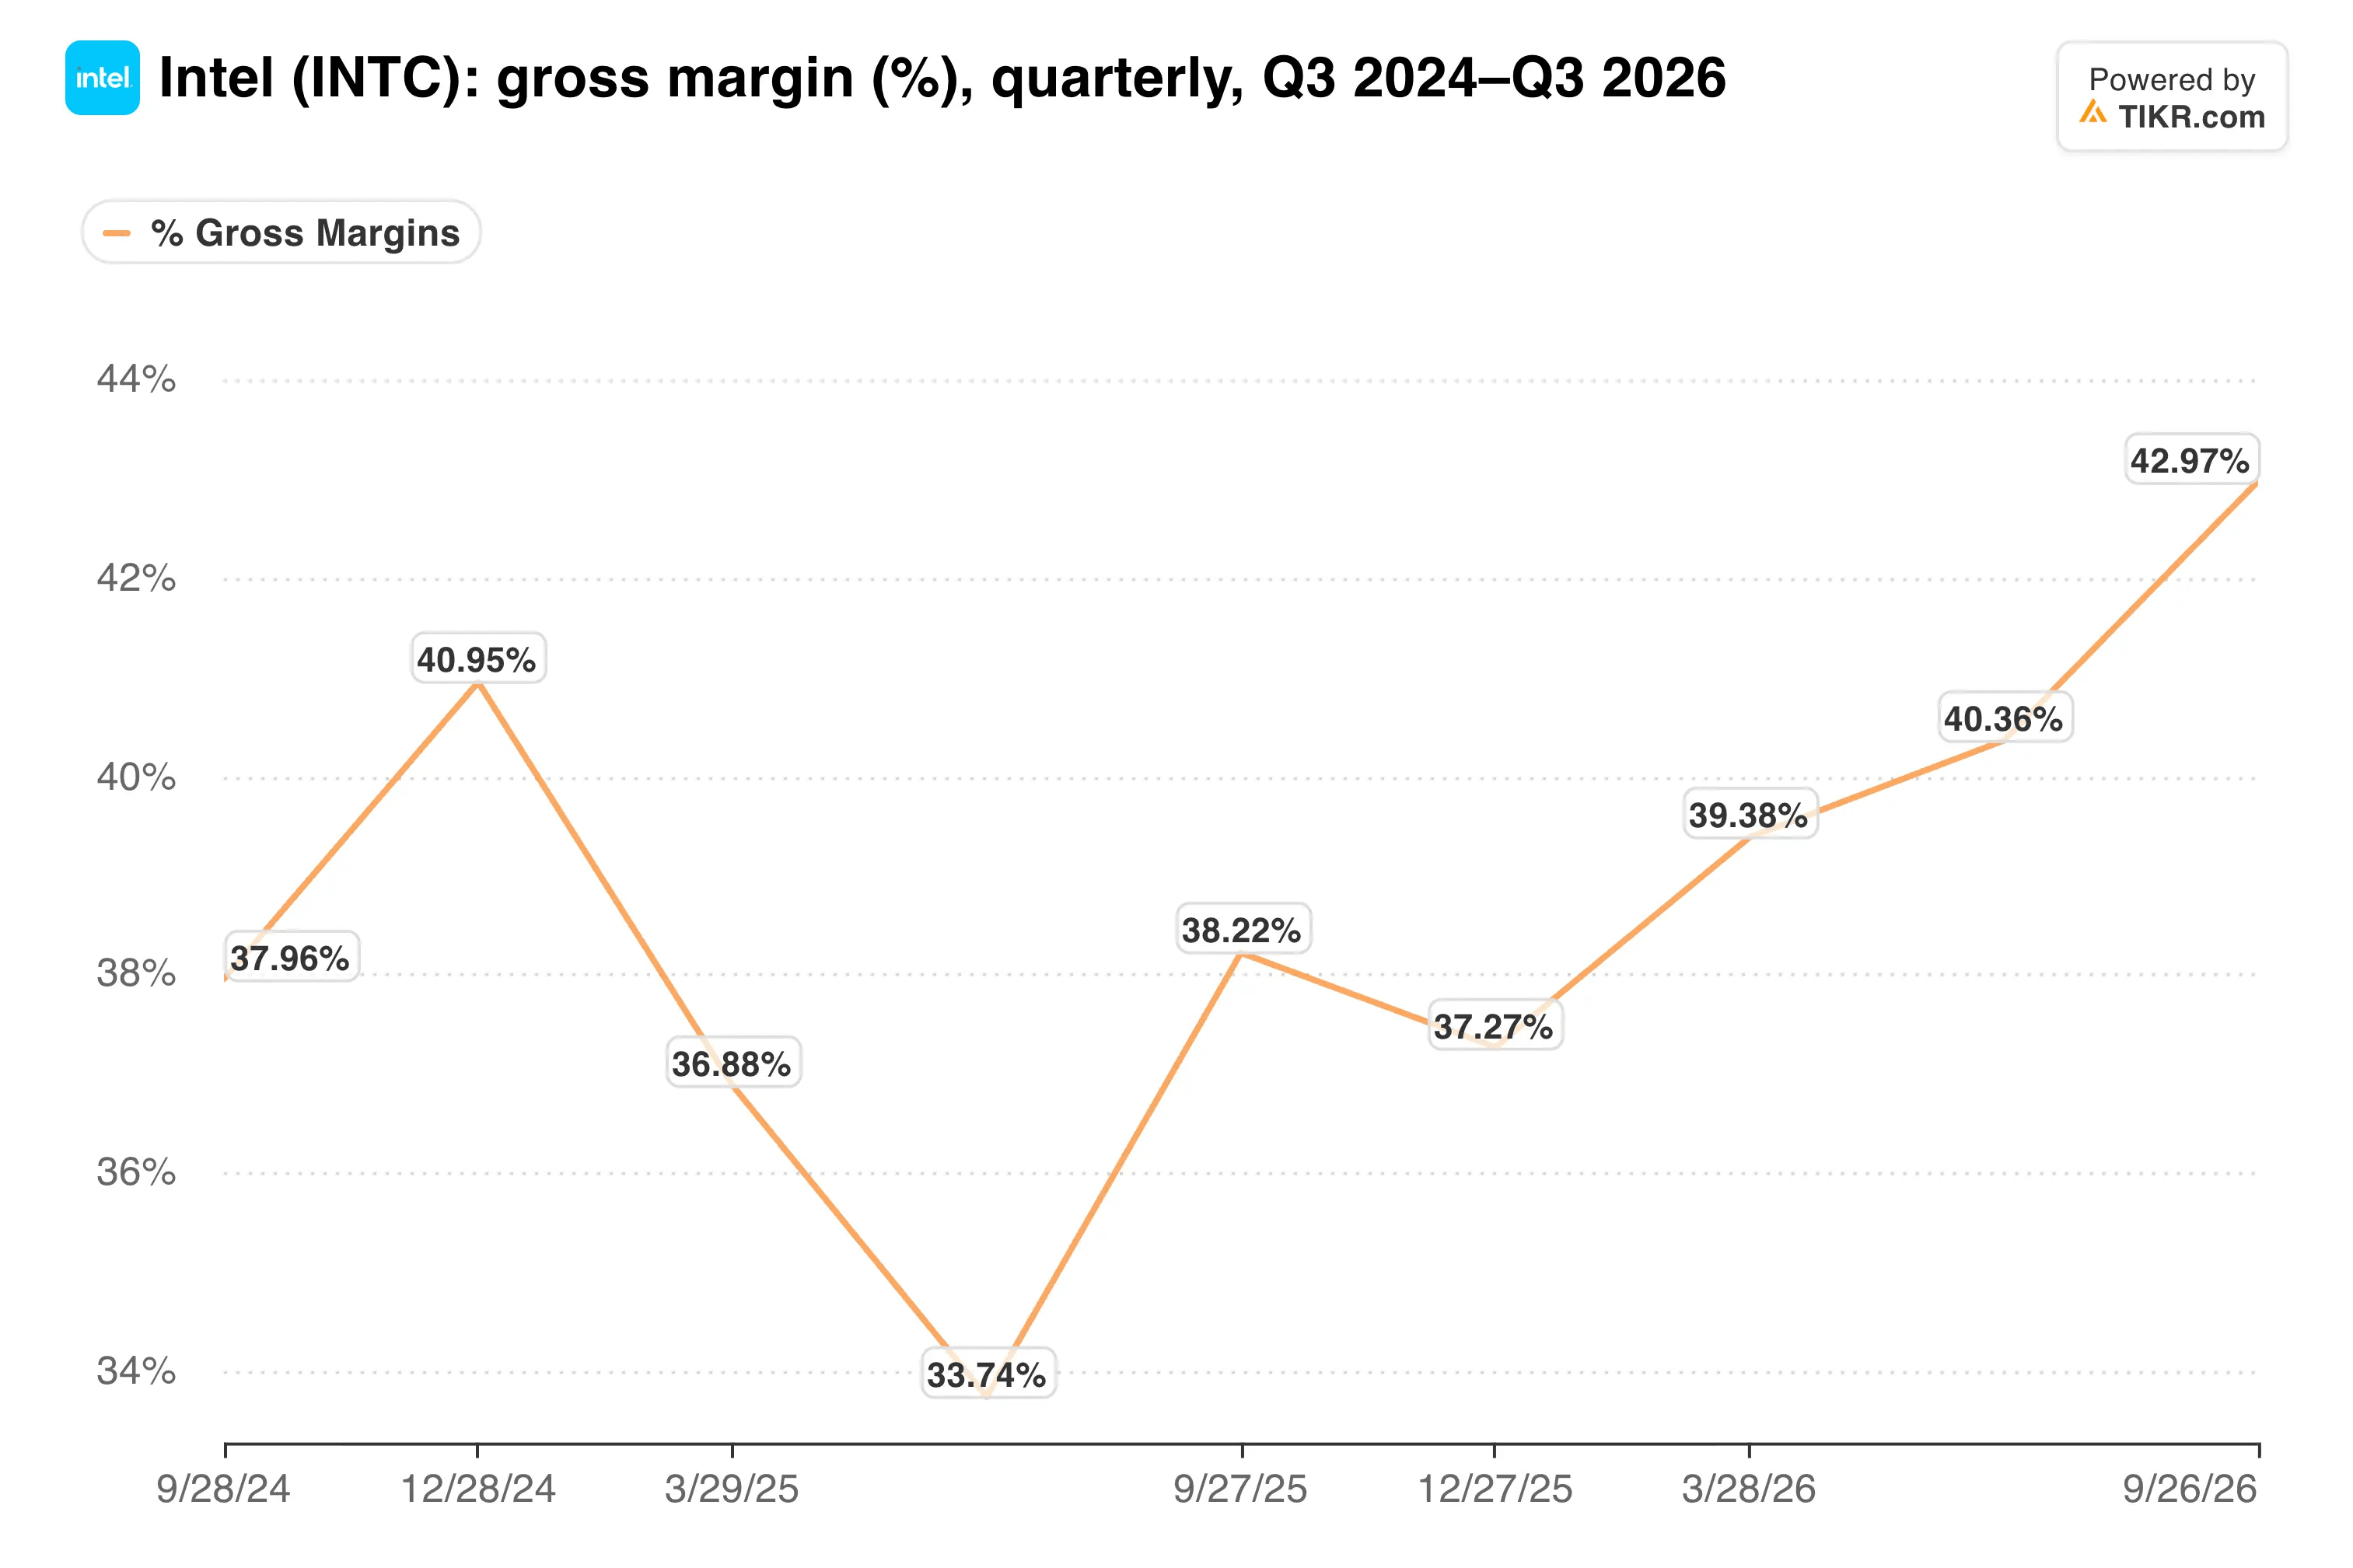
非GAAPベースの粗利益率は前四半期に44.1%(前年同期40.0%)に達したが、38%という見通しは急激な後退を示している。
私の見解:サーバー事業は本物であり、78%の成長と41%の利益率がそれを証明している。しかし、インテルは最も優れたセグメントでは供給制限に直面し、最大のセグメントでは需要制限に直面しており、これは通常、数四半期の厳しい状況を意味する。この下落局面で買いを検討する前に、Xeonの生産が回復している証拠が欲しいところだ。NVIDIAの問題は、いずれにせよインテルが50億ドルを確保するため、重要度は低い。
1月下旬に発表が予定されるインテルの第4四半期決算では、ファブ28がフル生産に戻っているかどうか、そして粗利益率が38%という見通し近辺に落ち着くかどうかが明らかになる。
では、インテル株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、インテルがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、自らの事業見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸せな投資を!