主なポイント
- ホーム・デポ (HD) の配当利回りは2.8%、ウォルマート (WMT) は0.8%であるため、1万ドル投資した場合、ホーム・デポの配当は年間280ドル、ウォルマートは80ドルとなる。
- 両社の配当はフリーキャッシュフローで賄われており、直近12ヶ月間のキャッシュ配当性向は、ホーム・デポが61%、ウォルマートが57%である。
- 現在、ウォルマートの事業とその配当はより速く成長している一方で、ホーム・デポの大規模プロジェクトは依然として停滞する住宅市場の圧力にさらされている。
- ホーム・デポの予想PERは22倍で、5年平均の22倍と一致している。一方、ウォルマートは42倍である。
既に買い物をしている店舗から配当収入を得ようとする退職者は、ホーム・デポとウォルマートを真剣に検討するだろう。この秋、両社はインカム投資家に非常に異なる選択肢を提示した。
ホーム・デポの株価は10月初旬、住宅取引の低迷が大規模プロジェクトに影響を与える中、52週安値付近にあった。その後、11月4日、民主党が上下両院の支配権を獲得したことで、住宅購入支援政策と国債利回りの低下への期待から株価は6.5%上昇した。
取締役会は配当に手を付けていない。8月20日、1株当たり2.33ドルの四半期配当を宣言し、これはホーム・デポにとって158四半期連続の現金配当となった。
一方、ウォルマートは8月、世界のEコマース売上高が23%成長したことを受け、通期の業績見通しを上方修正した。では、確実な収入源を求める退職者にとって、どちらがより良い選択肢だろうか?
| 指標 | ホーム・デポ (HD) | ウォルマート (WMT) |
|---|---|---|
| 配当利回り | 2.8% | 0.8% |
| 年間配当 | $9.32 | $0.99 |
| 配当成長率 (2026年1月までの過去5会計年度) | 年率8.4% | 年率5.5% |
| キャッシュ配当性向 (TTM) | 61% | 57% |
| ネット負債 / EBITDA | 2.3x | 1.3x |
| 利息カバレッジ | 8.4x | 12.3x |
出典: TIKR, 2026年11月9日; 年間配当はStockAnalysisより。TTMは2026年8月2日 (ホーム・デポ) および2026年7月31日 (ウォルマート) まで。
退職者に6%以上の利回りを支払う、安全な配当株6銘柄
現在、6%以上の年間配当を支払う株は100銘柄以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は現在考えている。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
ホーム・デポ:成長鈍化する事業からの高い配当
ホーム・デポの売上高は、2026年8月2日終了の第2四半期に5.7%増の479億ドルとなった。しかし、同店売上高の伸びはわずか1.7%で、大規模プロジェクトが保留されたため顧客取引数は1.0%減少した。
5月の第1四半期決算説明会で、エドワード・デッカーCEOは「根本的な需要の顕著な改善は見込んでいない」と述べた。ホーム・デポは、今会計年度の調整後EPSが前年比横ばいから4%増の範囲で成長するとの業績見通しを示している。
配当はそれを支えるキャッシュよりも速く成長してきた。2017年1月期から2026年1月期にかけて、支払配当総額は34億ドルから91.5億ドルに増加した一方、フリーキャッシュフローは81.6億ドルから127億ドルに成長した。
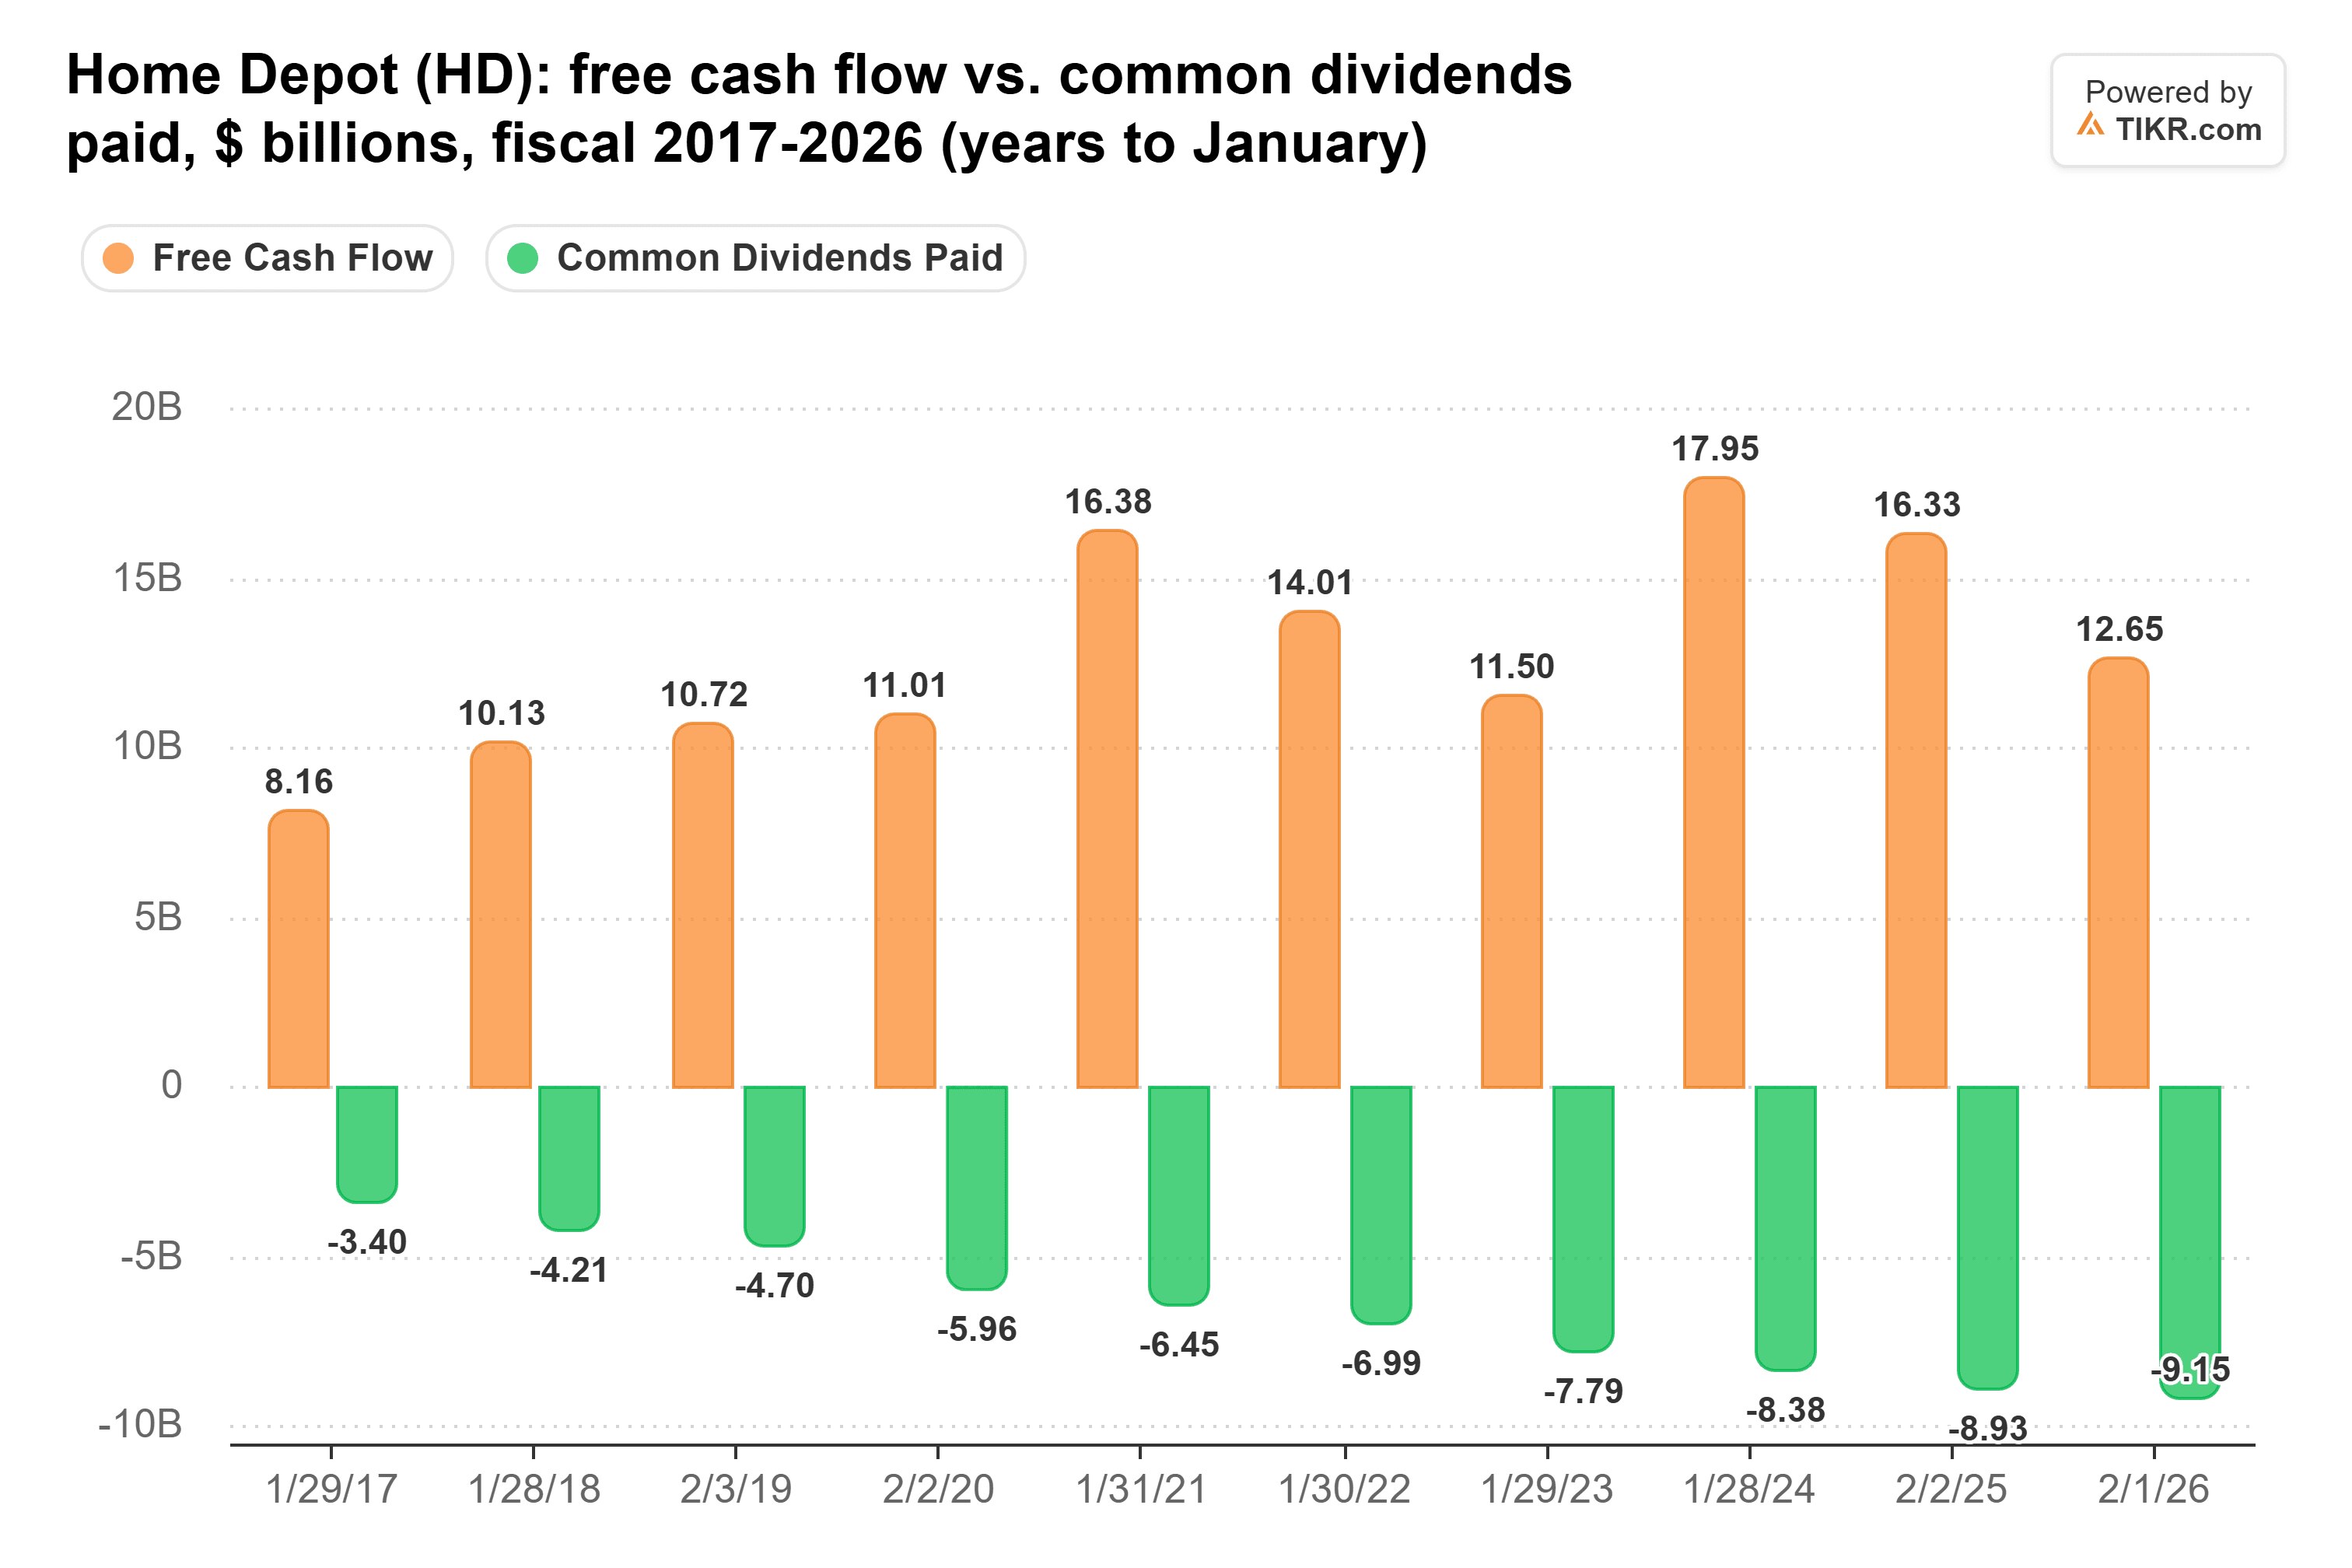
キャッシュ配当性向は、2021年1月期の39%から、前年度の163億ドルから減少したフリーキャッシュフローにより、2026年1月期には高い水準である72%に上昇した。
これは、2026年8月2日までの12ヶ月間では管理可能な水準である61%に戻っている。リスク要因としては、ネット負債がEBITDAの2.3倍であること、および2026年1月期の配当成長率がわずか2.2% (過去5年間の年率8.4%に対して) であったことが挙げられる。
ウォルマート:小額だが急速に成長する配当
ウォルマートの配当ははるかに小額だが、それを支える事業はホーム・デポよりも速く成長している。
売上高は、2026年7月31日終了の第2四半期に5.9%増の1879億ドルとなり、調整後営業利益は17.4%急増した (広告収入は38%増、会員費収入は17%増)。ウォルマートは現在、2027会計年度の調整後EPSを2.80ドルから2.87ドルと見込んでいる。
ウォルマートのフリーキャッシュフローは、下記グラフのすべての会計年度において、支払配当総額が2017会計年度の62.2億ドルから2026会計年度の75.1億ドルに増加したにもかかわらず、余裕を持って配当をカバーしてきた。
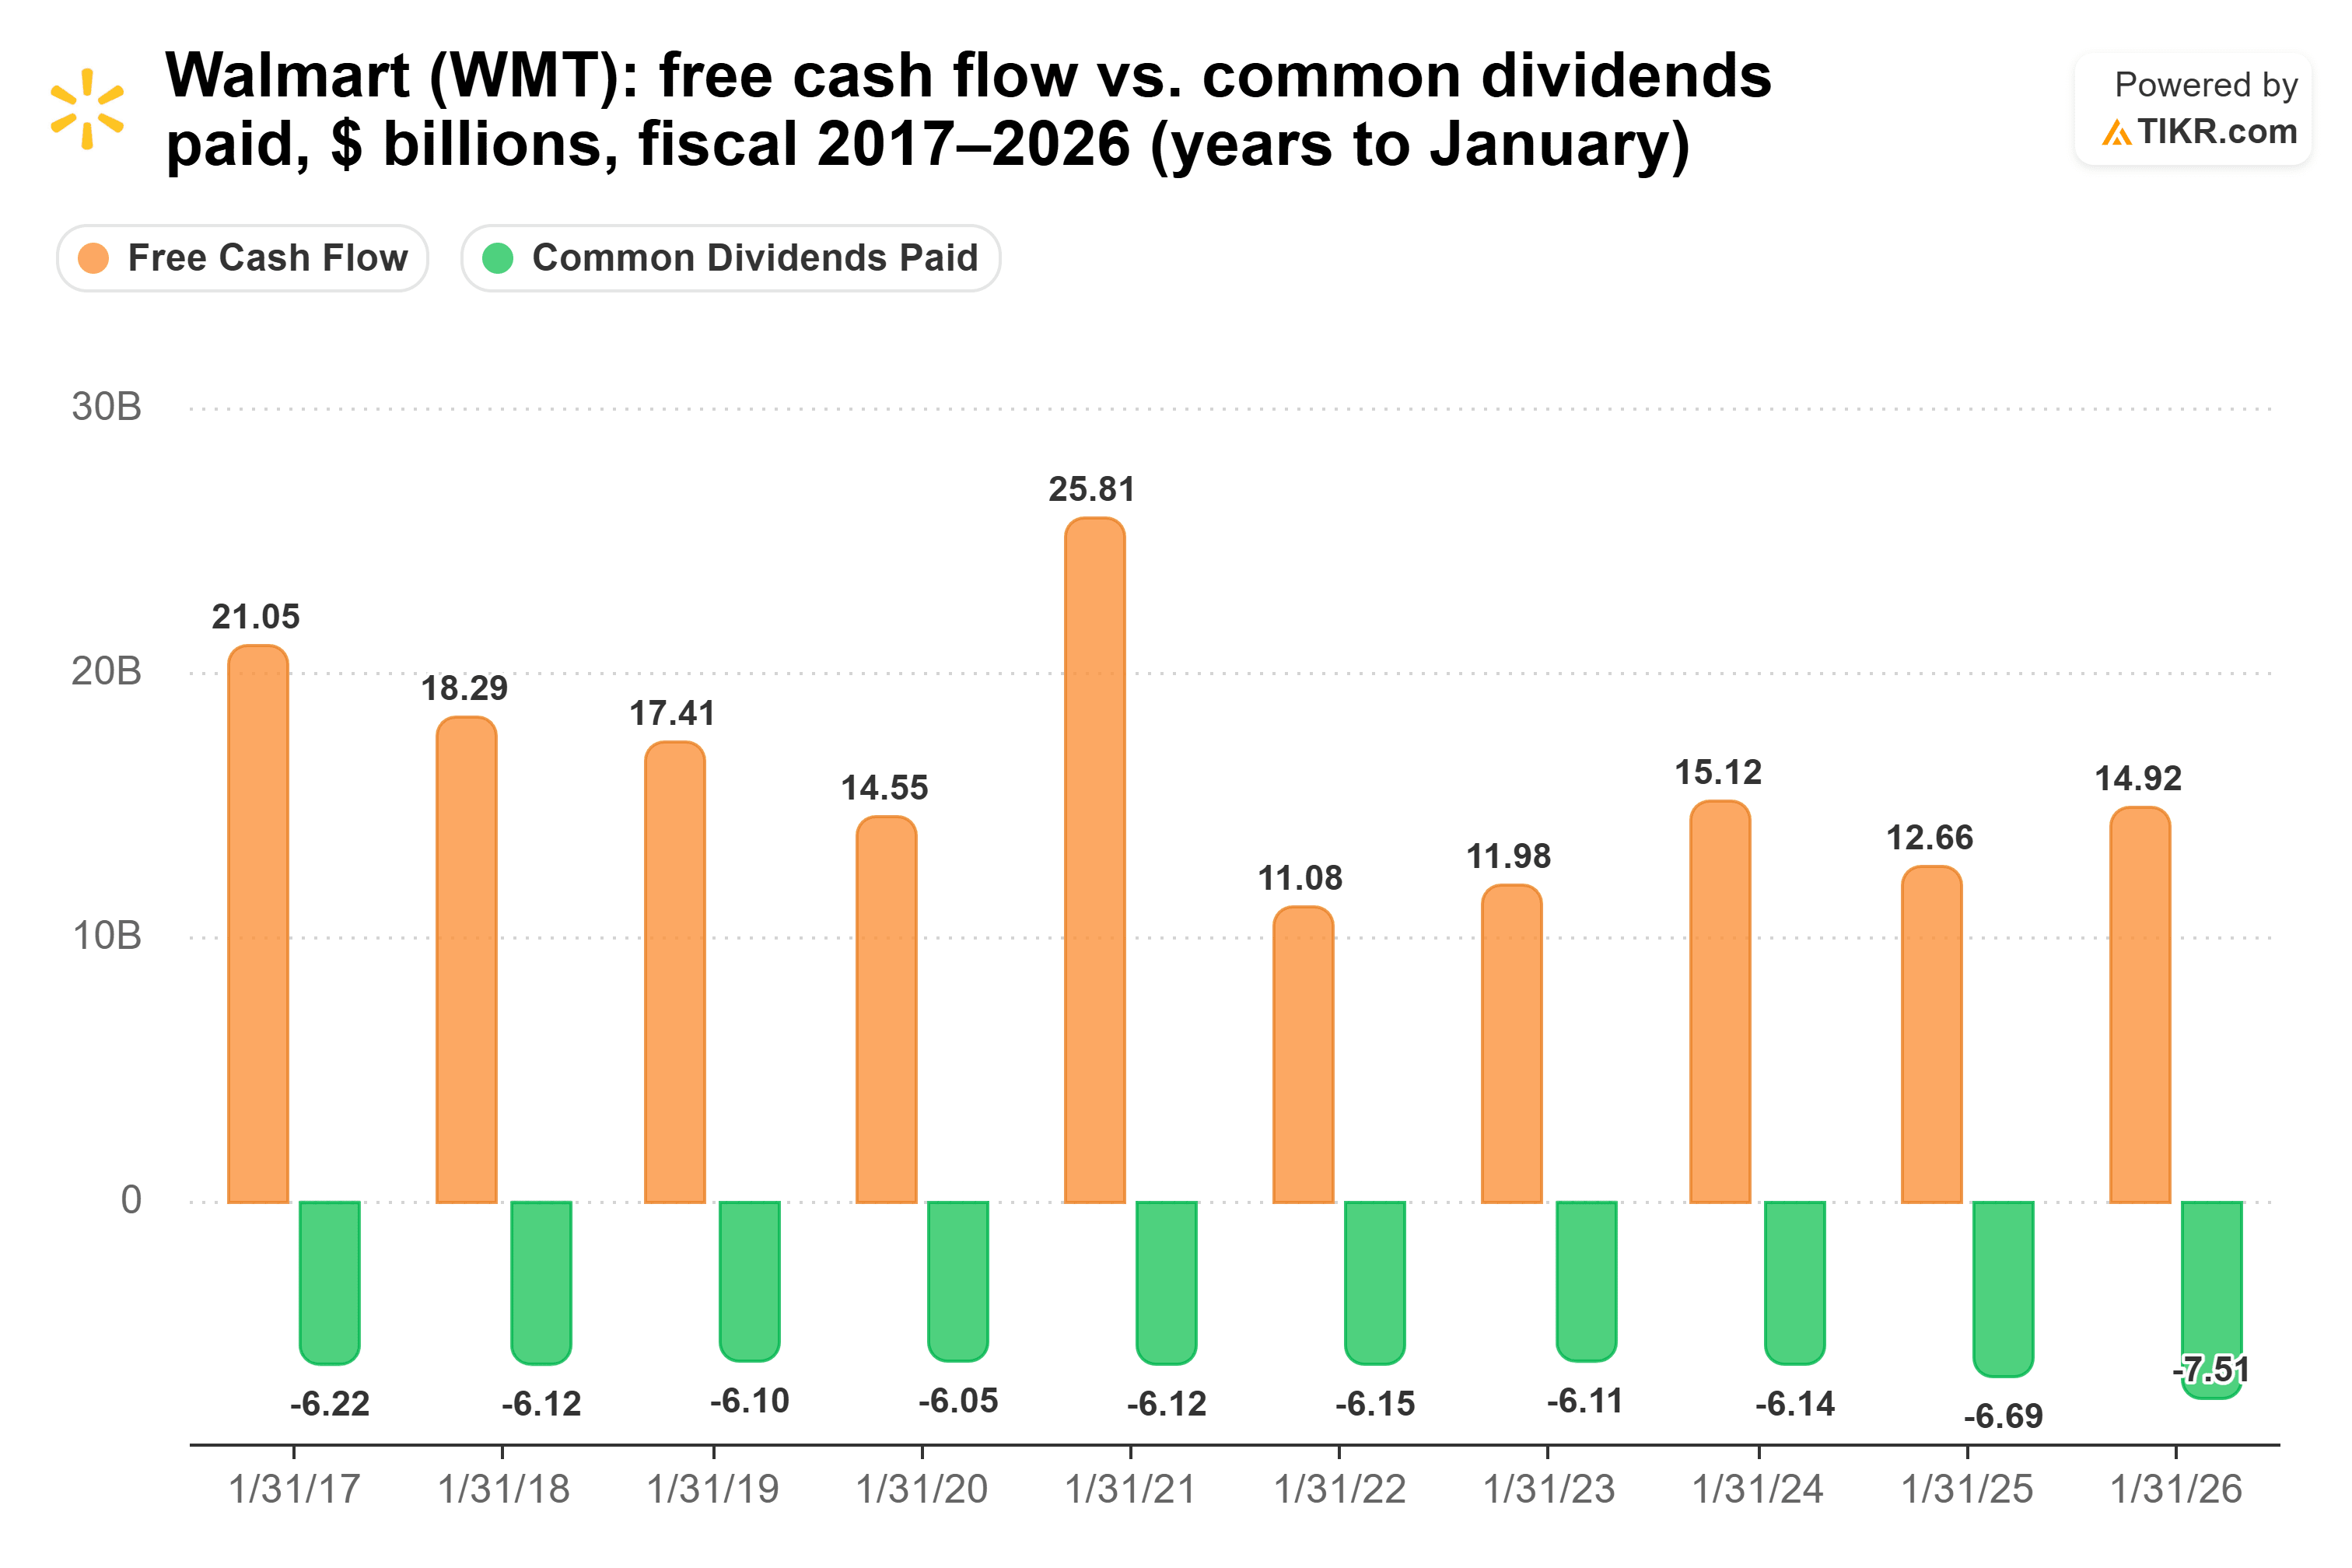
2022会計年度から2026会計年度にかけて、キャッシュ配当性向は34%から52%の間で推移した。2026年7月31日までの12ヶ月間では、快適な水準である57%であり、ネット負債はEBITDAのわずか1.3倍である。
ウォルマートの配当も2026会計年度に13.3%増加し、過去5年間の年率5.5%を大きく上回った。問題は0.8%という利回りであり、これは退職者に今日ほとんど収入をもたらさない。
では、どちらの配当が勝るか?
退職者にとって、ホーム・デポの方が優れた配当株である。配当で生活する退職者は配当そのものを必要としており、ホーム・デポのそれははるかに大きく、61%という十分なカバー率を維持している。
1万ドル投資した場合、2.8%の利回りで年間280ドルの収入となるが、ウォルマートの0.8%では80ドルである。現在の各配当の成長ペースでさえ、その1万ドルは10年目にホーム・デポから約341ドル、ウォルマートから約245ドルの収入をもたらし、ウォルマートの収入がホーム・デポを上回るのは約2039年頃になる。
5年間の成長率で計算すると、上回ることはない。
退職者はその収入に対して高値掴みをしているわけでもない。ホーム・デポの予想PERは22.7倍で、5年平均の22倍と一致しており、2024年12月のピークである28倍を大きく下回っている。
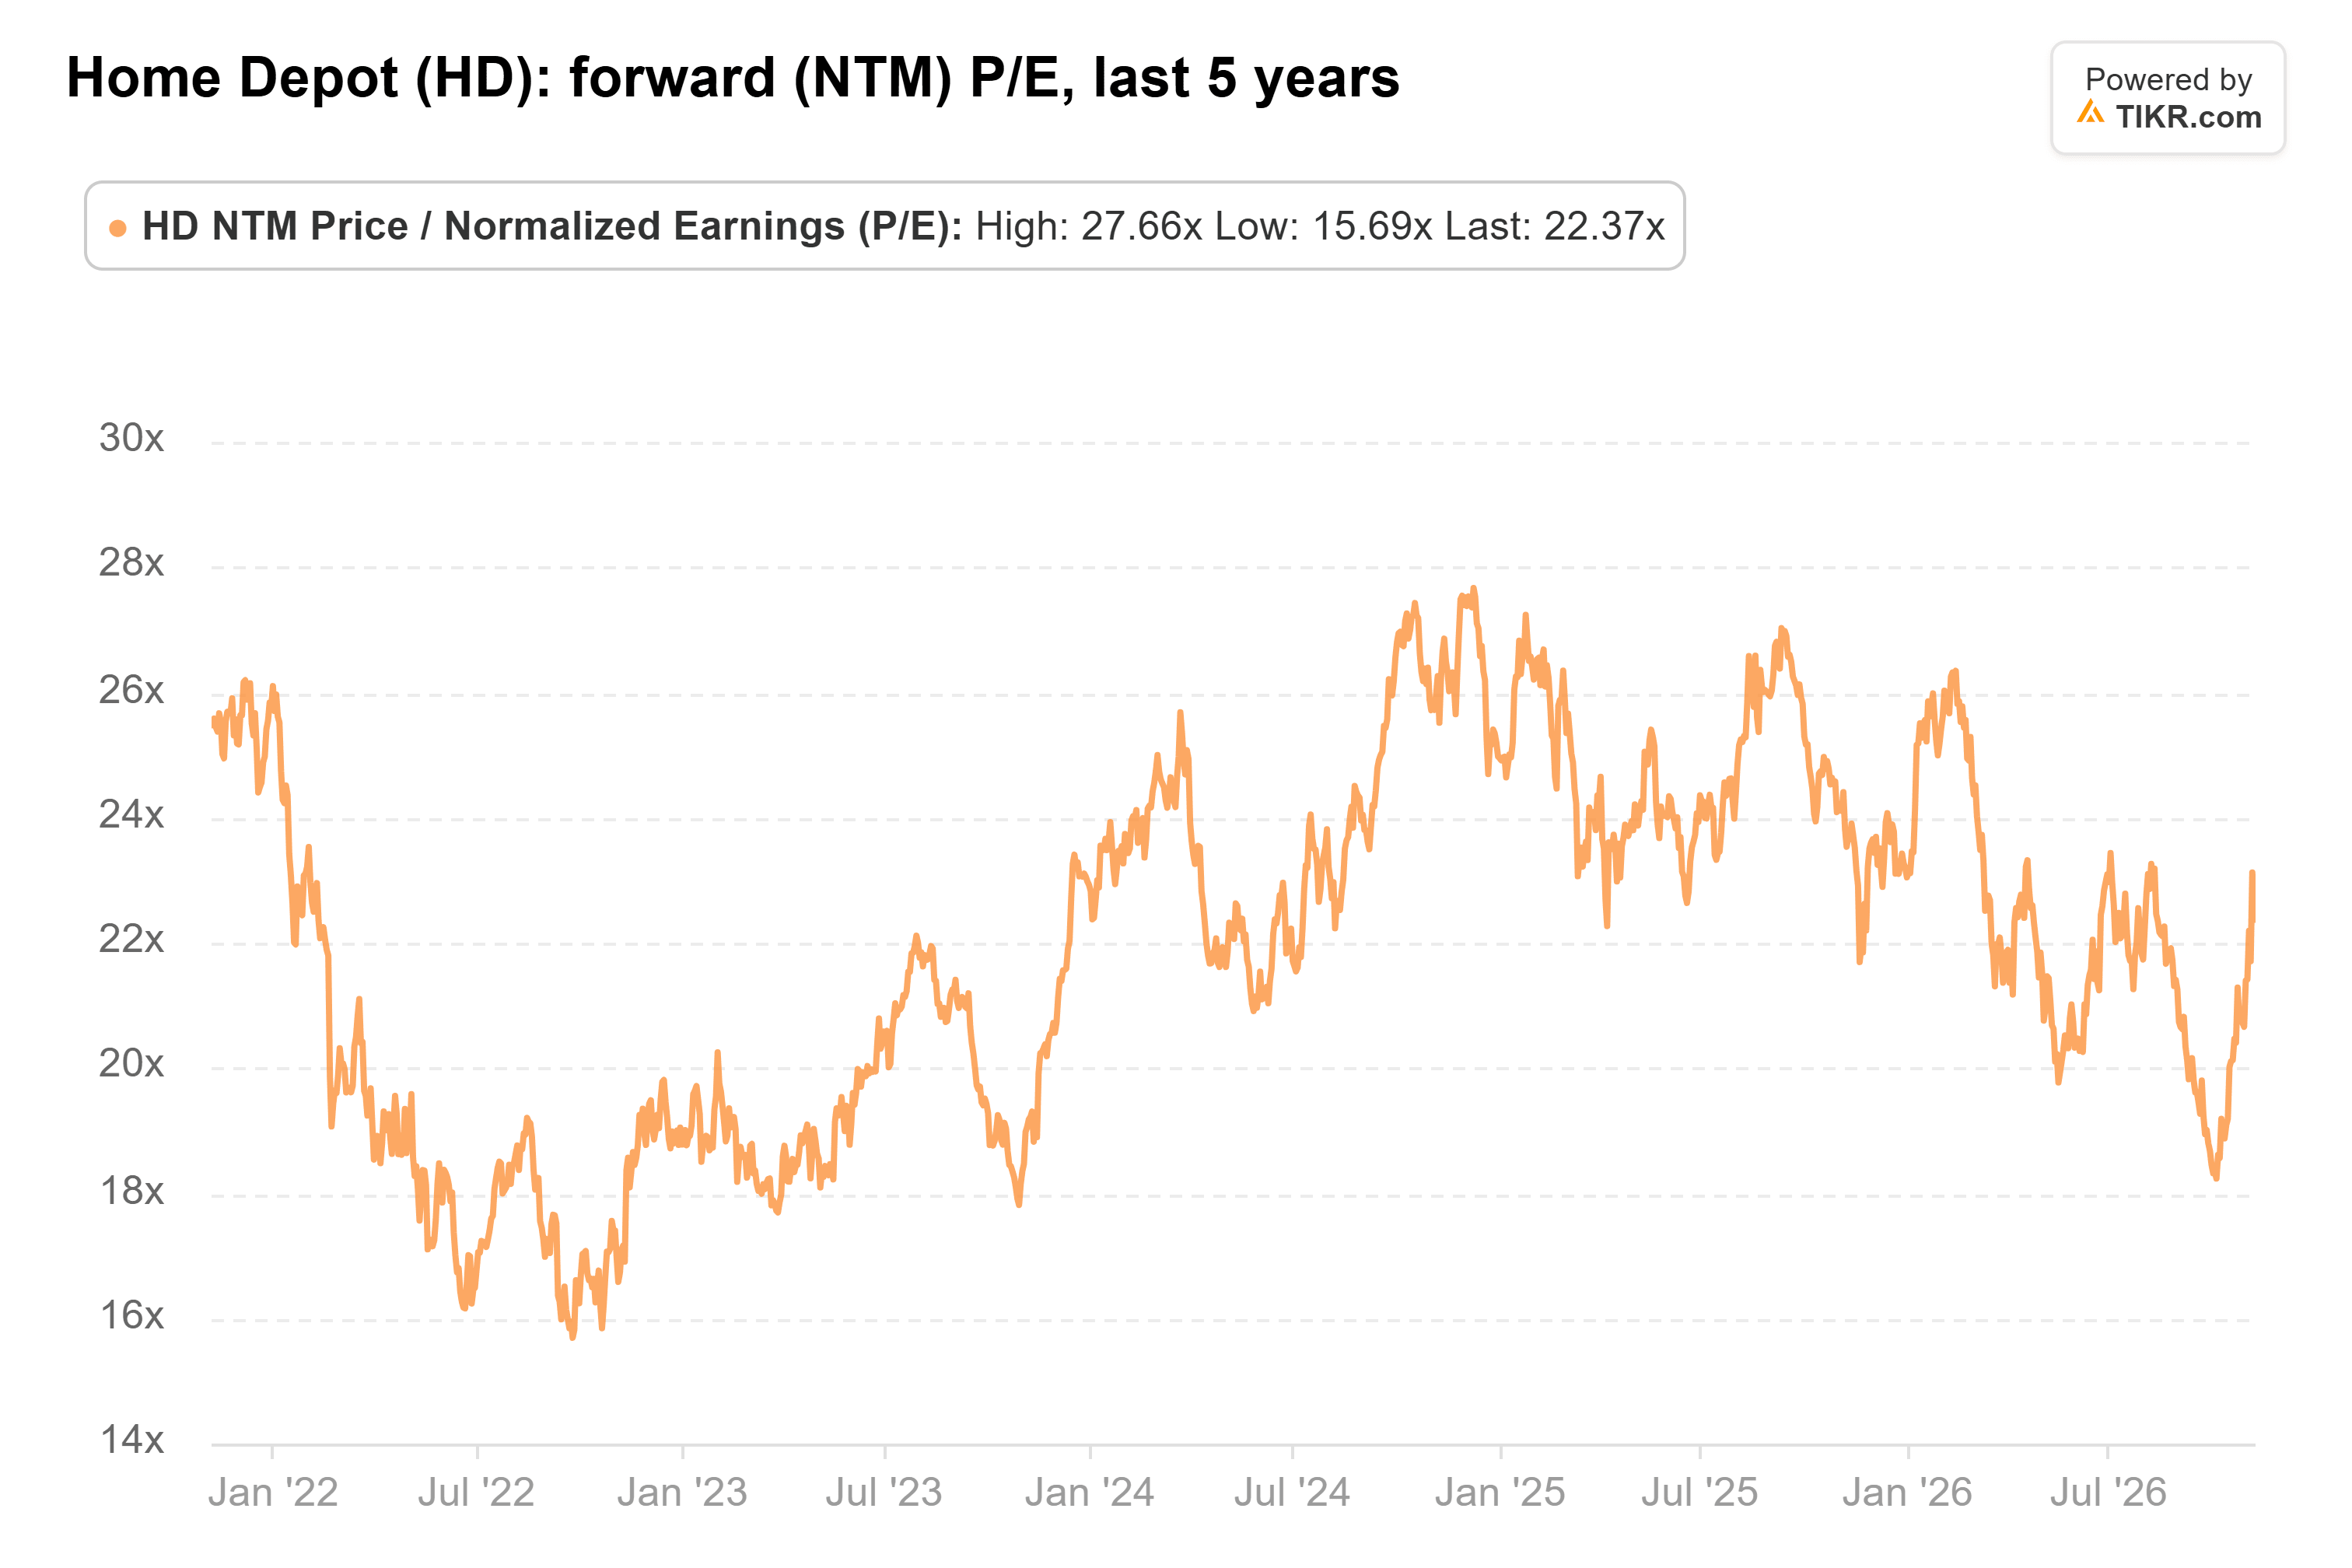
ウォルマートのPERは42倍である。
ウォルマートの主張も強いものがある。負債が少なく、Eコマース、広告、会員ビジネスが実質的な利益成長を牽引しており、それは現在ホーム・デポよりも速く成長する配当に現れている。
ただ、退職者がその成長の恩恵を受けるには約2039年まで待たなければならず、42倍という水準では、その成長の多くは既に株価に織り込まれている。
もちろん、ホーム・デポの配当成長は鈍化しており、住宅市場が停滞し続ければその状態が続く可能性がある。ウォルマートが2026会計年度のようなペースで引き続き増配を続ければ、その収入はより早く追いつくだろう。
ホーム・デポは忘れよう:今すぐ買える、安全な6%以上の配当利回り6銘柄
配当は莫大な富への鍵となり得る。しかし、正しい銘柄を選んだ場合に限る。
適切な高配当株を選ぶことは、夢の退職生活と…毎月の生活費に困り、次の社会保障給付金の入金を待つ生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、6%以上の利回りを提供する6銘柄を特定した。(そしてホーム・デポはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!