主なポイント
- プロクター・アンド・ギャンブル(P&G)は10月に四半期配当として1株あたり$1.0885を宣言した一方で、ペプシコは2026年度のコアEPS成長見通しを下方修正し、KFCの米国飲料事業をコカ・コーラに奪われた。
- ペプシコの方がより大きな配当利回り(4.3%)を支払う(P&Gは2.7%)が、P&Gの配当はより多くのキャッシュフローに支えられている。
- 過去12ヶ月間のフリーキャッシュフローに対する配当支払いの割合は、P&Gが67%であるのに対し、ペプシコは75%だった。ペプシコの2024年度および2025年度の配当は、フリーキャッシュフローとほぼ同額だった。
- ペプシコの予想PERは17倍で、過去5年平均の21倍を下回っている。一方、P&Gの予想PERは23倍である。
プロクター・アンド・ギャンブル(PG)は10月13日、1株あたり$1.0885の四半期配当を宣言し、「70年連続で配当を増額してきた」と述べた。
ペプシコ(PEP)の10月はより厳しいものだった。10月8日の第3四半期決算で、2026年度の利益成長見通しを下方修正。その後、10月15日にはKFCが、2027年1月から米国の約3,700店舗でペプシからコカ・コーラへの切り替えを行うと発表した。
では、もしこのうち1銘柄だけを選び、今後20年間保有するとしたら、どちらを選ぶべきだろうか?
| 指標 | プロクター・アンド・ギャンブル | ペプシコ |
|---|---|---|
| 配当利回り | 2.7% | 4.3% |
| 配当成長率(5年) | 年率5.6%(2021会計年度~2026会計年度) | 年率6.9%(2020会計年度~2025会計年度) |
| キャッシュ配当支払い比率(TTM) | 67% | 75% |
| ネット負債/EBITDA | 0.9x | 2.0x |
| 利払い能力倍率 | 24.2x | 14.9x |
| 予想PER | 23x | 17x |
出典:TIKR、2026年11月9日現在。P&Gの会計年度は6月終了。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えている。
これらはすべて、新しい投資レポートの一部として無料で入手可能です。レポートはこちらからアクセスできます。
P&Gの配当には余裕がある
2027会計年度第1四半期(9月30日までの3ヶ月間)において、P&Gの有機売上高は4%増加し、全10製品カテゴリーおよび全6地域で成長を記録した。同社は、年間有機売上高成長率1%~3%という通期見通しを維持した。
2026年9月30日までの12ヶ月間において、配当はフリーキャッシュフローのうち手頃な67%($103億支払い / $153億)を占めた。フリーキャッシュフローは過去10会計年度の毎年、配当をカバーしており、2017会計年度の$93億から2026会計年度の$152億へと増加している。
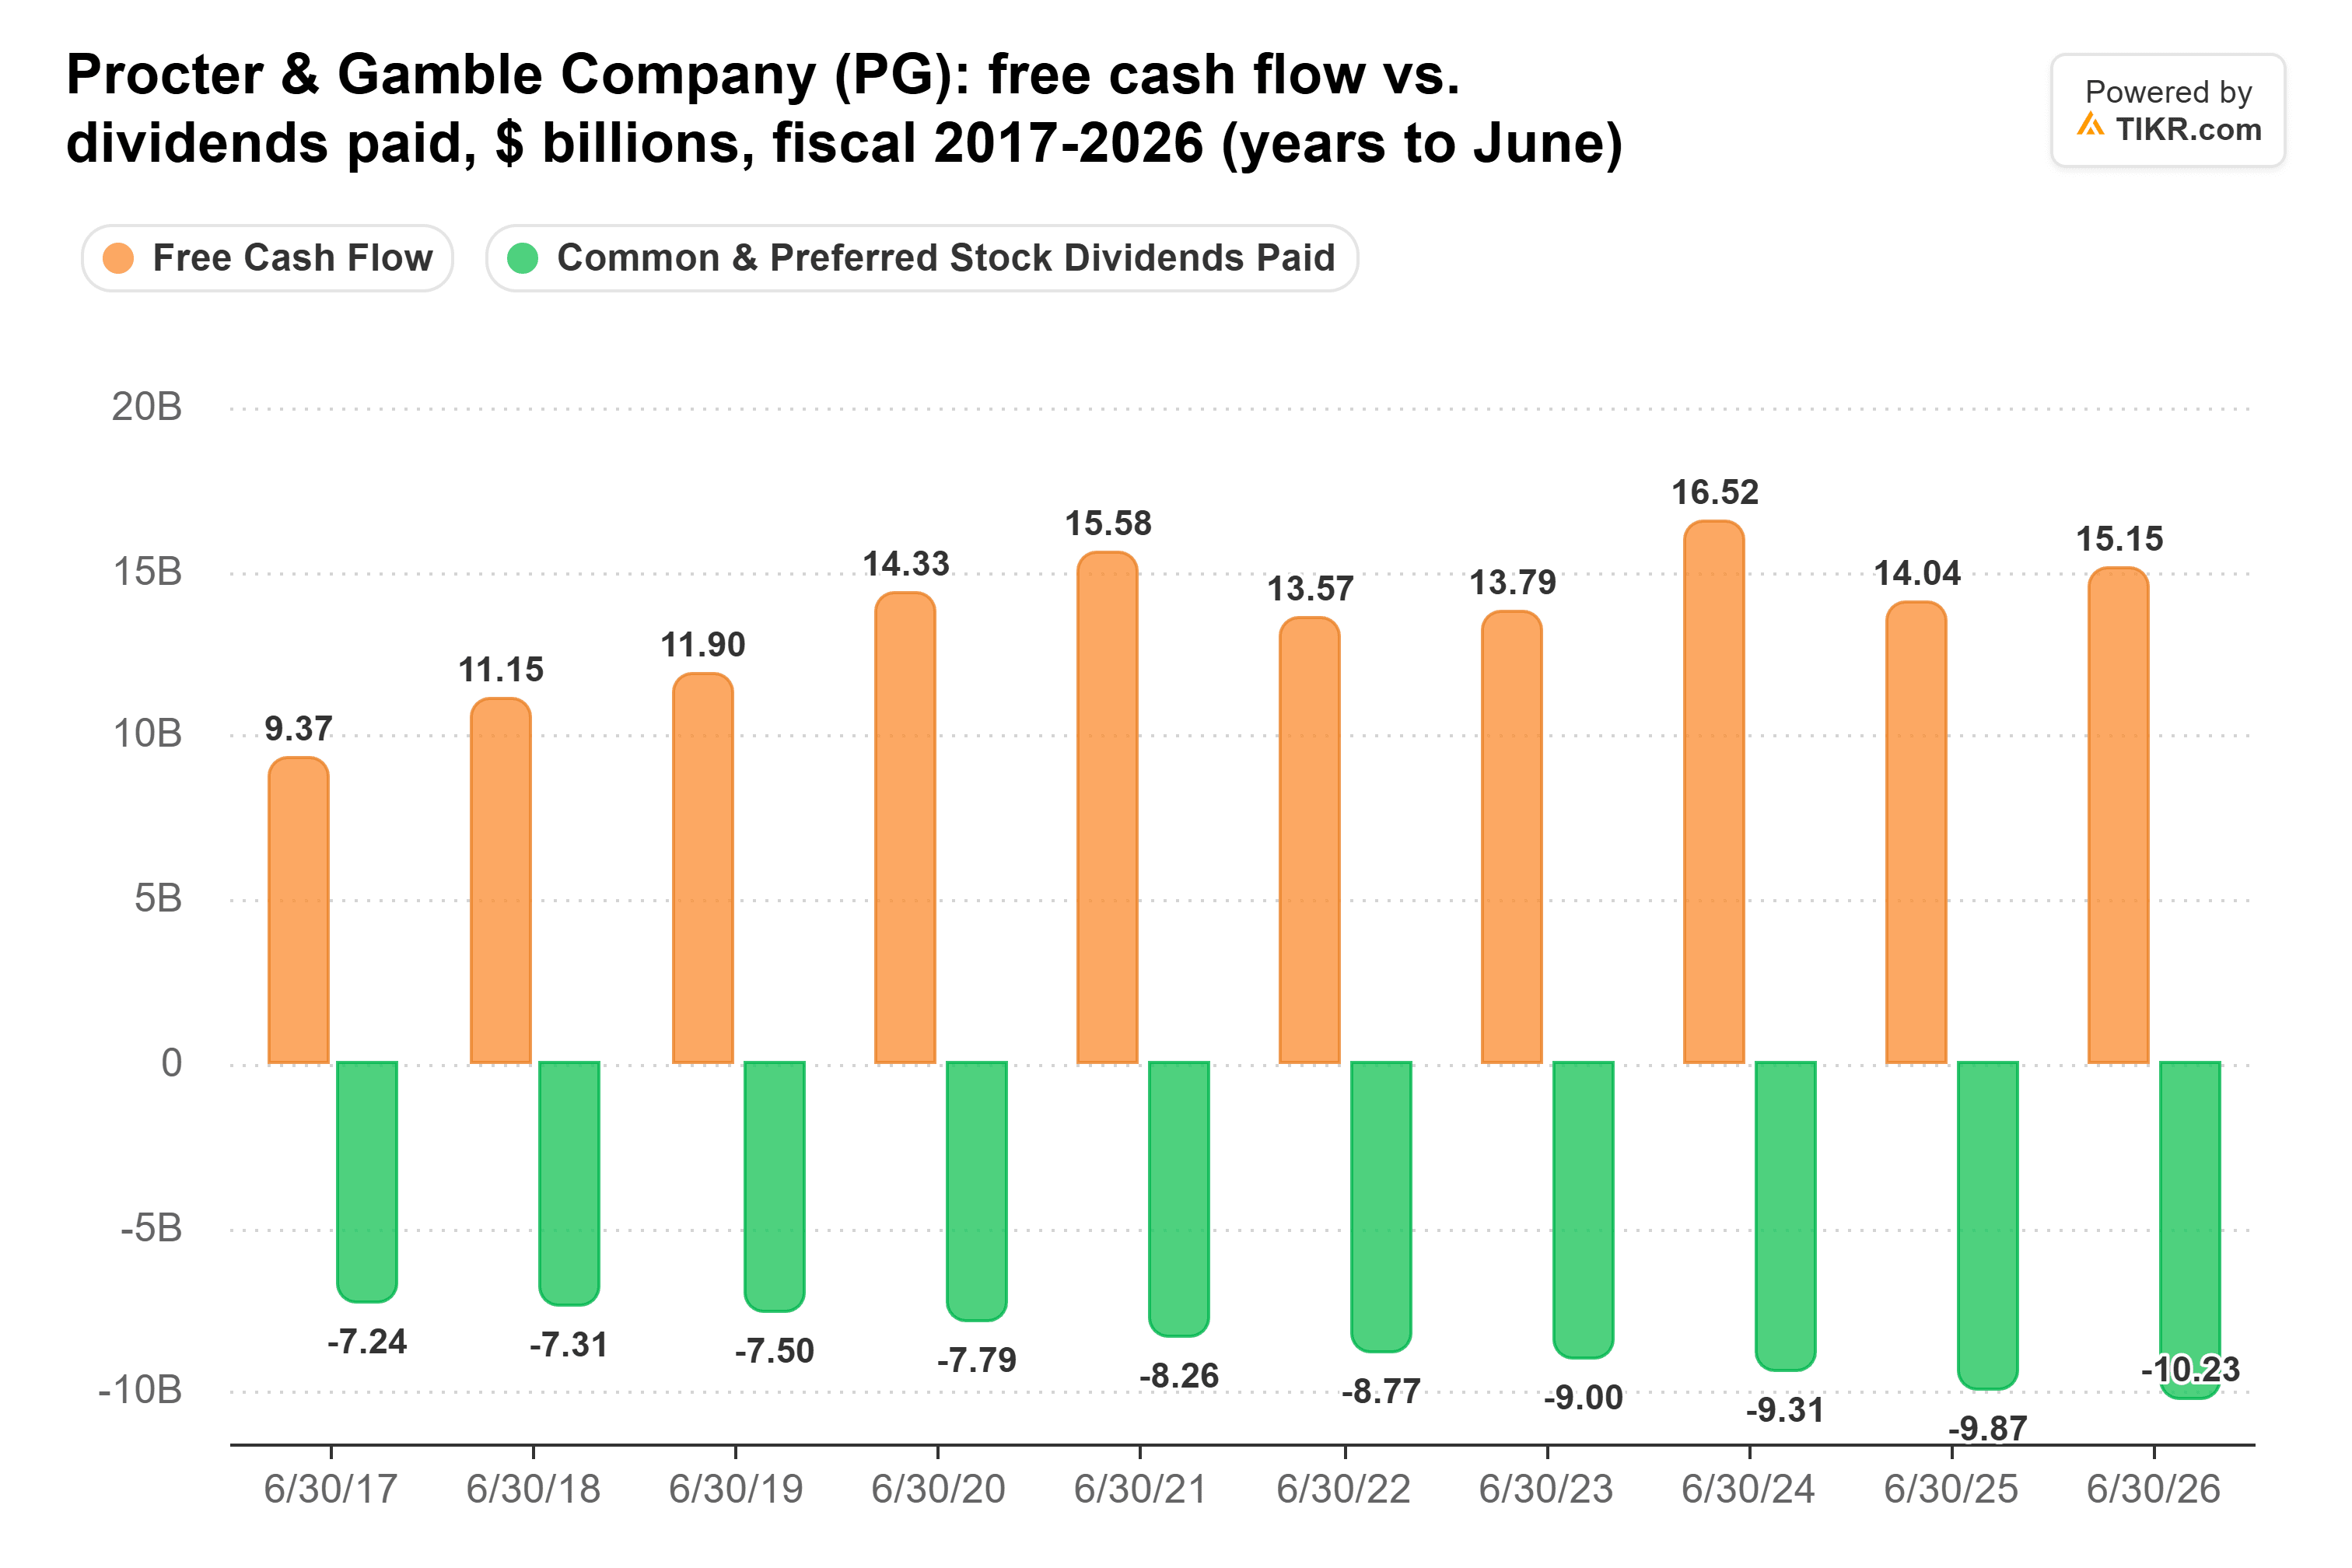
このキャッシュフローは、多くの株主が「P&Gへの投資で得られる安定した、確実な収入に依存している」という経営陣の主張を裏付けている。同社は2027会計年度に$100億超の配当を支払う見込みだ。
ただし、P&Gの配当成長は緩やかだ:2021会計年度から2026会計年度までの年間成長率は5.6%である。また、2027会計年度には、商品、エネルギー、輸送、通貨、金利から、税引き後で約$19億の逆風要因が生じると見込んでいる。
ペプシコのより大きな配当には緩衝材が少ない
ペプシコの配当はP&Gよりも当初から大きく、成長も速い:2020会計年度から2025会計年度まで年率6.9%で成長し、1株あたり$5.62となった。しかし、フリーキャッシュフローはそれに追いついていない。配当支払額は2016会計年度の$42億から2025会計年度の$76億へと増加した一方で、フリーキャッシュフローは$76億から$76億へとほぼ横ばいだった。
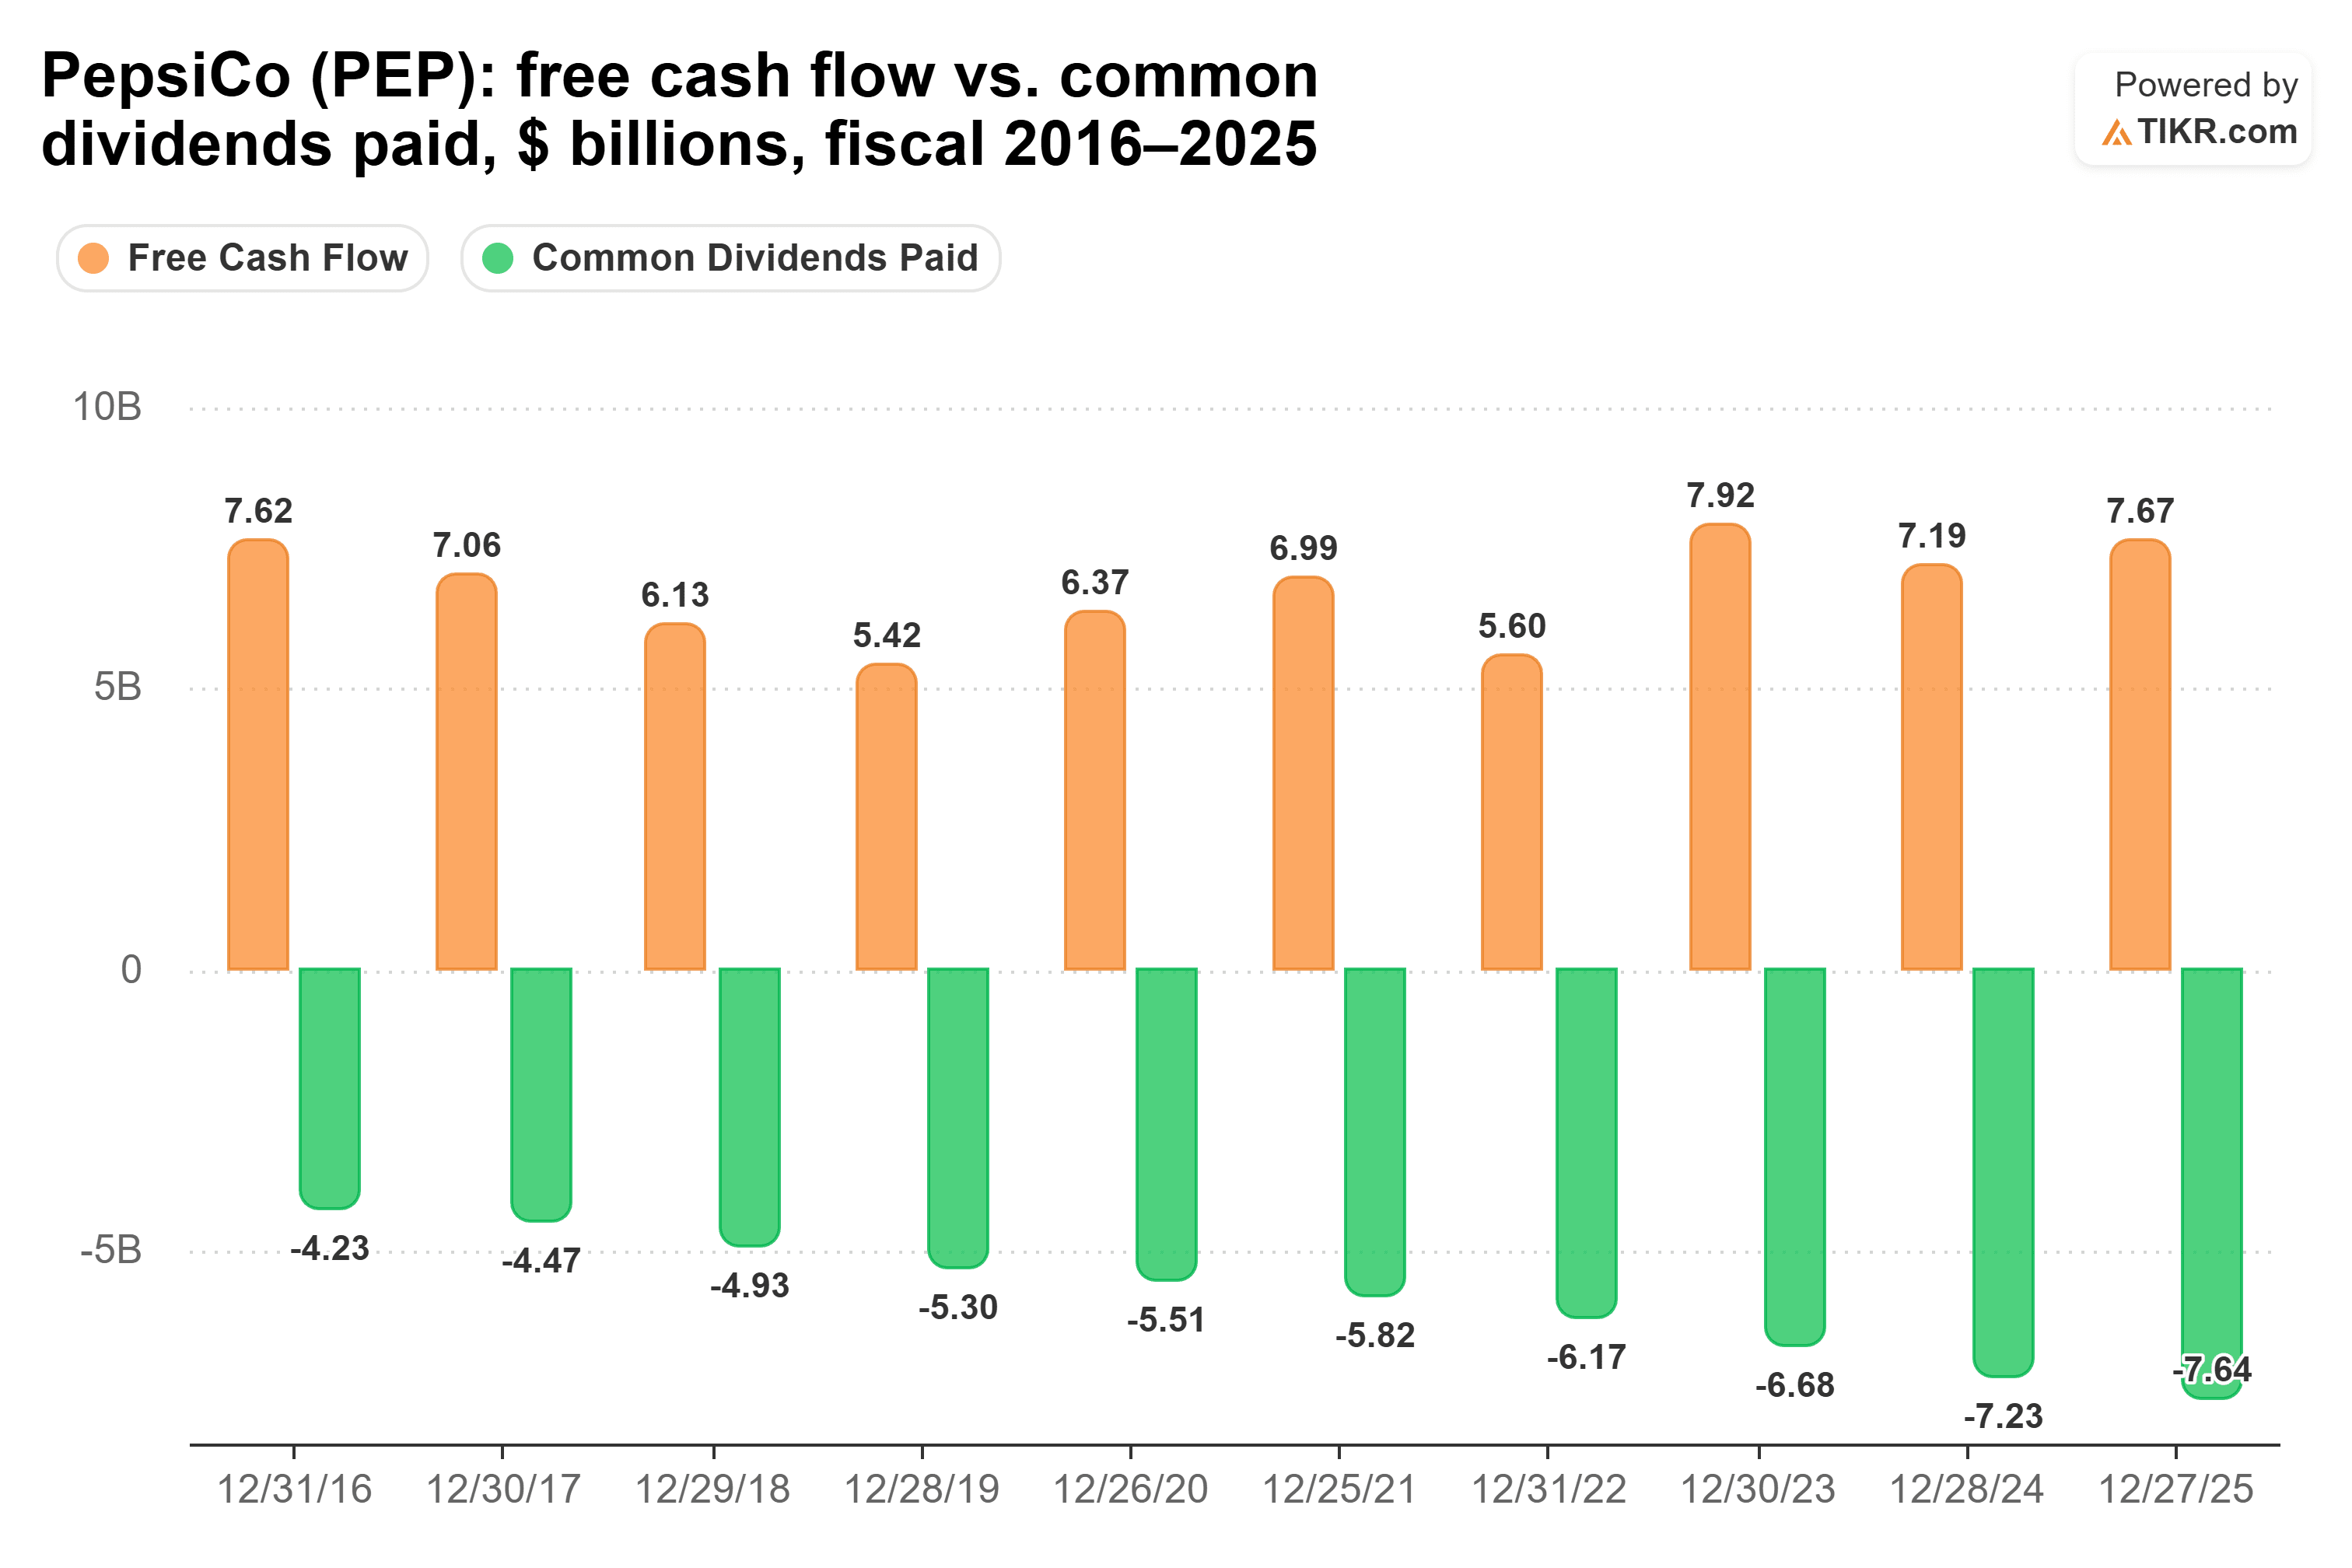
その結果、配当はフリーキャッシュフローの110.1%(2022会計年度)、100.6%(2024会計年度)、99.6%(2025会計年度)を占めるという、どの配当支払い企業にとっても危険な水準に達した。その後、カバー率は改善している。2026年9月までの12ヶ月間では、配当はフリーキャッシュフローの75%($78億 / $104億)を占めた。
事業の状況は分かれている。第3四半期(9月5日までの12週間)において、有機収益は3.1%増加した。しかし、ラモン・ラグアルタCEOはペプシコの第3四半期決算説明会で、「米国での業績には満足していない」と述べた。コアEPS成長見通しは5%~7%の下限から2.5%~3.5%に引き下げられ、経営陣は上昇する投入コストと製品ミックスを指摘した。KFCの喪失は、同じ米国飲料事業に打撃を与える。
では、どちらの配当が勝つのか?
もし私が今後20年間、1銘柄だけを保有するとしたら、プロクター・アンド・ギャンブルを選ぶだろう。その配当はより多くのキャッシュフローに支えられており、負債も少なく、70年連続の増配実績がある。
ペプシコは今日より多くの配当を支払い、時間の経過とともにその差はさらに大きくなる。各銘柄の過去5年間の成長率を前提とすると、$10,000をペプシコに投資した場合の20年間の累積配当収入は約$17,495となり、P&Gの約$9,542を大きく上回り、P&Gの収入が追いつくことはない。しかし、ペプシコの6.9%という成長率は、横ばいのフリーキャッシュフローを上回るペースで配当が増加した結果である。キャッシュフローが再び成長を始めない限り、このペースがさらに20年間続くとは考えられない。
また、ペプシコは割安だ。予想PERは17倍で、過去5年平均の21倍を大きく下回っている。
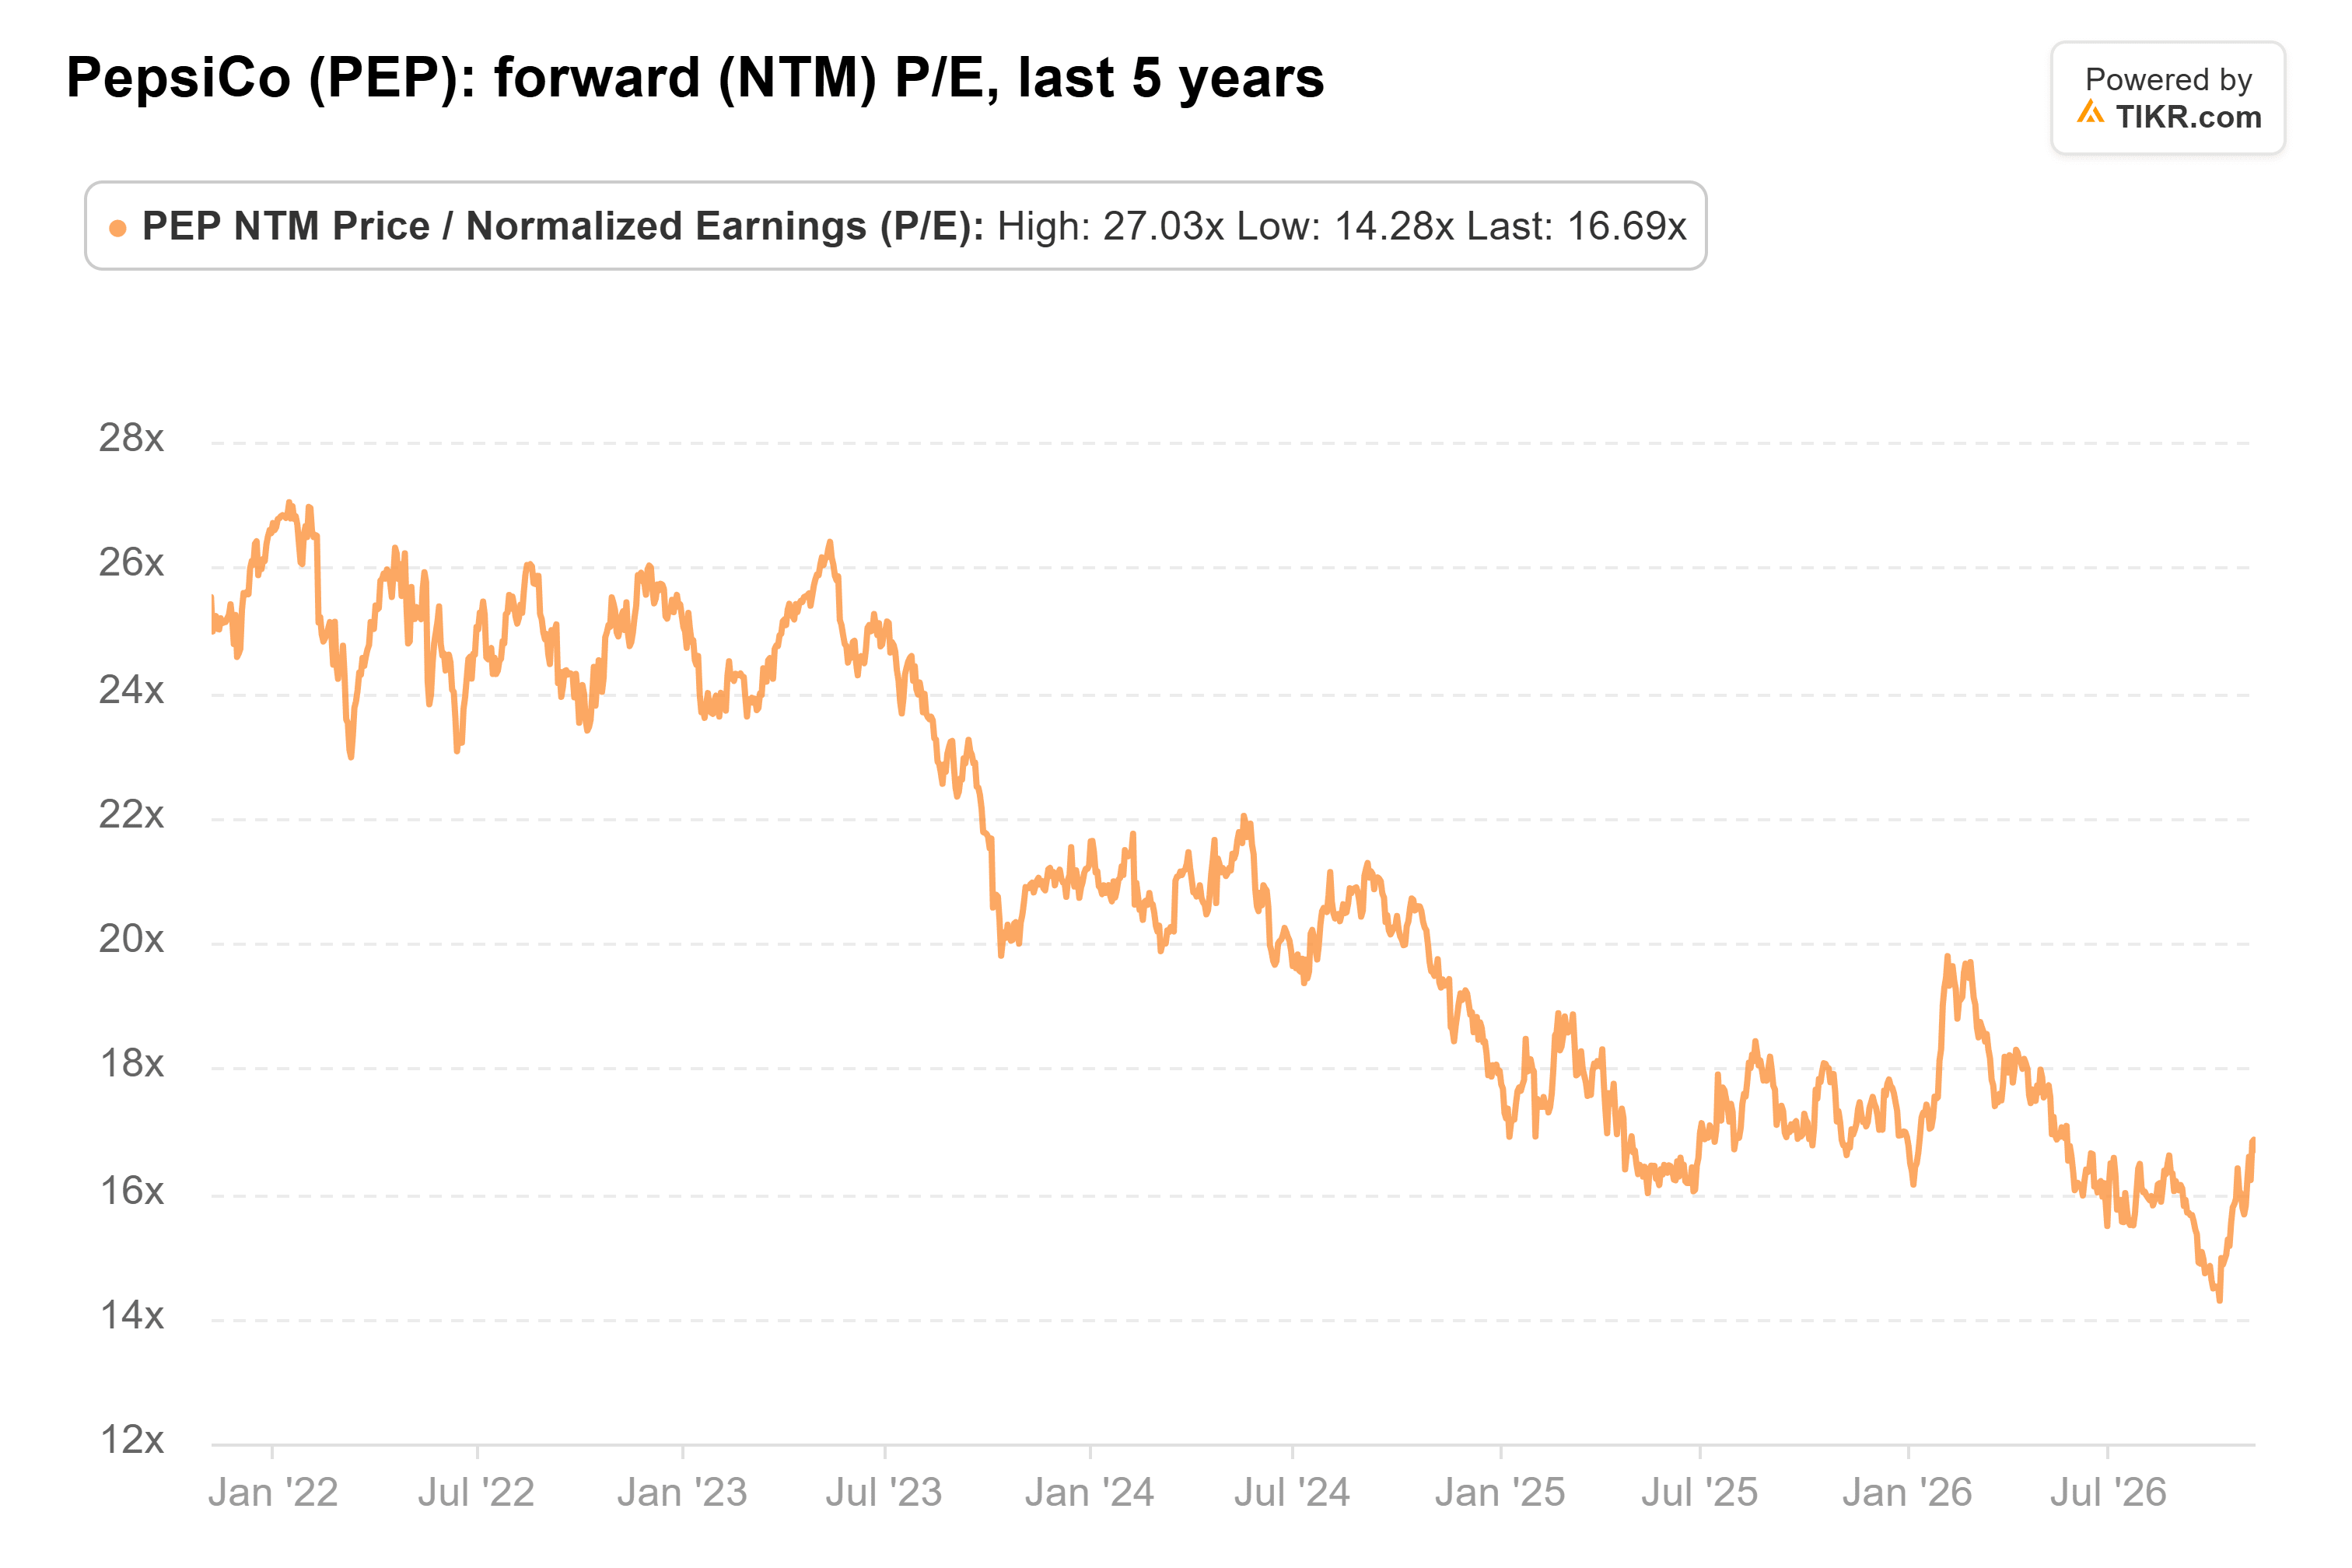
4.3%という利回りの多くは、下落した株価に由来するため、今日の買い手は資金に対して多くの収入を得られる。ただ、20年という期間で見た場合、P&Gのキャッシュフローがその配当に追いつき続けることは信頼できるが、ペプシコについては、それを証明する段階にまだある。
もちろん、ラグアルタCEOは、「今後数ヶ月のうちに」さらなる構造的なコスト削減策を実施すると述べている。もしそれによってペプシコのフリーキャッシュフローが再び成長し始めれば、その追加収入は見逃すには惜しいものになるだろう。
プロクター・アンド・ギャンブルは忘れよう:今すぐ買える安全な6%以上の配当利回り6銘柄
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を買った場合に限る。
正しい高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら細々と暮らすことの違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そして、プロクター・アンド・ギャンブルはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!