主なポイント
- シェブロン(Chevron)の2026年第3四半期決算は99億ドルと、前年同期の35億ドルのほぼ3倍に達し、TCエナジー(TC Energy)は2026年の調整後EBITDA見通しを引き上げた。
- TCエナジーの配当利回りは3.9%、シェブロンは3.4%だが、シェブロンは2020会計年度から2025会計年度にかけて配当を年平均6%増やしたのに対し、TCエナジーは1%だった。
- TCエナジーの2025会計年度における配当可能キャッシュフロー(DCF)による配当カバー率は2.0倍、シェブロンは2026年9月30日までの過去12か月間のフリーキャッシュフロー(FCF)の41%を配当に充てた。
- シェブロンの債務負担ははるかに少なく、EBITDA比率は0.4倍であるのに対し、TCエナジーは6.0倍だ。
シェブロン(CVX)は10月30日、第3四半期決算を99億ドルと発表し、前年同期の35億ドルのほぼ3倍となった。TCエナジー(TRP)はこれに続き、11月5日に2026年の調整後EBITDA見通しを118億~120億カナダドルに引き上げた。
両社の配当はいずれも堅調に見えるが、その基盤は大きく異なる。シェブロンの配当は原油・天然ガス価格に依存し、TCエナジーの配当はLNG輸出、データセンター、発電所向けの天然ガス輸送に関する長期契約に依存している。今後10年間、私の配当投資先として選ぶのは片方だけだ。以下がその比較だ。
| 指標 | TCエナジー (TRP) | シェブロン (CVX) |
|---|---|---|
| 配当利回り | 3.9% | 3.4% |
| 現在のレートでの年間配当額 | C$3.51 | $7.12 |
| 配当成長率(2020会計年度~2025会計年度) | 年平均1.0% | 年平均5.8% |
| 実績(各社発表) | 配当増額26年連続 | 配当増額39年連続 |
| 直近のカバー率 | 配当可能キャッシュフロー(DCF)カバー率2.0倍(2025会計年度) | キャッシュ配当性向41%(2026年9月30日までのTTM) |
| 純債務/EBITDA | 6.0倍 | 0.4倍 |
| 利払い能力 | 2.1倍 | 25.1倍 |
出典: TIKR; 配当レートと実績は各社の発表および決算説明会より。利回りは現在の株価に基づく。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上ある。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、その中で退職者にとって真に安全だと考えられるのはわずか6銘柄のみであると我々は判断した。
これら6銘柄は、新たに公開した投資レポートの一部として無料で入手可能だ。レポートはこちらからアクセスできる。
TCエナジー、再び成長投資を開始
TCエナジーは、2027年の調整後EBITDAを123億~125億カナダドルと見込んでおり、今後5年間で年平均5%~7%の成長を計画している。11月5日には、米国中西部とカナダにおけるパイプライン拡張計画を承認した。これは長期のテイク・オア・ペイ契約に裏打ちされている。
配当可能キャッシュフロー(DCF)は、2016会計年度以降、毎年配当をカバーしている。
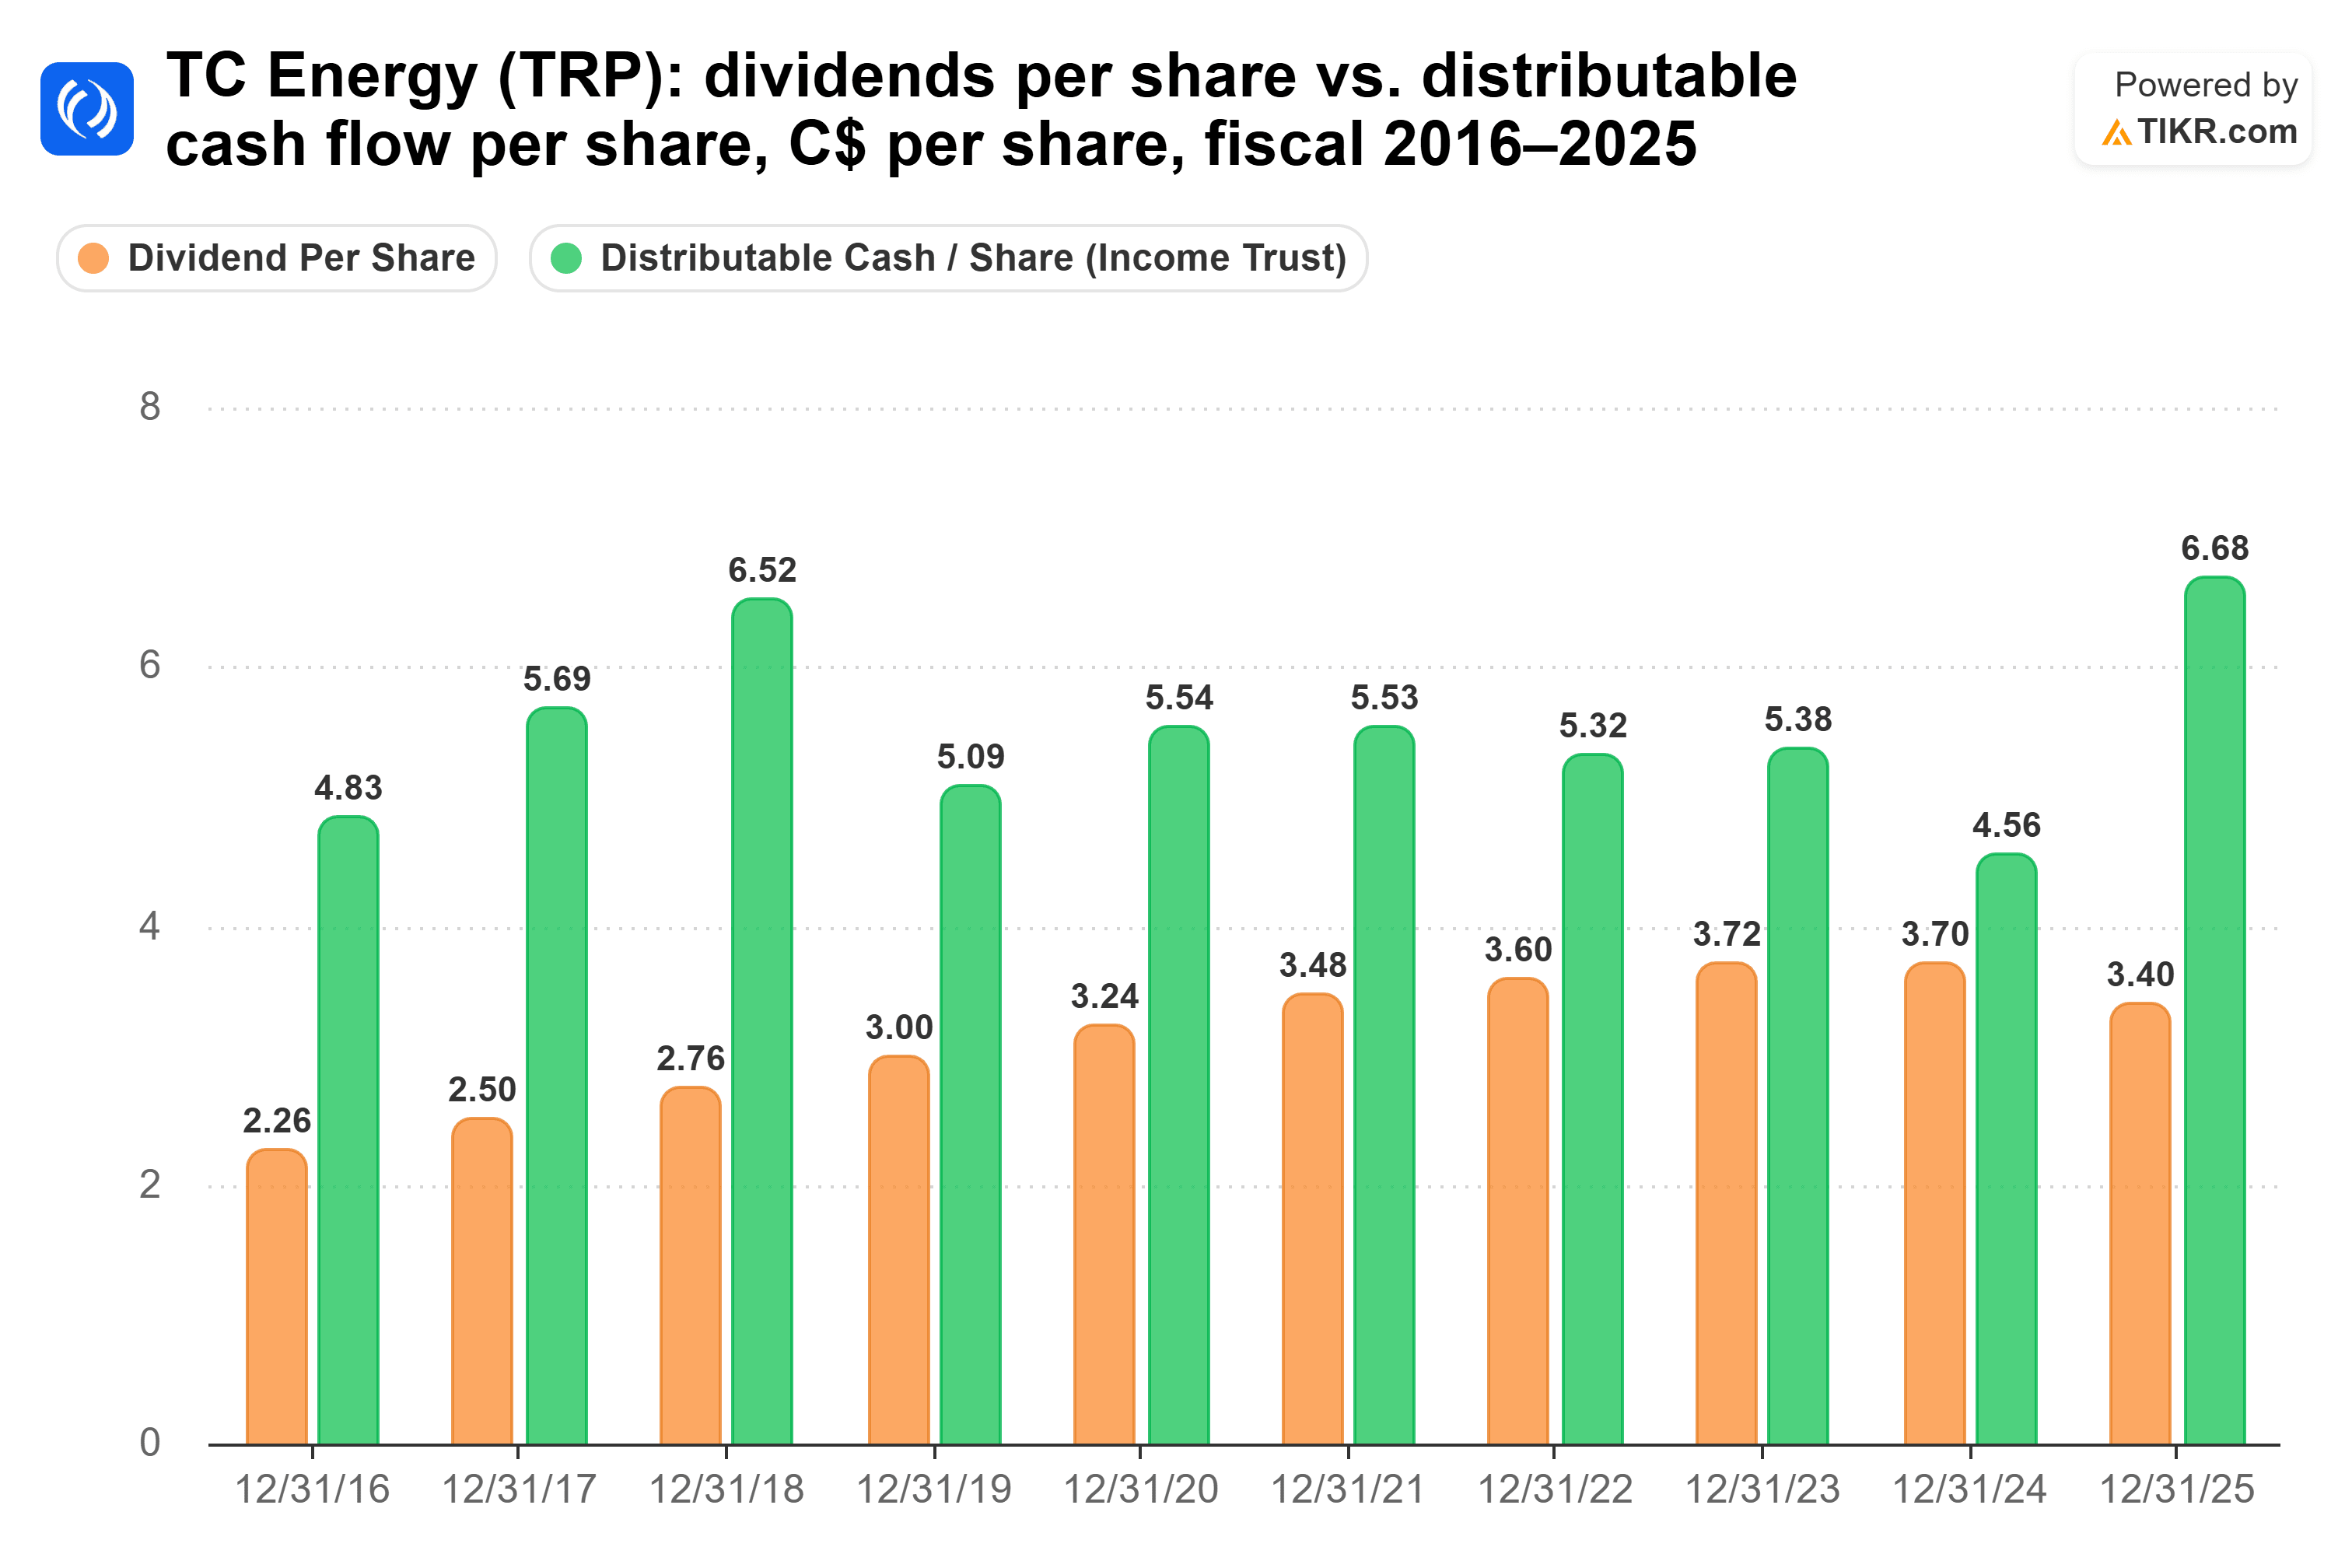
余裕は2018会計年度の2.4倍から2024会計年度には1.2倍に縮小したが、2025会計年度には2.0倍と快適な水準に拡大した。それでも、配当の5年間の成長率は緩やかな年平均1.0%で、2020会計年度の3.24カナダドルから2025会計年度の3.40カナダドルへと増加した。これは同社の目標である3%~5%を下回っている。
配当はカナダドル建てで設定されるため、米ドルでの受け取り額は為替レートの影響を受け、カナダは米国居住者への配当に対して源泉徴収税を課す。
債務が弱点であり、2027年の資本支出は67億~72億カナダドルと計画されている。CFOのショーン・オドネル氏は第3四半期決算説明会で次のように述べた。「これは内部資金による計画です。予想通りに実行できれば、この計画を達成するために新株発行、M&A、資本の入れ替えは必要ありません」。
シェブロン、原油価格のサイクルに乗る
TCエナジーのキャッシュフローが契約に基づくのに対し、シェブロンは価格に左右され、2026年第3四半期は価格が追い風となった。フリーキャッシュフロー(FCF)は120億ドルに達し、前年同期の49億ドルから増加した。
2026年9月30日までの過去12か月間では、配当は十分にカバーされたFCFの41%を占めた。この比率は過去2会計年度ではより厳しく、2024会計年度は78.4%、2025会計年度は76.9%だった。FCFは過去10年間で大きく変動した一方で、支払われた配当総額は2016会計年度の80億3000万ドルから2025会計年度の128億ドルへと増加した。
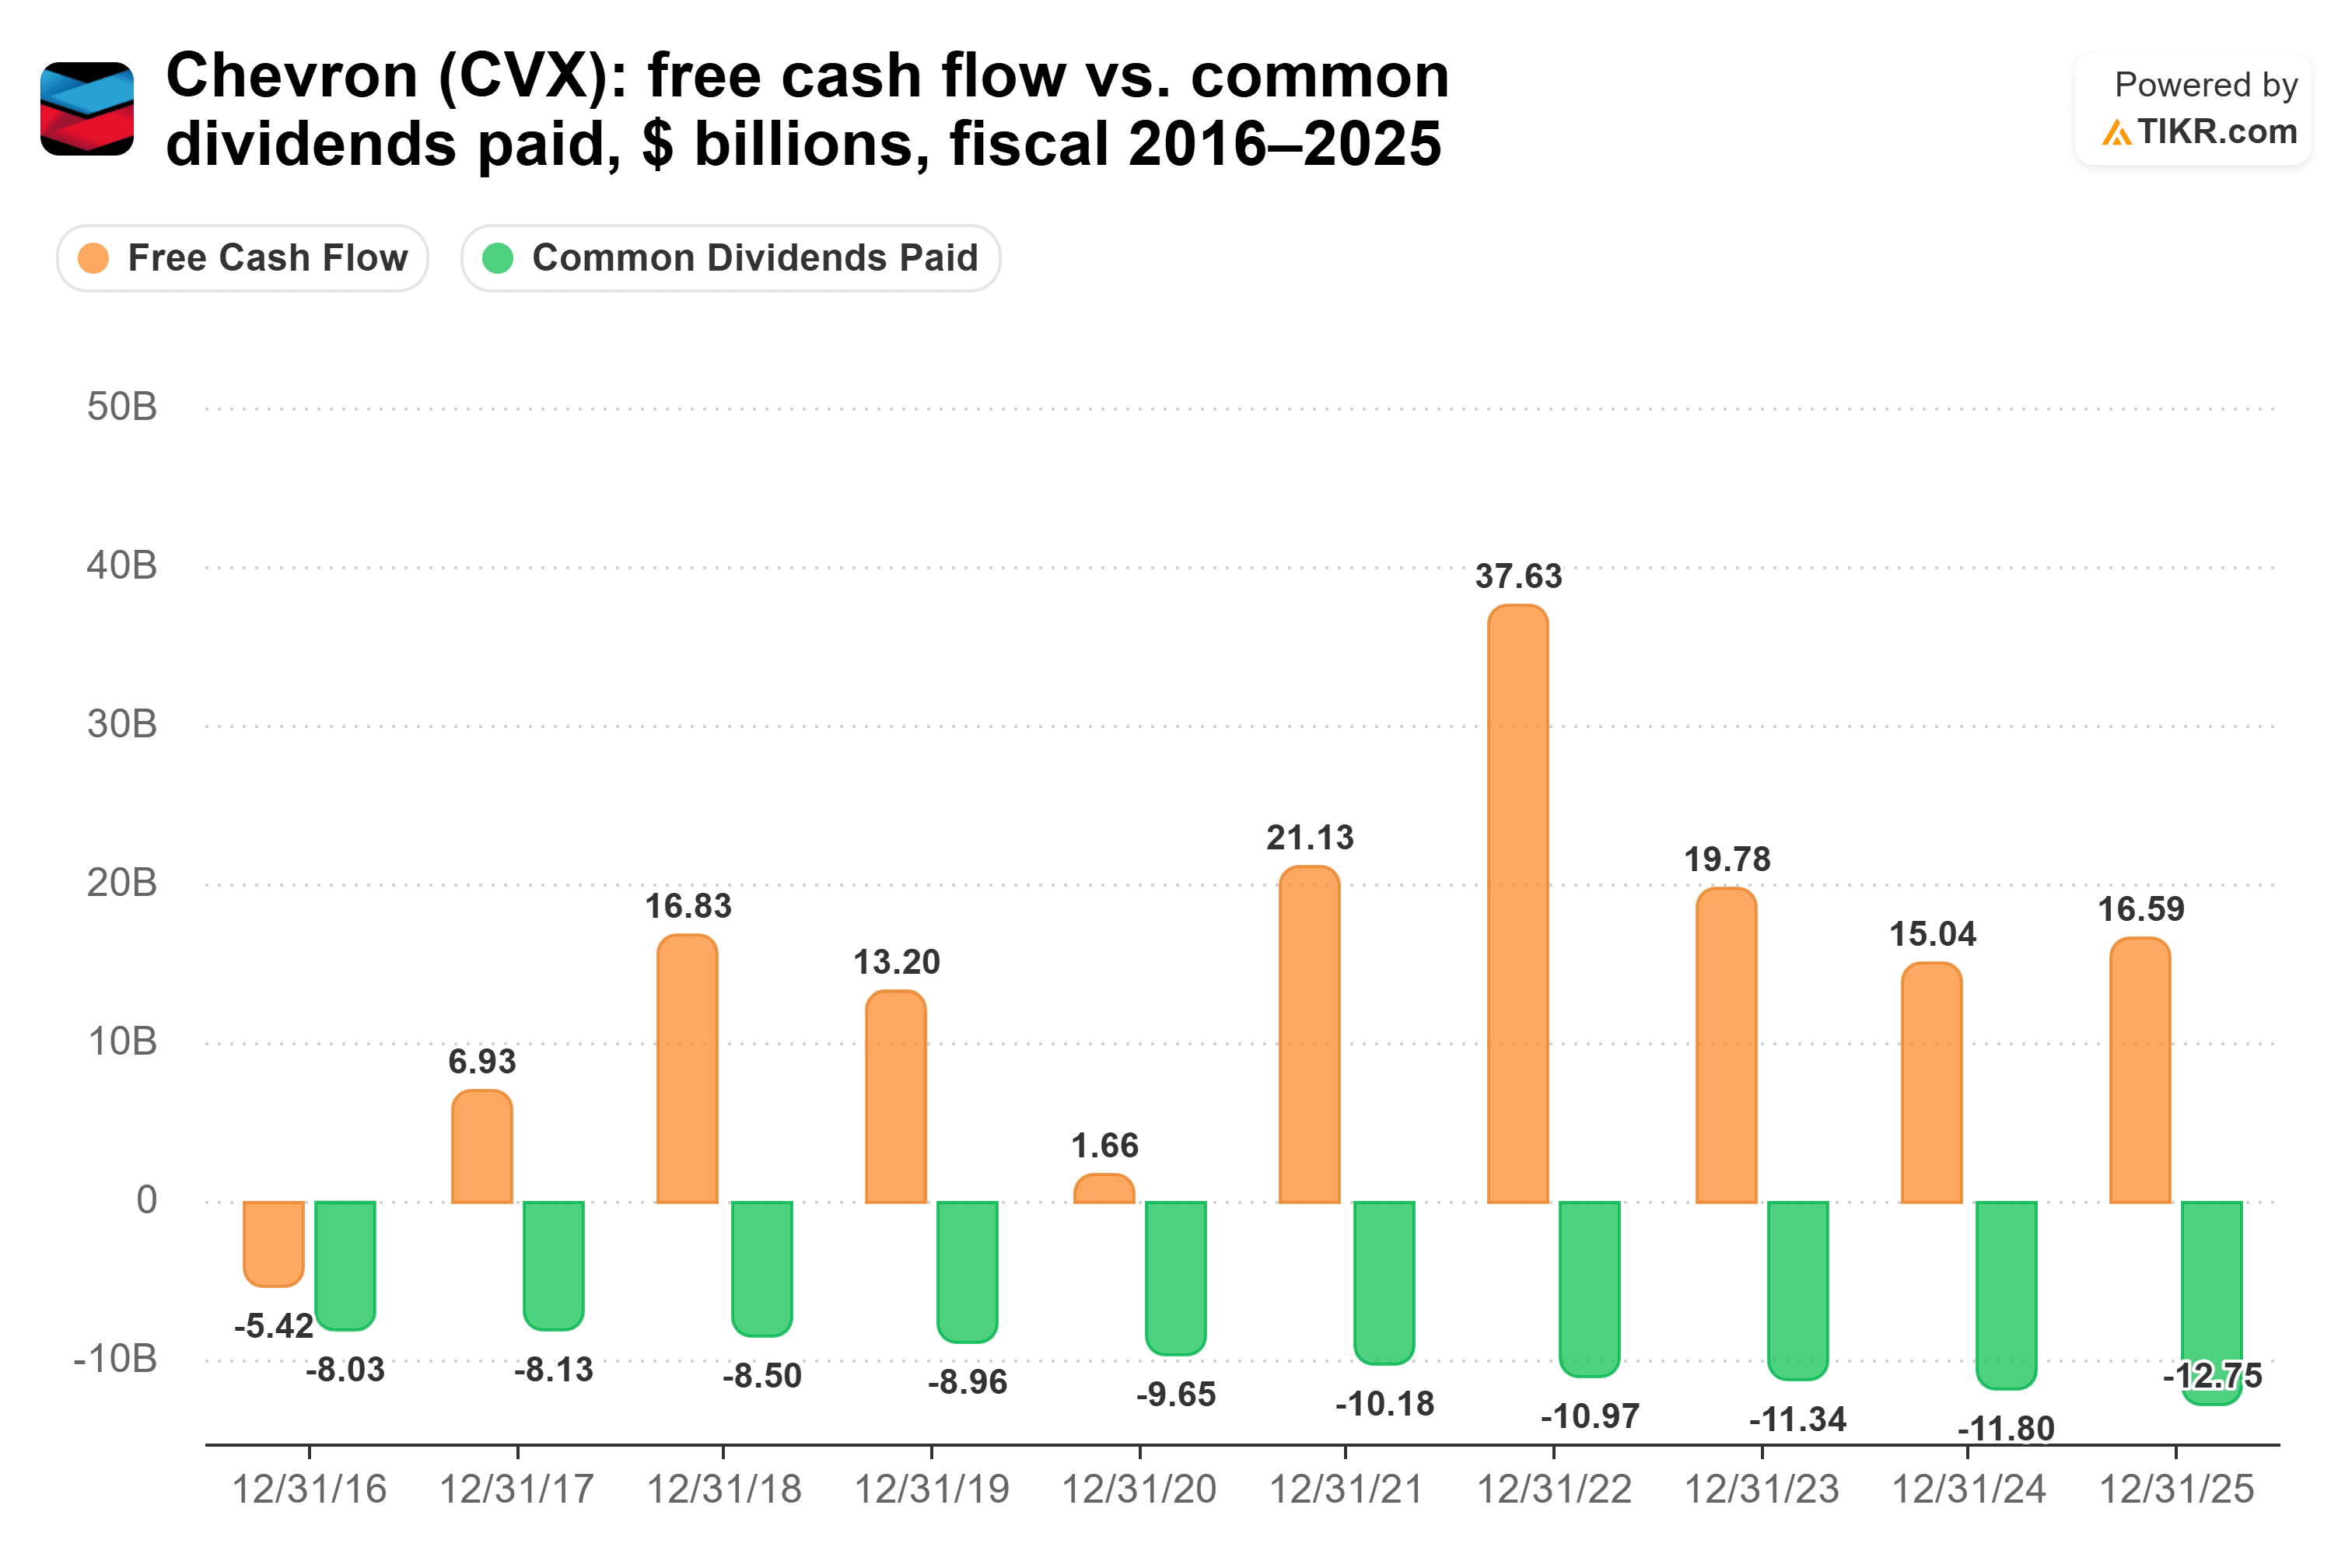
2020会計年度には、16億6000万ドルのFCFは96億5000万ドルの配当総額を大きく下回ったが、シェブロンは配当を支払い続けた。CFOのアイミア・ボナー氏は第3四半期決算説明会で、最優先事項は「一貫して配当を増やすこと」だと述べた。シェブロンが挙げるリスクである価格変動と中東紛争は、FCFを再び押し下げる可能性がある。
では、どちらの配当が勝つのか?
今後10年間、私の配当投資先として選ぶのはシェブロンだ。各社の過去5年間の成長率を前提とすると、1万ドルをシェブロンに投資した場合、10年間で約4,439ドルの配当を受け取ることになる。これは、同じ1万ドルをTCエナジー(収入はカナダドル建てで計算)に投資した場合よりも約365ドル多い。シェブロンの年間配当収入は2029年頃にTCエナジーを上回り、10年目には約565ドルに達する。現在の投資額に対する利回りは約5.6%となる計算だ。
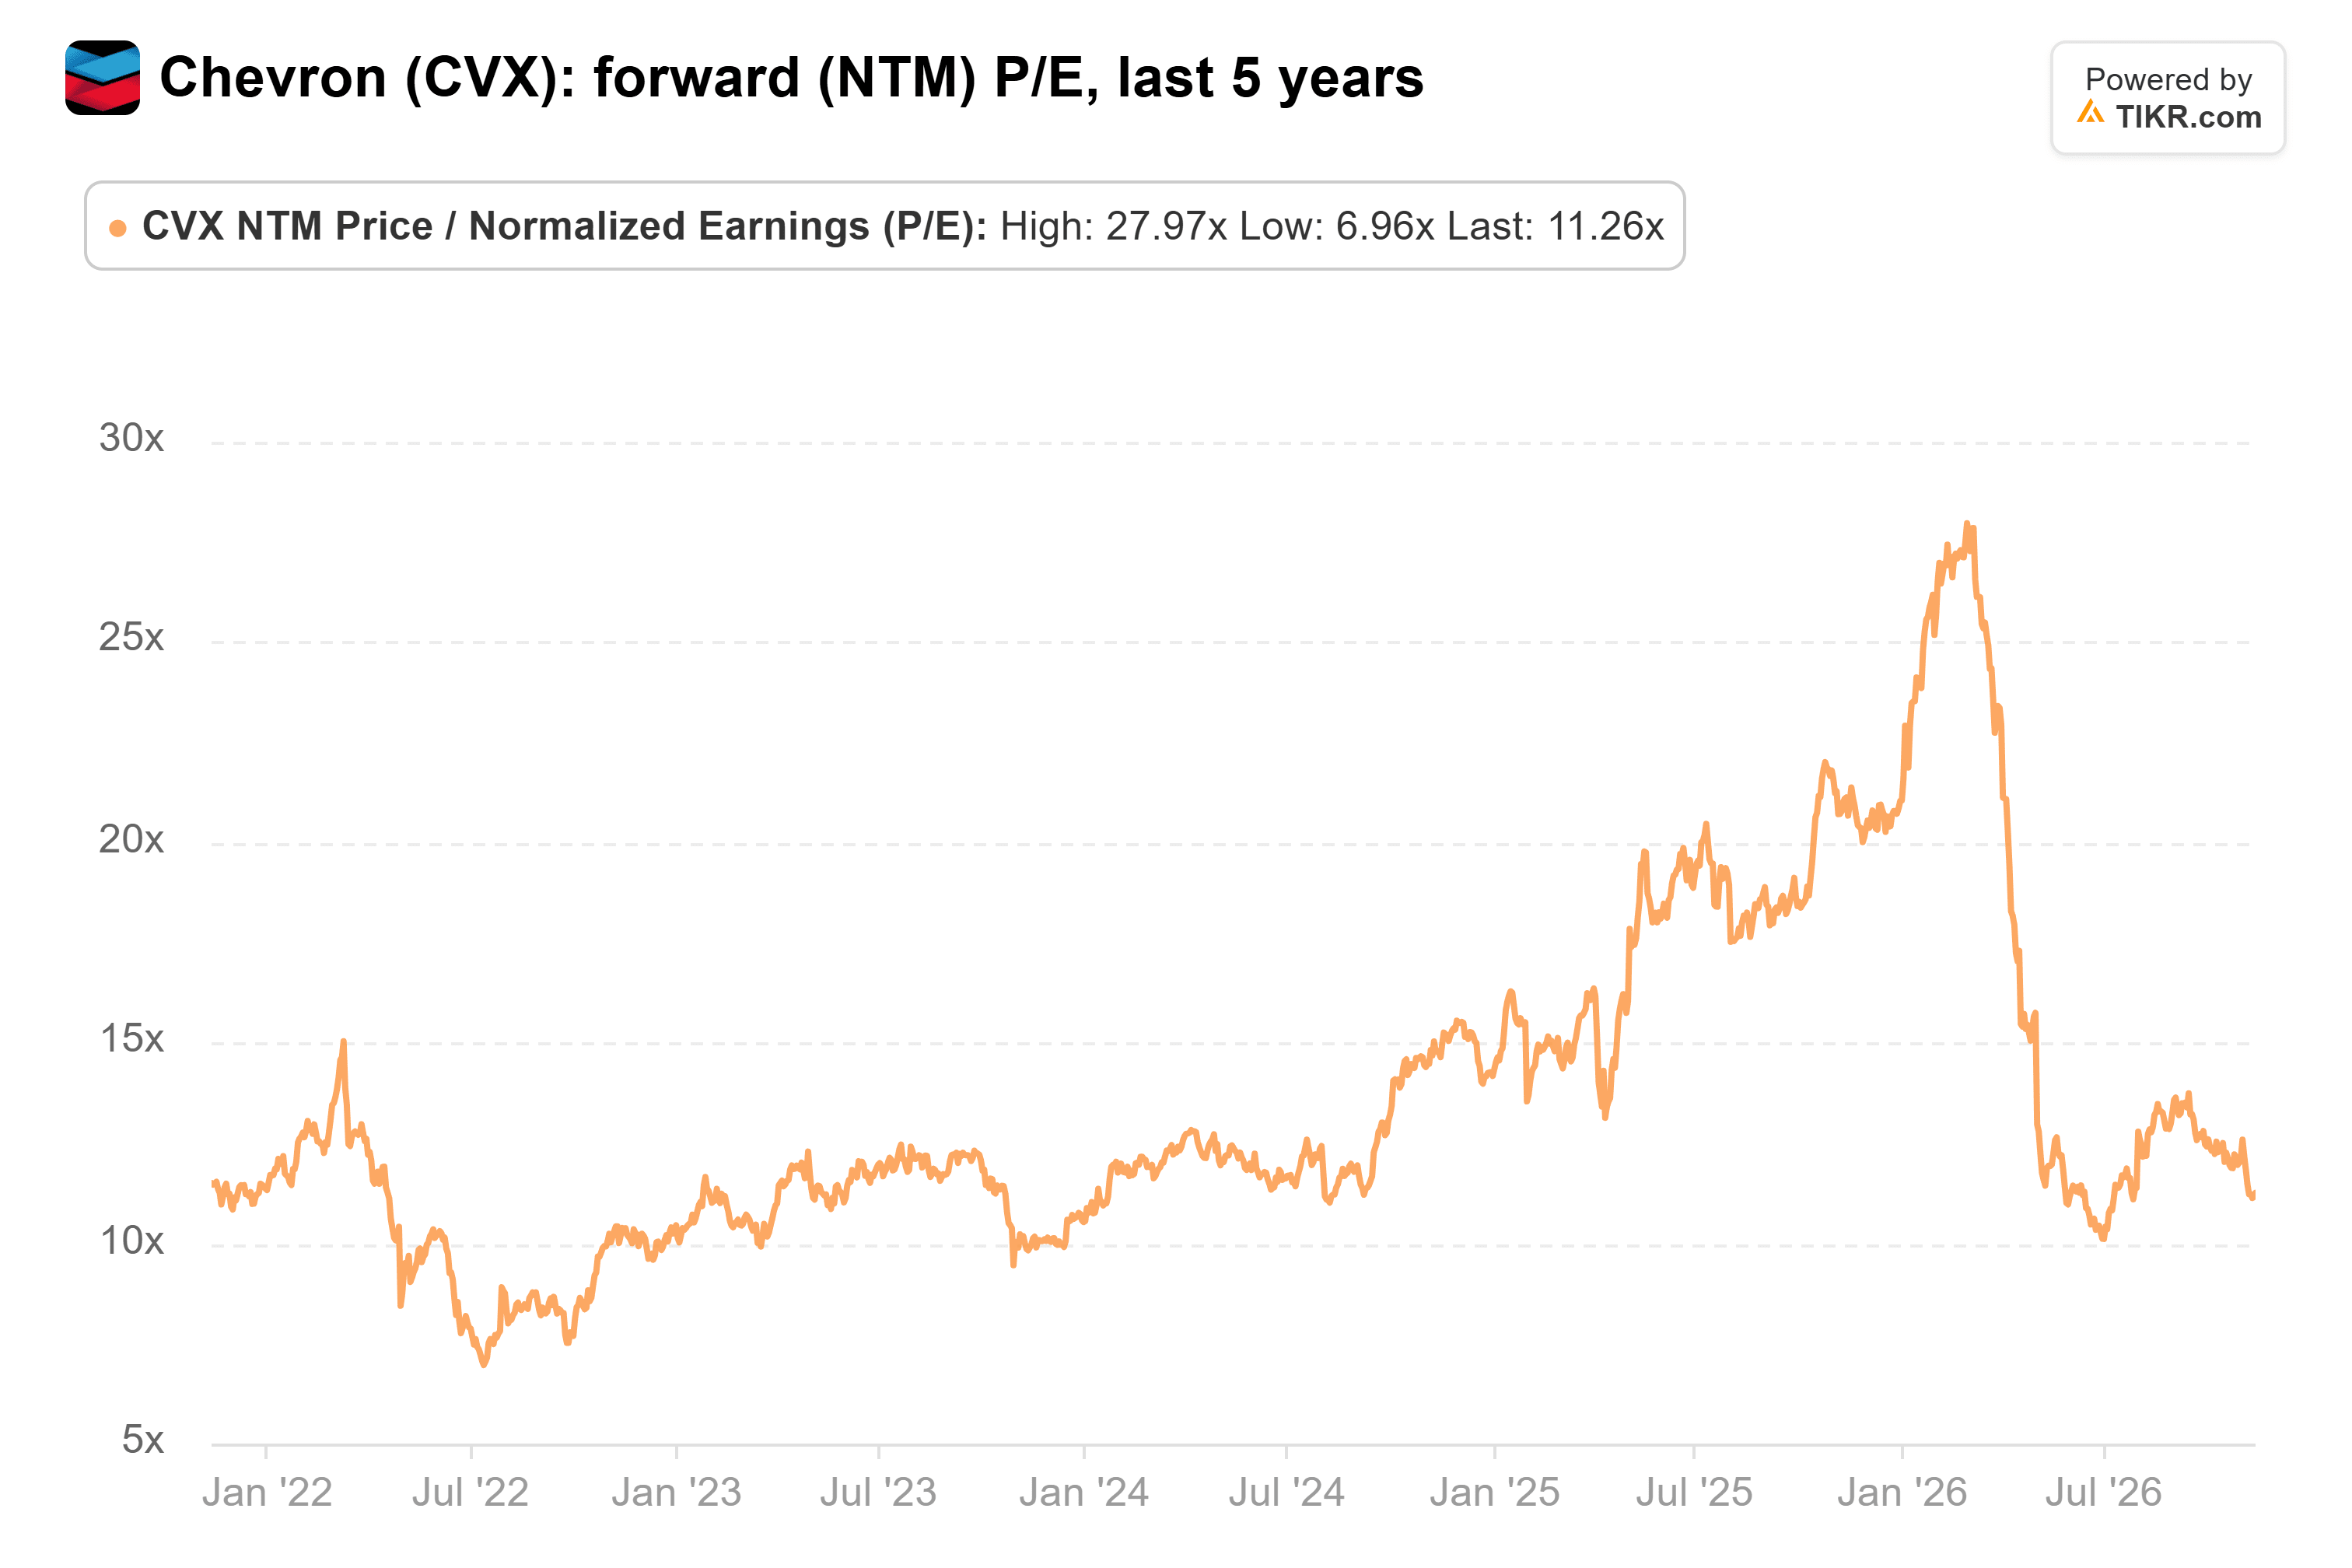
この年平均5.8%のペースは、過去2会計年度に配当がFCFの大部分を占めたことを考えると、価格に依存している。また、2020会計年度を通じて配当を増やし続けた財務体質にも依存している。さらに、シェブロンは予想PERが11倍で、過去5年間の平均である14倍を下回っている。
TCエナジーは現在より大きな配当を支払い、その配当は十分なカバー率を有しており、契約に基づくプロジェクトは3%~5%の成長目標を支え、シェブロンのリードを縮める可能性がある。しかし、あれだけの債務と巨額の投資計画を抱えている状況では、今後10年間にわたって配当を維持する財務体質については、シェブロンの方が信頼できる。
シェブロンは、2027年の資本計画を12月に取締役会と協議した後で発表する予定であり、それが配当増額にどれだけの余地を残すかについての次の判断材料となるだろう。
シェブロンは忘れて:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵となり得る。しかし、それは適切な銘柄を選んだ場合に限られる。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付金の入金を毎月待ちわびながら細々と暮らす生活との違いを生む可能性がある。
我々は、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定した。(そしてシェブロンはその1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!