主なポイント
- WescoのCFO、Neel Dev氏は11月5日に公開市場で503,528ドル分の自社株を購入し、人事責任者のAnthony Marino氏は翌日にさらに99,903ドル分を購入した。
- 両氏は、Wescoが過去最高の四半期業績を発表し、2026年の業績見通しを上方修正した1週間後、株価が10月の高値から約25%下落した水準で購入した。
- アナリストは、2027年と2028年の1株当たり利益(EPS)が年間約19%成長すると予想しており、コンセンサス・ターゲット価格は過去1年で71%上昇している。
- 数字は買いを支持しているが、両者の購入には同数のストックオプションが付与された。次に注目すべきは、Wescoが2月に発表する2027年の業績見通しだ。
Wesco International (WCC) は、数字を投資家に説明する役割を担う幹部から信頼の投票をちょうど得たところだ。CFOのIndraneel "Neel" Dev氏は、11月9日に提出したフォーム4によると、11月5日に公開市場で平均291.90ドルで1,725株、総額503,528ドルを購入した。
購入したのは彼だけではなかった。最高人事責任者(CHRO)のAnthony S. Marino氏は翌日、平均292.97ドルで341株、総額99,903ドルを購入した。両者とも、株価が10月6日の日中高値388.64ドルから約25%下落した水準で購入した。11月9日の終値316.47ドルでは、その高値からは依然19%安いが、過去1年では24%上昇している。
事業に売る理由はなかった
10月29日、Wescoは過去最高の第3四半期業績を報告した。純売上高は17%増の72億ドル、データセンター売上高は約55%増の18億ドル、調整後EPSは47%増の5.77ドルとなった。受注残高は約80%増加し、CEOのJohn Engel氏は「当社の受注残高の増加は、複数年にわたる顧客からのコミットメントによって支えられている」と述べた。
経営陣は2026年の業績見通しを再び上方修正し、調整後EPSを18ドルから18.50ドルとした。それにもかかわらず株価は下落し、11月3日の終値351.61ドルから11月4日と5日の2日間で約19%下落した。初日の下落は、Wescoからのニュースがないまま、セクター全体の売りが広がる中で発生した。Dev氏は2日目に購入した。
TIKRはWesco Internationalを11人のアナリストがカバーしています。「買い」としているのは何人?
Wesco Internationalの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認してください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Wesco Internationalのアナリスト評価を見る
Dev氏は実金を投じた
Dev氏の購入により、彼の保有株数は10%増の18,621株となった。Marino氏の支出額は少ないが、彼の購入により保有株数は3分の1増の1,363株となった。多くの投資家がインサイダー買いを追跡しているのは、まさにこの種のシグナルのためだ。
ただし、これらの買いは付加価値と共に行われた。Wescoが2月にDev氏を採用した際に開示した条件によると、彼は入社1年目に購入する株1株ごとに、基本給80万ドルの2倍を上限として、同数のストックオプションを付与される。両役員の提出書類は、購入株数と同数のオプション付与を報告しており、3年かけて権利が確定する。
これにより賭けはより魅力的になるが、現金は依然リスクにさらされている。両者とも市場価格で株を購入したのだから。
そしてDev氏は、業績見通しの背景を正確に理解している。Wescoの第3四半期決算説明会で、彼は第4四半期のマージンが前期比で低下した背景に構造的な要因はなく、営業日が1日少ないことと休暇シーズンによるものだと説明した。
291.90ドルは適正価格に見える
アナリストは、Wescoの利益が今年をはるかに超えて上昇し続けると予想している:
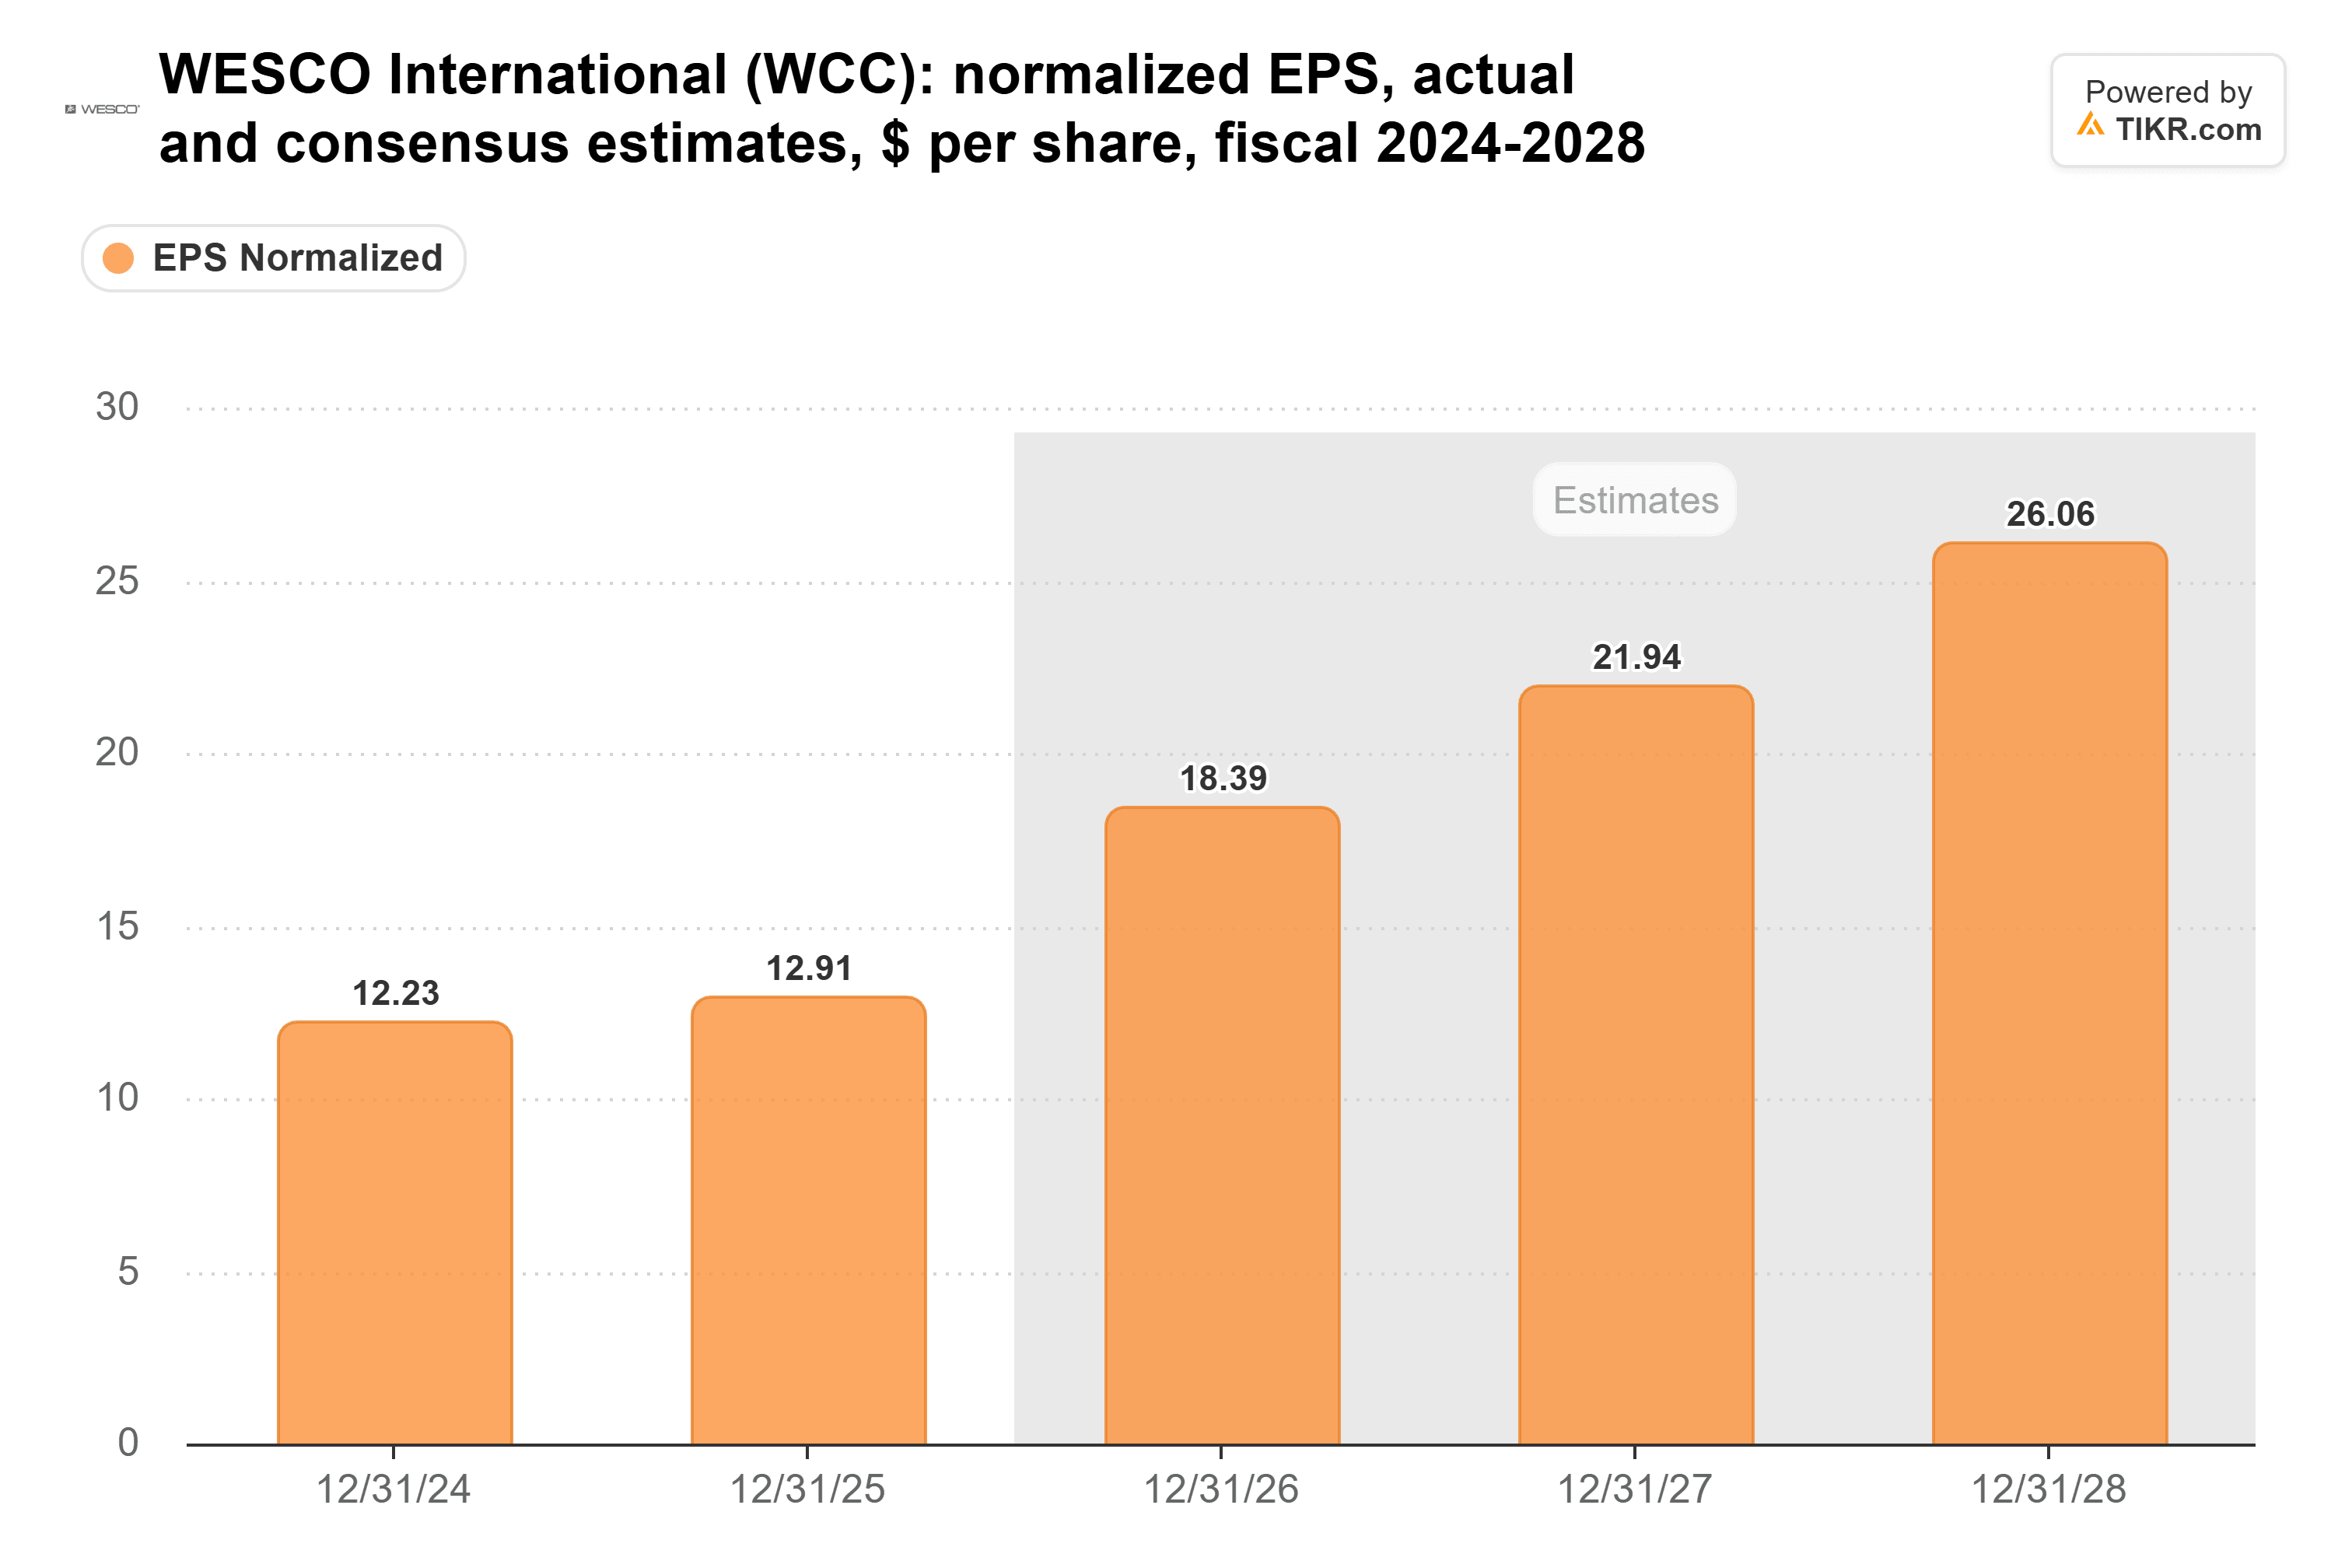
2026年のコンセンサス正規化EPSは18.39ドルで、経営陣の示す範囲内にあり、2025年の12.91ドルから42%増となる。アナリストはその後、2027年に21.94ドル、2028年に26.06ドルを予想しており、年間約19%の成長となる。これを達成するにはマージンの拡大が必要だ。Engel氏は来年の売上高成長率を中~高1桁台と概算しており、同社のデジタル改革により「少なくとも100ベーシスポイント」のEBITDAマージン拡大がもたらされると述べた。
その成長は、株価が通常つける倍率を上回る水準で評価されている:
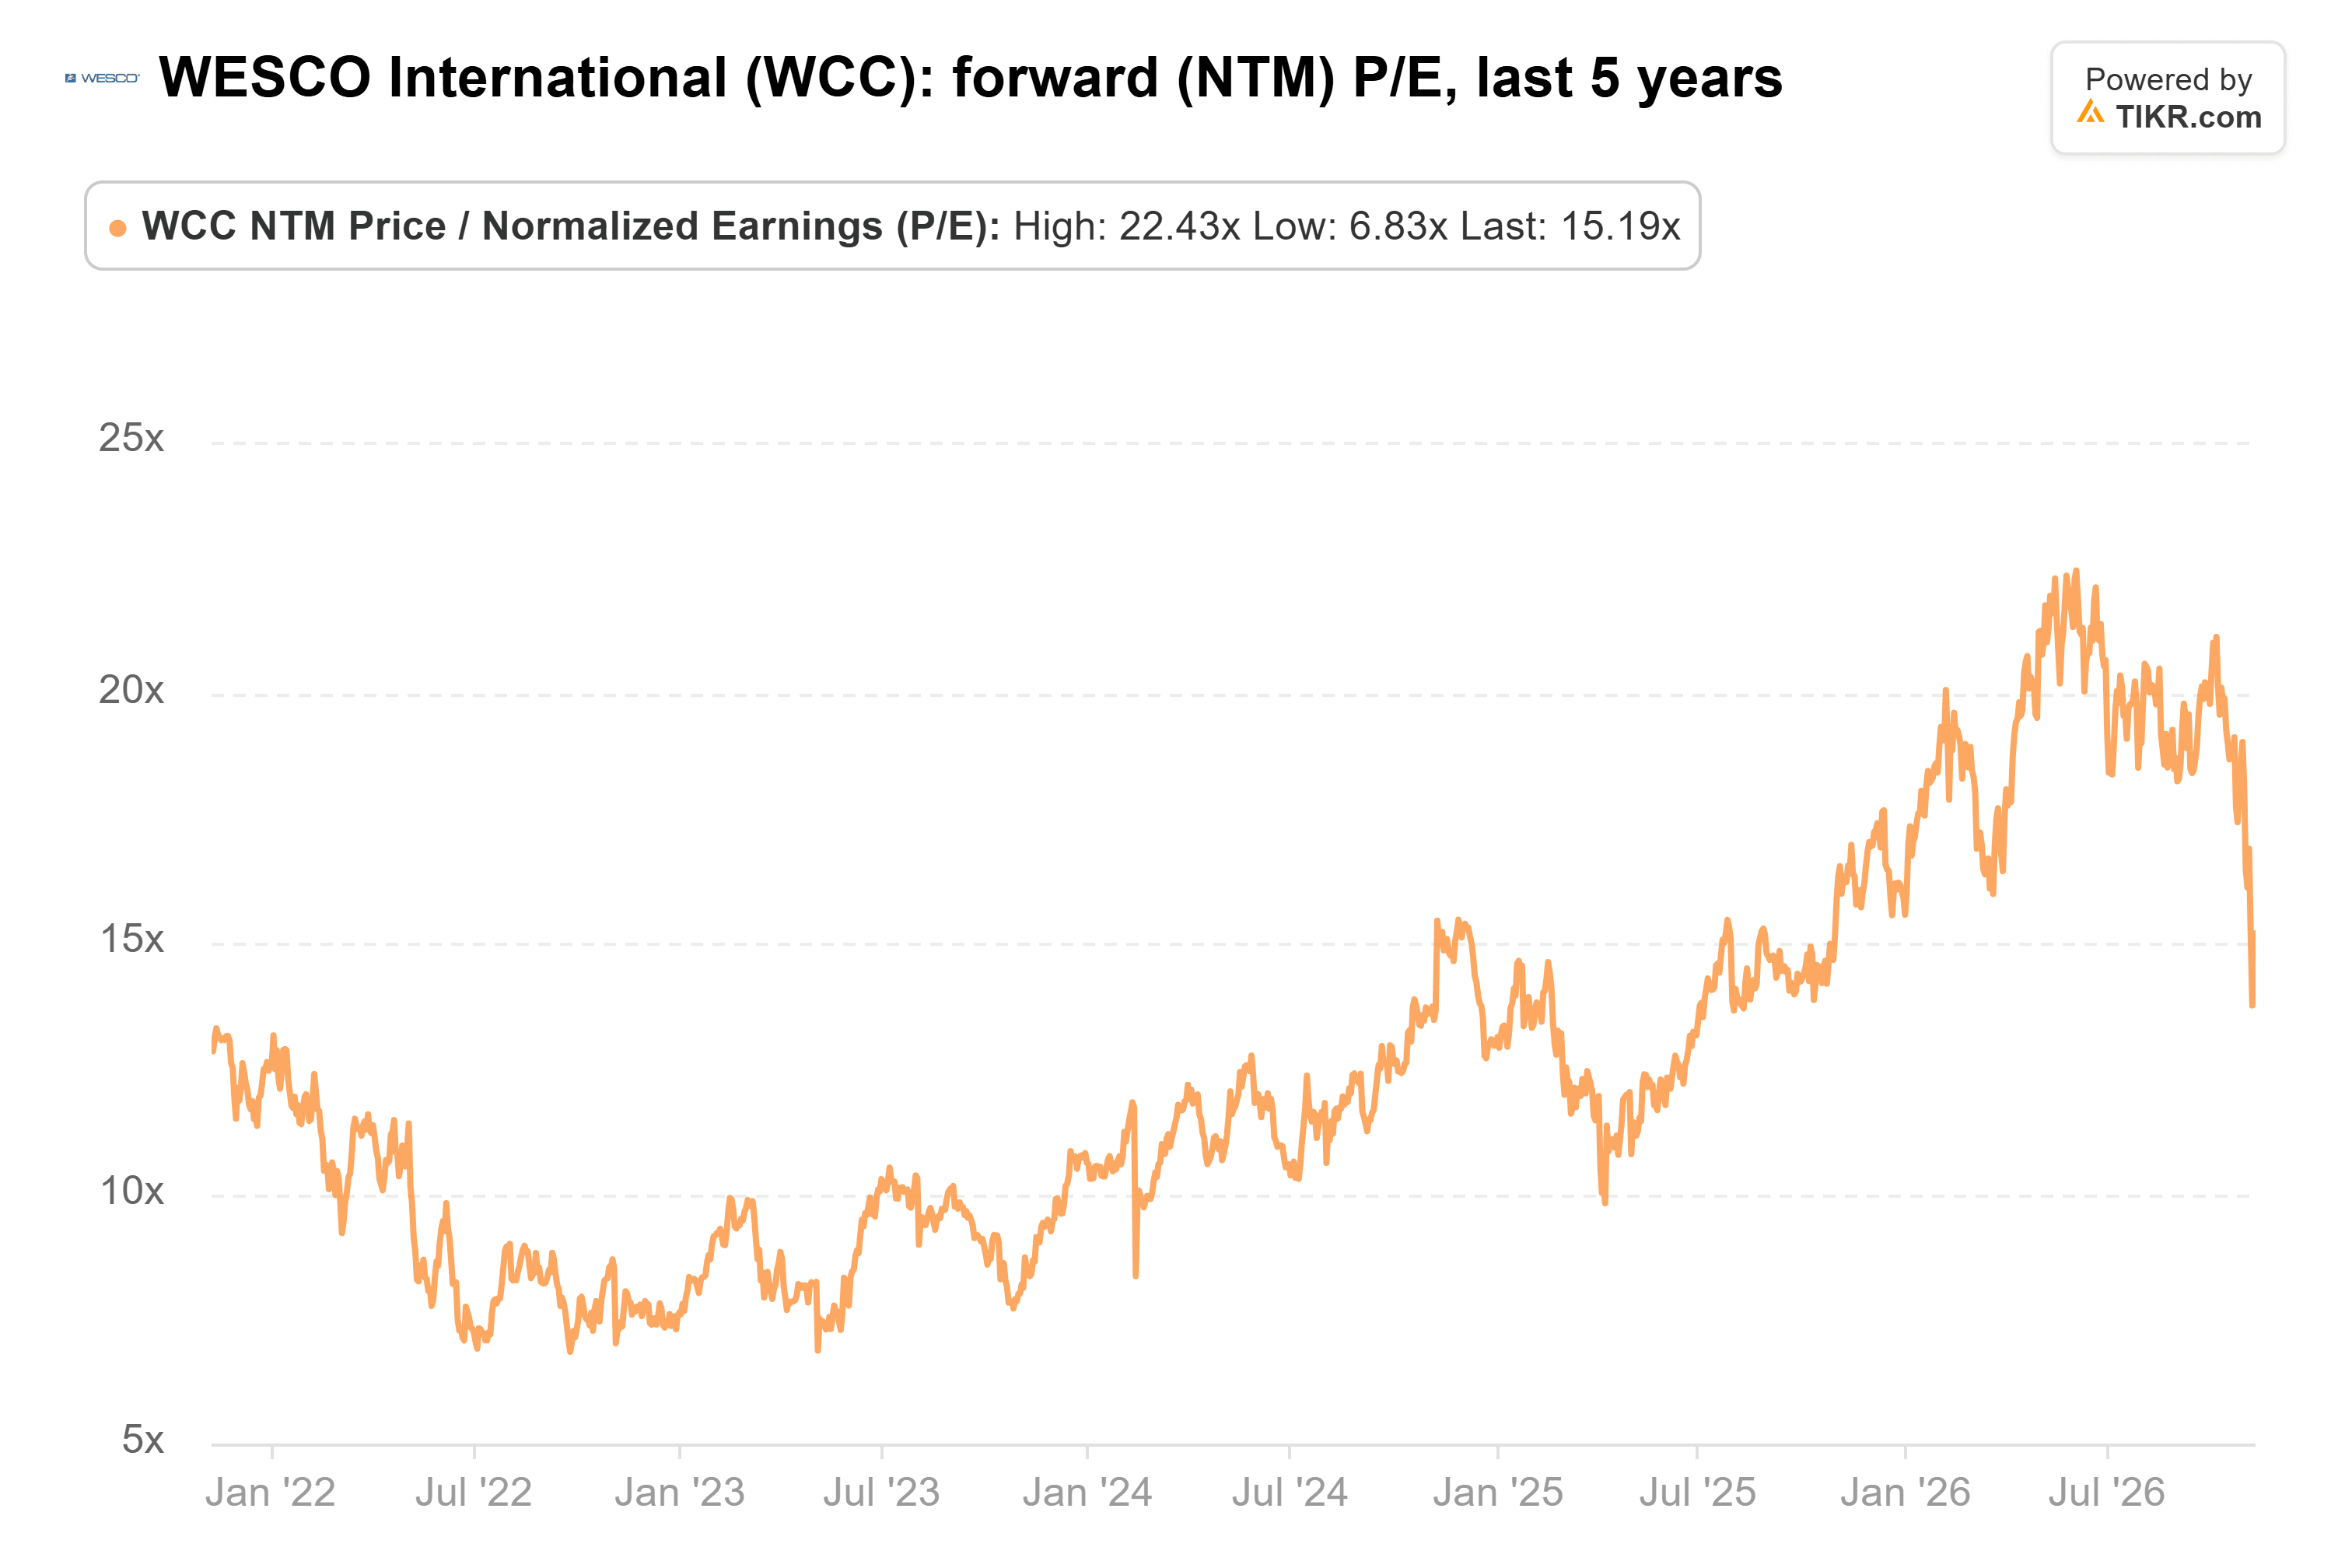
終値316.47ドル時点で、WescoのフォワードPERは15倍で、過去5年平均の12倍、6月3日のピーク22倍と比較される。Dev氏が支払ったのは約14倍で、その種の成長に対しては控えめなプレミアムだ。
ウォール街のターゲット価格は今年を通じて上昇し続けている:
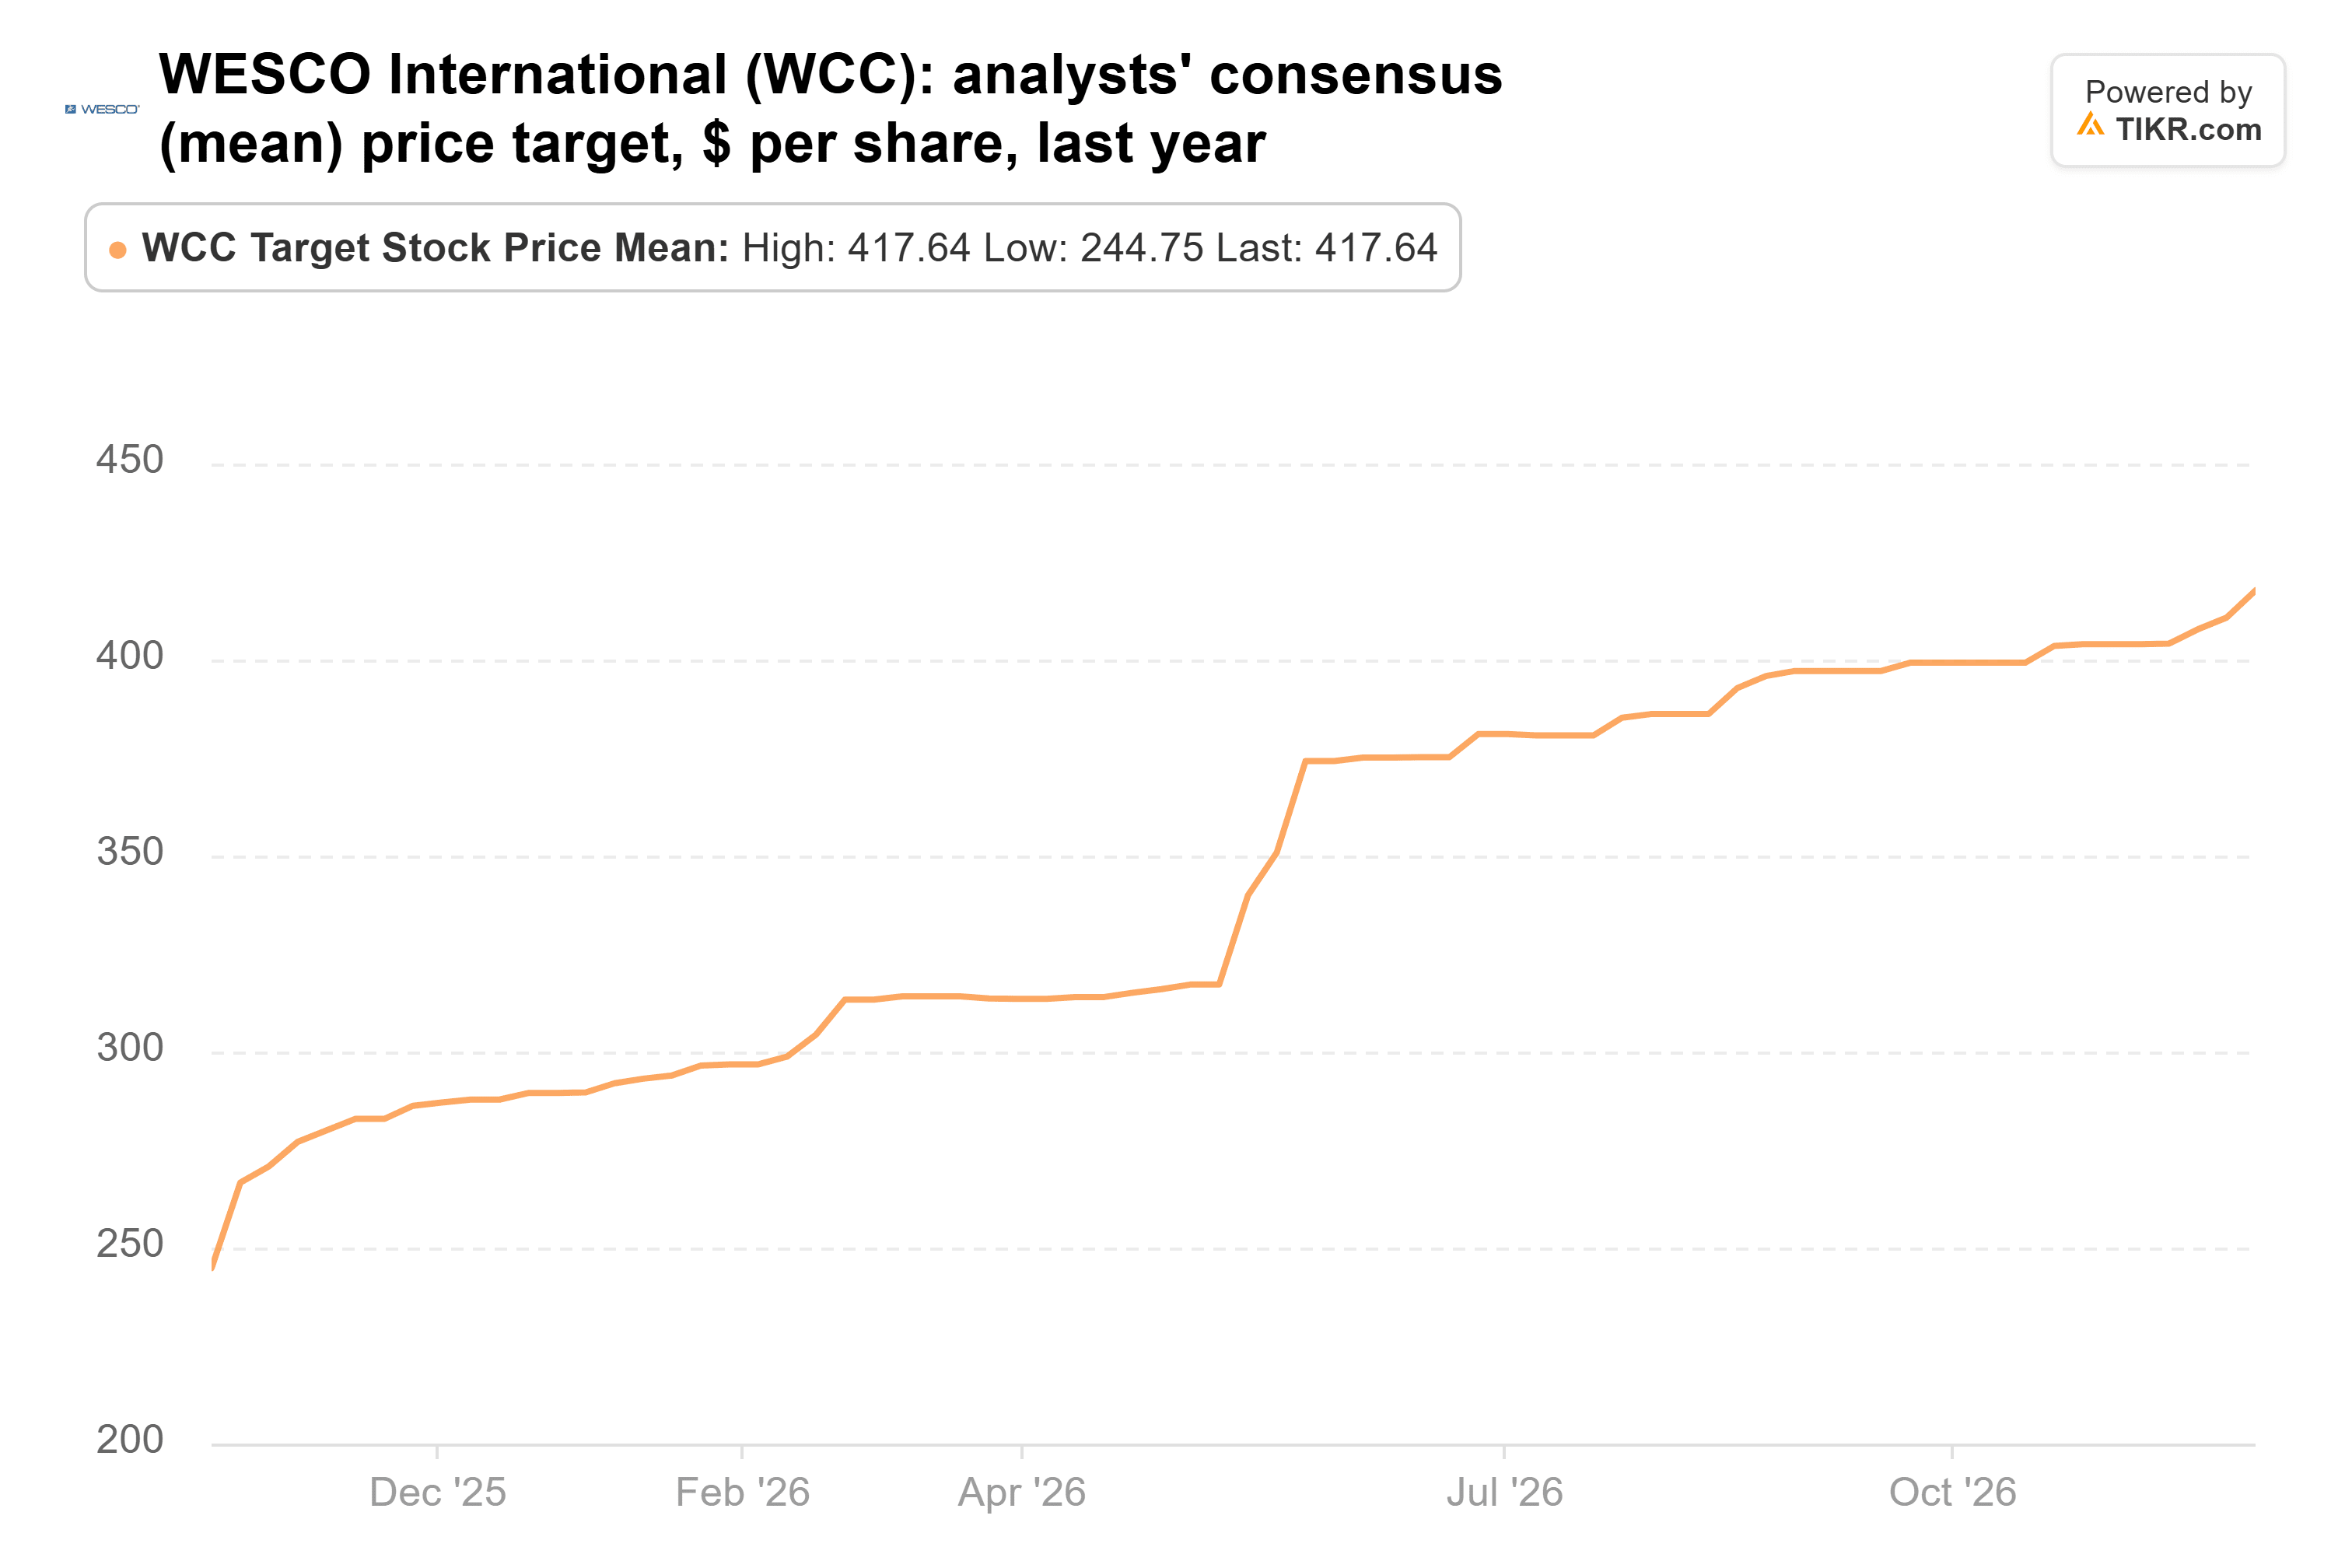
コンセンサス・ターゲットは1年前の244.75ドルから10月30日までに417.64ドルに上昇し、11月9日の終値から32%高い水準となった。最も低い目標価格283ドルは、Dev氏が支払った価格からわずか3%低いだけだ。
数字はCFOを支持する
主なリスクは、Wescoが1つの活況市場に依存している点だ。データセンターは現在売上高の約23%を占めており、その建設ブームが一時停止すれば、Wescoの最も急速に成長している事業に打撃を与えるだろう。
それでも、数字はDev氏を支持している。彼は、予想と目標価格が依然上昇している企業に対して適正な倍率を支払った。2人の幹部の買いは単なるシグナルに過ぎない。Wescoは11月10日のデータセンター関連イベントで、データセンター事業が売上高に占める割合が2023年の約10%から現在20%以上に成長したことを示したが、これは集中リスクを鮮明にするものだ。真の試練は、2月の第4四半期決算と共に発表される2027年の業績見通しである。
では、Wescoの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Wescoの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身の事業見解を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!