主なポイント
- コノコフィリップスは11月5日、四半期配当を11%引き上げて1株あたり$0.93とした。これは、エクソンモービルが自社の配当を3.9%引き上げて$1.07としたわずか6日後のことだった。
- 両銘柄の配当利回りは2.4%で、それぞれ直近12か月間のフリーキャッシュフローの40%を配当として支払った。
- 2020会計年度から2025会計年度にかけての年間配当成長率は、コノコフィリップスが13.5%、エクソンモービルが2.8%だった。エクソンモービルはより長い実績とより軽い負債を抱えている。
- 中東紛争に伴う原油価格の上昇が両社の直近のキャッシュフローを押し上げたため、今後の配当は原油価格の動向に左右される。
コノコフィリップス (COP) は11月5日、株主に対して11%の増配を行い、四半期配当を1株あたり$0.84から$0.93に引き上げた。
これは、エクソンモービル (XOM) が自社の配当を3.9%引き上げて1株あたり$1.07とし、年次配当の連続増配記録を44年目に伸ばしたわずか6日後のことだった。
両銘柄の配当利回りは2.4%で、直近12か月間のフリーキャッシュフローに対する配当支払い割合も40%と同水準だ。利回りと支払余力がこれほど近い場合、どちらがより優れた配当株だろうか?
| 指標 | エクソンモービル (XOM) | コノコフィリップス (COP) |
|---|---|---|
| 配当利回り | 2.4% | 2.4% |
| 配当成長率(2020会計年度~2025会計年度) | 年間2.8% | 年間13.5% |
| 配当成長率(2015会計年度~2025会計年度) | 年間3.3% | 年間0.8% |
| キャッシュ配当支払い比率(TTM) | 40%(2026年9月30日時点) | 40%(2026年6月30日時点) |
| ネット負債/EBITDA(LTM) | 0.3倍 | 0.6倍 |
| 利払い余裕倍率(LTM) | 58.7倍 | 18.6倍 |
出典: TIKR, 2026年11月5日.
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回りが6%以上の銘柄は100以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これら6銘柄は、新しい投資レポートの一部として無料で入手可能だ。レポートはこちらからアクセスできる。
エクソンモービルが慎重に増配する理由
エクソンモービルは投資を行った分野で成長している。記録的な製油所稼働率とディーゼル油収率の向上に加え、ガイアナ、パーミアン盆地、ゴールデンパスLNGプロジェクトからの生産量が増加している。中東紛争によりカタールでの上流部門の生産量は減少し、化学製品の売上高も今年に入って減少している。
2026年9月30日までの12か月間、同社は$429.6億のフリーキャッシュフローのうち$172.6億を配当として支払い、十分にカバーされた40%の支払い比率を維持した。過去10年間、フリーキャッシュフローは原油価格とともに変動してきたが、配当支払額は一度も減少していない。
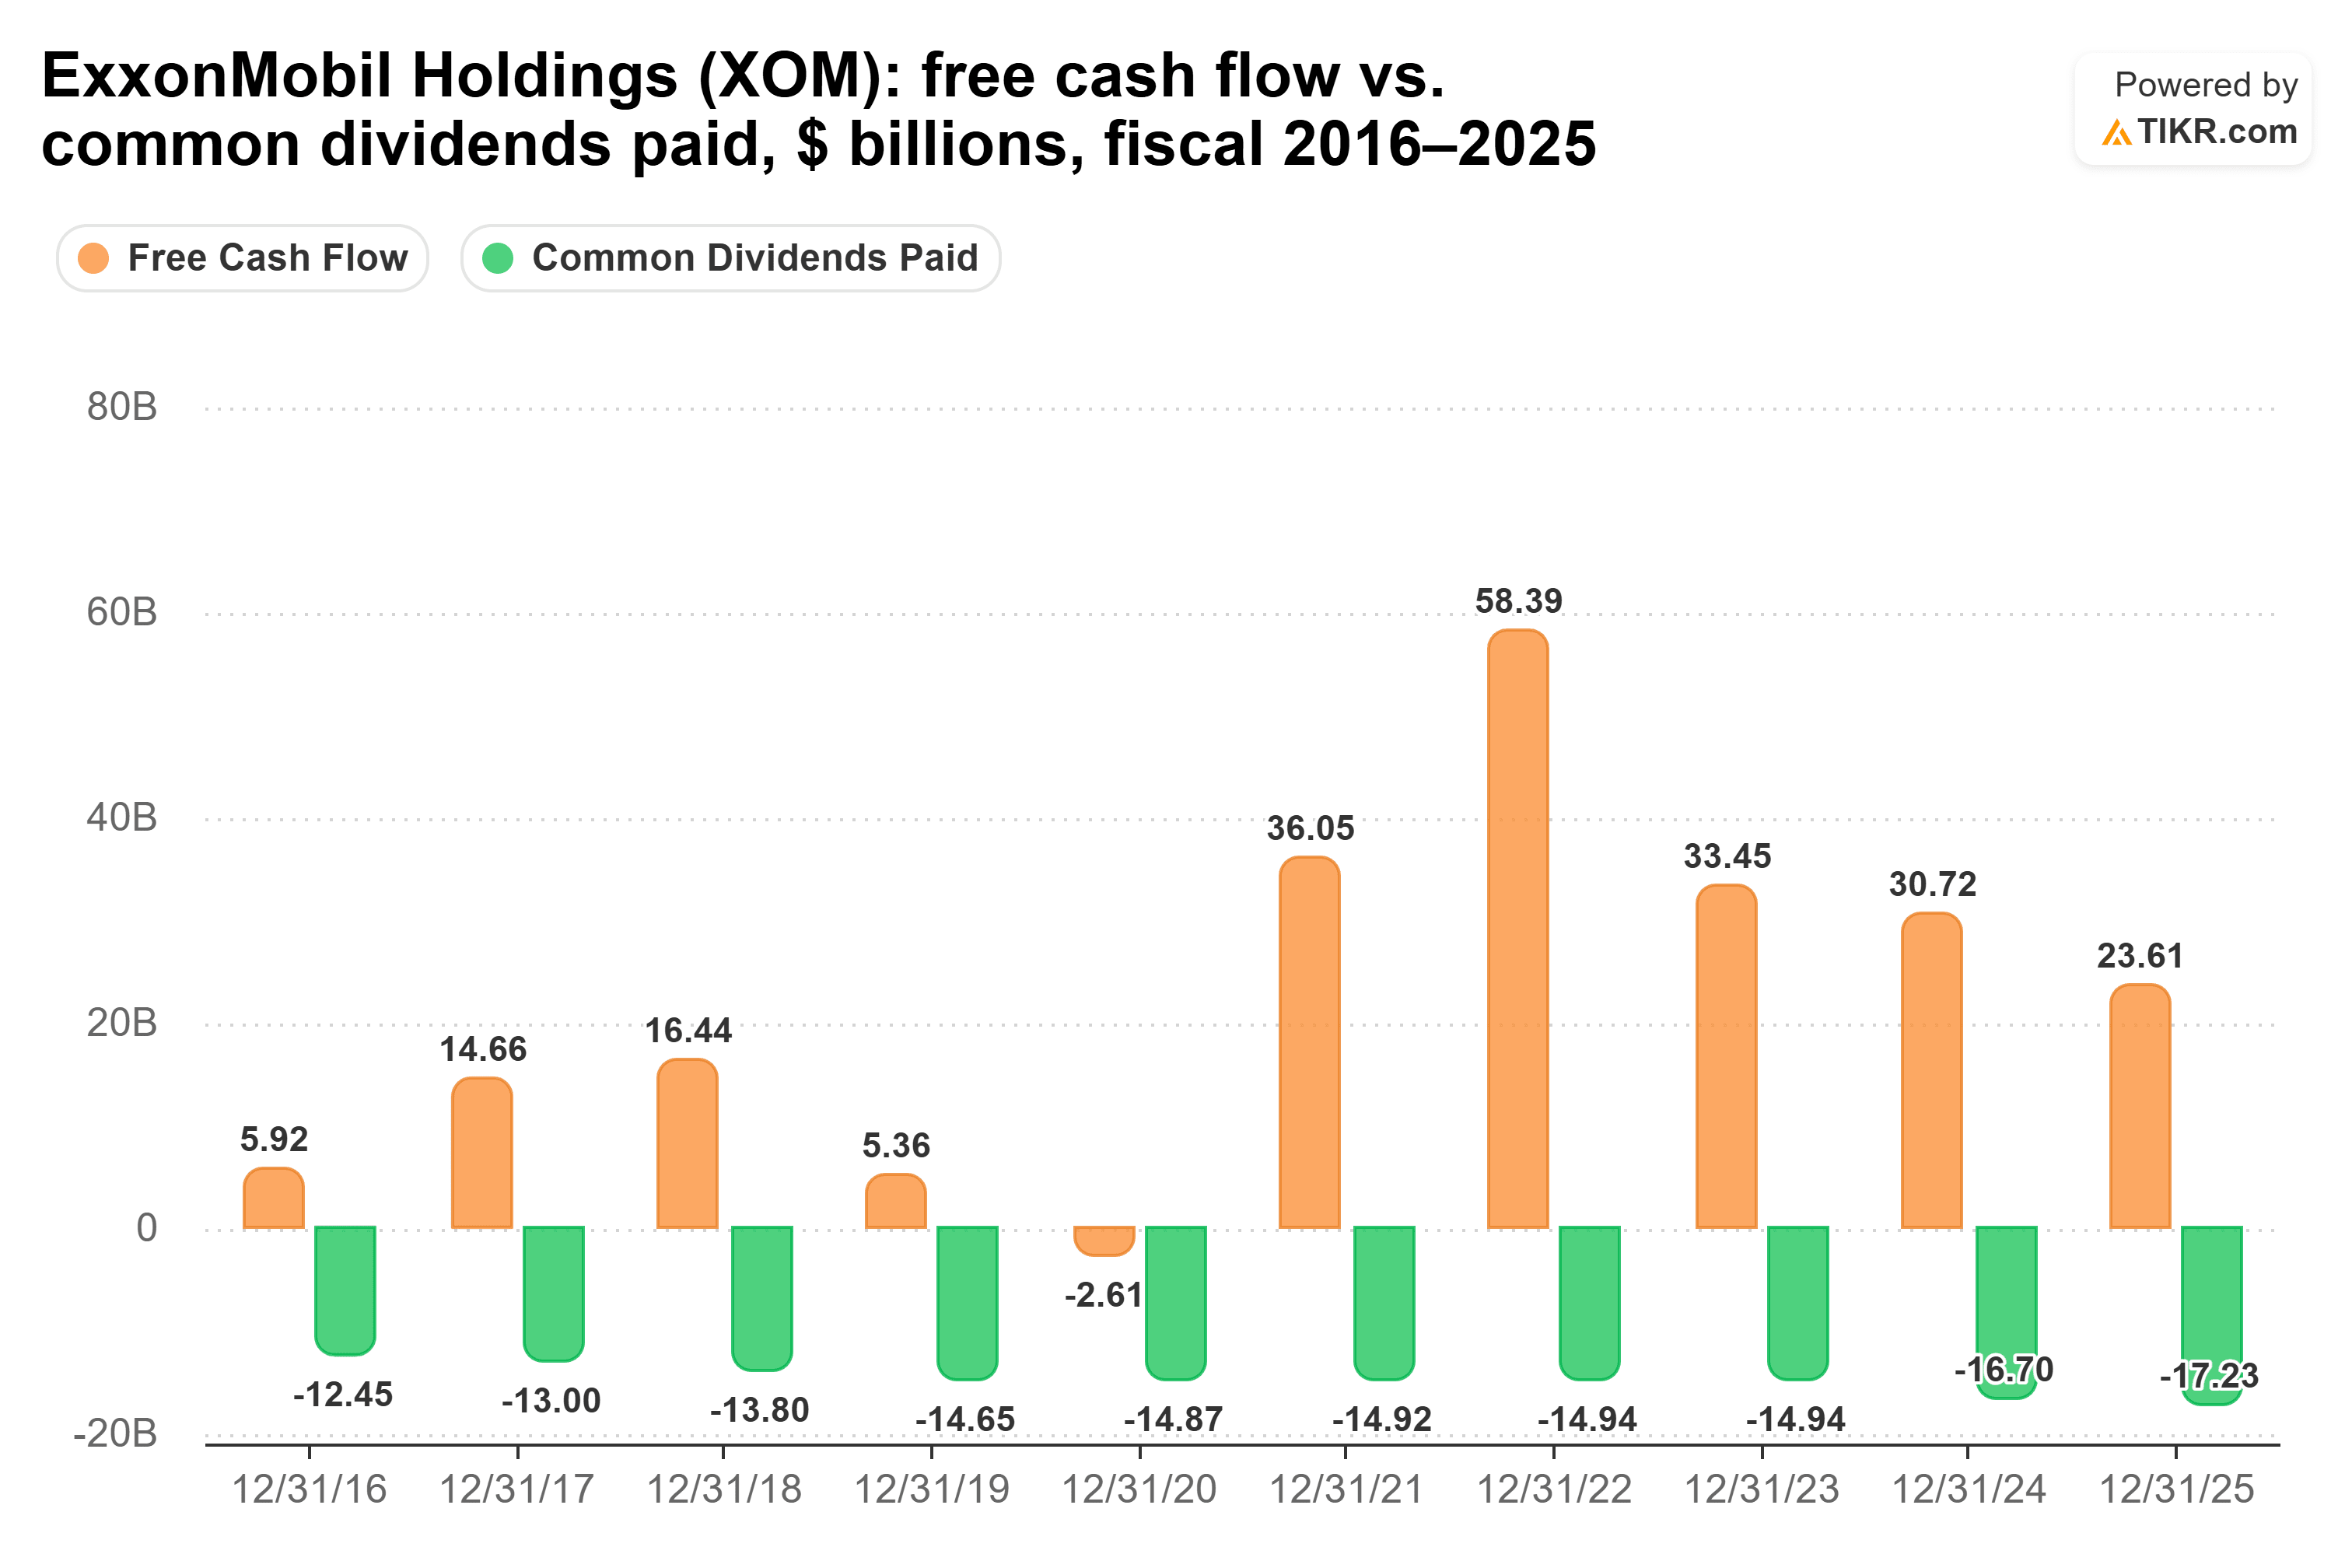
2016会計年度、2019会計年度、2020会計年度には、配当額がフリーキャッシュフローを上回ったが、エクソンモービルはそれでも配当を支払い続けた。
ダレン・ウッズCEOは、10月30日の第3四半期決算説明会で、なぜ慎重に増配するのかを次のように説明した。「我々は決して配当を削減することはない。したがって、増額した配当は将来にわたって守らなければならない義務となる」。
余剰キャッシュは代わりに自社株買いに充てられる。2026年第3四半期には$51億の自社株買いが行われ、配当額$43億を上回った。2027年には$200億の自社株買いが計画されている。また、ネット負債対EBITDA比率0.3倍、利払い余裕倍率58.7倍と、バランスシートはこれ以上ないほど強固だ。
リスクは、2025会計年度のような状況が再現されることだ。当時、フリーキャッシュフローは$236億に落ち込み、配当額$172億に対する支払い比率は73.0%と逼迫した。
コノコフィリップスははるかに速く増配する
コノコフィリップスも同様に配当を十分にカバーしている。2026年6月30日までの12か月間、同社は$100.6億のフリーキャッシュフローのうち$40.7億を配当として支払い、同じく40%の支払い比率を維持した。同社はS&P500上位4分の1の水準と競争力のあるペースで配当を成長させることを目指しており、11%の増配はその方針に合致する。
コノコフィリップスは、はるかに高い価格でより少ないバレル数を販売している。2026年第3四半期の実現価格は石油換算バレルあたり$61.40で、1年前の$46.44から32%上昇した。中東紛争によりカタールでの生産量が影響を受けたため、生産量は1日あたり97,000石油換算バレル減少して230.2万バレルとなったが、パーミアン盆地での生産量は増加を続けている。
同社のフリーキャッシュフローは、2020年を除く2017会計年度から2025会計年度までの毎年、配当をカバーした。
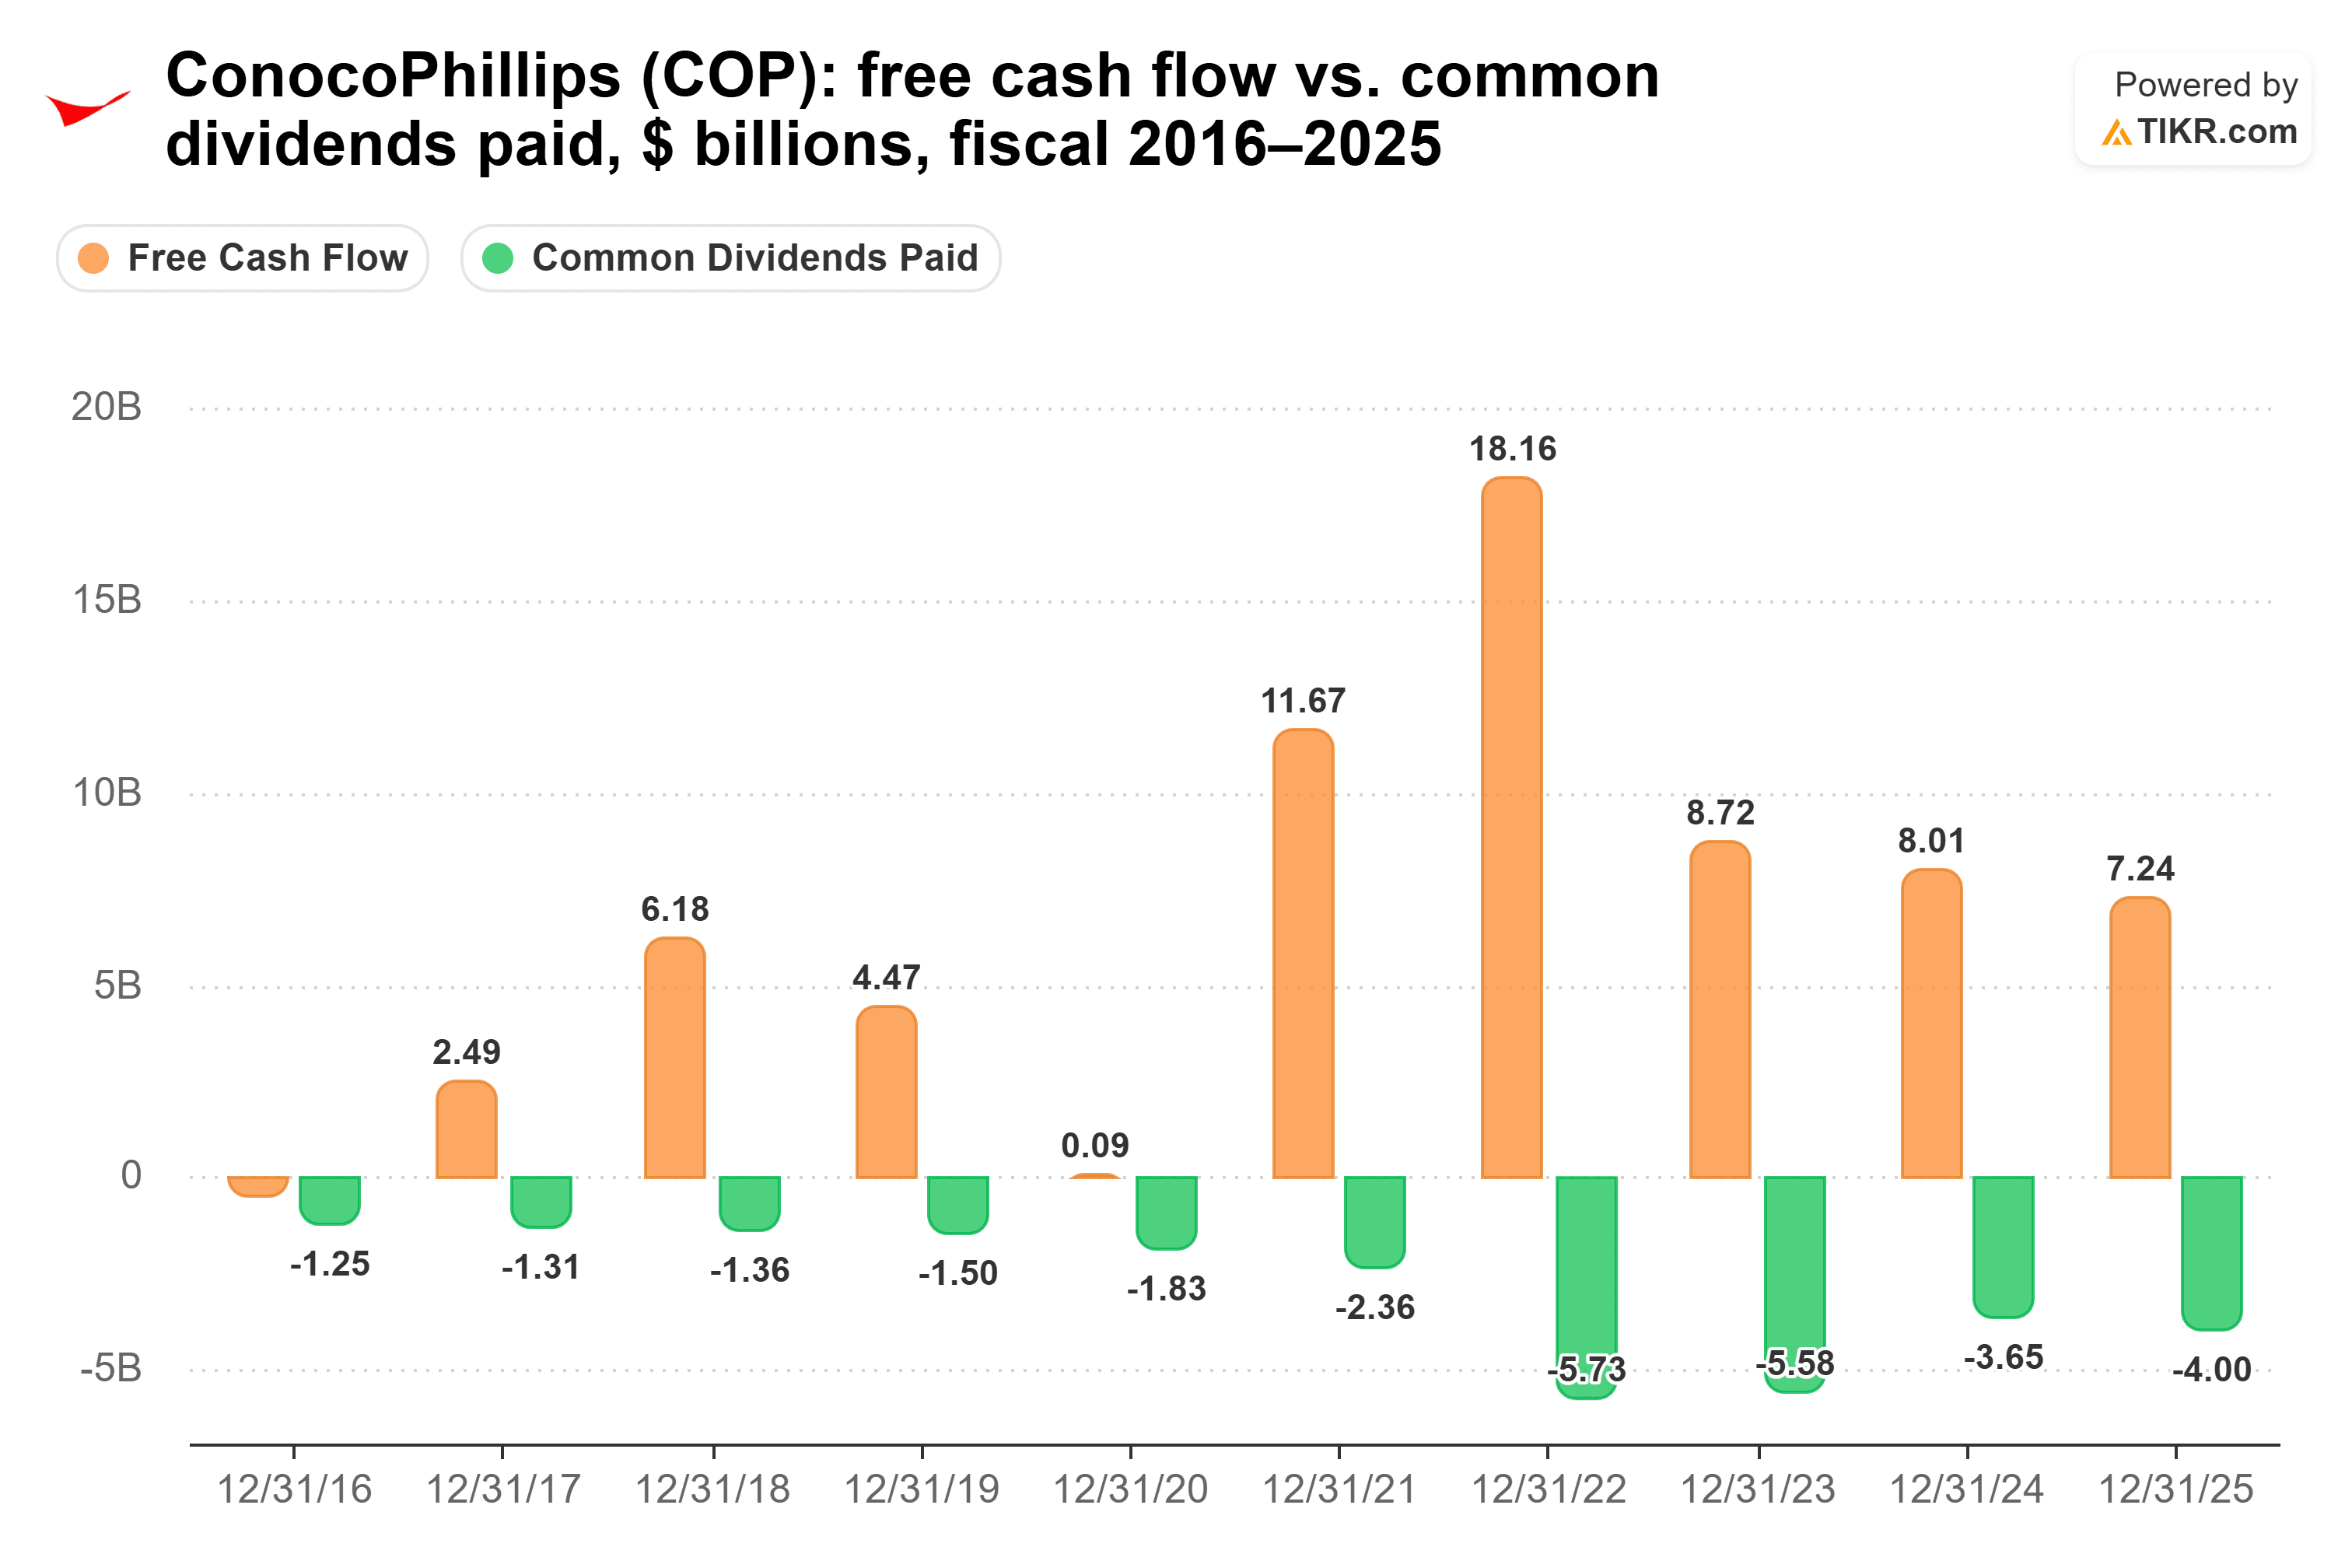
経営陣は、2029年までにフリーキャッシュフローを$70億増加させる軌道に乗っていると述べている。アラスカのウィロープロジェクトが2029年初頭に生産を開始すれば資本支出は減少し、フリーキャッシュフローの損益分岐点もWTI価格で40ドル台半ばから30ドル台前半に低下すると見込んでいる。また、9月30日時点で$104億の現金及び短期投資を保有していた。
リスクはその実績にある。コノコフィリップスは2015会計年度に1株あたり$2.94、2020会計年度に$1.69を支払った。これが、10年間の成長率が年間0.8%に留まっている理由だ。
では、どちらの配当が勝るか?
コノコフィリップスの方が優れた配当株だ。同じ2.4%の利回り、同じ40%の支払い比率であれば、より速く成長する配当を選ぶ。2025会計年度の各社の成長ペースで計算すると、各社に$10,000投資した場合、現在の年間配当収入は$240だが、10年後にはコノコフィリップスから約$546、エクソンモービルから約$347を受け取ることになる。コノコフィリップスの収入は今年中にエクソンモービルを上回る。また、計画通りに損益分岐点が低下すれば、その成長は持続する余地がある。
エクソンモービルの配当は依然として極めて安全だ。44年連続の増配実績、絶対に削減しないと公言するCEO、そして両社の中でより強固なバランスシートを有している。ただ、利回りと支払余力がこれほど近い場合、増加ペースが2倍以上速い配当を保有したいと思う。
もちろん、両社の40%という支払い比率は、中東紛争によって押し上げられた原油価格に依存している。11月3日には、供給混乱が緩和される期待からブレント原油価格が4%以上下落した。価格が下落を続ける場合、コノコフィリップスの増配は2029年計画により大きく依存することになる。
コノコフィリップスは忘れよう:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を選んだ場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら切り詰めて暮らす生活との違いになり得る。
我々は、すべての退職者が今すぐ知るべきだと信じる、利回り6%以上の6銘柄を特定した。(そしてコノコフィリップスはその中に含まれない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!