主なポイント
- コカ・コーラ (KO) 株は、2026年11月9日までの1年間で約36%上昇し、フォワード配当利回りは約2.2%まで低下しました。
- コカ・コーラは2026年に年間配当を1株あたり$2.12に引き上げ、64年連続の増配を達成しましたが、新規投資家が受け取るスタート時の利回りは1年前よりも低くなっています。
- 経営陣は、2026年のフリーキャッシュフローが少なくとも$130億になると見込んでおり、年間約$91億と推定される配当支払い額を十分にカバーできる見込みです。
- 11月初旬の時点でフォワードPERが約28倍のコカ・コーラ株は、確実な配当成長にもかかわらず、その歴史的なバリュエーションと比較して割高に見えます。
何が起きたのか?
コカ・コーラ (KO) 株は、2026年11月9日までの1年間で約36%上昇し、$96.03で取引を終えました。飲料需要の回復力、収益性の改善、そして強まる業績期待が上昇を支えました。
これは既存株主にとっては朗報です。しかし、主に配当を目的としてコカ・コーラ株を購入する投資家にとっては、状況は異なって見えます。
コカ・コーラは2月に年間配当を1株あたり$2.12に引き上げ、64年連続の増配を達成しました。
1株あたり$96.03では、フォワード配当利回りは約2.2%となり、これは1年前に株価が約$70.52、年間配当が$2.04だったときの約2.9%と比較して低くなっています。
コカ・コーラは配当を増やし続けていますが、今日購入する投資家は投資1ドルあたりの収入が少なくなります。
それでも、同社の第3四半期決算報告は、投資家がこのビジネスにプレミアムを支払い続ける理由を示しています。
売上高は7%増の$134億ドルに、調整後1株あたり利益は11%増の$0.91に増加しました。世界のケースボリュームも5%成長し、成長が価格転嫁だけに留まらないことを示しました。
CEOのエンリケ・ブラウンは、経営陣が通期の業績見通しを上方修正したことを受けて、同社の「持続的な勢い」を強調しました。
現在の課題は、コカ・コーラが今日の低いスタート利回りを補うのに十分な速さで配当を成長させられるかどうかです。
コカ・コーラ株は割安か、割高か?
コカ・コーラには配当を増やし続けるためのキャッシュがあります。より難しい質問は、新規投資家がわずか2.2%の利回りの株に対してフォワードPERで約28倍近くも支払うべきかどうかです。
10月30日時点のTIKRコンセンサス予測によると、フリーキャッシュフローは2026年に約$128億、2027年に$137億、2028年に$146億に達すると予測されています。
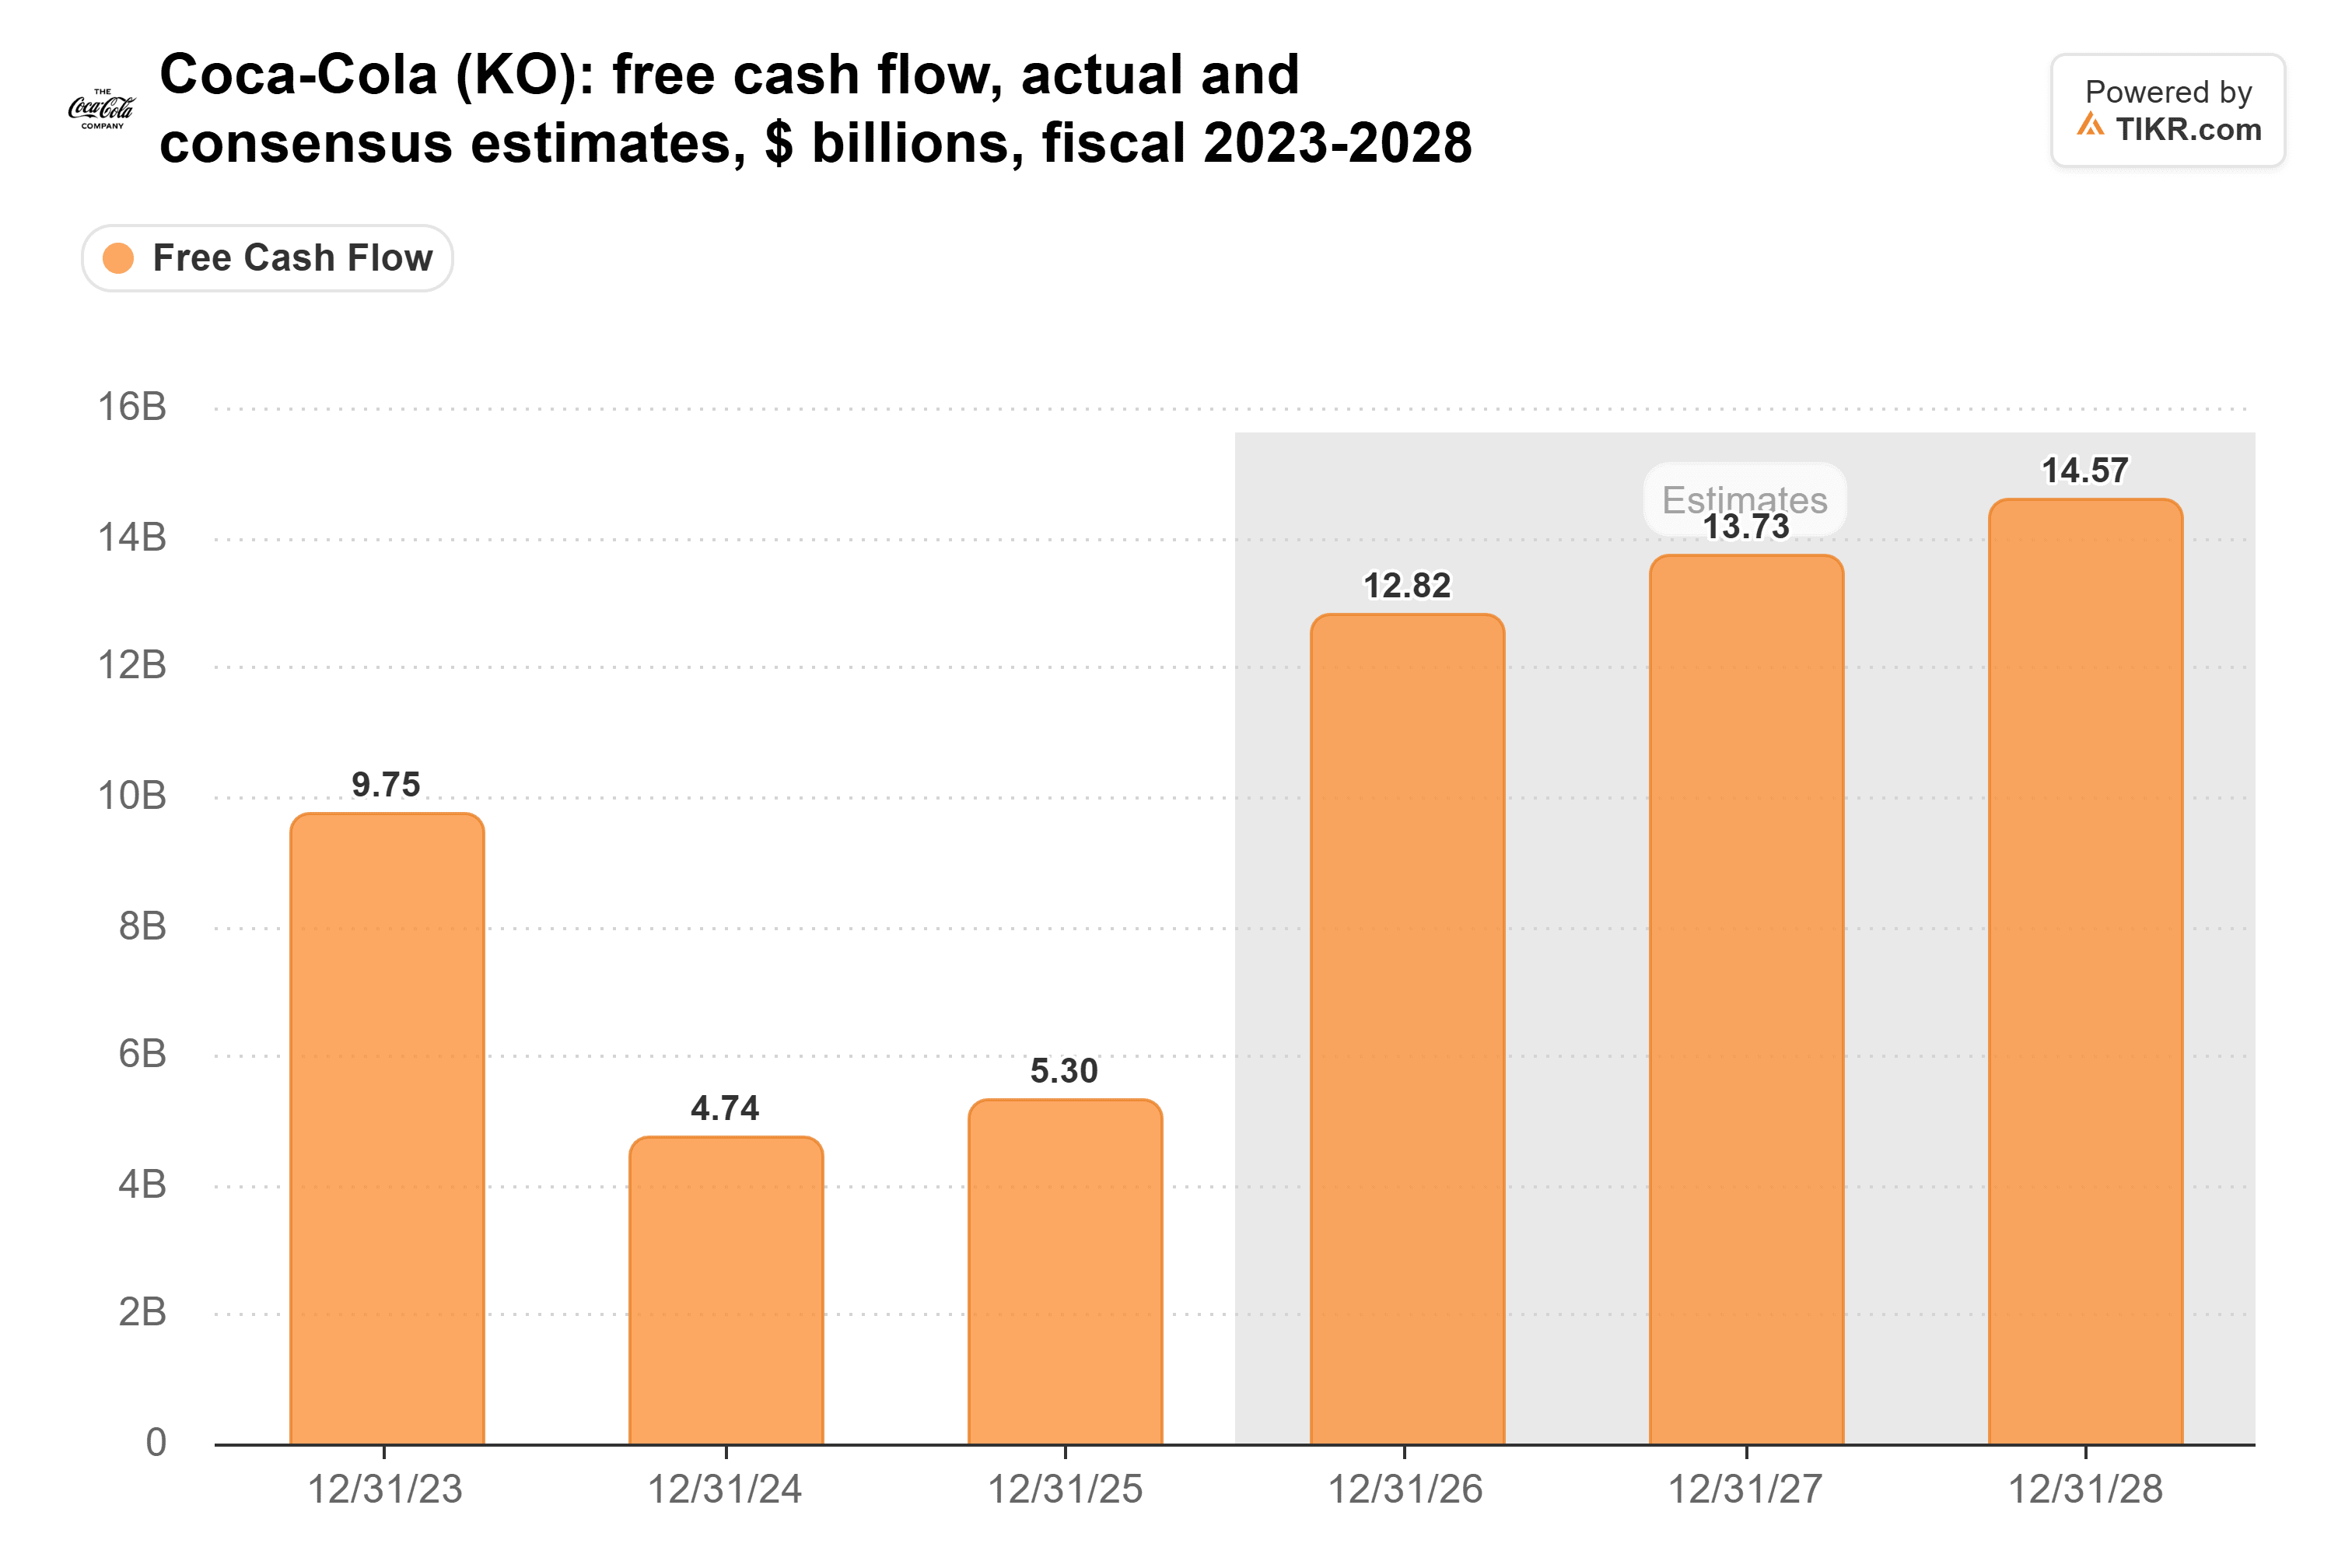
経営陣の最新の業績見通しによると、2026年のフリーキャッシュフローは少なくとも$130億になるとされており、これは年間約$91億と推定される配当支払い額と比較されます。
推定配当額はガイドされたフリーキャッシュフローの約70%を占めており、コカ・コーラには株主への還元を継続する余地があることを示唆しています。
同社の過去のキャッシュフローは、2024年の$60億のIRS(米国国税庁)への税金預け入れや、2025年のfairlifeに関連する約$61億など、異常な支払いの影響を受けていました。
これらの混乱があったにもかかわらず、年間の普通配当支払額は2016年の約$60億から2025年の$88億に増加しました。

1株あたり配当は2015年から2025年にかけて年間約4.5%成長し、コカ・コーラが株主にキャッシュを還元する一貫性を示しています。
しかし、今日の参考利回り2.2%では、投資家が1年前に利用可能だった約2.9%のスタート利回りに到達するには、年間4.5%の配当成長が約6年必要になります。
仮に配当成長が年間7%に加速したとしても、当初の購入価格に対するその利回りに到達するには約4年かかります。これらは配当成長予測ではなく、あくまで例示的なシナリオです。
バリュエーションも別の課題を提示します。
TIKRのコカ・コーラ株バリュエーション分析で強調されているように、11月初旬の時点で株価はフォワードPERで約27.6倍で取引されており、10年で最高だった28.1倍に近く、歴史的平均である23.4倍を上回っていました。
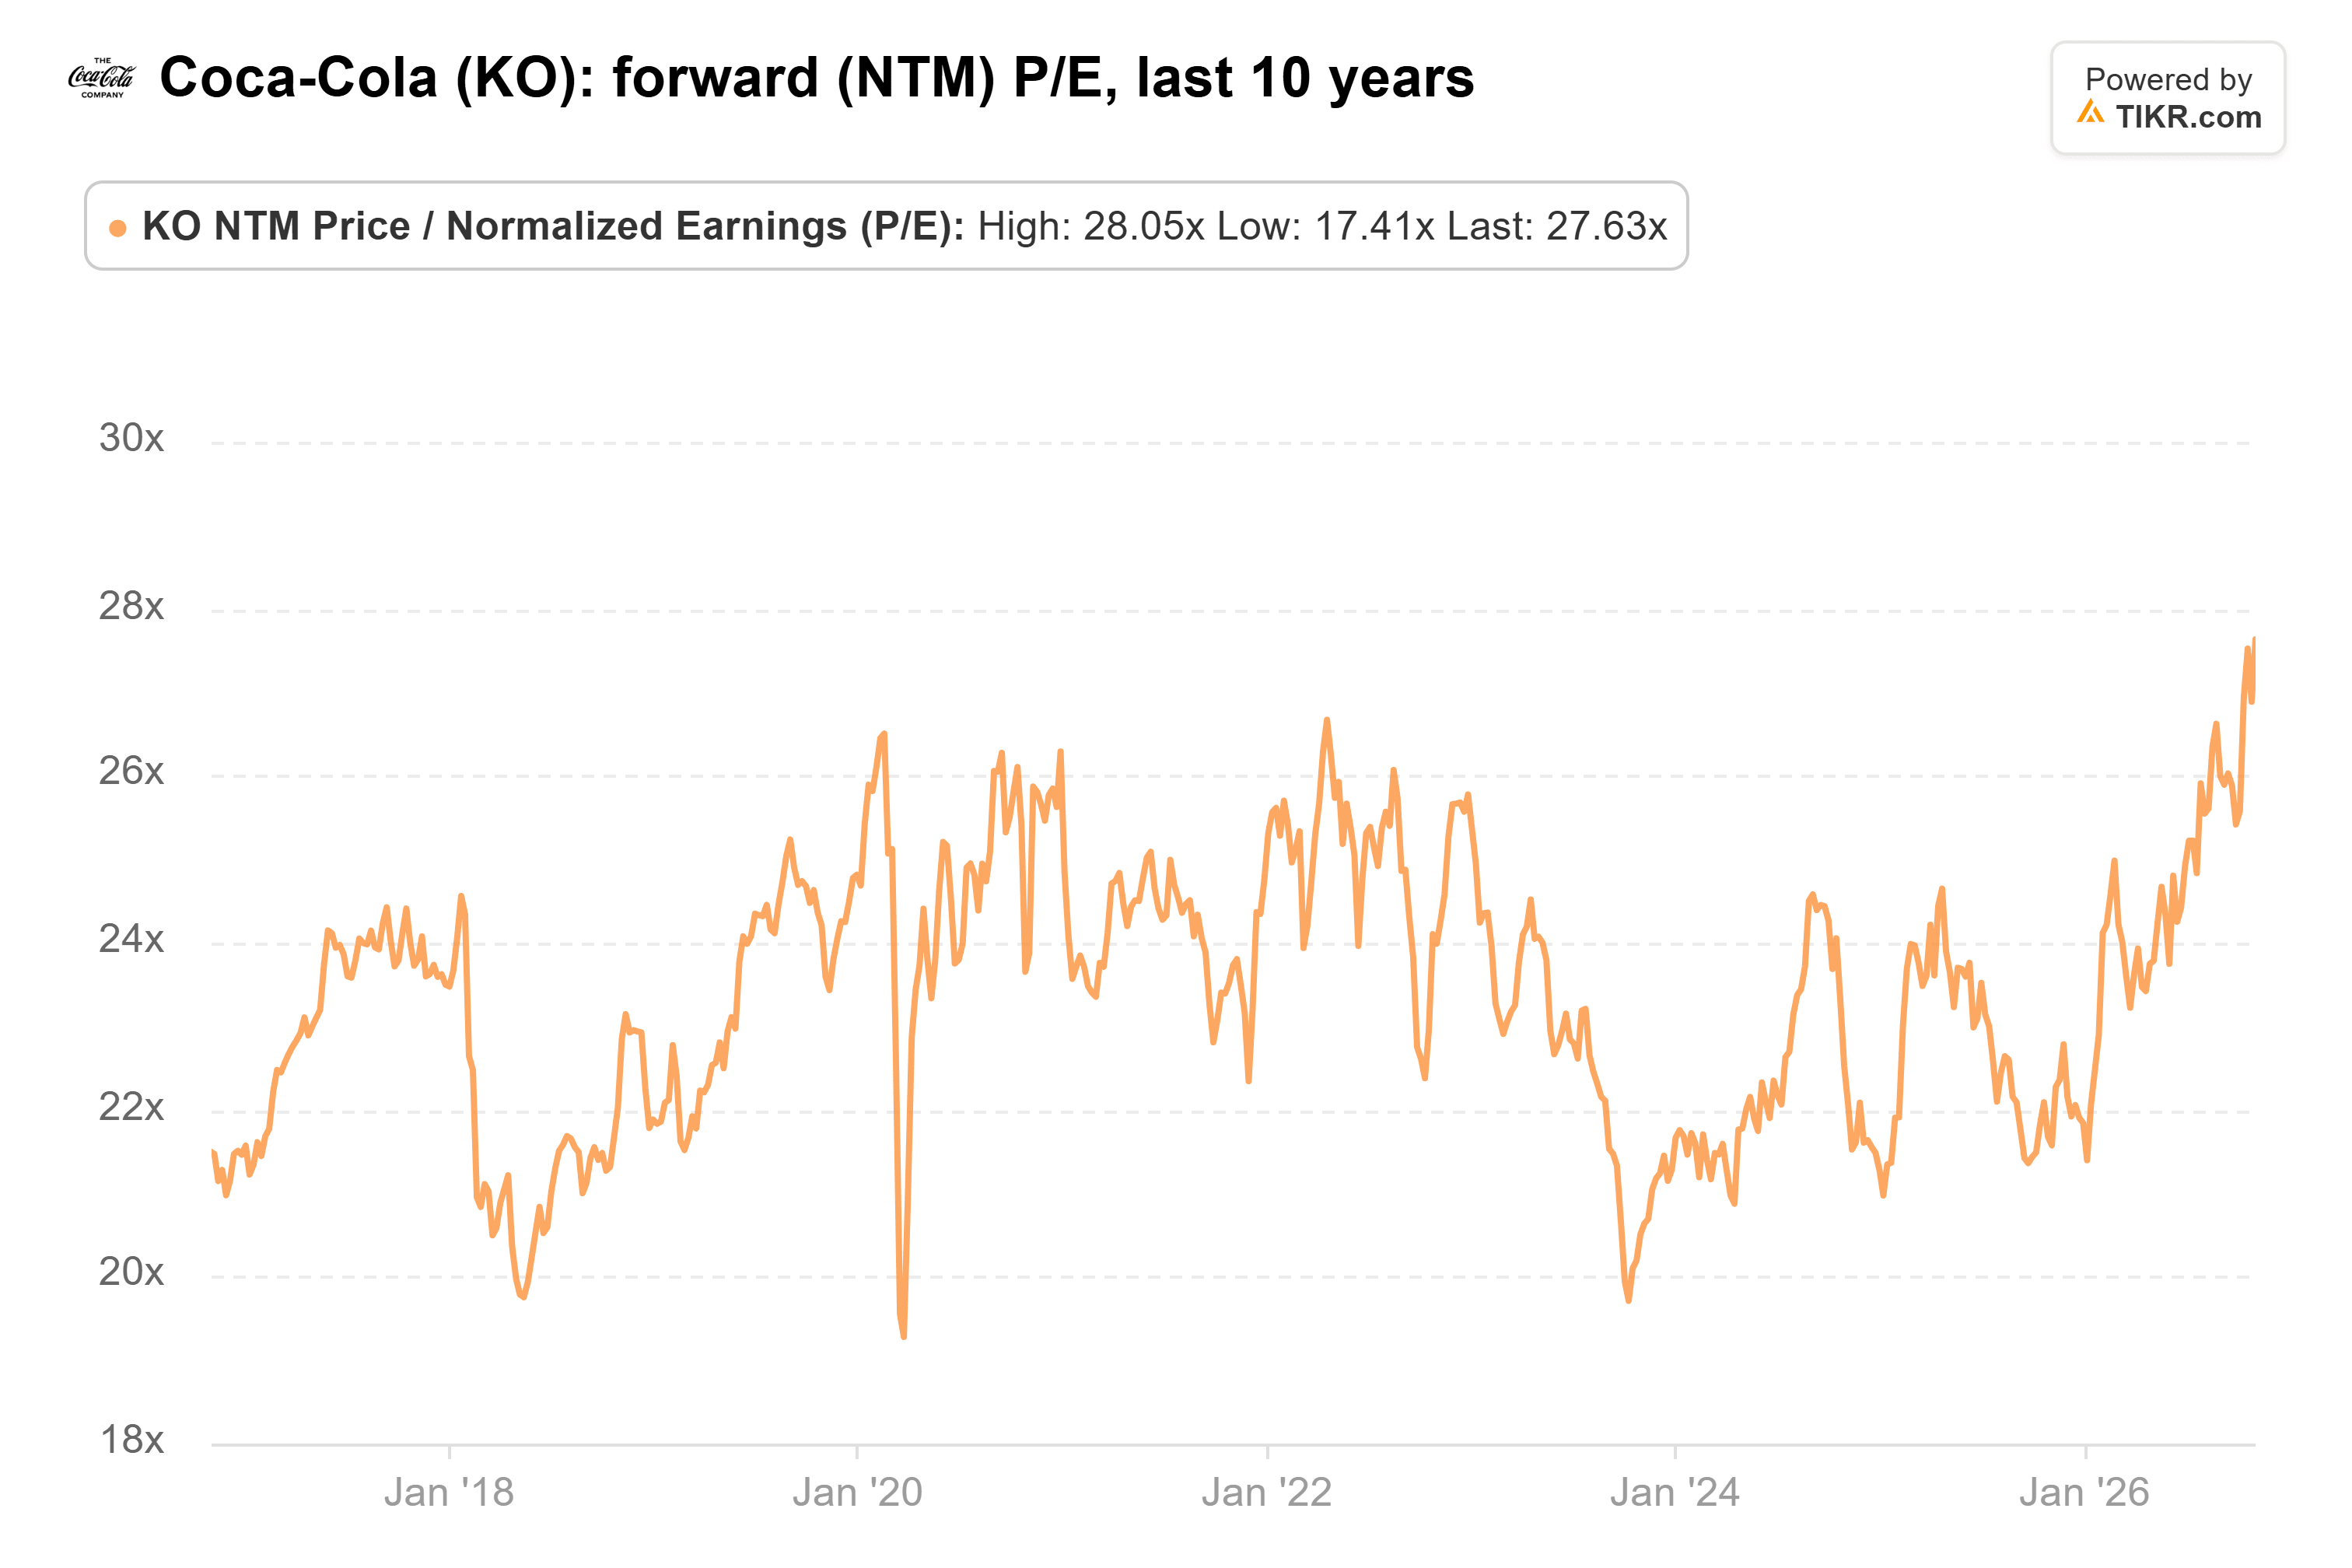
フォワード利益予測が変わらない場合、27.6倍から歴史的平均である23.4倍への低下は、参考バリュエーションから約15%の下落を意味し、マルチプル圧縮のリスクを示しています。
コカ・コーラの進行中のIRS(米国国税庁)税務訴訟も潜在的なキャッシュフローリスクとして残っていますが、その基礎的なキャッシュ創出力は配当を支え続けています。
今後12か月間、有機的売上高成長、営業利益率、そして配当増加が、コカ・コーラがそのプレミアムなバリュエーションを正当化できるかどうかを判断するのに役立つでしょう。
コカ・コーラは、特にその低いスタート利回りと歴史的に高い利益倍率を考えると、新規のインカム重視の投資家にとっては割高に見えます。
しかし、長期株主は依然として確実な配当増加と予測されるフリーキャッシュフローの成長から利益を得ることができます。
2027年2月に予定されている第4四半期決算と、もう一つの配当決定が近づくにつれ、投資家はコカ・コーラがどれだけの追加的な収入成長を提供できるかについてより明確な見通しを得るでしょう。
コカ・コーラは依然として強力な配当企業です。しかし、今日のバリュエーションでは、その信頼性にはかなりの代償が伴います。
では、コカ・コーラ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コカ・コーラがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、入力値を調整してあなた自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!