主なポイント
- GE Vernovaは本日、ソフトバンクが米国のデータセンター拠点向け電力設備に37億ドルの損失を計上したことを受け、4%下落しました。
- その損失の大半はソフトバンクが既に支払った資金であり、同社が手放すことになるタービンの製造枠は新たな買い手が見つかると見込まれます。
- Bloom Energy、Vertiv、Oklo、NuScale Powerも下落しましたが、ソフトバンクはオハイオ州のプロジェクトを縮小するわけではありません。
- アナリストは、GE Vernovaの利益が2028年までに2倍以上になると予想しており、予想株価収益率は1年ぶりの低水準近辺にあります。
GE Vernova (GEV) は本日、ソフトバンクがオハイオ州のデータセンターキャンパスおよびその他の米国拠点向け電力設備に37億ドルの損失を計上したことを受け、4%下落しました。
データセンター建設にも製品を供給するBloom Energy (BE) とVertiv (VRT) はそれぞれ3%下落しました。Oklo (OKLO) とNuScale Power (SMR) はそれぞれ4%下落しましたが、オハイオ州の設備はガスプラント向けのものでした。
ソフトバンクは早くに支払い、その代償を払っている
CFOの後藤芳光氏は、ソフトバンクが設備の確保を急いだが、オハイオ州プロジェクトを縮小する計画はなく、現在「徹底的な再評価」が行われており、その中には設備の調達方法も含まれると述べました。
ソフトバンクは5月、オハイオ州のガスプラント向けにGE Vernovaを含むメーカーからタービンを予約したと発表していました。
しかし、この損失のうち29億ドルはソフトバンクが既に支払った返金不能な資金であり、GE Vernovaは自社の受注と製造枠の予約に対する前払金も返金不能としています。したがって、ソフトバンクが何らかの製造枠を手放した場合、GE Vernovaは前払金を保持し、それらを再販売すると予想されます。
TIKRはGE Vernovaについて38人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
GE Vernovaの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。GE Vernovaのアナリスト評価を見る
タービンの入手は依然として困難
GE Vernovaは第3四半期末時点で122ギガワットのガス設備を受注しており、年末目標を少なくとも130ギガワットに引き上げました。アナリストは、1株当たり正規化利益(normalized EPS)が今年の15.68ドルから2028年には37.13ドルに上昇すると予想しています:
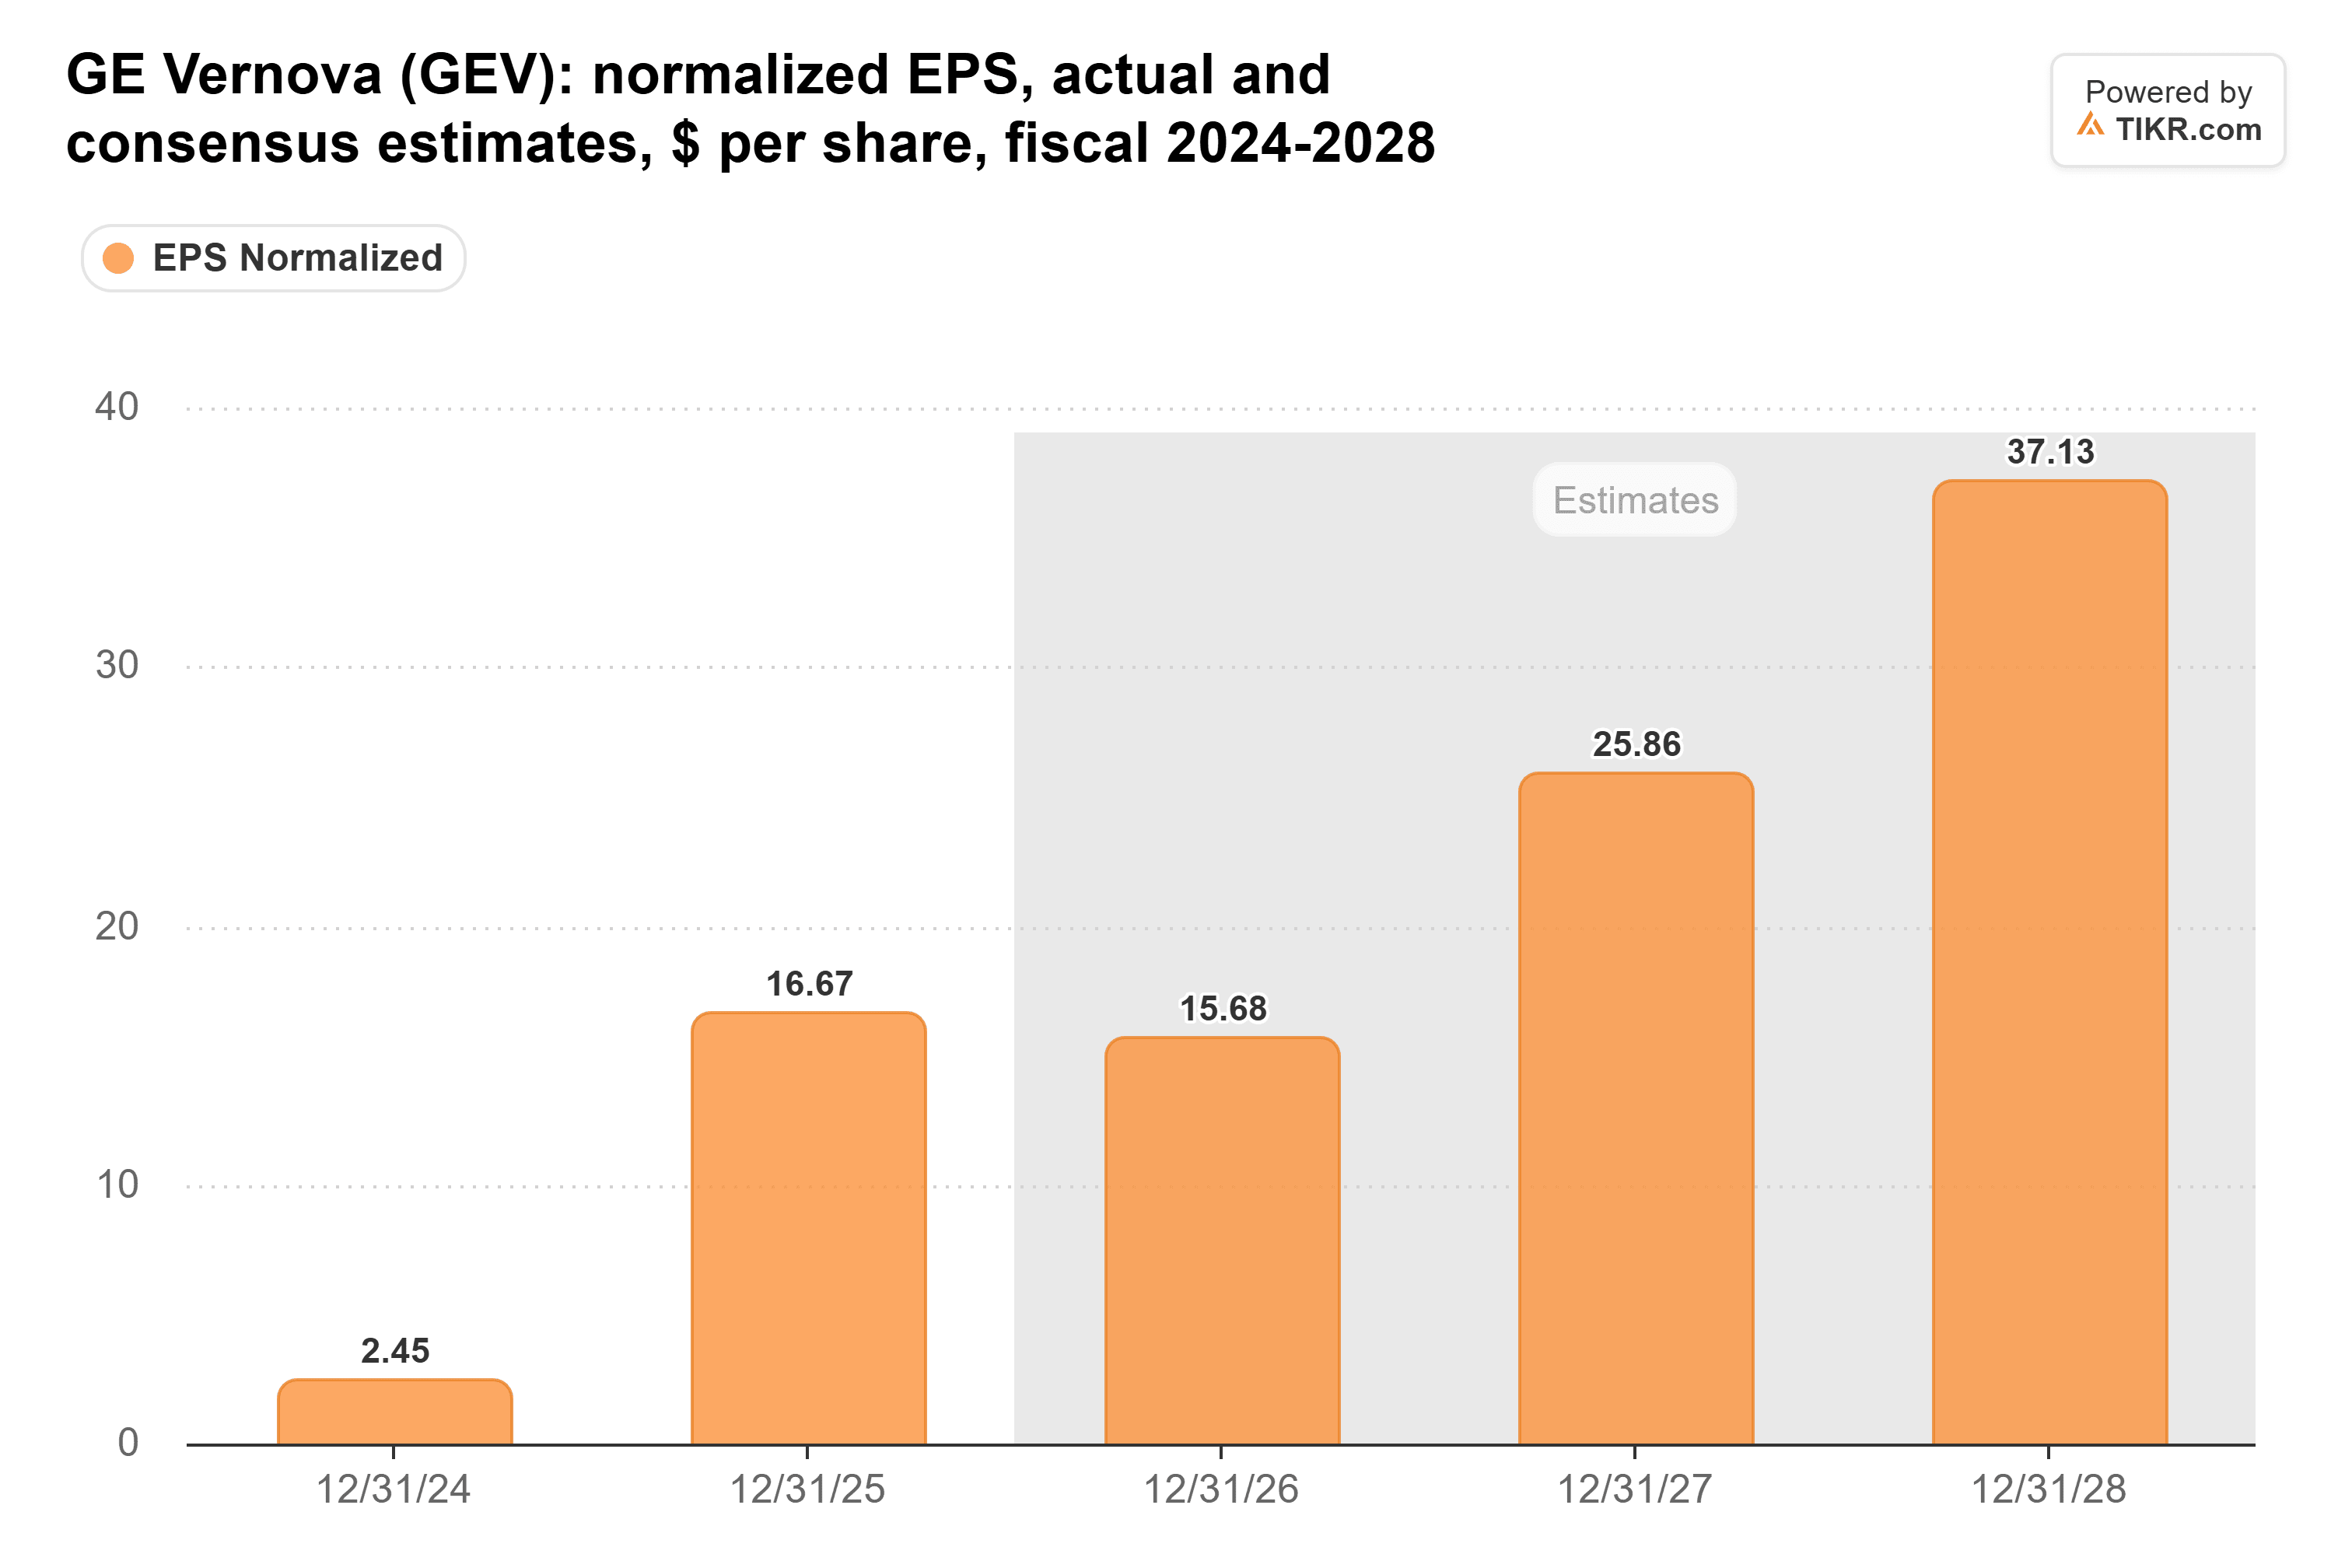
オハイオ州プロジェクトが依然として進行中であることから、ソフトバンクの損失計上によって(GE Vernovaの)予想が下方修正されるとの見方はありません。
BloomとVertivも同じ需要の恩恵を受けています。Bloomは10月22日に2026年の売上高予想を3度目となる引き上げを行い、44億~46億ドルとしました。また、Vertivの第3四半期の有機受注は前年同期比で2倍以上に増加しました。もしAI関連事業者が再評価のために一時停止する企業が増えれば、Bloomの業績見通しとVertivの受注が最初にその影響を示すでしょう。
投資家はすでに神経質になっていた
前日終値時点で、GE Vernovaの予想株価収益率(Forward P/E)は36倍で、過去1年間の平均54倍および11月5日の安値33倍に対して割安な水準でした:
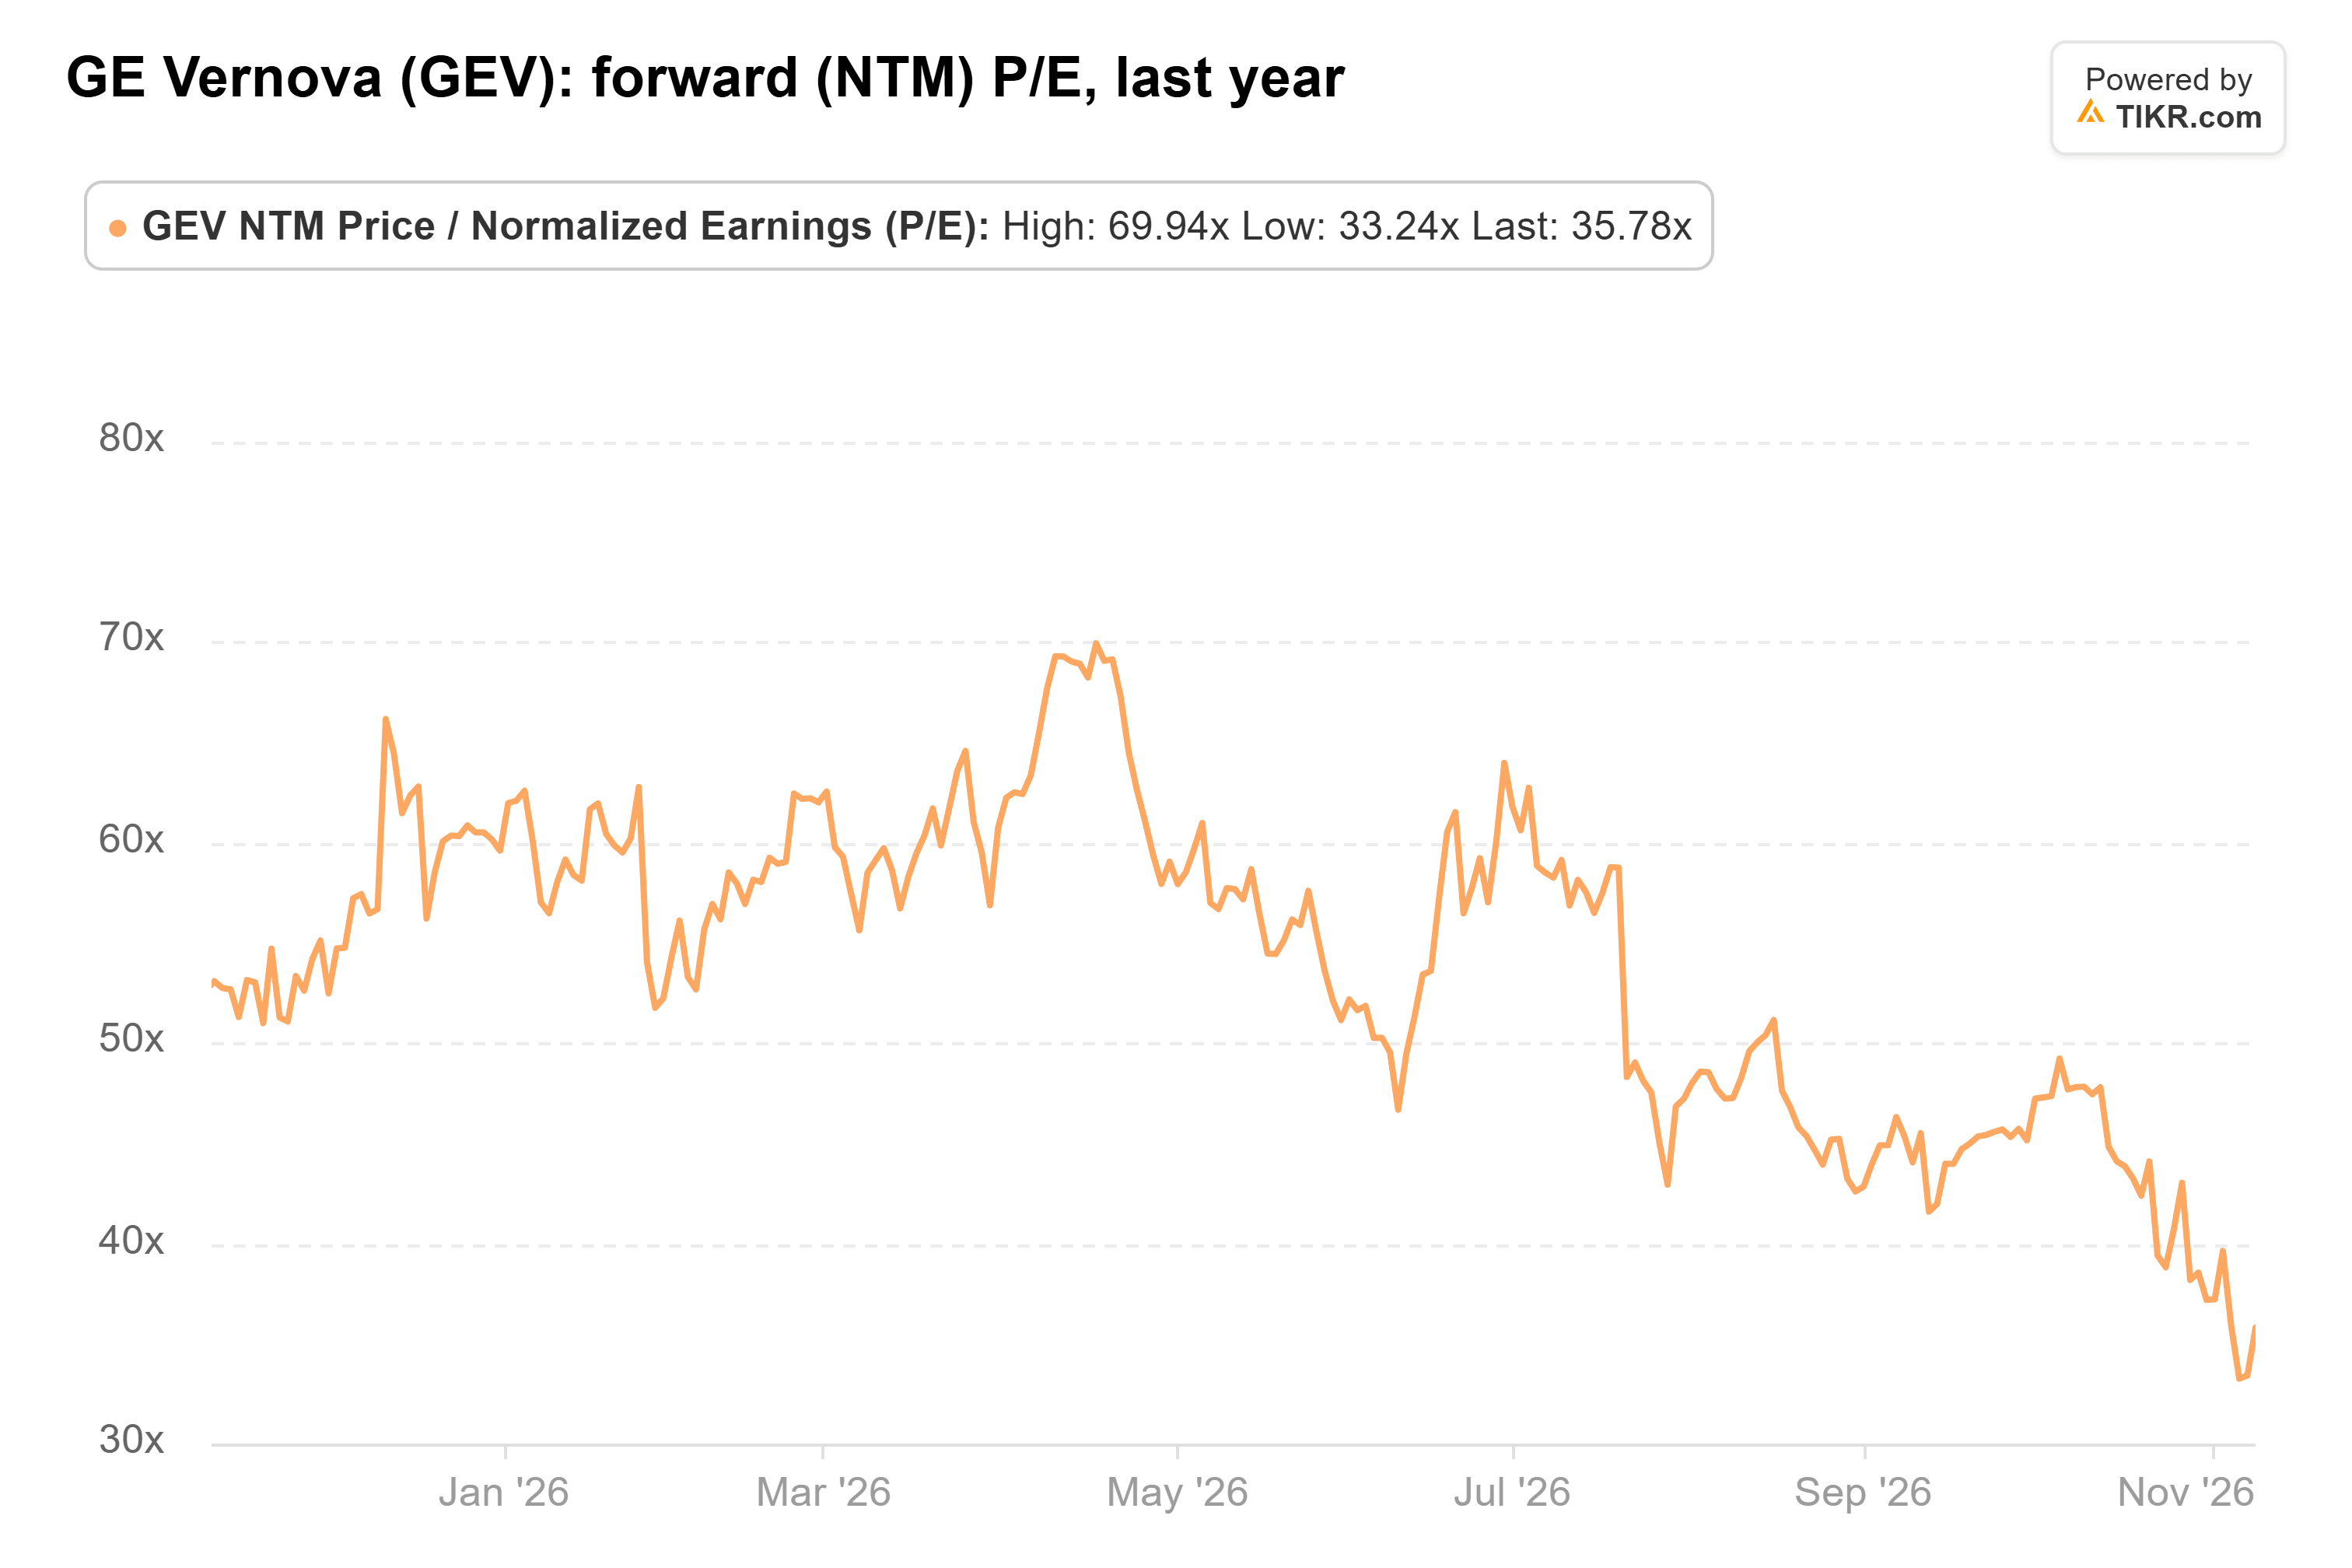
本日の下落により、その水準は約34倍となりました。より大きなリスクはキャッシュフローです。GE Vernovaの第3四半期のフリーキャッシュフロー54億ドルのうち53億ドルは運転資本、主に顧客からの前払金によるものであり、これは受注の減速とともに鈍化する可能性があります。
結論:ソフトバンクの再考はまず第一にソフトバンク自身の問題であり、GE Vernovaはこの価格での恐怖を背景に買いと見なされます。1月下旬に発表される第4四半期決算では、受注済みのガス設備が130ギガワットという目標に達したかどうかが明らかになります。
では、GE Vernovaの株価の実際の価値はいくらでしょうか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、GE Vernovaの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見解を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる銘柄の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!